
タイ通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
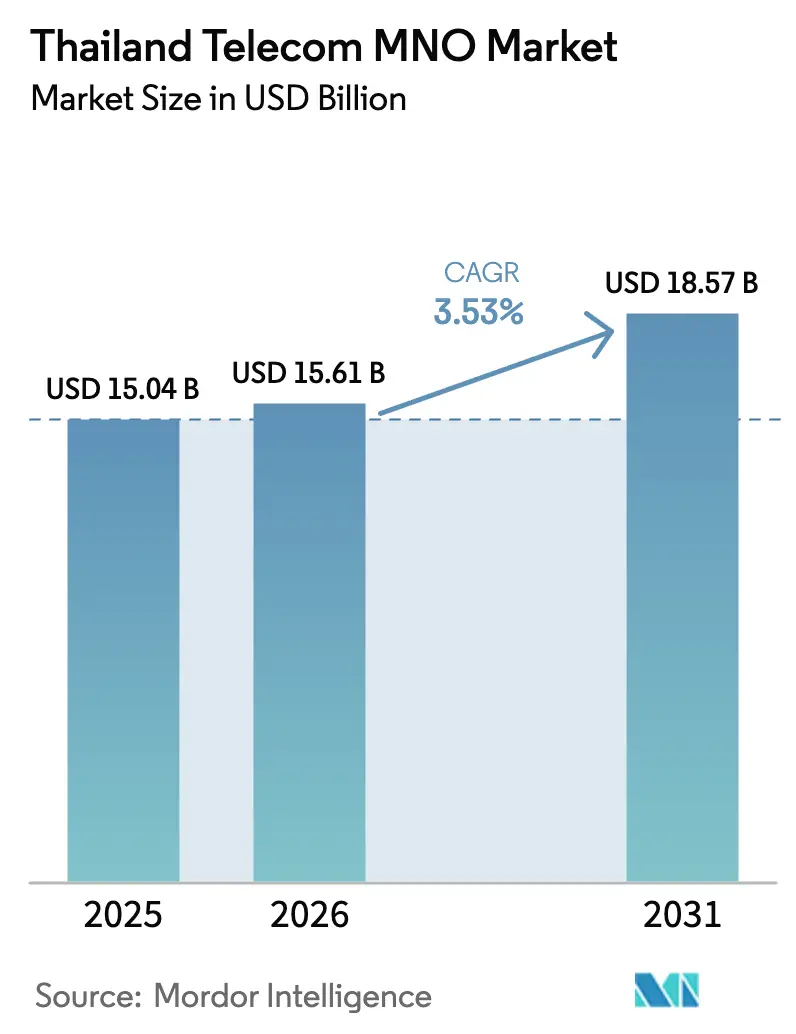
| 基準年の市場規模 (2025) | 15.04 十億米ドル |
| 市場規模 (2026) | 15.61 十億米ドル |
| 市場規模 (2031) | 18.57 十億米ドル |
| 成長率 (2026 - 2031) | 3.53 % |
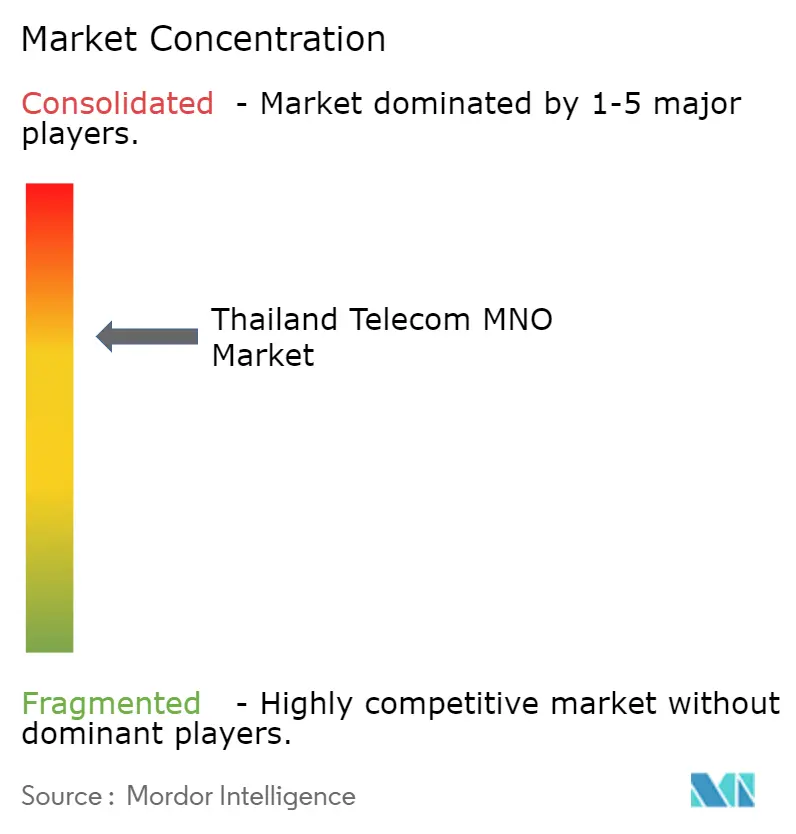
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ通信MNO市場分析
タイ通信MNO市場規模は、2025年の150億4,000万USD、2026年の156億1,000万USDから、2031年には185億7,000万USDへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.53%を記録すると予測されます。音声サービスは引き続き減少傾向にあるものの、データ収益化、企業向け5Gソリューション、およびインバウンドローミングパッケージが新たな収益源を生み出し、トップラインへの下押し圧力を緩和しています。通信事業者はタワー統合と動的スペクトル共有によってコスト構造を合理化していますが、世界最高水準のライセンス料と農村部カバレッジ目標が引き続き新たなスペクトル購入を必要とするため、資本集約度は依然として高い水準にあります。2023年3月のTrue-dtac合併により市場は民間2社と国営1社の構図となり、スペクトルの深度が改善される一方で価格競争が激化しています。OTTトラフィック、5G対応産業自動化、およびデジタル政府サービスが次の加入者価値向上の波を支えており、今後予定される850 MHzおよび2100 MHzオークションに関する規制の明確化が長期的なネットワーク経済性を左右することになります。
主要レポートのポイント
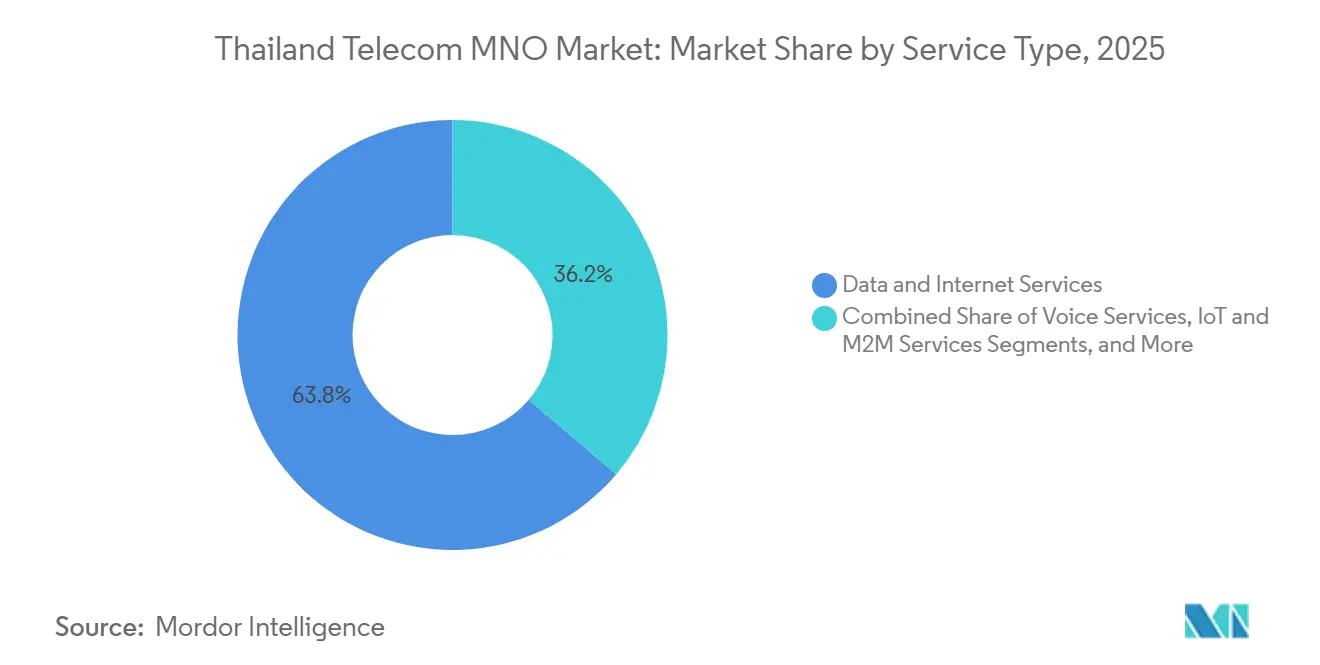
- サービスタイプ別では、データおよびインターネットサービスが2025年のタイ通信MNO市場シェアの63.78%を占め、IoTおよびM2Mサービスは2031年にかけてCAGR 3.72%で成長すると予測されます。
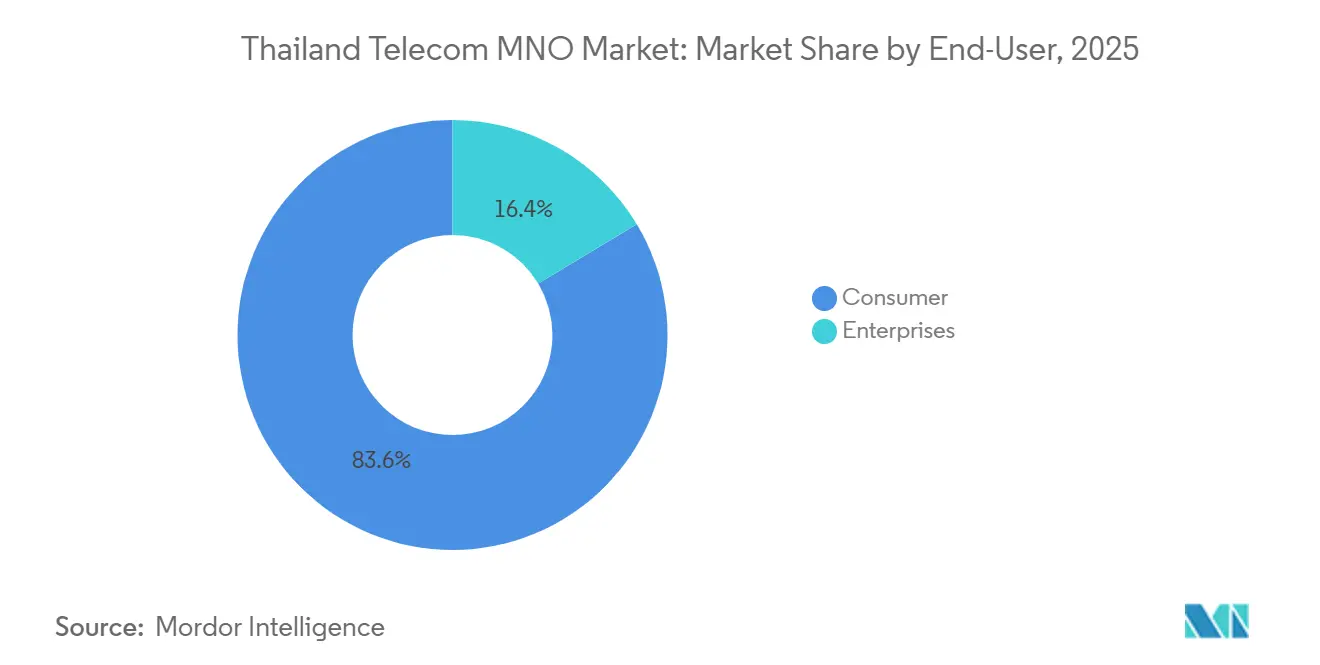
- エンドユーザー別では、消費者セグメントが2025年の収益の83.62%を占めましたが、企業セグメントは2031年にかけてCAGR 4.01%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
タイ通信MNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 全国的な5G展開によるモバイルデータ収益化の加速 | +1.2% | 全国、バンコク・チェンマイ・プーケットでの早期成果 | 中期(2〜4年) |
| OTT動画およびゲームトラフィックの急増によるARPU向上 | +0.9% | 全国、都市部および観光地に集中 | 短期(2年以内) |
| 企業のデジタルトランスフォーメーションによるプライベートLTEおよび5G SAの需要拡大 | +0.8% | ラヨーン・チョンブリー・サムットプラーカーンの工業団地 | 中期(2〜4年) |
| 農村部でのスマートフォン普及率の急上昇 | +0.6% | 東北部および北部の各県 | 長期(4年以上) |
| eSIM観光パッケージの急速な普及によるインバウンドローミング収益の増加 | +0.4% | プーケット・パタヤ・コサムイ・バンコク | 短期(2年以内) |
| 政府補助金に支援されたNB-IoTスマート農業パイロット | +0.3% | ナコーンラーチャシーマー・ウボンラーチャターニー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
全国的な5G展開によるモバイルデータ収益化の加速
タイの3通信事業者は2025年12月までに5G人口カバレッジを95%超に引き上げ、同国をスタンドアローン5Gコアが稼働するアジア太平洋地域のわずか7市場の一つとしました。AISはサービス品質アドオンをテストし、参加ユーザーの月間支出を22%引き上げることに成功し、段階的な速度プランがヘッドライン料金の頭打ちを相殺できることを実証しました。[1]Advanced Info Service、「2025年第3四半期決算」、ais.co.th Trueはワンネットワークプログラムの下で10万基超のタワーを統合し、2600 MHzで動的スペクトル共有を有効化することでギガバイト当たりの配信コストを削減し、プレミアムプランのための容量を確保しました。通信事業者は2012年以降、3G・4G・5Gスペクトルに約5,000億タイバーツ(156億USD)を投じており、追加の1メガビットごとに明確な収益経路が必要とされています。高価格帯5Gティアの早期成果は、トラフィックが増加するにつれてカバレッジのリーダーシップが利益率の防衛に転換されることを示唆しています。
OTT動画およびゲームトラフィックの急増によるARPU向上
タイのスマートフォン1台当たりの平均モバイルデータ使用量は2023年の月13GBから、Netflix・Disney+・TrueIDが独占的なローカルコンテンツを確保することで、2030年には東南アジアの軌道である59GBへと増加しています。[2]GSMA インテリジェンス、「モバイルエコノミー アジア太平洋 2024」、gsmaintelligence.com 動画はAISおよびTrueのネットワークにおけるダウンストリームトラフィックの70%超を占めており、両社はスタート時間を短縮しバックホールの負荷を抑制するエッジキャッシングへの投資を進めています。通信事業者は厳格な上限ではなく速度ティアを組み合わせた無制限プランを提供し、ヘビーストリーマーがプライムタイムに保証されたスループットに対して追加料金を支払えるようにしています。スポンサードデータ契約も登場しており、例えばTrueの観光バンドルは2024年第1四半期に930万人の訪問者にローミングeSIMと無料ストリーミングトライアルを組み合わせて提供しました。広告支援型モバイル動画支出が増加するにつれ、通信事業者はコンテンツプラットフォームへの優先ネットワークスライスの販売を通じて間接的な収益を得ています。
企業のデジタルトランスフォーメーションによるプライベートLTEおよび5G SAの需要拡大
規制当局はプライベート5G向けに4800〜4900 MHzを開放し、工場がパブリックコアに依存せずオンプレミスの無線環境を構築できるようにしました。[3]国家放送通信委員会、「スペクトル割り当て通知2024」、nbtc.go.th NTTとノキアは直ちに、マシンビジョンおよび自動搬送車に確定的なレイテンシーを必要とする320万のタイ企業をターゲットとしました。2026年2月、TrueビジネスとソフトバンクはAIアナリティクスとマネージド5Gをバンドルし、自動車工場における予知保全とリアルタイム品質管理に対応し始めました。AISはウェアラブルおよび産業用センサー向けのモジュール価格を引き下げるRedCap(低機能)デバイスを検証し、対応デバイスの裾野を広げました。初期パイロットでは10ミリ秒未満のレイテンシーで40〜60 Mbpsのスループット向上が確認されており、企業需要が飽和した消費者セグメントから収益を多様化できることが実証されています。
農村部でのスマートフォン普及率の急上昇
2025年の国内スマートフォン所有率は約85%に達しましたが、東北部および北部の各県はバンコクの95%超の普及率に依然として及びません。[4]デジタル経済社会省、「デジタル経済社会統計2025」、mdes.go.th ユニバーサルサービス義務規則はライセンス更新を農村部のマイルストーン達成に連動させており、通信事業者は村長や農業協同組合と連携し、3,000タイバーツ(94 USD)未満の4G端末を含むバンドルを販売しています。AISとTrueはデジタルリテラシーの基礎を教えながら現地でSIMを開通させるモバイルエージェントを派遣し、初めてインターネットを利用するユーザーを継続的なデータ加入者へと転換しています。政府の電子ウォレットや遠隔医療アプリがさらに利用を定着させ、通信接続を任意の支出ではなくインフラとして位置づけています。カバレッジのギャップが解消されるにつれ、農村部のデータ量は都市部のトラフィックよりも速く成長すると予測されており、市場のロングテール成長曲線を延伸しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界最高水準のスペクトルライセンス料が通信事業者のバランスシートを圧迫 | -0.9% | 全国、NBTCによる政策設定 | 長期(4年以上) |
| True-dtac合併の是正措置に伴う価格競争の激化 | -0.7% | 全国、プリペイドおよび無制限データセグメント | 中期(2〜4年) |
| 位置情報に基づく緊急番号ルーティング規制の遅延 | -0.2% | 観光地および文化遺産地区 | 短期(2年以内) |
| 文化遺産地区における小型セル街路設備への自治体の反対 | -0.1% | バンコク・チェンマイ・アユタヤ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界最高水準のスペクトルライセンス料が通信事業者のバランスシートを圧迫
タイのスペクトルコスト対収益比率は2014年の2%から2023年には16%に上昇し、MHz当たりベースで国内ライセンスを世界最高水準の高さにしています。2025年6月のオークションではAISとTrueが中帯域ブロックに410億タイバーツ(12億6,000万USD)を投じることを余儀なくされましたが、850 MHzのロットは予約価格が通信事業者の債務許容量を超えたため落札されませんでした。Trueの長期借入金は3,396億6,000万タイバーツ(105億USD)に膨らみ、National Telecomは収益性の高い卸売契約の満了後に損失に転落しました。GSMAの実証研究は、スペクトル料金の10パーセントポイント上昇が5Gカバレッジを6パーセントポイント低下させることと関連しており、タイの価格モデルが農村部の展開資金を不足させるリスクを示唆しています。予約価格が軟化しない限り、トラフィックが急増しているにもかかわらずネットワークの高密度化が鈍化する可能性があります。
True-dtac合併の是正措置に伴う価格競争の激化
2023年3月の合併に付された規制条件により、拘束契約が禁止され一部の卸売料金に上限が設けられたことで、無制限データプランの競争が激化し、ブレンドARPUは2021年の235.5タイバーツ(7.3 USD)から2023年には217.4タイバーツ(6.7 USD)に低下しました。AISのプリペイドユーザーは現在月約125タイバーツを支出し、Trueのプリペイドベースは103タイバーツ(3.2 USD)付近に留まっており、新たな設備投資を賄う余地はほとんどありません。通信事業者はサービス品質ティアによって価格決定力を回復することを期待していますが、AISは2025年2月までに有料5Gモードオプションへの申込者を18万人しか獲得できていません。番号ポータビリティが無料で、SIMカードがコンビニエンスストアで50タイバーツ(1.5 USD)未満で購入できるため、解約率は依然として不安定です。持続的な利益率の圧縮は、長い回収期間を必要とするオフグリッドの農村サイトやニッチな企業ソリューションへの投資を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データ収益が音声の減少を凌駕
データおよびインターネットサービスは2025年の通信事業者収益の63.78%を占め、全サービスラインの中でタイ通信MNO市場シェアが最大のカテゴリーとなっています。LINE・WhatsApp・Facebookメッセンジャーが回線交換通話に取って代わるにつれ、音声とメッセージングは引き続き後退しており、通信事業者はすべてのデータバンドルに無制限通話分を組み込み、顧客が通話を「無料」のアドオンとして認識できるようにしています。OTTおよびペイTV購読が付加価値を加え、TrueIDがローカルストリーミング申込みをリードする一方、NetflixとDisney+はプリペイドユーザーのコンバージョンを向上させる通信事業者の課金連携に依存しています。
勢いはIoTおよびM2M接続に移っており、規制当局がプライベート企業ネットワーク向けに4800〜4900 MHzを開放した後、2031年にかけてCAGR 3.72%で拡大すると予測されています。ラヨーンとチョンブリーの製造工場はすでに自動搬送車と品質管理カメラを接続するオンプレミス5Gを導入しており、ウボンラーチャターニーの農業パイロットでは土壌水分アラートにナローバンドIoTセンサーを使用しています。通信事業者はSIMスワップ検出と番号確認を公開するGSMAオープンゲートウェイAPIをテストしており、純粋なトランスポート料金からプラットフォーム収益へのシフトを示しています。小規模な観光SIMパックにも動画パスがバンドルされるようになっており、コンテンツパートナーシップがヘッドライン料金を引き上げることなく平均支出を増加させることでトラフィックコストを相殺できることを証明しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:企業の急成長が消費者の飽和を補完
消費者は2025年の収益の83.62%を生み出しましたが、企業は2031年にかけてCAGR 4.01%で成長すると予測されており、予測期間においてタイ通信MNO市場規模を拡大する最速の経路として位置づけられています。都市部のポストペイド加入者はすでに月額416〜446タイバーツ(13.7〜12.8 USD)の支出を平均しており、追加的な収益増加は動画ストリーミングやモバイルゲームのピーク時にスループットを保証するプレミアム5Gティアに依存しています。
工場がマシンビジョンと予知保全のための確定的なレイテンシーを求めるにつれ、企業需要は拡大しており、2026年2月のTrueビジネスとソフトバンクのアライアンスはAIアナリティクスとプライベート5Gコアをパッケージ化してその需要に対応しています。NTTとノキアはマネージドスペクトルとエッジクラウドホスティングで320万のタイ企業をターゲットとし、AISはウェアラブルとスマートメーターのハードウェアコストを引き下げるRedCapデバイスを検証しました。National Telecomは失われた卸売収益を補うために2027年までに100億タイバーツ(3億800万USD)のクラウド収益を目指しており、すべてのプレイヤーが接続性をソフトウェア・ストレージ・セキュリティサービスとバンドルする競争を繰り広げていることを示しています。工業団地では早期の成果が現れており、プライベートネットワークのパイロットがWi-Fiでは不可能だった自律型フォークリフトや高精細動画検査ラインをすでに支援しています。
地域分析
バンコクおよびその隣接県は最高のトラフィック密度を誇り、5Gカバレッジは95〜99%を記録しており、首都がタイ通信MNO市場規模の年間成長を支える基盤となっています。地方部は平均80〜85%にとどまり、購買力と4Gバックホールの不均一さによって制約されています。同地域の一人当たり平均収益は400タイバーツ(12.3 USD)を超えており、加入者が速度ティアプラン・クラウドゲームパス・企業向けVPNアドオンに積極的に支払うためです。
プーケット・パタヤ・コサムイ・クラビなどの観光地は、インバウンドローミングとeSIMオンボーディングにより人口規模を超えた存在感を示しており、Trueとタイ観光庁のパートナーシップは2024年第1四半期に930万人の訪問者の65%への普及を実現しました。これらの地域はタイ初のライブセルブロードキャストアラートも開催しましたが、エンジニアは全国展開前にスケールアップが必要な20万台のデバイスバッチ制限に依然として取り組んでいます。ラヨーン・チョンブリー・サムットプラーカーンを含む東部経済回廊は、自動車溶接ロボットや石油化学安全監視向けのプライベート5Gライセンスを誘致し、工場団地を安定した高利益率の企業顧客へと転換しています。
農村部の東北部および北部の各県はカバレッジの最前線であり、スマートフォン普及率は80〜85%付近で、4Gバックホールが不安定なためデータプランの利用が抑制されています。ユニバーサルサービス義務基金はライセンス更新を遠隔地の村落マイルストーンに連動させており、AISとTrueは3,000タイバーツ(94 USD)未満の割引中国製4G端末を含むバンドルを販売する村落レベルのエージェントを育成しています。しかし、バンコク・チェンマイ・アユタヤの自治体文化遺産委員会は歴史的景観と相容れない小型セルポールを依然として阻止しており、寺院・博物館・コロニアル様式の商店街における屋内5Gに不可欠なミリ波の高密度展開が遅延しています。
規制環境
タイの通信MNO市場は、国家放送通信委員会(NBTC)によって規制されており、電気通信事業法(ネットワークを持たないサービス向けのタイプ1、限定的/専用ネットワーク向けのタイプ2、公衆ネットワーク事業者向けのタイプ3)に基づいてライセンスとスペクトルポリシーを管理しています。2023年3月のTrue-dtac合併により、価格行動と卸売条件に関する政策の焦点も強まり、2025年6月のオークション(AISとTrueが410億タイバーツを投じ、850MHz帯の一部が最低価格で落札されなかった)以降、スペクトルの取得しやすさが依然として中心的な論点となっています。
2026年、規制活動の中心は次のスペクトルサイクルと新たなデジタル機能に対するガバナンスにあります。NBTCは、850MHz、2100MHz、2300MHzのオークションに関する規則案を2026年6月までに完成させると発表し、これが事業者のカバレッジ経済性と再編計画の基準点となります。NBTCに加え、デジタル経済社会省(MDES)が国家デジタル政策を形成し、国家サイバーセキュリティ庁(NCSA)がネットワークおよび重要サービスに関するサイバーセキュリティ上の期待事項を示し、個人データ保護委員会事務局(PDPC)が個人データ遵守を監督しています。NBTCは2026年7月2日に、通信事業者向けの拘束力のないAIガイドラインも公表し、事業者が顧客対応、ネットワーク運用、サービス提供においてAIをどのように利用するかについての参照点を追加しました。
競争環境
Advanced Info ServiceとTrue Corporationは現在、総収益の推定90%を支配しており、支配的な規模を持つ一方で、プリペイドARPUを100タイバーツ(3.1 USD)付近に抑える直接的な価格競争にさらされています。AISはスペクトルとタワーのアップグレードの資金調達にガルフエナジーとSingtelを活用しながら、2025年第1四半期からタイ初の自国産ハイパースケールクラウドを運営するためにオラクルアロイと最大80億タイバーツ(2億5,000万USD)を投資し、銀行や国家機関向けのハイブリッドクラウドインテグレーターとして自社を位置づけています。
Trueの2026年1月の所有権再編では、Arise Digital TechnologyがTelenorの24.95%株式を1,000億タイバーツ(31億USD)で取得し、経営陣が債務削減と配当回復を加速させながら3,400万ウォレットを抱えるAscend Moneyフィンテックエコシステムを深化させる余地を生み出しました。同社は2025年10月にワンネットワークタワー合併を完了し、2600 MHzでの動的スペクトル共有を可能にすることでギガバイト当たりのコストを二桁台で削減し、5G専用速度ティアの余地を生み出しました。
TOTとCATから設立されたNational Telecomは2025年9月に収益性の高い2つのスペクトルパートナーシップを失い、純損失に転落しましたが、全国規模の光ファイバーバックボーンと将来のLEOサービスに向けて2023年に獲得した東経126度の軌道スロットを依然として保有しています。国営通信事業者はAIS・True・海外ベンダーに対して、多額の設備投資なしに遊休700 MHzおよび衛星資産を収益化できる合弁事業を働きかけています。一方、NTT・ノキアのプライベートネットワーク販売、タイコム・グローバルスターのLEOバックホール、および2026年6月に予定される850 MHz・2100 MHz・2300 MHzのスペクトルオークションにより、複占構造の中でも競争上の緊張は高い水準を維持しています。
タイ通信MNO業界リーダー
Advanced Info Service(AIS)
True Corporation Public Company Limited
National Telecom(NT)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
企業向けプライベートネットワークとマネージド5Gが主要な空白領域である理由は、NBTCがプライベート5G向けに4800~4900MHz帯を開放し、工場や物流事業者が確定的な性能を持つオンプレミスネットワークを運用できるようになったことです。これはさらに、接続性、エッジコンピューティング、分析を組み合わせたソリューションバンドルを支えており、2026年2月のTrueBusinessとソフトバンクのパートナーシップ(製造、物流、小売の用途を対象)もその一例です。別途、2026年7月2日のNBTCの拘束力のないAIガイドラインは、AI対応通信サービスに関するより明確な運用基準を生み出し、単発の試験導入ではなく、AI機能を企業向けSLAに製品化することを支えています。
第二の機会領域は、コストとカバレッジの構造、特にインフラ共有と代替バックホールを通じて、密集した都市部を超えたサービス経済性を改善することです。National TelecomがAIS、Trueなどとのパートナーシップモデル(インフラ共有を含む)について協議していることは、単独での投資回収が制約される場合、特にユニバーサルサービス義務のマイルストーンに結びついた地方カバレッジにおいて、共同構築の余地があることを示しています。NBTCがダクトレンタル料率の改革を推進していることは、自治体の許認可や用地コストが展開を遅らせる場所で、ファイバーおよびスモールセルの展開を加速させ得る構造的なコスト項目を対象としています。並行して、インバウンド観光とeSIMのオンボーディングは、プーケットやパタヤなどの目的地で観光客向けバンドルの取り込みが実証されているように、収益化の手段を提供し続けています。
最近の業界動向
- 2026年7月:National Telecom Public Company Limited(NT)は、高速インターネットとクラウドベースのCCTVおよびAIセキュリティソリューションを組み合わせた「Cloud Fiber」パッケージをスマートホーム市場向けに開始しました。このバンドル化により、セキュリティとオートメーション機能が追加され、NTのファイバーサービスが強化され、ネットワーク資産に対する需要が拡大しています。
- 2026年7月:AISは、Match GroupおよびTinderと協力して、社会的孤立と孤独感にデジタル接続を通じて対処する「Human Connection Campaign Thailand」を開始しました。この取り組みにより、AISは社会的交流の促進役として位置付けられ、付加価値サービスにおける事業範囲を拡大しています。
- 2026年4月:National Telecom Public Company Limited(NT)は、China Satellite Communicationsと提携し、ChinaSat-26静止軌道高スループット衛星を展開して、タイ全土に高速インターネットを提供することとなりました。これにより、全国的なカバレッジが拡大し、NTのネットワークアーキテクチャのバックホール耐性が向上します。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、タイの通信市場を、タイ国内の消費者および企業に接続性および関連通信サービスを提供することで得られる支出および事業者収益として定義し、米ドルの価値ベースで報告しています。
対象範囲外:純粋なデバイスハードウェアの販売、および通信サービスとして課金されない無関係のITサービスは除外しています。
セグメンテーション概要
- 通信総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス、付加価値サービスおよび卸売サービス
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タイの通信業界で起きていることの基盤を築き、サービス定義の一貫性を保つのに役立ちます。国家放送通信委員会(NBTC)などの公的な規制当局の発表や提出資料を活用し、また世界銀行や国際電気通信連合(ITU)の公式マクロ系列データも使用して、需要と普及の方向性を裏付けました。
入力データの精度を高めるため、事業者の年次報告書、監査済み財務諸表、投資家向け資料を確認し、サービス収益の構成比や資本支出計画を把握しました。これらの入力は、信頼できる報道記事や業界団体の最新情報と照合しました。特許データベースおよび出荷レベルの輸出入データは、ネットワーク展開活動やデバイス流入の方向性を把握するために選択的に使用しましたが、あくまで補助的な指標として用い、規模算定の中核基盤としては使用していません。このリストは例示であり、データポイントの収集、検証、明確化のために、他の多くの公開文書やデータセットも参照しました。
一次インタビューおよび調査
一次調査は、通信事業者、インフラパートナー、企業購入者、チャネル参加者との対話に重点を置き、サービス収益の構成比や5Gおよびファイバー普及のペースを確認しました。盲点を減らすため、商業的視点と消費者視点のバランスを取るよう対話を配分し、ARPU、契約者数の増加、サービス構成に異常な変動がモデルに現れた場合には、参加者に再度確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | CXO:12% |
| ミドルティア:50% | 機能/部門責任者:38% |
| 小規模プレイヤー:15% | マネージャー:50% |
市場規模算定と予測
規模算定は、事業者報告総額を用いてサービス収益プールを再構築するトップダウン方式から始まり、国レベルの契約者数と利用動向と整合させ、その後対象サービス種別に割り当てます。その後、選択的なボトムアップ推計(サービス別サンプリングARPU×契約者数など)を用いて総額を相互検証し、ブロードバンド増加数やプリペイドからポストペイドへの移行についてもチャネルチェックを行います。
モデルを形成する主要な入力には、モバイル契約者数と解約動向、4Gから5Gへの移行、固定ブロードバンド接続数とファイバーカバレッジの進展、モバイルおよびブロードバンド別のARPU動向、価格プラン変更のタイミングとプロモーション強度などが含まれます。詳細な区分が一貫して開示されていない場合は、一次回答に基づく合理的な配分ルールでギャップを処理し、その後過去の構成比の安定性と照合して妥当性を確認しました。
予測にあたっては、契約者の5G比率、固定ブロードバンドの純増数、暗示されるARPU動向など、普及率と価格指標にサービス収益成長を結びつける単純な多変量回帰レイヤーに支えられたシナリオ分析を適用しました。最終的な予測パスは、業界専門家が説明した短期的な収益化の限界や予想される競争行動を反映するよう調整しました。
データ検証と更新サイクル
検証は複数回の確認を通じて行われ、モデルの出力結果を、報告されたサービス収益動向、契約者指標、主要な資本支出サイクルなどの独立した信号と比較し、不整合が承認前に確認されます。大きな差異が見られる場合は、関連する参加者に再度連絡を取り、デスクリサーチの入力を再確認して、その変化がタイミングや分類の問題ではなく実際のものであることを確認します。
報告書は年次で更新され、スペクトルの変更、主要な料率変更、事業者構造の変化など重大な事象が発生した場合には、中間的な更新が行われます。提供前には、アナリストが最新の公開開示情報を反映するための最終確認を行い、クライアントに最新の見解が提供されるようにしています。
Mordor Intelligenceのタイ通信市場規模算定と他の公表推定値との比較
タイの通信市場について異なる市場規模が示されるのは通常のことであり、これは情報源が必ずしも同じサービス範囲を測定しているわけではなく、タイミングや通貨換算の扱い方も異なるためです。差異はまた、消費者向けメディア、接続性の付加サービス、企業向けサービスのうち、どの部分を通信として計上し、どの部分を隣接するデジタル支出として扱うかにも起因します。
公表されている数値の一部は、通信サービスを有料テレビサービス収益と合算し、複数年にわたって丸めた数値に近い、より平坦な合計値を示しています。Mordor Intelligenceのモデルでは、総額は本レポートの範囲に示された通信MNOサービス項目から構築されており、有料テレビ収益の合算とは区別されているため、カテゴリを圧縮し年次の変動を平滑化した推定値よりも基準値が高く見えるのです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.04 B (2025) | |
| 業界誌A | USD 10.00 B (2025) | 通信と有料テレビの収益を合算する枠組みを採用しており、年次の丸めた稼働率で示すことが多いため、通信単独の総額を過小評価し、サービス構成の変化を目立たなくする可能性があります。 |
| 業界出版物B | USD 11.20 B (2029) | 有料テレビを含む将来年の値を報告しており、成長率は集計レベルで適用されているため、普及率とARPU動向に結びついたサービスレベルの積み上げとは異なる場合があります。 |
この差異は主に、何が計上され、その総額が予測にどのように引き継がれるかによって説明されます。範囲がサービス種別で一貫して保たれ、契約者数とARPUの信号と照合されている場合、最終的な数値は明確な要因に遡りやすくなり、将来の更新でも再現しやすくなります。


レポートで回答される主要な質問
2031年のタイ通信MNO市場規模はどのくらいになりますか?
2026年からCAGR 3.53%で拡大し、2031年までに185億7,000万USDに達すると予測されています。
最も成長が速いサービスタイプはどれですか?
IoTおよびM2Mサービスが最も高い勢いを示しており、2031年にかけてCAGR 3.72%と予測されています。
通信事業者の中で最大のシェアを持つのはどこですか?
Advanced Info Serviceが2024年末時点でモバイル収益の約49%を占めています。
スペクトルコストが阻害要因とされる理由は何ですか?
ライセンス料が通信事業者収益の16%を消費しており、農村部の5G展開資金が制限されています。
企業向けにどのような機会がありますか?
工業団地におけるプライベート5Gが自動化とAIワークロード向けの低レイテンシー接続を提供します。
観光業が収益にどのような影響を与えていますか?
eSIM観光パッケージがインバウンドローミングを促進しており、Trueは2024年第1四半期の訪問者の65%をオンボーディングしました。
最終更新日:


