
カンボジア通信MNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
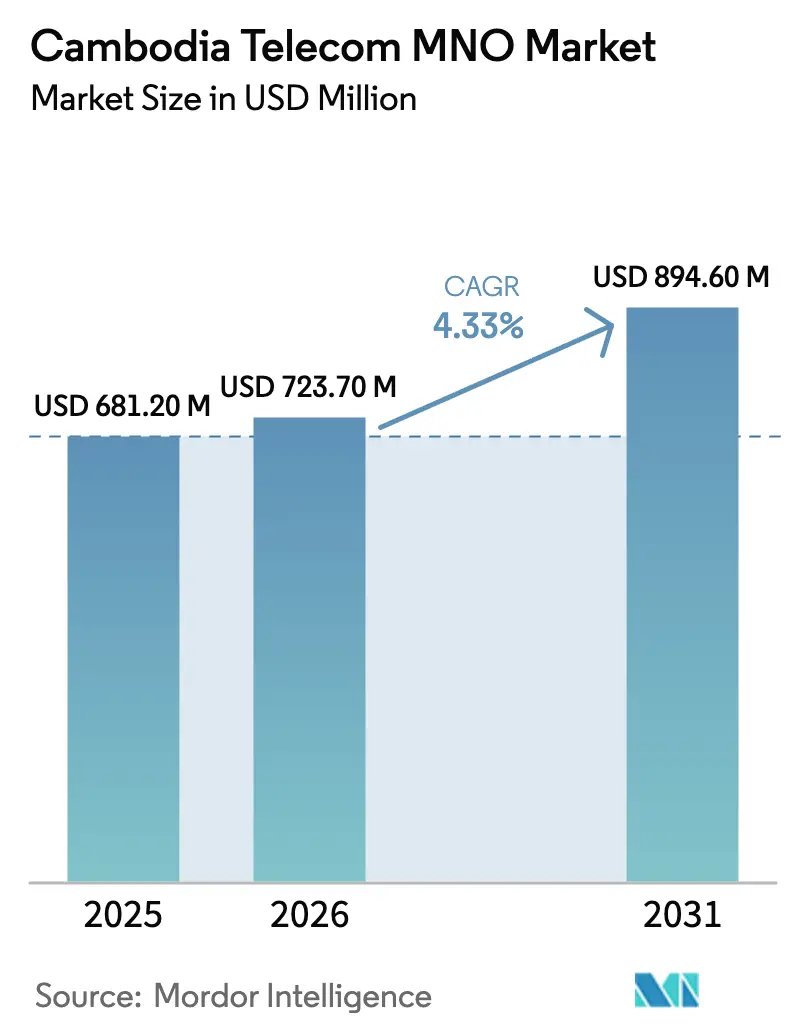
| 基準年の市場規模 (2025) | 681.20 百万米ドル |
| 市場規模 (2026) | 723.70 百万米ドル |
| 市場規模 (2031) | 894.60 百万米ドル |
| Growth Rate (2026 - 2031) | 4.33 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカンボジア通信MNO市場分析
カンボジア通信MNO市場規模は、2025年にUSD 6億8,120万、2026年にUSD 7億2,370万と予測され、2031年までにUSD 8億9,460万に達し、2026年から2031年にかけてCAGR 4.33%で成長する見込みです。事業者が商用5Gを推進し、農村部のカバレッジを拡大し、企業のデジタル化を追求する中、健全な収益拡大は戦略的変革を内包しています。ネットワーク投資は現在、3.5 GHz Cバンド、700 MHzの周波数再編、および月間モバイルデータ使用量が既に平均7.6 GBに達している状況を吸収できる高密度ファイバーバックホールに集中しています。同時に、1IDあたり5SIMの上限という規制変更により、事業者は加入者数の量的拡大から、より高付加価値なデータ、フィンテック、B2Bソリューションへの転換を余儀なくされています。3社集中の構造、絶え間ない価格プロモーション、および電力コストの上昇は、カンボジア通信MNO市場において、各事業者が早期の5G採用を差別化されたサービス階層とクロスセリング機会にいかに迅速に転換できるかに収益性がかかっていることを意味します。
主要レポートのポイント
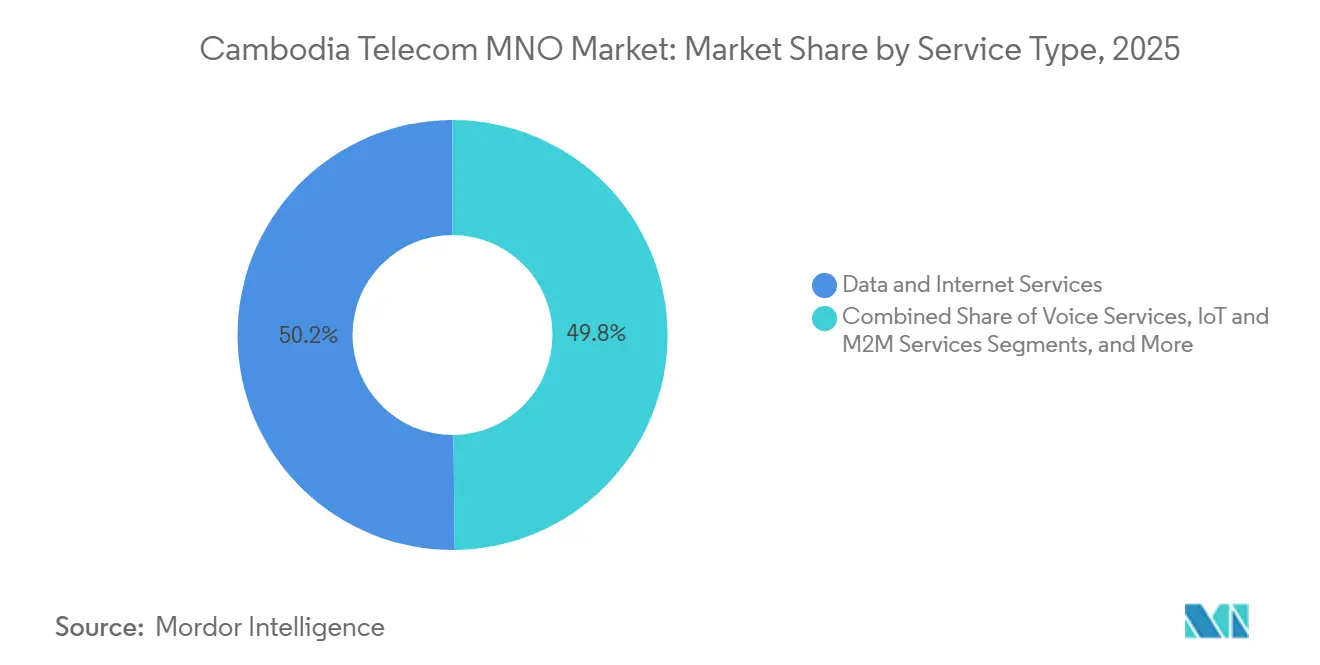
- サービスタイプ別では、データおよびインターネットサービスが2025年のカンボジア通信MNO市場シェアの50.17%を占めてトップとなり、IoTおよびM2Mサービスは2031年にかけてCAGR 4.64%で拡大する見込みです。
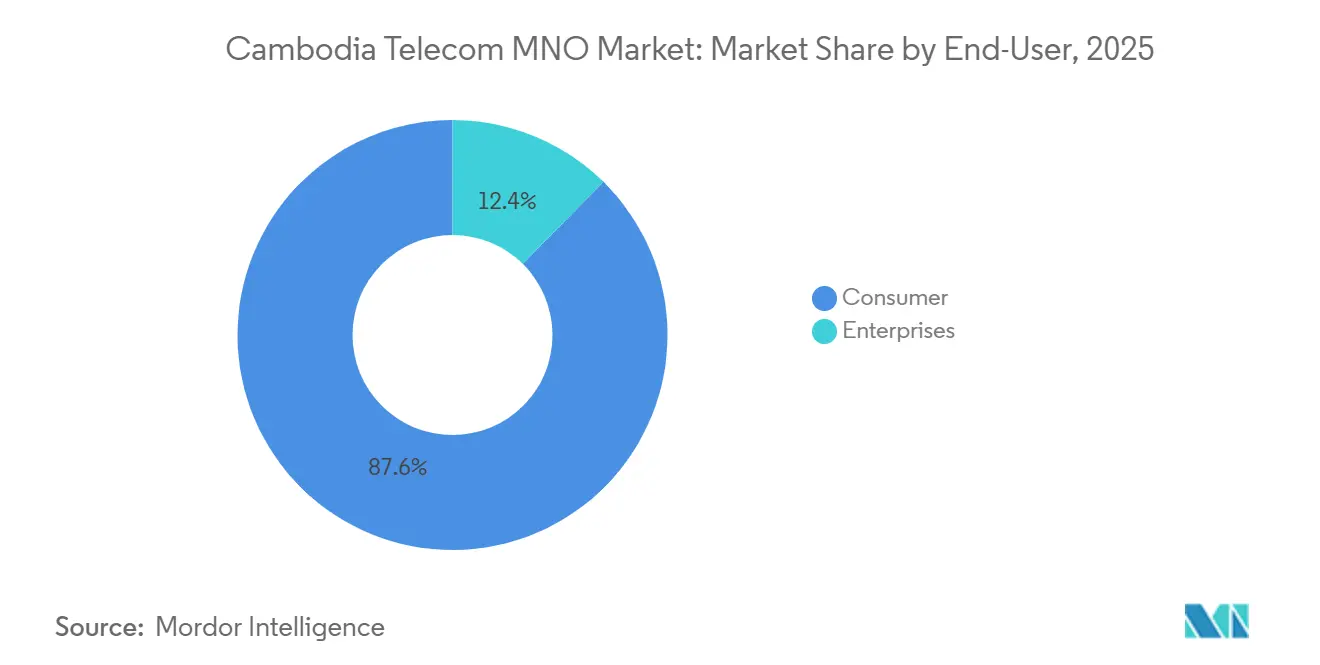
- エンドユーザー別では、消費者加入者が2025年の収益の87.62%を占め、企業向け接続は最も速い成長を遂げ、2031年にかけてCAGR 5.02%で拡大する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カンボジア通信MNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な価格のスマートフォンによって促進されるモバイルデータ消費の急速な拡大 | +1.2% | 全国、プノンペン、カンダール、シェムリアップに集中 | 短期(2年以内) |
| 4G LTEカバレッジの拡大と5Gライセンス競売の保留 | +0.9% | 全国、プノンペン、シアヌークビル、シェムリアップでの都市部優先5G展開 | 中期(2〜4年) |
| 政府デジタル経済ロードマップ2021〜2035による接続性の加速 | +0.7% | 全国、農村部および国境州に重点 | 長期(4年以上) |
| クラウドゲーミングおよびショートフォーム動画の採用拡大による高帯域幅需要の増加 | +0.6% | 都市部中心(プノンペン、シェムリアップ、バッタンバン) | 短期(2年以内) |
| 国際海底ケーブルの陸揚げによるバックホール容量の強化 | +0.5% | ゲートウェイコスト低減による全国的な恩恵 | 中期(2〜4年) |
| モバイルウォレット連携マイクロ保険バンドルの台頭によるARPUの向上 | +0.4% | 銀行口座保有率の高い都市部人口での高い普及率 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手頃な価格のスマートフォンによって促進されるモバイルデータ消費の急速な拡大
中国ブランドのUSD 50〜100の低価格4G端末がスマートフォン普及率を94%超に押し上げ、動画ストリーミングとソーシャルメディアが月平均7.6 GBのデータを消費する習慣的な用途となっています。YouTube、Facebook、TikTokの人気がトラフィック成長を急勾配に保ち、事業者は4.5Gキャリアアグリゲーションの追加、スモールセルの拡張、および本格的な5G展開に先立つ周波数再編の準備を余儀なくされています。Smart Axiataの600 Mbps LTE-Advanced Proネットワークは、競合他社が容量を追いつく前に高使用量加入者を囲い込むことを目的とした性能競争を示しています。[1]The Fast Mode、「Smart Axiata、600 Mbps 4.5Gネットワークを開始予定」、thefastmode.com しかし、無制限データパックは利益率を圧縮するため、事業者はeウォレット、動画サブスクリプション、ロイヤルティアプリをバンドルして追加支出を獲得しており、この戦術がカンボジア通信MNO市場における持続的な収益を支えています。
4G LTEカバレッジの拡大と5Gライセンス競売の保留
全国的な4Gは現在カンボジア人の92%超をカバーしていますが、2025年12月31日の商用5G正式開始は近隣諸国を追い越すための政策的な加速を示しています。郵政電気通信省はすでに3.5 GHz帯域の100 MHzを割り当て、2026年初頭に700 MHzの競売を計画しており、事業者に容量帯域とカバレッジ帯域の両方を提供しています。Smart Axiataは1ヶ月以内に21州で600以上の5Gサイトを開設し、Metfoneは全25州でハードウェア展開を完了し、競争の速度を示しています。[2]Smart Axiata、「カンボジア全土での急速な5G拡大」、smart.com.kh 早期の全国展開により、中小企業向けの固定無線アクセスおよびIoTフィールドデバイスが可能となり、カンボジア通信MNO市場の長期的成長を支える即時の収益化経路が生まれるはずです。
政府デジタル経済ロードマップ2021〜2035による接続性の加速
国家政策は現在、ユニバーサルブロードバンド、デジタル政府ポータル、電子決済を義務付けており、信頼性の高いモバイルネットワークへの基本需要を直接高めています。全公立学校での必須使用が予定されているMetfoneの学校情報システムなどのプロジェクトは、事業者を教育インフラに組み込み、消費者の解約に左右されないトラフィックを保証します。2024年に国内GDPの3倍に相当する取引を処理したカンボジア国立銀行のBakong決済レールの広範な採用は、事業者がモバイルマネーの統合を通じて活用できる大規模なeウォレットトラフィックを生み出しています。[3]カンボジア国立銀行、「Bakong決済システム統計」、nbc.gov.kh これらのプログラムが組み合わさることで、カンボジア通信MNO市場における価格圧力を緩和する安定した政策に裏付けられた収益が提供されます。
クラウドゲーミングおよびショートフォーム動画の採用拡大による高帯域幅需要の増加
インターネットユーザーの45%がビデオゲームをプレイし、TikTokはオンライン人口のほぼ半数に浸透しており、従来のダウンロード偏重ネットワークでは対応できない対称的なトラフィックスパイクを生み出しています。Smart Axiataの5Gテストはすでに100〜200 Mbpsを実現しており、リアルタイムマルチプレイヤーや4K動画に十分な速度を提供し、ゲーマーやコンテンツクリエイター向けの遅延保証付き階層プランの提供を可能にしています。Cellcardは5G対応ホーム固定無線を推進することでこの変化に対応しており、ビンジストリーミングやクラウドゲーミングセッションに安定したスループットを提供しています。遅延に敏感なエンターテインメントは、カンボジア通信MNO市場において品質の差別化要因と新たな収益層の両方となっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MNO間の価格競争の激化による利益率の圧縮 | -0.8% | 全国、プノンペンおよびその他の都市部で最も顕著 | 短期(2年以内) |
| 農村部の展開コストの高さと低所得基盤 | -0.6% | 遠隔州(ラタナキリ、モンドルキリ、プレアヴィヒア、ストゥントレン) | 中期(2〜4年) |
| ファイバーバックホールの不足による容量ボトルネック | -0.4% | 準都市部および深部農村地区 | 短期(2年以内) |
| アクティブシェアリングに関する規制の不確実性による5Gスモールセルの遅延 | -0.3% | 屋内マイクロサイトが必要な高密度都市ゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
MNO間の価格競争の激化による利益率の圧縮
アクティブSIM数が国内人口を30%超過しており、加入者の成長が停滞し、事業者は料金を引き下げ、プロモーション用無制限データオファーを発行せざるを得ない状況です。そのため、カンボジア通信MNO市場においてデータ総量が増加する一方でARPUは低下しており、EBITDAを侵食するミスマッチが生じています。2024年第4四半期のCellcardの前年比7%の収益減少と、それに伴う固定無線への戦略転換はこの圧迫を浮き彫りにしています。[4]Khmer Times、「2024年第4四半期のCellcard ホームWi-Fi成長」、khmertimeskh.com 2025年に導入された1IDあたり5SIMルールはマルチSIMの囲い込みを排除し、事業者が割引ではなく体験とデジタルバンドルを通じた真のエンゲージメントを追求することを強いましたが、同時に各維持ユーザーをめぐる競争を激化させました。
農村部の展開コストの高さと低所得基盤
人口の少ない州では、電力とバックホールを除いても1基の鉄塔に最大USD 15万のコストがかかる一方、農村部のユーザー1人あたりの収益は月USD 3を超えることはほとんどなく、回収期間が10年を超えることになります。[5]Phnom Penh Post、「農村部の鉄塔経済が事業者を悩ませる」、phnompenhpost.com Smart Axiataの太陽光発電eNodeBの使用は運用コストを削減しますが、設備投資コストを増加させ、広範なカバレッジを補助できるのは潤沢な財務基盤または国家支援を持つ事業者のみです。十分な資金を持つユニバーサルサービス基金の不在は、民間資本がほとんどの義務を負担しなければならないことを意味します。その結果、カンボジア通信MNO市場において農村部の建設は収益エンジンではなく、やむを得ない規制上の要件にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:新興IoTの上昇余地を伴うデータのリーダーシップ
データおよびインターネットサービスは2025年のカンボジア通信MNO市場シェアの50.17%を占め、モバイルファーストのブラウジング、OTT動画、ソーシャルメディアに支えられた優位性を確立しています。5Gが稼働すると、早期採用者が一貫した100 Mbps超のダウンリンクを必要とする高精細ストリームやクラウドアプリケーションを消費するようになり、データサービスに関連するカンボジア通信MNO市場規模はさらに拡大しました。ユーザーの93.9%がインターネットメッセージングプラットフォームに依存しているため、音声およびSMS収益は引き続き縮小しています。これに対応して、事業者はエンゲージメントを維持しながら顧客をプレミアム動画やゲームパスに誘導するため、データバンドル内にオンネットVoIPの無制限利用をパッケージ化しています。MetfoneのTV360やSmart AxiataのSmartNas TVなどのペイTVアプリは、エンターテインメントをモバイル料金に結びつけることで粘着性を高め、世帯をより広いカンボジア通信MNO市場エコシステムに囲い込んでいます。
IoTおよびM2M回線は依然として一桁台前半の貢献にとどまっていますが、市場全体を年間約0.3パーセントポイント上回るペースで成長すると予測されています。バッタンバンおよびプレアヴィヒアでの農業センサーパイロットは、NB-IoTオーバーレイが既存の4Gフットプリントに乗り、土壌水分や害虫状況を監視する方法を示しています。プノンペンの都市当局は携帯電話接続の交通カメラとスマート照明の試験を行っており、電力会社はモバイルウォレットを通じて自動チャージするプリペイドスマートメーターをテストしています。成功は、事業者がクラウドダッシュボード、フィールドサポート、予測分析をバンドルし、単純な接続をフルマネージドサービススタックに転換できるかどうかにかかっています。これらのバンドルオファーが拡大するにつれ、企業収益ストリームに関連するカンボジア通信MNO市場規模が拡大します。


エンドユーザー別:消費者の飽和の中での企業モメンタム
消費者は2025年のカンボジア通信MNO市場収益の87.62%を依然として供給していますが、価格競争と飽和した普及率が上昇余地を制限しています。そのため事業者は、より高速を保証し、音楽と動画をバンドルし、小売バウチャーに交換可能なロイヤルティポイントを付与するプレミアム5Gポストペイドをアップセルし、カンボジア通信MNO市場内での差別化を維持しています。2024年第4四半期にCellcard ホームWi-Fiの収益が48%急増したことに代表される固定無線アクセスの急増は、事業者がISPに向けられていた追加支出を獲得するために家庭用ブロードバンドに参入していることを示しています。
企業クライアントはベースの12.38%に過ぎませんが、CAGR 5.02%で最も速い価値拡大をもたらすと予測されています。Smart AxiataとHuaweiが締結した覚書は5Gプライベートネットワーク、SD-WAN、クラウドをカバーし、カンボジアのメーカーや銀行にインダストリー4.0へのターンキーパスを提供しています。Metfoneの政府向け学習プラットフォームは、公共部門のIT予算にモバイル回線をさらに組み込んでいます。企業はサービスレベル契約とマネージドサイバーセキュリティを含む複数年契約を締結するため、EBITDAマージンは大量消費者トラフィックよりも高い傾向があり、設備投資に追いつくことが困難になる可能性があるカンボジア通信MNO市場規模のバランスを取っています。
地理的分析
プノンペンは事業者の経済を支え、Smart Axiataの最初の商用5Gサイト600件のうち400件以上を擁し、富裕層世帯、企業本社、政府機関のおかげで最高のARPUを生み出しています。カンダール州は首都から広がる工業団地の恩恵を受けており、事業者はリアルタイムの生産データリンクを必要とする工場に対応するため、連続した5Gセルを展開しています。シェムリアップは規模は小さいものの、観光業が予約、決済、ライブ動画プロモーションに高帯域幅Wi-Fiを必要とするため、高密度カバレッジが正当化されます。シアヌークビルの海港と周辺の経済特区は中国からの投資を引き付け、企業向けファイバーリンクを促進しており、バッタンバンの農業主導経済は信頼性の高い中帯域LTEバックホールを必要とする精密農業IoTを採用しています。
主要5州を超えると、カバレッジはまばらになります。Metfoneは農村部の展開をリードし、国境地帯や島嶼部に500基以上の鉄塔を建設した後、人口カバレッジ98%を主張しており、この戦略はViettelの軍事的背景と長期的な投資視野によって可能となっています。CellcardとSmart Axiataは農村部のフットプリントを拡大しているものの、優れたリターンプロファイルを理由に、まず都市部の4G高密度化と都市部5G展開に設備投資を集中させています。しかし、デジタル経済ロードマップはすべての事業者に対してサービス不足地区の展開スケジュールの提出を義務付けており、農村部のカバレッジは即時の収益性がない場合でもコンプライアンス事項であり続けています。
国境を越えた回廊は、カンボジア通信MNO市場の未開拓の拡張領域を表しています。Metfoneのベトナムおよびラオスとのインドシナゼロローミング提案は、出稼ぎ労働者にシームレスな音声とデータを提供し、Smart Axiataのタイ・AISとのローミングハブは同様の旅行者をターゲットにしています。シアヌークビルへの海底ケーブルの陸揚げは国際帯域幅を追加し、トランジット価格を引き下げ、全国の小売マージンを改善しています。これらの地理的ベクターを総合すると、事業者は予測期間を通じてARPUの増分に合わせてネットワーク支出を調整しながら、都市から農村、国内から国境を越えた階層構造を深化させることが示唆されます。
規制環境
カンボジアの通信セクターは、政策面を郵電省(MPTC)が、規制および市場監督をカンボジア電気通信規制庁(TRC)が担当している。政策の方向性は、カンボジアデジタル経済社会政策枠組み2021-2035やカンボジアデジタル政府政策2022-2035といった国家デジタル計画と連動しており、2026年初頭前後の商用5Gサービス開始は、次世代モバイルネットワークに対する国の重点姿勢を一層強めた。
2026年、規制当局は端末およびカスタマー保護に関して、より厳格で標準化されたコンプライアンスへと動いた。2026年4月23日、MPTCとTRCは通信機器の技術標準および型式承認・適合性評価枠組みを対象とする草案プラカスに関する公開協議を開始し、意見提出期限は2026年5月25日とされた。この草案では、リスクベースの機器分類が導入され、外国メーカーはTRC認証を受けた現地資格代理人を通じて対応することが求められる。MPTCとTRCはまた、2026年7月6日から7日にかけて(EU・ドイツGATEプロジェクトと共同で)ワークショップを開催し、消費者保護に関する草案プラカスの策定を進めており、5Gおよびデジタルサービスの拡大に伴い、サービスの透明性とユーザー保護への注力がさらに強まっていることを示している。
競争環境
Metfone、Smart Axiata、Cellcardの3社が加入者の95%超を占めていますが、各社がスペクトラム、バックホール、サービスエコシステムへの投資で競い合う中、競争は依然として激しい状況です。Metfoneは約40,000 kmのファイバーと6,000基の鉄塔を活用して人口カバレッジ98%を訴求し、競合他社に匹敵しない全国的なプレゼンスを強化しています。Smart Axiataはスピードで対抗し、2024年に475のLTEサイトを追加し、2025年にCIMB銀行カンボジアからUSD 5,000万の融資枠を確保し、30日以内に600の5Gセルを稼働させ、迅速な展開を差別化ポイントとしています。Cellcardは収益性カードを切り、2025年初頭に厳格なコスト管理で利益を倍増させ、NokiaとのXGS-PONファイバーを推進し、5G対応ホームパッケージを拡大し、コンバージェンスの挑戦者として自社を位置付けています。
サプライヤーのダイナミクスも変化しています。HuaweiはSmart Axiataの5Gネットワークの多くを装備していますが、日本の大手NTTドコモとNECが地政学的リスクのバランスを取る代替RAN(無線アクセスネットワーク)ソリューションを提供するためのテストネットワークを開始しています。独立系タワー会社のEDOTCOはMetfoneと500の共有サイトを展開する計画に署名しており、重複コストを削減する可能性があります。3社すべてがGSMAオープンゲートウェイAPIプログラムに参加し、キャリア課金やデバイス認証などのネットワーク機能を開発者に開放しており、コア接続マージンが縮小する中でもサードパーティサービス収益を生み出すことを目的としています。これらの戦略が合わさって、資本集約度は高いものの新たな収益化モデルが生まれつつあるカンボジア通信MNO市場を定義しています。
カンボジア通信MNO産業リーダー
Metfone (Viettel (Cambodia) Pte. Ltd.)
Smart Axiata Co., Ltd.
Cellcard (CamGSM Co., Ltd.)
Cootel (Xinwei (Cambodia) Telecom Co. Ltd.)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2026年初頭の商用5G提供開始により、価格主導型のモバイルブロードバンドを超えたマネタイズの近い将来の余地が生まれ、特に固定無線アクセス(FWA)と企業向け接続分野において顕著である。基地局展開のペースは新たな料金階層や利用形態の基盤となっており、Smart Axiataは2026年4月までに21州で750の5G基地局を展開したと報告し、Cellcardは2026年5月時点で500以上の5G基地局への拡大を発表するとともに、近い将来のさらなる規模拡大目標を示した。月間モバイルデータ利用量が平均7.6GBに達している中、事業者はデータ無制限プランの値引き競争から、ゲームや動画などの差別化された体験、およびコンテンツやフィンテックと連携した複数プロダクトのバンドルへと移行する余地を持っている。
企業および公共部門のデジタル化プログラムも、マネージドサービス、プライベートネットワーキング、IoTに対する需要を拡大している。政府のデジタル経済ロードマップおよびデジタル政府アジェンダは、単体のSIM販売ではなく、モバイル事業者が教育、電子決済、フィールドIoTなどのプラットフォームと接続をパッケージ化して提供する形態を後押ししている。同時に、GSMA Open GatewayイニシアチブおよびCAMARA API(本人確認や不正検知を含む)は、開発者向けネットワーク機能への道を開き、事業者はこれをB2B向けサービスに組み込むことができる。これは、1IDあたり5SIMまでという規制および激しい競争環境の中で意味を持つ動きである。
最近の業界動向
- 2026年5月:Cellcard(CamGSM Co., Ltd.)500基以上の5G基地局(BTS)を展開し、2026年7月末までに1,000拠点を超えることを目標としている。500基以上の5G BTS展開により、カンボジアの5Gカバレッジが拡大し、地方および企業向けセグメントでの競争的地位が強化される。急速な展開は、主要顧客層全体における5G対応サービスのネットワーク容量拡大とサービス差別化を後押しする。
- 2026年5月:Smart Axiata Co., Ltd.Canadia Groupとの間で、Canadiaの事業ポートフォリオ全体のデジタル変革を推進する覚書を締結。この覚書は、CanadiaのクライアントとSmart Axiataのデジタルサービスを統合することで、企業向けICTエコシステムの発展を推進する。この協業は、Canadiaの顧客基盤における5Gおよびデジタルサービスのクロスセルを通じて、B2B収益を押し上げる可能性がある。
- 2026年3月:Smart Axiata Co., Ltd.Grabとの間で、デジタルサービスおよびモビリティソリューションの検討に関する覚書を締結。この協業は、エコシステム型パートナーシップを通じて、従来の接続サービスを超えたマネタイズの手段を拡大する。この提携は、Smart Axiataのモビリティおよびデジタルサービスへの展開範囲を広げ、新たな収益源と顧客価値の向上を生み出す可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、市場はカンボジアにおいてモバイル通信事業者が生み出す通信サービス収益を対象とし、音声、メッセージング、モバイルデータおよびインターネットアクセス、並びに接続に関連する事業者主導のデジタルサービスを含む。
対象範囲外:事業者のサービス収益項目に含まれない隣接ICT支出(単体のITサービスやハードウェア販売など)は除外される。
セグメンテーション概要
- 通信総収益とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス、その他のサービスタイプ)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず公式統計および政策文書を用いてカンボジア通信市場のベースラインを構築することから始まる。これらは再現性のある需要指標を提供するためである。参照した公開情報源には、カンボジア電気通信規制庁の発表、郵電省の公表資料、ITU指標、世界銀行のデータシリーズ、および入手可能な場合の事業者のライセンスおよびスペクトラム更新情報などが含まれる。
これらの情報源から、契約者数、インターネット普及率、ネットワーク展開の節目、サービス収益の方向性を検証するための業界手数料や規制関連の負担金といったインプットを収集する。また、料金戦略の変化、基地局の増設、4Gから5Gへの移行時期に関する事業者の発表や現地の経済メディアも確認する。企業の財務項目が直接公表されていない場合には、企業財務を扱う有料サブスクリプションおよび別途の特許データベースを選択的に用いて、所有構造の背景情報を補完し、技術動向を追跡した。上記のデスクリサーチのソースリストは例示的なものであり、データの相互確認や前提条件の明確化のために、追加の公開資料も使用された。
一次インタビューおよび調査
カンボジアの通信幹部、機能責任者、マネージャーへのインタビューおよび調査を用いて、価格設定、加入者活動、データ需要、企業利用、投資に関する前提を検証する。回答は、公開されている収益データのギャップを埋め、二次指標を検証し、最終的な市場推計をトライアンギュレーションするのに役立つ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 経営幹部(CXO):16% |
| 中位層:47% | 部門・ユニットリーダー:29% |
| 中小プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、事業者の活動指標、契約者基盤、および典型的な1人当たり収益パターンからサービス収益プールを再構築するトップダウン方式で構築され、インタビューによって検証されている。その後、選択的なボトムアップ検証が用いられ、サンプル化されたバンドル価格、プランタイプ別の推定アクティブユーザー数、チャージおよびデータパックの組み合わせに関する流通側のフィードバックなどが含まれ、単一の指標が過大に見える場合には合計値の調整に役立てられる。
モデルで用いられる主要なインプットには、モバイル契約者基盤とマルチSIM利用の強度、モバイルインターネット利用者数の増加、スマートフォンおよびデータ利用の動向、音声からデータへの収益移行の割合、プレミアムパック採用に影響を与える4Gアップグレードおよび初期の5G展開のペースが含まれる。予測にあたっては、価格競争圧力とデータ需要の成長を軸にシナリオ分析が適用され、各シナリオはARPUの方向性、ネットワーク投資サイクル、企業向け接続の導入状況に関するインタビューでの一致した見解に紐づけられている。ボトムアップによる相互確認が同程度の信頼度で小規模な州を網羅できない場合には、保守的な範囲を適用してギャップに対応し、その後、想定されるARPUを独立した普及率および利用指標と再検証する。
データ検証と更新サイクル
出力結果は、単一のデータセットだけでなく、複数の指標を横断したトライアンギュレーションによって検証され、最終的な数値が現地市場の実態と整合するようにしている。前年比成長率、想定ARPU、想定される収益構成比の分解に関して分散チェックを行い、外れ値については出典に関する注記とフォローアップの質問とともに再確認する。
確定前に、モデルおよび前提条件は複数段階のアナリストレビューを経て、計算ロジック、単位、通貨換算のタイミングの整合性が確認される。レポートは年次で更新され、主要な料金変更、新たなスペクトラム割当、SIM数や利用状況に影響する規制変化などの重要な事象が発生した場合には、随時更新が行われる。納品直前には、アナリストが主要指標について改めて確認を行い、クライアントに最新の見解を提供する。
他の公表推計値と比較したMordor Intelligenceのカンボジア通信市場規模
カンボジア通信市場の公表市場規模は、各発行元が通信収益として何をカウントするかを定義し、価格や利用動向を予測するために異なるインプットを用いるため、異なって見える場合がある。この差は、通常、その調査が事業者のサービス収益のみを測定しているのか、あるいはより広範なデジタルサービス、端末、非事業者系の接続プロバイダーも混在させているのかによって生じる。
端末機器の販売はMordor Intelligenceの対象範囲外であり、これが、当社の数値が通信事業者の収益とスマートフォンの小売価値や無関係なICT項目を組み合わせた推計値よりも低くなる理由の一つである。また、5Gによる積極的なARPU拡大を前提とする情報源や、マルチSIM行動が正規化されず契約者基盤が固有ユーザーとして扱われている場合にも差異が生じる。最後に、通貨換算の時点や更新頻度の違いにより、現地通貨での傾向が似ている場合でも、報告される米ドル値が変動しうるため、タイミングも重要な要因となる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.72 B (2026) | |
| 業界団体A | USD 0.95 B (2026) | 事業者のサービス収益をより広範なICTおよび端末価値と混合させることが多く、プランレベルでの整合的な相互確認を伴わずに、急速な5Gマネタイズによる高めのARPU上昇を前提とする場合がある。 |
| 地域コンサルティング企業B | USD 0.61 B (2026) | 報告された契約者総数と保守的な価格設定に大きく依拠することで、非公式なマルチSIM利用やデータ追加購入を過小に評価する可能性があり、これにより契約1件当たりの想定サービス収益が低下する。 |
この差異を見ると、その大部分は契約者数の成長方向に関する見解の相違ではなく、何をカウントするか、そしてARPUをどのように予測するかによって説明される。当社のアプローチは、明確なサービス収益プールに対して追跡可能な形を保ちつつ、価格および利用状況の検証によって精査されており、これにより最終的な数値は年ごとに再現・更新しやすい実用的なものとなっている。


レポートで回答される主要な質問
カンボジア通信MNO市場の現在の金額規模はどのくらいですか?
2026年にUSD 7億2,000万であり、2031年までにUSD 8億9,000万に達すると予測されています。
カンボジアのモバイル事業者の予測成長率はどのくらいですか?
総収益は2026年から2031年にかけてCAGR 4.33%で増加する見込みです。
どのサービスカテゴリーが事業者収益の大部分を生み出していますか?
データおよびインターネットサービスがモバイルネットワーク事業者の総売上高の50%強を占めています。
企業向け接続はどのくらいの速さで成長しますか?
企業が5G、SD-WAN、IoTを採用するにつれ、企業収益ストリームはCAGR 5.02%で拡大すると予測されています。
主要プレイヤーは誰ですか?
Metfone、Smart Axiata、Cellcardが全国の加入者の95%超を占めています。
農村部のネットワーク拡大を制限する課題は何ですか?
鉄塔1基あたりの高い設備投資コスト、低いユーザー収入、ファイバーバックホールの不足が回収期間を10年超に延ばしています。
最終更新日:


