
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
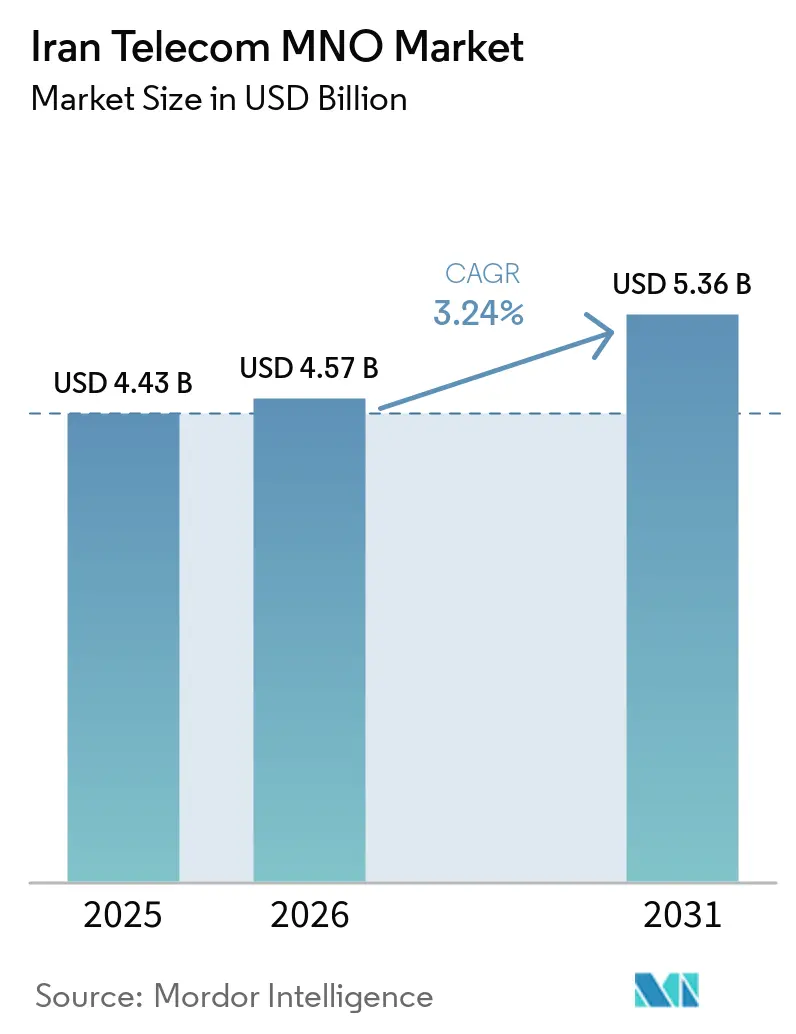
| 基準年の市場規模 (2025) | 4.43 十億米ドル |
| 市場規模 (2026) | 4.57 十億米ドル |
| 市場規模 (2031) | 5.36 十億米ドル |
| 成長率 (2026 - 2031) | 3.24 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるイランテレコムMNO市場分析
イランテレコムMNO市場規模は、2025年に4.43 ビリオン 米ドル、2026年に4.57 ビリオン 米ドルと予測され、2031年までに5.36 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 3.24%で成長する見込みです。加入者数の観点では、市場は2025年に1億5,161万加入者と評価され、2026年の1億5,731万加入者から2031年には1億8,919万加入者へと、予測期間(2026年〜2031年)においてCAGR 3.76%で成長すると予測されています。この着実な成長軌跡は、機器輸入や海外パートナーシップを制限する制裁措置にもかかわらず、通信事業者が収益を維持している状況を示しています。国家情報ネットワークをはじめとする国内インフラプログラムは、現在ほとんどのトラフィックを国内で処理し、トランジットコストを低減しています。[1] 2,000万世帯を対象とした政府の光ファイバー・ツー・ザ・ホーム補助金は、リアル通貨の変動が設備投資費用を押し上げる中でも、ブロードバンド需要を刺激しています。モバイルインターネット普及率は2024年に109%を超えており、成長は新規加入者の獲得りも、高付加価値データ、IoT、および法人向けサービスにかかっています。通信事業者はまた、国内動画ストリーミング、クラウドホスティング、およびスーパーアプリとのパートナーシップを通じて収益の勢いを高め、顧客エンゲージメントを深めています。
主要レポートの要点
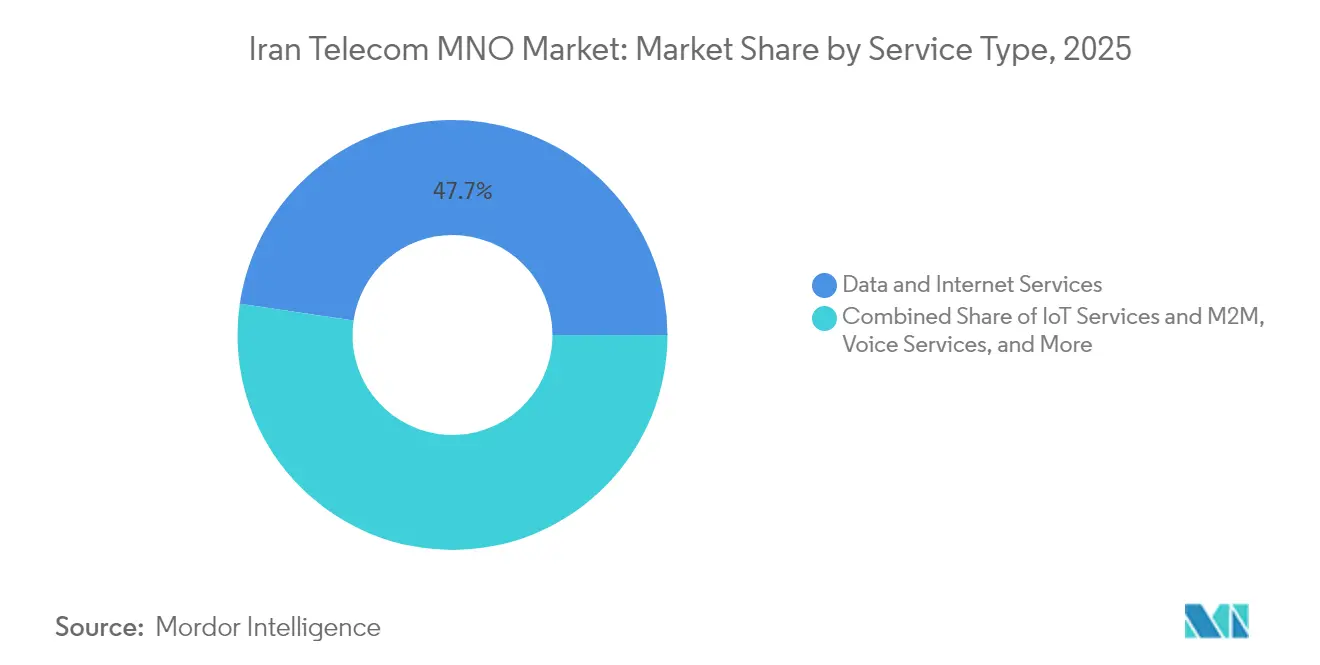
- サービスタイプ別では、データおよびインターネットサービスが2025年のイランテレコムMNO市場シェアの47.68%を占め首位となりました。IoTおよびM2Mサービスは2031年にかけてCAGR3.35%で拡大する見込みです。
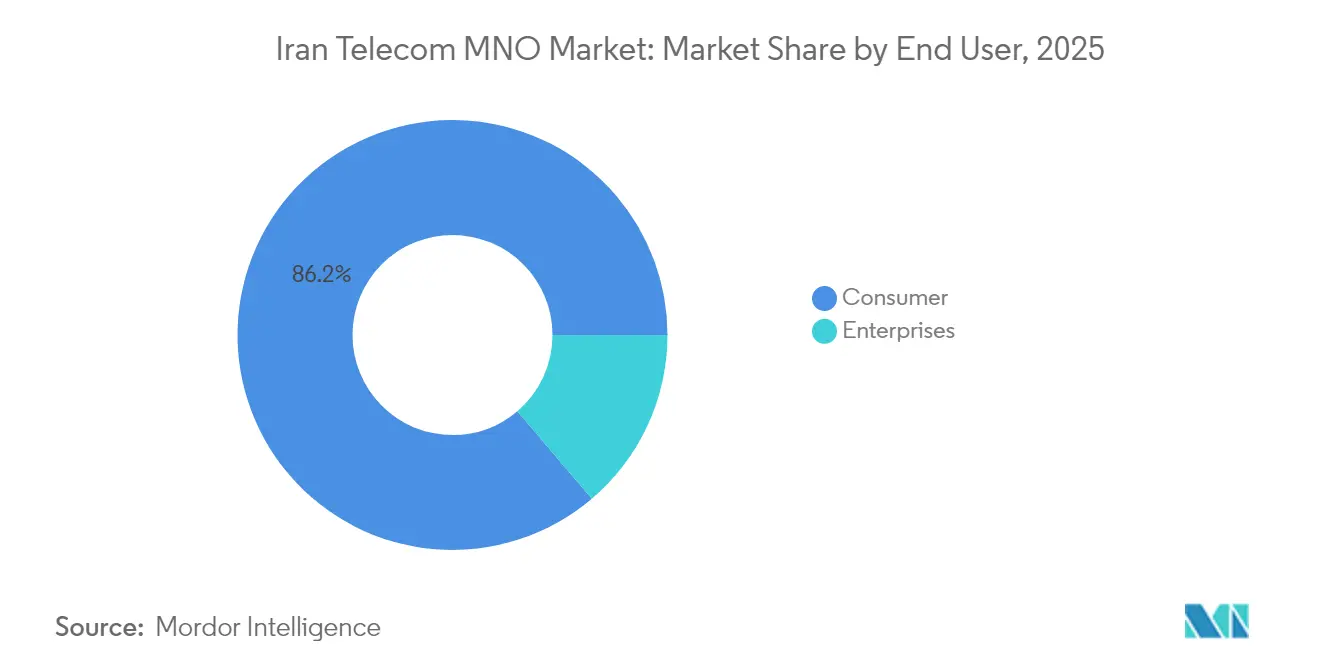
- エンドユーザー別では、消費者セグメントが2025年のイランテレコムMNO市場規模の86.22%のシェアを占め、企業向けサービスは2031年にかけてCAGR3.95%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gスペクトルの加速 | +0.8% | テヘラン、イスファハン、マシュハドで早期利益を得る全国規模 | 中期(2〜4年) |
| 政府支援によるFTTH補助金スキーム | +0.6% | 全国規模、農村部および未整備地域を優先 | 長期(4年以上) |
| 国内動画ストリーミングの急成長 | +0.4% | 全国規模、都市部に集中 | 短期(2年以内) |
| 制裁を起因とした国内クラウド構築 | +0.5% | 全国規模、主要都市の企業向けに集中 | 中期(2〜4年) |
| 石油・ガス監視におけるIoTの普及 | +0.3% | フーゼスターンおよび沖合油田 | 長期(4年以上) |
| フィンテック(FinTech)スーパーアプリとのパートナーシップ | +0.2% | 全国規模、都市部での普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gスペクトルの加速
通信省は2025年初頭に3,600 MHzおよび3,700 MHzの帯域を割り当て、5G技術への移行を遅らせていた規制上のハードルを解消しました。[2]米国の制裁により欧州サプライヤーが参入できないため、中国ベンダーが現在ほとんどの無線アクセス機器を供給しています。これらの統合されたハードウェア・ソフトウェアスタックは、展開タイムラインを短縮し、調達コストを削減し、通信事業者が2025年3月までにテヘラン、イスファハン、マシュハドで5Gを稼働させることを可能にしました。第一フェーズの普及は2,000万ユーザーを対象としており、石油・ガス・製造業における企業向けユースケースがプレミアム料金を正当化しています。早期採用者は産業用モニタリングおよび高解像度映像のための低レイテンシーの恩恵を受け、一方で通信事業者は飽和した4Gセグメントにおける価格競争を緩和する差別化された価値提案を得ています。パイロットゾーンの成功が、現在2027年までの完了が予定されている全国展開計画を導くでしょう。
政府支援によるFTTH補助金スキーム
21億USD(約50兆リアル)の補助金プログラムにより、世帯の設置費用が350万トマン(約70USD)から中所得加入者が負担できる水準まで引き下げられます。[3]少なくとも20世帯がある村の98%以上がすでに高速アクセスを有しており、農村部のブロードバンド普及率において地域の複数の同業他国に先行しています。補助金付きファイバーは、平均収益(ARPU)を押し上げるプレミアムデータバンドル、オンラインゲーム、OTT(オーバー・ザ・トップ)テレビサービスの利用促進を促します。通信事業者はまた、国内データセンターを構築するクラウドプロバイダーへのホールセールのダークファイバーリースを通じて収益化しています。このプログラムは、機密トラフィックを国内でルーティングするという国家情報ネットワークの目標と連携しており、それにより希少な国際帯域幅を節約し、通信事業者のピアリングコストを削減しています。
国内動画ストリーミングの急成長
Netflixなどのグローバルプラットフォームへの制限が、FilmoやNamavaなどのローカルサービスへの需要を誘導しており、これらの合計有料ユーザー数は2024年に1,400万人を超えました。MTN Irancellは現在、国内動画カタログへの無制限アクセスを高速データプランにバンドルし、コンテンツ主導の顧客ロイヤルティを高めてチャーンを低減しています。ローカルホスティングによりトラフィックがイラン国内に留まるため、国際トランジット費用が削減され、輻輳したゲートウェイへの圧力が緩和されます。広告主が国内プラットフォームのオーディエンスを追随することで、通信事業者はターゲット動画広告挿入を通じた追加収益を得ています。コンテンツパートナーシップモデルは、権利保有者が主権デジタルエコシステム内でより高い収益化の可能性を見出すにつれて拡大するでしょう。
制裁を起因とした国内クラウド構築
AWS、Azure、Googleクラウドから Abr Arvanなどの国内プロバイダーに移行した企業により、2024年の国内IaaS(インフラストラクチャー・アズ・ア・サービス)需要は前年比46%増加しました。通信事業者は、企業顧客がデータレジデンシーコンプライアンスに必要とするセキュアなファイバークロスコネクト、専用回線、およびマネージドセキュリティレイヤーを提供しています。信頼性が最優先されるため、企業はより高い国内価格を受け入れ、消費者ビジネスがコモディティ化する中でも通信事業者にマージン拡大の希少な機会を提供しています。テヘラン、コム、タブリーズの新しいデータセンターは、余剰ネットワーク容量を吸収するホールセールバックホール需要を生み出しています。クラウドシフトはまた、大量取引契約を固定化し、価格に敏感なプリペイドモバイルセグメントに対するリスクヘッジを通信事業者に提供しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ネットワーク輸入に対する米国制裁 | -0.7% | 全国 | 長期(4年以上) |
| 設備投資(CAPEX)コストを押し上げるリアルの変動 | -0.5% | 全国 | 中期(2〜4年) |
| 高いエネルギーコストと送電網の停電 | -0.3% | 工業地帯 | 短期(2年以内) |
| 国際音声のOTTによるカニバリゼーション | -0.2% | 都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ネットワーク輸入に対する米国制裁
広範な米国輸出規制が引き続き、エリクソン、ノキア、シスコのイランの通信事業者への重要機器の出荷を禁止しています。通信事業者は、製品ロードマップが必ずしも西側標準と一致しない中国サプライヤーに依存しており、相互運用性が低下しマルチベンダー最適化が複雑化しています。スペアパーツのリードタイムは数ヶ月に及ぶため、機器障害後にサービス品質が低下するリスクが高まっています。金融制裁はまた、外国株主への配当を凍結しており、MTNグループは2018年以降10億USDの送還ができず、再投資の柔軟性が制限されています。これらの要因が合わさって、5Gおよびファイバー構築の回収期間を延長し、ネットワーク近代化のペースを抑制しています。
設備投資(CAPEX)コストを押し上げるリアルの変動
リアルは2023年から2024年にかけて米ドルに対して30%以上の価値を失い、輸入無線機器、サーバー、光学モジュールの価格を押し上げました。予算の不確実性により、通信事業者はより短いサイクルでベンダー契約を再交渉し、より多くのスペアパーツの在庫を保持せざるを得ません。手持ち資金が少ない小規模通信事業者はアップグレードを先送りにし、2大通信事業者への加入者移行を加速させる品質格差のリスクを抱えています。通貨変動はまた、急速な価値下落にリターンがさらされる外国投資家を阻害し、5Gの規模拡大を加速し得る外部資本を制限しています。リスクを軽減するために、通信事業者はより多くのコンポーネントを国内調達することでヘッジを図っていますが、国内製造能力はパッシブインフラと低価格端末に限られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データサービスが成長を支え、IoTが加速データおよびインターネットサービスは、2025年のイランテレコムMNO市場シェアの47.68%を占め、堅調な利用成長により通信事業者の収益源の中心的な柱として位置づけられています。データプランに関連するイランテレコムMNO市場規模は、動画ストリーミング、モバイルゲーミング、テレワークが帯域幅需要を持続させることで、2031年にかけてCAGR3.05%で成長すると予測されています。通信事業者は国内コンテンツプラットフォームへのゼロレート(無料)アクセスをバンドルし、より高いギガバイト単価と知覚価値のバランスを取っています。より大きなデータパッケージへのシフトは、OTTの圧力の下で続く音声およびSMS収益の緩やかな侵食を相殺しています。リッチメディアに対する消費者の需要はまた、イラン国内に設置されたコンテンツデリバリーネットワーク(CDN)への投資を促進し、エンドユーザーのレイテンシーを改善するとともに通信事業者のピアリングコストを削減しています。
IoTおよびM2M収益は小さな基盤からCAGR3.35%で成長し、最も急速に拡大するサービスカテゴリーとなっています。石油・ガス事業者は、フーゼスターンの坑口およびパイプラインにセンサーネットワークを展開し、超信頼性接続を必要とするNB-IoTリンクを経由してテレメトリーを送信しています。2024年のハテフ衛星およびケイハン衛星の打ち上げにより、遠隔地の砂漠や沖合プラットフォームへのナローバンドカバレッジが提供され、通信事業者がハイブリッドの地上・衛星ソリューションをパッケージ化できるようになっています。テヘラン、マシュハド、シーラーズの自治体は、価値の実証後に全国規模で拡張できるスマートパーキングおよび信号機プロジェクトをパイロット実施しています。IoTは現在のセクター収益の5%未満しか生み出していませんが、高い粗利益率と複数年契約により、ARPUの安定性における戦略的重要性は群を抜いています。通信事業者は差別化要因として独自のIoT管理ポータルおよびサイバーセキュリティレイヤーを開発しており、純粋な接続プロバイダーからマネージドサービスパートナーへの移行を強化しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
大規模な消費者基盤が企業向けの野望を支える消費者セグメントは2025年収益の86.22%を占め、イランの109%のモバイル普及率と堅調なスマートフォン買い替えサイクルを反映しています。継続的なファイバー補助金は、IPTV(インターネット・プロトコル・テレビ)、クラウドゲーミング、スマートホームセキュリティフィードを含む固定・モバイルコンバージェンスバンドルの上限を引き上げています。段階的な無制限プランにより、通信事業者はプリセットの閾値を超えた速度スロットリングでネットワーク輻輳を制限しながら、ヘビービデオユーザーを収益化しています。競合差別化は現在、電子ウォレット、ライドヘイリング連携、独占ドラマシリーズなどの付加価値アプリに集中しています。番号ポータビリティの採用率が低いためチャーンは穏やかに留まっていますが、Rightelはデジタル専用のオンボーディングと若者向けブランディングを活用して都市部のプリペイドユーザーを引き付けています。
企業向けサービスは絶対値では小さいものの、2031年にかけてCAGR3.95%で成長し、消費者側を上回り、イランテレコムMNO産業のブレンドARPUを押し上げています。銀行、保険会社、決済処理業者は、モバイル従業員向けにセキュアなプライベートAPNを必要としており、これはマスマーケットプランの1SIMあたりの収益の2倍を要求するニッチ市場です。イスファハンのメーカーは、機械視覚カメラを通じた品質管理の自動化のために5Gプライベートネットワークを展開しており、通信事業者に追加のスペクトルリース収入をもたらしています。制裁によりパブリッククラウドの選択肢が制限され、企業がエンドツーエンドのソリューションを国内で調達する動機付けとなるにつれて、企業向けバーティカルに関連するイランテレコムMNO市場規模は着実に拡大するでしょう。通信事業者は、固定接続、マネージドセキュリティ、クラウドストレージ、IoTダッシュボードを織り込んだバンドルオファーを調整し、予測可能なキャッシュフローを持つ粘着性の高い複数年契約を創出しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
国家インフラ優先施策がファイバーと4G/5Gカバレッジを農村地区の深部まで推進することで、地域格差は縮小しています。テヘランは最大の収益源であり続け、より高いARPUと密集した企業クラスターを背景に、2025年のイランテレコムMNO市場収益の推定30.65%を占めています。テヘランのビジネスコリドー全体での初期5G展開は、リアルタイム株式取引やクラウドCADなどの超低レイテンシーアプリケーションへの需要を喚起しています。イスファハンとマシュハドが続き、大規模な大学人口と観光活動のおかげで5Gロールアウトの第一波を共有しています。
農村県では、FTTH補助金プログラムが20世帯以上の村を接続することで、ブロードバンド品質の大幅な改善が見られます。ユニバーサルサービス義務により、通信事業者は送電網電力が不安定な山岳地帯に再生可能エネルギーのマイクログリッドで稼働する基地局を設置することが義務付けられています。コヒルイエ・ボイェル・アフマドおよびシスターン・バルーチェスターンのユーザーにとって、2G音声から4Gデータへの飛躍は、以前はアクセスできなかったeラーニングおよび遠隔医療の選択肢を解放します。このインクルーシビティは国家情報ネットワークと連携しており、同ネットワークは現在国内トラフィックの99%を処理し、国境を越えたデータの露出を低減し、通信事業者のピアリングコストを削減しています。
西アゼルバイジャンなどの国境地域は、改善されたモバイルカバレッジを活用してトルコおよびイラクとの越境EC(電子商取引)を促進しています。ペルシャ湾沿いの沿岸県は、港湾物流および沖合油田向けの強化された海洋接続の恩恵を受け、資産追跡におけるIoTのユースケースを強化しています。通信事業者がネットワークスライシングをサポートする5Gスタンドアロンコアを統合し、石油化学コンプレックスや自由貿易ゾーン向けの専用論理ネットワークを実現するにつれて、これらの産業回廊に関連するイランテレコムMNO市場規模は拡大するでしょう。全体として、地理的拡大は経済ハブ、資源サイト、政府のインクルージョン指令の複合的なパターンに従い、異なる社会経済的景観全体にわたってバランスの取れた成長を確保しています。
規制環境
イランのモバイル市場は情報通信技術省(ICT省)によって監督されており、通信規制庁(CRA)が免許、周波数管理、料金監督の主要な規制機関となっている。最近の重要な規制上の節目は、2025年初頭における3,600MHzおよび3,700MHz帯の周波数割当であり、これは主要都市における事業者の5G展開の進展を後押しした。CRAのパフォーマンスと展開目標は、2028年まで続く5Gカバレッジ目標を含め、事業者の資本支出の優先順位にも反映されている。
商業規則に加えて、事業者は国家安全保障およびコンテンツ管理に関する義務のもとでも運営しており、これには緊張が高まった時期におけるインターネット規制や停止対応の順守が含まれることがある。価格政策は段階的な調整によって管理されており、2025年後半から2026年初頭にかけての段階的な料金引き上げが行われている。また、国家情報網(National Information Network)を支える政策方向は、データローカライゼーションと国内トラフィックのルーティング要件を強化しており、これがネットワークアーキテクチャ、ピアリングの決定、国内クラウドおよびコンテンツプラットフォームとの提携に影響を与えている。
競合環境
市場集中度
市場集中度は中程度で、3つの全国規模の通信事業者が加入者数を分け合っています。ハムラヘ・アバル(MCI)は7,500万人の加入者と最も深い農村部での足跡を背景に、その規模の経済を活用して有利なベンダー価格を交渉することでリーダーシップを維持しています。MTN Irancellは、データバンドルの再価格設定と企業向けVPNのアップセルにより2024年上半期に49%のサービス収益成長を達成し、MCIの優位性を侵食する意図を示しています。Rightelは、Filimo(フィリモ)ストリーミングアクセスと無制限ソーシャルメディアデータをバンドルし、プレミアム体験を求める若者や専門家をターゲットにするデジタルチャレンジャーとして自らを位置づけています。
戦略的な動きは、国内技術エコシステムを活用するアライアンスに偏重しています。MTN Irancellは Abr Arvanとのフレームワーク協定を締結し、エッジデータセンターを共同設置することで、レイテンシー依存アプリケーション向けに接続とクラウドコンピューティングを融合させました。ハムラヘ・アバルは、AI(人工知能)を活用した顧客ケアチャットボットに投資し、解決時間を改善しながら運営コストを削減し、競争の厳しいマーケットプレースで顧客体験のベンチマークを設定しています。Rightelはフィンテック大手Digipayと協力し、セルフケアアプリにマイクロレンディングを組み込み、接続性を超えた金融サービスへと事業を拡大しています。
機器調達は、トレーニングおよび現地組立を含む長期供給契約のもとで、ファーウェイとZTEに傾いています。中国のソリューションが制裁リスクを軽減する一方で、マルチベンダーの柔軟性が制約されるため、通信事業者は社内の統合専門知識を開発することを余儀なくされています。エネルギー効率の高い無線機器と液冷データセンターは、ピーク需要時における通信事業者の電力コストの上昇を抑制するのに役立っています。規制監督は厳格ですがイノベーション支援的であり続け、ICT省(情報通信技術省)は5Gプライベートネットワークのサンドボックスを承認し、産業顧客が商業打ち上げ前にユースケースをテストできるようにしました。進化する競合環境は、ネットワーク品質、デジタルサービスの幅、およびデータ主権の義務への準拠のバランスを取る通信事業者を評価しています。
イランテレコムMNO産業リーダー
-
Mobile Communications of Iran (MCI)
-
MTN Irancell
-
Rightel
- 注:主要企業の掲載順は順位を示すものではありません。
イランテレコムMNO市場 このレポートでカバーされる企業
- Mobile Communications of Iran (MCI)
- MTN Irancell
- Rightel
市場機会と将来展望
イランにおいて、MNO(移動通信事業者)の機会は、主権的でローカライズされたインターネット環境の中で、より高付加価値のデータおよびデジタルサービスを収益化することに集中している。国家情報網は国内トラフィックの大部分を国内でルーティングしており、これにより国際トランジットへの依存が減少し事業者の経済性を支えるとともに、事業者と連携した国内クラウド、CDN、エッジホスティングの余地を生み出している。これは、国内クラウドプロバイダー(Abr Arvanなど)への企業移行の観測や、国内動画配信サービス(FilimoやNamavaなど)の継続的な拡大とも整合しており、これらはいずれも信頼性の高いモバイルバックホール、専用接続、ローカル配信インフラへの需要を高めている。
投資機会は、FTTH補助プログラム(21.0億米ドル)を含む政府主導のブロードバンド拡大の動向にも連動しており、これは固定・移動融合バンドルおよび国内データセンターへのホールセールファイバーリースを支えている。モバイル分野では、2025年初頭のミッドバンド5G周波数割当と2028年までのCRAカバレッジ目標が、プライベートネットワークやクズスタンなどの地域における石油・ガス監視向けIoTを含む、産業・企業向け用途のビジネスケースを強化している。制裁下での機器輸入制約を踏まえ、事業者とサプライヤーは、高使用量回廊での容量拡大とサービス品質維持のため、より深い現地統合、部品計画、エネルギー耐性対策に注力できる。
最近の産業開発事情 イランテレコムMNO市場
- 2026年7月:大規模な国家的行事に向けたネットワーク安定性維持のため、追加のLTE容量とモバイルサイトが展開された。この拡張は、需要が最高潮に達する期間のネットワーク容量を増加させる。これにより、行事を前にしたMTN Irancellの耐障害性と市場地位が強化される。
- 2026年6月:Rightelがミアネ市において新たな光ファイバーネットワークを開始した。これは主要都市中心部におけるファイバーバックボーンを拡張するものである。この容量追加は、サービス提供範囲と固定・移動統合における競争優位性を広げる。
- 2026年6月:Mobile Communications of Iran(MCI)は年次総会において、7,590万件のアクティブ契約者数を報告した。これはイランのMNO市場における主導的地位と規模を強化するものである。この結果は既存事業者の市場優位性を固め、エコシステムパートナーシップを活用する能力を支える。
イランテレコムMNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場はイランで販売されるモバイルネットワークオペレーター(MNO)テレコムサービスの価値として定義され、コンシューマーおよびエンタープライズユーザーの双方にサービスを提供するコア接続収益を対象としています。
対象外の範囲:本範囲は、端末およびデバイスの販売、独立したICTソフトウェアおよびITサービス、ならびにテレコム以外のデジタルメデア収益を除外しています。
セグメンテーション概要
- 通信収益全体およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(VAS(付加価値サービス)、ローミングおよび国際サービス、企業・ホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イランテレコムの事業環境の構築から始まります。これにより、予測を試みる前に現実的な需要と価格のガードレールを設定することができます。通信規制当局(CRA)の公表資料、イラン統計センターの時系列データ(人口およびインフレ)、ならびにテレコムアクセスと利用状況に関するITU指標(比較可能な場合)などの公開統計および技術指標を活用しています。
モデルを米ドル建てで使用可能にするため、イラン中央銀行などの公的機関が公表するマクロおよび通貨指標も確認し、年次報告書、投資家向け資料、および信頼性の高いビジネス報道に掲載されているオペレーターの開示情報と照合しています。必要に応じて、企業財務情報やニュースの有料サブスクリプション、特許データベース、および輸出入の出荷レベルの記録を活用し、設備投資サイクル、ネットワーク構築の強度、および機器フローのシグナルをクロスチェックしています。これらのデスクリサーチソースはあくまで例示であり、データの収集、検証、およびギャップの解消には他の多くの公開・有料参考資料も使用されています。
一次インタビューおよびサーベイ
イランのテレコム幹部、機能部門リーダー、ネットワークスペシャリスト、およびマネージャーとのインタビューおよびサーベイを実施し、加入者の活動状況、データ利用、価格設定、エンタープライズ需要、およびサービス収益に関する前提を検証しています。回答者は、公開記録のギャップを明確にし、モデルのインプットを評価し、報告されたオペレーターの実績と最終推計値との差異を調整するのに役立てています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | 最高経営幹部(CXO):15% |
| 中位層:50% | 機能部門・ユニットリーダー:30% |
| 中小規模プレイヤー:20% | マネージャー:55% |
市場規模算定と予測
コアとなる規模算定は、接続数、アクティブデータユーザー数、および利用強度をARPU、バンドル価格設定、サービス収益に占めるデータの割合などの収益化プロキシ結びつけることで、サービス収益プールのトップダウン再構築から始まります。実際には、モバイル接続数と普及率、スマートフォンおよびブロードバンドの採用トレンド、データトラフィックの成長、ならびに4Gおよび5Gカバレッジの進捗などのネットワーク拡張指標を含む、検証可能な市場フィンガープリントにモデルを固定しています。
トップダウンの合計値が構築されたら、結果が市場の現実的な生成可能水準から乖離しないよう、選択的なボトムアップチェックを実施します。これらのチェックでは、サンプリングされた料金プラン、インタビューから導出された加入者あたりの暗示的収益バンド、および充電とバンドル取得に関するチャネルフィードバックを使用し、外れ値の調整や公開分割が利用できない箇所のギャップ補完に活用しています。
予測においては、需要成長と価格動向に関する専門家の期待に沿ったベースケースを中心にシナリオ分析を適用しています。ARPUや加入者基盤など、緩やかに変動する傾向のある変数には指数平滑法を用いて年次パスを平滑化しています。サブ期のデータが欠落している場合は、近接する規制指標と確認済みのオペレーター行動を用いて補間し、次回の更新時に再検討できるよう前提を文書化しています。
データ検証と更新サイクル
最終値が単一のソースタイプに依存しないよう、検証は複数のステップで実施されます。普及率、報告されたネットワーク展開のマイルストーン、およびマクロの購買力指標などの独立したシグナルと出力を比較し、インタビューフィードバックと一致しない大きな差異を再確認します。
承認前に、モデルと主要な前提は、年次間の一貫性、適切な通貨処理、および現実的なサービスミックスの変化に焦点を当てたアナリストレビューを経ます。レポートは年次で更新され、主要な政策変更、急激な通貨変動、または予期しないネットワーク展開の変化など、重要なイベントが発生した場合には中間更新が実施されます。納品直前には最終確認が完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのイランテレコム市場規模と他の公表推計値との比較
イランテレコムの公表市場価値は大きく異なる場合があり、ほとんどの差異はテレコム収益として計上される内容と、米ドル報告における通貨およびインフレ効果の処理方法に起因しています。基準年の選択が同じ基礎需要トレンドでも価値を変化させるため、タイミングも結果に影響を与える可能性があります。
加入者普及率シグナルおよびCRAが報告する業界収益チェックポイントを使用して、Mordor Intelligenceの推計値をデバイス販売や広義のICT支出と混在させることなく、請求可能なMNOサービス収益に結びつけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.43 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 11.50 ビリオン 米ドル(2024年) | この数値は、市場をテレコム合計に隣接カテゴリーを加えたものとして扱っているようであり、デバイスや広義のICTサービスを含む可能性があり、また米ドル換算を変化させる異なる基準年を使用しています。 |
| 業界誌B | 2.12 ビリオン 米ドル(2023年) | この値は、単一時点の為替レートで換算された規制当局報告のICT業界収益に近く、テレコム以外のICT項目と通貨タイミングが混在する場合にテレコム専用サービス収益を過小評価する可能性があります。 |
表中の差異は主に、対象範囲の境界と、現地収益を米ドルで表現するために使用された年および通貨の選択によって説明されます。モデルを測定可能な接続需要と再現可能な収益ドライバーに結びつけることで、規制当局およびオペレーターの新たな指標が公表された際に、規模算定の透明性が保たれ、更新が容易になります。
レポートで回答される主要な質問
2026年のイランテレコムMNO市場規模はどのくらいですか?
このセクターは2026年に47億5,700万USDを生み出し、2031年までに53億6,000万USDに達する軌道にあります。
イランのモバイル通信事業者の収益成長を牽引しているのは何ですか?
より高付加価値なデータバンドル、5Gロールアウト、国内クラウドホスティング、および石油・ガスとスマートシティプロジェクトにおけるIoT需要が収益拡大を支えています。
最も急速に成長しているサービスカテゴリーはどれですか?
IoTおよびM2M接続は、産業用モニタリングおよび自治体のスマートインフラプロジェクトのおかげで、2031年にかけてCAGR3.35%で拡大しています。
制裁は通信機器の調達にどのような影響を与えていますか?
米国制裁が欧州ベンダーを遮断しているため、通信事業者はほとんどの4Gおよび5G機器を中国サプライヤーから調達しており、リードタイムの長期化とベンダーの多様性の制限につながっています。
企業セグメントが通信事業者にとって魅力的な理由は何ですか?
企業向け契約は接続とクラウド、セキュリティ、IoTサービスをバンドルし、より高いARPUと長期的なキャッシュフローの安定性をもたらします。
国家情報ネットワークはどのような役割を果たしていますか?
同ネットワークは国内トラフィックの99%をイラン国内でルーティングし、国際トランジット費用を削減するとともに、通信事業者のデータ主権へのコンプライアンスを強化しています。