
Mordor Intelligenceによる英国テレコムMNO市場分析
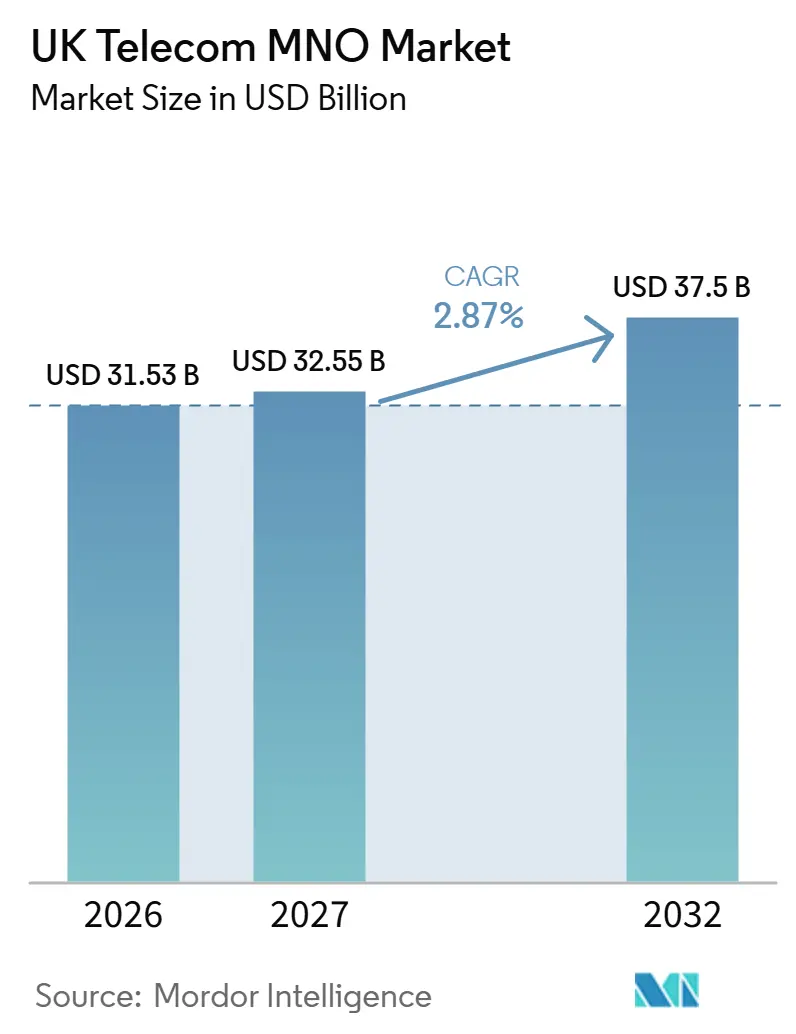
英国テレコムMNO市場規模は2026年に31.53 ビリオン 米ドルと評価され、2027年の32.55 ビリオン 米ドルから2032年には37.5 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 2.87%で成長する見込みです。サブスクリプション数量は2026年に9,165万件であり、2027年の9,220万件から2032年には9,500万件に達すると推定され、予測期間(2027年~2032年)においてCAGR 0.6%で成長する見込みです。
カバレッジの拡大により、英国でモバイルサービスを販売できる場所が増加しています。家庭向けバンドルおよびエンタープライズ向けコネクティビティは、そのリーチを収益化するための異なる手段を提供しています。価格競争と運営コストは、さらなる拡大に充てられる資金を制限しています。オペレーターのネットワーク共有と5Gスライシングにより、通信事業者はカバレッジを拡大し、保証されたローカルパフォーマンスをビジネスバイヤーに販売する手段を得ています。これらの力が合わさることで、緩やかに拡大するサブスクリプションベースの中で、1接続あたりのサービス価値の向上が促進されています。
主要レポートのポイント
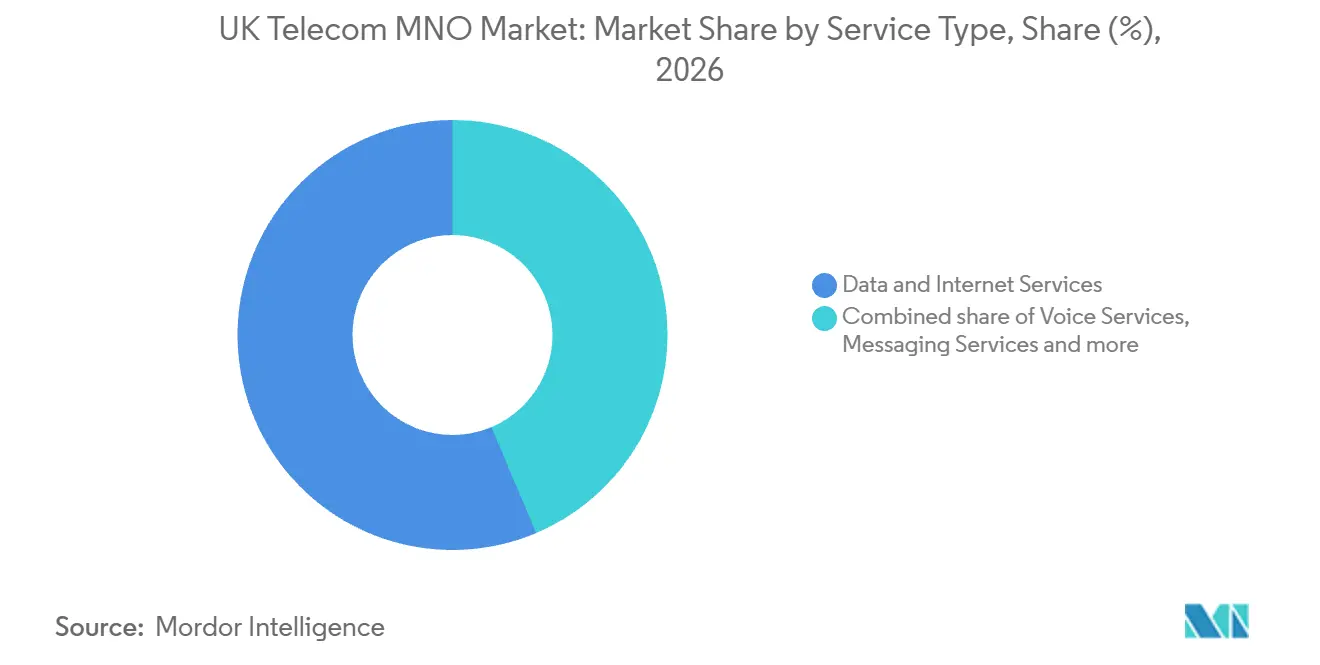
- サービスタイプ別では、データおよびインターネットサービスが2026年の英国テレコムMNO市場シェアの56.36%を占め、IoTおよびM2Mサービスは2027年から2032年の期間においてCAGR 4.2%で最も急成長するセグメントと予測されています。
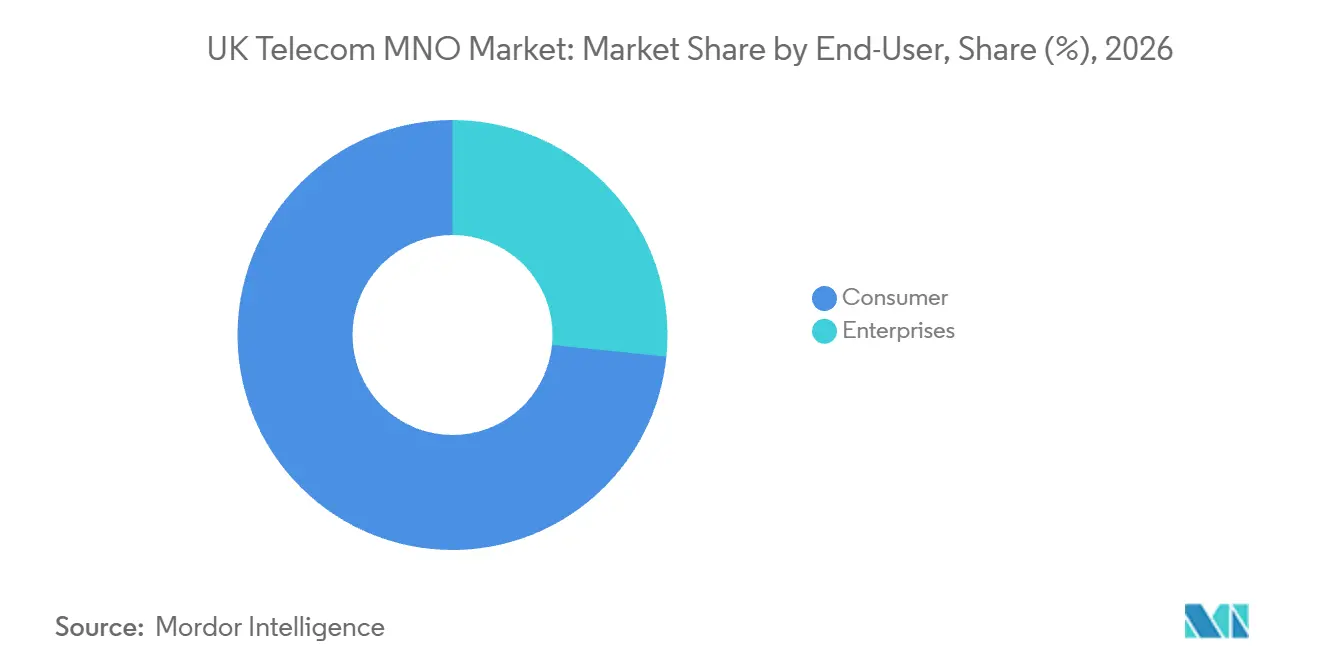
- エンドユーザー別では、消費者セグメントが2026年の英国テレコムMNO市場規模の73.4%のシェアを占め、企業セグメントは2027年から2032年の期間においてCAGR 3.35%で最も急成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gスタンドアローン展開がプレミアムARPU向上を加速 | +1.4% | 全国 | 中期(2~4年) |
| 固定・モバイル統合バンドルが解約率低減を深化 | +1.1% | 全国 | 短期(2年以内) |
| 共有農村ネットワークが新たな需要ポケットへのカバレッジを拡大 | +0.9% | レイク・ディストリクト、スノードニア、エクスムア | 中期(2~4年) |
| CPI+3.9%の年次料金インデックスが従来トップラインの成長を保護 | +0.6% | 全国 | 短期(2年以内) |
| MECベースの垂直アプリケーション向けネットワークスライシング保証が新たな収益源を開拓 | +0.5% | 全国 | 中期(2~4年) |
| OfcomのオープンRANベンダー多様性要件が5Gスモールセル展開の許可取得期間を短縮 | +0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローン展開がプレミアムARPU向上を加速
スタンドアローン5Gの拡大により、オペレーターが追加料金で差別化されたモバイルサービスを提供できるフットプリントが広がっています。2026年1月、展開済みの3つのMNOネットワークにおける英国の建物外でのスタンドアローン高信頼カバレッジは49%から85%の範囲でした。2025年7月時点の比較範囲は47%から65%でした。2026年9月、Vodafone Businessは国内消費者スライス上で従業員1名から9名の企業向けプランを開始し、VAT込みで月額3英ポンド(4.02米ドル)の追加料金から提供しました。アクセスには関連するカバレッジ、対応デバイス、および互換性のあるプランが必要でした。プレミアムはこうして具体的な商業オファーとなり、サービスを利用できる場所とデバイスによってアドレス可能なバイヤープールが限定されています。
固定・モバイル融合バンドルが解約率低減を深化
家庭向けの統合提案は、モバイルサービス自体のコミットメント期間が短い場合でも、解約率の低減を強化することができます。BT Groupの消費者向けモバイルまたはブロードバンド世帯のうち、ブロードバンドとポストペイドモバイルの両方を利用する世帯の割合は、FY2025の24.6%からFY2026の26.6%に上昇しました。BT GroupはFY2026の業績発表において、コンバージェンス提案であるEE Oneのモバイルの解約率が平均より35%低いと報告しましたが、このオファーは主に30日契約で販売されていました。EE Oneの解約率比較は、短いモバイルコミットメントと低解約率が共存できることを示しており、世帯シェアの上昇はバンドルモデルの普及を示しています。Virgin Media O2は、VMED O2 UK Holdingsのレポートにおいて、2025年12月31日時点で180万人の英国Voltユーザーを記録し、Virgin Mediaブロードバンドと対象のO2モバイルプランを組み合わせていました。
共有農村ネットワークが新たな需要ポケットへのカバレッジを拡大
農村部のカバレッジ拡大により、オペレーターはサービスの利用可能性がサブスクリプションの有用性を制限している場所での需要に対応する経路を得ています。2026年8月までに、共有農村ネットワークを通じて政府資金による4Gマストのアップグレードが150件以上稼働し、英国全体で合計5,684平方キロメートル以上の追加カバレッジを提供しています。[1] アップグレードは既存のインフラを活用して景観地を保護し、レイク・ディストリクト、スノードニア、エクスムアを含んでいます。政府資金がマストのアップグレードを支援し、モバイルオペレーターは追加カバレッジを受けるネットワークを提供しました。これらの景観地域における需要は、アップグレードされたオペレーターのネットワーク上でサービスを利用する居住者と訪問者に依存しています。
CPI+3.9%の年次料金インデックスが従来トップラインの成長を保護
従来の料金インデックスは、追加のサブスクリプションやサービス利用の変更を必要とせず、既存契約の維持による1契約あたりの収益を支えていました。2025年、BTは国家統計局の2.5%の12月CPI率を使用し、CPI+3.9%の条件に既に加入している顧客に6.4%の価格変更を適用しました。2026年1月、BTは2026年3月1日から対象となる契約外のBTおよびEEの顧客をポンド・ペンス建ての条件に移行し始めると発表しました。各顧客の有効日は通知によって確認され、新たな最低期間は設けられませんでした。BTは、最低期間内の顧客に対する年次価格変更は調整しないと述べました。発表された移行は、契約外の対象顧客に異なる条件を設けることで、契約状況別に価格ベースをセグメント化しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スペクトラムおよびエネルギーコストがEBITDAマージンを圧迫 | -0.8% | 全国 | 中期(2~4年) |
| 生活費危機におけるMVNO移行がヘッドラインARPUを希薄化 | -0.6% | 全国 | 短期(2年以内) |
| ネットゼロ目標がグリーンネットワーク向け設備投資を前倒し | -0.3% | 全国 | 中期(2~4年) |
| ネット中立性および環境賦課金が高ARPUの5Gユースケースにおける差別的価格設定を制限 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペクトラムおよびエネルギーコストがEBITDAマージンを圧迫
スペクトラム料金とネットワーク電力コストは、オペレーターがモバイルサービスの拡大・改善に充てられる資金と競合しています。VodafoneThreeの2026年7月のモバイル市場インデックスは、英国オペレーターを10カ国市場の中でエネルギーコストが2番目に高い国としてランク付けしました。同インデックスはまた、高いスペクトラム料金が英国モバイルネットワークオペレーターへの圧力であることも指摘しました。これらの負担が合わさることで、追加のネットワーク容量に充てられる収益が減少し、拡大が制約されています。BT GroupはFY2026においてネットワーク全体のエネルギー使用量を6%削減したと報告しており、グループレベルでの潜在的な効率化対応を示しています。消費量が減少しても、オペレーターはスペクトラム料金と残りのエネルギー費用を吸収してから、追加収益がサービス投資を支援できるようになります。
生活費危機におけるMVNO移行がヘッドラインARPUを希薄化
低価格の仮想ネットワークオファーは、顧客がモバイルサービスの価格をより重視する場合に、MNOが維持できる料金を制約します。2026年3月、英国政府はMVNOが引き続き成長しており、一般的にMNOよりも安価な取引を提供していると述べました。政府はそれらのオファーからの下方価格圧力を、市場全体の収益を制限する可能性のある力として特定しました。MVNOはホストMNOネットワークを使用して自社ブランドでサービスを販売するため、ネットワーク参加と小売顧客関係は異なる商業的立場を提供します。ホストは直接顧客関係を失った後もコネクティビティを供給する機会を保持できますが、その機会は競合する小売提案への圧力を取り除くものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
全体的なテレコム収益およびARPU別:
小売成長と加入者ミックスには個別の意思決定が必要モバイル小売収益は収益プールの規模を測定し、ユーザーあたり平均収益(ARPU)は加入者あたりの価値を測定します。Ofcomは2025年暦年の英国テレコムセクターの名目収益を347億英ポンド(457.5億米ドル)と報告し、前年比0.8%減少しました。別途、英国モバイル電話小売収益は2026年第2四半期に37.2億英ポンド(27.7億米ドル)となり、前年比3,800万英ポンド(2,829万米ドル)、すなわち1%増加しました。2026年第2四半期の月次平均モバイル小売収益は加入者あたり13.63英ポンド(10.15米ドル)であり、追加される各接続はその水準を上回るか回るかによって、ブレンド平均を引き上げるか希薄化させます。
Ofcomの2026年第2四半期の表は、ポストペイ契約加入者あたりの月次平均モバイル小売収益が16.22英ポンド(12.07米ドル)であるのに対し、プリペイドは5.41英ポンド(4.03米ドル)であることを示しました。これらの平均では、プリペイド3接続が1つのポストペイ接続の月次小売収益にほぼ相当します。したがって、顧客数の目標は、追加に関連する小売収益を説明するために、ポストペイとプリペイドの個別の構成要素を必要とします。
サービスタイプ別:
データ規模と接続デバイスが収益ミックスを形成データおよびインターネットサービスは2026年の英国テレコムMNO市場規模の56.36%のシェアを占め、最大のセグメントとなりました。英国モバイルデータトラフィック(数量指標)は2026年第2四半期に3,294 PBに達し、前年比13.2%増加しました。[2] 拡大するトラフィックプールはデータ重視の容量への投資根拠を強化しますが、使用量の増加だけでは比例した収益成長が保証されるわけではありません。オペレーターの価値は、商業オファーがより重い使用量をサービス収入に変換しながら、その使用量が必要とする容量を支援する方法に依存しています。
IoTおよびM2Mサービスは2027年から2032年の期間においてCAGR 4.2%で最も急成長するセグメントと予測されています。Ofcomは2025年に英国MNOネットワーク上のアクティブなIoT接続数を約2,770万件と集計し、前年比4%増加しました。音声サービスは縮小すると予測されており、英国のモバイル発信通話分数は2026年第2四半期に前年比5.1%減少し、352億分となりました。メッセージングサービスも縮小すると予測されており、SMSおよびMMSを含むモバイルメッセージは2026年第2四半期に前年比17.1%減少し、45.1億件となりました。このコントラストにより、従来のコミュニケーション収益の維持は、成長する接続デバイスのベースへの接続追加とは別個の商業課題となっています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
消費者規模と機関向け接続需要消費者セグメントは2026年の英国テレコムMNO市場シェアの73.4%を占めました。最大のセグメントとして、オペレーターが追加サービスと顧客関係を構築するための主要な収益基盤を提供しています。VodafoneThreeはFY2026において消費者向け純増数が合計21万9,000件と報告しました。別途、BTの消費者部門はFY2026において前年比97万6,000件の顧客増加を経て、420万人のファイバー・トゥ・ザ・プレミシーズブロードバンド顧客にサービスを提供しました。ファイバー・トゥ・ザ・プレミシーズの顧客はFY2026においてBTの総ブロードバンドベースの51%を占め、家庭向けブロードバンド関係の半数強がすでにファイバー・トゥ・ザ・プレミシーズで運用されていました。
企業セグメントは2027年から2032年の期間においてCAGR 3.35%で最も急成長するセグメントと予測されています。2025年5月1日、BTは英国環境・食料・農村地域省とEEが労働者とデバイス向けに3万4,000件のモバイル接続を提供する契約を締結しました。締結された契約はイングランド、スコットランド、ウェールズをカバーし、最長5年の期間が明記されていました。O2 Daisyは2025年8月に開始し、Virgin Media O2が70%、Daisy Groupが30%を所有し、中小企業、大企業、公共部門機関、および間接パートナーにまたがる数十万人の顧客を擁しています。これらの例は、O2 Daisyの場合にはマネージドサービスおよびITオファリングとともに、機関向けアカウント関係の中にコネクティビティを位置づけています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地理的分析
ロンドンは、モバイルフットプリントが顧客が居住・勤務する場所だけでなく、移動する場所にも到達しなければならない理由を示しています。2025年7月、ロンドン交通局とBoldyn Networksは、バルハムとサウス・ウィンブルドン間のノーザンラインを含む追加の地下鉄区間に沿って4Gおよび5Gカバレッジを拡張しました。交通当局とニュートラルホストプロバイダーがインフラを提供し、モバイルオペレーターはより広範な展開に参加しました。モバイルオペレーターにとって、これらの移動環境への接続は既存サブスクリプションの実用的な価値を深めることができるため、都市部の商業機会は既にサービスが提供されている都市内の特定のカバレッジの中断を解消することから生まれる可能性があります。
遠隔地のハイランドでは、共有サイトのアップグレードにより、複数のオペレーターの顧客のサービス提案を同時に改善できます。2026年7月9日、共有農村ネットワークはスコットランドのアードナマーカン半島のブラノルト近郊に政府資金による4Gマストを稼働させました。その目的は、モバイルネットワークに関わらず、居住者、訪問者、および地域ビジネスがオンラインサービスと緊急支援のためにより良く接続できるようにすることでした。これにより、共有農村アップグレードは排他的な容量投資とは商業的に異なるものとなり、オペレーターはサービスオファーの残りの部分で競争しながら共通のカバレッジ改善を得ることができます。
スコットランドのグラスゴーと北イングランドのニューカッスルは、スペクトラムの取得と高容量モバイルサービスの展開の違いを示しています。Virgin Media O2は2025年10月に26 GHzおよび40 GHzのスペクトラムを取得し、Ofcomの割り当てはこれら2都市を含む英国の68の高密度エリアをカバーしていました。取得した電波は、非常に高い容量と速度を必要とする将来のモバイルサービスをサポートすることを目的としていました。オペレーターにとって、特定の都市エリアのライセンスは展開オプションを生み出し、その商業的価値は追加容量を有用なサービス場所に合致させることに依存しています。グラスゴーとニューカッスルは、ブラノルト周辺の農村カバレッジ拡張とは異なる、容量主導の都市機会を提示しています。
規制の枠組みと見通し
選択された管轄区域のこの比較は、モバイルネットワークオペレーターの展開の観点から、英国全体のコード枠組みとスコットランドの計画規則を検討しています。Ofcomは指示によって適格者に電子通信コードの権限を適用します。これらの権利はネットワークの設置と保守を促進しますが、計画許可は別個の規制事項として残ります。したがって、展開の決定は、オペレーターのコード状況と特定サイトの計画上の扱いを区別する必要があります。
規制テーブル
| 決定要因 | 英国 | スコットランド |
|---|---|---|
| 主要機関 | Ofcom | スコットランド計画当局 |
| 主要な手段または指示 | 電子通信コード、指示によって適用 | クラス67は、指定区域外での地上設置マスト(最大30メートル)の新設を含む、特定のコードオペレーター工事を許可 |
| 商業的効果 | コード権限の保有者によるネットワーク設置と保守を促進 | 適格マストの定義された経路、地上設置マストの新設には事前承認の決定が必要 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
英国の評価は、計画問題を別途残しながら適格オペレーターの設置を促進するコード権利を反映しています。スコットランドの評価は、立地、景観、代替案、および障害物テストとともに、クラス67プロセスと並行して、低接続性の適格提案に対する政策支援のバランスを取っています。変化なしは、条件付きコード権利とサイトレベルの計画管理の継続的な組み合わせを反映しており、定義された経路を通じた展開を支援しながら、提案固有の要件を維持しています。
バリューチェーンの段階
このバリューチェーンは、英国モバイルネットワークの構築と運営におけるサプライヤーの役割、収益、および提供依存関係を比較しています。2025年9月、VodafoneThreeは発表された8年間のネットワーク構築のテクノロジーパートナーとしてEricssonとNokiaを任命しました。サイト構築パートナーには、Beacon Communication Services Limited、Circet Wireless Limited、M Group Limited、およびWHP Telecoms Limitedが含まれていました。テクノロジー供給と建設の分離は異なる収益機会を生み出し、供給された機器が稼働サービスに貢献できる時期を調整が決定します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ネットワークテクノロジー供給 | EricssonやNokiaなどのネットワークテクノロジーサプライヤー | 機器販売および統合サービス | テクノロジー提供とサイト準備の整合 | 合意された建設マイルストーンに対する段階的な提供 |
| サイト建設およびアップグレード | Beacon Communication Services Limited、Circet Wireless Limited、WHP Telecoms Limitedなどのサイト構築請負業者 | 建設およびアップグレード契約 | 複数の構築パートナーの調整 | 作業パッケージと共通の受入基準の割り当て |
| 共有インフラアクセス | Cellnex、Freshwave、Wireless Infrastructure Groupなどのインフラおよびニュートラルホストプロバイダー | サイトアクセスおよびホスティング料金 | 共有サイト内での複数ネットワークの収容 | アップグレード前に共有サイト仕様を合意 |
| モバイルサービス運営 | VodafoneThreeなどのモバイルネットワークオペレーター | モバルサービス収益 | サイト稼働と利用可能な顧客アクセスの整合 | 参加顧客ベース全体でのサービス検証 |
| 情報源: Mordor Intelligence | ||||
2025年11月までに、CellnexはバーンリーにVodafoneとThreeの顧客に4Gおよび5Gカバレッジを提供する統合マストを提供しました。この単一サイトの例は、インフラ提供と別々の顧客ベースがアップグレードされた場所を利用できる能力を結びつけています。共有サイトはインフラ収益と小売サービス収益を並行して支援できるため、サイトプロバイダーは以前は別々だった顧客ベースにまたがる商業的役割を担います。
競争環境
市場集中度
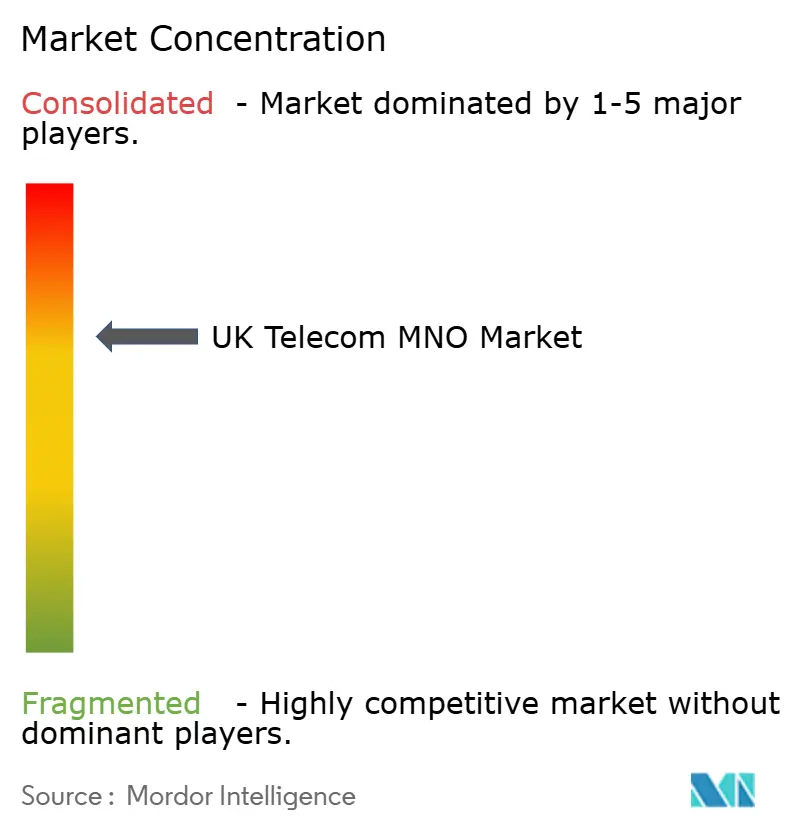
EE Limited(BT Group)、Virgin Media O2、およびVodafoneThreeは、インフラ規模が差別化されたモバイルサービスを提供する能力を形成する、ネットワーク所有競合他社の集中グループを形成しています。Vodafone UKとThree UKは2025年5月31日に合併を完了し、VodafoneThreeを設立しました。完了時点で、Vodafone Group Plcは51%、CK Hutchison Group Telecom Holdings Limitedは49%のVodafoneThreeを保有していました。Virgin Media O2は2025年に38万2,400件のホールセールモバイル接続純増を記録し、MVNOに供給するネットワーク所有者としての役割を示しました。
EEの5G+英国人口カバレッジはFY2025の43%からFY2026の73%に上昇しました。2026年9月29日の競争・市場庁の合併約束に基づく進捗報告において、VodafoneThreeは最初の報告年度末までに10,000以上のサイトでネットワーク共有の稼働を完了したと報告しました。2026年5月のアップグレードは、マルチベンダーの4Gおよび5Gネットワーク全体の既存の無線共有インフラとコアレベルの共有を組み合わせました。バイヤーにとって、EEの拡大は潜在的な5G+リーチを広げ、VodafoneThreeの統合は共有コアおよび無線インフラを統合ネットワークの顧客にサービスを提供するプラットフォームとしています。
Vodafone Group Plcは2026年7月30日にVodafoneThreeの単独所有者となりました。買収後、競争・市場庁はVodafoneの約束が変更されていないことを確認し、CK Hutchison Group Telecom Holdings Limitedは支配権を失った後に拘束されなくなりました。[3] Vodafoneの義務は統合会社を支配する間適用され、ネットワークコミットメントおよび期間限定の小売保護とホールセールアクセス条件を含みます。英国のMVNOの申請者は、ホールセールオファーの有効期限である第3年ネットワークコミットメントマイルストーン前に申請し、技術モデル、ターゲットセグメント、および予測モバイルデータトラフィックを明記したビジネスプランを提出し、紛争解決に同意し、秘密保持契約に署名し、必要な顧客確認および信用調査に合格する必要があります。したがって、MVNOの挑戦者には、ゲート付きの期間限定アクセス経路があり、VodafoneThreeは各申請者が許容できない財務的、法的、または評判上のリスクをもたらすかどうかを合理的に評価します。
英国テレコムMNO産業リーダー
-
EE Limited (BT Group)
-
Virgin Media O2
-
VodafoneThree
- 注:主要企業の掲載順は順位を示すものではありません。
英国テレコムMNO市場 このレポートでカバーされる企業
- EE Limited (BT Group)
- Virgin Media O2
- VodafoneThree
市場参加者にとっての主要な機会
これらの機会は、専用モバイル容量、優先コネクティビティ、またはネットワーク移行を通じた継続性に対して異なるニーズを持つバイヤーグループを比較しています。英国のモバイルオペレーターは2029年から2033年の間に2Gネットワークを停波する予定であり、2G専用の電話やスマートデバイスのユーザーは4Gまたは5G対応デバイスにアップグレドする必要があります。このスケジュールにより、影響を受けるユーザーは自分のネットワークが閉鎖される前に代替コネクティビティを準備する明確な理由を得ます。エンタープライズサービスの差別化は、接続数だけでなく特定のビジネス要件を中心にコネクティビティを販売する別個の機会を生み出します。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 専用エンタープライズモバイル容量の採用 | 2026年9月に国内ビジネス専用5G+スライスが開始 | エンタープライズモバイルアカウント | ビジネストラフィック向けに容量が確保されているアカウントを適格化 | 関連するカバレッジ、互換性のあるプラン、および対応デバイスが必要 | VodafoneThree内のVodafone Business(Vodafone Group Plc所有) |
| 重要サービスへの優先コネクティビティ | 重要サービス向けの別個のスライスが2027年に計画 | ファーストレスポンダーおよび重要な公共サービス | 商業採用に先立ってサービス要件を準備しユーザーを適格化 | 計画されたサービスの可用性とカバレッジ依存のアクセス | VodafoneThree内のVodafone Business |
| レガシーモバイル接続の移行 | 2G停波のスケジュールが代替期限を生み出す | 2G専用の電話やスマートデバイスのユーザー | 影響を受けるデバイスフリートとオペレーターのスケジュールに代替接続を合致させる | デバイスのアップグレードは関連するネットワーク停波に先行する必要がある | VodafoneThreeやVirgin Media O2などの英国モバイルオペレーター |
| 情報源: Mordor Intelligence | |||||
専用エンタープライズ容量が最も近い機会であり、Vodafone Businessが2026年9月にビジネス専用スライスを開始した一方、別個の重要サービス向けスライスは2027年に計画されていました。アクセスには関連するカバレッジ、互換性のあるプラン、および対応デバイスが必要であり、アカウントの適格化が最初の営業ステップとなります。このシーケンスにより、適格なビジネススライスアカウントは、2G専用デバイスのアップグレードが2029年から2033年の期間内の各オペレーターの停波に先行しなければならない、より長い期間の2G移行作業よりも優先されます。
最近の産業開発事情 英国テレコムMNO市場
- 2026年9月:VodafoneThreeのエンタープライズ部門であるVodafone Businessが、エンタープライズトラフィック向けに容量を確保する国内ビジネス専用5G+スライスを開始しました。アクセスには関連するカバレッジ、互換性のあるプラン、および対応デバイスが必要でした。
- 2026年8月:EEが消費者および中小企業向けの商業ファストレーン5G+を開始しました。アクセスには互換性のあるプラン、デバイス、SIM、および有効なカバレッジが必要でした。中小企業向けアクセスは当初、新規または再契約のEEフルワークスビジネス顧客に限定されていました。
- 2026年7月:Vodafone Group Plcが7月30日にCK Hutchison Group Telecom Holdings Limitedの買収を完了し、VodafoneThreeの単独所有者となりました。
英国テレコムMNO市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
英国テレコムMNO市場は、消費者および企業アカウントに販売されるコネクティビティおよびコミュニケーションサービスから英国で生成される年間テレコムサービス収益を測定します。テレコムサービス提供に直接関連する小売および卸売サービス収益をカバーしています。
スコープの除外:ハンドセットデバイスの販売、メディアプロバイダーが独立して販売するスタンドアローンのメディアコンテンツサブスクリプション、純粋なITサービス、および無関係な機器設置収益は除外されています。
セグメンテーションの概要
- テレコム全体収益とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際、企業およびホールセールなど)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
Ofcomの電気通信市場データはサービス収益、サブスクリプション、ARPU、使用量、およびトラフィック指標を提供し、科学・イノベーション・技術省のセクター調査は英国テレコム企業とエコシステムのコンテキストを追加しています。その他の有用なソースには、国家統計局の価格指数とBT Groupの年次報告書が含まれ、価格条件の評価とサプライヤーのサービスおよび運営開示の照合に役立ちます。
企業の提出書類、投資家向け資料、規制当局のリリース、および信頼できる英国ビジネスプレスは、サービス分類、加入者トレンド、ネットワーク投資、および重要な商業イベントを明確にすることで、これらのシリーズを補完することができます。指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられています。
一次インタビューおよびサーベイ
英国モバイルネットワークオペレーター、ホールセールプロバイダー、エンタープライズコネクティビティバイヤー、およびテレコムアナリストとのインタビューは、サービス収益、加入者活動、およびバイヤー需要が運営実務においてどのように現れるかをテストすることができます。アナリストはこれらの議論を使用して、二次ソースの分類に異議を唱え、ARPU、サービスミックス、または接続成長の重要な変化を説明することができます。証拠が矛盾する場合やセグメントに直接報告がない場合、フォローアップの質問と公開提出書類および規制当局データとの三角測量により、防御可能な範囲を特定することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | |
| 中位層:50% | 機能・ユニットリーダー:40% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
モデルは英国テレコムサービスの年間収益とサブスクリプションのトップダウン推定から始まり、次にオペレーターが報告したサービス収益と、サンプリングされたサブスクリプションあたりの平均収益にアクティブ接続数を乗じた値に対して選択的に結果を確認します。主要指標には、Ofcomの小売および卸売収益シリーズ、アクティブサブスクリプションとARPU、データトラフィックと接続デバイス活動、国家統計局の価格指数、および報告されたネットワークカバレッジまたは展開変更が含まれます。これらのインプットは、顧客数量、価格とサービスミックス、および新しいユースケースが価値と数量に別々にどのように影響するかを示しています。シナリオ分析は、異なるARPU、加入者、およびサービスミックスのパスの下での収益を予測し、時系列トレンドはサブスクリプション予測に役立てることができます。サービスおよびエンドユーザーシェアは最新の利用可能なサービスとバイヤーミックスから始まり、収益、使用量、バイヤー、およびプロバイダー指標で更新され、市場合計との整合性についてアナリストがレビューします。アナリストは英国オペレーター、ホールセールプロバイダー、およびエンタープライズバイヤーとのインタビューを使用して変数レベルの仮定に異議を唱えることができ、サンプリングされたサプライヤーまたはチャネルチェックが不完全な場合、文書化された公開プロキシを使用し、範囲を保持し、トップダウン合計に対して結果をテストすることができます。
データ検証と更新サイクル
アナリストはオペレーターの提出書類、Ofcomシリーズ、および独立した需要指標を三角測し、外れ値、前年比の断絶、および報告収益と加入者またはARPUシグナルの間の重要な差異を調査します。第2のアナリストがソース定義、計算、セグメントシェア、および解決された異常を承認前にレビューします。未解決の重要な不一致は、ターゲットを絞ったソースチェックまたは回答者への再連絡を引き起こします。モデルは年次で更新され、重要な価格設定、規制、合併、またはネットワークイベントの後にサイクル間で更新され、提供前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceの英国テレコム市場推定と他の公表推定との比較
公表された推定は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。英国テレコムMNO市場は、消費者および企業アカウントに販売されるコネクティビティおよびコミュニケーションサービスから英国で生成される年間テレコムサービス収益を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。サービスおよびエンドユーザーシェアは最新の利用可能なサービスとバイヤーミックスから始まり、収益、使用量、バイヤー、およびプロバイダー指標で更新され、市場合計との整合性についてアナリストがレビューします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 価値:325.5億米ドル(2027年)/数量:9,220万件のサブスクリプション(2027年) | |
| 業界調査出版社A | 368.3億米ドル(2025年) | その公表推定には、ワイヤレス音声、データおよびメッセージング、ならびにOTTおよびペイTVサービスとともに有線音声が含まれています。 |
| 業界誌B | 244.8億米ドル(2025年) | その公表合計は固定音声とモバイルサービス収益を組み合わせており、報告されたサービスカテゴリーのより狭いセットです。 |
Mordor Intelligenceのアナリストはオペレーターの提出書類、Ofcomシリーズ、および独立した需要指標を三角測量し、外れ値、前年比の断絶、および報告収益と加入者またはARPUシグナルの間の重要な差異を調査します。
レポートで回答される主要な質問
英国テレコムMNO市場の規模と成長見通しは?
規模は2027年に325.5億米ドルと推定され、2027年から2032年のCAGR 2.87%で2032年までに375億米ドルに達すると予測されています。
英国モバイルネットワークサービスへの需要を支えるものは何ですか?
スタンドアローン5Gの拡大と固定・モバイルバンドルが需要を支えています。BTの消費者向けモバイルまたはブロードバンド世帯のうち、ブロードバンドとポストペイドモバイルの両方を利用する世帯の割合はFY2026に26.6%に達しました。
最大の収益シェアを持つモバイルサービスカテゴリーはどれですか?
データおよびインターネットサービスが2026年の市場収益の56.36%を占めました。IoTおよびM2Mサービスは2027年から2032年のCAGR 4.2%で最も急成長すると予測されています。
英国の主要なモバイルネットワーク競合他社は誰ですか?
EE Limited(BT Group)、Virgin Media O2、およびVodafoneThreeが主要なオペレーターです。Vodafone Group Plcは2026年7月30日にVodafoneThreeの単独所有者となりました。
英国モバイルオペレーターにとっての主な商業的課題は何ですか?
VodafoneThreeの2026年7月のインデックスは高いエネルギーおよびスペクトラムコストを特定し、一般的に安価なMVNOオファーが収益を制限する可能性があります。
英国の地域別モバイルコネクティビティの機会はどのように異なりますか?
ロンドンの地下鉄カバレッジ拡張は乗客のコネクティビティに対応し、2026年7月のブラノルト近郊のマストはハイランドの居住者、訪問者、およびビジネスを対象としていました。