
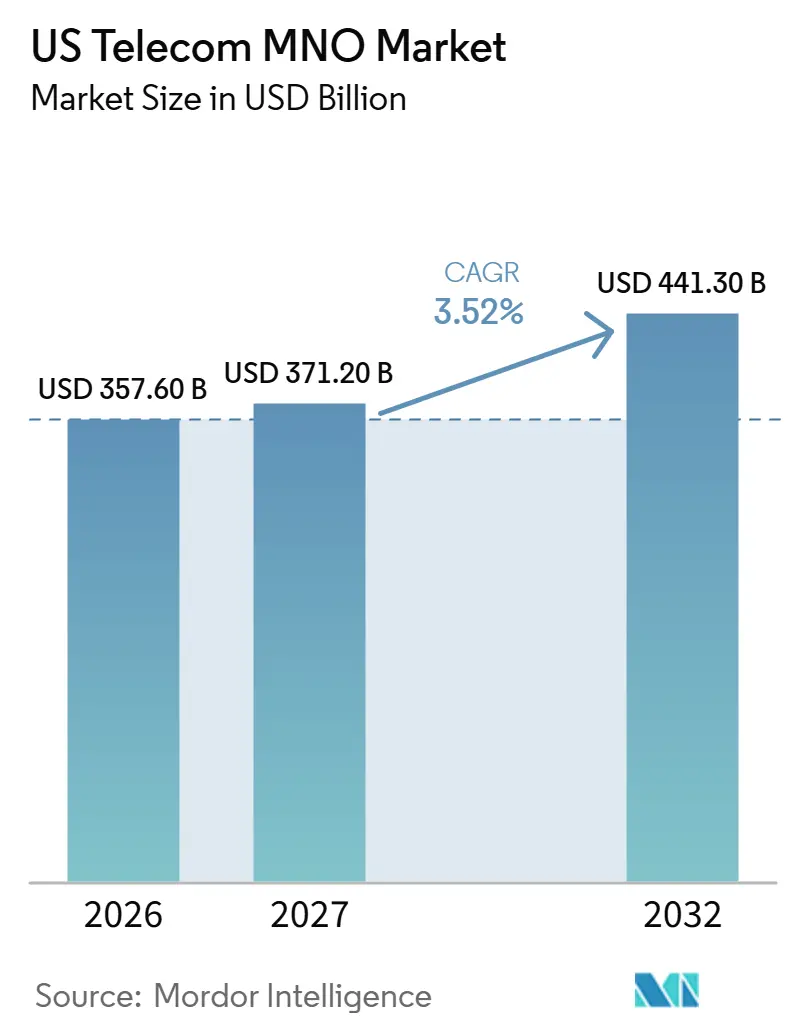
Mordor Intelligenceによる米国テレコムMNO市場分析
米国テレコムMNO市場規模は2026年に3,576億米ドルと評価され、2027年の3,712億米ドルから2032年には4,413億米ドルに達すると推定され、予測期間(2027年〜2032年)にCAGR 3.52%で成長します。
通信事業者は固定無線および差別化されたモバイルサービスを拡張しており、デジタルアクティベーションが顧客獲得を支援しています。米国における連邦通信委員会のアッパーCバンドの再利用は、地上無線サービスを可能にするために2026年7月に開始され、ネットワーク拡張のための追加スペクトルライセンスを設定しています。企業向け接続と公共安全のニーズは、これらのネットワーク機能に特定の商業的用途を与えています。手頃な価格への圧力と光ファイバーの重複は、追加サービス関係から得られる収益を制約する可能性があります。通信事業者がプロモーション上の譲歩後も収益上の恩恵を維持できる場合、より深いサービスアカウントから成長が生まれる可能性があります。
主要レポートのポイント
- サービスタイプ別では、データおよびインターネットサービスが2026年の米国テレコムMNO市場シェアの53.18%を占め、IoTおよびM2Mサービスは2027年〜2032年の期間にCAGR 3.71%で最も速く成長すると予測されています。
- エンドユーザー別では、消費者セグメントが2026年の米国テレコムMNO市場規模の73.56%のシェアを占め、企業は2027年〜2032年の期間にCAGR 3.88%で最も速く成長するセグメントになると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ収益化を加速させる5Gスタンドアローンコアの展開 | +1.3% | 全国 | 中期(2〜4年) |
| レガシー銅線を置き換える固定無線アクセス(FWA) | +1.4% | 全国 | 短期(2年以内) |
| 解約を簡素化するeSIM専用デバイスの発売 | +1% | 全国 | 短期(2年以内) |
| 農村部の整備を促進する連邦BEADおよびミドルマイル補助金 | +0.8% | センター郡およびミフリン郡 | 長期(4年以上) |
| IIoTおよびキャンパスネットワーからのプライベートセルラー需要 | +0.6% | 全国 | 中期(2〜4年) |
| OPEXを削減するAI駆動のRANの最適化 | +0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ収益化を加速させる5Gスタンドアローンコアの展開
スタンドアローンコアへの投資は、法人顧客が購入できるサービスクラスを支援する場合に商業的に重要になります。2025年2月、T-Mobile USは、T-Priorityを通じて米国の第一応答者に5Gスタンドアローンネットワークの専用スライスを提供していると発表しました。2025年12月、Verizonは、一部の米国市場において、5Gネットワークスライス「エンハンスドインターネット」という固定無線ビジネスインターネットサービスを提供しました。このサービスは、サービスレベルアグリーメント(SLA)に裏付けられたパフォーマンスと固定月額料金を組み合わせたものです。これらのサービスは、優先アクセスまたは特定のビジネスサービスコミットメントを通じて、機関のニーズを中心に接続性を位置付けています。サービスレベルコミットメントを伴う価格設定されたスライスにより、通信事業者はネットワークパフォーマンス自体に対して請求でき、一般的な接続性とのサービスの差別化が可能になります。
固定無線アクセス(FWA)がレガシー銅線を代替
レガシー銅線から撤退する通信事業者は、顧客のブロードバンド関係を維持できる代替サービスを必要としています。AT&Tの2025年の銅線撤退戦略には、廃止に関する政策立案者との協力とともに、顧客を光ファイバーおよび無線の代替手段に移行させることが含まれていました。同通信事業者は、AT&T インターネットエアを通じて固定無線アクセスを提供しています。AT&Tはまた、2026年第2四半期に純ベースで279,000件の固定無線インターネット接続を追加しました。[1] Verizonは同四半期に純ベースで193,000件の固定無線アクセス接続を追加しました。明確な移行戦略と稼働中のFWA追加により、既存事業者の計画における光ファイバーの代替手段と並んで、無線が商業的に根拠のある代替オプションとなっています。
eSIMのみのデバイス展開が解約を簡便化
eSIMのみを受け付ける携帯電話は、通信事業者のデジタルアクティベーションパスを購入の一部にします。Appleは2025年9月19日に米国でeSIM専用のiPhone 17モデルを発売しました。AT&T、T-Mobile USおよびVerizonは、eSIMをサポートする通信事業者の一つでした。Verizonは、eSIM対応デバイスを持ち込む顧客が、セットアップ中に他の通信事業者から既存の番号を移行するか、新しい番号を選択することを可能にしています。このプロセスには、他の通信事業者からロック解除された対応デバイスが必要です。そのeSIM専用モデルは物理的なSIMを使用できないため、通信事業者を切り替えるにはデジタルアクティベーションが必要であり、通信事業者のeSIMセットアップおよび番号移行プロセスが、顧客がどれだけ簡単に切り替えを完了できるかを決定します。
連邦BEADおよびミドルマイル補助金が農村部の建設を促進
公的補助金は、特定の施設群へのブロードバンドサービス拡張の資金調達負担を分担できます。ペンシルベニア州の2026年10月の発表では、Verizonの4,000万米ドルの投資と2,885万米ドルのBEAD資金が組み合わされました。[2] 採択されたプロジェクトは、センター郡およびミフリン郡の約3,000戸の家庭と企業にサービスを提供する予定です。Verizon ペンシルベニアおよびVerizon ノースが指定された受賞者でした。Verizonは2,885万米ドルのBEAD資金に対して4,000万米ドルの企業投資を行い、プロジェクトコストのより大きな割合を負担しています。受賞者にとって、収益機会はブロードバンドプロジェクトを提供し、その定義されたサービスエリアを有料接続に転換することにかかっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プリペイドにおけるインフレ誘発のARPU圧力 | -0.9% | 全国 | 短期(2年以内) |
| FWA経済性を侵食する光ファイバーの過剰整備 | -0.7% | 全国 | 中期(2〜4年) |
| Cバンドの航空緩和コスト | -0.3% | 米国本土 | 中期(2〜4年) |
| M&Aに対する連邦通信委員会の監視強化 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プリペイドにおけるインフレ誘発のARPU圧力
インフレは、顧客の次のモバイル支払いが他の必須支出と競合する場合、プリペイドサービスを制約する可能性があります。2026年第2四半期、T-Mobile USは、UScellularおよびMetronetの買収後を含む後払い収益の増加を主因として、サービス収益が9%成長したと報告しましたが、プリペイドサービス収益の低下により一部相殺されました。ユーザーがより低価格のサービスレベルを選択した場合、通信事業者は収益を減らしながら接続を維持する可能性があります。したがって、商業的なリスクは、接続の継続性だけでなく、各更新の価値にも及びます。より低価格のサービスを維持することで、サービス関係を維持できる可能性があります。残るコストは、次のサービス支払いを正当化しにくくすることなく、ユーザーあたりの収益を増加させる余地が縮小することです。
FWA経済性を侵食する光ファイバーの過剰整備
同じ購入者が意図するブロードバンドニーズを満たすことができる代替手段を持っている場合、重複する光ファイバーサービスはFWAのサービスを弱める可能性があります。その状況下では、無線通信事業者はサービスの差別化としてアクセスの可用性のみに依存する余地が少なくなります。接続を獲得または維持するには、より競争力のある価格またはより具体的な用途の提案が必要になる場合があります。より低い価格は、同じ固定無線関係から得られる収益を減少させます。通信事業者は、そのサービスが意味のある優位性を保持する場所や用途にサービスを集中させることができます。より競争の激しいサービスフットプリントは、無線通信事業者のコストを回収するための魅力的な接続を減らすことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
全体的なテレコム収益およびARPUによる分析:
アカウント価値が別の商業的テストを追加するT-Mobile USは2026年第2四半期のサービス収益として190億米ドルを報告し、前年同期比9%増となりました。後払いのアカウントあたり平均収益(ARPA)は月額152.91米ドルで、同期間に2%増加しました。T-Mobile USは、ARPA増加の主な要因として、手数料収益の増加と5Gブロードバンドの採用やT-Mobile for Businessの成長を含むアカウントあたりの顧客数の増加を挙げました。アカウントあたりの顧客数少ない光ファイバーおよびUScellularのアカウントがアカウントあたりの顧客数の増加を一部相殺し、バンドルオファーを含むプロモーションの増加がARPAの成長を一部相殺しました。収益機会は、月次アカウント価値の増加がプロモーション上の譲歩に吸収されないよう維持しながら、各後払いアカウント内でより多くの顧客にサービスを提供することです。
AT&Tの無線電話のユーザーあたり平均収益(ARPU)は、2026年第2四半期に前年同期の53.21米ドルから54.16米ドルに上昇しました。Verizonの無線小売後払いARPAは同期間に170.79米ドルから168.35米ドルに低下しました。これらの数値は収益を異なる単位と顧客層に結び付けており、電話の収益化と小売後払いアカウント価値を別個の商業的問題にしています。AT&Tの電話収益の上昇は電話レベルの収益化の根拠を支持し、Verizonのアカウント収益の低下は各後払い関係内の収益の深さに競争上の重点を置いています。
サービスタイプ別:
データスケールとフリート接続が異なる収益経路を生み出すデータおよびインターネットサービスは2026年の米国テレコムMNO市場規模の53.18%のシェアを占め、最大のセグメントとなりました。CTIAは2025年の米国無線データトラフィックが159.3兆メガバイトと報告し、前年比20%以上増加しました。AT&T インターネットエアの収益は2026年第2四半期に3億3,300万米ドルとなり、前年同期の1億6,300万米ドルから増加しました。ホームインターネット収益は、大規模かつ増大する無線ワークロードを担うという商業的役割を補完しながら、データサービスビジネスに直接的な家庭との関係を収益化する機会を与えます。
モノのインターネット(IoT)およびマシンツーマシン(M2M)サービスは、2027年〜2032年の期間にCAGR 3.71%で最も速く成長するセグメントになると予測されています。2025年12月に発表された商業契約の下、Verizon ビジネスはKodiak AIの無人トラック運行に5GおよびLTE接続とIoTデータ機能を提供しました。[3] Verizonは、契約発表時にその接続がすでに自律走行トラックを動かしていると述べました。購入者との関係はモバイルサービスを稼働中のフリートに結び付け、プロバイダーに接続サービスを開発するための明確な機械的アプリケーションを提供します。フリートアカウント内の追加の運用用途とサービスの深化が成長を支援でき、通信事業者はトラッキングシステムの継続的な接続要件に参加します。


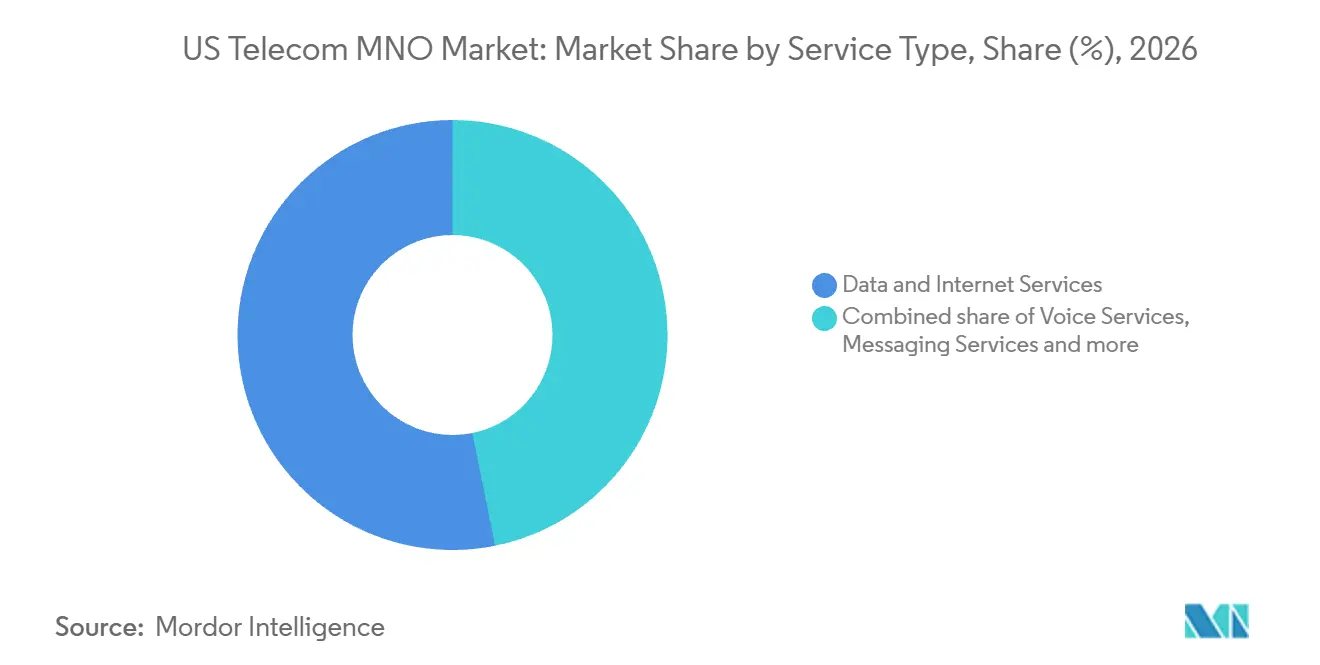
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
消費者規模と企業サービスの深さが需要を形成する消費者は2026年の米国テレコムMNO市場シェアの73.56%を占め、最大のセグメントとなりました。Verizon コンシューマーは2025年12月31日時点で、固定無線アクセスを含む約1億1,600万件の無線小売接続を保有していました。そのVerizon コンシューマー接続ベースの約83%は後払いでした。接続ミックスは、固定アクセスと主に後払いの無線ベースを同じ消費者向け事業内に置いています。Verizonにとって、その主に後払いのベースは、ほんどの接続がプリペイドのチャージではなく、毎月の定期的なサービス請求を生み出すことを意味します。
企業は2027年〜2032年の期間にCAGR 3.88%で最も速く成長するセグメントになると予測されています。AT&Tは2026年第2四半期のビジネスファイバーおよびアドバンスト接続サービス収益として19億5,000万米ドルを報告し、前年同期比10%増となりました。統合通信事業者にとって、このビジネス接続カテゴリーの成長は、個々の無線電話関係を超えて企業の要件にサービスを提供するための商業的な場を提供します。企業向けモバイルサービスは、定義された運用用途を満たす場合にその場を構築できるため、拡大は電話回線の追加だけでなくサービスの幅にも依存する可能性があります。

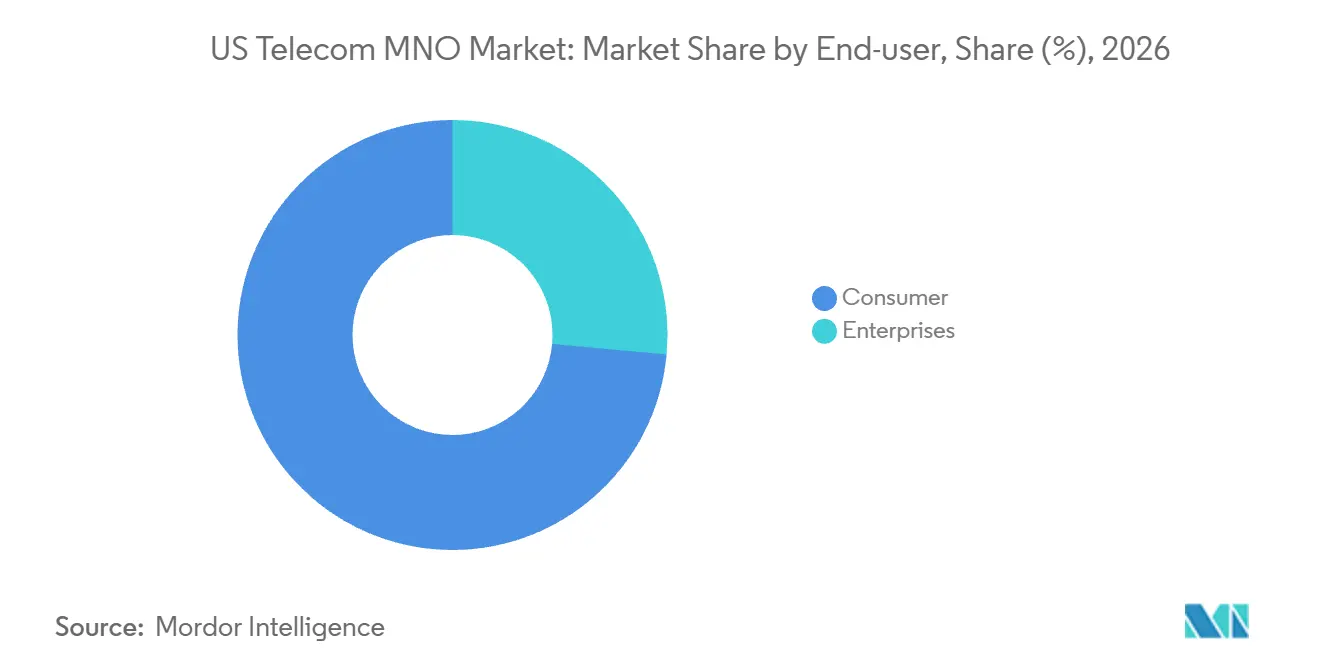
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ミシガン州の公共安全接続は、通信事業者の地域的な立場が一般的な無線サービスだけでなく、専用ユーザーグループによっても定義される方法を示しています。2025年5月までに、AT&Tはミシガン州全体の1,800以上のサイトにバンド14を展開し、公共安全に専用のカバレッジと容量を提供しました。機関の購入者にとって、その展開はサービスの決定を、それを供給する商業通信事業者だけでなく、運用エリア全体の専用ネットワーク機能についてのものにします。プロバイダーを比較する機関は、したがって、2025年5月の数が1,800以上であるとされる専用容量を持つサイト数によってAT&Tのミシガン州のサービスを判断できます。
テネシー州はAT&Tのネットワーク投資の完了プロジェクトの見方を提供します。AT&Tは2025年中にテネシー州で1,400以上の無線ネットワーク強化を完了し、約30の新しいサイトを含みます。新しいサイトがその合計のわずかな部分を形成しているため、AT&Tの作業のほとんどは新しいサイトを追加するのではなく、既存の無線ネットワークをアップグレードしました。
地域の例は、輸送回廊のカバレッジと専用の公共安全サービスおよび無線システム統合を区別しています。東海岸では、AT&Tは2025年5月に、ニューヘイブンとニューヨーク州境の間で数年にわたって30以上のサイトを設置した後、コネチカット州の鉄道回廊のカバレッジが改善されたと報告しました。五大湖地域では、Verizonは2025年6月にクリーブランドで5Gウルトラワイドバンドのフットプリント内で公共安全ネットワークスライスを開始しました。グレートプレーンズでは、カンザス州は2025年春にAT&TのファーストネットラピッドレスポンスをKSICS州無線システムと統合し、公共安全無線機とスマートフォンを接続しました。したがって、通信事業者は専用容量または無線相互運用性を通じて公共安全アカウントを競争できる一方、鉄道投資は乗客の日常的な接続性に対応します。
規制の枠組みと見通し
選択された管轄区域は、スペクトルを取得してカバーされる無線サービスを販売するMNOの観点から、連邦スペクトルライセンス義務とカリフォルニア州の消費者保護義務を比較しています。新しいアッパーCバンドの地上無線ライセンスには、電波高度計の改修を行う定義された適格航空機の所有者および運航者へリベートに資金を提供する義務があります。2026年7月の命令の規則は、行政管理予算局の承認を必要とする特定の情報収集規定の例外を条件として、2026年9月29日に発効しました。リベート義務は新しいアッパーCバンドスペクトルの取得コストに加わりますが、カリフォルニア州の義務は、サービスが販売された後にカバーされる通信事業者が公衆とどのように取引するかを規定します。
規制表
| 決定要因 | 米国 | カリフォルニア州 |
|---|---|---|
| 主要機関 | 連邦通信委員会 | カリフォルニア州公益事業委員会 |
| 主要な手段または方向性 | 2026年7月のアッパーCバンドライセンスリベート条件;2026年10月の実施詳細の提案 | 無線通信事業者を含む対象電気通信事業者に対する一般命令168の消費者保護規則(明示的な免除の対象) |
| 商業的効果 | 新しいアッパーCバンドのライセンシーは、定義された適格航空機の改修に対するリベートに資金を提供しなければならない;カテゴリーと金額は提案済み | 対象通信事業者は、カリフォルニア州公益事業委員会が規制する活動の範囲内で公衆との取引において適用される消費者保護義務を遵守しなければならない |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
連邦の「中程度」評価は新しいライセンシーに対する定義されたリベートコストを反映し、「変化なし」は既存の義務を実施する10月の提案を反映しています。連邦通信委員会の無線通信局は、2026年10月5日にカテゴリー、金額および手続きに関するコメントを求めるパブリックノーティスを発表し、コメントの締め切りは10月26日、返答の締め切りは2026年11月16日です。カリフォルニア州の「中程度」評価は、対象無線通信事業者の消費者行動義務を反映し、カリフォルニア州公益事業委員会の命令と規則が明示的な免除を提供しています。「変化なし」は、規制された活動に対するスコープされた消費者保護フレームワークの継続を反映しており、消費者コンプライアンスは連邦スペクトルライセンスとは独立した運用義務として維持されます。
バリューチェーンの段階
バリューキャプチャーは、サイトアクセス、無線機器供給、モバイルサービス提供にわたって異なり、地主、機器ベンダー、通信事業者は異なる関係を通じて収益を得ています。アメリカンタワーは無線通信事業者にスペースをリースし、通信事業者はそれらのサイトに機器を設置・維持します。2026年8月6日、AT&TはエリクソンをUS向けスペクトル展開のための600 MHz デュアルバンド無線機の供給業者として選定しました。この選定は、インフラアクセスと通信事業者の下流サービスサービスの間に機器サプライヤーを置き、配送の調整が段階を結び付けています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| サイトアクセスおよびホスティング | アメリカンタワーコーポレーションなどの通信サイトのリース業者 | サイトレンタル料 | 必要な場所での使用可能なタワー容量 | 機器の積載を計画し、代替の適切なサイトを確保する |
| 無線機器供給 | AT&Tが選定したエリクソンなどの無線機器サプライヤー | 無線機器の販売 | スペクトル展開に合わせた無線機器供給の調整 | 展開に合わせた配送とネットワーク受け入れの段階的実施 |
| モバイルサービスの提供と流通 | AT&T モビリティなどのバイルネットワーク事業者 | 小売および卸売サービス収益;機器販売 | 直接、卸売、再販サービスチャネルの調整 | 各チャネルのサービス責任とハンドオフを定義する |
| 情報源: Mordor Intelligence | ||||
通信事業者がリースサイトとサプライヤーの無線機器を使用する場合、そのサービス収益はこれらの入力を顧客向けの無線サービスに変換することに依存します。その立場は、レンタル料と機器販売が別々の上流サプライヤーに報酬を与えるにもかかわらず、サービス段階での調整タスクを集中させます。AT&Tにとって、選定された600 MHz無線機器は設置とアクティベーション後にのみサービス請求をサポートできるため、サイトと無線機器のハンドオフはスペクトルの所有権とそのスペクトルからの収益の間に位置します。
競争環境
市場集中度
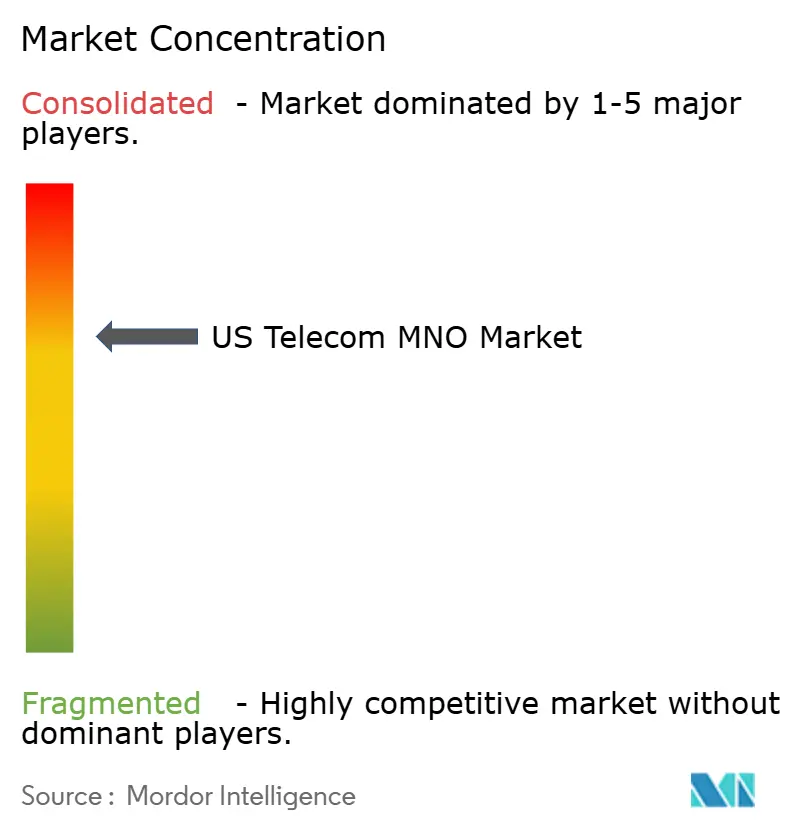
業界は大規模なモバイルネットワーク事業者を中心に集中しており、Verizon Communications Inc.、AT&T Inc.、T-Mobile US, Inc.が確立された競合他社の中に含まれます。AT&Tは2025年12月31日時点で後払い、プリペイド、再販業者の関係を含む1億2,000万件の米国モビリティ加入者を報告しました。そのベースはネットワーク運用と確立された顧客関係へのアクセスに相当な商業的重みを与え、挑戦者は既存事業者の事業から購入者を引き付けることができるサービス提案を必要とします。AT&Tの直接および再販業者ビジネスの組み合わせは、一つのネットワークが異なる顧客チャネルを通じてどのように参加できるかを示しており、流通リーチがその競争上の立場の一部を形成しています。
拡大戦略は、既存ビジネスでの顧客追加と所有者間の事業の移転を組み合わせています。AT&Tは2026年第2四半期に432,000件の後払い電話の純増を報告しました。T-Mobile USは2025年8月1日にUScellularの無線事業の買収を完了し、その事業をT-Mobile USの完全所有にしました。アレイデジタルインフラストラクチャー株式会社(旧ユナイテッドステーツセルラーコーポレーション)は、タワーやその他のスペクトルライセンスを含む他の資産を保持しました。この取引は無線事業と一部のスペクトル資産をT-Mobile USに置き、アレイはタワーとその他のスペクトル保有を維持しました。
顧客向けの実行は、有機的な拡大と買収主導のスケールの両方の実際のテストです。Verizonは2026年第2四半期に純ベースで184,000件の後払い電話接続を追加しました。2025年7月、連邦通信委員会はT-Mobile USのUScellular無線取引を承認し、計画されたネットワーク措置が実施後に同等またはより良いカバレッジを提供するという表明を受け入れました。承認は取引のネットワーク根拠を、取得した顧客フットプリントのために意図された措置に結び付けました。買収主導のスケールは、通信事業者がカバレッジの表明を取得したユーザーのネットワーク体験に変換しなければならない場所で顧客維持タスクを生み出します。
米国テレコムMNO産業リーダー
-
Verizon Communications Inc.
-
AT&T Inc.
-
T-Mobile US, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国テレコムMNO市場 このレポートでカバーされる企業
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
市場参加者にとっての主要な機会
機会は、通信事業者が追加の地上スペクトルまたは衛星対応モバイルカバレッジを通じてサービスを拡張する方法において異なります。連邦通信委員会は、クリアリング要件を条件として、米国本土全体の3.98〜4.14 GHz アッパーCバンドで3,248件のフレキシブルユース・ライセンスを提供するオークション115の入札を2027年4月27日に暫定的にスケジュールしました。2026年10月1日、AT&T、T-Mobile USおよびVerizonはカバレッジジョイントベンチャー契約を締結し、改善された直接デバイス間アクセスを最初のステップとして特定ました。これらの変化は、地上容量と補完的カバレッジに対して異なる実行要件を持つ、サービス設計と提供における開口部を生み出します。
市場機会表
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 追加の地上データ容量 | アッパーCバンドの入札はクリアリングを条件として2027年4月27日に暫定的に開始 | データおよびインターネットサービスを拡大するMNO | 特定のサービス容量ニーズに対してライセンスを評価する | スペクトルのクリアリングとオークションの実行 | 資格のあるモバイルネットワーク入札者 |
| 公共安全の補完的カバレッジ | 2026年4月のAST & Science, LLCが要請した248衛星コンステレーションの条件付き認可(モバイルパートナーおよびファーストネットとの米国補完的カバレッジ用) | 公共安全モバイルユーザー | モバイルパートナーと補完的カバレッジサービスを開発する | 衛星容量をエンドツーエンドのモバイルサービスに統合する | AST & Science, LLCおよび協力するモバイル通信事業者 |
| サービス不足地域の消費者カバレッジ | 2026年10月の通信事業者協定は、拡大されたプロバイダーオプションと改善された直接デバイス間アクセスを目標としている | 米国のサービス不足地域の消費者 | 通信事業者のサービス関係内に補完的カバレッジをパッケージ化する | 通信事業者と衛星パートナー間の商業サービス条件の調整 | AT&T、T-Mobile US、Verizonおよび見込まれる衛星プロバイダー |
| 情報源: Mordor Intelligence | |||||
ジョイントベンチャーは通信事業者を衛星カバレッジの潜在的なサービスチャネルとして位置付けます。AT&T、T-Mobile USおよびVerizonがベンチャーを共有しているため、それが追加するカバレッジはパートナーの一方を他方と区別する可能性は低いです。商業的な開口部は、サービス不足地域の顧客にとってより広い衛星サービスの選択肢にあり、見込まれる衛星プロバイダーは通信事業者のサービス関係を通じてそれらの顧客にリーチできます。
最近の産業開発事情 米国テレコムMNO市場
- 2026年10月:連邦通信委員会の無線通信局は、既存の新規ライセンス義務の下で定義された適格航空機の所有者および運航者に対するアッパーCバンドの電波高度計改修リベートのカテゴリー、金額および手続きを提案し、パブリックコメントを募集しました。
- 2026年10月:AT&T、T-Mobile USおよびVerizonは、地上ネットワークを補完する衛星対応接続を通じて米国のサービス不足地域のカバレッジを拡大することに焦点を当てたジョイントベンチャー契約を締結しました。
- 2026年8月:AT&Tは、新たに取得した600 MHzスペクトルの米国展開のための600 MHz デュアルバンド無線機の供給業者としてエリクソンを選定しました。
米国テレコムMNO市場 レポートの範囲と調査方法論
市場の定義と範囲
米国テレコムMNO市場は、米国のモバイルネットワーク事業者が消費者および企業顧客に販売したテレコムおよび関連サービスからの年間収益を測定します。合計は、サービスタイプと顧客クラスによって分類された通信事業者請求サービスをカウントします。
スコープの除外:純粋なデバイス販売、テレコムネットワーク機器販売、一回限りのインフラ建設収益、コンテンツプロバイダーが直接請求するOTTおよびペイTV購読、および米国外のプロバイダーが販売するテレコムサービスは除外されます。
セグメンテーションの概要
- テレコム総収益とARPU
- サービスタイプ
- 音声サービス
- データ・インターネットサービス
- メッセージングサービス
- IoT・M2Mサービス
- OTT・ペイTVサービス
- その他のサービス(VAS、ローミングおよびインターナショナルサービス、エンタープライズおよびホールセールサービスなど)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模測定、および検証
デスクリサーチ
公的証拠は、米国のプロバイダー構造、接続、スペクトルおよびブロードバンドの可用に関する連邦通信委員会の通信市場レポート、無線トラフィックと投資に関するCTIAの年次調査ハイライト、サービス産業収益の文脈に関する米国国勢調査局のサービス調査プログラム、および電気通信報告カテゴリーに関するユニバーサルサービス管理会社の連邦通信委員会フォーム499-A資料などのソースから収集されます。これらの指標は市場の枠組みを助け、独立したチェックを提供しますが、通信事業者請求収益の合計とは別のものです。
企業の年次報告書、決算発表および投資家向け資料は、サービス収益、顧客、平均収益およびビジネスユニットの証拠を提供し、評判の高いプレスが米国の通信事業者活動の重要な変化を相互確認するために使用されます。指定されたソースは網羅的ではなく、さらなるソースが収集、検証および明確化に役立ちます。
一次インタビューおよびサーベイ
構造化インタビューと集中サーベイは、消費者、企業、ネットワーク、財務および商業機能のリーダーを含む米国モバイルネットワーク事業者の幹部およびリーダーの見解を求め、マネージャーはサービスラインと顧客指標の詳細を提供します。回答者は公開収益開示、サービス境界、価格設定および顧客トレンドを確認するよう求められ、相反する見解はフォローアップのために記録されます。未解決のギャップは最も強力な公開シリーズを使用して埋められ、通信事業者の申告、顧客指標およびユーザーまたはアカウントあたりの収益証拠と相互確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模測定と予測
トップダウン推定は、市場境界内のサービスに対して米国モバイルネットワーク事業者が得た収益から始まり、開示された収益カテゴリーと運用証拠を使用して年間合計をサービスタイプと消費者または企業顧客に配分します。加入者接続、ユーザーまたはアカウントあたりのサービス収益、モバイルデータ使用量、固定無線追加、およびビジネス接続収益は、顧客成長、価格とミックス効果、および音声、データ、メッセージング、IoT/M2M、通信事業者請求コンテンツおよびその他のサービスにわたる採用を区別するのに役立ちます。予測を選択するために、アナリストは過去のシリーズと説明的な指標を比較し、関係が安定している場合は多変量回帰を適用し、過去が最も明確なシグナルを提供する場合は指数平滑化を適用し、価格設定、ネットワーク可用性またはサービスミックスの重要な変化に対するシナリオを設定します。セグメントシェアは、入手可能な場合は開示された収益分割に従い、そうでない場合は顧客、使用量およびサービス証拠を使用し、年次シェアは合計に調整されます。選択的なボトムアップチェックは、サンプリングされたサービス価格に関連する顧客または接続量を乗じ、入手可能な通信事業者サービス開示を集計します。欠落している価格または量の入力は、比較可能な公開観察で境界を設定し、トップダウンプールと照合されます。変数レベルの予測を確認するために、一次回答者は接続、収益、サービスミックスおよび企業需要の変化の方向性と妥当性を確認し、重大な不一致は文書化された範囲または修正された入力を促します。
データ検証と更新サイクル
アナリストは通信事業者の開示を独立した連邦通信委員会、国勢調査局およびCTIAの指標と三角測量し、サービス収益、顧客指標およびセグメント合計が一貫した米国ベースで調整されることを確認します。以前の期間または独立したシグナルに対する異常と重要な差異は、承認前に定義の変更、報告の変更、買収およびサービスミックスを通じて調査され、その後、ソースのトレーサビリティ、計算および説明文の第二のアナリストによるレビューが続きます。回答者の説明が開示データと矛盾する場合、重要な報告定義が変更される場合、またはギャップが市場合計またはセグメントの方向性を変える可能性がある場合に再接触が行われます。証拠セットは毎年更新され、重要な通信事業者、規制または技術イベントの後にサイクル間で再検討され、納品直前に再確認されます。
Mordor Intelligenceの米国テレコム市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。米国テレコムMNO市場は、米国のモバイルネットワーク事業者が消費者および企業顧客に販売したテレコムおよび関連サービスからの年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。予測を選択するために、アナリストは過去のシリーズと説明的な指標を比較し、関係が安定している場合は多変量回帰を適用し、過去が最も明確なシグナルを提供する場合は指数平滑化を適用し、格設定、ネットワーク可用性またはサービスミックスの重要な変化に対するシナリオを設定します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,712億米ドル(2027年) | |
| 業界調査出版社A | 1,495億8,000万米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値3,712億米ドルより59.7%低いです。開示されたサービス分類は音声とデータをカバーしており、本レポートは通信事業者請求のメッセージング、IoT/M2M、コンテンツおよびその他のサービスラインもカウントしています。 |
| 業界調査出版社B | 1,720億米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年の価値3,712億米ドルより53.7%低いです。公表された指標はモバイルデータのサブセットであり、音声と本レポートのその他の通信事業者請求サービスラインを除外しています。 |
Mordor Intelligenceのアナリストは通信事業者の開示を独立した連邦通信委員会、国勢調査局およびCTIAの指標と三角測量し、サービス収益、顧客指標およびセグメント合計が一貫した米国ベースで調整されることを確認します。
レポートで回答される主要な質問
米国テレコムMNO市場の規模と成長見通しは?
市場は2027年に3,712億米ドルと推定され、2027年〜2032年の期間にCAGR 3.52%で2032年には4,413億米ドルに達すると予測されています。
米国モバイルネットワークサービスの需要を牽引しているものは何ですか?
固定無線の拡大、差別化された5Gサービス、eSIMアクティベーションが需要を支援しています。AT&Tは2026年第2四半期に純ベースで279,000件の固定無線インターネット接続を追加しました。
どのサービスカテゴリーが米国モバイル通信事業者の収益をリードしていますか?
データおよびインターネットサービスが2026年に53.18%のシェアでリードしました。IoTおよびM2Mサービスは2027年〜2032年の期間にCAGR 3.71%で最も速く成長すると予測されています。
主要な米国モバイルネットワーク事業者はどの企業ですか?
Verizon Communications Inc.、AT&T Inc.、T-Mobile US, Inc.が主要な競合他社です。
米国のモバイルネットワーク拡大に影響を与える可能性のある政策コストは何ですか?
連邦通信委員会の2026年7月のアッパーCバンド命令は、新しい地上無線ライセンシーに対して、電波高度計の改修を行う定義された適格航空機の所有者および運航者へのリベートに資金を提供することを義務付けています。
米国内でネットワーク活動はどのように異なりますか?
ミシガン州では、AT&TのバンドB14が公共安全のために2025年5月までに1,800以上のサイトに到達し、テネシー州ではAT&Tが2025年に約30の新しいサイトを含む1,400以上の無線強化を完了しました。