
Mordor IntelligenceによるスリランカテレコムмNO市場分析
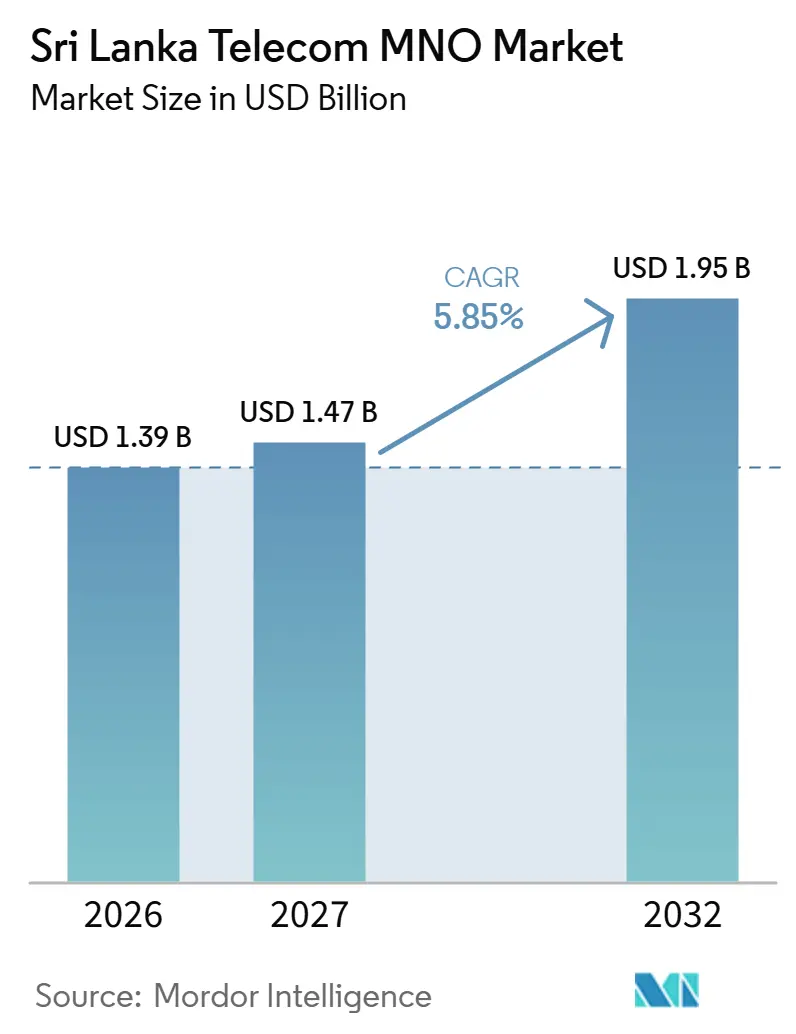
スリランカ テレコム MNO 市場規模は 2026 年に 1.39 ビリオン 米ドルと評価され、2027 年の 1.47 ビリオン 米ドルから 2032 年には 1.95 ビリオン 米ドルに達すると推計され、予測期間(2027〜2032 年)の CAGR は 5.85% です。
スリランカの成長、アップグレードされたモバイルネットワークを有料データ利用および産業用接続へと転換できるかにかかっています。デジタル公共サービスは接続性の有用性を広げる一方、サービス税が支出の柔軟性を制約しています。2025 年 11 月、サイクロン「ディトワ」がスリランカの鉄塔電力および燃料供給を中断し、サービス可用性を制限しました。2026 年 2 月下旬の中東紛争激化に伴うルピー安は、スリランカにおけるハンドセット価格を押し上げると見られています。ハンドセット価格と音声税が購入しやすさを制約するなか、5G カバレッジを有料データ層とエンタープライズ契約に転換する事業者は、カバレッジ拡大のみに注力する事業者よりも需要をマネタイズしやすい立場にあります。
主要レポートのポイント
- 総合テレコム収益および ARPU 分析は、2025 年にブレンド モバイル ARPU が 12% 上昇した Dialog Axiata PLC のマネタイズ状況を示しています。
- サービスタイプ別では、データおよびインターネットサービスが 2026 年のスリランカ テレコム MNO 市場シェアの 47.36% を占め、IoT および M2M サービスは 2027〜2032 年の CAGR 6.1% で最速成長が予測されています。
- エンドユーザー別では、消費者が 2026 年のスリランカ テレコム MNO 市場規模の 85.32% を占め、企業セグメントが 2027〜2032 年の CAGR 6.55% で最速成長セグメントと予測されています。
- 2025 年、西部州はトラフィック量が最も密度が高く、コロンボ港湾都市における早期 5G ロールアウトおよび企業キャンパス需要が商業基盤を形成しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | CAGR 予測への影響度(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 4G/5G 加入者移行の急速な進展による ARPU 上昇 | +2.6% | 全国 | 中期(2〜4 年) |
| 合併後の設備投資シナジーによる農村部カバレッジ向け資金の創出 | +1.2% | 全国 | 短期(2 年以内) |
| デジタル公共サービス推進に向けた政府の取り組み(電子政府、eHealth) | +1.4% | 全国 | 中期(2〜4 年) |
| 自由貿易地帯企業とのエンープライズ クラウド接続契約の急増 | +1.15% | 全国 | 中期(2〜4 年) |
| モルディブおよび東アフリカ回線への海底ケーブル容量再販 | +0.8% | 全国 | 長期(4 年以上) |
| インフォーマル労働者向け fintech 対応マイクロ データ バンドル | +0.5% | 全国 | 短期(2 年以内) |
| 情報源: Mordor Intelligence | |||
4G/5G 加入者移行の急速な進展による ARPU 上昇
新しいモバイルネットワークへの移行は、データ利用の増大を通じて顧客から得られる収益を増やす機会を生み出します。2025 年 12 月 18 日の 5G 商用ローンチ時点で、Dialog Axiata PLC は 220 か所超のライブサイトが 150 万人超の接続顧客に対してサービスを提供していると報告しました。2026 年 4 月 30 日までに、同社は 1,000 か所超のライブ 5G サイトとスリランカ全県へのカバレッジを報告しました。同社の 2025 年モバイル戦略は、レガシー技術から 4G および 5G への移行と、ARPU 拡大を支えるための価格最適化を組み合わせたものでした。5G カバレッジが全県に広がる中、次の収益テストはサイト追加のみに依存するのではなく、より大きなフットプリント内での有料採用率の向上です。
合併後の設備投資シナジーによる農村部カバレッジ向け資金の創出
重複するモバイルネットワークを統合することで、並行資産への資金供給の必要性を低減できます。Dialog Axiata PLC は、Airtel Lanka との統合完了により、FY2025 において資産の再利用と重複削減を通じて資本効率が改善したと報告しました。農村部カバレッジについては、重複投資の回避によって、初期加入者数が少ないサイトを検討する余地が生まれます。統合事業者は、既存フットプリントの強化とアクセス拡大を比較衡量でき、次の投資地点の決定を統合そのものとは別の判断とすることができます。統合ネットワークが貯蓄をサービスの空白に吸収されないだけの十分な容量を維持できる場合に限り、農村部拡大はその効率をさらなる利用者獲得につなげることができます。
デジタル公共サービス推進に向けた政府の取り組み(電子政府、eHealth)
デジタル公共サービスは、手頃な接続性が役立つ日常業務の範囲を広げます。2025 年 12 月までに、スリランカ政府のデジタル決済プラットフォームである GovPay に 254 機関がオンボーディングされました。[1] 2026 年 6 月 16 日、スリランカ外務省は海外在住のスリランカ人移民労働者向けに、スリランカ テレコムが技術支援を提供する無料モバイル苦情申告アプリ「LankaKonect」を立ち上げました。ローンチ時点で、このアプリは Google Play および Apple App Store を通じて利用可能であり、苦情の申告、ケースの追跡、支援サービスへのアクセスに対応しています。モバイル事業者にとっての商機は、最初の申告後の支援ケース追跡を含む連続する公共サービスとのやり取りを支援できる接続性です。
自由貿易地帯企業とのエンタープライズ クラウド接続契約の急増
エンタープライズ接続は、従業員のコミュニケーションに加えて生産アプリケーションを支援する場合に商業的な意義を持ちます。2026 年 4 月、Dialog Axiata PLC の法人ソリューション部門である Dialog Enterprise は、Star Garments Pvt Ltd に産業用 IoT、リアルタイム分析、スマートファクトリー機能向けの 5G を提供するパートナーシップを発表しました。2023 年 1 月の自由貿易地帯製造業者協会のディレクトリには、カトゥナーヤケの輸出加工地帯にある同衣料品メーカーが掲載されています。生産重視の方向性により、事業者は業務システムを接続する役割を担い、従業員向けサブスクリプションを超えた購買提案を実現します。製造業者にとって、接続の価値はそれが担う生産アプリケーションへの対応品質に依存します。類似の製造業契約を追求する事業者は、接続された生産システムへの対応を中心に継続課金を設計し、アプリケーション責任を差別化の根拠とすることができます。
制約要因 影響分析*
| 制約要因 | CAGR 予測への影響度(概算)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 通貨連動の端末輸入インフレによる普及圧迫 | -0.75% | 全国 | 短期(2 年以内) |
| 高い業種別税(通信税、VAT)による需要抑制 | -0.55% | 全国 | 中期(2〜4 年) |
| 700 MHz 再割り当て保留による全国 5G カバレッジの制約 | -0.35% | 全国 | 長期(4 年以上) |
| 慢性的な電力網障害による鉄塔電力 OPEX 急増 | -0.15% | 全国 | 短期(2 年以内) |
| 情報源: Mordor Intelligence | |||
通貨連動の端末輸入インフレによる普及圧迫
適切な端末のコストは、顧客が新しいモバイルサービスを利用しやすいかどうかに影響します。2026 年 5 月末時点で、中東紛争の 2 月下旬以降の激化に伴う対外セクターへの圧力が高まり、スリランカ ルピーは年初来で対米ドル 5.4% 下落していました。2026 年 5 月 21 日、スリランカ携帯電話輸入販売業者協会は、ルピー安の影響で近い将来に国内の携帯電話およびアクセサリーの価格が 20〜25% 上昇する見込みと発表しました。2025 年 7 月、SLT-Mobitel は KOKO と提携し、直営店、認定販売店、デジタルチャネルを通じて 4G および 5G 対応端末の分割払いを提供しています。支払いスケジュールは顧客の支払い時期を変えるだけで、購入費用はそのまま接続性の利用可能性とサービス採用の間の障壁として残ります。
高い業種別税(通信税、VAT)による需要抑制
税金は、音声顧客から一定の収益を得るために事業者が請求しなければならない価格を引き上げます。Dialog Axiata PLC の税務ガイドには、有効税率と社会保障拠出税相当分の回収を合計した 42.02% が記載されています。この音声および付加価値サービ区分は、モバイル、固定音声、Dialog Television を対象とし、有効通信税 15.31%、有効 VAT 21.66%、税率回収 3.01%、その他政府課税 2.04% を含みます。税込み請求額が高くなっても、事業者の受取額が同等に増加するとは限らないため、商業上のトレードオフが生じます。価格に敏感な音声ユーザーにとって、負担感の増大は通話費の増加余地を制限し、ネットワーク改善に充当できる事業者収益の確保を難しくします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
総合テレコム収益および ARPU 別:
ポートフォリオ利回りとサービス負荷には異なる指標が必要総合テレコム収益および ARPU はポートフォリオ規模と顧客当たり収益を示すものであり、Dialog Axiata PLC が報告したモバイル ARPU は 2025 年の後者を測定しています。Dialog Axiata PLC のブレンド モバイル ARPU は、2024 年の 402 スリランカ ルピー(1.33 米ドル)から 2025 年には 449 スリランカ ルピー(1.49 米ドル)へと 12% 上昇しました。ARPU は顧客基盤全体でモバイル収益を平均化するため、上昇はどのサービスが寄与したかを示さずにマネタイズの改善を示します。
Dialog のブレンド利用分数は 2025 に 204 分となり、2024 年の 198 分から 3% 増加しました。この音声活動指標は、モバイルネットワークを通じて提供された通信サービスに関する業務上の視点を提供します。ARPU の伸びが利用分数の成長を上回ったため、顧客当たり収益は音声活動より速く上昇し、マネタイズは通話量からは測定できません。
サービスタイプ別:
データ規模と機器接続が需要を形成データおよびインターネットサービスは、2026 年のスリランカ テレコム MNO 市場規模の 47.36% を占めました。スリランカ電気通信規制委員会(TRCSL)は、2026 年 6 月時点で 3G、4G、5G 合計のモバイル ブロードバンド契約数が約 2,186 万件(暫定値)であるとしています。[2] 2026 年第 2 四半期のモバイルデータ使用量は 103 万 TB でした。最大セグメントは、広範な加入者層と相当な集計トラフィックを兼ね備えており、販売機会と並行して容量管理上の課題を生じさせます。商業的なテストは、各サービスパッケージがコミットするネットワーク容量の大きさであり、接続数のみを考慮するよりもトラフィックを意識したサービス設計の方が有用です。
IoT および M2M サービスは、2027〜2032 年の CAGR 6.1% で最速成長セグメントとなる見込みです。接続式計量を検討するスリランカのユーティリティ企業にとって、ナローバンド IoT(NB-IoT)サービスは、個人のブラウジング量ではなく繰り返しの計量読み取りを中心に設計できます。スマート ロジスティクスの購買者や産業自動化ユーザーは異なる設計上の問いを持ちます。提案するサービスが機器を業務アプリケーションへ接続しなければならないからです。こうしたユースケースは、事業者がサービスコミットメントを定義する上で端末管理と継続性を重要にし、料金は接続資産の業務サイクルに合わせて設定されます。ユーティリティ企業向けには、接続メーター数ごとの課金により、継続収益を保持デバイス接続数に依存させ、データ量成長を超えた販売根拠を事業者に与えます。


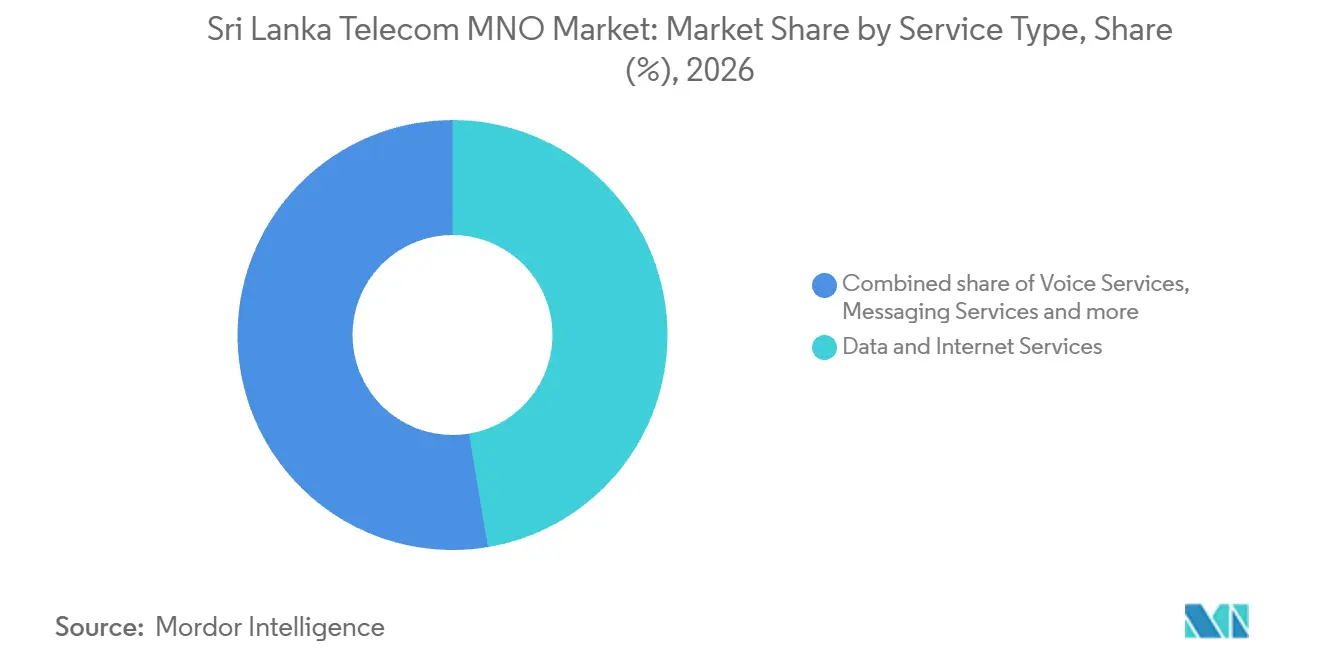
注記: 個別セグメントのシェアはレポート購入時に入手可能です
エンドユーザー別:
消費者規模とエンタープライズ統合の対比消費者セグメントは 2026 年のスリランカ テレコム MNO 市場シェアの 85.32% を占めました。個人ユーザーにとって、モバイル接続の価値は、持続可能な支払いコミットメントを通じて日常のコミュニケーションとデータニーズ全体でのアクセスを維持することにあります。これは、接続性を定義された組織の業務量に対して評価できる企業とは異なるサービス設計上の問題を生じさせます。Dialog Axiata PLC は 2026 年 3 月 31 日時点で 1,893 万人の顧客を有し、うち 1,742 万人がプリペイド、151 万人がポストペイドと報告しました。その基盤の大半が月額請求ではなく前払いであるため、許容量と初期価格の明確さが繰り返し利用に直結します。
企業セグメントは 2027〜2032 年の CAGR 6.55% で最速成長セグメントとる見込みです。2025 年 6 月までに、Dialog Axiata PLC の法人 ICT ソリューション部門である Dialog Enterprise は、Ceylinco General Insurance の 200 か所超の支店全島に SD-WAN 接続を展開しました。この展開は、共通のネットワークソリューションを通じて分散した組織を接続するというエンタープライズ購買者のニーズを示しています。こうした顧客は、アクセスと並行してネットワーク調整を販売する機会を事業者に与え、その提案は複数拠点にわたるアプリケーションによって形成されます。支店フットプリントは、拠点をまたぐ導入およびサポートを購買価値の重要な部分とし、個々の接続を超えた商業関係を拡張します。

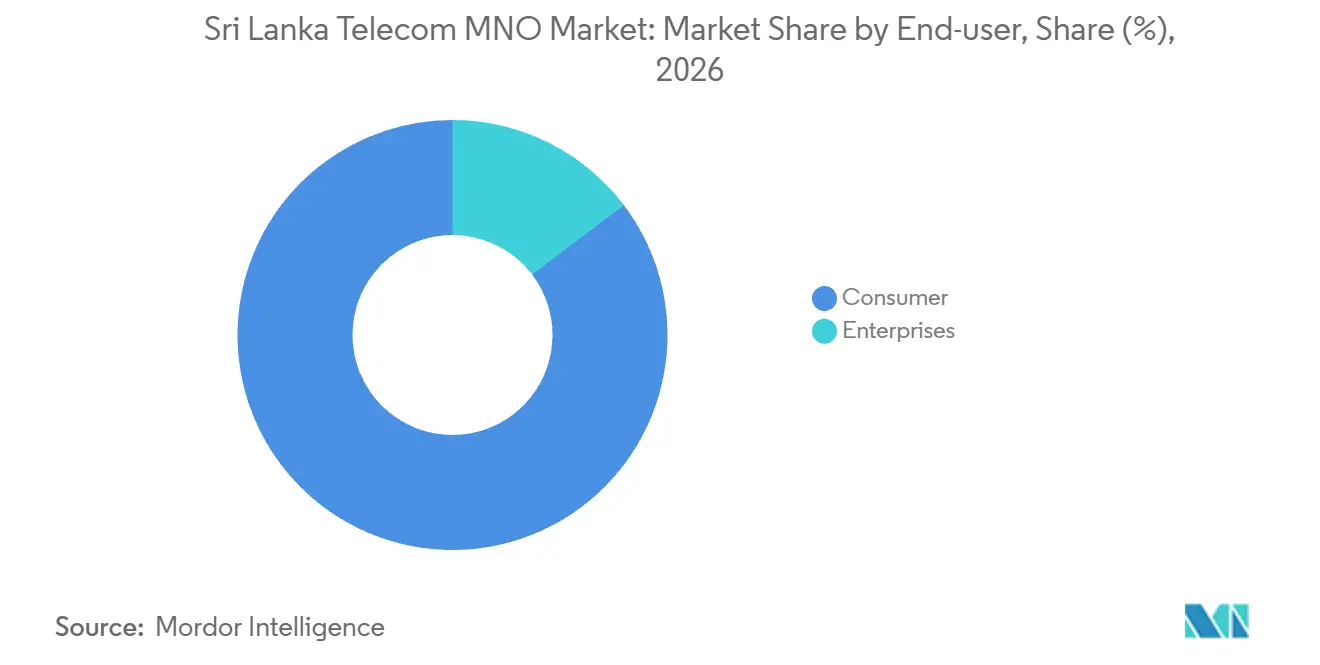
注記: 全セグメントの個別シェアはレポート購入時に入手可能
地理的分析
西部州 テレコム MNO 市場
2025 年、西部州は最も密度の高いトラフィック量を記録し、コロンボ港湾都における早期 5G ロールアウトと企業キャンパス需要がその商業基盤を形成しました。別の経済的背景として、同州は 2024 年にスリランカの名目 GDP の 42.4% を生み出し、州別で最大の比率でした。経済活動の集中は、確立した潜在ユーザー基盤の周辺にサービス容量を配置する上で、同州を有力な立地としています。サービス業と産業がいずれも経済的な存在感に寄与しており、接続性を販売できる活動の種類を広げています。その組み合わせは、同一省内で個人利用と商業業務の両方にモバイル容量を適合させ、ネットワーク投資に多様な顧客提案をもたらします。
北部州では、2026 年 3 月に Dialog Axiata PLC がバブニヤ県およびムラティブ県への拡張を報告し、追加の 5G カバレッジを獲得しました。この拡張は、スリランカの 24 県にわたる 800 か所超のライブサイトからなるネットワークの一部でした。商業的な課題は、拡大したフットプリントを地域の利用に適したサービスへと転換することです。県単位のカバレッジだけでは請求可能な需要の規模を決定できないからです。したがって、バブニヤやムティブなどの県に 5G を拡張する事業者は、どのローカルアプリケーションがカバレッジを請求可能な利用へと転換するかを特定する必要があります。
2025 年 11 月のスリランカにおけるサイクロン「ディトワ」の影響は、カバレッジ追加とは別の地域の業務上の課題としてサービス継続性を浮き彫りにしました。災害時、Mobitel はサービスが特に中部州および北部州を中心に影響を受けた地域の大半で継続稼働したと報告しました。これは混乱時に既存の接続を維持する能力に関わるものであり、購買者に新しい技術の可用性とは異なるサービスの有用性の尺度を与えます。対応にはネットワークベンダー、サブコントラクター、TRCSL など複数の関係者との連携が伴いました。したがって、地域のサービス継続性は調整能力でもあり、同じ世代のネットワークを提供する事業者間でも差別化要素となり得ます。
規制の枠組みと見通し
比較は、認可されたモバイル ブロードバンド事業者の観点から選定された法域を対象とし、スリランカの国家的枠組みと西部州における適用を対比しています。気通信は憲法の留保事項リストに含まれており、ここで比較する通信規則の国家的根拠を確立しています。TRCSL の料金枠組みは、非差別原則および一般的なコスト志向と、条件付きまたは部分的承認を付与する裁量を組み合わせています。2025 年のブロードバンド サービス品質規則は、認可されたモバイル ブロードバンド事業者に対して業務基準および報告要件を追加しています。
規制比較表
| 判断要素 | スリランカ | 西部州 |
|---|---|---|
| 主管機関 | スリランカ電気通信規制委員会 | 国家通信枠組みの下の TRCSL |
| 主要な法的根拠または方向性 | 電気通信(改正)法 2024 年第 39 号;ブロードバンド サービス品質基準規則 2025 年第 01 号 | 国家料金承認およびモバイル ブロードバンド サービス品質要件 |
| 商業的影響 | 料金提案は規制審査を受ける;ブロードバンド事業者は基準および報告要件を満たす必要がある | 地域のモバイルサービス提供は、同一の国家価格設定およびブロードバンド義務に従う |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 将来の政策魅力度の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの「中程度」評価は、料金提案における商業的柔軟性、コスト志向、承認裁量、ブロードバンド遵守義務を反映しています。西部州はこれらの国家通信義務が比較で使用した事業者の観点を規律しているため、同じ評価を受けています。2026 年 10 月 5 日、TRCSL は 2024 年競争規則に基づく小売携帯モバイル音声およびブロードバンド分析の草案についてのコメントを 2026 年 11 月 4 日まで受け付けるよう招請しました。「変化なし」の方向性は、その草案分析が協議を経ている間、採用済みの規則として扱うのではなく、現行の義務が継続することを反映しています。
バリューチェーンの段階
バリューチェーンは、国際接続、モバイル アクセス インフラ、および顧客への請求可能サービスの提供を比較しています。Mobitel の親会社であるスリランカ テレコム PLC は、シンガポールと欧州を結ぶコンソーシアム方式の海底ケーブルリンクおよびインドとモルディブとの二国間リンクのポートフォリオを有しています。2025 年、SLT グループは新しいモバイルサイトを展開し、無線アクセスネットークとコアトランスポートインフラをアップグレードしました。[3] これらの活動は、アクセスの拡大に際して顧客が直接利用する無線ネットワークと並行してトランスポートへの投資が必要な理由を示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の捕捉 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 国際接続 | スリランカ テレコム PLC 等の国際インフラ事業者 | 容量および接続サービス料金 | 国際経路の可用性への依存 | 代替経路と容量オプションの維持 |
| モバイル アクセスおよびトランスポート | Dialog Axiata PLC 等のモバイルネットワーク事業者 | ネットワーク接続サービス収益 | 無線容量とトランスポート容量の調整 | アクセスとトランスポートのアップグレードを連携して実施 |
| 顧客サービス提供 | Dialog Axiata PLC、Mobitel (Pvt) Ltd、Hutchison Telecommunications Lanka (Pvt) Ltd. 等の認可モバイル事業者 | サブスクリプションおよび利用料金 | ネットワーク可用性を請求可能なサービス利用に転換すること | サービス許容量とサポートを顧客アプリケーションに合致させる |
| 情報源: Mordor Intelligence | ||||
インフラ所有者は接続性を利用可能にすることで価値を捕捉し、サービス事業者はその能力を顧客の継続的な支払いへと転換しなければなりません。コンソーシアムおよび二国間リンクの組み合わせは、国際経路の選択を、ローカルネットワーク投資と並ぶレジリエンス対応の一部としています。したがって、異なる国際経路を保持することは、上流の接続が中断した場合に無線拡大の商業的有用性を保護できます。
競争環境
市場集中度
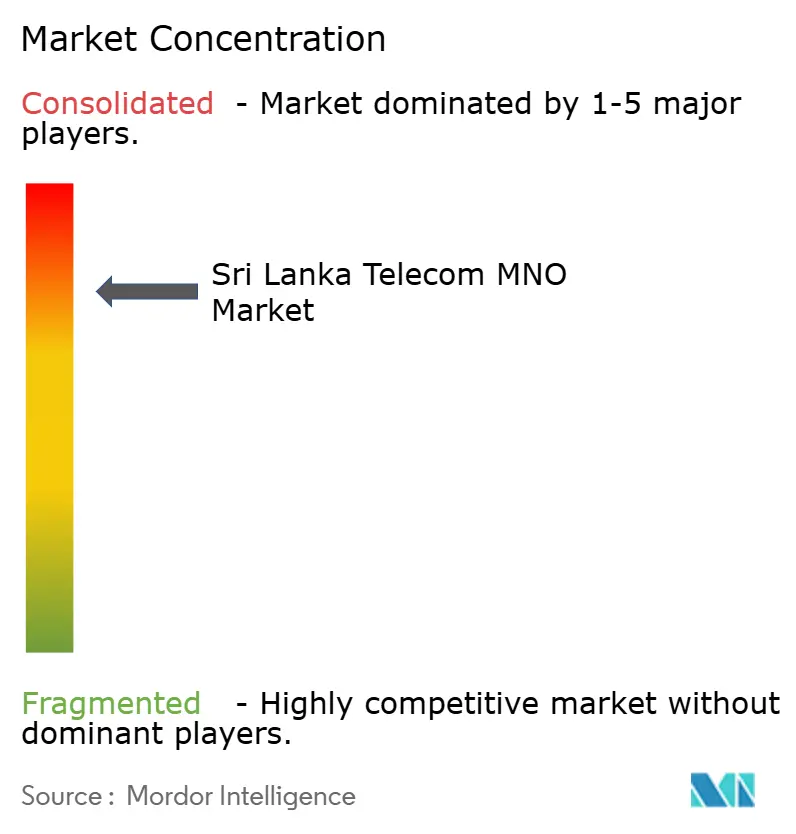
スリランカの競争状況は、Dialog Axiata PLC、SLT-Mobitel (Mobitel (Pvt) Ltd)、Hutchison Telecommunications Lanka (Pvt) Ltd.(Hutch)を含む集中した事業者構造を持っています。Dialog はテレインフラおよびデジタルサービス事業も運営し、Mobitel は消費者向け接続とエンタープライズ モビリティを提供し、Hutch はスリランカでモバイル通信サービスを提供しています。2025 年、Mobitel は 18 県にわたる商用前 5G プレゼンスを完全商用サービスネットワークへと転換し、そのフットプリント全体で技術的な提案を拡大しました。TRCSL のモバイル事業者登録簿にはこの 3 社が記載されており、Mobitel の商用 5G サービスにより、それらの県の購買者は認可された 3 社のうちの 1 社からさらに 1 つの 5G サービスを選択できます。
2025 年 12 月 19 日、TRCSL は 5G ブロードバンドサービス向けに 3400〜3500 MHz 帯の 100 MHz を Dialog に割り当てました。Mobitel は同じ割り当てで 3500〜3600 MHz 帯の 100 MHz を受領しました。Dialog はさらに高容量 5G 展開向けに 27200〜27400 MHz 帯の 200 MHz を受領しました。中帯域の均等割り当てにより両事業者は同等の帯域幅基盤を持ち、Dialog の高周波割り当ては追加の容量オプションを生み出します。これにより商業的な比較は展開設計へと移行します。購買者は割り当てられたスペクトラムから恩恵を受けるには、自身の所在地で利用可能なサービスが必要だからです。
Hutch の競争上の方向性には、接続性が限られたコミュニティへのリーチも含まれており、業界の新代ネットワーク技術への移行と並行しています。2025 年 12 月、Hutch は TRCSL の「ガマタ サニベダナヤ(Connect Sri Lanka)」プログラムの下でラケガラおよびキービュラワディヤにブロードバンドアクセスを導入し、他の 8 コミュニティに複数のサイトを追加しました。この取り組みはプログラムパートナーとして TRCSL が関与し、スリランカで最も接続性が低い地域と説明される場所に対処しました。これにより、チャレンジャー事業者はローカルの可用性を通じた差別化への実践的な経路を持ち、大型の技術アップグレードが別の競争次元を確立します。その結果生じる競争は、スペクトラムを背景とした容量と、技術世代のラベルよりも基本的なアクセスの商業的関連性を高め得るカバレッジ格差を組み合わせたものとなります。
スリランカテレコムMNO産業リーダー
-
Dialog Axiata PLC
-
SLT-Mobitel (Mobitel (Pvt) Ltd)
-
Hutchison Telecommunications Lanka (Pvt) Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
スリランカ テレコム MNO 市場 このレポートでカバーされる企業
- Dialog Axiata PLC
- SLT-Mobitel (Mobitel (Pvt) Ltd)
- Hutchison Telecommunications Lanka (Pvt) Ltd.
市場参加者にとっての主要な機会
機会は、家庭向けワイヤレス ブロードバンド採用と、農村部モバイルアクセス拡大のネットワークおよびサービス経済性を比較しています。Dialog Axiata PLC は、事前注文需要を受けて 2026 年 7 月 2 日に 5G 対応エア ァイバー家庭向けワイヤレス ブロードバンドサービスを商用ローンチしました。TRCSL の「ガマタ サニベダナヤ(Connect Sri Lanka)」プログラムが進行中であり、特定地域への 4G/光ファイバー ブロードバンド拡張事業者向けに電気通信開発賦課金の資金を提供しています。これらの前提は、利用可能な家庭向けサービスの販売から、サービスの届きにくいコミュニティにおけるアクセスと手頃な利用の実現可能性向上まで、異なる商業的取り組みを支えています。
市場機会表
| 機会 | 今なぜか | 購買者 / 主要セグメント | 推奨アプローチ | 主な障壁 | 恩恵を受ける可能性の高い事業者 |
|---|---|---|---|---|---|
| 5G ワイヤレス ブロードバンドの家庭採用 | MNO の 5G ネットワークを利用した家庭向けサービスが商用利用可能 | 家庭向けワイヤレス ブロードバンドを求める家庭 | 取得前に各家庭における地域サービス性能を確認 | 各家庭所在地での安定したサービス性能 | Dialog Axiata PLC |
| サービス不足地域へのカバレッジ拡張 | 規制当局の資金援助が特定の 4G/光ファイバー カバレッジエリアを支援 | ブロードバンド接続のない農村コミュニティ | 特定のプログラムエリアに合わせてモバイルカバレッジ投資を調整 | サービス収入の確保前にネットワーク展開への資金を確保 | 参加モバイル事業者 |
| 農村部における手頃なモバイルサービス利用 | プログラムが手頃で持続可能なラストマイル ブロードバンドを重視 | 農村部のモバイル ブロードバンドユーザー | 明確な利用許容量を持つアクセスしやすい入門パッケージを提供 | 手頃な価格を維持しながらサービスコストを回収 | 特定エリアでサービスを提供する事業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、ネットワークリーチを利用しやすい有料サービスへと転換することであり、家庭のサービス性能と農村部の手頃さは異なる商業的設計を必要とします。公的支援は特定エリアの投資ケースを改善できますが、その範囲は規律ある立地選択を不可欠にします。事業者がサービス提案を展開と並行して設計するとき、新しい接続が実用的な利用継続の理由を持つことで、より持続的な価値を捕捉できます。
最近の産業開発事情 スリランカ テレコム MNO 市場
- 2026 年 10 月:TRCSL は、競争規則 2024 年第 01 号に基づくスリランカの小売携帯モバイル音声およびブロードバンド市場の草案分析について、2026 年 11 月 4 日までのコメントを募集しました。
- 2026 年 9 月:Dialog Axiata PLC は 5G ローミングフットプリントを 200 のパートナーネットワークを通じて国際 100 か所に拡大し、海外渡航中の顧客のサービス可用性を拡充しました。
- 2026 年 7 月:Dialog Axiata PLC は Dialog Pay を発表し、スリランカ国内の顧客向けに対象の LankaQR 決済と無償 Dialog データ特典を連携させました。
スリランカ テレコム MNO 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
スリランカ テレコム MNO 市場は、モバイルネットワーク事業者がスリランカ国内の顧客に販売した接続および関連サービスから得た年間収益を測定します。値はサービス期間の米ドルで表示されます。
対象外の範囲:ハンドセットおよびデバイス販売、純粋なインフラ建設サービス、および顧客が国内でローミングしている場合でもスリランカ国外で計上された収益は除外されます。
セグメンテーションの概要
- テレコム総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他サービス(付加価値サービス〔VAS〕、ローミングおよび国際サービス、エンタープライズおよびホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
二次調査
二次調査では、スリランカ電気通信規制委員会(TRCSL)の契約数・トラフィック・サービス指標に関する統計、通貨・需要背景のためのスリランカ中央銀行の経済レビュー、事業者収益・顧客トレンドのための Dialog Axiata の年次業績、サービス収益区分のためのスリランカ テレコムの年次報告書などの公開資料を使用します。これらのソースは、モバイル事業者のサービス収入を固定ネットワーク活動や幅広い通信背景と区別するのに役立ちます。
事業者の開示資料および投資家向け資料は収益区分と業務指標を提供でき、規制通知および信頼性の高いスリランカのビジネス報道は料金、スペクトラム、税制、ネットワーク変更を明確にできます。これらのソースは網羅的なものではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次調査およびサーベイ
一次調査は、スリランカのモバイル事業者幹部、サービス・ネットワーク責任者、エンタープライズ接続購買者、テレコムアナリストへのインタビューとして構成し、公開されている収益・加入者・トラフィック・料金データが定義されたサービス市場にどう対応するかを検証します。証拠が不完全または矛盾する場合、アナリストは関連するサービス期間と収益区分を回答者に確認し、開示資料、規制統計、その他の利用可能な指標と照らし合わせて説明を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:20% | |
| 中位層:48% | 機能・ユニット責任者:35% | |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
アナリストは年間モバイル事業者サービス収益のトップダウン視点からスリランカ全体を推計し、公表されている事業者開示資料と規制シリーズを使って市場を定置した上で、サービスタイプおよび消費者・企業別のシェアを割り当てます。アクティブなモバイル契約数、モバイル ブロードバンド接続数、データトラフィック、報告された ARPU、サービス料金、事業者収益区分が有料利用の規模と内訳を示します。加入者・トラフィックのトレンドが需要を、ARPU・料金データが顧客当たり収益を示し、報告された事業者収益区分はこれらの指標を解釈するための文脈を提供します。選択的なボトムアップ チェックとして、アナリストは事業者のサービス収益集計と観察された ARPU に加入者数サンプルを乗じたものをトップダウン合計と比較できます。乖離は、サービス期間、顧客分類、卸収益、サービスカテゴリー間の重複を確認することで解消し、未解決の項目は明確になるまで範囲として保持されます。予測には、加入者移行、接続当たりデータ利用量、ARPU、5G 普及率、税制、通貨換算に関するシナリオ分析を活用し、一次回答者が各推進要因とその方向性がスリランカの商業条件に合致するか確認した後、アナリストが仮定を調整します。サービス・エンドユーザー別シェアは前回公表の分割から始まり、構成員の成長仮定で先送りした後、事業者報告の収益区分、規制指標、回答者フィードバックと照合されます。
データの検証と更新サイクル
アナリストは事業の開示資料、TRCSL シリーズ、経済指標、回答者の説明を三角測量し、合計値、カテゴリー シェア、通貨換算、前年比変動に異常や未説明の乖離がないか確認します。第 2 レビューでは各重要推計をソースと仮定に遡って追跡し、独立した市場シグナルに照らして外れ値を解消し、定義、サービス期間、収益変動が不明確な場合は回答者に再連絡を促します。モデルは毎年更新され、税制、スペクトラム、事業者イベントなどの重大な変化後にサイクル間でレビューされ、リリース前に最終的な事前納品レビューが実施されます。
Mordor Intelligence のスリランカ テレコム市場規模と他の公表推計との比較
公表推計は、カウントする取引・製品と需要モデル化に使用するインプットによって異なる場合があります。スリランカ テレコム MNO 市場は、モバイルネットワーク事業者がスリランカ国内の顧客に販売した接続および関連サービスから得た年間収益を測定します。
主なギャップ要因には、調査で定義された対象範囲と市場固有のモデル化の選択が含まれます。アクティブなモバイル契約数、モバル ブロードバンド接続数、データトラフィック、報告された ARPU、サービス料金、事業者収益区分が有料利用の規模と内訳を示します。加入者・トラフィックのトレンドが需要を、ARPU・料金データが顧客当たり収益を示し、報告された事業者収益区分はこれらの指標を解釈するための文脈を提供します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.47 ビリオン 米ドル(2027 年) | |
| グローバル コンサルタンシー B | 1.7 ビリオン 米ドル(2024 年) | 2024 年基準値では、この推計は本レポートの 3 年後にあたる 2027 年値 1.47 ビリオン 米ドルを 15.6% 上回っています。有線・無線 ICT の定義には、モバイル事業者のサービス収益を超える幅広いインフラおよび商業活動が含まれています。 |
| 地域コンサルタンシー C | 1.22 ビリオン 米ドル(2026 年) | 2026 年基準値では、この推計は本レポートの 1 年後にあたる 2027 年値 1.47 ビリオン 米ドルを 17.0% 下回っています。現在の測定より前の年の予測を報告しており、期間中に市場価値が上昇すると予測しているため、先行推計が低くなっいます。 |
Mordor Intelligence のアナリストは、事業者の開示資料、TRCSL シリーズ、経済指標、回答者の説明を三角測量し、合計値、カテゴリー シェア、通貨換算、前年比変動に異常や未説明の乖離がないか確認します。
レポートで回答される主要な質問
スリランカ テレコム MNO 市場の規模および成長見通しは?
市場は 2027 年に 1.47 ビリオン 米ドルと推計され、2027〜2032 年の CAGR 5.85% で 2032 年までに 1.95 ビリオン 米ドルに達すると予測されています。
スリランカのモバイルネットワーク サービスへの需要を促進しているものは何ですか?
4G/5G への移行、デジタル公共サービス、エンタープライズ接続が需要を支えています。GovPay は 2025 年 12 月までに 254 機関をオンボーディングしました。
どのサービスカテゴリーがモバイル事業者の収益をリードしていますか?
データおよびインターネットサービスが 2026 年の MNO セクター収益の 47.36% を占め、IoT および M2M サービスは 2027〜2032 年の CAGR 6.1% で最速成長と予測されています。
スリランカのモバイルネットワーク産業で競争している企業はどこですか?
Dialog Axiata PLC、SLT-Mobitel (Mobitel (Pvt) Ltd)、Hutchison Telecommunications Lanka (Pvt) Ltd. が主要な事業者です。
アップグレードされたモバイルサービスの採用を制約しているものは何ですか?
端末の手頃さとサービス税が普及を制約する可能性があります。2026 年 5 月、スリランカ携帯電話輸入販売業者協会はルピー安により国内の携帯電話およびアクセサリーの価格が 20〜25% 上昇すると見込みました。
スリランカ全土でモバイルネットワーク需要はどのように異なりますか?
西部州は 2025 年に最も密度の高いトラフィック量を記録しました。北部州は 2026 年 3 月にバブニヤおよびムラティブで追加の 5G カバレッジを獲得しました。