
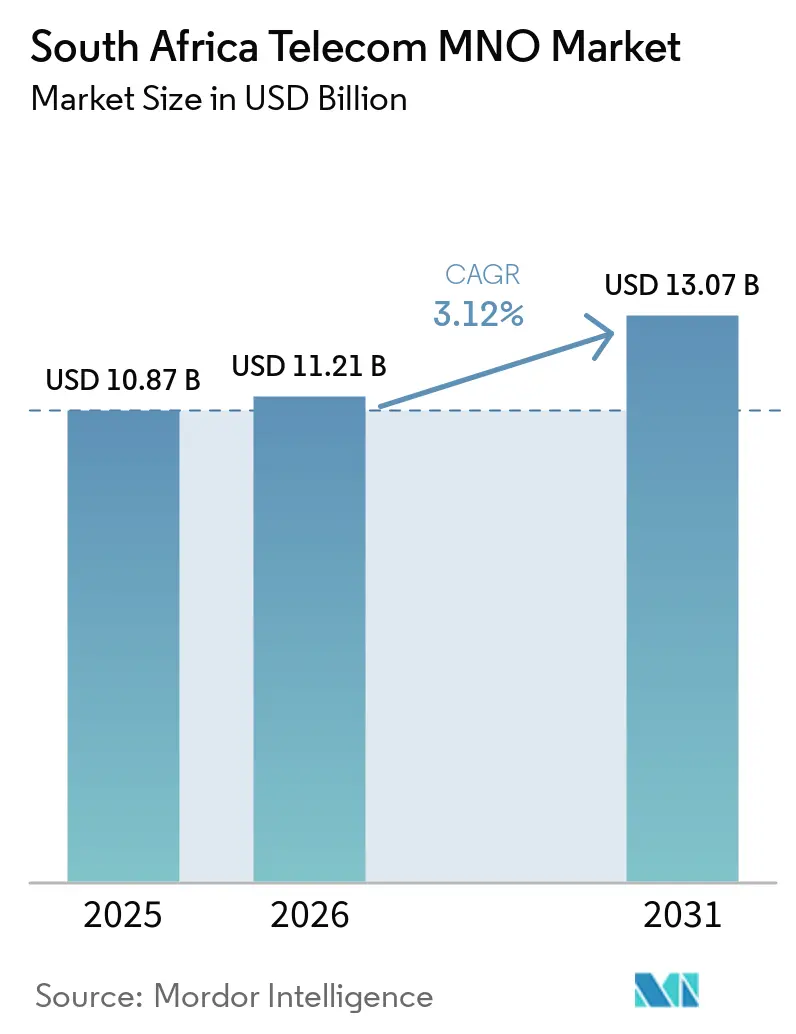
Mordor Intelligenceによる南アフリカ通信MNO市場分析
南アフリカ テレコム MNO 市場規模は 2026 年に 11.21 ビリオン 米ドルと評価され、2027 年の 11.56 ビリオン 米ドルから 2032 年には 13.31 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)における CAGR は 2.86% です。
南アフリカでは、モバイルアクセスの拡大とファイバー加入の増加により、接続された家庭を対象としたサービス提供の余地が広がっている一方、価格の手頃さが継続的な有料ブロードバンドへの転換を制限しています。通信事業者は、ホーム接続サービスを開発し、モバイルアクセスと並行して企業向けクラウド、ホスティング、セキュリティサービスを販売することができます。ホールセールホスティングにより、モバイル仮想ネットワーク事業者ブランドはホストネットワークを通じて顧客にリーチできます。コストベースのホールセール音声終端上限は MTN および Vodacom South Africa の価格設定の自由を制約しており、有料のホームサービスおよび企業向けサービスが、より広範なカバレッジと並ぶ重要な収益成長経路となっています。
主要レポートのポイント
- サービスタイプ別では、データおよびインターネットサービスが 2026 年の南アフリカ テレコム MNO 市場規模の 55.61% のシェアを占め、IoT および M2M サービスは 2027年〜2032年の期間に CAGR 3.05% で最も速く成長すると予測されています。
- エンドユーザー構成では、消費者が 2026 年の南アフリカ テレコム MNO 市場シェアの 80.75% を占め、企業は 2027年〜2032年の期間に CAGR 3.35% で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | CAGR 予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォン普及率の急上昇がモバイルデータトラフィックを牽引 | +1.1% | 全国 | 短期(2年以内) |
| 家庭向けファイバー(FTTH)の展開が固定ブロードバンドの普及を加速 | +0.9% | 全国 | 中期(2〜4年) |
| 5G スペクトラムオークションがプレミアム ARPU サービスを解放 | +0.8% | 全国 | 中期(2〜4年) |
| 企業向けクラウドおよび IoT 接続需要の急増 | +0.7% | 全国 | 中期(2〜4年) |
| オープンアクセスファイバーおよびニュートラルホストタワーが農村部の展開コストを削減可能 | +0.4% | 全国 | 長期(4年以上) |
| fintech と通信の融合が新たな収益源を創出し、解約率を低減可能 | +0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率の急上昇がモバイルデータトラフィックを牽引
スマートフォン加入者基盤は、その基盤への追加が緩やかであっても、通信事業者にデータ販売のための実質的なプラットフォームを提供しています。南アフリカは 2025 年 9 月 30 日時点で 83,041,957 件のスマートフォン加入を記録しており、前年比 0.4% 増加しました。別途、南アフリカ独立通信局(ICASA)は 2025 年に国内モバイルデータトラフィックとして 6,737,613 テラバイトを記録しており、これはエンドユーザーのダウンロードおよびアップロードを合算し、ホールセールおよびウォールドガーデントラフィックを除外したものです。このトラフィック規模は、加入者数の急速な増加がなくても、ネットワーク利用を商業的に重要なものにしています。通信事業者は、新規接続に完全に依存するのではなく、既存の加入者基盤内での追加的なデータ支出を追求することができます。需要機会は、広範なスマートフォンアクセスを継続的な有料利用に転換することであり、設備投資はその利用状況によって規律されます。
家庭向けファイバー(FTTH)の展開が固定ブロードバンドの普及を加速
固定ブロードバンドの拡大は、追加のファイバー接続が未使用のネットワークリーチではなくアクティブなサービスになる場合に商業的な機会を生み出します。ICASA は 2025 年 9 月 30 日時点で南アフリカの家庭向けファイバー(FTTH/FTTB)インターネット加入数が 3,006,836 件に達したと報告しており、前年の 2,465,453 件から 22% 増加しました。[1] この増加により、プロバイダーが継続的なアクセス収益を得られる接続済み施設の成長基盤が確立されました。固定ブロードバンド顧客を追求する MNO にとって、これはサービスの有効化を物理的なカバレッジ拡大の重要な補完要素にしています。展開の経済性は、到達可能な顧客基盤がネットワーク投資を支えるのに十分な有料接続を生み出す場合にのみ改善されます。したがって、有料アクティベーションのペースは、建設のペースよりも展開の経済性にとって重要である可能性があります。
5G スペクトラムオークションがプレミアム ARPU サービスを解放
5G の普及拡大により、通信事業者は個人のモバイルユーザーに販売するサービスと並行して、ホームアクセスサービスを構築する余地が広がります。ICASA は、南アフリカの 5G 人口カバレッジが 2024 年の 46.64% から 2025 年には 58.02% に増加したと報告しました。MTN South Africa のホーム加入者基盤は、固定無線アクセスとファイバーを組み合わせ、Shesh@5G および MTN AirFibre などのサービスを含め、2026 年上半期も成長を続けました。MTN のホームポートフォリオ(固無線アクセスとファイバー)にとって、5G の普及拡大はすべての施設にファイバーを敷設することなく家庭へのリーチを拡大できます。機会は、到達可能な施設を有料ホームサービスに転換しながら、アクセスサービスを地域の利用可能性に合わせることです。より広いフットプリントは、ユーザーあたりの収益向上に転換される前に顧客プールを拡大することができます。
企業向けクラウドおよび IoT 接続需要の急増
通信事業者が基盤となるモバイル接続を超えた機能を販売できる場合、企業向けサービスは収益競争を広げます。Vodacom Business のクラウド、ホスティング、セキュリティ収益は、2026 年 3 月 31 日に終了した事業年度(FY2026)において南アフリカで 27.1% 増加しました。[2] Vodacom Business のモバイル以外のサービスの成長は、FY2026 におけるモバイル顧客収益への圧力を相殺しました。このコントラストは、企業ポートフォリオの幅をアクセスネットワークの容量と並ぶ商業的に重要な要素にしています。Vodacom はファイバー、クラウド、ホスティング、セキュリティ、IoT を含むモバイル以外のポートフォリオを企業成長の差別化要因として位置づけており、接続のみのサプライヤーは各ビジネス関係のより狭い部分で競争することになります。
阻害要因影響分析*
| 抑制要因 | CAGR 予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いデータ料金と価格の手頃さのギャップが利用を制限 | -0.6% | 全国 | 中期(2〜4年) |
| 市場集中が厳格な価格規制を招く | -0.4% | 全国 | 中期(2〜4年) |
| ロードシェディングの再発がネットワーク可用性を混乱させ、運営費を増加させる可能性 | -0.2% | 全国 | 短期(2年以内) |
| 海底ケーブルの障害が国際帯域幅リスクを露呈 | -0.2% | 西ケープ州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いデータ料金と価格の手頃さのギャップが利用を制限
価格の手頃さのギャップは、ネットワークアクセスが提供可能な場所でも、常時接続の家庭向けブロードバンドの有料顧客層を制限しています。2025 年の南アフリカ家庭向け価格手頃さモデルは、常時接続のブロードバンド接続が 50% の家庭の手の届かないところにあると推定しました。ホーム接続を提供する通信事業者にとって、このモデル化されたギャップは継続的なサービスコミットメントを維持できる顧客プールを狭めます。したがって、カバレッジを拡大するだけでは、新たに到達したすべての家庭を同じサービスの実行可能な購入者にすることはできません。低価格のサービス設計はアドレス可能性を広げる可能性がありますが、その経済性は依然として接続提供のコストを支える必要があります。
市場集中が厳格な価格規制を招く
ホールセール価格規制は、大規模な通信事業者がネットワークの規模を維持していても、着信音声トラフィックを自由に収益化する方法を制限します。2026 年 7 月 1 日から、ICASA は MTN および Vodacom South Africa に対し、モバイル拠点への通話にコストベースの最大ホールセール音声終端レートを適用することを義務付けました。この規則は、規模と範囲の経済性、および 2023 年 12 月 31 日時点でモバイル拠点終端分数の 20% 超を通じてこれらのライセンシーを特定しています。規制された上限は、基礎とな通話を妨げるのではなく、影響を受ける各分から得られる収益を制限します。これらの通信事業者にとって、追加トラフィックはその上限内で収益を得る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
総合通信収益および ARPU 別:
サービスポートフォリオ全体の収益化南アフリカの通信セクター収益は、2024 年 10 月 1 日から 2025 年 9 月 30 日までの 2025 年報告期間に 1.6% 増加しました。その期間内で、小売モバイルサービス収益は 7.9% 減少しました。固定インターネットおよびデータ収益の合計は 16.1% 増加しました。固定インターネットおよびデータサービスはセクターの成長を支えた一方、小売モバイルサービスはそれを押し下げました。
ユーザーあたり平均収益(ARPU)は、サービス収入を通信事業者の顧客基盤に関連付けることで異なる視点を提供します。Vodacom South Africa は FY2026 の総 ARPU を月額 97 南アフリカランド(5.59 米ドル)と報告しました。この指標には固定回線およびその他のサービス収益が含まれており、月平均サービス収益を月平均顧客数で除したものです。97 南アフリカランド(5.59 米ドル)の平均は固定回線およびその他のサービス収益を計算に組み込んでいるため、Vodacom South Africa のモバイルのみの ARPU ではなく、顧客あたりの混合収益指標です。
サービスタイプ別:
データ規模と M2M 導入データおよびインターネットサービスは 2026 年の南アフリカ テレコム MNO 市場規模の 55.61% のシェアを占め、最大のサービスタイプセグメントとなりました。MTN South Africa のネットワークデータトラフィックは 2026 年上半期に前年比 27.7% 増加しました。同期間における月平均プリペイドデータ消費量は前年比 23.6% 増加し、加入者あたり 4.9 GB となりました。プリペイドの数値は、加入者あたりの利用増加が通信事業者が対応しなければならない需要の重要な部分であることを示しています。データサービスプロバイダーにとって、商業的な課題は、増大する総データ活動からそれを運ぶために必要なネットワークリソースを支えるのに十分な収益を得ることです。
IoT および M2M サービスは、2027年〜2032年の期間に CAGR 3.05% で最も速く成長するセグメントと予測されています。ICASA は 2025 年 9 月 30 日時点で 1,580 万件の M2M モバイルネットワーク加入を計上しており、2024 年から 12.5% 増加しました。これらの加入は消費者加入以外の機械およびデバイスに割り当てられており、個人のモバイルユーザーと並んで接続されたエンドポイントに結びついた機会を生み出しています。メッセージングサービスは異なる圧力に直面しており、南アフリカのテキストおよびマルチメディアメッセージング収益は 2025 年 9 月 30 日に終了した年度に 37.9% 減少し、OTT アプリケーションがレガシーサービスを代替しました。このコントラストは、レガシーメッセージングの代替を別個の収益リスクとして扱いながら、デバイス接続から収益を得られるサービスモデルを支持しています。


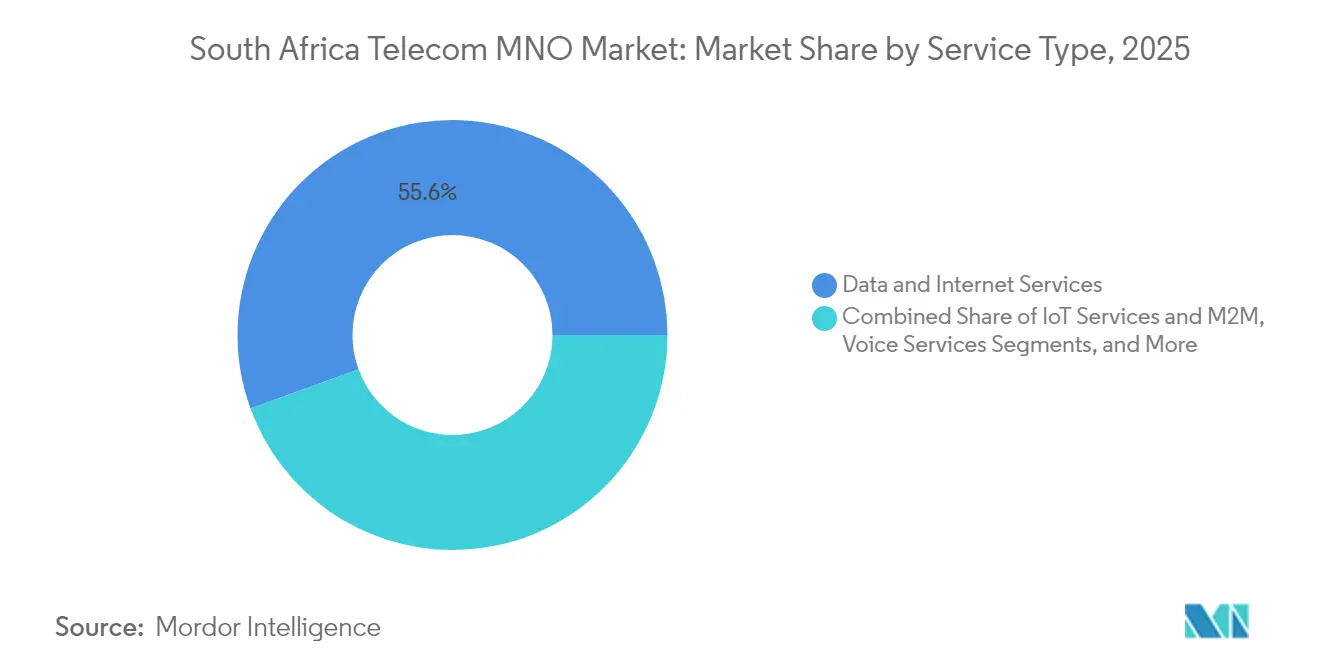
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
消費者規模と企業向けサービスの拡大消費者は 2026 年の南アフリカ テレコム MNO 市場シェアの 80.75% を占め、最大のエンドユーザーセグメントとなりました。MTN South Africa は 2026 年第 2 四半期に消費者プリペイド加入者数が 2,820 万人と報告しており、基盤の質を向上させるための取り組みにより前年比 4.5% 減少しました。消費者ポストペイド基盤は同四半期に前年比 9.1% 増加し、480 万人となりました。2026 年上半期において、消費者プリペイドサービス収益はエアタイムアドバンスのリセットと継続的な音声代替の両方を反映して前年比 3.3% 減少しました。MTN の消費者規模はポストペイドで拡大しており、プリペイド基盤の改善には短期的な収益コストが伴います。
企業は 2027年〜2032年の期間に CAGR 3.35% で最も速く成長するエンドユーザーセグメントと予測されています。Telkom SA SOC Limited の Openserve は 2026 年 3 月 31 日に終了した年度に企業収益が 9.7% 成長したと報告しました。別途、MTN South Africa の企業収益は 2026 年上半期に前年比 5.8% 増加しました。2025 年通年では、モバイル企業ソリューション、バルク SMS、接続サービス、コンバージドサービスへの需要に牽引され、企業サービス収益が 13.6% 成長しました。これらの項目にはバルク SMS とコンバージドサービスが含まれているため、新規モバイル接続のみでは企業需要の不完全な指標となります。

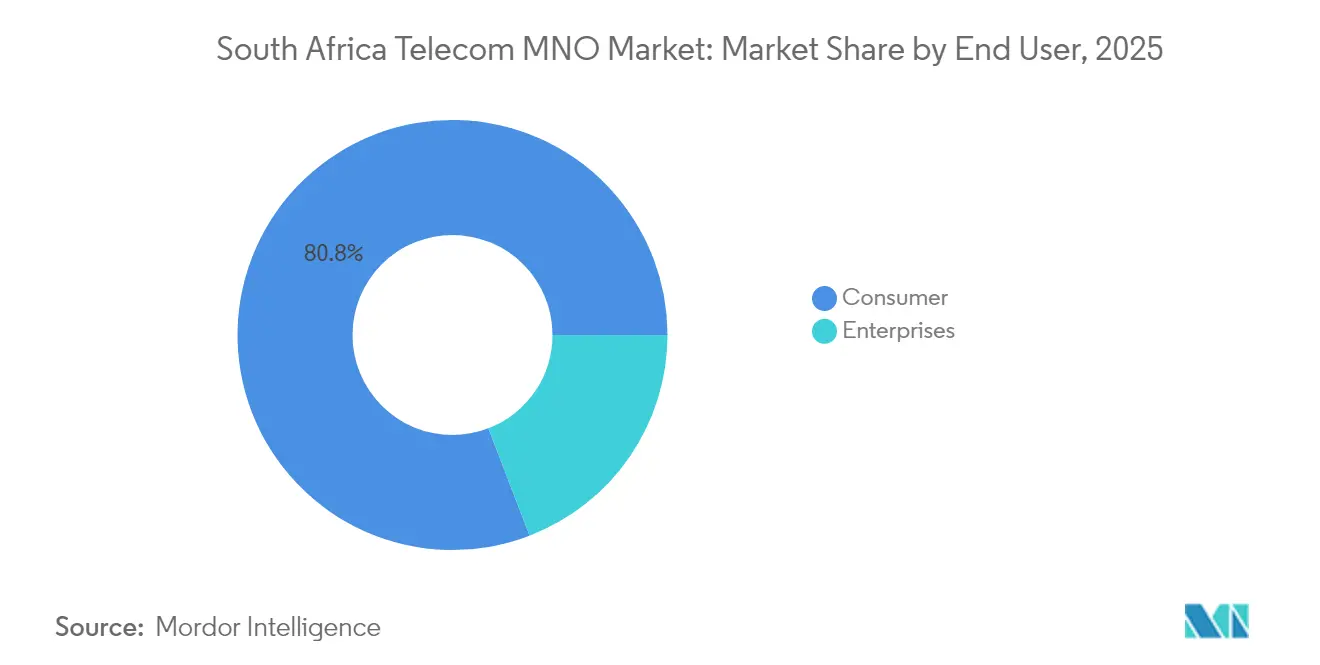
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理分析
州別の接続パターンは、南アフリカ全土における固定およびモバイルアクセス戦略の異なる出発点を通信事業者に与えています。2025 年、自宅での固定インターネットは西ケープ州の 49.7%、ハウテン州の 31.1%、東ケープ州の 11.6% の家庭に普及しました。モバイルインターネットアクセスは、西ケープ州、ハウテン州、東ケープ州でそれぞれ 80.6%、77.3%、71.1% の家庭に普及しました。モバイルインターネットへの家庭アクセスが広範であることは、固定アクセスサービスがそのチャネルと並んで価値を確立する必要があることを意味します。モバイルインターネットが広く利用され、自宅での固定アクセスが限られている東ケープ州では、固定サービスは既存の固定回線よりも主にモバイルインターネット利用と競合します。
都市部の差異は、都市レベルの固定ホームアクセスが大幅に異なるため、都市拡大戦略内のアドレス可能な顧客基盤をさらに限定します。2025 年、自宅での固定インターネットはケープタウン市の 55.4%、ヨハネスブルグ市の 34.8%、ダーバンを含む自治体であるエテクウィニの 22.1% の家庭に普及しました。[3] このばらつきにより、ケープタウンでは代替サービスがより重要になる一方、ヨハネスブルグとエテクウィニでは既存ユーザーとの競争と並んで初めての固定ホーム接続の余地が多く残されています。クワズール・ナタール州では、Vodacom クワズール・ナタールが 2026 年 10 月 14 日に、州全体のネットワークカバレッジと容量を拡大するための LTE および 5G アップグレードを含む FY2027 の拡張計画を発表しました。
農村部のネットワーク整備状況は、特に通信事業者が 5G サービスで顧客にリーできる場所を評価する際に、家庭普及率とは別の地理的考慮事項を生み出します。2025 年のライセンシー報告による農村部の 5G 人口カバレッジは、ハウテン州で 74%、西ケープ州で 34%、東ケープ州で 7% でした。ハウテン州のより広い農村部での利用可能性は、測定されたフットプリント内でサービス導入を追求する余地を多く提供します。東ケープ州の狭いリーチは、農村部の 5G アドレス可能基盤を拡大するための条件として、ネットワーク拡張をより重要な要素にしており、西ケープ州はその中間に位置します。農村部の拡大にとって、実際の制約はシグナルリーチの拡大とそのリーチを有料サービスに転換するシーケンスです。
規制の枠組みと見通し
選択された管轄区域は MNO の観点から比較されており、南アフリカの国家ライセンス枠組みと西ケープ州における地域展開条件をカバーしています。西ケープ州の比較では、その自治体内のドラーケンスタイン自治体の設置条例を使用しています。ICASA は電子通信法に基づき電子通信サービスおよびネットワークサービスのライセンスを付与します。通信事業者にとって、これらの要件はサービス提供への参入と物理的なネットワーク展開のシーケンスの両方に影響します。
規制テーブル
| 決定要因 | 南アフリカ | 西ケープ州 |
|---|---|---|
| 主要機関 | ICASA | 国家ライセンスについては ICASA、地域設置承認についてはドラーケンスタイン自治体 |
| 主要な法令または方向性 | 2005 年電子通信法第 36 号;2027 年 1 月 23 日発効のサービスチャーター改正採択 | 国家ライセンスおよびバンドル規則;その自治体区域内のドラーケンスタイン設置条例 |
| 商業的影響 | サービスライセンスおよびスペクトラム規制;2027 年 1 月からの適格バンドル期間義務 | ドラーケンスタインは地下工事の前に少なくとも 60 日前の通知と通行権を要求し、適用手数料が発生 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | ||
南アフリカの「中程度」評価は、確立されたライセンス経路とサービス参入およびスペクトラム規制要件のバランスを反映しています。2027 年 1 月 23 日から、適格な未使用バンドルは、番号がアクティブである間、7 日以下のバンドルおよびアンキャップ、無料またはプロモーションバンドルを除き、少なくとも 1 回は無料で自動的にロールオーバーされなければなりません。西ケープ州比較の「中程度」評価は、ドラーケンスタイン内で適用される通知、通行権および手数料義務を反映しています。国家バンドル義務は西ケープ州で事業を行う MNO にも適用されるため、両方向が「厳格化」となっており、2026 年改正法案が提案する迅速展開のための国家標準条例は条件付きの簡素化経路を提供しています。
バリューチェーンの段階
バリューチェーンは、サイトアクセス、ホールセール接続、ネットワーク運営、パートナー流通がどのようにサプライヤーの収益を生み出すかを比較しています。Vodacom South Africa は FY2026 にネットワークの回復力、スペクトラム利用、IT プラットフォームを支援するためにネットワークに投資しました。そのファイバーブロードバンドは、Openserve、Vumatel、Frogfoot、Metrofibre Networx、MTN を含むパートナーのネットワークを含む、自社展開ネットワークまたはパートナーのネットワークを通じて提供できます。したがって、インフラアクセスとサービス提供は収益を獲得すための別個の機会を生み出し、各段階で異なる依存関係があります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | 回復力への対応 |
|---|---|---|---|---|
| サイトおよびパッシブインフラアクセス | Telkom SA SOC Limited の Gyro ユニットなどのサイトおよびタワー賃貸業者 | マルチテナントマストおよびタワーリース収入 | サイト構成とスペース要件 | 利用可能なサイトスペースにテナント要件を合わせる |
| ホールセール輸送および固定アクセス | Openserve、Telkom SA SOC Limited の子会社などのホールセール接続プロバイダー | ブロードバンド、企業向けおよびキャリア接続料金 | 物理的なネットワークリーチと設置条件 | アクティベーション前に展開済みアクセスを確認し、設置要件の範囲を定める |
| ネットワークおよびサービス運営 | MTN South Africa および Vodacom South Africa などの通信サービス事業者 | データ、音声、メッセージングおよび関連サービス収益 | 継続的なネットワーク回復力と IT 投資要件 | サービス提供ニーズに合わせてネットワークおよびプラットフォームのアップグレードを順序付ける |
| パートナーブランドを通じたホールセール流通 | Cell C Limited などの MVNO ホールセールホスト | パートナー流通からのホールセールサービス収益 | パートナーサービスはホストの提供能力に依存 | ホスト容量にパートナーサービスコミットメントを合わせる |
| 情報源: Mordor Intelligence | ||||
収益の区別は重要です。なぜなら、サイトリース、ホールセール接続、エンドユーザーサービスはそれぞれ異なる能力を収益化するからです。別の会社の展開済みアクセスを使用するプロバイダーは、そのネットワーク全体を所有することなくサービスを拡大できますが、アドレス可能なフットプリントはそのアクセスが利用可能であることに依存します。したがって、構造的な機会は、約束された顧客体験をサポートするための提供に対する十分な管理を維持しながら、契約済みインフラと効果的なサービス運営を組み合わせることです。
競合状況
市場集中度
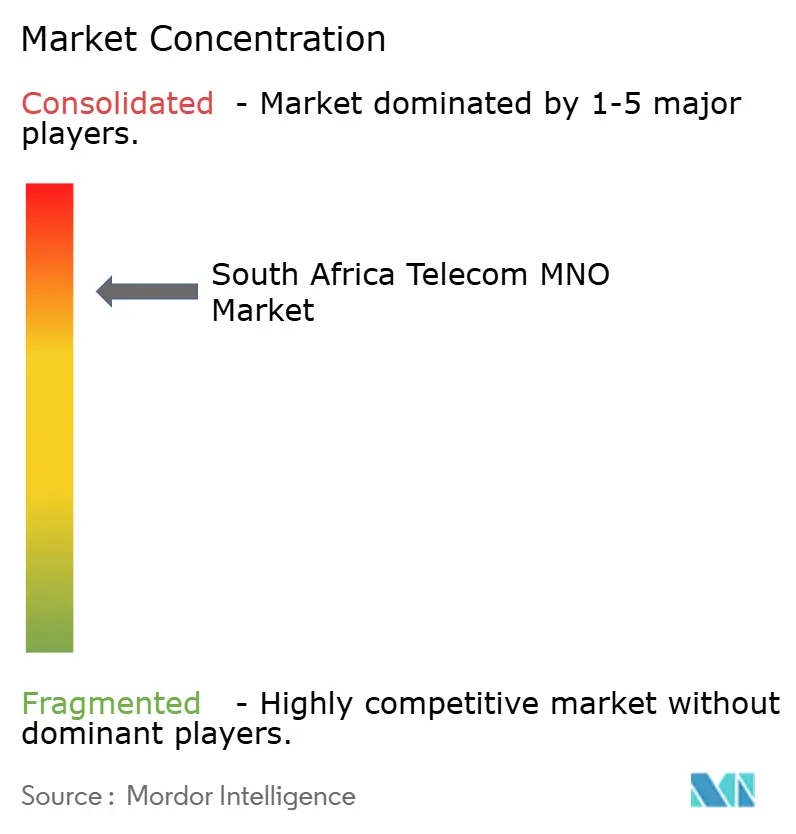
競争は確立されたネットワーク事業者に集中しており、ホールセールホスティングおよびテクノロジー重視の挑戦者が顧客へのリーチに異なる方法を加えています。MTN Group Limited は MTN South Africa を通じて競争し、Vodacom South Africa は契約およびモバイル以外のサービスを提供しています。Telkom SA SOC Limited のモバイルデータ加入者数は 2026 年 3 月 31 日に終了した年度に 31.1% 増加し、約 2,000 万人に達しました。Cell C Limited はモバイル仮想ネットワーク事業者(MVNO)向けのホールセールホスティングを提供し、Rain (Pty) Ltd は認可された全国 4G および 5G ネットワークを運営しています。Telkom SA SOC Limited の拡大するデータ加入者基盤は主要 2 社への競争圧力を広げており、Cell C Limited のホスティングモデルと Rain (Pty) Ltd 独自のネットワークが顧客への代替経路を提供しています。
ホールセールプラットフォームの成長により、パートナー流通は独自の競争レバーとなっています。なぜなら、ホストは自社の小売チャネルと並んでブランドにサービスを提供できるからです。Cell C Limited の MVNO ホームロケーションレジスター加入者基盤は 2026 年 5 月 31 日に終了した年度に 27.3% 増加し、570 万人となりました。Telkom SA SOC Limited の Openserve はファイバーインフラを通じて別のホールセール経路を追加し、Telkom Consumer はグループのモバイル事業を運営しており、グループをインラ供給と顧客向けサービスの両方に位置づけています。通信ブランドにとっての選択は、ホールセールアクセスをどの程度広範に使用するかであり、ホストはサービス収入を得てブランドはエンドユーザーとの関係を構築します。
2026 年 7 月 7 日、Rain (Pty) Ltd のテクノロジーパートナーである Huawei は、南アフリカの主要都市における 1 GHz 未満のマッシブ MIMO 5G の大規模商業展開を報告し、テクノロジー主導の競争アプローチを示しました。競争控訴裁判所は 2025 年 8 月 14 日に Vodacom の Maziv 取引を承認し、Maziv に移管された重複する FTTH 資産に対する救済措置を設け、Vodacom South Africa がホールセールサービスに使用しています。Vodacom は 2025 年 12 月 1 日に実施を報告しました。救済措置の下、Maziv または Vumatel が最初の売却期間内に売却合意を締結できない場合、監視受託者がフォールバック売却委任を受け取ります。通信事業者にとって、ネットワーク投資はサービス提案を広げることができる一方、合併条件は重複する資産のうちどれが統合管理下に留まれるかを決定します。
南アフリカ通信MNO業界リーダー
-
MTN Group Limited
-
Vodacom South Africa
-
Telkom SA SOC Limited
-
Cell C Limited
-
Rain (Pty) Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカ テレコム MNO 市場 このレポートでカバーされる企業
- MTN Group Limited
- Telkom SA SOC Limited
- Cell C Limited
- Vodacom South Africa
- Rain (Pty) Ltd
市場参加者にとっての主要な機会
機会の比較は、制度的な接続提供とモバイルブロードバンド容量の条件付き拡大を分けています。2026 年 3 月までに、通信事業者はスペクトラムライセンス義務の下でターゲットとされた南アフリカの 21,878 の公共サービス機関のうち 10,851 機関を接続しており、医療施設、学校、図書館、部族当局が含まれます。別途、ICASA は 2026 年 7 月 27 日にモバイルスペクトラム計画草案を公表し、最終割り当て計画に続いて将来のライセンス招待が行われる予定です。制度的な展開は割り当てられた義務に対する提供に依存し、スペクトラム主導の容量拡大はさらなる規制措置に依存します。
市場機会テーブル
| 機会 | 今なぜか | 購入者 / 主要セグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 適格な医療施設への接続提供 | 報告された制度的提供ギャップには医療サイトが含まれる | 義務ターゲット内の公共医療施設 | 割り当てられた施設の信頼性の高いアクティベーションを優先する | サイトレベルのサービス提供の完了と維持 | MTN および Vodacom などの義務付けられた MNO |
| 教育およびコミュニティアクセスのための段階的接続 | 学校と図書館はターゲットとされた機関カテゴリに含まれる | 適格な公立学校および図書館 | 割り当てられたサイトを段階的なアクティベーションプログラムにグループ化する | 複数の制度的接続の完了 | Telkom SA SOC Limited および Rain (Pty) Ltd などの義務付けられた MNO |
| 将来のスペクトラムライセンスを通じた追加モバイルブロードバンド容量 | 2026 年 7 月の草案が将来のライセンスステップを概説 | 消費者および企業向けモバイルブロードバンドサービス | 将来の招待に向けたカバレッジおよび容量ケースを準備する | ライセンス招待の前に草案計画の最終化が必要 | MTN、Vodacom、Rain (Pty) Ltd などの潜在的な事業者申請者 |
| 情報源: Mordor Intelligence | |||||
最も強い近期の機会は、割り当てられた制度的接続義務を適格サイトでの提供済みサービスに転換することです。義務付けられた通信事業者にとって、これはライセンスパフォーマンスに沿った展開作業を行いながら、文書化されたサービスギャップに向けてリソースを向けることです。2026 年 3 月時点で未接続の 11,027 機関は、ライセンス取得済み通信事者にとって義務主導の展開が最も近い機会であり、スペクトラム主導の拡大は最終計画と将来のライセンス招待に依存します。
最近の産業開発事情 南アフリカ テレコム MNO 市場
- 2026 年 10 月:Vodacom クワズール・ナタールは、州全体の都市部、タウンシップ、農村部のカバレッジと容量を拡大するための LTE および 5G アップグレードを含む FY2027 ネットワーク拡張計画を発表しました。
- 2026 年 7 月:Telkom SA SOC Limited の Openserve は、既存インフラを収益化し接続率を向上させるために独自のインターネットサービスプロバイダーを立ち上げました。
- 2026 年 7 月:Huawei は Rain (Pty) Ltd が南アフリカの主要都市で 1 GHz 未満のマッシブ MIMO 5G の大規模商業展開を達成したと報告しました。
南アフリカ テレコム MNO 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
南アフリカ テレコム MNO 市場は、南アフリカで消費者および企業に提供されるサービスから通信事業者が得る年間通信サービス収益をカバーしています。国内で請求されるモバイルおよび固定接続ならびに関連する通信サービスが含まれます。
対象外:純粋なデバイスハードウェア販売、スタンドアロン IT サービスおよび汎用企業向けソフトウェア、ならびに別途販売される通信ネットワーク機器およびインフラは除外されます。
セグメンテーションの概要
- 通信収益全体とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス〔VAS〕、ローミングおよび国際サービス、法人・卸売サービス等)
- エンドユーザー
- 法人
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
南アフリカ独立通信局(ICASA)の ICT セクター現状報告書は南アフリカの通信収益、加入数、サービスカテゴリ指標を提供し、南アフリカ統計局の一般家庭調査は場所および州別の家庭インターネットアクセスを記述しています。Vodacom の年次決算や MTN の財務結果などの事業者開示は、これらのセクター指標の商業的意味を評価するのに役立つサービス収益、顧客、利用状況、企業指標を追加します。
企業の提出書類、投資家向け資料、信頼性の高い南アフリカのビジネス報道は、サービスパフォーマンス、ネットワーク投資、規制動向に関する補足的な詳細を提供し、公式シリーズおよび事業者定義と相互確認することができます。これらの指定されたソースは網羅的なものではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、南アフリカのモバイルおよび固定通信事業者、ホールセールプロバイダー、企業向け接続購入者、ならびに収益、顧客、ネットワーク、製品の意思決定を担当する経営幹部やマネージャーを含む関連サービスリーダーをターゲットとします。回答者は、サービス境界、価格設定、利用状況、導入に関する二次的な調査結果を確認し、公表された指標が一致しない箇所のギャップを明確にし、事業者、顧客、規制の観点から説明を三角測量するよう求められます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | |
| 中位層:50% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
このモデルは、トップダウンの国内市場プールから南アフリカの事業者サービス収益を推定し、事業者サービス収益の積み上げおよびサンプリングされた平均サービス価格にアクティブ接続数を乗じることで選択されたコンポーネントを確認します。過去の収益、モバイルおよび固定ブロードバンド接続数、顧客構成、ユーザーあたり平均収益、加入あたりデータ使用量、サービス構成は、市場の動きを説明し、サービスタイプおよび消費者・企業シェアを支援します。多変量回帰はこれらの指標に収益を関連付けることができ、カバレッジ、価格の手頃さ、または投資条件が実質的に異なる経路を生み出す場合にはシナリオ分析が使用され、事業者開示および規制当局シリーズが入力を観察可能な南アフリカの指標に固定します。
このモデルは総収益を予測し、報告された収益構成、顧客および利用トレンド、各グループが購入するサービスに関する証拠を使用してサービスタイプとエンドユーザーに分配します。選択的なボトムアップ確認は、サンプリングされた事業者収益と価格・数量の関係がトップダウン合計と一致しているかどうかをテストし、不一致はモデル入力が修正される前に報告期間、サービス定義、またはカバレッジの違いに遡及されます。インタビューおよびサーベイの回答者は、予測のロジックと変数レベルの方向性を確認し、欠落している商業的促進要因を特定し、観察された変化を一時的な影響と区別するのに役立てます。
データ検証と更新サイクル
アナリストは規制当局の収益および加入シリーズを事業者の提出書類、家庭アクセス指標、独立したサービスシグナルと三角測量し、合計、単位、定義、報告期間の一貫性を確認します。差異および異常はサインオフ前にソースノートおよび事業者開示に照らして調査され、定義、報告された変化、または予測促進要因が不明確なままの場合は関連する回答者に再連します。証拠とモデルは毎年更新され、重要な規制、技術、または市場イベントの後にサイクル間でレビューされ、ソース、計算、および叙述の一貫性の新鮮な納品前レビューが行われます。
Mordor Intelligence の南アフリカ通信市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。国内で請求されるモバイルおよび固定接続ならびに関連する通信サービスが含まれます。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。多変量回帰はこれらの指標に収益を関連付けることができ、カバレッジ、価格の手頃さ、または投資条件が実質的に異なる経路を生み出す場合にはシナリオ分析が使用され、事業者開示および規制当局シリーズが入力を観察可能な南アフリカの指標に固定します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.56 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシー A | 7.1 ビリオン 米ドル(2025年) | 2025 年ベースでは、この推定値は 2 年後の本レポートの 2027 年値 11.56 ビリオン 米ドルを 38.6% 下回っています。 |
| 地域コンサルタンシー B | 5.14 ビリオン 米ドル(2025年) | 2025 年ベースでは、この推定値は 2 年後の本レポートの 2027 年値 11.56 ビリオン 米ドルを 55.5% 下回っています。 |
Mordor Intelligence のアナリストは規制当局の収益および加入シリーズを事業者の提出書類、家庭アクセス指標、独立したサービスシグナルと三角測量し、合計、単位、定義、報告期間の一貫性を確認します。
レポートで回答される主な質問
南アフリカ テレコム MNO 市場の規模と成長見通しは?
規模は 2027 年に 11.56 ビリオン 米ドルと推定され、2027年〜2032年の期間に CAGR 2.86% で 2032 年までに 13.31 ビリオン 米ドルに達すると予測されています。
南アフリカのモバイルおよび固定ブロードバンドサービスへの需要を支えるものは何ですか?
広範なスマートフォン加入者基盤とファイバーの普及が需要を支えており、2025 年 9 月 30 日時点で 3,006,836 件の家庭向けファイバー(FTTH/FTTB)インターネット加入が記録されています。
南アフリカの MNO セクターをリードするサービスタイプはどれですか?
データおよびインターネットサービスが 2026 年の市場の 55.61% のェアを占め、IoT および M2M サービスは 2027年〜2032年の期間に CAGR 3.05% で最も速く成長すると予測されています。
南アフリカの MNO サービスで競争している企業はどこですか?
主要プレイヤーには MTN Group Limited、Vodacom South Africa、Telkom SA SOC Limited、Cell C Limited、Rain (Pty) Ltd が含まれます。
南アフリカのホーム接続の拡大を制限するものは何ですか?
2025 年の家庭向け価格手頃さモデルは、常時接続のブロードバンドが南アフリカの家庭の 50% の手の届かないところにあると推定しました。
農村部の 5G 条件は南アフリカ全土でどのように異なりますか?
2025 年、ライセンシー報告による農村部の 5G 人口カバレッジはハウテン州で 74%、西ケープ州で 34%、東ケープ州で 7% でした。