
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.40 十億米ドル |
| 市場規模 (2026) | 2.5 十億米ドル |
| 市場規模 (2031) | 3.06 十億米ドル |
| 成長率 (2026 - 2031) | 4.11 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパキスタン通信MNO市場分析
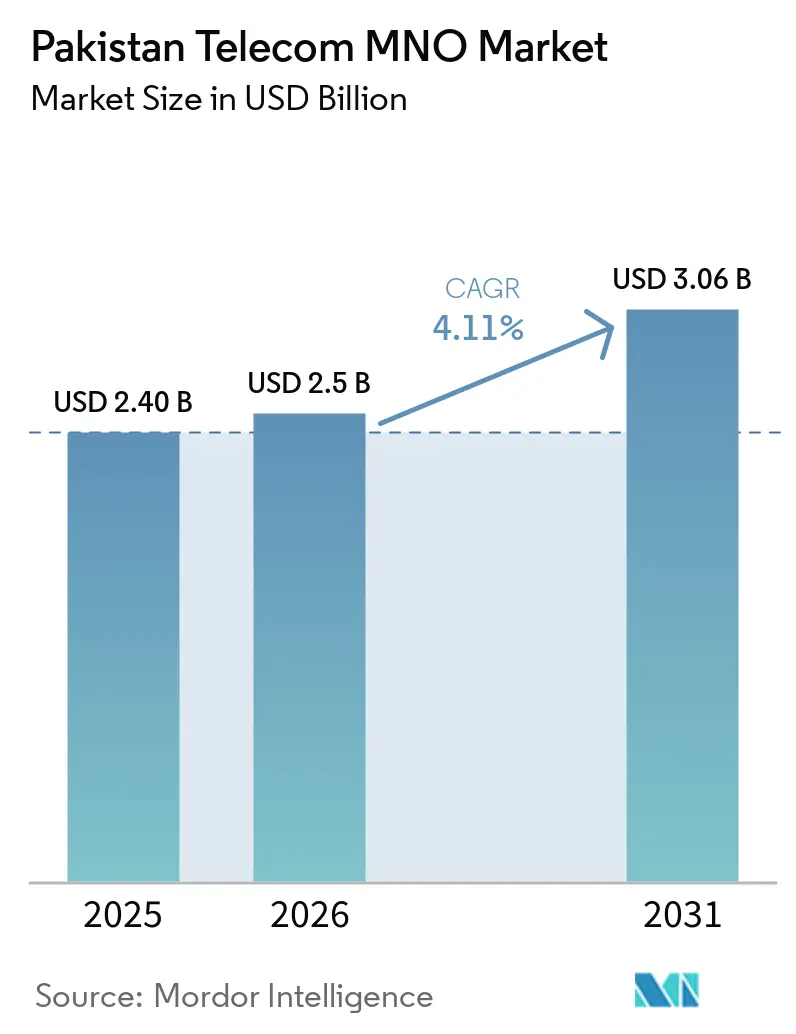
パキスタン通信MNO市場の規模は2025年に24.0億米ドルと評価され、2026年の25.0億米ドルから2031年には30.6億米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは4.11%となっています。加入者数の観点では、市場は2025年に1億9,774万加入者と評価され、2026年の2億711万加入者から2031年には2億6,108万加入者に長すると予測され、予測期間(2026年〜2031年)のCAGRは4.75%となっています。この健全な成長軌道は、持続的なデータ消費の拡大、2025年6月に予定されている5Gサービスの開始、および通信事業者にネットワーク高度化の加速を促している規制当局主導のサービス品質義務化を反映しています。急速な4G移行、スマートフォン普及率の上昇、およびデジタル決済エコシステムの拡大が、加入者一人当たりの平均データ使用量を押し上げています。同時に、通信事業者はドル建てのスペクトラム費用とルピーの為替変動の間で厳しい圧迫に直面しており、慎重な料金再調整とエネルギー効率への投資を余儀なくされています。パキスタンの産業回廊におけるプライベートLTEおよびIoT接続に対する企業需要は、低ARPUの個人向け音声サービスから多角化する新たな高マージンの収益源を開拓しています。4つの全国MNO間の競争激化と、PTCLとTelenor Pakistanの統合提案を通じた市場再編の到来が相まって、特にモバイル金融ソリューションやコンテンツバンドルにおける差別化されたデジタルサービスの必要性が浮き彫りになっています。
主要レポートのポイント
- サービスタイプ別では、データおよびインターネットサービスが2025年のパキスタン通信MNO市場において51.15%の収益シェアを獲得し、一方でIoTおよびM2Mサービスは2031年にかけて4.18%のCAGRで拡大しています。
- エンドユーザー別では、個人向け接続が2025年のパキスタン通信MNO市場規模の81.20%を占め、一方で企業向けサブスクリプションは予測期間にわたって4.59%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
パキスタン通信MNO市場の動向と洞察
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) 予測 | 地理的 関連性 | 影響期間 |
|---|---|---|---|
| 4G/5Gスペクトラム再編と展開への 取り組みの加速 | +1.2% | 全国規模(カラチ、ラホール、イスラマバードでの 早期展開) | 中期(2〜4年) |
| モバイルブロードバンド消費および デジタル決済導入の急増 | +1.5% | 都市中心部から第2層都市への拡大 | 短期(2年以内) |
| PTA主導のサービス品質(QoS)執行による ネットワーク設備投資(CAPEX)の増大 | +0.8% | 全国カバレッジエリア(ネットワーク 品質指標に重点) | 中期(2〜4年) |
| 製造業回廊におけるプライベートLTE/5Gおよび IoT接続に対する企業需要の拡大 | +0.6% | パンジャブ州の工業地帯、シンド州の 製造拠点 | 長期(4年以上) |
| ディアスポラトラフィックの増大による 国際音声およびOTTバンドルの需要促進 | +0.4% | ディアスポラとの繋がりを持つ 主要都市部 | 短期(2年以内) |
| 全国ファイバー・トゥ・タワープログラムによる バックホールボトルネックの解消 | +0.7% | 農村部および半都市部(CPEC経由の 北部地域を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
4G/5Gスペクトラム再編と展開へのコミットメントの加速
Jazzは2024年11月に全国的な3Gサービスの停止を完了し、900 MHzおよび2100 MHz帯を4G用に解放しました。一方、情報通信技術省(IT・通信省)は、700 MHz、2300 MHz、2600 MHz、および3500 MHz帯を対象としたUSD 8億3,180万相当の2025年6月の商業5Gサービス開始を承認しました [1]。協調的なスペクトラム再編により、スペクトラル効率が向上し、1ビット当たりのコストが低下し、PTAの98%目標に向けた全国的な4G人口カバレッジの拡大が加速します。
モバイルブロードバンド消費およびデジタル決済導入の急増
月間平均データ使用量は2024〜25年度に加入者1人当たり4.3 GBに達し、前年比68.9%増加した一方、同期間のモバイルバンキング取引件数は16億9,000万件に達しました [2]。JazzCashの登録ウォレット数4,800万件は、決済と接続を統合することで顧客定着率が向上し、業界のUSD 1を基準とするARPUを上回る総合ARPUが実現していることを裏付けています。
PTA主導のサービス品質(QoS)執行によるネットワーク設備投資(CAPEX)の増大
パキスタン電気通信庁(PTA)は定期的に都市別KPIを公表しており、通話切断率が基準を下回るオペレーターに対して罰金を科し、2024年には設備投資比率をサービス収益の30%超に引き上げました。PTAはまた、音声およびデータのトップパフォーマーとしてZongを認定し、全国的なネットワーク信頼性を高める好循環の投資競争を促進しています。
製造業回廊におけるプライベートLTE/5GおよびIoT接続に対する企業需要の拡大
Jazz Businessは、ラホールおよびカラチ港湾地区に集積する輸出業者向けに、産業用ルーター、NB-IoTトラッカー、およびエッジクラウド分析パッケージを展開しています。エッジ接続によりリアルタイムの品質管理と予知保全が可能となり、プレミアム料金および複数年契約を正当化する測定可能な生産性向上につながっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) 予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ルピーの為替変動による ドル建てスペクトラム費用の増大 | -1.1% | 全ライセンス取得オペレーターへの全国的影響 | 短期(2年以内) |
| エネルギーコストの急騰による タワー・エッジサイトのEBITDAマージンの侵食 | -0.9% | 全国規模(特に農村タワー運営に影響) | 中期(2〜4年) |
| ユニバーサルサービス基金(USF)の支出遅延による 農村カバレッジ目標の遅れ | -0.3% | 全国の農村部および未整備地域 | 中期(2〜4年) |
| OTTサイドローディングを通じたグレイルーティングによる 国際通話収益の抑制 | -0.5% | OTT普及率の高い都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギーコストの急騰によるタワー・エッジサイトのEBITDAマージンの侵食
2024〜25年度の平均電力料金は29%上昇し、ディーゼルコストはさらに16%増加したことで、4つのライセンス事業者全体のネットワーク運営費(OPEX)はおよそPKR 180億膨らみました。太陽光・蓄電池ハイブリッド改修が進められていますが、初期費用が高額なため、損益分岐点の達成が遅れ、すでに外貨建て債務を抱えるバランスシートをさらに圧迫しています。
ルピーの為替変動によるドル建てスペクトラム費用の増大
2024年にルピーが対USDで17%下落したことにより、オペレーターはドル建てで設定された年間ライセンス更新分割払いを賄うために追加のPKR 440億を確保しなければなりませんでした [3]。オペレーターは、債務契約を損なうことなく5G展開に必要な設備投資を維持するためには、ARPUを少なくともUSD 1.5まで引き上げる必要があると警告しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが優位を維持しつつIoTが勢いを増す
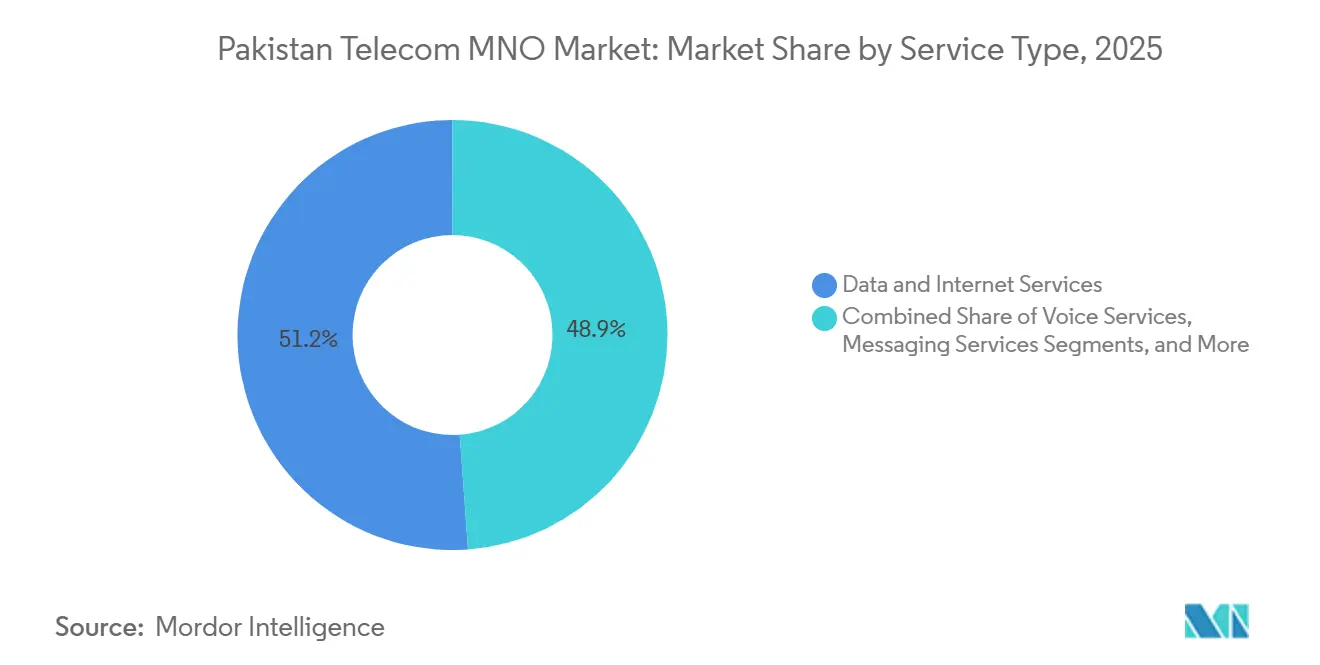
データおよびインターネットサービスは2025年のパキスタン通信MNO市場において51.15%のシェアを占めており、2031年まで収益の中核であり続けます。音声サービスは使用量の低下にもかかわらず、オペレーターが硬貨建てでのディアスポラ向け国際バンドルに転換していることから、引き続き相当なキャッシュフローを生み出しています。IoTおよびM2M接続は現在SIMの1.3%に過ぎませんが、4.18%のCAGRで最も速く成長しています。農業用コールドチェーン、スマートメータリング、フリートトラッキングの各分野が先行導入しており、規制当局が承認した電子SIMフレームワークがプロビジョニング効率を改善する見込みです。メッセージング収益は、無料OTTアプリケーションがSMSの代替となっているために縮小していますが、ワンタイムパスワード配信などのバンドル型企業向けA2Pサービスは依然として安定したマージンを生み出しています。OTTおよびペイテレビの伸びは、地元ドラマやスポーツ放映権を集約したオペレータープラットフォームを反映しており、接続性を超えたアップセル機会を創出しています。これらの変化は、データ収益化、IoT実現、コンテンツバンドルの3つが低ARPU環境における収益成長維持の柱であることを裏付けています。
IoTの機会は、エッジコンピューティングおよびナローバンドスペクトラム配分の重要性をさらに高めています。接続性、デバイス、分析を統合できるオペレーターは、厳格なISOトレーサビリティが求められる輸出志向の製造業者に対してファーストムーバーの優位性を持ちます。こうした文脈において、IoTサービスにおけるパキスタン通信MNO市場規模は、小さな基盤からではあるものの、2031年までにUSD 1億9,100万を超える可能性があります。一方、ルピーの継続的な弱さは、為替リスクを軽減するためにオペレーターがデバイスサプライチェーンを国内調達に移行することの緊急性を高めており、国内組み立てパートナーシップの戦略的価値を強化しています。



エンドユーザー別:消費者基盤が引き続き基盤となる一方で企業向けが加速
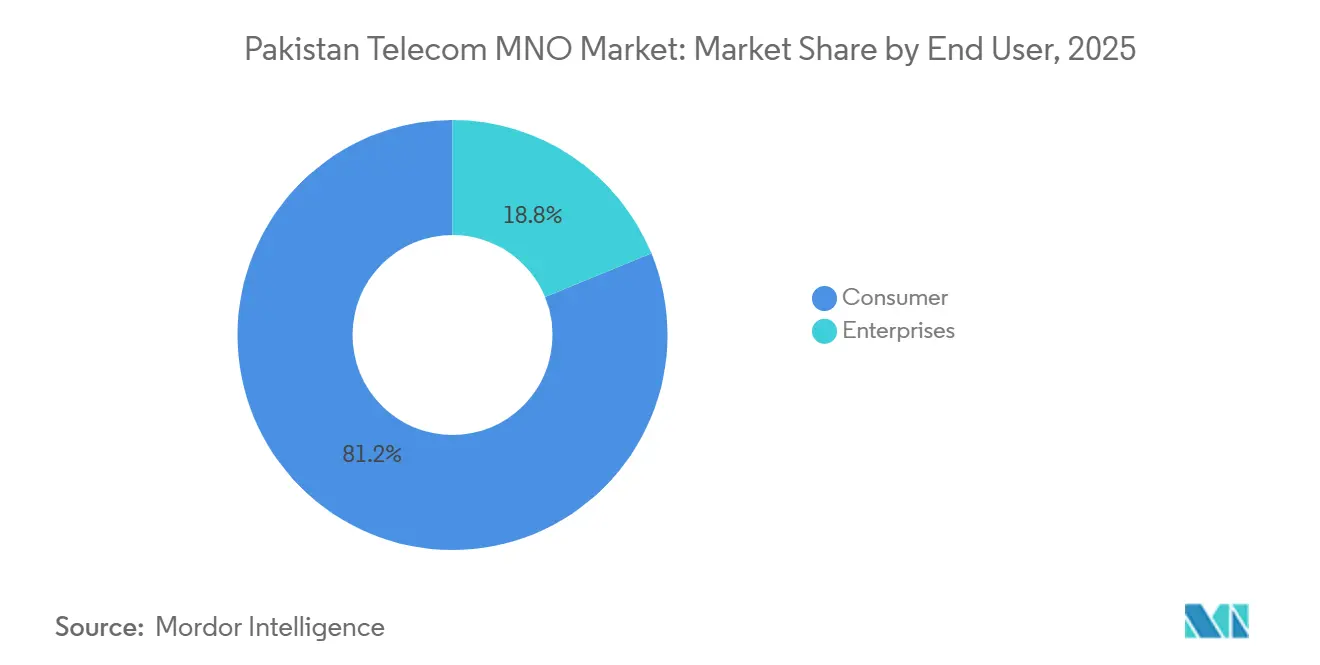
2025年のパキスタン通信MNO市場シェアにおいて、消費者セグメントが81.20%を占め、アクティブSIM数は1億9,300万枚に相当します。スマートフォン普及率は現在56%超えており、4G利用者は全加入者の約60%を占めています。それにもかかわらず、企業向け回線はCAGR 4.59%で拡大しており、全体の加入者ベースの成長を上回っています。需要は、保証されたスループット、専用SLA、および安全なIoTオーバーレイを必要とする製造業者、物流事業者、および金融機関から生じています。ユニバーサルサービス基金(USF)は、農村部の光ファイバーおよびLTEカバレッジ拡大のために1,416億6,000万パキスタンルピー(5.1億米ドル)を拠出し、地方都市や輸出加工区で事業を展開する企業顧客に間接的な恩恵をもたらしています。
企業のデジタル化の進展は、データセンターおよびクラウドコロケーション需要をさらに押し上げ、統合型接続・クラウドサービスを提供する通信事業者に対して機会を広げています。Jazzの企業向けセグメントはすでに10%台半ばのEBITDAマージンを達成しており、グループ全体の消費者平均を大きく上回っています。予測期間中、企業向けARPUは月額21米ドルに向けて上昇すると見込まれており、1米ドルをわずかに下回る水準で推移する慢性的な低消費者ARPUを補う効果が期待されています。したがって、パキスタン通信MNO業界は、企業エンゲージメントを単なる多角化としてではなく、利益率改善の必須課題として位置付けています。

地域分析
パンジャブ州とシンド州は、密集した都市クラスターと比較的高い可処分所得を背景に、セクター収益のほぼ69.20%を生み出しています。パンジャブ州だけで全基地局の33%を擁しており、2024年上半期の平均4Gダウンリンク速度は19.9 Mbpsと全国最高を記録しました。ファイサラバードは最高速度22 Mbpsを記録し、光ファイバー化されたバックホールとスループットの相関関係を裏付けています。カラチは最大の加入者基盤を維持していますが、通行権取得の遅延により基地局建設が遅れ、スペクトラル効率の向上が制約されています。
カイバル・パフトゥンクワ州とバローチスタン州を合わせたセクター収益は全体の11.20%に過ぎませんが、最大の未開拓農村人口を抱えています。USFの400キロメートルのファイバー・トゥ・タワープログラムは2024年12月に完了し、646ヶ所の遠隔地サイトにバックホールを提供し、ディーゼル依存度を18%削減してLTE拡張を可能にしました。オペレーターは引き続き険しいオフグリッド地形に太陽光ハイブリッド電源システムを展開していますが、治安上の懸念から保険料が上昇し、プロジェクト期間が長期化しています。
中国との820キロメートルの国境越え光ファイバーリンクにより北部地域の接続性が向上し、ギルギット・バルティスタン州の電子商取引トラフィックのレイテンシーが低下し、海底ケーブル障害に対する冗長性が確保されました。2025年12月に予定されているスターリンクサービスは山岳地帯の衛星バックホールを提供する可能性がありますが、月額PKR 25,000(USD 146)の料金が大規模普及を制限しています。したがって、地上系MNOは人口希薄地帯において価格優位性を維持しており、USF補助金と共有タワーモデルを継続的に活用することで展開コストを抑制しています。
規制環境
パキスタン通信MNOの事業運営は、パキスタン電気通信(再編)法(1996年)に基づきパキスタン電気通信局(PTA)によって規制されており、ライセンス付与、周波数管理、およびサービス品質監督が通信事業者の設備投資と展開優先事項を規定しています。2025年1月、PTAは2025年6月の商用サービス開始計画に沿った5Gオークションのスケジュールを確定し、700MHz、2,300MHz、2,600MHz、および3,500MHz帯を中心に通信事業者の投資判断を方向付けました。
2026年には、政策課題が周波数帯を超えてインフラおよび消費者保護へと拡大しました。パキスタン電気通信(再編)(改正)法案(2026年)は、光ファイバーおよび鉄塔の展開における障壁を軽減するための通行権規定に重点を置いて審議が進められ、一方でPTAは加入者身元確認(改正)規則(2026年)および国内ピアリングおよびインターネット交換ポイント規則(2026年)などの新たな規制手段を発布しました。PTAはまた、意図しないデータ課金を制限するための無料残高保存サービスに関する2026年3月の指令や、通信ユーザーデータの違法販売に対する2026年半ばの措置など、積極的な執行活動を継続しており、顧客保護およびデータガバナンスに関するコンプライアンス要件の高度化が進んでいます。
競争環境
市場集中度
パキスタンの通信セクターは、Jazzが6,640万加入者を擁し、Zongが約26%のシェアを持ち、UfoneとTelenorが残りを分け合う4社集中型の市場です。IFC主導のUSD 4億のトランシェによって資金調達されるPTCL・Telenor統合案は、Ufoneのモバイル資産とTelenorの4,500万顧客および13,000基の鉄塔を統合し、全国ライセンス事業者を3社に絞り込むことになります。Jazzの2016年以降の累計USD 96億の設備投資はリーダーシップに必要な投資水準を示しており、VEONによるROXというライフスタイル重視ブランドの立ち上げは、パキスタンの30歳未満の人口層に向けたデジタルエンゲージメントへの転換を示しています。
競争はスペクトラムの深度、ネットワーク品質スコア、付加価値エコシステムを中心にますます激化しています。1800 MHzおよび2100 MHz帯においてそれぞれ10×10 MHzの帯域幅を保有するZongはPTAから「音声およびデータ部門No.1」として認定されており、Jazzはモバイルマネーのスケールメリットをローンや投資のクロスセルに活用しています。PTCLグループは光ファイバーバックホールとクラウドホスティングを活用して、中小企業向けにエンドツーエンドのデジタルサービスをバンドル提供する戦略に賭けています。こうした状況の中、エネルギーコストのインフレと外貨負債が協調的なタワーシェアリングを促進しており、JazzとZongはすでに6,200サイトで共同設置を実施し、新たなパッシブインフラの合弁事業も検討中です。
合併後は消費者保護を確保するための規制当局による監視が強化されます。PTAの「サイバーセキュリティ戦略2023〜2028年草案」は、ISO 27001認証、脅威インテリジェンスの集中共有、およびネットワーク機能仮想化の強化を義務付けており、これらすべてがコンプライアンス費用を引き上げます。5Gおよび農村カバレッジへの設備投資を維持しながらこれらのコストを内部化できるオペレーターは、シェア防衛においてより有利な立場に立つことができます。
パキスタン通信MNO産業リーダー
-
Jazz (Pakistan Mobile Communications Ltd)
-
Zong (CMPak)
-
Telenor Pakistan
-
Ufone (PTCL Group)
-
Special Communications Organization (SCO)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ネットワークの統合は、統合主導のネットワーク近代化と差別化されたバンドルを中心とする短期的な空白領域を生み出している。規制当局および裁判所の承認を経て、2026年7月1日にテレノール・パキスタンがウフォン(PTML)に統合されたことにより、重複するサイトを合理化し、周波数をより高容量の4G/5Gレイヤーへ転用できる、統合された拠点網を持つ規模の大きい競合事業者が形成された。この変化は、品質主導のシェア獲得のハードルを高め、PTAが既に重視しているより厳格なQoS指標に合致するバックホールのファイバー化や自動化への需要を支えている。
一連の規制およびエコシステムの動きは、基本的な消費者向けデータを超えたマネタイズの道筋も示している。MVNOや機内通信衛星サービスを含む新たなライセンス制度に関するPTAの協議は、MNOのカバレッジ、コアネットワーク資産、エンタープライズ向けSLAをマネタイズできる追加的なサービスモデルおよびホールセール提携の余地を示唆している。インフラ面では、2026年改正法案による通行権制約への対応に対する政府の注力がタワーおよびファイバーの展開の高速化を支えており、PTAによる5G展開の迅速化に向けた指令は、端末基盤の転換とプレミアム階層の導入を急務としている。ゾングによる(2026年5月の)iPhoneでの5G対応の実現は、端末エコシステムの準備が、より多くの対応可能な5G需要とコンテンツ、フィンテック、企業向け接続にわたるバンドルの拡大にどのようにつながるかを示している。
最近の業界動向
- 2026年7月:イスラマバード高等裁判所は、テレノール・パキスタンのパク・テレコム・モバイル・リミテッド(PTML)への統合を正式に承認し、テレノール・パキスタンは2026年7月1日をもって別法人としての存在を終了した。主要事業者の規制主導型統合は市場地位を強化し、約35.9%のシェアを持つより強力な統合競合事業者を生み出し、規模とネットワークの相乗効果により5Gおよびデジタルサービス展開を加速させる。
- 2026年5月:ゾングは、iOS 26.5アップデートを通じて、パキスタンにおけるiPhoneでの5Gサービスの正式な有効化を発表した。5G対応端末エコシステムの加速は、スマートフォン主導の顧客移行とバンドルサービスを通じた、より広範な5G普及とマネタイズを支えている。
- 2026年3月:ジャズは、PTAのライセンス取得を受けて5Gサービスを正式に開始し、主要都市で180拠点が稼働中となった。ライセンス取得後にMNOの中で最初に5G展開を行ったことは、ジャズの主導的地位を強化し、新たなデジタルサービス収益源を可能にしている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、市場はパキスタンのモバイルネットワーク事業者が提供する通信サービスを対象とし、消費者および企業向け接続サービスからのサービス収益として測定されます。これには、音声、モバイルデータ、メッセージング、およびセルラーIoT型接続が含まれます。
対象外の範囲:端末販売、独立した鉄塔リース、および通信サービスとして課金されない純粋なコンテンツストリーミング収益は除外されます。
セグメンテーション概要
- 通信総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイテレビサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業向けおよびホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
基本構造を構築するにあたり、時列でセクターのパフォーマンスを示す公開通信統計および規制当局の開示情報を出発点としています。主要なインプットは、パキスタン電気通信局の年次報告書、パキスタン統計局の公表資料、ITU指標、およびパキスタン国立銀行の刊行物(特に為替動向および投資環境に関するもの)などのソースから取得しています。
次に、料金変更、ネットワーク展開、および加入者動向を記録した企業の財務報告書、投資家向けプレゼンテーション、通信事業者の発表、および信頼性の高い報道資料を補完的に活用しています。一部のケースでは、企業財務情報・インテリジェンス、特許データベース、および輸出入の出荷レベルデータへの有料サブスクリプションも使用しており、主に異常な変動のクロスチェックや欠損年度データの補完を目的としています。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために追加の公開・有料資料も参照しています。
一次インタビューおよびサーベイ
パキスタンでは、通信事業者、インフラおよびチャネルの専門家、企業ユーザー、ならびに規制・政策の専門家にインタビューを実施しています。インタビューおよびサーベイでは、加入者純増数、加入者一人当たり平均収益(ARPU)、データ使用量、サービスバンドル、周波数帯のタイミング、および通信事業者による課金範囲を検証しています。相反するインプットは、最終的なトライアンギュレーションの前に収益および加入者データと照合して再確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレーヤー:25% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、トップダウン型の需要再構築手法を用いて構築されています。加入者ベース、SIM接続数、およびサービス普及率をARPUおよび使用量に基づく価格ポイントを用いて収益プールに換算しています。コアモデルは通信収益シグナルを基盤とし、市場が現実的に支出可能な水準に合計値を紐付けるために通信事業者レベルの手がかりを用いて精緻化されています。
実務上、総加入者数、ブロードバンド接続数(コンテキスト確認としてのモバイルおよび固定)、3Gおよび4G人口カバレッジ、ARPUトレンド、ならびに加入者一人当たりの平均データ使用量などのインプットが、年度ごとの収益変化を説明する主要な指標として扱われています。公開データが現地通貨で報告されている場合、一貫した期間平均為替レートを用いて換算を行い、同一期間のインフレおよび価格の妥当性チェックを実施しています。
予測は、ARPUおよび加入者成長のトレンドフィッティングに支えられたシナリオ分析を用いて実施されています。採用・価格設定のパスは、ベースケースを確定する前に一次専門家とともにレビューされます。ボトムアップによる近似値は選択的に使用されており、例えばサンプリングされたプラン価格に推定アクティブユーザー数を乗じ、チャージ行動に関するチャネルチェックで裏付けた上で、報告された分割データにギャップが生じた場合に合計値を調整するために活用されます。
データ検証と更新サイクル
アウトプットは、規制当局が報告するセクター収益、加入者およびブロードバンドの推移、ならびに4G対応サイト数やカバレッジなどのネットワーク展開指標を含む独立したシグナル間のトライアンギュレーションによって検証されます。差異が生じた場合は、モデルに反映する前に、まず価格、使用量、および加入者ミックスの観点からその要因を分解します。
前提条件のロジック、年度の整合性、および通貨処理については第二のアナリストによるレビューが完了し、最終承認前に直近の変更を反映するための最終チェックが実施されます。レポートは年次で更新され、主要な料金改定、周波数帯と展開に影響する政策決定、または米ドルベースの見通しを変化させる急激な為替変動など、重要なイベントが発生した場合には中間更新が実施されます。
Mordor Intelligenceのパキスタン通信市場規模と他の公表推計値との比較
パキスタン通信市場において異なる市場規模が見られることは一般的であり、その理由として、調査によって収益の境界、対象サービス範囲、または年度のタイミングが必ずしも統一されていないことが挙げられます。また、ARPUの動向や加入者アクティビティに関する前提が規制当局の合計値と照合されていない場合にも差異が生じます。
セクター収益シグナル、加入者およびブロードバンドの推移を追跡し、為替タイミングの前提を更新することで、Mordor Intelligenceは推計値を、見出し数値を変動させる可能性のある隣接するデジタルコンテンツやインフラ収益ではなく、通信事業者のサービス収益に整合させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.0億米ドル(2025年) | |
| 業界団体A | 31.0億米ドル(2025年) | 固定回線やより広範なエコシステム収益を含む通信セクター全体の見出し数値に近い場合が多く、為替変動の大きい年度においてUSD換算値を増幅させる単一の換算時点を適用している可能性があります。 |
| 業界誌B | 20.0億米ドル(2024年) | 通常、単年度の通信事業者収益スナップショットに依存しており、データ使用量の増加と料金改定による価値向上を除外している場合があり、音声中心からデータ主導の支出への移行を過小評価する可能性があります。 |
この比較から、差異の大部分は通信サービス収益として何を計上するか、および為替タイミングをどのように適用するかによって説明されることが示されています。モデルを加入者アクティビティ、ARPUの方向性、および規制当局が報告する合計値に紐付けることで、新たなデータが公表された際に最終数値の追跡と再現が容易になります。
レポートで回答される主要な質問
2026年のパキスタン通信MNO市場規模はどの程度ですか?
市場規模は2026年にUSD 25億であり、2031年までにUSD 30.6億に達すると予測されています。
モバイルオペレーターの収益成長を牽引しているのは何ですか?
急速なデータ使用量の増加、5Gサービスの開始間近、およびフィンテックエコシステムの拡大が主要な成長エンジンです。
最大のシェアを持つサービスタイプはどれですか?
データおよびインターネットサービスが2025年収益の51.15%を占めています。
5Gサービスはいつ商業的にサービス開始されますか?
情報通信技術省(IT・通信省)は全国的な5G展開を2025年6月に設定しています。
PTCL・Telenorの合併は競争にどのような影響を与えますか?
合併により全国MNOは3社に減少し、市場集中度はおよそ62%に上昇します。
オペレーターの収益性を脅かす課題は何ですか?
ドル建てスペクトラム費用、エネルギー価格のインフレ、およびサイバーセキュリティコンプライアンスコストがマージンを圧迫しています。