
コロンビア通信MNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
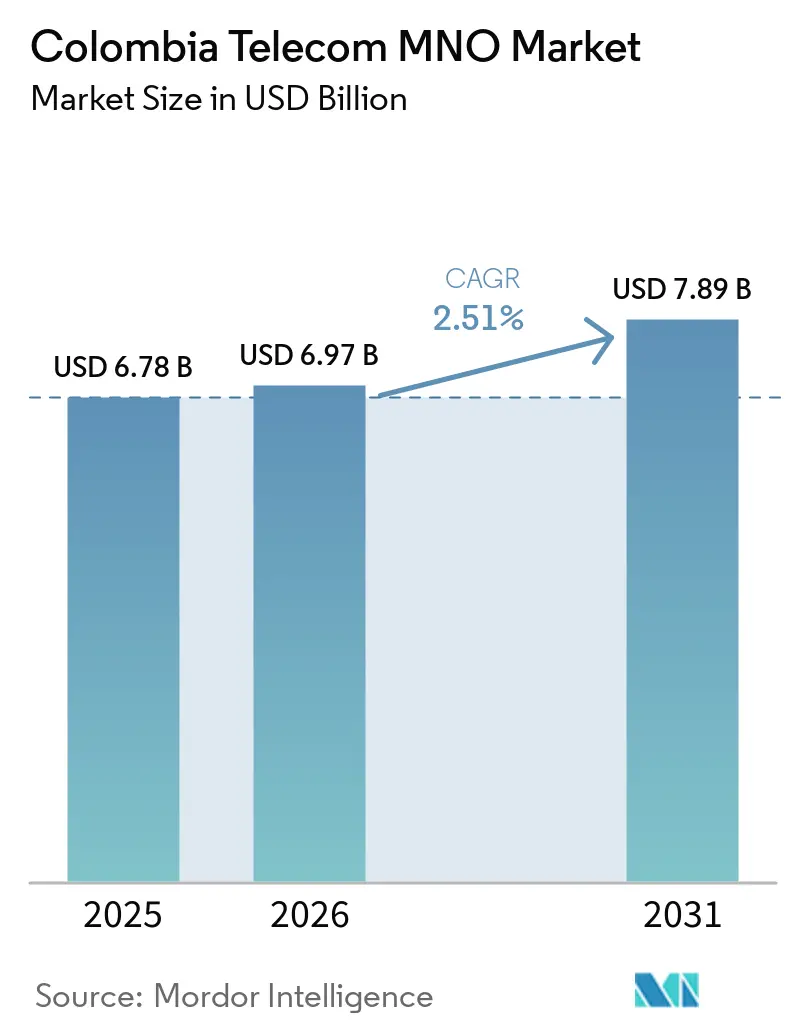
| 基準年の市場規模 (2025) | 6.78 十億米ドル |
| 市場規模 (2026) | 6.97 十億米ドル |
| 市場規模 (2031) | 7.89 十億米ドル |
| 成長率 (2026 - 2031) | 2.51 % |
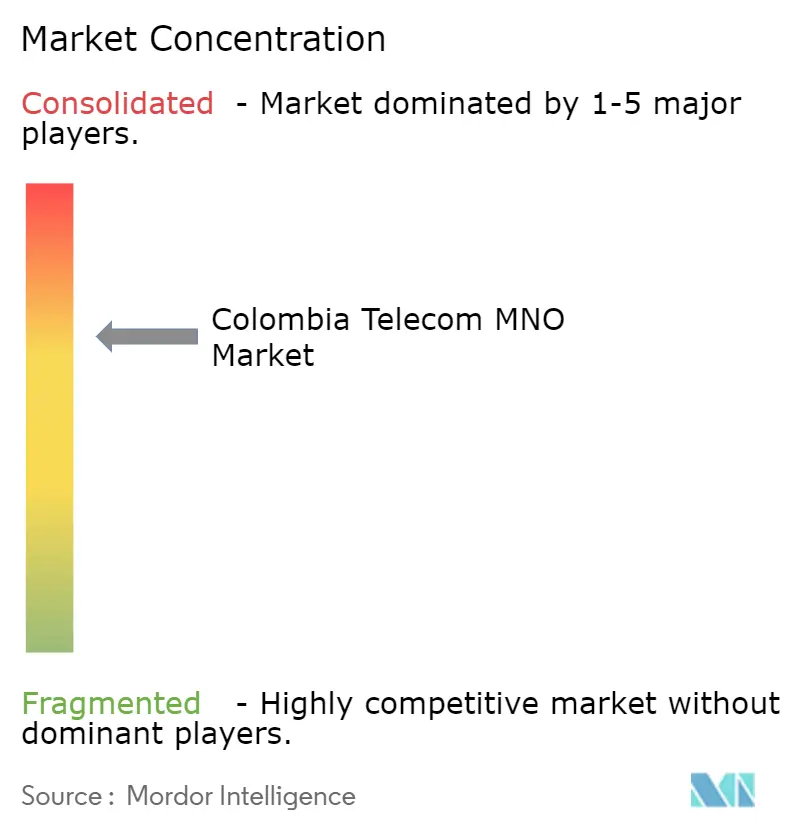
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコロンビア通信MNO市場分析
コロンビア通信MNO市場規模は、2025年に67億8,000万USD、2026年に69億7,000万USDと予測され、2031年までに78億9,000万USDに達する見込みで、2026年から2031年にかけてCAGR 2.51%で成長します。堅調なファイバーバックホール投資、5Gスペクトラム展開、および企業グレードのプライベートネットワークへの転換が、消費者向けデータ料金が引き続き圧力を受ける中でも、この緩やかな拡大を支えています。通信事業者は、製造業者や物流ハブ向けのネットワークスライシングをサポートできる低遅延エッジインフラに資本を傾けており、消費者ARPUの減速に対してマージンを安定させる戦略をとっています。MillicomによるMovistarの統合を最も顕著な例とする統合の勢いは、Claroに対抗するスケールの大きい挑戦者を生み出し、共有インフラを通じた農村部カバレッジを加速させます。一方、衛星・地上バックホールのパートナーシップは、低密度自治体における加入者獲得コストを引き下げることで、農村部の利用格差を縮小しています。
主要レポートのポイント
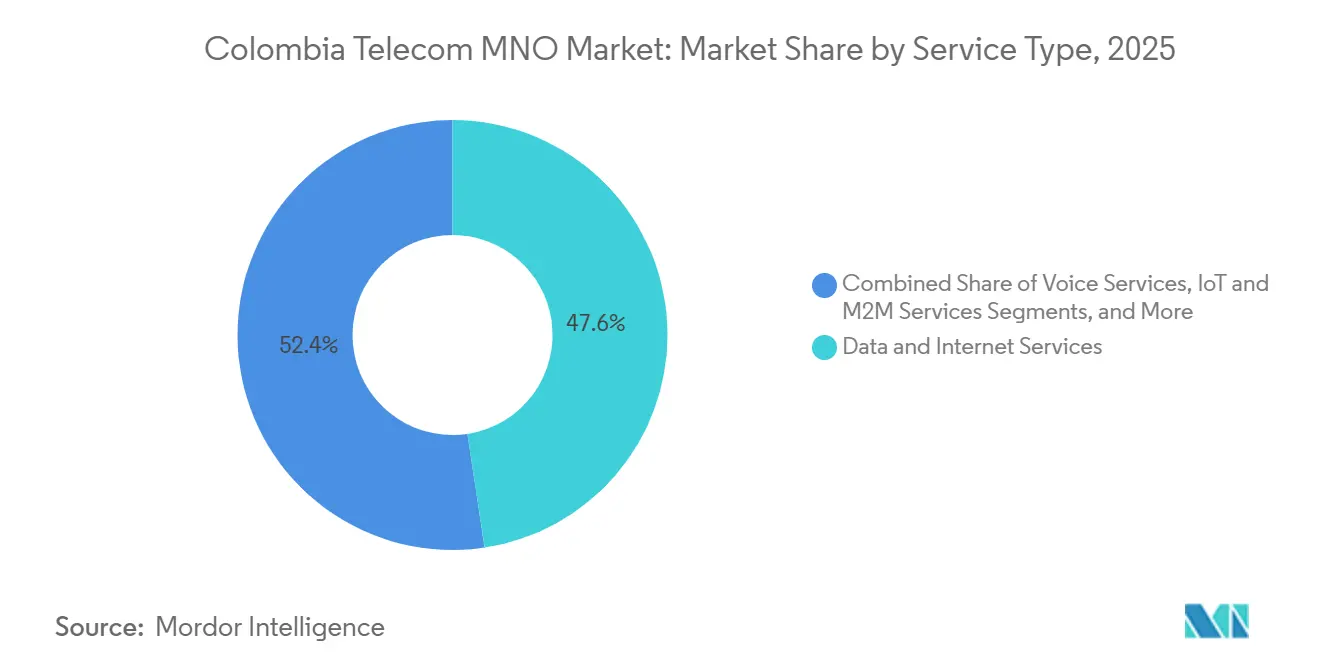
- サービスタイプ別では、データおよびインターネットサービスが2025年のコロンビア通信MNO市場において47.62%の収益シェアでトップとなりました。IoTおよびM2Mサービスは2031年までにCAGR 2.89%で拡大すると予測されており、全サービスカテゴリの中で最も高い成長率となっています。
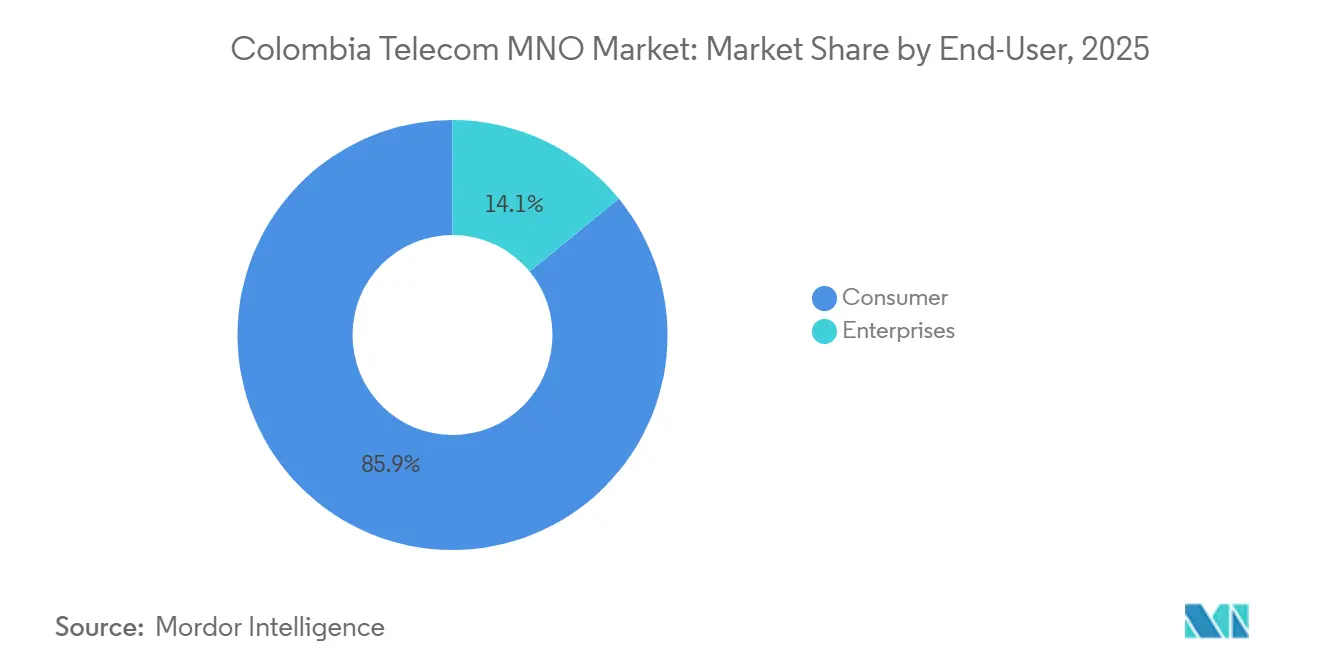
- エンドユーザー別では、消費者加入者が2025年の収益の85.94%を占め、企業セグメントは2031年までにCAGR 3.21%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
コロンビア通信MNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gスペクトラムオークション後の展開による企業デジタル化の加速 | +0.6% | 全国規模、ボゴタ、メデジン、カリ、バランキジャでの早期成果 | 中期(2〜4年) |
| 大手通信事業者による二次都市でのFTTH急速展開 | +0.5% | クンディナマルカ、アトランティコ、バジェ・デル・カウカ | 中期(2〜4年) |
| モバイルのみの世帯の急増による無線ARPUの押し上げ | +0.4% | 都市部および都市周辺部 | 短期(2年以内) |
| 通信事業者間のネットワーク共有協定による農村部カバレッジ設備投資の削減 | +0.3% | アマソナス、グアイニア、チョコ | 長期(4年以上) |
| GSMA オープンゲートウェイを通じたAPI収益化による新たなB2B収益源の開拓 | +0.2% | 全国の企業クラスター | 中期(2〜4年) |
| 衛星バックホール協定による手頃な価格での遠隔地カバレッジの実現 | +0.2% | 遠隔熱帯雨林地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスペクトラムオークション後の展開による企業デジタル化の加速
2023年12月に割り当てられた3.5 GHz帯域により、通信事業者は200 MHzの連続スペクトラムを取得し、2025年初頭までに50以上の都市で非スタンドアロン5Gネットワークを展開することが可能となりました。Claroの1,600の稼働中5Gサイトはすでに500万ユーザーをサポートしていますが、戦略的な優位性は、ロボティクスおよびリアルタイム物流監視向けに20ミリ秒未満の遅延を保証する産業用スライスから生まれています。[1]Claro Colombia プレスリリース、「5G展開アップデート」、claro.com.co クンディナマルカの製造業者は、消費者ARPUの3〜5倍の価格設定で複数年のプライベートネットワーク契約を締結しており、スペクトラムをプレミアムB2B投入物に転換しています。[2]América Móvil 投資家向け広報、「財務情報」、americamovil.com CRCが発行した規制上のサービス品質基準は、これらの垂直産業を容量希薄化から保護しています。低遅延エッジノードの展開が進むにつれ、コロンビア通信MNO市場は再現性のある企業向け収益エンジンを獲得しています。
大手通信事業者による二次都市でのFTTH急速展開
2024年にファイバーがケーブルを抜いて主要な固定回線技術となり、大手通信事業者はバランキジャやパストなどの中規模都市へのギガビットカバレッジを拡大しました。Claroが2025年にバランキジャで実施したCOP 300億(770万USD)の投資により503 kmの新規ファイバーが敷設され、リモートワーカーや中小企業のニーズに応える対称速度が提供されています。バンドルされたファイバー・モバイルパッケージは解約率を低下させ、大容量の住宅向けトラフィックをモバイルスペクトラムからオフロードし、IoT向けの4Gおよび5G容量を解放します。MinTICのダークファイバーリース規則は、地域ISPが大手通信事業者のバックボーンを活用できるようにすることで、普及をさらに加速させています。[3]MinTIC、「接続プログラム」、mintic.gov.co これらの統合戦略は家庭のデータ上限を引き上げ、ブレンドARPUを向上させ、コロンビア通信MNO市場のトップライン成長を持続させています。
モバイルのみの世帯の急増による無線ARPUの押し上げ
2025年には都市部世帯の約35〜40%が固定ブロードバンドを解約し、100 GBから200 GBのフェアユース閾値を含む段階的な無制限モバイルプランに切り替えました。これらの加入者はデュアルサービスユーザーと比べて最大70%多くのデータを消費しており、インフレが裁量的支出を圧迫する中でも無線ARPUを拡大しています。[4]コロンビア共和国銀行、「金融政策とインフレレポート」、banrep.gov.co 通信事業者は差別化された価格設定で対応し、プリペイドセグメントを疎外することなくプレミアムマージンを獲得しています。CRCは料金を高騰させる可能性のある容量の独占を防ぐため、代替トレンドを四半期ごとに追跡しています。この現象は収益の多様性を強化し、コロンビア通信MNO市場を固定回線の侵食から守るクッションとなっています。
通信事業者間のネットワーク共有協定による農村部カバレッジ設備投資の削減
TigoとMovistarのジョイントベンチャーは1,500の農村タワーを共有し、サイトあたりの設備投資を最大50%削減します。環境許可の共有により展開サイクルが6ヶ月に短縮され、無線機器の共用により低負荷サイトのエネルギーコストが半減します。このモデルは、加入者密度が10ユーザー/km²未満のアマソナスやグアイニアで特に効果を発揮します。Claroはスターリンクのバックホールルートを好みますが、CRCは小売ブランドが明確に区別されている限り、両方の戦略を認めています。資本集約度の低下により、通信事業者は節約分を都市部の5G高密度化に振り向けることができ、コロンビア通信MNO市場のサービス品質と収益性を維持しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 景気減速による裁量的データ支出の圧縮 | -0.4% | 全国規模 | 短期(2年以内) |
| 高い鉄塔賃料とエネルギーコストによるEBITDAマージンへの圧力 | -0.3% | 全国規模、遠隔地で特に深刻 | 中期(2〜4年) |
| 全国カバレッジにもかかわらず農村部の利用格差が依然として大きい | -0.2% | アマソナス、グアイニア、チョコ | 長期(4年以上) |
| 既存事業者の市場支配力をめぐる法的課題によるネットワーク統合の遅延 | -0.2% | 全国規模の規制手続き | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
景気減速による裁量的データ支出の圧縮
2025〜2026年のGDP成長率は2.5〜2.8%に鈍化し、インフレ率は5%を上回り、中央銀行は政策金利を9.25%に据え置きました。2025年初頭にはプリペイドのチャージアップが前年比5〜7%減少し、家庭が大容量データバンドルよりも生活必需品を優先したことが示されています。財政上の制約によりユニバーサルサービス補助金が制限され、農村部のカバレッジ負担が通信事業者に全面的に転嫁されています。この圧力は短期的なARPUを抑制し、コロンビア通信MNO市場の予測CAGRを0.4パーセントポイント押し下げています。
高い鉄塔賃料とエネルギーコストによるEBITDAマージンへの圧力
エネルギーおよびリース費用は現在、モバイルOPEXの約3分の1を占めており、ディーゼル価格の変動が遠隔地サイトのコストを押し上げています。タワー会社はインフレに連動して賃料を引き上げ、年間リース上昇率を5〜8%に設定しています。通信事業者は1,500〜2,000サイトに太陽光発電と蓄電池を後付けしていますが、回収期間は4年に及びます。SBAコミュニケーションズは2024年に206基の鉄塔を売却しており、不利なリース環境からの資本逃避を浮き彫りにしています。高い運営コストはコロンビア通信MNO市場のCAGR予測を0.3パーセントポイント削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:企業向けIoTが消費者データ成長を上回る
データおよびインターネットサービスは2025年の収益の47.62%を提供し、カテゴリレベルでコロンビア通信MNO市場シェアのリーダーシップを確固たるものにしました。しかし、平均スマートフォン消費量が月10 GBに近づき、価格競争が激化するにつれ、成長は鈍化しています。一方、IoTおよびM2M接続は、保証された低帯域幅接続を必要とする物流テレマティクスや精密農業センサーに支えられ、CAGR 2.89%で拡大しています。クンディナマルカの自動車工場内のプライベートLTEスライスは消費者ARPUの3〜5倍のプレミアム価格が設定されており、通信事業者のマージン向上に貢献しています。SMSおよび回線交換音声はOTTアプリの普及により管理された後退を続けており、バンドルされたペイTVおよびOTT動画はコンテンツコストの重荷にもかかわらず安定した中一桁台のシェアを維持しています。予測期間中、通信事業者は2Gおよび3G帯域を廃止し、レガシーM2M機器をNB-IoTに移行させます。このアップグレードサイクルにより、IoTサービスにおけるコロンビア通信MNO市場規模が拡大するでしょう。
成長の見通しは機械中心のセグメントに有利です。スペクトラムの再割り当てとネットワークスライシングにより、ベストエフォート型の消費者インターネット層では実現できない差別化されたSLAが可能となるためです。IoT SIMを消費者保護開示義務から免除する規制上の免除措置は、企業の販売サイクルを短縮し、より迅速なアクティベーションを支援します。2027年以降に5G SAコアが稼働すると、超高信頼低遅延通信によりアンティオキアの自律型鉱山トラックなどの追加垂直産業が開拓されます。これらのダイナミクスが総合的に収益構成を高い粘着性を持つ企業契約へとシフトさせ、コロンビア通信MNO市場の経常収益部分を拡大しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:企業マージンが消費者ボリュームを上回る
消費者回線は2025年の収益の85.94%を占めましたが、普及率はすでに人口の130%を超えており、新規加入者の獲得余地は限られています。企業は量的には小規模ですが、IoT、ネットワークスライシング、API収益化が普及するにつれ、2031年までにCAGR 3.21%で成長すると予測されています。金融機関はオンボーディングフローに通信事業者のナンバー確認APIを組み込み、90%の粗利益率を持つトランザクションごとの手数料を支払っています。物流会社は衛星GPSトラッカーをNB-IoTタグに置き換えており、コストは10分の1で通信事業者の請求システムにシームレスに統合され、企業契約におけるコロンビア通信MNO市場規模を拡大しています。
消費者側では、モバイルのみの世帯がトラフィックを増加させ、プリペイド支出の軟化を部分的に相殺しています。100 GBティアを基準とした無制限プランは、価格に敏感なユーザーを疎外することなく高価値顧客をセグメント化しています。しかし、4つの設備ベース通信事業者間の競争により、ヘッドラインARPU成長が圧縮されています。規制当局の監視により消費者余剰が保護される一方、通信事業者はより高い企業マージンを追求しています。この二速度の需要曲線は、ブレンド成長を緩やかながらも安定したものに保ち、コロンビア通信MNO市場全体にわたって持続可能なキャッシュフロープロファイルを維持しています。
地理的分析
コロンビアの険しい地形はネットワーク経済を分断しており、地域戦略が極めて重要となっている。ボゴタとメデジンは、高密度な人口と5Gの収益化に適した企業集積地を背景に、モバイル収益の約45%を占めている。カリやバランキージャなどの中規模都市も急速に追随しており、Claro Colombiaは2025年にバランキージャの光ファイバー整備に300億コロンビアペソ(770万 ミリオン 米ドル)を投資し、固定・モバイル統合サービスの普及を拡大させ、固定・モバイルバンドルにおける地域のコロンビア通信MNO市場シェアを60%超に押し上げた。
一方、アマソナスやグアイニアの遠隔地では人口カバレッジが96%に達するものの、インターネットの実際の利用率は65〜70%にとどまっており、料金面での障壁が反映されている。SESのO3b mPOWERコンステレーションは、100人未満の加入者にサービスを提供するマイクロセルのバックホールトラフィックを担い、農村部のユーザー1人当たりコストを30〜40%削減している。MinTICのCentres Digitales Wi-Fiプログラは通信タワー需要を支えているが、住民のわずか3%にしか届いていないため、通信事業者は限られた設備投資を最大限に活用するために共有サイトに依存している。
バジェ・デル・カウカとアンティオキアは第三の類型を示しており、輸出志向の農業ビジネスが土壌水分や病害虫管理のための高密度センサーネットワークを展開している。これらの垂直産業はIoT普及率を全国平均を大幅に上回る水準に引き上げ、企業回廊内のコロンビア通信MNO市場規模を拡大させている。消費者負荷が低いためスペクトルに余裕があり、通信事業者は小売トラフィックを混雑させることなく自律型ドローン向けのスタンドアロン5Gスライスの試験運用が可能となっている。この地理的なモザイク状の構造により、通信事業者は都市部の高密度化、農村部の共有カバレッジ、垂直産業特化型IoTという三つの戦略を同時に展開し、フルスタックの成長を取り込む必要がある。
規制環境
コロンビアのモバイル市場は主に通信規制委員会(CRC)によって監督されており、競争執行は産業商業監督庁(SIC)が担い、セクター政策とスペクトル管理はMinTICが主導している。2023年12月の3.5GHz割当が全国的な5G展開を支えた後、2025年から2026年にかけての規制アプローチは、投資促進策と行動監視の強化とのバランスを取っており、CRCはモバイル市場規則の現代化と実効価格、割引、番号ポータビリティ行動に関する予防的監督の強化に向けた取り組みを進めている。
2026年には、CRC決議8183などのCRCの措置により、規制対象の卸売料金が大幅に削減され、SMSについては急激な削減、音声およびデータについては相当の削減が実施された。目的は下流市場の競争を維持し、MVNOや小規模事業者の障壁を下げることにある。同時に、SICによるTigo-Movistarの統合承認は、報告書で言及される条件(卸売アクセス義務や企業向け料金上限を含む)を付したものであり、事前的なセーフガードを強化しつつ、協調的効果を制限し小売関税への競争圧力を維持するよう設計された行動的救済措置のもとで統合の進行を認めるものとなった。
競争環境
Claroはモバイル加入者総数の50.4%および新興5G基盤の68.7%を維持していますが、Millicomが2026年2月にMovistarの2億1,440万USD買収を完了したことで、構造的な集中は緩和されつつあります。Tigo-Movistarの統合体は加入者回線の約35〜40%を支配し、スペクトラムの深さと農村部への普及においてClaroに挑戦できるスケールの大きいライバルを生み出します。コロンビア競争保護監督庁(SIC)は、下流の競争が継続するよう、MVNOアクセスと企業向け料金上限を条件として取引を承認しました。
WOMの2025年1月のSURホールディングスの下での再編は、4番目の設備ベース通信事業者を存続させ、都市周辺部における潜在的な複占価格設定に対する重要な抑止力となっています。スペクトラム料金の3年間の猶予期間により、現金が未整備地域でのネットワーク拡張に振り向けられています。戦略的差別化は現在、企業向けIoTスタック、ギガビットファイバー拡張、GSMAオープンゲートウェイを通じたAPI収益化を中心に展開されており、これらはすべて消費者加入者数と相関しないマージン向上を約束しています。Claroは2024〜2025年にエッジコンピューティング関連特許を47件申請しており、小規模な競合他社が模倣に苦労する可能性のあるプライベート5Gおよび低遅延アナリティクスへの転換を示しています。
鉄塔経済は依然として摩擦点となっています。リース上昇率と高いディーゼルコストがEBITDAを侵食し、通信事業者はコア以外のサイトから撤退するか再生可能エネルギーを後付けするかを迫られています。SBAコミュニケーションズの2024年の撤退は投資家の慎重姿勢を示しています。通信事業者は農村部の共同整備と選択的な都市部高密度化で対応し、設備投資規律とサービス品質義務のバランスをとっています。最終的な結果は、Claroが既存事業者としての地位を守り、新たなTigo-Movistar統合体が統合バンドルを拡大し、WOMが高解約率のプリペイド層で価格破壊者として機能するという三極競争の場であり、これらが総合的にコロンビア通信MNO市場の軌跡を形成しています。
コロンビア通信MNO産業リーダー
Claro Colombia
Movistar Colombia
Tigo Colombia
WOM Colombia
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
卸売主導の競争とB2Bマネタイゼーションを中心に、より明確な機会が生まれつつある。CRCによる2026年の卸売料金削減は、継続中の事前的監督とともに、MVNOの拡大や、全面的なネットワーク構築ではなく義務的アクセスに依存するニッチな企業向けオファーにより予測可能な基盤を提供する。SICが条件を付したTigo-Movistarの統合もまた、卸売製品と企業向け条件の役割を高めており、統合後の事業体と競合他社は規模のメリットと、番号確認や他のキャリアAPIを収益化するフィンテック、リテール、物流の用途向けに下流の選択肢を維持する制約とのバランスを取っている。
5Gと農村部の接続性プログラムは、収益化可能なカバレッジと容量に結びついた別の短期的チャネルを加えている。証拠として引用された政府および事業者の開示によると、5G展開は184の自治体に及び、人口の約70%に到達しており、2026年初頭には約700万人の利用者がいる。これにより、固定無線代替、低遅延の企業向けスライス、そして最大都市圏を超えたIoTバックホールの対象となる基盤が拡大する。MinTICが農村部の利用格差の解消に注力していることに加え、インフラ共有規定や、CRCが言及する地理参照インフラデータの取り組みが、より経済的な農村部の構築を支え、低密度地域で既に使用されている衛星-地上バックホールや共有RANモデルの余地を生み出している。
最近の業界動向
- 2026年7月:Claroは5Gネットワークを15都市追加で拡大し、全国で合計78都市・自治体に到達した。この拡大により容量とカバレッジが増加し、Claroの全国的な5Gネットワークが強化される。地理的到達範囲の拡大は企業向け接続オプションを強化し、競合他社に自社の農村部展開の加速を促す可能性がある。
- 2026年6月:Claro Colombiaは5Gネットワークを63の自治体に拡大し、2,300の稼働基地局を設置した。この直接的な5Gカバレッジの拡大は、主要市場における事業者の容量を広げ、企業および個人利用者向けのネットワーク信頼性を向上させる。容量の追加により、Claroの5Gおよび企業サービスにおける優位性が強化され、容量と農村部到達範囲において同業他社への圧力となる。
- 2026年4月:Millicomはコロンビア政府が保有していたMovistarの残存株式を約2億4,000万米ドルで買収完了した。この取引によりMillicomの事業範囲が拡大し、Movistarの資産がMillicomの管理下に統合される。統合を加速させ、Millicomの支配力とClaroに対するクロスセルおよびコスト・シナジーの潜在的機会を拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、コロンビア通信市場は、コロンビアのモバイルネットワーク事業者が販売するサービスの価値として規模を算定しており、調査期間における米ドル建ての継続的および従量制の通信サービス収益として捉えている。
対象外の範囲:本モデルは、端末販売、純粋なインフラリース、システムインテグレーションプロジェクト、または事業者の通信サービス請求の外側に位置するオーバー・ザ・トップのデジタルアプリ収益は計上していない。
セグメンテーション概要
- 通信収益総額とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コロンビア通信サービス需要のファクトベースを構築し、定期的に更新される公開シグナルに仮定を固定するために活用した。加入者アクセス回線、トラフィック、サービスレベル収益に関する公式発表を参照し、消費と価格動向を反映するマクロ指標とそらのトレンドを整合させた。
主な情報源としては、Colombia TIC(MinTIC)の統計速報、公式ポータルを通じて共有されたCRCのセクター報告書、通信活動に関するDANEの衛星勘定アウトプット、さらに市場構造の文脈把握のためのITU接続性指標およびOECDの政策・接続性レビューなどの公開情報を参照した。また、事業者の年次報告書や投資家向けプレゼンテーション、信頼性の高い報道記事、企業財務・インテリジェンス、ニュース・財務情報、および技術動向に関連する特許データベースについては有料サブスクリプションも選択的に用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、公表数値では十分に説明されない事項、特に料金動向、解約パターン、ネットワーク拡張のタイミング、および企業需要の強度を検証するために活用した。モデルを確定する前に数量・価格の仮定をストレステストできるよう、主要都市および地方の中規模都市にわたって、事業者側のリーダー、チャネル・再販業者の担当者、および企業向け通信購買担当者と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | 最高経営幹部(CXO):12% |
| 中位層:57% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:17% | マネージャー:51% |
市場規模算定と予測
規模算定は、コロンビアの事業者サービス収益プールのトップダウン再構築から開始し、加入者・アクセス動向、利用成長、および料金方向性を用いて期間中のアドレサブル支出を再構成した。合計値の現性を担保するため、サービスカテゴリー別のサンプルARPUに有効加入者数を乗じた選択的なボトムアップ近似値、プリペイドとポストペイドの比率に関するチャネルチェック、および企業契約パターンを用いてクロスチェックを実施した。
主要なモデル入力には、モバイル加入者数の変化、スマートフォンおよびデータプランの普及、モバイルデータトラフィックの成長、4Gから5Gへの移行タイミング、および主要サービスタイプ別のARPU推移が含まれる。変数が全年にわたって一貫して公表されていない場合、ギャップは専門家の意見に裏付けられた短期トレンドブリッジを用いて対処し、トラフィック成長やアクセス回線動向など少なくとも一つの独立したシグナルと一致した場合にのみ仮定を採用した。
予測については、価格圧力、スペクトル展開、および競合他社の動向が結果を急速に変化させる可能性があるため、主にシナリオ分析に依拠した。まずベースケースを構築し、次にアップサイドおよびダウンサイドケースを用いて、最終予測が業界関係者が実現可能と述べた範囲内に収まることを確認した。
データ検証と更新サイクル
モデルアウトプットは、ユーザー当たりの暗示的収益、GB当たりの暗示的価格、およびサービスミックスのトレンドを、独立した公開指標およびインタビュー対象者が平易な商業用語で述べた内容と比較する整合性チェックを通じて検証した。外れ値はフラグを立てて精査し、修正された仮定を通じて修正するか、プラン移行や報告変更などの一時的なイベントを通じて説明した。
承認前に、第二のアナリストがモデルロジック、計算チェーン、および前年比の動きをレビューし、隠れたジャンプが残っていないことを確認する。レポートは年次で更新され、スペクトル付与、大幅な価格変動、または統合の動きなど重要なイベントが発生した場合には中間更新が行われる。納品直前に最新の確認作業を完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのコロンビア通信市場規模と他の公表推計値との比較
コロンビア通信の公表市場価値が大きく乖離して見えることがあるのは、情報源が必ずし同じ収益プールを測定しているわけではなく、通貨換算の方法や基準年のタイミングも異なるためである。また、隣接サービスの取り扱いが異なることも多く、国のカバレッジが同じであっても合計値が変わることがある。
ここでの最大の乖離要因は対象範囲である。一部の公表資料は有料テレビや放送収益を含む通信セクター全体を対象としているのに対し、他はモバイル事業者のサービス収益のみに絞っている。もう一つの要因は比較に使用する年であり、2023年または2024年の現地通貨建て推計値は、異なる平均レートやインフレ調整を用いてドルに換算した場合に変動し、さらに同じ金額がより積極的または保守的な見通しを用いて繰り越されることがある。これらの違いが、MNO専用の収益構築とセクター全体の収益見出しが一対一で一致しない理由を説明しており、これはMordor Intelligenceが採用した選択である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 67.8 ビリオン 米ドル(2025年) | |
| 業界規制当局サマリーA | 65.0 ビリオン 米ドル(2023年) | 有料テレビや放送などの追加サービスラインを含む通信業界収益を使用しており、米ドル換算はその年のCOPから米ドルへの換算タイミングとレートに依存している。 |
| 政府セクターレポートB | 76.0 ビリオン 米ドル(2024年) | 2024年の現地通貨建て通信セクター総収益を報告しており、MNO専用の対象範囲を上回る場合があり、異なる年間平均を用いてインフレ調整後の合計値を米ドルに換算した場合にも変動する可能性がある。 |
この比較は、乖離の主な原因が需要の方向性に関する見解の相違ではなく、何を計上するかにあることを示している。対象範囲をモバイル事業者のサービス収益に限定し、暗示的なARPUと利用状況をアクセスおよびトラフィックシグナルと照合することで、最終値は新たな公開データが公表された際に再検証可能な明確な入力値に追跡可能な状態を保っている。


レポートで回答される主要な質問
2031年のコロンビアのモバイルネットワーク通信事業者の収益プールはどの程度の規模になるか?
予測では78億9,000万USDとされており、2026年からのCAGR 2.51%を反映しています。
今後5年間で最も高い成長が期待されるサービスラインはどれか?
産業用途の拡大に伴い、CAGR 2.89%で拡大するIoTおよびM2M接続です。
新興5Gセグメントにおいて、Claroが保有する加入者シェアはどの程度か?
2026年1月時点で、コロンビアの初期5Gユーザーベースの約68.7%です。
MillicomによるMovistarの買収は競争ダイナミクスにどのような影響を与えるか?
Tigo-Movistar統合体は回線の35〜40%を支配し、Claroのリーダーシップに挑戦しながら4事業者によるインフラ競争を維持するスケールの大きいライバルを生み出します。
コロンビアの通信事業者にとって最大の直近のコスト圧力は何か?
鉄塔リース料とエネルギーコストの上昇であり、これらを合わせると営業費用の約3分の1を占めています。
なぜ農村部の利用格差は全国カバレッジにもかかわらず依然として大きいのか?
手頃な価格へのアクセスの障壁とデジタルリテラシーの低さにより、4G信号が人口の96%に届いているにもかかわらず、農村部住民の65〜70%しかモバイルインターネットを積極的に利用していません。
最終更新日:


