
クウェート通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
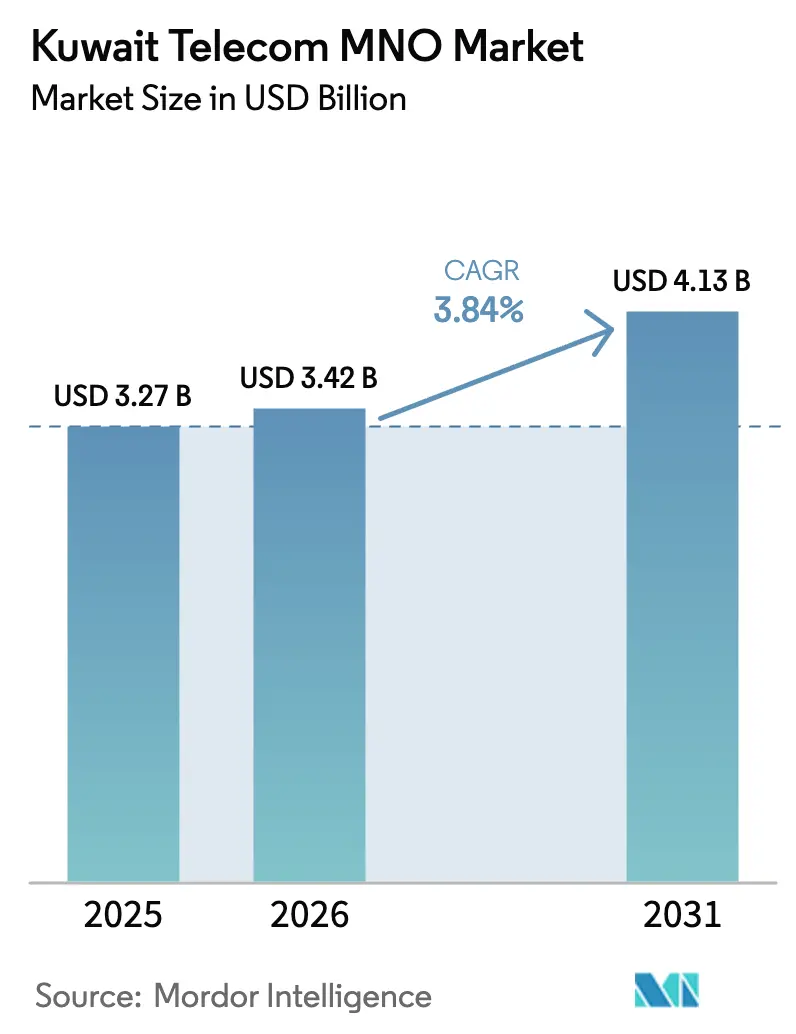
| 基準年の市場規模 (2025) | 3.27 十億米ドル |
| 市場規模 (2026) | 3.42 十億米ドル |
| 市場規模 (2031) | 4.13 十億米ドル |
| 成長率 (2026 - 2031) | 3.84 % |
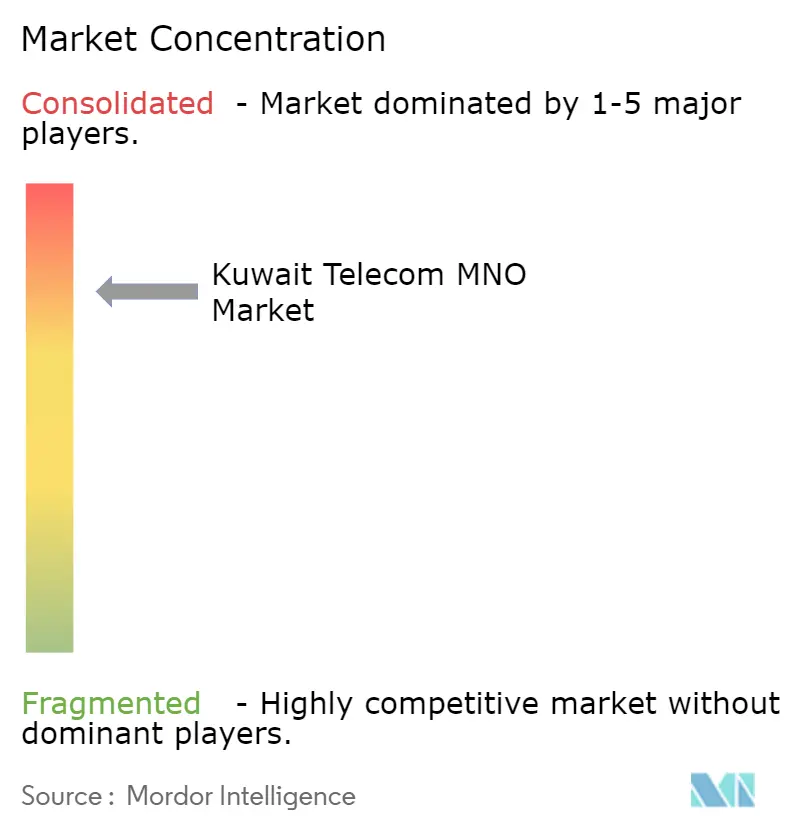
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート通信MNO市場分析
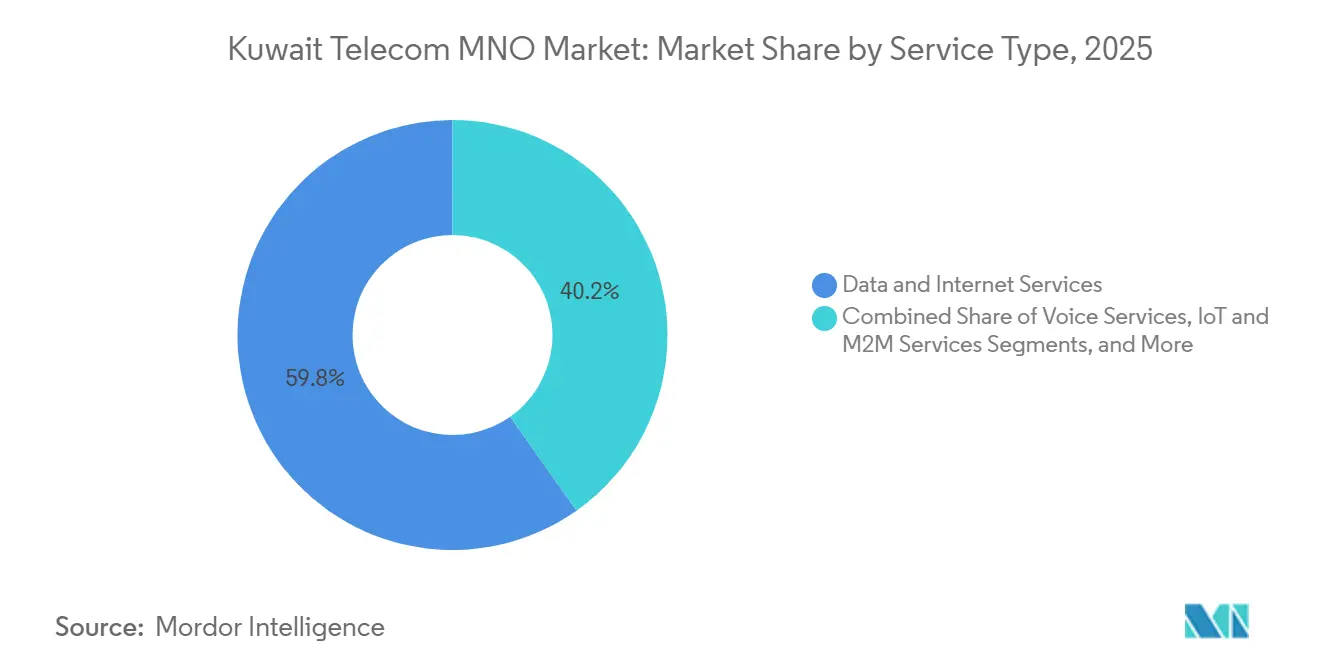
クウェート通信MNO市場規模は、2025年の32億7,000万USDから2026年には34億2,000万USDに拡大し、2031年までに41億3,000万USDに達すると予測されており、2026年〜2031年にかけてCAGR 3.84%で成長する見込みです。2025年のモバイル加入者普及率は181%を超えており、収益拡大は新規の人的接続の追加よりも、5Gスタンドアロンネットワーク、ネットワークインテリジェンス、および企業デジタル化の収益化に依存するようになっています。通信事業者は、ネットワークスライシング、エッジコンピューティング、人工知能などの5G-Advancedの機能に設備投資を振り向け、石油・ガスの自動化、クラウドゲーミング、プライベートキャンパスネットワーク向けに低遅延・高スループット接続を販売できるようにしています。データおよびインターネットサービスは2025年の収益の59.78%をすでに占めていますが、最も成長が速いのは機械、センサー、車両を接続するセルラーIoTです。クウェートビジョン2035に基づく政府プログラム(8億USDのデジタルオイルフィールド計画を含む)が、マネージドコネクティビティ、クラウドゲートウェイ、サイバーセキュアなプライベート5Gへの需要を加速させ、サービスプロバイダーにとっての商業的な領域を拡大しています。
主要レポートのポイント
- サービスタイプ別では、データおよびインターネットサービスが2025年のクウェート通信MNO市場シェアの59.78%を占めてトップとなりました。IoTおよびM2Mサービスは2031年にかけてCAGR 3.97%で拡大する見込みです。
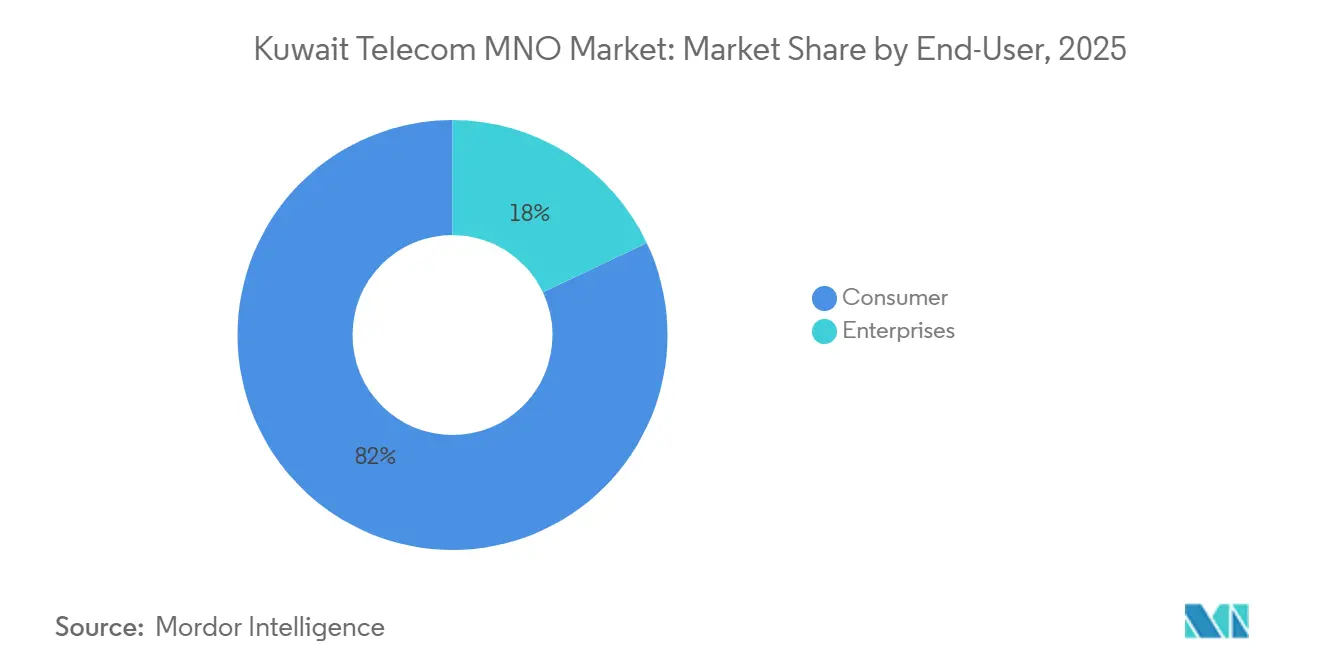
- エンドユーザー別では、消費者セグメントが2025年の収益の82.03%を占めました。企業セグメントは2026年〜2031年にかけてCAGR 4.03%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
クウェート通信MNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアロンの商業展開 | +1.2% | 首都県およびアフマディ県 | 中期(2〜4年) |
| クウェートビジョン2035デジタルインフラ | +1.0% | 首都、アフマディ、ジャフラ県 | 長期(4年以上) |
| スマートフォン普及率の高さによるデータトラフィックの増加 | +0.9% | 全国都市部 | 短期(2年以内) |
| クラウドゲーミングおよびAR/VRへの需要拡大 | +0.6% | クウェートシティおよびハワッリ | 中期(2〜4年) |
| 石油・ガスおよび物流における企業IoT | +0.7% | アフマディおよびシュワイフ港 | 中期(2〜4年) |
| インフラ共有に向けた規制上の推進 | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネットワークスライシングを可能にする5Gスタンドアロンネットワークの商業展開
3社すべての通信事業者が2025年に5Gスタンドアロンコアを稼働させ、異なるアプリケーションに対して遅延とスループットを保証する仮想スライスへ帯域幅を分割する能力を獲得しました。stc Kuwaitは3 Gbpsを超える持続的なスループットを実証し、Zain Kuwaitの以前のテストではピーク速度10 Gbpsを達成しました。[1]RCR Wireless News、「Zain KuwaitがHuaweiと5.5Gテストを完了」、rcrwireless.com スライシング機能により、企業は自律掘削リグ、遠隔ロボティクス、またはミッションクリティカルな映像フィードに対してプレミアムコネクティビティ層を契約できるようになり、クウェート通信MNO市場を定額データから成果ベースの料金体系へと変革しています。OoredooクウェートのNVIDIAとのパートナーシップはコネクティビティバンドルにエッジ推論を追加し、5Gスライスとインスタンスを組み合わせて生成AIワークロードに対応する形で販売できることを示しています。[2]Developing Telecoms、「OoredooがNvidiaと提携してMENA向けAI対応プラットフォームを開発」、developingtelecoms.com 現在の成功は、機器ベンダーだけでは垂直分野の専門知識を提供できないため、ドメイン固有のソリューションチームの構築にかかっています。
デジタルインフラへのビジョン2035投資
ビジョン2035は、クラウドデータセンター、スマートポート物流、デジタルオイルフィールドプロジェクトに対して複数年にわたる資金を充当しています。CITRAとGoogleの土地賃貸契約により、低遅延バックホールを必要とするハイパースケールゾーンが設置され、通信事業者に新たな卸売収益をもたらします。[3]通信情報技術規制機関、「CITRAは2024年が例外的な成功を収めたと発表」、citra.gov.kw ZainTECHとMicrosoftは2025年にクウェートにExpressRouteノードを設置し、省庁が厳格なデータ居住要件を満たすプライベートリンクを調達できるようにしました。通信省が資金提供する光ファイバー整備は5Gスモールセルの高密度化を支援し、石油会社は後に5G大規模マシンタイプ通信へ移行する数千台のLTE-Mセンサーを展開しています。これらの取り組みは、コネクティビティ料金を超えたマネージドサービス、サイバーセキュリティ、アナリティクスのロングテール市場を創出し、クウェート通信MNO市場の成長軌道を増幅させています。
スマートフォン普及率の高さと手頃なデータパッケージによるデータトラフィックの増加
加入者基盤が飽和状態にあるにもかかわらず、モバイルデータ消費は増加し続けています。ポストペイド5Gインターネットバンドルは最大1 TBをKWD 15(49 USD)で提供しており、この手頃な価格水準は国連の所得の2%という閾値を大幅に下回っています。このような低い限界費用は、動画ストリーミング、ソーシャルメディアリール、固定無線代替を促進し、通信事業者はスペクトル利用率の向上とキャリアアグリゲーションの展開を迫られています。ヘッドライントラフィックの成長は容量に関する議論を支持する一方、無制限プランはギガバイト当たりの収益を圧縮するため、通信事業者はクラウドストレージ、ゲームパス、保険会社提携のサイバーセキュリティアプリなどの付加価値レイヤーに収益の期待を寄せています。実際には、クウェート通信MNO市場は容量課金からコンテンツとデジタルライフスタイルバンドルが追加マージンを生み出すフリーミアムモデルへと移行しています。
クラウドゲーミングおよび没入型AR/VRアプリケーションへの需要拡大
没入型メディアへの消費者支出は2025年上半期に1億2,000万USDに達し、低遅延5Gと高解像度デバイスによって牽引されました。OoredooのProPingプランはゲームパケットを優先して遅延を10ミリ秒以下に抑え、ネットワーク品質を製品化できることを示しています。GSMAは5G-Advancedのマルチキャストと衛星拡張がマルチプレイヤーセッションのボトルネックを解消すると予測しています。クウェートの若くデジタルネイティブな人口はクウェートシティとハワッリに集中しており、通信事業者に集中した収益性の高いターゲット市場を提供しています。今日の収益への絶対的な貢献は控えめですが、このセグメントは通信事業者にエッジコンピュートノードの展開とコンテンツ配信アライアンスの構築を促すことで戦略的な影響力を発揮しており、これらの技術はデジタルツインや遠隔トレーニングなど将来の企業向けサービスを支えるものとなっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイル加入者基盤の飽和 | -0.8% | 全国 | 短期(2年以内) |
| ARPUを低下させる価格競争の激化 | -0.6% | 全国 | 短期(2年以内) |
| 6 GHzスペクトル利用可能化の遅延 | -0.3% | 全国 | 中期(2〜4年) |
| 外国人労働者政策の変化による収益の変動 | -0.4% | アフマディ県およびファルワニヤ県 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
普及率180%超のモバイル加入者基盤の飽和
マルチSIMの所有により2025年の普及率は181%を超え、さらなる加入者数の増加は算術的に限界に達しています。[4]国際電気通信連合、「デジタル開発の測定:ICTサービスの手頃さ2024」、itu.int、国際電気通信連合、「データエクスプローラー - ITU DataHub」、itu.int 通信事業者は約430万人の国民が住む国で合計約780万件の接続を提供しており、解約管理コストが増大しています。外国人労働者ビザはプリペイド解約の大部分を占めており、労働政策の引き締めは加入者数を急速に侵食します。停滞に対抗するため、通信事業者はB2B営業部隊を構築し、消費者チームをIoTバンドルの販売に向けて再教育していますが、企業案件のサイクルは9〜18ヶ月に及ぶため、クウェート通信MNO市場の収益向上は遅れています。
ARPUを低下させる価格競争の激化
KWD 15(29 USD)からKWD 20(65 USD)の間で価格設定された無制限5Gバンドルが2025年にギガバイト当たりの料金を大幅に引き下げました。ITUの調査によると、クウェートのモバイルデータバスケットのコストは月間国民総所得の0.6%未満であり、データをコモディティとして位置づけています。Zainの四半期収益はトラフィックが急増したにもかかわらず横ばいにとどまり、追加ギガバイトが比例したキャッシュフローに結びつかないことを示しています。通信事業者がサイバーセキュアなIoTやGPUエッジコンピュートなどの差別化サービスを収益化しない限り、クウェート通信MNO市場は利益圧縮のリスクにさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:音声とメッセージングが横ばいとなる中でIoTコネクティビティが拡大
データおよびインターネットサービスが2025年の収益を支配しましたが、IoTおよびM2Mトラフィックが最も強い成長を記録する見込みです。ZainのグローバルM2Mプラットフォームにより、産業用OEMは複数の中東フットプリントにわたって単一の国際移動体加入者識別番号を展開でき、物流を簡素化しながら顧客を長期契約に囲い込んでいます。stc Kuwaitのフリート管理スイートはSIMコネクティビティの上にアナリティクスと予知保全を重ね、平均契約額を引き上げています。音声とレガシーSMSは、オーバーザトップアプリが対人トラフィックを取り込む中で引き続き減少しています。通信事業者はペイTVとストリーミング権のバンドルによってその侵食を緩和していますが、そのようなアドオンは独立した成長エンジンというよりも主に解約抑制ツールです。接続終端料の規制上の引き下げが従来の通話分数をさらに圧迫しています。その結果、IoTのビット当たりUSD経済性は控えめに見えますが、複数年の契約構造が収益を安定させ、プライベート5Gスライスへの需要を生み出し、クウェート通信MNO市場の長期的なプロファイルを強化しています。
固定無線アクセスでは、5Gカスタマープレミスイクイップメントが、土木工事が需要に追いつかない新興郊外を中心に光ファイバーのギャップを埋めています。まだ小規模なビジネスですが、通信事業者は無制限プラン、メッシュWi-Fi、スマートホームセンサーとFWAをパッケージ化し、将来的に有料クラウドストレージやセキュリティ監視を採用する可能性のある世帯を囲い込んでいます。その他のサービス(卸売バックホール、相互接続、イーサネット回線)は安定したキャッシュフローを提供しますが、CITRAの国際トランジットコスト削減への取り組みが価格上限を厳しく保っています。全体として、サービスミックスの進化は人間の音声から機械中心およびプラットフォーム中心の収益への転換を強調しており、これはクウェート通信MNO市場にとって決定的な変化です。
注記: 個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー別:企業セグメントが小規模な基盤にもかかわらず消費者を上回る成長
消費者回線が2025年収益の82.03%をもたらしましたが、企業需要が最も速く増加しています。石油メジャーは低遅延プライベート5G、地理空間アナリティクス、AIビデオ監視に依存する8億USDのプログラムの下で油井と製油所のデジタル化を進めています。シュワイフの物流企業は、通関および低温輸送チェーン規制を満たすために持続的な低消費電力セルラーリンクを必要とするIoTトラッカーを展開しています。データ主権の義務に後押しされた政府機関は、通信事業者のマーケットプレイスを通じてプライベートExpressRoute回線を調達し、公共部門の変革に通信事業者をより深く組み込んでいます。企業プロジェクトは販売サイクルが長くプロフェッショナルサービスの比率が高いものの、その粗利益率は消費者向けプリペイドバンドルよりも構造的に高くなっています。そのため、通信事業者はハイパースケーラーのマーケットプレイスや専門システムインテグレーターを含むソリューション統合チームとパートナーエコシステムにリソースを投入しています。2026年〜2031年にかけて、企業アカウントは設備投資の拡大するシェアを吸収し、クウェート通信MNO市場全体のスキルプロファイルと市場開拓戦略を再形成すると予測されています。
消費者向けでは、プレミアム層が引き続き重要です。Ooredooのゲーム最適化ProPingとZainのメッシュWi-Fiバンドルは、純粋な速度ではなく体験の差別化によってARPUを守ることを目指しています。それでも、外国人労働者のプリペイドユーザーは価格弾力性が高いため、通信事業者は解約を軽減するために言語、雇用セクター、送金連動特典によってオファーをセグメント化しています。その結果、大衆向けコネクティビティが守りの戦略となり、企業変革が攻めの成長ベクターとなる二極化した市場が生まれています。
地理的分析
クウェートの小さな国土は、ネットワーク展開に影響を与える顕著な地域パターンを隠しています。首都県には金融本部、省庁、ハイパースケールデータセンターが集中しており、通信事業者は高密度スモールセルグリッドと冗長光ファイバーリングを優先しています。2025年末までにここでの5Gカバレッジは95%を超えました。上流石油操業の拠点であるアフマディは、掘削自動化と環境モニタリングのための超高信頼低遅延リンクを必要としています。通信事業者はこれらのミッションクリティカルなニーズを満たすためにエッジサーバーを備えた堅牢な基地局を展開しています。ジャフラとファルワニヤには外国人コミュニティと労働者キャンプが多く、プリペイドSIM密度は高いもののARPUは低いため、通信事業者はコスト抑制のためにマクロセルと共有協定に依存しています。
国際的には、イラクを経由してフランクフルトへのクウェートの陸上回廊が欧州クラウドゾーンへの遅延を低減しており、省庁がワークロードを移行するにあたって重要な優位性となっています。国境を越えたIoTローミングも重要です。ZainのグローバルM2Mにより、貨物トラックはSIMを交換することなくクウェートからサウジアラビアを経由してバーレーンまで移動でき、物流のダウンタイムを削減しています。OoredooのリージョナルGPUファブリックにより、クウェートの開発者はローカル容量がピークに達した際にAIワークロードをカタールやチュニジアにバーストでき、リージョナルインフラが国内サービス価値を高める方法を示しています。
スペクトル政策が将来の成長を形成しています。通信事業者は5G向けに3.5 GHz帯を利用していますが、CITRAはまだ連続した6 GHzブロックを解放しておらず、ミッドバンド容量を制約しています。その結果、2.6 GHzとのキャリアアグリゲーションおよびミリ波トライアルが、スタジアムやショッピングモール周辺でのクラウドゲーミングと拡張現実トラフィックの急増に対応するために不可欠となっています。受動的インフラ共有に向けた規制上の推進は全国的な鉄塔プーリング契約をもたらしていますが、能動的ネットワークの差別化は維持されており、通信事業者はビームフォーミングと大規模MIMOのアップグレードをトラフィックの多い都市部セルに集中させています。全体として、地理は省別ライセンスの違いではなく、経済活動のクラスターとスペクトル政策によって、クウェート通信MNO市場のコスト構造と収益の焦点の両方に影響を与えています。
規制環境
クウェートのテレコムMNO市場は、通信情報技術規制庁(CITRA)によって監督されており、同庁は3社の全国モバイルライセンス事業者に対してライセンス、周波数、サービス品質の方向性を定めている。2026年3月、CITRAはStarlinkに衛星インターネットサービスのライセンスを付与し、地上モバイルブロードバンドと競合または補完しうる新たなアクセス方式を正式化した。特にサービス提供が困難な地域や、レジリエンス層としての活用が想定される。
CITRAはまた、クウェート・ビジョン2035に紐づくインフラおよび技術プログラムを推進してきた。2026年6月には、Beyon B.S.C.(Batelco)による海底ケーブル陸揚局に関する行政ライセンス契約に署名し、2026年7月にはCITRAとHuaweiが覚書を締結し、「クウェート5G-AdvancedおよびAI時代戦略ホワイトペーパー」を発表した。これは、5G-Advanced機能、周波数計画、屋内性能フレームワークに対する政策的焦点が強まりつつあることを示しており、事業者が高密度施設でのカバレッジをどのように設計し収益化するかに影響を与える。
競争環境
クウェート通信MNO市場は、3社のライセンシーが加入者の100%を共有する寡占市場です。Zain Kuwait、stc Kuwait、Ooredoo Kuwaitはそれぞれ市場の約3分の1を占めていますが、差別化は加入者数を超えています。Zainはリージョナルプレゼンスを活用して国境を越えたIoTを販売し、ExpressRouteパートナーシップにより省庁向けのハイブリッドクラウドゲートウェイとして位置づけられています。stcは5G-Advancedのベンチマークに注力し、産業自動化クライアントに3 Gbpsの速度と低遅延スライスをマーケティングしています。OoredooのNVIDIAとの提携はそのネットワークをGPUリッチなエッジクラウドに変え、企業がデータ居住法を遵守するためにローカルでモデルをトレーニングできるようにしています。
資本配分のトレンドは、無線アクセス機器に対してソフトウェアとデータセンター投資が増加していることを示しています。すべての既存事業者は2025年にIT設備投資の前年比二桁増を報告した一方、全国的な5Gカバレッジ完了後に無線アップグレードは横ばいとなりました。戦略的取引には、クラウドとAIベンチャーのためのバランスシート容量を解放する鉄塔会社の分離とセールアンドリースバックが含まれます。競争上の脅威は新規通信事業者の参入よりもハイパースケーラーからもたらされています。Googleの土地賃貸データセンター計画、MicrosoftのExpressRouteノード、Amazon Web ServicesのOutpostsパイロットは、衛星バックホールを統合することで通信事業者のネットワークを迂回する可能性があります。これを見越して、通信事業者はGSMA Open Gatewayに参加してオンデマンド品質、デバイス位置情報、SIMスワップAPIを公開し、テレコム機能を開発者のワークフローに組み込み、デジタルプラットフォームの価値のシェアを維持しようとしています。
規制は高い参入障壁を維持しています。新規のフルバンドモバイルライセンスは見込みが薄いですが、工場やキャンパスネットワーク向けのプライベートスペクトルが登場し、石油メジャーが自己管理型5Gを運用できるようになる可能性があります。そのようなライセンスが実現した場合、既存事業者は独占的なスペクトル保有者ではなくマネージドサービスプロバイダーとして競争することになります。全体として、統合は安定を維持していますが、戦略的な視野はプラットフォーム経済とAPIマーケットプレイスへと拡大しており、クウェート通信MNO市場における競争優位性の定義を再構築しています。
クウェート通信MNO産業リーダー
Zain Kuwait (Mobile Telecommunications Company K.S.C.P.)
stc Kuwait (Kuwait Telecommunications Company K.S.C.P.)
Ooredoo Kuwait
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
2025年時点でモバイル加入者浸透率が181%を超える中、成長機会はSIMの増分追加よりも、5Gスタンドアロンおよび5G-Advanced機能を活用したエンタープライズグレードのサービスへとシフトしている。CITRAとHuaweiは2026年7月に「クウェート5G-AdvancedおよびAI時代戦略ホワイトペーパー」を発表し、5G-Advanced性能、屋内カバレッジガバナンス(IBSフレームワーク)、多段階の周波数計画に対する国家的優先度を高めた。事業者にとっては、これにより差別化されたQoS、屋内システム、および管理型プライベート接続を、省庁、高密度施設、キャンパス、産業拠点向けにパッケージ化することが可能となり、確約された遅延やスループットがコモディティ化した無制限バンドルを上回る価格を実現できる。
接続性とクラウドまたはAIプラットフォームの交差点においても、公共部門および規制対象産業向けの需要拡大が見られる。CITRAはGoogleとハイパースケールデータセンター向けの土地賃貸契約を締結し、ZainTECHとMicrosoftは2025年にクウェートにAzure ExpressRouteノードを設置し、安全で低遅延のアクセス回線、エッジホスティング、および事業者やハイパースケーラーのマーケットプレイスを通じて販売されるソブリン接続構成を支援している。8億米ドル規模のデジタル油田計画を含むクウェート・ビジョン2035プログラムとあわせて、これらの取り組みは、プライベート5G、IoT接続管理、そしてデータ量に加えて性能保証、セキュリティ管理、統合作業を収益化するネットワークインテリジェンスサービスの機会を下支えしている。
最近の業界動向
- 2026年7月:Ooredoo Kuwaitは、Ooredoo Business顧客向けにAI搭載型会話ソリューションを統合するため、AlooChatとの覚書を発表した。この提携により、エンタープライズAIおよび自動化の展開が拡大し、クウェート・ビジョン2035に向けたプライベートクラウドおよびエッジのユースケースが広がる。この契約はOoredooのエンタープライズ向け価値提案を強化し、より広範なサービス能力を支える。
- 2026年6月:Zain Kuwaitは、United Real Estate Companyとの独占提携により、Hessah District開発向けにデジタルインフラを提供することとなった。この協業により、大規模都市開発プロジェクトのためのデジタル基盤機能が実現し、Zainのエンタープライズ事業がクラウドエッジ機能とともに拡大する。この取り決めにより、Zainは大規模不動産事業における中核的デジタルパートナーとしての地位を確立する。
- 2026年6月:Zain Kuwaitは、Kuwait Technical CollegeおよびCanadian College of Kuwaitとデジタル人材育成において協力する。この協力は、デジタル経済および5G Advanced機能に向けた人材の準備を支援し、先進的なネットワークサービスを中心としたベンダーエコシステムを構築する。これは、5G-AdvancedおよびIoTの取り組みの長期的な収益化を支援することを意図している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、クウェートのテレコム市場は、モバイルおよび固定ネットワークを通じてクウェート国内の消費者および企業に接続性および通信サービスを提供することで得られる年間サービス収益として測定される。
対象範囲の除外事項:ハードウェア販売(デバイス、ルーター、ネットワーク機器)、純粋なITサービス、および非テレコムのメディア制作収益は、テレコムグループによって販売される場合であっても除外される。
セグメンテーション概要
- 通信収益合計とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業および卸売サービス)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、クウェートにおける事業環境と需要シグナルのマッピングから始まり、後続の前提条件が明確な基盤を持つようにする。クウェート中央統計局、通信省、通信情報技術規制庁(CITRA)、ITU、公開されているGSMAの概要などの公開資料や統計シリーズ、ならびに信頼性の高い報道や事業者の開示情報を参照する。
次に、事業者の年次報告書、監査済み財務諸表、投資家向け資料、料金プランページを用いて市場モデルを固定し、サービス構成と価格動向を把握する。企業財務情報とニュース報道を提供する有料サブスクリプション、および技術動向が重要な場合に特許・イノベーション動向を調査するための別の有料サブスクリプションから、補完的な情報を追加する。上記に挙げたデスクソースは例示であり、データ収集、相互確認、および明確化のために他の多くの参考資料も使用された。
一次インタビューおよび調査
一次調査は、デスク調査の前提を検証し、テレコム収益内訳に現れるギャップを埋めるために用いられる。事業者側のリーダー、ネットワークプランナー、チャネルパートナー、大手企業のバイヤー、そして消費者行動、企業の接続ニーズ、CITRAやその他クウェート固有の規制シグナルが価格やアクセスにどのように影響するかを追跡する業界専門家と対話を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:32% | CXO:15% |
| ミッド層:49% | 機能/部門リーダー:42% |
| 小規模プレイヤー:19% | マネージャー:43% |
市場規模算定と予測
市場規模の算定は、実用的なデータを用いて再現可能なトップダウンおよびボトムアップのロジックを用いて構築される。トップダウン側では、報告されたテレコムサービス収益および規制指標を用いてクウェートの需要プールを再構築し、それを主要なサービスラインに分割した上で、総市場規模に積み上げる。
その後、あるデータ系列に違和感がある場合に総数を現実的な水準に保つため、ボトムアップでの確認が適用される。これらの確認では、サンプリングされたARPUおよび加入者基盤ロジック、プランレベルの価格変動、5Gシェアなどの構成比の変化、データ消費動向、ブロードバンド回線の増加などを用い、事業者の開示やチャネルからのフィードバックと比較する。サブセグメントが直接報告されていない場合は、検証済みの事業者構成比から代理比率を用い、専門家からのフィードバックを踏まえて調整する。
予測については、主にシナリオ分析を用い、いくつかの高いシグナル性を持つドライバーに対して簡易な回帰型の妥当性チェックを行う。入力要素には通常、加入者浸透率、5Gカバレッジおよび普及ペース、モバイルデータ利用の増加、固定ブロードバンド浸透率(特にファイバーおよびFWA)、音声とデータ間のサービス収益構成の変化が含まれ、これらは一次専門家のコンセンサスを通じて精緻化される。
データ検証と更新サイクル
検証は段階的な確認によって行われ、モデルが実際のシグナルから乖離しないようにする。事業者が報告するサービス収益動向、加入者数、ARPUの方向性、規制発表などの独立した指標と総数を照合し、最終承認前に外れ値を調査する。
すべてのデータセットと前提条件は社内レビューの手順を経て、主要な変数が予想以上に速く変化した場合や、新たな政策が価格やアクセス条件を変更した場合には、確認のための連絡が行われる。レポートは毎年更新され、重大な事象が発生した場合は中間更新が行われるほか、納品前の最終確認を実施し、クライアントが最新の改訂版を受け取れるようにしている。
他の公表推計値と比較したMordor Intelligenceのクウェートテレコム市場推計
クウェートテレコムの公表市場数値は、含まれる収益項目がソースによって一貫していないことや、基準年のタイミングが異なることから、異なって見えることがある。有料テレビ、OTTバンドル、または隣接ICTサービスが含まれるかどうか、また通貨換算の扱い方の違いが、こうした差異の多くを説明している。
一部の推計は、テレコムをより広範なICT支出と融合させた広義のデジタルサービス観に近いものであったり、加入動向に対する十分な検証を経ないまま積極的なARPU成長シナリオを用いていたりする場合がある。Mordor Intelligenceにおいては、総数は定義されたサービスタイプにわたるテレコムサービス収益に限定されており、最終数値を確定する前に、クウェートの加入者基盤の動き、ARPUの方向性、5Gおよびファイバーの普及状況と照合される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.27 B (2025) | |
| 地域コンサルティング会社A | USD 6.09 B (2026) | より広範な収益プールを用いており、テレコムサービスと隣接ICTまたはより広範なデジタルインフラ支出を融合させている可能性が高く、また年次の選択によって比較の基準点が変わる。 |
| 業界誌B | USD 2.95 B (2024) | 多くの場合、中核的な事業者サービス収益のみを反映しており、IoTやバンドル型OTTなどの小規模なサービスラインを過小に計上する傾向があり、通貨換算のタイミングや調整に関する開示も限定的である。 |
3つの数値の違いにおいて、主な要因は計算方法ではなく、何がいつ計上されるかである。サービス収益、加入者およびARPUの方向性、そして技術普及の指標にインプットを紐づけて追跡可能にすることで、最終的な市場価値は再現・説明しやすい状態を保つことができる。


レポートで回答される主要な質問
クウェート通信MNO市場は2025年にどれだけの収益を上げましたか?
2025年に32億7,000万USDを記録し、2031年までに41億3,000万USDに達すると予測されています。
最も成長が速いセグメントはどれですか?
IoTおよびM2Mサービスで、2031年にかけてCAGR 3.97%を記録すると予測されています。
クウェートには何社のモバイルネットワーク事業者がいますか?
3社のライセンス事業者(Zain Kuwait、stc Kuwait、Ooredoo Kuwait)が接続の100%をカバーしています。
ARPUが圧迫されている理由は何ですか?
月額KD 15〜20で価格設定された無制限5Gバンドルが価格競争を激化させ、ユーザー一人当たりの収益を低下させています。
企業需要を最も後押しする政府プログラムは何ですか?
クウェートビジョン2035、特にプライベート5GとIoTに依存する8億USDのデジタルオイルフィールド構想です。
5G-Advancedはどのように新サービスを支援しますか?
ネットワークスライシングとエッジコンピューティングにより、クラウドゲーミングや自律機械などのアプリケーション向けに低遅延リンクを保証できます。
最終更新日:



