
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
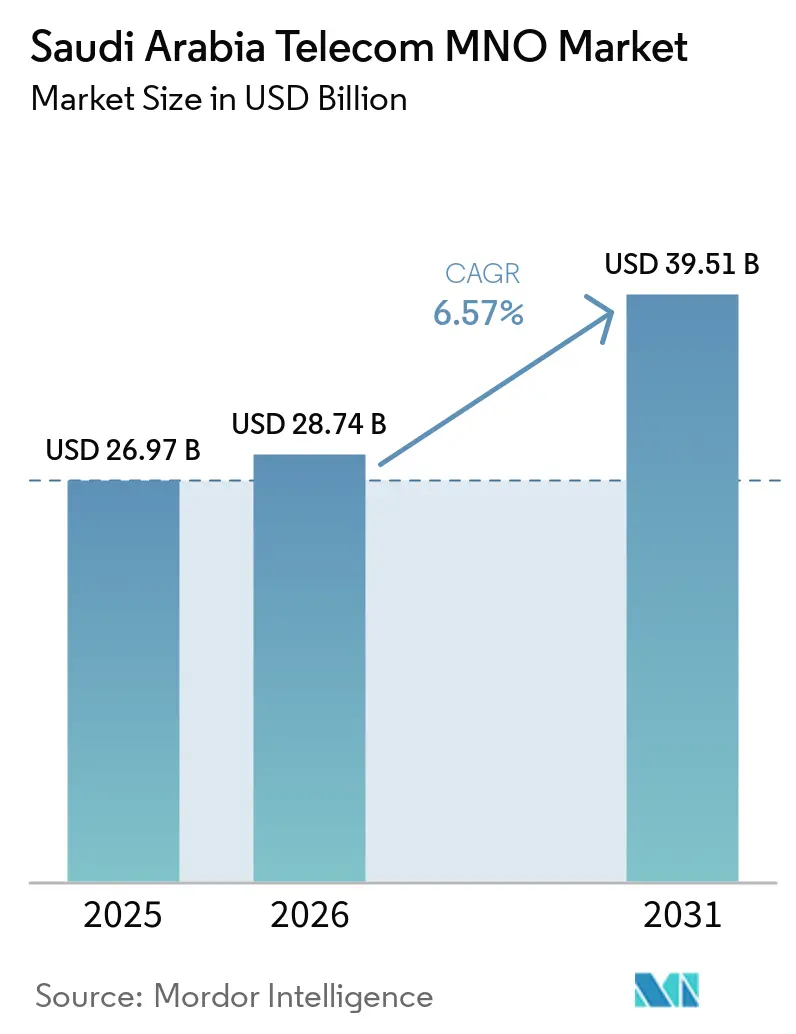
| 基準年の市場規模 (2025) | 26.97 十億米ドル |
| 市場規模 (2026) | 28.74 十億米ドル |
| 市場規模 (2031) | 39.51 十億米ドル |
| 成長率 (2026 - 2031) | 6.57 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア通信MNO市場分析
サウジアラビア通信MNO市場規模は、2025年の269.7 ビリオン 米ドルから2026年には287.4 ビリオン 米ドルに増加し、2031年までに395.1 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.57%で成長する見込みです。加入者数の観点では、市場は2025年に5,268万加入者と評価されており、2026年の5,608万加入者から2031年には7,669万加入者へと、予測期間(2026年〜2031年)においてCAGR 6.46%で成長すると予測されています。
人口の78%をカバーする5Gネットワーク投資と平均モバイルダウンロード速度322Mbpsがユーザーの期待水準を引き続き高める一方、ビジョン2030政策は通信サービスを分野横断的な推進力として位置づけています [1]。600MHz、700MHz、3800MHz帯における新たなスペクトル割り当てにより、ビット当たりのコストが低下し、農村部カバレッジの拡大が実現しています。スマートフォン普及率が95%を超えるなかでデータ主導の収益機会が拡大しており、産業ゾーンにおけるプライベート5Gネットワークへの推進が新たな成長フロンティアを形成しています。同時に、加入者普及率の飽和に近い状況が通信事業者に対し、プレミアム接続とデジタルサービスバンドルを通じた1ユーザー当たり平均収益(ARPU)の向上を優先させる要因となっています。
主要レポートのポイント
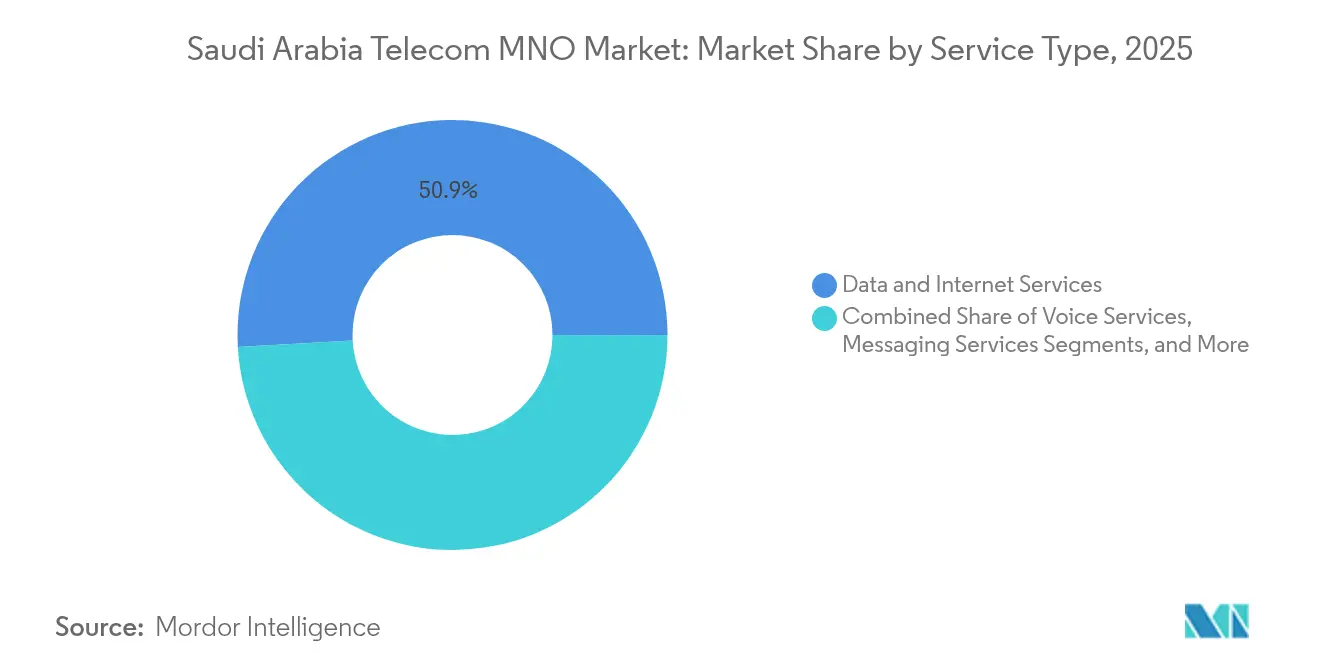
- サービスタイプ別では、データおよびインターネットサービスが2025年のサウジアラビア通信MNO市場規模において50.88%のシェアを獲得しリードしています。IoTおよびM2Mサービスは2031年までに年平均成長率(CAGR)6.67%で拡大する見込みです。
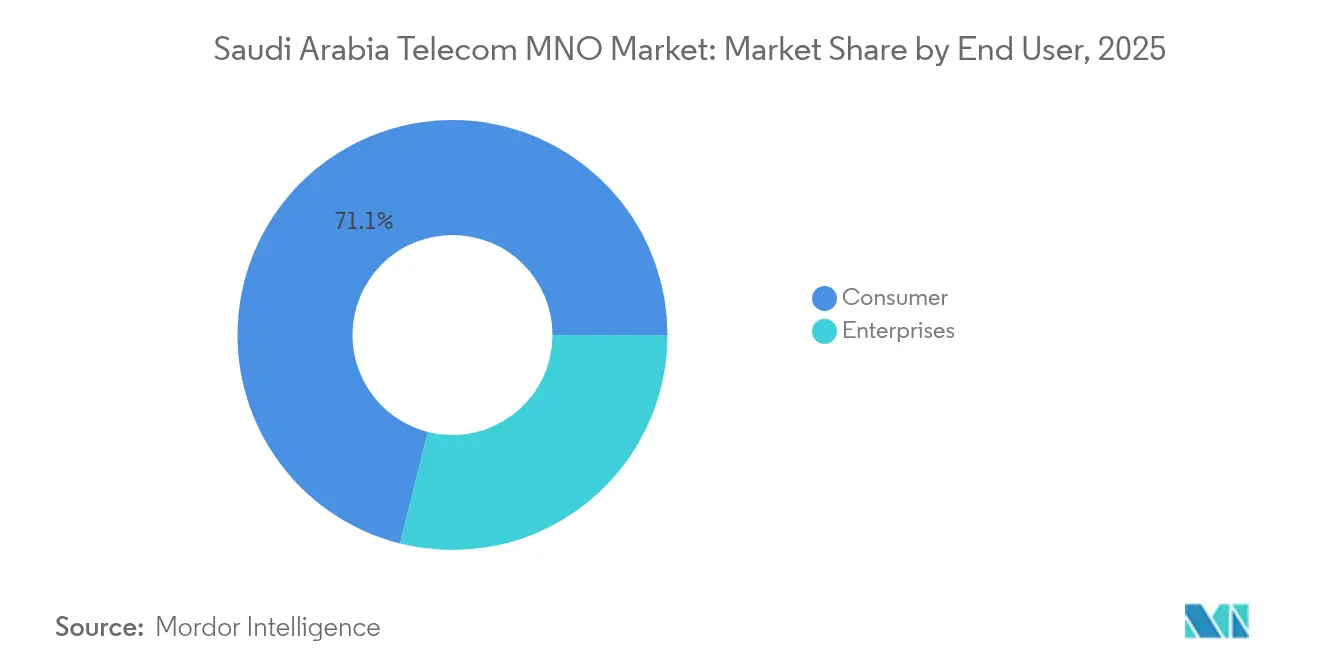
- エンドユーザー別では、消費者セグメントが2025年のサウジアラビア通信MNO市場シェアの71.07%を占め、企業セグメントは2031年に向けて年平均成長率(CAGR)6.93%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォン普及率95%超を背景としたモバイルデータ消費の急増 | +1.8% | 全国規模、リヤド・ジェッダ・ダンマームに集中 | 短期(2年以内) |
| ビジョン2030のデジタル政府およびスマートシティ構想 | +1.5% | 全国規模、NEOMおよびリヤド・東部州で早期成果 | 長期(4年以上) |
| 全国的な5Gロールアウトおよび新たなミッドバンドスペクトルオークション | +1.2% | 全国規模、都市部優先 | 中期(2〜4年) |
| NEOMおよび製造ゾーンにおける産業用プライベート5Gパイロット | +0.9% | NEOM、東部州産業クラスター | 長期(4年以上) |
| 遠隔地サイト経済性を開放するLEO衛星バックホール | +0.6% | 遠隔地、国境地帯 | 中期(2〜4年) |
| フィンテック拡大がIoT対応セキュア接続バンドルを牽引 | + 0.4% | 都市中心部、金融地区 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビジョン2030のデジタル政府およびスマートシティ構想
大規模な電子政府プログラムは、リアルタイムの市民サービス向けに超高信頼接続を義務付けています。通信情報技術省の2023年戦略は、国家ICT産出高を50%向上させることを目指しており、通信事業者にとって相当規模の企業向け契約創出につながります [2]。NEOMの5Gベースのコグニティブシティ構想は、ネットワークスライシングおよびエッジコンピューティングへの需要をさらに高めています。これらのプロジェクトは、サウジアラビア通信MNO市場をコモディティ的な帯域幅プロバイダーではなく付加価値型インフラパートナーとして再定義し、マネージドソリューションを通じたARPU向上を可能にしています。
全国的な5Gロールアウトおよび新たなミッドバンドスペクトルオークション
ライセンス周波数を27%増加させるスペクトルオークションが5G高密度化を加速させ、容量コストを引き下げています [3]。STCの5Gフットプリントは現在22,000基以上の鉄塔に広がり、ファーウェイのスーパーリンク構想が農村部へのカバレッジを拡大しています。前年比19%増のデータ消費量の上昇は効率的なミッドバンドの資産を必要とし、ネットワーク投資を強化しながら固定無線アクセス(FWA)の需要拡大を支えています。
NEOMおよび製造ゾーンにおける産業用プライベート5Gパイロット
アラムコ・デジタルによる450MHz帯スペクトルの取得は、従来のMNOインフラの外側での直接的な産業用接続を可能にし、プレミアム企業セグメントにおける新たな競争の到来を示しています。石油・ガスおよび製造拠点におけるパイロットネットワークは、予知保全に不可欠な遅延削減効果を実証しています。MNO各社は、サウジアラビア通信MNO市場内での競争力を維持するため、プライベートネットワークおよびエッジサービスの個別パッケージで対応しています。
フィンテック拡大がIoT対応セキュア接続バンドルを牽引
2024年4月のカード決済件数は57%増加し、Google Payの参入がリアルタイムかつ低遅延の金融トラフィック分離の必要性をさらに高めています [4]。stcバンクは親会社のネットワーク品質を活用してトランザクションの信頼性を保証し、Zain KSAは決済ソリューションを拡充しています。これらの動向は、IoT対応の販売時点情報管理(POS)デバイスとマネージド接続を組み合わせたバンドルオファーを生み出し、追加的な収益源を形成しています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 飽和に近い加入者基盤がオーガニック成長を制限 | -1.4% | 全国規模、特に都市部 | 短期(2年以内) |
| スペクトルおよびタワーシェアリングコストの高騰が利益率を圧迫 | -1.1% | 全国規模、密集都市部に集中 | 中期(2〜4年) |
| ミリ波5G帯域に対するデバイス対応の遅れ | -0.8% | ミリ波展開が進む都市中心部 | 中期(2〜4年) |
| OTT代替による従来型音声・SMSの収益侵食 | -0.6% | 全国規模、主として若年層 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
飽和に近い加入者基盤がオーガニック成長を制限
モバイル回線数が人口の116%を超えており、新規追加はゼロサムの競争となっています。stcは2024年第1四半期において収益は増加したにもかかわらず利益が5.2%減少し、成熟市場における利益率の圧縮を示しています。通信事業者は新回線獲得よりもプレミアムサービスのアップセルに注力していますが、競争的な価格プロモーションがARPUの上昇を抑制しています。
OTT代替による従来型音声・SMSの収益侵食
規制当局は依然としてWhatsApp音声通話を制限していますが、承認済みVoIPプラットフォームが国際通話収入を侵食しています。メッセージングアプリが日常的なコミュニケーションを支配し、SMSの衰退を加速させています。データ使用量が一部の損失を補う一方、継続的なOTT移行がサウジアラビア通信MNO市場の長期的な収益構成を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データ成長がIoTの勢いを牽引データおよびインターネットサービスは、3,200万人以上のモバイルインターネットユーザーと93%の普及率を背景に、2025年のサウジアラビア通信MNO市場の50.88%を占めました。データサービスに関連するサウジアラビア通信MNO市場規模は、5Gが使用率の向上を促す中で中一桁台の成長を維持すると予測されています。IoTおよびM2M回線は絶対的な収益規模では小さいものの、産業自動化とスマートシティの整備に支えられ、年平均成長率(CAGR)6.67%で拡大する見込みです。音声は企業向け通話および着信ローミングに引き続き重要ですが、若年層はOTTチャネルに主に依存しています。メッセージングの貢献はマルチメディア代替手段の普及に伴い縮小を続けており、通信事業者は5Gプランにリッチコミュニケーションサービス(RCS)をバンドルする動機づけとなっています。
通信事業者の戦略は、データARPUを向上させるためのコンテンツの差別化とクラウドエッジ機能の強化に重点を置いています。stcの企業向けIoTプラットフォームは石油・ガスセンサーを集中型アナリティクスに接続し、プレミアム価格設定の可能性を示しています。一方、Mobilyの固定無線アクセス(FWA)への注力は、土木工事なしにファイバー相当の速度を必要とする加入者を獲得しています。OTTおよびペイTVサービスはstc tvのコンテンツ連携から恩恵を受けており、国際動画アプリに対する規制上の上限が外部競争を抑制し、間接的に国内サービスを支援しています。



エンドユーザー別:
企業需要の牽引が収益構成を変革消費者基盤は2025年のサウジアラビア通信MNO市場規模の71.07%を供給しましたが、1ユーザー当たりの収益は伸び悩んでいます。一方、企業はプライベート5G、エッジコンピューティング、セキュアなクラウド相互接続のために接続予算を拡大しています。企業セグメントは2031年まで年平均成長率(CAGR)6.93%で成長しており、STCの法人セグメント収益は2024年第1四半期に17%増加し、上振れ余地を示しています。東部州の産業顧客は確定的遅延を保証するネットワークスライスソリューションをパイロット展開し、消費者サービスとの差別化を図っています。
公共部門のデジタル化が加速する中、通信事業者は複数年契約のもとでマネージドセキュリティ、IoTデバイス管理、統合コミュニケーションをパッケージ提供しています。Zain KSAはタワーマネタイズの収益を活用して企業向け5G-Advanced機能への投資を進め、Mobilyはホールセール部門を信頼性の高いトランジットパートナーとして位置づけています。消費者の成長は、純粋な接続性ではなく、ゲームパス、クラウドストレージ、動画ストリーミングといったサービスイノベーションにかかっており、戦略的重点のシフトを強化しています。

地理的分析
収益の集中はリヤド、ジェッダ、ダンマームに依然として集中していますが、大規模プロジェクトがサウジアラビア通信MNO市場の地図を塗り替えつつあります。都市部は連続した5Gカバレッジレーンに支えられ、最も高いデータトラフィック密度を示しています。NEOMの数十億ドル規模の投資パイプラインが特注のネットワーク構築を触媒している一方、東部州の製造回廊は安全クリティカルシステム向けの産業グレードのプライベートネットワークを必要としています。これらの高付加価値ゾーンから生まれるサウジアラビア通信MNO市場規模は、2031年にかけて全国平均を上回る成長が予測されています。
LEO衛星バックホールと新たに割り当てられた低バンドスペクトルにより、農村部のカバレッジギャップは縮小しており、コストのかかる光ファイバーバックホールなしでリーチを拡大しています。歴史的に整備が遅れていた国境地帯も、物流・安全保障用途に向けて接続性が強化されています。固定無線アクセス(FWA)の採用は光ファイバー展開が遅れている都市近郊地区で最も強く、2025年の住宅向けブロードバンド接続の20%を占めています。
ハッジおよびウムラ期間中の観光ピーク時には西部州において季節的なトラフィックの急増が生じ、stcのAI搭載マンタレイ展開などの一時的な容量増強やネットワーク最適化プロジェクトが推進されています。紅海とアラビア湾岸における国際海底ケーブルの陸揚げ局がサウジアラビアをヨーロッパ・アフリカ・アジア間のトランジット回廊として強化し、サウジアラビア通信MNO市場内の地理的収益源をさらに多様化しています。
規制環境
サウジアラビアの電気通信規制は、通信・宇宙・技術委員会(CST)が主導している。CSTは、電気通信情報技術法(勅令M/106に基づき更新)の下で、ライセンス供与、周波数割り当て、および小売電気通信サービスの監督を統括している。この枠組みには、CST小売電気通信サービス関税規制(決定520/1445)および電気通信サービス料金規制(決定512/1445)を通じた関税・料金管理が含まれる。これらの管理は、通信事業者(MNO)がパッケージを構成し、ネットワーク投資コストを回収する方法に影響を与えている。
周波数とイノベーションに関して、CSTは国家周波数管理ツールおよび将来を見据えた周波数構想を通じて計画を管理している。そのアプローチは、固定無線アクセス、非地上系ネットワーク、6G志向の研究などの優先事項を参照している。MVNOやIoT向け仮想ネットワークサービスといった隣接モデルに対するライセンス供与および認可の手続きは、統一ライセンスプラットフォームを通じて処理され、王国内での事業許可の前提条件として、ローカライゼーション関連の義務を含む正式なコンプライアンス要件を強化している。
競争環境
市場集中度
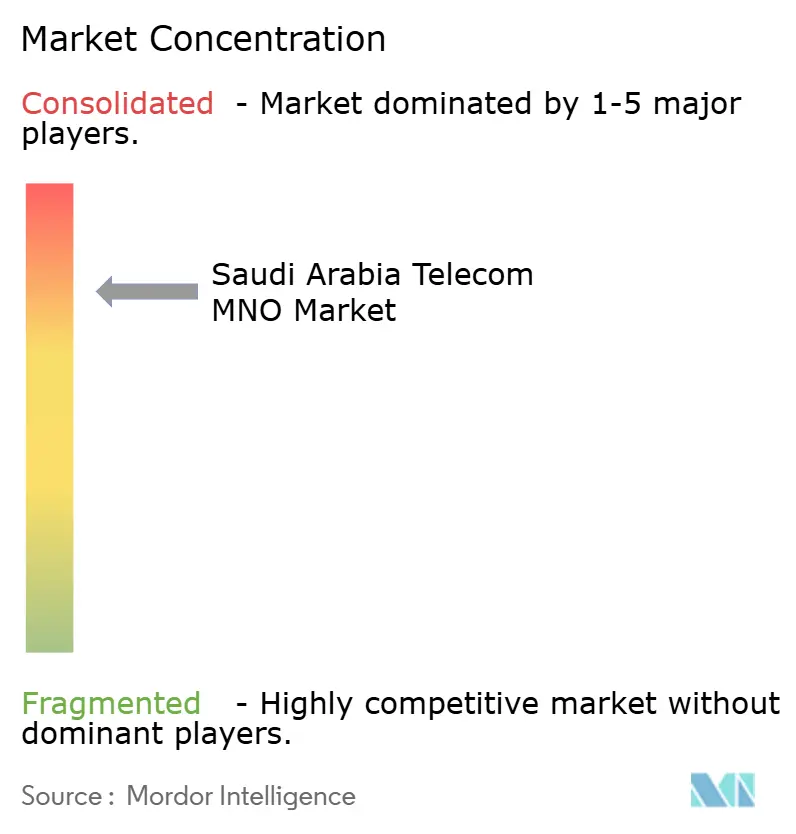
サウジアラビア通信MNO市場は3社の通信事業者が支配する寡占市場であり、これらが合計で相当高いシェアを占めています。stcは早期の5G展開と国家支援のインフラ優位性により市場をリードしています。Mobilyは企業ホールセールの強みを軸に据えており、最近では地域ホールセールアワードを受賞しました。Zain KSAはタワー資産のマネタイズ後に154%の利益成長を記録し、5G-Advancedのトライアルとフィンテック拡大を通じた差別化を追求しています。
インフラの統合が進んでいます。パブリック・インベストメント・ファンドのタワー会社がstcと合併し、地域最大のパッシブインフラプラットフォームを形成することで、重複投資を削減し通信事業者の資本を解放しています。ZainによるPIFへの8億500万ドルのタワー売却など同様の動きは、インフラ投資よりもサービスレベルの競争へのシフトを示しています。
戦略的なテクノロジーアライアンスが競争上の優位性を強化しています。エリクソンの2025年「フュージョン」パートナーシップによりstcのAI駆動型ネットワーク自動化が加速し、ファーウェイのスーパーリンク展開が農村部カバレッジを拡充しています。アラムコ・デジタルの75億ドルのAIファンドと新たに取得した接続ライセンスは、企業セグメントにおける強力な競争者の出現を示しており、既存のMNO各社に産業ソリューションの精緻化を迫っています。プレミアム企業サービスの重要性が高まる中、カスタマーエクスペリエンス分析およびサイバーセキュリティ機能がサウジアラビア通信MNO市場全体における決定的な成功要因となっています。
サウジアラビア通信MNO業界リーダー
-
stc (Saudi Telecom Company)
-
Mobily (Etihad Etisalat)
-
Zain KSA
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア通信MNO市場 このレポートでカバーされる企業
- stc (Saudi Telecom Company)
- Mobily (Etihad Etisalat)
- Zain KSA
市場機会と将来展望
ファイバーと5G固定無線アクセス間の競争が激化する中、光ファイバー化と統合ブロードバンドバンドルは、通信事業者およびそのブロードバンド部門にとって重要な空白領域となっている。具体的な証拠として、stcは2026年5月に、2028年までに160万件の家庭接続を目標とする3年間の家庭向け光ファイバー(FTTH)プログラムに24億米ドルの投資を約束した。この拡大により、モバイル、家庭用ブロードバンド、エンターテインメント、スマートホームサービスを組み合わせたマルチプレイオファーの対象基盤が拡大する。同時に、準都市地区における固定無線アクセスの普及率(レポートの文脈では2025年の住宅用ブロードバンド接続の20%)は、価格性能競争を活発に保ち、事業者に対して屋内CPE、Wi-Fi品質、サービスレベル保証による差別化を促している。
企業・産業向け接続性は、NEOMおよび東部州の産業クラスターにおけるプライベート5Gおよびエッジ隣接展開に関連する別の機会領域である。決定論的な低遅延とセキュリティ要件が中心となる場合、これらの条件はプレミアムマネージドサービスを支える。5Gアドバンストおよび6G研究に向けた周波数最適化に関する規制上の取り組み(CSTが2027年までに最大54GHzの周波数を利用可能にするとしている道筋(CST周波数見通し2025-2027に基づく)を含む)は、追加容量、新規帯域、および高度なスライシングや非地上系ネットワーク統合といった専門的な用途を支えている。レポートの文脈では95%を超えるスマートフォン普及率、決済のデジタル化、事業者によるフィンテック展開(レポートの文脈で言及されているstc BankおよびZain KSAの決済ソリューションを含む)を背景に、事業者はセキュアな接続性、IoT対応POS、業種特化型マネージド接続パッケージに向けてバンドルオファーを拡大できる。
最近の産業開発事情 サウジアラビア通信MNO市場
- 2026年7月:stcグループとHuaweiは、リヤドでサウジアラビア初のフルデュプレックスネットワークソリューションを展開し、50Gbpsの伝送容量を報告した。この展開は、高密度都市トラフィックゾーンにおけるスペクトル効率と容量の向上への移行を示しており、プレミアムモバイルブロードバンドおよびエンタープライズグレードのスループット需要を支えている。
- 2025年2月:stcグループとEricssonは、AI駆動のネットワーク自動化を拡大するための「Fusion」パートナーシップを発表した。この協業は、stcの事業近代化アジェンダを支え、ネットワークの高密度化に伴い5Gのスケールアップを自動化主導の効率化に結び付けている。
- 2024年12月:NokiaとstcはAI対応の運用ソリューションを立ち上げ、ネットワーク効率と顧客体験を強化した。このリリースは、AI支援によるアシュアランスおよびサービス品質への継続的な投資を示しており、ほぼ飽和状態の加入者環境においてARPUの維持を支えている。
サウジアラビア通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、モバイルおよび固定ネットワークを通じて、消費者および法人ユーザーに対して接続サービスおよび関連通信サービスを提供することにより、サウジアラビア国内で通信事業者が生み出す収益として規模を算定しています。
対象除外:端末・デバイスの販売、独立したネットワーク機器製造、および通信サービスとして請求されない純粋なITサービスは除外しています。
セグメンテーション概要
- 通信総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス〔VAS〕、ローミングおよび国際通話、企業向けおよびホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サウジアラビア通信の事業環境を構築し、年度ごとに一貫して測定可能な指標をマッピングすることから始まります。国家通信規制当局からの公開資料、サウジアラビア政府ポータルの公式統計、および定義とクロスチェックのためのITUデータセットなどの国際的な参照資料を活用しています。また、報告されたサービス収益項目、加入者動向、および実勢収益を歪める能性のある主要な一時的項目を把握するため、通信事業者の年次報告書および投資家向けプレゼンテーションも精査しています。
情報の空白を補うため、GSMAモバイルエコノミー出版物、査読済みの通信政策・スペクトル論文、ならびにスペクトル割り当ておよびカバレッジ義務に関するプレスリリースなどのソースを用いてトレンドを検証しています。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、輸出入の貨物レベルのシグナル、および特許データベースに関する有料サブスクリプションを活用し、企業行動、技術の方向性、およびロールアウトのタイミングを確認しています。このリストは網羅的なものではなく、データ収集、前提条件の検証、および不明点の解明のために、その他の公開・有料参照資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクモデルのストレステストを行い、特に価格動向、音声とデータの間のミックスシフト、および法人案件の勢いなど、公開データでは把握できない部分を補完するために活用されています。通事業者およびチャネル側のリーダー、ネットワーク・計画チーム、ならびに大規模ユーザーグループ(消費者および法人)と対話することで、前提条件が国内における需要の実態を反映したものとなるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:12% |
| 中位層:50% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:16% | マネージャー:49% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせた手法を用いており、まず国内通信収益プールを再構築し、次に選択的な事業者レベルの積み上げによってクロスチェックを行います。トップダウンのプロセスでは、事業者のサービス収益項目を対象通信サービスにマッピングし、一時的な利益、会計上の再分類、および異常なARPUの急騰などのタイミング効果を調整します。
モデルで追跡される入力変数には、モバイルおよび固定の加入者基盤、データ使用量の成長、主要サービスタイプ別のARPU動向、4Gおよび5Gの人口カバレッジの進捗、ならびに光ファイバーブロードバンドの追加ペースが含まれます。これらの変数は収益ミックスと価格決定力の説明に役立ちます。公開報告が過度に集約されている場合は、インタビューに基づく範囲とチャネルチェックを用いてサービスバケット間で合計を配分し、国別合計に照合して分割が現実的なものとなるようにしています。
予測は、短期系列の時系列トレンド手法に支えられたシナリオ分析を用いて作成されており、各シナリオは予想される料金変更、競争の激しさ、およびネットワーク投資のタイミングに紐付けられています。変数を直接観測できない場合、その空白は複数のインタビュー対象者とともに検討した保守的なプロキシ前提によって対処され、独立したチェック全体でのフィットが改善される場合にのみ修正されます。
データ検証と更新サイクル
アウトプットは、加入者一人当たりの示唆収益および示唆トラフィック収益化を独立したシグナルと比較し、既知の規制上または商業上のイベントと一致しない乖離をスキャンすることで検証されます。外れ値は詳細に調査され、単一の前条件が結果の大部分を左右している場合はモデルが修正されます。
承認前に、計算、マッピング、および年度間の変動が再確認される多段階のアナリストレビューを経ます。レポートは年次で更新され、主要なスペクトル変更、大規模な価格変動、または構造的な取引など、重要なイベントが発生した場合には中間更新が行われます。納品直前には最新の開示情報を反映するため、最終レビューを実施します。
Mordor Intelligenceのサウジアラビア通信市場規模と他の公表推計との比較
サウジアラビア通信の公表市場規模は、同じものを測定しているように見えても異なる場合があります。これは、通信収益として何を計上するかの境界が必ずしも一貫していないためです。差異は通常、有料テレビおよびOTT関連の通信サービスが含まれるかどうか、法人向け接続サービスおよびIoT収益の扱い方、ならびに通貨およびインフレ効果の基準年として何年が使用されているかによって生じます。
サービス収益の項目を追跡し、一時的な効果を正規化することで、Mordor Intelligenceは市場合計を実勢収益ベスに置いており、これにより、広範なデジタルエコノミーの概念や一般的なCAGR主導の予測に依拠した推計とは値が乖離する場合があります。また、ソースが事業者収益をデバイスや独立したインフラなどの隣接領域と混在させている場合、または加入者と使用量の制約を確認せずに積極的なARPU進行を適用している場合にも、乖離が拡大します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 269.7 ビリオン 米ドル(2025年) | |
| 業界出版社A | 168.0 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、より広いカテゴリー区分(モバイル、ブロードバンド、固定回線)を採用しているため、IoTやM2Mなど事業者が請求するサービスの一部が除外される可能性があり、また一時的な収益変動を正規化せずに単純な将来成長を適用している可能性があります。 |
| 地域コンサルタントB | 180.0 ビリオン 米ドル(2024年) | モバイルおよびインターネットサービスを重視しているとみられ、通信サービスと隣接するデジタルサービスの定義が完全に一致していない可能性があります。固定接続サービスおよびバンドルサービス収益の扱いが異なる場合、合計が圧縮される可能性があります。 |
この比較は主に定義の選択と、収益が測定可能な事業者サービス項目にどれだけ厳密に紐付けられているかを反映しています。音声、データ、メッセージング、および関連通信サービス全体でスコープを一貫して保ち、加入者およびカバレッジのシグナルと照合することで、得られた合計値は年度ごとに説明・再現しやすいものとなります。
レポートで回答された主要な質問
2031年のサウジアラビア通信MNO市場の予測値はいくらですか?
市場は2031年までに395億1,000万USDに達する見込みです。
現在加入者シェアをリードしている通信事業者はどこですか?
stcは加入者の55%を保有し、市場リーダーの地位にあります。
企業セグメントはどのくらいの速度で成長していますか?
企業向けサービス収益は2031年まで年平均成長率(CAGR)6.93%で拡大しています。
5Gは人口の何パーセントをカバーしていますか?
現在の5Gネットワークは住民の78%をカバーしています。
プライベート5Gネットワークはサウジアラビアの産業にとってなぜ重要なのですか?
石油・ガスおよび製造自動化に求められる確定的遅延とセキュリティを実現します。
収益成長を減速させる可能性のある主要な制約要因は何ですか?
モバイル普及率の飽和が新規加入者の獲得を制限し、ARPUを圧迫しています。