
イタリア通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 18.64 十億米ドル |
| 市場規模 (2026) | 19.27 十億米ドル |
| 市場規模 (2031) | 22.77 十億米ドル |
| 成長率 (2026 - 2031) | 3.39 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア通信MNO市場分析
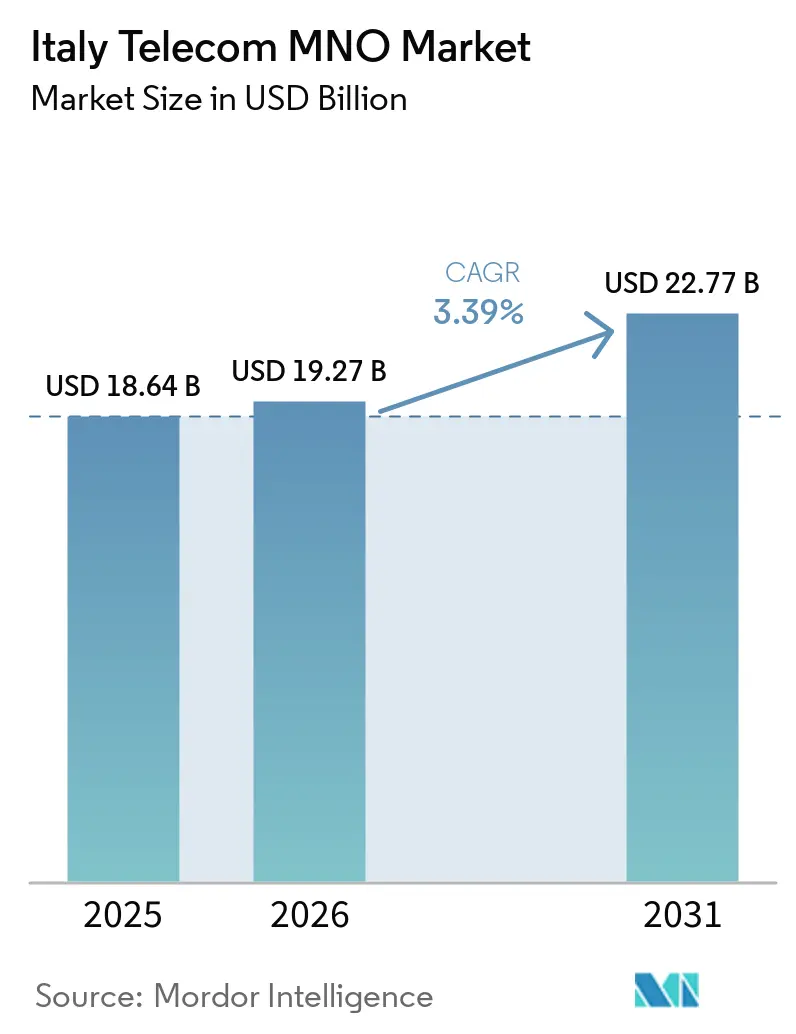
イタリア通信MNO市場の規模は2025年に18.64 ビリオン 米ドルと評価され、2026年の19.27 ビリオン 米ドルから2031年には22.77 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.39%です。加入者数の観点では、市場は2025年に6,773万加入者と評価され、2026年の6,926万加入者から2031年には7,745万加入者に成長すると予測されており、予測期間(2026年〜2031年)中のCAGRは2.26%です。この上昇傾向は、データ消費の増加、5Gカバレッジの拡大、政府主導の光ファイバー展開、および固定・モバイル融合サービスへの移行に起因しています。スイスコムによるVodafone Italiaの80 ビリオン ユーロ(92.2 ビリオン 米ドル)での買収、およびKKRによるTIMのNetCoの188 ビリオン ユーロ(216.6 ビリオン 米ドル)での買収といった統合の動きが、競争環境を再編し、資本効率を改善し、ユーザー一人当たりの平均収益を安定させています。データおよびインターネットサービスが最大の収益シェアを占めており、IoT接続および企業のデジタル化が段階的な成長を牽引しています。通信事業者はタワーシェアリングおよび再生可能エネルギーの調達を通じてエネルギーコストを削減し、高い電力価格からの圧力を緩和しています。全体として、成熟しつつも改革が進む環境が、イタリア通信MNO市場を安定した価値重視の拡大へと位置づけています。
主要レポートの要点
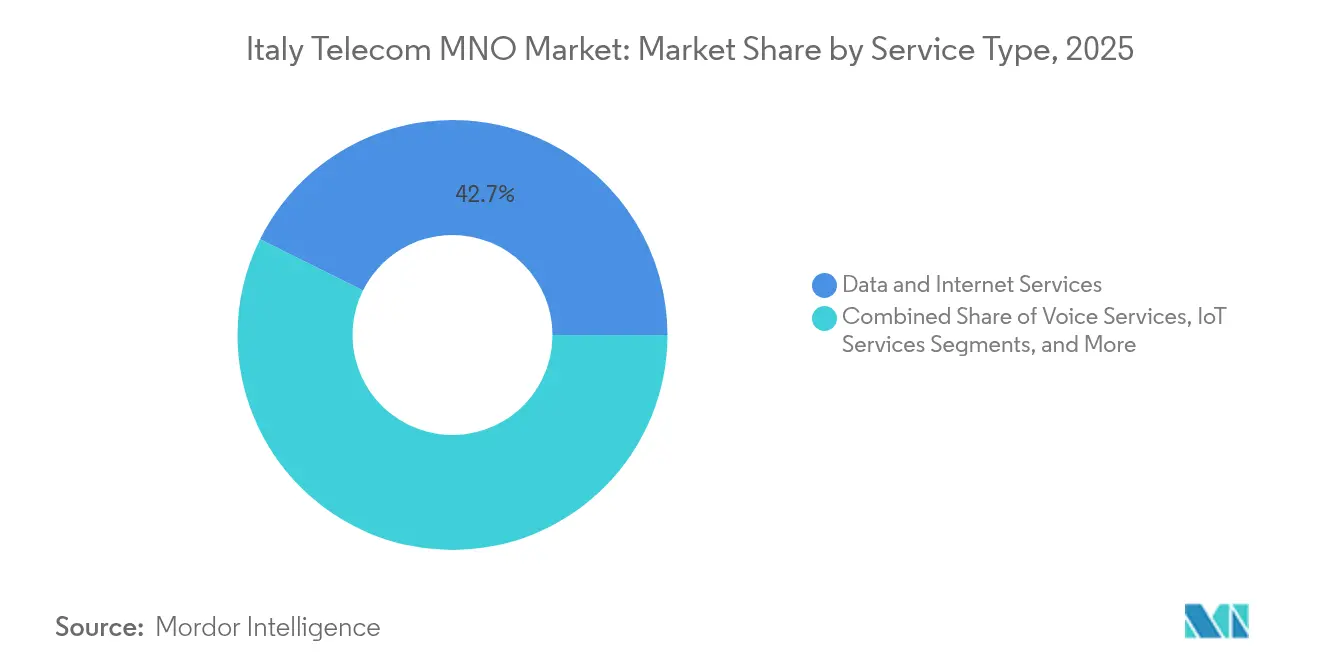
- データおよびインターネットサービスは2025年に42.65%の収益シェアをもって首位に立ち、IoTおよびM2Mサービスは2031年に向けて3.46%のCAGRで拡大すると予測されており、イタリア通信MNO市場のデータ中心的な軌跡が強調されています。
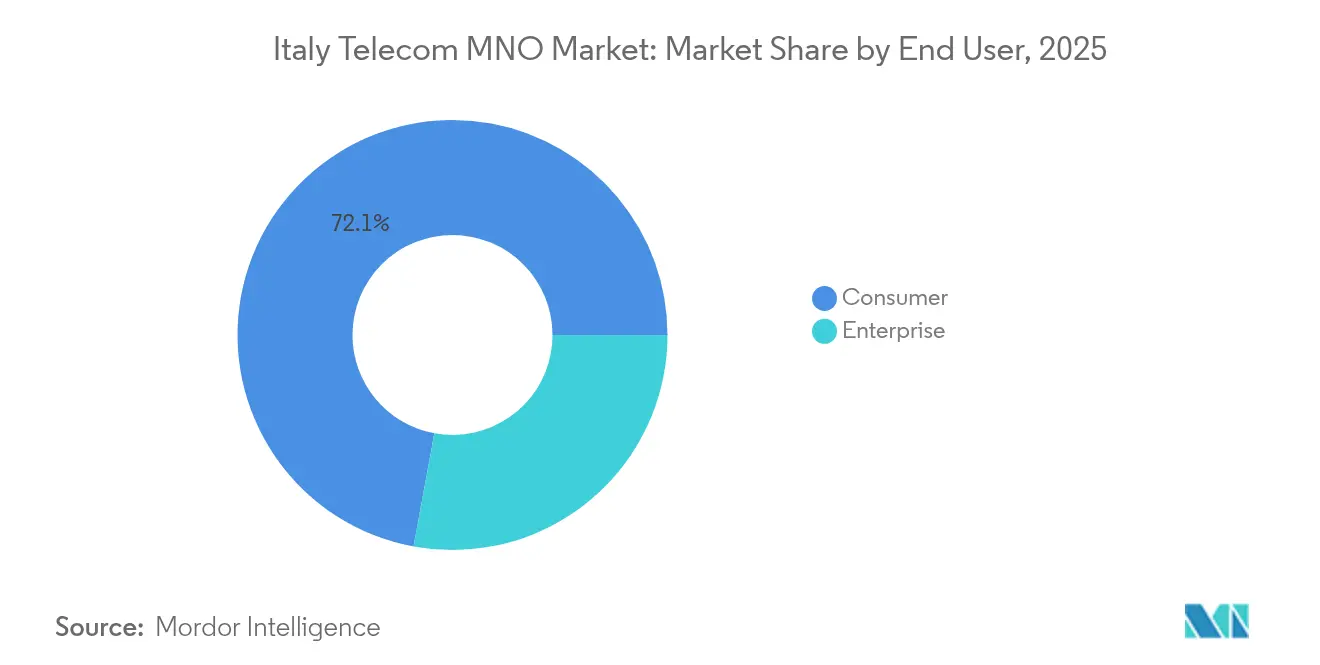
- 消費者セグメントは2025年にイタリア通信MNO市場シェアの72.10%を占め、一方で企業セグメントは産業自動化とクラウド導入に支えられ、2031年まで3.72%のCAGRで最も速い成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G加入者数の増加 | +1.2% | 国内全域、ミラノ・ローマ・ナポリで早期の成果 | 中期(2〜4年) |
| コンバージドバンドルによるARPU維持 | +0.8% | 国内全域、北部地域でより顕著 | 短期(2年以内) |
| 政府のイタリア1Gbps光ファイバー・トゥ・ザ・ホーム(FTTH)資金 | +0.6% | 農村南部および整備不十分地域 | 長期(4年以上) |
| 企業向けIoT接続需要の増大 | +0.9% | 工業北部、中部へ拡大 | 中期(2〜4年) |
| OTT動画の急増によるデータ使用量の増加 | +0.7% | 国内全域、都市部に集中 | 短期(2年以内) |
| タワー共有およびサービスとしてのネットワーク(NaaS)による設備投資削減 | +0.4% | 全国ネットワーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G加入者数の増加
5Gの人口カバレッジはすでに90%を超えており、イタリアは次世代アクセスにおいてEUの先進国に位置づけられています。TIMは2026年までに屋外5Gカバレッジを95%に引き上げ、4G運用と比較してギガバイト当たりのコストを最大50%削減する計画です。国家復興強靱化計画(NRRP)の20.2億ユーロ(USD 23.3億)相当の資金が21,900か所の無線サイトへのバックホール光ファイバーを補助し、商業的リターンが低い地域のギャップを解消しています。[1] 民間5Gネットワークが工場や港湾での牽引力を高め、データの高度化とサービス収益を押し上げています。より広範な5G普及は、それゆえイタリア通信MNO市場をより高い成長軌道に維持するでしょう。
コンバージドバンドルによるARPU維持
固定ブロードバンド、モバイルサービス、コンテンツのバンドル化が顧客の維持を高め、特に北部の富裕層が多い地方で平均収益水準を支えています。Fastweb–Vodafone統合は、解約率を低下させクロスセルの取り込みを促進する全国的なコンバージドサービスを約束しています。通信事業者は光ファイバーフットプリントを活用してプレミアムモバイルデータプランのアップセルを行い、料金の侵食を抑制しています。ミラノにおける初期成功事例では、光ファイバーと5Gを共同で促進した際にマルチプレイ加入率が10パーセントポイント上昇したことが示されています。このような動態が、イタリア通信MNO市場を数量ではなく価値に重点を置いた状態に維持しています。
政府のイタリア1Gbps光ファイバー・トゥ・ザ・ホーム(FTTH)資金
「イタリア1Gbps」スキームは、EU2030目標に先駆けて2026年までに全国的なギガビット級接続の実現を目指しています。Open FiberとFiberCopが展開を主導し、デジタルデバイドを解消するために南部地域に40%の資金が充当されています。ホールセール専用アクセス条件が、MNOに光ファイバー連携5Gおよび固定無線アクセス(FWA)の導入を促しています。この長期的な補助金は対応可能な帯域幅を拡大し顧客体験を向上させ、イタリア通信MNO市場の成長見通しを支えています。
企業向けIoT接続需要の増大
イタリアのIoTセクターは2023年に89億ユーロ(USD 102.5億)を生み出し、4,100万のセルラー接続で年間9%の拡大を記録しました。ロンバルディア州とエミリア=ロマーニャ州の産業ハブは、ロボット工学、資産追跡、予知保全向けに民間5GおよびNB-IoTソリューションを導入しています。TIMエンタープライズは、接続とクラウドおよびサイバーセキュリティサービスを組み合わせることで、2026年までにICT収益シェアを21%に倍増させることを目指しています。この企業デジタル化の波は、高マージンのサービス取り込みを高め、市場全体の強靱性を強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 激しいMNO価格競争による利益率の圧縮 | -0.9% | 国内全域、主にモバイル | 短期(2年以内) |
| モバイル接続料の規制上の削減 | -0.4% | 国内の枠組み | 中期(2〜4年) |
| 農村南部における光ファイバー普及の遅延 | -0.3% | 南部地域 | 長期(4年以上) |
| 高いネットワークエネルギーコスト対グリーン目標 | -0.5% | 国内事業全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
激しいMNO価格競争による利益率の圧縮
2018年のIliad参入以来の激烈な料金競争がモバイルARPUを削り、解約率を押し上げてきました。再編により正面衝突の値引きは減少しつつありますが、特にプリペイドセグメントでは入門レベルのサービス提供が依然として積極的です。通信事業者はコンテンツバンドルや速度階層などのアップセル戦略で対応しています。したがって、価格均衡が達成されるまでの近期収益性への圧力が、イタリア通信MNO市場のCAGRをほぼ1パーセントポイント低下させています。
高いネットワークエネルギーコスト対グリーン目標
電力は運営費の二桁台のシェアを占めており、イタリアの高い電力価格がコスト管理を厳しくしています。TIMは2025年までにエネルギー使用量を28%削減し、再生可能エネルギーの調達比率を65%に引き上げた一方、INWITは自社のタワーサイトで1億ユーロ(USD 115.21百万)の太陽光発電プログラムを開始しました。[2] 5Gに向けたネットワークの高密度化は電力消費を増加させ、通信事業者がより効率的な無線ユニットと共有パッシブインフラを採用するよう促しています。それゆえ持続的に高い電力価格が、イタリア通信MNO市場の収益性向上の余地を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データ利用が支配的、IoTが加速データおよびインターネットサービスが最大の収益割合を占め、2025年にイタリア通信MNO市場シェアの42.65%を獲得しました。IoTおよびM2Mソリューションは、絶対額ではまだ小規模ながら、産業自動化とスマートシティプロジェクトに支えられた最も高い3.46%のCAGRを達成しています。データ中心サービスにおけるイタリア通信MNO市場規模は、ストリーミング、クラウドゲーミング、リモートワークがギガバイト消費を高めるにつれて着実に拡大するでしょう。音声およびSMS利用の減少が引き続きネットワーク容量をより豊富なデータパッケージへと解放する一方、OTTメッセージングがレガシー収益への圧力を強めています。通信事業者は速度階層別5Gプランと、Netflix、Amazon、DAZNとのコンテンツ提携を通じてトラフィックの成長を収益化し、平均支出水準を強化しています。固定・モバイルコンバージェンスは、光ファイバーバックホールと5Gスペクトルを融合させることでデータの優位性をさらに確固たるものとし、デバイス全体にわたる堅牢なユーザー体験を確保しています。
メッセージングおよび従来の音声収益はWhatsApp、Telegram、および同様のアプリケーションがほぼ無視できる追加コストでほとんどの消費者ニーズを満たすため、引き続き低下しています。それにもかかわらず、通信事業者はリッチコミュニケーションサービス(RCS)および5Gスタンドアローン機能を活用して、低遅延エンタープライズ向けニューラジオ音声(VoNR)およびミッションクリティカルなプッシュ・トゥ・トークを導入しています。IoTの成果に連動したイタリア通信MNO市場規模は、広域NB-IoTカバレッジが経済的かつ電池効率の高い接続を提供する物流、スマート農業、公益事業などのセクターで勢いを増すと期待されています。全体として、データエコシステムに基づいたサービスの多様化がレガシー収益ラインの縮小を上回り、バランスの取れた成長ミックスを確保するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
消費者が依然として主導、企業が勢いを増す消費者は2025年の総収益の72.10%を占め、SIMベースとブロードバンド加入の大部分を保持しています。魅力的なファミリーバンドル、端末の分割払い、動画利用の増加が消費者ラインを安定させています。しかし企業セグメントは、インダストリー4.0への投資加速に伴い、より速い3.72%のCAGRを示しています。製造業、医療、公共部門の顧客間でのマネージドクラウド、サイバーセキュリティ、低遅延プライベート5Gへの需要が漸進的な支出を牽引しています。企業サービスに帰属するイタリア通信MNO市場規模は、政府機関のデジタルトランスフォーメーションに公的資金の27%を充当するNRRP優遇措置により強化されています。
中小企業は、特に都市郊外の産業団地において、光ファイバーの普及が限られている環境を回避するために5G固定無線アクセスを活用しています。一方、消費者はミリ波5Gを活用した拡大するFWAオプションから恩恵を受け、光ファイバーが実用的でない農村部のカバレッジギャップを解消しています。法人契約は多くの場合、複数年の契約期間と付加価値サービスを伴うため、拡大する企業ミックスは収益の質を改善し、解約を抑制してキャッシュフローを強化します。その結果、マスマーケット接続と専門的なB2Bプラットフォームの間のバランスの取れた分割が、イタリア通信MNO市場の持続可能な進展を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
地域格差が依然として決定的な特徴となっています。北部イタリアは最も密な光ファイバーフットプリントと最初期の5G展開を示しており、ミラノ、トリノ、ボローニャはすべて2025年までに屋外5G人口カバレッジが90%を超えています。ロンバルディア州とエミリア=ロマーニャ州の産業クラスターは民間5Gを採用し、エッジコンピューティングおよびレイテンシが重要なアプリケーションへの地域需要を高めています。したがって、これらの北部州に関連するイタリア通信MNO市場規模は、工場がプロセスをデジタル化して競争力を高めるにつれて全国平均を上回っています。
ローマを拠点とする中部イタリアは、輸送ノード全体に卸売5Gを提供するINWITの25年間スマートシティ・ローマ計画などのインフラ特許から恩恵を受けています。接続性の改善が観光、公共安全、電子政府ソリューションを支援しています。FiberCopとOpen Fiberは既存の銅線ループを増設・アップグレードし続け、家庭や中小企業のプレミアムブロードバンド加入を引きつけています。その結果、中部地域は全国平均をわずかに上回る一桁中盤台の成長を記録しています。
南部イタリアは、まばらな人口密度と低い可処分所得のために依然として普及指標で遅れています。「イタリア1Gbps」プログラムは20.2億ユーロ(USD 23.3億)予算の40%を南部に配分し、民間資本のリターン見通しが投資を妨げるコミュニティへの光ファイバー接続を補助しています。EOLOの5Gミリ波FWAは70万世帯をカバーし、溝掘りコストが高い山岳部や沿岸部で最大1Gbpsの速度を提供しています。普及は遅れているものの、手頃な価格の改善と国家が資金提供するバックホールが追いつきを加速させ、イタリア通信MNO市場の総対応可能需要を高めています。
規制環境
イタリアの通信MNO市場は、AGCOM(通信保証局)の監督下で運営されており、AGCOMは小売競争にも影響を及ぼす主要なホールセールおよび相互接続に関する規則を定めている。固定アクセスにおいて、AGCOMのDelibera n. 114/24/CONS(2024年4月30日)はアクセス市場の枠組みを定義し、国内の一部地域における有意な市場力を特定した。これはTIMやFiberCopといった事業者がアクセスを提供する方法、および固定・モバイル融合型サービスの構築方法を形づくるものである。
モバイル分野では、AGCOMは継続的な見直しの枠組み(Delibera n. 599/18/CONS)を通じて相互接続条件およびモバイル通信終端料金の監督を続けており、音声サービスの経済性や事業者の価格設定余地に影響を与えている。競争当局の監視はネットワーク戦略にも影響しており、イタリア競争当局(AGCM)はTIMおよびFastweb+Vodafoneが提案するネットワーク共有契約について調査を開始し、事業者が共有インフラを通じてコスト効率を追求する中で、RAN共有やスペクトラム関連の協力に関するコンプライアンス上の層を追加した。
競争環境
TIM、Vodafone-Fastweb(Swisscom傘下)、WindTre、Iliadの4つの全国通信事業者が中程度に集中した市場を形成しています。Vodafone ItaliaとFastweb の統合が完了すれば、堅牢な光ファイバー資産と22,000か所のモバイルサイトを保有するコンバージドな競合が誕生し、TIMとの規模の差が縮まります。TIMのNetCo売却によりKKRへのレバレッジが1.6〜1.7倍の範囲に向けて削減され、消費者および企業部門内での5G高密度化とクラウド拡張のための資本が解放されます。
ネットワーク共有協定が設備投資の抑制に貢献しています。WindTreとIliadはZefiro Netを結成し、2,500の農村自治体にわたる5Gカバレッジの構築・運用を行い、重複を削減して市場投入時間を短縮しています。[4] タワー会社が重要なパッシブインフラを供給しています。INWITが25,000か所超のサイトを保有してトップに立ち、Cellnexが続き、フェニックス・タワー・インターナショナルがIliadとの提携を通じて拡大しています。INWITのテナンシー比率は2025年に2.26倍から2.35倍に上昇し、マルチオペレーターコロケーションの成果を証明しています。
戦略的な焦点は企業ソリューションへとシフトしています。TIMエンタープライズは、Google Cloud、Microsoft Azure、Oracle、VMwareとのアライアンスを活用し、2026年までに10億ユーロ(USD 11.5億)のクラウド収益を目指しています。Vodafone-Faswwebは、Faswwebの光ファイバーバックボーンを使用してモバイルを340万のブロードバンド顧客にクロスセルするコンバージドサービスを推進する予定です。グリーンエネルギーの取り組みも事業者を差別化しています:INWITの1億ユーロ(USD 115.21百万)の太陽光発電の展開が炭素排出量を削減し、長期的な運営費を安定させています。これらの戦略が総じて、価格競争からイノベーションへのシフトを強化し、イタリア通信MNO市場の健全性を向上させています。
イタリア通信MNO業界リーダー
-
Telecom Italia(TIM)
-
WindTre
-
Iliad Italia
-
Fastweb + Vodafone
- 注:主要企業の掲載順は順位を示すものではありません。
イタリア通信MNO市場 このレポートでカバーされる企業
- Telecom Italia (TIM)
- WindTre
- Iliad Italia
- Fastweb + Vodafone
市場機会と将来展望
融合型インフラへの投資は、接続性を超えた収益化の余地を生み出しており、特に公共プログラムや事業者のバランスシート上の取り組みが構築能力を拡大している場合に顕著である。「Italia a 1 Gbps」計画およびNRRP支援によるファイバーバックホール補助金(20.2億ユーロ、21,900カ所の無線基地局への接続を含む接続性目標を支援)は、ファイバー給電型の5GおよびFWAサービスの基盤を拡大し、純粋なファイバー普及が遅れているサービス未整備地域における新たなバンドリングやサービス階層化を後押ししている。
企業のデジタル化も明確な機会領域であり、2023年にイタリアのIoT市場が89億ユーロに達し、セルラーIoT接続数が4,100万件に達したという需要指標に裏付けられている。事業者はすでにこれに合わせて再編を進めており、TIM Enterpriseは接続性とハイパースケーラー連携型クラウドおよびサイバーセキュリティを組み合わせることで、ICT収益比率を高め(クラウド関連収益を構築する)目標を示している。一方、工場や港湾におけるプライベート5Gの利用事例は、マネージド型エッジ、低遅延接続、セキュリティサービスの対象市場を拡大している。インフラ最適化によるコストおよび運用面の余地という、より即効性のある収益化手段も別途存在し、INWITの太陽光導入プログラム(1億ユーロ)や広範なタワー共有が5G高密度化の経済性を改善し、事業者がエントリーレベルの価格帯だけに注力するのではなく、差別化されたデータ体験を維持できるよう支援している。
最近の産業開発事情 イタリア通信MNO市場
- 2026年7月:TIM - ミラノ裁判所は、TIMおよびFastweb+Vodafoneがタワーのマスターサービス契約(MSA)を終了するとの決定に関して、Inwitが申請した仮の救済措置を却下した。この判決は、MNO業界内のタワー関連交渉における条件や時期に影響を与える可能性がある。本件は、タワー共有契約における規制上および契約上の緊張を浮き立たせるものである。
- 2026年7月:Agcom - イタリア通信庁は、2029年に失効する900MHzおよび1800MHz帯の携帯周波数枠の更新に関して、2026年7月29日に決定を行うことを予定している。この決定は、周波数更新条件を形づくり、容量展開および5G展開の時期に影響を与える。この決定は、既存事業者と新規参入者双方にとって、周波数権に関する規制監督の潜在的な変化を浮き立たせるものである。
- 2026年5月:AGCM - イタリア競争当局は、TIMおよびFastweb+Vodafone間で提案されたネットワーク共有契約について調査を開始し、特に共有される無線アクセスネットワーク(RAN)構成要素や周波数保有に関して、市場競争への懸念を表明した。本調査は、イタリアの事業者間における統合の動きに対する規制監視の強化を示している。この調査は、市場における今後の協力戦略や競争力学に影響を与える可能性がある。
イタリア通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、モバイルおよび固定接続サービスから生じるイタリア国内の通信事業者収益を対象とし、消費者および企業向けに提供されるデジタル通信サービスの支援を含みます。
対象外の範囲:端末・デバイスの販売、純粋なメディア制作収益、および通信サービス提供に直接関連しないITコンサルティングは除外します。
セグメンテーション概要
- 通信収益全体とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス(VAS)、ローミングおよび国際サービス、企業・卸売サービスなど)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、イタリアのネットワーク規模と利用状況に関する正確なファクトベースを構築し、それを事業者が現実的に収益化できる水準と照合することから始まります。AGCOMの通信オブザーバトリー、ISTATの価格・世帯指標、Eurostatの接続・ブロードバンドシリーズ、ITUの通信指標、OECDのデジタル経済指標などの公開情報源を参照しました。
前提条件を現実に即したものとするため、事業者の年次報告書や投資家向けプレゼンテーション、スペクトラムおよび規制に関する最新情報、取引のタイムラインや価格動向に関する信頼性の高い地元ビジネス紙も参照しました。必要に応じて、企業財務情報、ニュースおよび財務スクリーニング、ネットワーク技術に関する特許調査、公共接続プログラムに関連する入札公告について有料サブスクリプションを利用しました。上記のソースは例示であり、データ収集、検証、および明確化のために他の多くの公開文書も使用しています。
一次インタビューおよびサーベイ
一次確認は、事業者側チーム、チャネルパートナー、企業向け接続サービスの購買担当者、および通信エコシステムの専門家を対象とした専門家インタビューと構造化サーベイを通じて実施しました。回答者からの情報は、デスクリサーチの前提条件を検証し、イタリアにおける価格設定、バンドル構成、収益ミックスに関するギャップを絞り込むために活用しました。最終的な入力値を確定する前に、都市部と非都市部のカバレッジの実態、および消費者需要と企業需要のバランスを考慮した議論を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:15% |
| 中位層:50% | 部門・ユニットリーダー:36% |
| 中小規模プレーヤー:19% | マネージャー:49% |
市場規模の算定と予測
規模の算定は、規制当局およびマクロ系列を用いて国内通信収益プールを再構築し、加入件数と利用強度に基づいてサービスバスケットに配分するトップダウン方式から始まります。次に、サンプリングされた事業者のサービス収益の内訳、プランレベルの価格ポイント、モバイル加入件数や固定ブロードバンド回線などの数量シグナルといった選択的なボトムアップ推計と照合し、モデルの実用性と一貫性を維持します。
モデルで使用する主要インプットには、加入者ベースのトレンド、データトフィックの成長方向性、主要サービスタイプ別のARPU動向、4Gから5Gへの移行ペース、光ファイバーおよび固定ブロードバンドの普及率、通信価格指数に反映されるインフレ連動型の価格変動が含まれます。ボトムアップ確認においてギャップが生じた場合は、保守的な範囲で対応し、ミックスシフトや値引きに関するインタビューのフィードバックを用いて絞り込みます。予測においてはシナリオ分析を採用し、ベースケースの需要と価格パスをカバレッジ拡大と競争激化の変化に応じて調整した上で、非現実的な急激な変化を避けるために一次専門家とともにレビューを行います。
データ検証と更新サイクル
アウトプットは、規制当局が報告する指標、事業者の財務整合性チェック、クロスサービスミックスロジックなど、独立したシグナルによるトライアングレーションを通じて検証され、その後最終レビューに移行します。外れ値はフラグが立てられ、その要因が再検証されます。これにより、変化が実態によるものかデータに起因するものかを確認するために業界回答者への再コンタクトが行れることがあります。
各レポートは、価格設定、ミックス、加入者動向など最も重要な前提条件について明確な分散閾値と承認を伴う複数のアナリストレビューを経ます。更新は年次で実施され、主要な規制措置や急激な価格リセットなど重大なイベントが発生した場合には中間更新が行われます。納品前には最終更新を実施し、クライアントが同一の再現可能な手順に基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceのイタリア通信市場推計と他の公表推計との比較
イタリア通信に関する公表推計はしばしば異なります。これは、対象範囲の境界が一貫していないこと、およびバンドルサービス、メディアアドオン、卸売収益の扱いが調査によって異なることが原因です。タイミングも重要であり、最新の規制当局年度を使用するソースもあれば、より古いベースイヤーを基準として広範なマクロ成長を用いて予測を延長するソースもあります。
規制当局主導の収益プールと加入者数シグナルを追跡し、事業者の通信サービス収益として計上される対象のスコープルールを更新することで、Mordor Intelligenceはデバイスや広範なメディアなど隣接カテゴリーの混入を低減しています。これは合計値が乖離する一般的な原因です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18.64 ビリオン 米ドル(2025年) | |
| 業界団体A | 29.44 ビリオン 米ドル(2023年) | この数値は2023年のユーロ建て総セクター収益に基づいており、固定・モバイルにわたるより広い収益範囲を反映している可能性があり、サービスのみの通信収益と隣接する収益ラインの分離が限定的です。 |
| 規制サマリーB | 30.86 ビリオン 米ドル(2024年) | この推計は規制当局が引用した2024年のユーロ建て通信収益値に準拠しており、より広い電子通信およびインターネットサービスの範囲を含む可能性があります。また、年度および為替換算のタイミングにより、より新しいベースイヤーと比較してUSD換算後の合計が高くなる場合があります。 |
全体として、乖離の主な原因は通信サービス収益として計上される対象と、換算・比較のアンカーとして扱われる年度にあります。当社のアプローチ、境界を事業者のサービス経済性と再現可能なインプットに結びつけているため、ユーザーは変化を広範なセクター集計ではなく、加入者数、価格設定、ミックスに遡って追跡することができます。
レポートで回答された主要な質問
2026年のイタリア通信MNO市場規模はどのくらいですか?
イタリア通信MNO市場規模は2026年にUSD 192.7億であり、2031年まで3.39%の予測CAGRで成長しています。
最も高い収益を生み出すサービスはどれですか?
データおよびインターネットサービスが支配的であり、2025年に42.65%の収益シェアを獲得し、音声およびメッセージングラインを引き続き上回っています。
最も速く成長しているサービスセグメントはどれですか?
IoTおよびM2Mサービスは産業自動化とスマートシティプロジェクトに支えられ、2031年まで3.46%のCAGRで成長する見込みです。
地域格差は成長にどのような影響を与えますか?
北部および中部地域は早期5Gと密な光ファイバーネットワークのおかげで速い成長を遂げる一方、政府補助金が南部の接続性格差の解消を支援しています。
タワーインフラをリードしている企業はどこですか?
INWITが25,000か所超のサイトで最大のポートフォリオを保有し、Cellnexが続き、フェニックス・タワー・インターナショナルがIliadとの契約を通じて拡大しています。
再編は競争にどのような影響を与えますか?
Swisscom–Vodafoneの取引とTIMのNetCo売却は価格競争を抑制し、投資能力を改善し、価値ベースの競争を促進すると期待されています。