
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
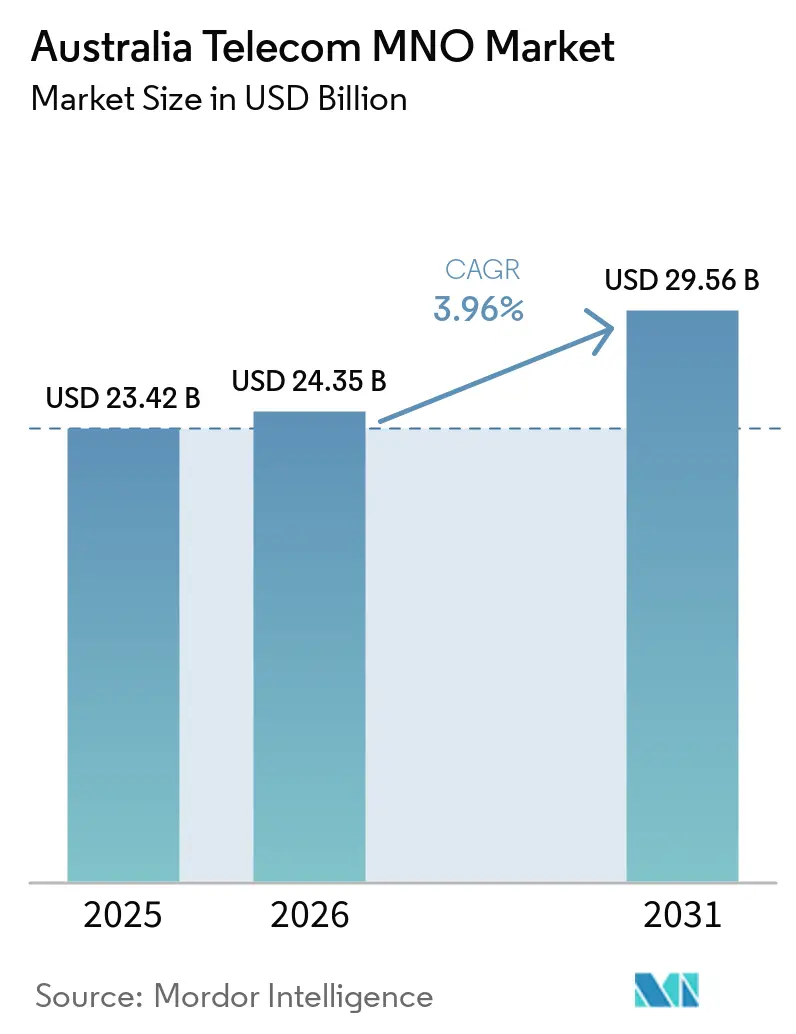
| Tamaño del mercado en el año base (2025) | 23.42 Mil millones de dólares |
| Tamaño del Mercado (2026) | 24.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.96 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Australia por Mordor Intelligence
Se espera que el tamaño del Mercado de Operadores de Redes Móviles de Telecomunicaciones de Australia crezca de 23,42 mil millones de USD en 2025 a 24,35 mil millones de USD en 2026, y se prevé que alcance los 29,56 mil millones de USD para 2031, con una CAGR del 3,96% durante el período 2026-2031. En términos de volumen de suscriptores, el mercado fue valorado en 34,65 millones de unidades en 2025 y se espera que crezca de 35,91 millones de unidades en 2026 a 42,92 millones de unidades para 2031, con una CAGR del 3,63% durante el período de pronóstico (2026-2031).
Esta perspectiva refleja una trayectoria de crecimiento resiliente impulsada por los avances en la cobertura 5G a nivel nacional, las mejoras de fibra hasta las instalaciones (FTTP), y la creciente demanda empresarial de TIC gestionadas y conectividad en la nube. En la actualidad, los servicios de datos aseguran la mayor cuota de ingresos del 47%, mientras que los servicios de voz retienen el 25%, lo que subraya el cambio estructural hacia aplicaciones de gran consumo de ancho de banda. La intensidad competitiva continúa aumentando a medida que TPG finaliza el intercambio de red con Optus, Vocus absorbe los activos fijos de TPG, y Telstra invierte 800 millones de USD en automatización de redes habilitada por inteligencia artificial. Mientras tanto, el tráfico móvil diario ha ascendido a 9 millones de GB y se proyecta que el uso mensual promedio se duplique hasta 28,7 GB para 2028, lo que sostiene las oportunidades de monetización de capacidad incluso cuando los mayores cargos mayoristas de la NBN y los aumentos de precios minoristas presionan los presupuestos de los hogares.
Conclusiones Clave del Informe
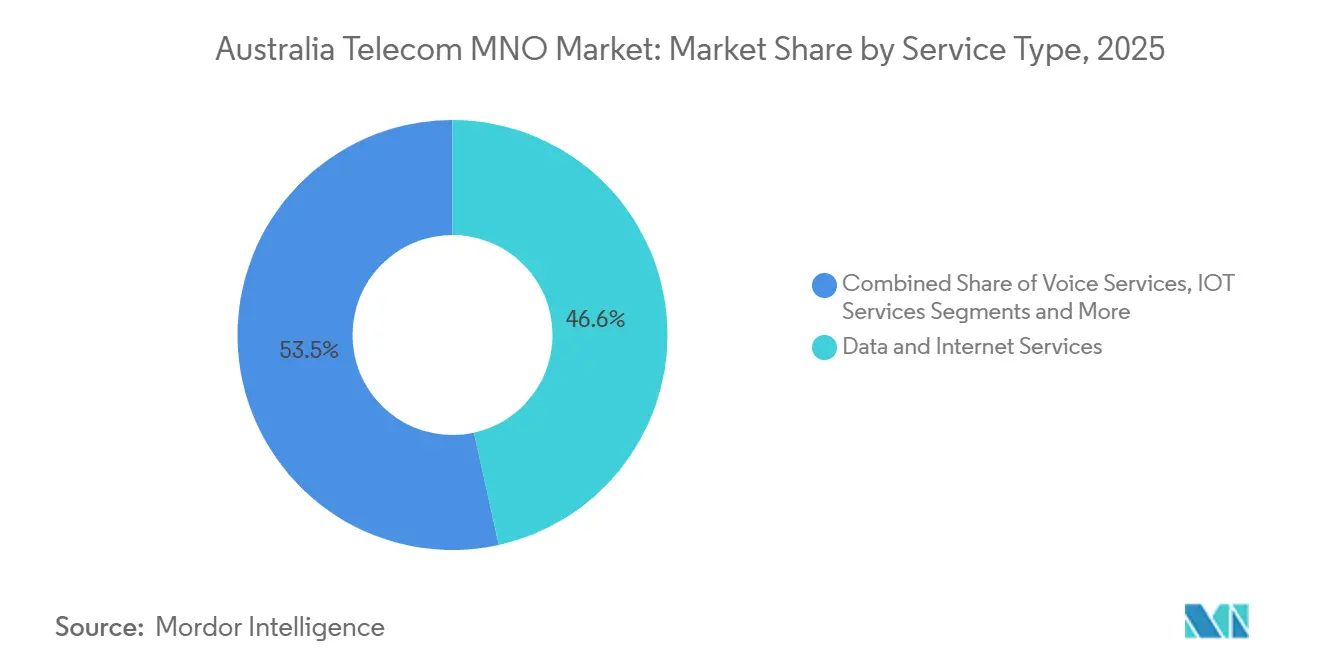
- Por tipo de servicio, los servicios de datos capturaron el 46,55% de la cuota del mercado de MNO de telecomunicaciones australiano en 2025 y avanzan a una CAGR del 3,99% hasta 2031.
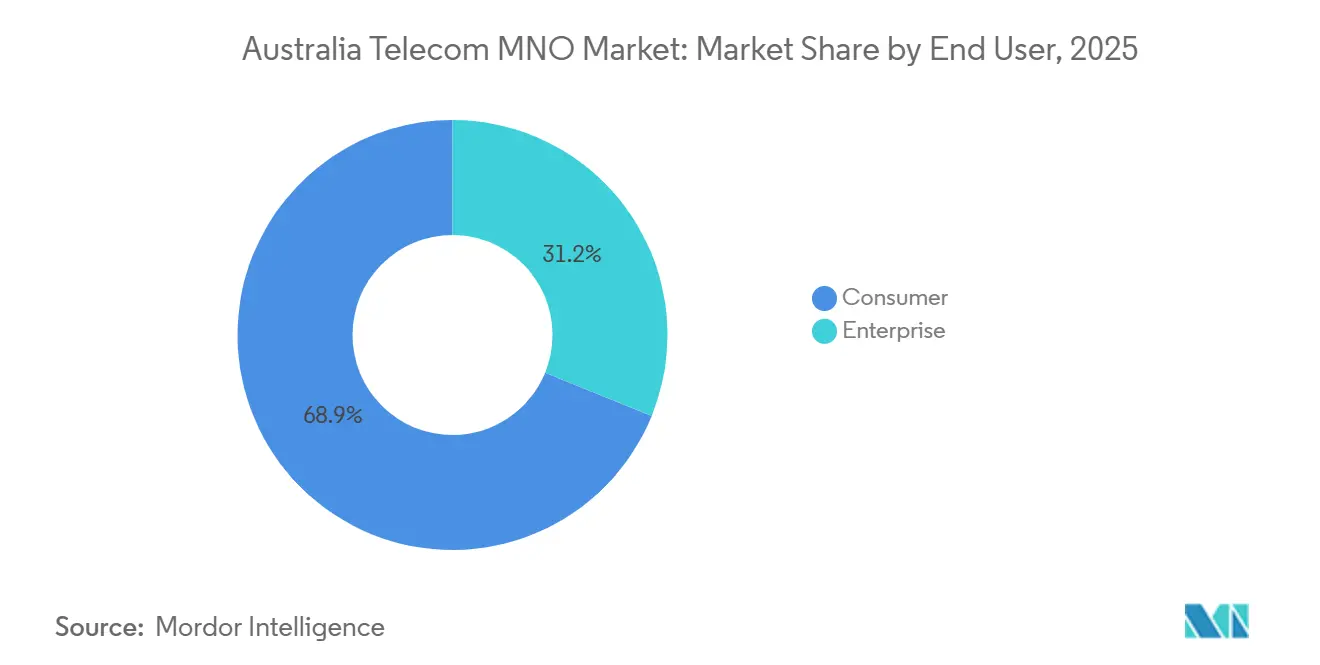
- Por usuario final, el segmento empresarial mantuvo una cuota del 31,15% del tamaño del mercado de MNO de telecomunicaciones australiano en 2025 y se está expandiendo a una CAGR del 4,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la cobertura 5G y monetización premium | +1.2% | Nacional, alto impacto en Sídney, Melbourne, Brisbane | Mediano plazo (2-4 años) |
| Actualizaciones de fibra hasta las instalaciones que impulsan el ARPU | +0.8% | Cobertura nacional de la NBN, áreas metropolitanas prioritarias | Largo plazo (≥ 4 años) |
| Creciente demanda empresarial de TIC gestionadas y conectividad en la nube | +1.0% | Nacional, principales centros de negocios | Corto plazo (≤ 2 años) |
| Crecimiento de datos móviles por servicios de streaming y juegos | +0.9% | Nacional, mayor en áreas urbanas | Corto plazo (≤ 2 años) |
| Asociaciones de satélites LEO de comunicación directa al dispositivo para alcance rural | +0.4% | Australia regional y remota | Largo plazo (≥ 4 años) |
| Adopción de redes 5G privadas en minería e industria pesada | +0.3% | Minas de Australia Occidental y Queensland | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Cobertura 5G Impulsa la Monetización de Servicios Premium
El despliegue del 5G en Australia ha superado la fase de primeros adoptantes y es ahora el principal motor del aumento de ingresos. Telstra alcanza el 91% de cobertura de población y Optus supera el 80%, respaldados por un plan de inversión de capital multianual de 800 millones de USD que incorpora la gestión de redes basada en inteligencia artificial de Ericsson para desbloquear niveles de velocidad diferenciados. Los clientes que migran a planes 5G premium elevaron los ingresos por servicios móviles un 3,7% interanual en 2024, contrarrestando la fatiga de precios en los niveles inferiores. El interés empresarial es igualmente sólido: la mina Cadia de Newmont reportó una mejora del 80% en las comunicaciones subterráneas tras el despliegue piloto de 5G, validando casos de uso avanzados en transporte autónomo. La disponibilidad de espectro en las bandas de 26 GHz y 28 GHz, asignadas bajo el marco de licencias de aparatos de la Autoridad Australiana de Comunicaciones y Medios (ACMA), acelera aún más la densificación de pequeñas celdas metropolitanas.[1]
Las Actualizaciones de la Red FTTP Aceleran la Recuperación del ARPU
La inyección de 3.000 millones de USD del gobierno federal y la coinversión de 800 millones de USD de NBN Co actualizarán 622.000 instalaciones a capacidad de gigabit para 2030, elevando la proporción de conexiones ultrarrápidas al 94% de los hogares. El consumo promedio de datos por hogar se ha multiplicado por diez en la última década, y los niveles de gigabit posicionan a los proveedores de servicios para recuperar el ARPU perdido por los planes de descuento. NBN Co proyecta una contribución al PIB de 10.400 millones de USD por las ganancias de productividad vinculadas a la FTTP, aunque los aumentos anuales mayoristas alineados con el IPC —del 4,1% para el ejercicio fiscal 2025— continúan presionando los márgenes de los minoristas.[2]Los operadores están mitigando la presión de costos orientando a los clientes hacia los planes NBN 100 y NBN 250, donde las tarifas por exceso de uso y los paquetes combinados crean margen incremental adicional.
La Demanda de TIC Empresariales Impulsa el Crecimiento de los Servicios Gestionados
Los gastos empresariales en conectividad segura, accesos directos a nube privada y servicios gestionados están creciendo más rápido que el gasto de los consumidores. Optus firmó un contrato de siete años por 1.600 millones de USD con Suncorp que abarca voz, centro de contacto y redes de datos, lo que señala confianza en la economía de los contratos a largo plazo. La CAGR del 4,35% del segmento empresarial supera la expansión del consumidor debido al mayor ARPU, los acuerdos de nivel de servicio a nivel de red y las certificaciones de ciberseguridad como ISO-27001 que inclinan la demanda hacia los operadores de primer nivel. La consolidación está remodelando la oferta: la adquisición de 5.250 millones de USD por parte de Vocus del brazo mayorista y gubernamental de TPG reúne 50.000 km de fibra bajo una única marca alternativa, fortaleciendo la elección del comprador en la interconexión de centros de datos y el arrendamiento de fibra oscura. La plataforma Cloud Connector de Telstra reporta un crecimiento de clientes de dos dígitos a medida que las empresas evitan la internet pública para acceder a Microsoft Azure y AWS con latencia determinista.
El Aumento de Datos Móviles por Aplicaciones de Streaming y Juegos
El tráfico móvil sigue batiendo récords a medida que se amplía la adopción del streaming de vídeo. Telstra transporta ahora 9 millones de GB diarios, y se prevé que el uso mensual promedio nacional aumente de 14,4 GB en 2023 a 28,7 GB en 2028. Los servicios de vídeo bajo demanda por suscripción (SVOD) alcanzaron 49,9 millones de suscripciones activas en 2024, generando 2.700 millones de USD en ingresos mientras impulsaban un aumento del 47% en los datos descendentes sobre las redes fijas y móviles. Los planes móviles ilimitados están reemplazando rápidamente a los niveles medidos, representando el 57% de los servicios activos frente al 6% de hace una década. Los juegos intensifican la demanda de ancho de banda: títulos de baja latencia como Call of Duty Mobile estimulan aún más el tráfico al tiempo que impulsan a los operadores a desbloquear recursos de computación en el borde cerca de los centros de población para gestionar la fluctuación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Intensificación de la competencia de precios que erosiona el ARPU móvil | -0.7% | Nacional, aguda en mercados metropolitanos | Corto plazo (≤ 2 años) |
| Fijación regulatoria de precios y presiones de costos mayoristas de la NBN | -0.5% | Áreas nacionales de la NBN | Mediano plazo (2-4 años) |
| Riesgo creciente de sustitución por redes inalámbricas fijas y satélites LEO | -0.3% | Australia regional y remota | Largo plazo (≥ 4 años) |
| Escasez de talento en ingeniería de redes avanzadas e inteligencia artificial | -0.4% | Nacional, principales ciudades | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Presiones de Costos Mayoristas de la NBN Limitan los Márgenes de los Operadores
Los proveedores minoristas enfrentan brechas crecientes entre costos e ingresos porque los precios mayoristas de NBN Co han aumentado un 4,1% anual, con los niveles de mayor velocidad absorbiendo los mayores incrementos absolutos. La Comisión Australiana de Competencia y Consumidores (ACCC) señaló la propuesta de compromiso de acceso especial de la NBN como un "posible shock de precios", añadiendo riesgo de supervisión en caso de que la indexación supere el IPC. Telstra advierte que el 25% de las desconexiones de cobre no han migrado a la NBN debido a problemas de asequibilidad y argumenta que los aumentos mayoristas sostenidos amenazan los objetivos de penetración de banda ancha. Los minoristas recurren cada vez más a la venta ascendente de niveles de mayor velocidad y a la combinación de entretenimiento para proteger los márgenes brutos, pero el margen de maniobra es limitado a medida que los hogares reducen el gasto discrecional ante las presiones del costo de vida.
La Competencia de Precios se Intensifica en los Servicios Móviles
Telstra aumentó los precios de pospago un 4% en agosto de 2024 para compensar los costos inflacionarios, mientras que Optus elevó las tarifas de prepago en 4 USD en abril de 2025; TPG respondió estratégicamente con descuentos promocionales del 50%, encendiendo la rotación de clientes en los segmentos orientados al valor. El informe de mercado de 2024 de la ACCC señala que los precios minoristas de telefonía móvil subieron un promedio del 3,5% interanual, pero el ARPU cayó un 2% a medida que los usuarios se trasladaron a planes de menor costo o aplazaron las actualizaciones de dispositivos.[3] El uso compartido de red de TPG con Optus extiende la cobertura al 98,4% de la población, intensificando la competencia urbana y limitando el poder de fijación de precios premium. Las ofertas combinadas —que asocian móvil con NBN o streaming— son ahora fundamentales para las estrategias de fidelización a medida que los operadores defienden sus bases de suscriptores en los saturados corredores metropolitanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Datos Lideran el MercadoLos servicios de datos generaron 10.900 millones de USD en 2025, equivalente al 46,55% de la cuota del mercado de MNO de telecomunicaciones australiano y creciendo a una CAGR del 3,99% hasta 2031. El auge del vídeo OTT, los juegos en la nube y el tráfico de VPN empresarial posiciona los ingresos por datos para superar los 13.800 millones de USD al final del período, manteniendo su dominio dentro del mercado de MNO de telecomunicaciones australiano. Los servicios de voz generaron 5.810 millones de USD y mantienen una cuota del 24,80%, pero quedan rezagados respecto a otras categorías con una CAGR del 3,74% a medida que los usuarios se inclinan por las llamadas a través de plataformas de terceros. Los servicios de IoT y M2M contribuyeron con 1.870 millones de USD, respaldados por proyecciones de que las conexiones IoT celulares alcanzarán los 6.400 millones a nivel mundial en 2029. Los servicios de OTT y TV de Pago generaron 2.590 millones de USD, mientras que los servicios de valor añadido y roaming representaron colectivamente 2.250 millones de USD.
El tráfico de datos se triplicó en cinco años, y el consumo mensual promedio está a punto de duplicarse hasta 2028, confirmando el cambio estructural en el comportamiento de los usuarios. Los ingresos de SVOD se expandieron un 14% interanual hasta los 2.700 millones de USD a medida que el número de suscripciones se acercaba a los 50 millones, lo que explica por qué el crecimiento del ARPU de datos supera al de voz. Los códigos de rendimiento de la ACMA ahora exigen a los operadores publicar métricas de pérdida de paquetes en horas pico, elevando los estándares de calidad de servicio que favorecen a los proveedores con recursos densos de backhaul y caché.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Segmento Empresarial Supera el Crecimiento del ConsumidorLas empresas contribuyeron con 7.300 millones de USD en 2025, o el 31,15% del tamaño del mercado de MNO de telecomunicaciones australiano, y están en camino de ampliar su peso a medida que la CAGR del 4,18% supera el crecimiento del consumidor. Los grandes contratos como el de Optus-Suncorp validan la prima que pagan las empresas por SD-WAN gestionado, accesos directos seguros a la nube y comunicaciones unificadas. Las iniciativas gubernamentales que exigen los controles de ciberseguridad Essential Eight impulsan a las agencias hacia operadores de telecomunicaciones certificados con centros de datos de Nivel IV y cumplimiento de ISO-27001.
Los consumidores aún representan 16.120 millones de USD en ingresos, aunque el crecimiento se desacelera a una CAGR del 3,70% en medio de la fatiga de precios y la saturación. Una encuesta de YouGov encontró que el 28% de los australianos tuvo dificultades para pagar sus facturas de telefonía móvil en 2024, lo que llevó a los operadores a ampliar los programas de asistencia y las concesiones para personas de bajos ingresos. Los clientes de pequeñas empresas ocupan un punto intermedio, demandando ancho de banda elástico y aprovisionamiento sin intervención manual. La suite de Redes Adaptativas de Telstra combina enlaces de respaldo 4G/5G y portales de gestión, captando la cartera de las pymes mientras alimenta la venta cruzada hacia ciberseguridad y comunicaciones unificadas como servicio (UCaaS).

Análisis Geográfico
Los centros metropolitanos ejercen una influencia desproporcionada sobre el tráfico y los ingresos. Sídney registra la velocidad de descarga fija mediana más rápida con 67,29 Mbps, mientras que Adelaida lidera en móvil con 125,79 Mbps, lo que refleja las estrategias de densificación de los operadores. La Red Nacional de Banda Ancha (NBN) alcanza más de 8,6 millones de instalaciones, y el 78% de su huella de línea fija admite niveles ultrarrápidos.
La Australia rural enfrenta brechas de cobertura persistentes que los satélites LEO de comunicación directa al dispositivo comienzan a cubrir. El lanzamiento en junio de 2025 de Telstra del servicio de mensajería a través de Starlink cubre miles de zonas sin cobertura y añadirá voz en 2027, alineándose con los planes del gobierno para integrar los satélites LEO dentro del marco de obligación de servicio móvil universal. Optus apunta a 2028 para su servicio equivalente, con reglas de coordinación de espectro bajo revisión de la ACMA para evitar interferencias.
Las regiones industriales de Australia Occidental y Queensland aceleran la adopción de redes 5G privadas, impulsadas por la automatización minera. La mina Cadia de Newmont demostró una mejora del 80% en la fiabilidad de las comunicaciones, y BHP prueba drones conectados al borde para la evaluación de mineral en tiempo real. Tasmania y Australia Meridional se benefician de acuerdos de uso compartido de red que inyectan nueva capacidad sin torres duplicadas, y las rutas de backhaul de fibra oscura a través del clúster de centros de datos de Adelaida alivian la congestión interestatal. Las subastas de espectro en curso de la ACMA más las subvenciones de coinversión a nivel estatal bajo el Programa de Conectividad Regional garantizan la continua asignación de inversión de capital fuera de las grandes ciudades.
Panorama regulatorio
Los servicios móviles y de banda ancha de Australia operan bajo un marco de doble regulador. La Australian Communications and Media Authority (ACMA) supervisa el espectro, los estándares de servicio y las normas del sector, mientras que la Australian Competition and Consumer Commission (ACCC) supervisa la competencia y los precios de acceso, incluida la regulación de acceso a la National Broadband Network (NBN). Un ancla clave a corto plazo es el ciclo regulatorio de la NBN de la ACCC que comienza el 1 de julio de 2026, en el que se está definiendo el módulo de reemplazo del Special Access Undertaking (SAU) de NBN Co. Se espera que esto determine los precios mayoristas y las obligaciones de calidad de servicio para los proveedores de servicios minoristas.
La política de espectro y cobertura también sigue activa. En marzo de 2026, la ACMA consultó sobre su borrador del Five-Year Spectrum Outlook 2026-31, que incluye prioridades relevantes para los casos de uso móvil y satelital en evolución. Los debates más amplios de reforma de telecomunicaciones del gobierno han incluido medidas orientadas a la eficiencia del despliegue de infraestructura y las salvaguardas al consumidor. Los reguladores también se han centrado en la fiabilidad de las llamadas de emergencia (Triple Zero) y en la transparencia, con expectativas más estrictas sobre la elaboración de informes de calidad de servicio y las protecciones al consumidor a medida que las redes se vuelven más definidas por software y dependen más de modelos de infraestructura compartida.
Panorama Competitivo
Concentración del Mercado
Australia sigue siendo un oligopolio dominado por Telstra (44% de cuota), Optus (31%) y TPG (17%). Su cuota de ingresos combinada del 92% subraya una concentración elevada, aunque gradualmente en descenso. Telstra continúa invirtiendo 800 millones de USD durante cuatro años en redes autooptimizantes habilitadas por inteligencia artificial, aprovechando Microsoft Azure para reducir la incidencia de interrupciones y acortar el tiempo medio de reparación. Optus se diferencia en velocidad, alcanzando 230,5 Mbps de descarga mediana en 5G, y apuesta su crecimiento en mejoras de la experiencia del cliente. TPG duplicó su cobertura al 98,4% mediante el uso compartido de red con Optus, posicionándose como líder en precio.
El uso compartido de infraestructura es ahora una ortodoxia estratégica. La ACCC respaldó el pacto Optus-TPG en 2024, pero anteriormente bloqueó un acuerdo Telstra-TPG, citando un poder de mercado indebido. Vocus emergió como un competidor formidable tras su adquisición de 5.250 millones de USD de la red fija empresarial de TPG, formando el mayor operador de fibra independiente de Australia. Los disruptores incluyen los nuevos participantes de satélites LEO y especialistas en IoT como M2M One que arriendan tarjetas SIM mayoristas de Telstra pero ofrecen gestión de dispositivos de pila completa.
La supervisión regulatoria ancla la apertura del mercado. La ACMA hace cumplir las condiciones de uso compartido de espectro en las bandas de onda milimétrica, mientras que las directrices de fusiones de la ACCC disuaden los intercambios de activos que consolidarían el dominio. Las reformas de privacidad y las directivas de ciberseguridad están añadiendo costos de cumplimiento, pero también nivelan el campo para los proveedores de servicios de internet de nivel medio capaces de certificar arquitecturas de confianza cero.
Líderes de la Industria de MNO de Telecomunicaciones de Australia
-
Telstra Corporation Limited
-
TPG Telecom Limited
-
Singtel Optus Pty Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Australia Empresas cubiertas en este informe
- Telstra
- Optus
- TPG Telecom (Vodafone)
Oportunidades de mercado y perspectivas futuras
La conectividad regional y remota es un claro espacio en blanco donde convergen la política, la tecnología y los modelos comerciales. La Universal Outdoor Mobile Obligation (UOMO), introducida en noviembre de 2025, ofrece una vía concreta para combinar la cobertura móvil terrestre con servicios satelitales de órbita terrestre baja (LEO) directos al dispositivo, y el gobierno enmarca la obligación en torno a la cobertura de grandes áreas al aire libre en toda Australia. La actividad de los operadores ya es visible en los servicios móviles habilitados por satélite, incluida la capacidad de texto directo al satélite de Telstra, lanzada en junio de 2025, que abre una vía para que los MNO y sus socios empaqueten seguridad, mensajería y conectividad empresarial de campo junto con los planes convencionales.
Una segunda área de oportunidad proviene del próximo ciclo regulatorio de la NBN a partir del 1 de julio de 2026. Con los parámetros de precio mayorista y calidad de servicio de la NBN establecidos bajo la determinación de la ACCC, los operadores y los ISP pueden diferenciarse mediante banda ancha de grado empresarial de mayor fiabilidad, conectividad gestionada y accesos a la nube, en lugar de competir únicamente en velocidades destacadas. Las señales de demanda empresarial en el mercado actual, incluido el contrato de servicios gestionados a largo plazo de Optus con Suncorp, también respaldan los servicios de conectividad combinados con ciberseguridad, además de las extensiones de redes privadas en sectores como la minería, donde los pilotos de 5G privado ya han demostrado beneficios operativos.
Desarrollos recientes de la industria en Mercado de Operadores de Redes Móviles de Telecomunicaciones de Australia
- Junio de 2026: TPG Telecom Limited y Optus firman un acuerdo regional MOCN de 11 años para expandir la cobertura móvil regional utilizando infraestructura compartida de Optus. El lanzamiento amplía el alcance de la red en la Australia no urbana y refuerza la paridad competitiva mediante activos compartidos.
- Junio de 2026: la ACMA ordenó la publicación de mapas de cobertura móvil estandarizados por parte de Telstra, Optus y TPG utilizando un modelado predictivo coherente. El requisito aumenta la transparencia regulatoria y podría afectar el ritmo de inversión y los precios entre los MNO.
- Mayo de 2026: el Gobierno de Australia (regulador/político) impone un gravamen colectivo de espectro de 7,3 mil millones de USD a Telstra, Optus y TPG por el uso del espectro. El gravamen aumenta las presiones de costos en todo el sector y podría influir en la asignación de capex y en los precios de los servicios.
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Australia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de telecomunicaciones de Australia se define como los ingresos por servicios de telecomunicaciones minoristas y mayoristas obtenidos en Australia por la provisión de conectividad y servicios relacionados a consumidores y empresas, a través de redes móviles y fijas.
Exclusiones del alcance: Se excluyen las ventas de teléfonos y dispositivos, los servicios de TI puros y los ingresos por contenidos multimedia que no se facturan como parte de los planes de servicios de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y TV de Pago
- Otros Servicios (Servicios de Valor Añadido, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para construir una base de hechos sólida sobre la demanda, los precios y la estructura del sector antes de iniciar cualquier modelización. Nos apoyamos principalmente en publicaciones públicas de reguladores y organismos gubernamentales, como los informes de tendencias en telecomunicaciones de la ACMA, los informes del mercado de comunicaciones de la ACCC y las series de la Oficina Australiana de Estadísticas que indican la adopción de conectividad por parte de hogares y empresas.
También extraemos contexto de apoyo de fuentes como informes anuales de operadores y presentaciones para inversores, actualizaciones de NBN Co, y referencias de estándares y tecnología de telecomunicaciones publicadas por organismos como la UIT y la GSMA, cuando son relevantes para las definiciones de servicios. Para la verificación cruzada de las divisiones financieras de las empresas y el posicionamiento de los operadores de redes móviles frente a los operadores móviles virtuales, utilizamos suscripciones de pago centradas en las finanzas y noticias de las empresas, además de una base de datos de patentes para verificar la dirección tecnológica. Las fuentes de investigación documental enumeradas anteriormente son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué se está monetizando realmente en las telecomunicaciones de Australia y cómo están cambiando los precios y el uso por tipo de cliente. Hablamos con una combinación de operadores, mayoristas, socios de canal, compradores empresariales y expertos del sector, de modo que los supuestos sobre el ingreso promedio por usuario (ARPU), la combinación de niveles de velocidad y la migración de planes puedan corregirse cuando las fuentes documentales no ofrecen información. Dado que se trata de un mercado nacional, la cobertura se construye en torno a las huellas de red nacionales y los principales segmentos de clientes, en lugar de dividirse por regiones globales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% |
| Actores menores: 15% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los ingresos por servicios reportados por los operadores, los indicadores de telecomunicaciones liderados por el regulador, y la adopción de conectividad por parte de hogares y empresas se utilizan para reconstruir el conjunto de servicios direccionables para Australia. Esa visión se prueba luego mediante aproximaciones ascendentes selectivas, como el precio de planes muestreados por nivel multiplicado por los servicios activos, más verificaciones de canal sobre las participaciones mayoristas frente a las minoristas, lo que ayuda a ajustar los totales cuando un conjunto de datos parece rezagado.
Los insumos clave utilizados en el modelo incluyen los servicios móviles en operación, la combinación de servicios de banda ancha y el movimiento de niveles de velocidad, los patrones de crecimiento del consumo de datos, los cambios en la combinación de pospago frente a prepago, y los movimientos de precios anunciados rastreados en el monitoreo público. También observamos eventos de cambio significativo que pueden distorsionar un solo año, como el cierre de la red 3G y los ciclos de actualización de planes, porque impactan en la rotación de clientes, el uso y la forma en que los ingresos se reconocen entre voz y datos.
Para el pronóstico, utilizamos análisis de escenarios respaldados por suavizado de tendencias, donde los volúmenes del caso base y las trayectorias del ARPU se proyectan por separado y luego se recombinen en ingresos. Cuando no se puede completar una verificación ascendente para un segmento de ingresos de nicho, se gestiona mediante asignación proporcional a partir de totales validados y luego se vuelve a probar con los comentarios de las entrevistas hasta que las variaciones caen dentro de un rango razonable.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples revisiones para que las brechas evidentes no pasen desapercibidas. Comparamos los totales del modelo con señales independientes, como las tendencias del regulador, la dirección de los ingresos de los principales operadores y los movimientos en el recuento de servicios, e investigamos cualquier discrepancia que sea mayor de lo que los cambios en precios o uso pueden explicar.
Las verificaciones de anomalías se realizan en varios niveles, incluido el crecimiento interanual por tipo de servicio, los rangos implícitos de ARPU y si la división entre consumidores y empresas se alinea con lo que describen los entrevistados. Si una varianza sigue abierta, volvemos a contactar a expertos seleccionados y actualizamos los supuestos, seguido de una revisión interna antes de la aprobación final. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, con una revisión final previa a la entrega para que el cliente reciba la vista actualizada más reciente.
Tamaño del Mercado de Telecomunicaciones de Australia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las telecomunicaciones de Australia pueden variar incluso cuando el tema parece el mismo, ya que las empresas no siempre contabilizan los mismos flujos de ingresos ni utilizan los mismos supuestos de temporalidad y divisas. Las diferencias también provienen de si el modelo está anclado en señales de servicios y precios, o si se extrapola principalmente a partir de una única instantánea de ingresos.
En este estudio, el mayor factor de diferencia suele ser el alcance, donde algunas cifras incluyen la televisión de pago o los servicios digitales más amplios en las telecomunicaciones, y otras tratan la actividad de los operadores móviles virtuales como totalmente incremental en lugar de ingresos compartidos con las redes anfitrionas, lo que se trata de manera más conservadora en el consolidado final utilizado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 23,42 mil millones de USD (2025) | |
| Publicador de Investigación del Sector A | 18,63 mil millones de USD (2023) | Utiliza un año base anterior y una captura de ingresos más estrecha que puede subestimar la monetización más reciente, como los planes de datos de mayor valor y los niveles de banda ancha premium, y puede no normalizar completamente las migraciones de planes puntuales. |
| Resumen de Sindicación de Medios B | 21,12 mil millones de USD (2024) | A menudo se basa en trayectorias de ingresos de alto nivel y una única trayectoria de crecimiento, lo que puede difuminar la división entre los ingresos por servicios de telecomunicaciones y los paquetes de contenido adyacentes, y puede aplicar diferentes momentos de tipo de cambio frente a los ciclos de informes financieros del año fiscal de junio. |
La comparación muestra que la elección del año y lo que se contabiliza como servicios de telecomunicaciones explican la mayor parte de la diferencia, no un desacuerdo único sobre el crecimiento. Al vincular la construcción a los recuentos de servicios, los movimientos de precios de los planes y las verificaciones de razonabilidad sobre el ARPU implícito, la estimación resultante sigue siendo rastreable a insumos prácticos que pueden volver a probarse a medida que el mercado cambia.
Preguntas Clave Respondidas en el Informe
¿Qué tan rápido es el cambio de conexiones 4G a 5G en Australia?
El 5G ya representa el 41% de las suscripciones móviles y se espera que alcance el 86% en 2031 sobre la base de una CAGR del 15,90% en conexiones.
¿Qué está impulsando el crecimiento de los ingresos en los servicios de telecomunicaciones empresariales en Australia?
La creciente demanda de TIC gestionadas, conectividad segura en la nube y redes 5G privadas está impulsando los ingresos empresariales a una CAGR del 4,18%.
¿Cuánta financiación gubernamental se destina a las actualizaciones de fibra hasta las instalaciones?
El gobierno federal ha comprometido 3.000 millones de USD, igualados por los 800 millones de USD de NBN Co, para extender el acceso de gigabit a 622.000 instalaciones adicionales para 2031.
¿Qué operador ofrece la velocidad de descarga mediana de 5G más rápida?
Optus lidera con una velocidad de descarga mediana de 230,5 Mbps, aunque Telstra mantiene el mayor alcance geográfico de 5G.