
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.63 十億米ドル |
| 市場規模 (2026) | 4.79 十億米ドル |
| 市場規模 (2031) | 5.65 十億米ドル |
| 成長率 (2026 - 2031) | 3.38 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
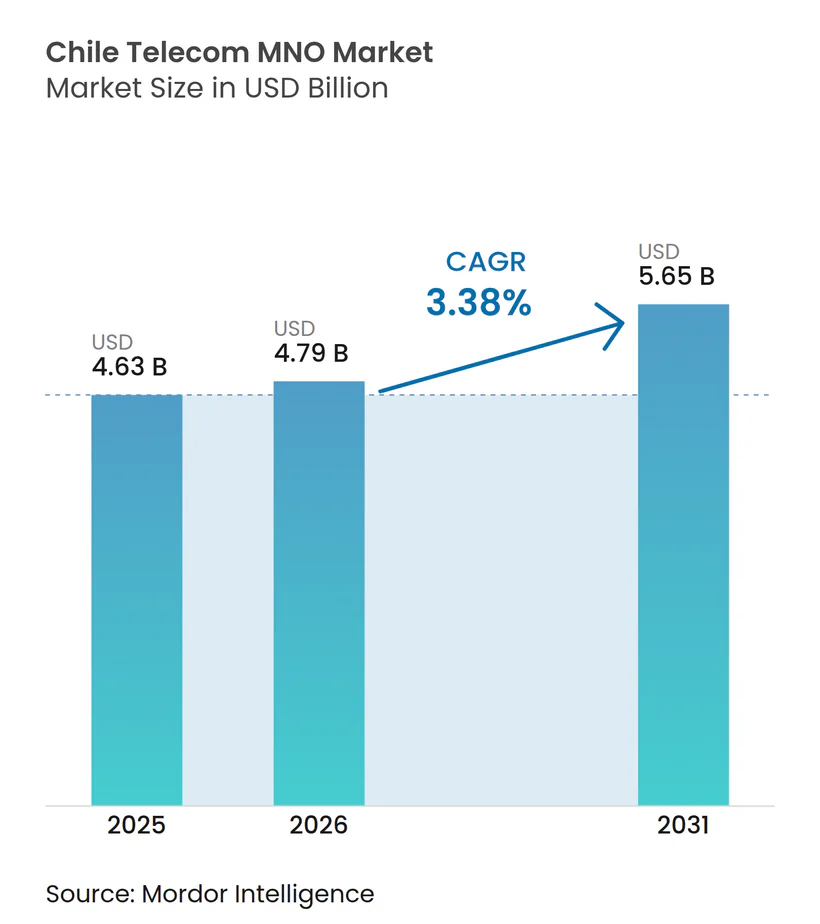
Mordor Intelligenceによるチリ通信MNO市場分析
チリ通信MNO市場規模は、2025年の46.3 ビリオン 米ドルおよび2026年の47.9 ビリオン 米ドルから、2031年までに56.5 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 3.38%を記録すると予測されています。加入者数の観点では、市場は2025年に3,120 ミリオン加入者と評価されており、2026年の3,211 ミリオン加入者から2031年には3,708 ミリオン加入者へと、予測期間(2026年〜2031年)においてCAGR 2.92%で成長する見込みです。
モバイルデータ消費、5Gへの移行、および企業のデジタル化が収益を押し上げる一方、価格競争が一ユーザーあたりの平均収益(ARPU)を抑制しています。通信事業者はネットワーク容量を拡大し、衛星バックアップリンクを採用し、インフラ共有モデルを取り入れることで資本需要の軽減を図っています。無制限データプランへの消費者需要は引き続き高まっており、企業は鉱業および物流分野におけるIoT導入のための低遅延接続を求めています。WOMの破産申請やクラロVTRの数十億ドル規模の減損に象徴される財務圧力の高まりにより、戦略的資産売却やパートナーシップ契約が促進され、競争上のポジショニングが再構築されています。
主要レポートの要点
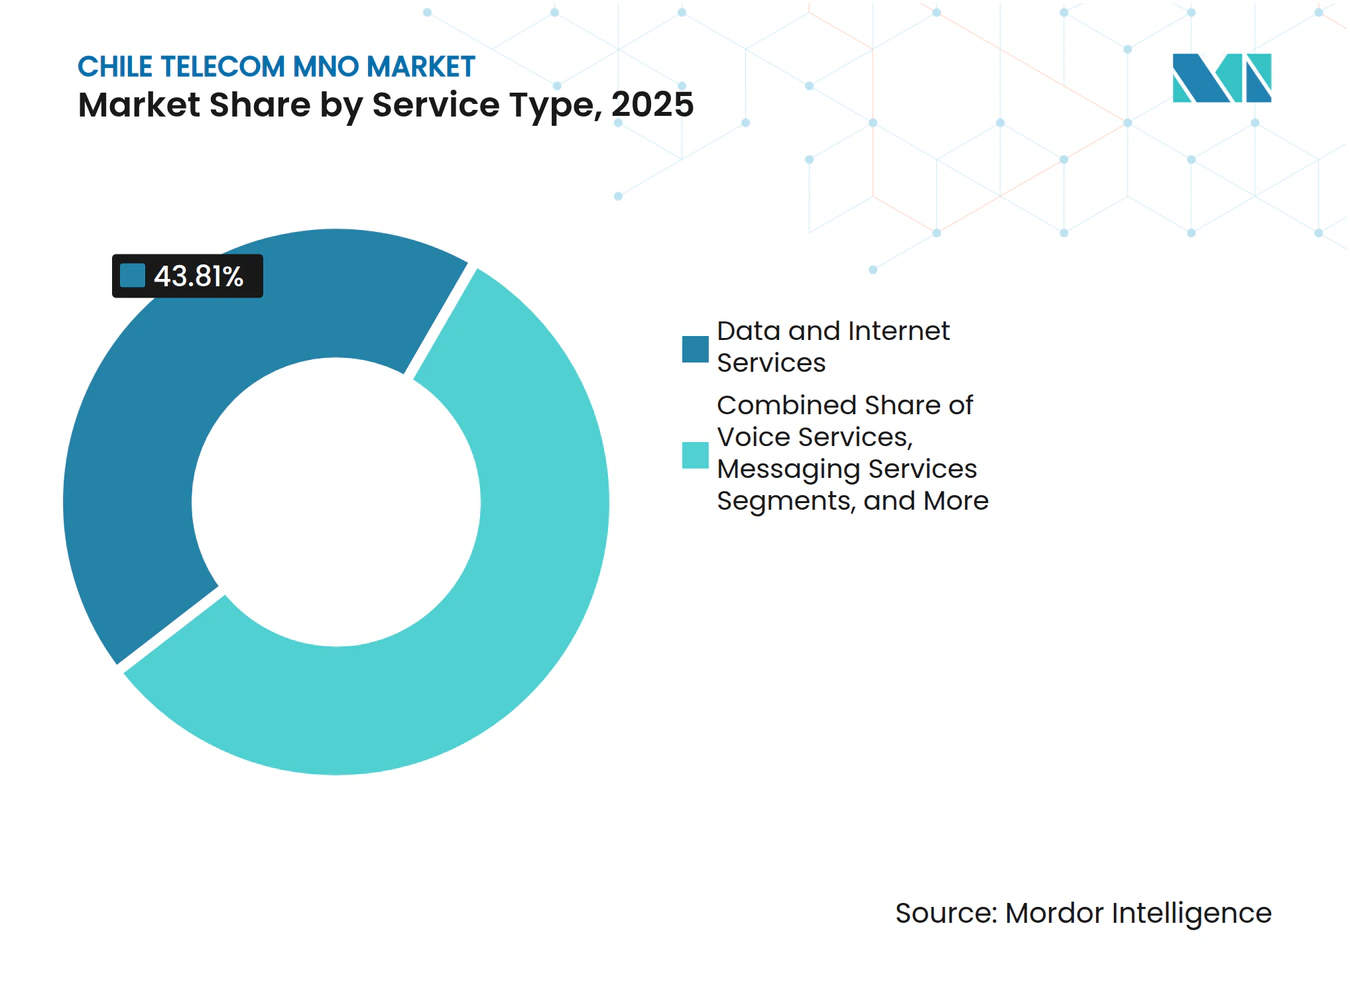
- サービスタイプ別では、データおよびインターネットサービスが2025年のチリ通信MNO市場シェアの43.81%を占め、IoTおよびM2Mサービスは2031年にかけてCAGR 3.55%で拡大すると予測されています。
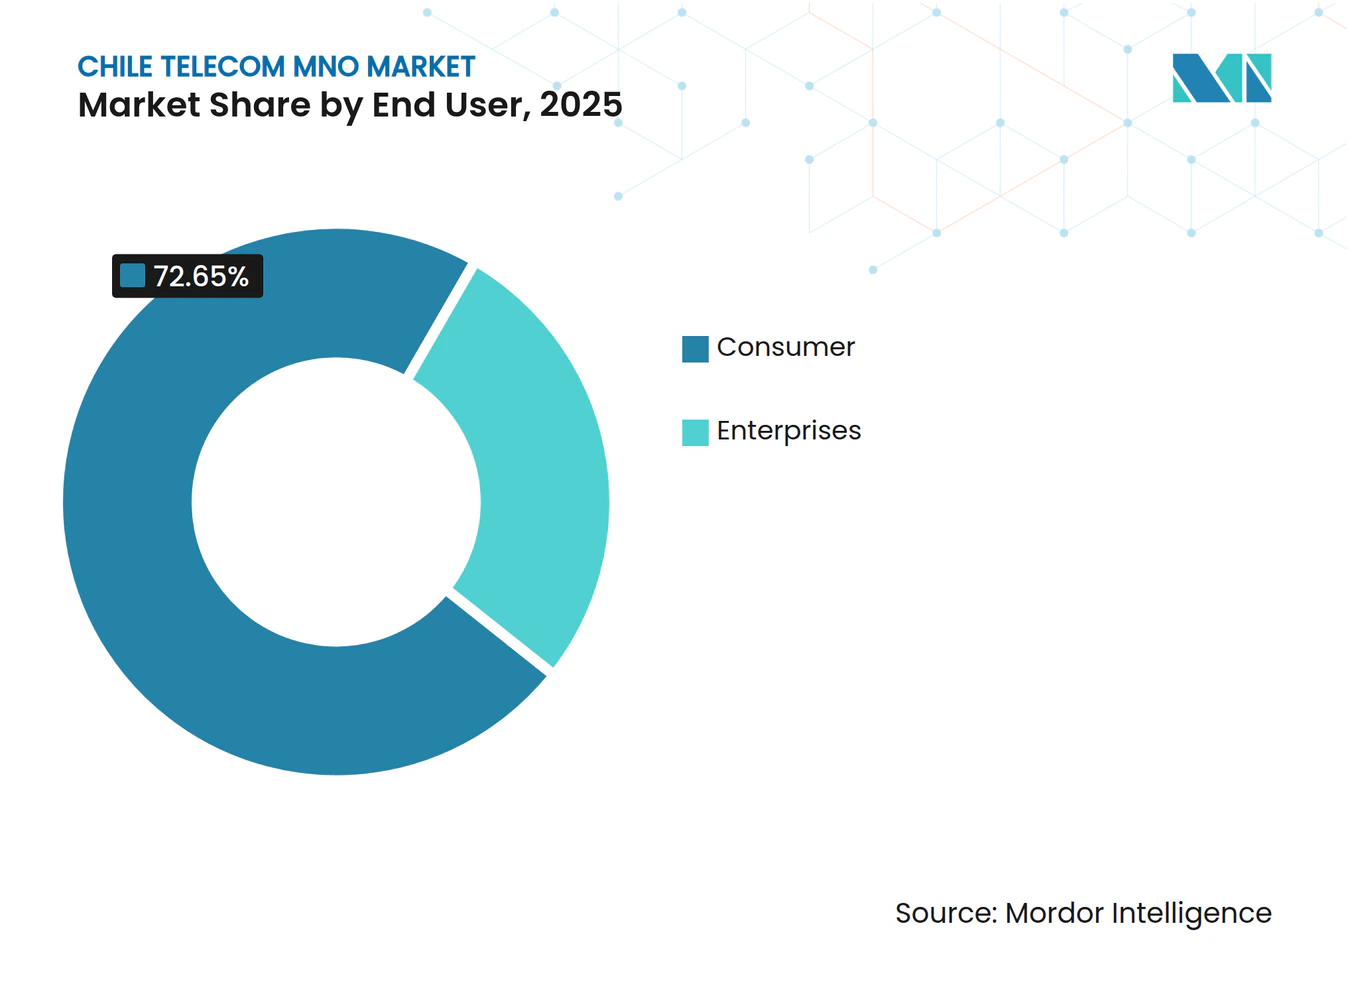
- エンドユーザー別では、2025年の消費者接続がチリ通信MNO市場規模の72.65%を占め、企業回線は2031年にかけてCAGR 3.84%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チリ通信MNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(約)% 予測 | 地理的 関連性 | 影響の期間 |
|---|---|---|---|
| 5G展開と急速なスマートフォン買い替えサイクル | +1.2% | サンティアゴ、バルパライソ、コンセプシオンでの早期効果を含む全国規模 | 中期(2〜4年) |
| モバイルデータおよび動画消費の急増 | +0.9% | グローバル | 短期(2年以内) |
| 政府によるデジタルインクルージョンおよびスペクトラム料金改革 | +0.6% | 全国規模 | 長期(4年以上) |
| 鉱業、公益事業および物流における企業IoTの普及 | +0.5% | 北部鉱業地域に集中する地域規模 | 中期(2〜4年) |
| 遠隔地向け衛星「ダイレクト・トゥ・セル」パートナーシップ | +0.3% | 遠隔地および農村地域に重点を置く全国規模 | 長期(4年以上) |
| 安全なモバイル接続へのフィンテック主導の需要 | +0.4% | 都市部を中心に全国的に拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5G展開と急速なスマートフォン買い替えサイクル
4社が競い合う構図の中、全モバイル回線の20%が5Gサービスでカバーされており、Movistarの5G加入者150万人が先行し、Claroのスペクトラム獲得とネットワーク開始によってさらに強化されています。端末の買い替えサイクルの加速により、eSIM普及率は2030年までに75%に達する見通しであり、Entelは2億8,600万USDを投資して5Gのフットプリントを強化し、南極という極限環境でのカバレッジを実証しています [1]。無線アクセスへの支出増大により、コスト抑制を目的とした鉄塔共有や都市部でのキャンパス型スモールセル展開が促進されています。端末メーカーはチリ市場へのプレミアム5G端末の投入を加速させ、上位層のデータプランの普及を後押ししています。ネットワーク速度と端末の可用性が相互に強化し合うこの好循環が、最終的にチリ通信MNO市場の拡大をもたらします。
モバイルデータおよび動画消費の急増
スマートフォンの平均トラフィックは、動画ストリーミングへの需要やクラウドストレージの利用を背景に、2022年の月4GBから2029年には月9.22GBへと増加する見通しです。通信事業者は高密度なファイバーバックホールを増設しており、5Gの中央値ダウンロード速度はすでに171.6 Mbpsに達し、差別化された料金体系の正当性を裏付けています。動画、ゲーム、リアルタイムコラボレーションがエッジキャッシングを活用した低遅延アーキテクチャを促進しています。高精細コンテンツがモバイル画面に移行するにつれ、広告主はアプリ内チャネルへと支出をシフトさせ、付随収益を支えています。この継続的な帯域幅需要がチリ通信MNO市場全体への繰り返し投資を支えています。
政府によるデジタルインクルージョンおよびスペクトラム料金改革
2024年12月の国家データセンター計画は、規制上のインセンティブおよびグリーンエネルギー駆動のキャンパス建設に向けてUSD 25億を配分し、チリを地域のクラウドハブとして位置づけています [2]。Subtelのオークションはスペクトラムにカバレッジ義務を紐付け、5Gを未整備地域へ誘導するとともに展開スケジュールを厳格化しています。憲法上のデジタル権保証は、通信事業者および国家機関に対してユニバーサルモバイルサービスの拡充を義務付けています。オークション手数料は依然として重要な負担であるものの、段階的支払いおよび税額控除によってキャッシュフローへの影響が緩和されています。政策の一貫性が投資家の信頼を高め、チリ通信MNO市場における長期的な成長を支えています。
鉱業、公益事業および物流における企業IoTの普及
産業セクターは堆積池の管理、エネルギー資産の監視、および輸送物流にセンサーネットワークを導入し、セキュアSIMの数量を年率二桁台で増加させています。Movistarのネットワーク(LTE-M)の開始により、スマート照明およびトラッキング向けに150万のIoTエンドポイントをサポートしています [3]。テキントは大型プロジェクトにおける機械の位置把握にシグフォックスデバイスを活用し、ダウンタイムの削減と作業員の安全性向上を実現しています。北部の銅鉱山は自動運搬トラックやドローン点検の自動化にプライベートLTEを導入しています。低消費電力ネットワークが成熟するにつれ、マネージド接続料金が消費者向けハンドセットを超えて通信事業者の収益を多様化させ、チリ通信MNO市場を一層豊かにしています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(約)% 予測 | 地理的 関連性 | 影響の期間 |
|---|---|---|---|
| ARPUを侵食する激しい価格競争 | -0.8% | 全国規模 | 短期(2年以内) |
| 高いスペクトラム料金およびカバレッジ義務の負担 | -0.5% | 全国規模 | 中期(2〜4年) |
| WOMの財務危機による5G競争の制約 | -0.3% | 全国規模 | 短期(2年以内) |
| ファイバーバックホール機器のサプライチェーン遅延 | -0.2% | 全国規模(農村地域が最も影響を受ける) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ARPUを侵食する激しい価格競争
裁判所がEntelの顧客奪還プロモーションを反競争的と認定した後、EntelはWOMにUSD 22億を支払わなければならず、深刻な値引き慣行が露呈しました [4]。月額10USD未満の無制限バンドルが業界標準となり、音声およびSMSの収益を圧迫しています。モバイル、ファイバー、OTT動画を組み合わせたコンバージェント型クアッドプレイオファーが提供される一方、バンドル割引により平均ARPUが押し下げられています。通信事業者は端末割賦販売やゲームパスを活用したアップセル戦略で対抗していますが、価格競争の激しさは続いており、チリ通信MNO市場の収益拡大を抑制しています。
高いスペクトラム料金およびカバレッジ義務の負担
WOMが5Gに関連するUSD 5,000万の罰金をめぐりICSID仲裁を申請したことは、義務付けられた農村部への展開による資本的負担を示しています。2024年のオークションにはEntelとClaroのみが参加し、Movistarは料金に関する懸念から参加を見送りました。これはチリの3.5 GHz帯ブロックの前払い評価額への不満を反映しています。積極的な義務により人口希薄地域での基地局高密度化が強いられ、回収期間が長期化しています。規模の小さい通信事業者はネットワーク更新を延期するか、ホールセール取引を模索し、市場競争が減退しています。高いライセンスコストがフリーキャッシュフローを圧迫し、チリ通信MNO市場全体での全国カバレッジを維持するためにアセットライト型モデルやジョイントベンチャーが強いられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データトラフィックが既存の音声を上回る
データおよびインターネットサービスは2025年のチリ通信MNO市場シェアの43.81%を占め、主要な収益源としての地位を確固たるものにしています。OTT通話の普及により音声収益は四半期ごとに減少しており、メッセージングトラフィックはチャットアプリへと移行しています。IoTおよびM2M接続に関するチリ通信MNO市場規模は、鉱業テレメトリーおよびスマートシティ契約に牽引され、2031年にかけてCAGR 3.55%で拡大すると見込まれています。通信事業者はネットワークスライシングを活用し、AR/VRおよびeヘルス向けのプレミアム遅延層を提供しています。ペイTVバンドルはマージン圧力に直面しているものの、OTTパートナーシップにより高付加価値世帯の解約率は低水準に維持されています。クラウドバックアップや端末保険などの付加価値サービスが収益の多様化を補完し、全体的な成長を強化しています。
投資の優先事項もこのシフトを反映しています。無線アクセスの近代化においてはより多くの中帯域スペクトラムがダウンリンク容量に割り当てられ、基地局のファイバー化が加速しています。サンティアゴに設置されたエッジノードはピーク時のストリーミング中における遅延を大幅に削減する動画キャッシュをホストしています。コンバージェント型通信事業者は銅線廃止プログラムによる節約分を5Gスタンドアロンコアに振り向け、産業顧客向けのキャリアグレードのネットワークスライシングを実現しています。月間消費量が今世紀半ばまでに10GBの閾値を超えるにつれ、データ段階別料金が再び重要性を増し、チリ通信MNO市場の収益化を支えています。


注記: 個別セグメントのシェアはレポート購入時にすべて入手可能
エンドユーザー別:企業がその差を縮める
消費者は2025年のチリ通信MNO市場規模の72.65%を占め、モバイル普及率91%および手頃な価格のスマートフォンに支えられています。プリペイドは低所得層セグメントで依然として主流ですが、端末割賦プランに牽引されてポストペイドの採用が緩やかに増加しています。消費者における5G利用率はアクティブSIMの20%を超えており、無制限バンドルが若年層を引き付けています。一方、鉱業、公益事業、フィンテック企業がフィールド業務をデジタル化するにつれ、企業回線はCAGR 3.84%で拡大しています。ライセンスされたスペクトラム上のプライベートLTEネットワークが、遠隔採掘坑や変電所での業務データを保護しています。
企業の成長が新たな収益源を生み出しており、マネージドセキュリティ、モバイルエッジコンピューティング、フィンテック決済フロー向けのアプリケーションプログラミングインターフェース(API)がその代表例です。チリのデビットカード利用率が取引全体の81%に達していることが、低遅延かつ高セキュリティなモバイルチャネルへの需要を深化させています。通信事業者はハイパースケーラーと連携し、大都市圏のデータセンター内にクラウドオンランプを組み込み、接続性をストレージおよびAIプラットフォームと組み合わせて提供しています。中小企業はLTE-M資産トラッカーを採用してコールドチェーン状態の監査や配送ルートの最適化を行い、チリ通信MNO市場における企業への普及を拡大しています。

注記: 個別セグメントのシェアはレポート購入時にすべて入手可能
地域分析
地域別のパフォーマンスは人口密度と産業クラスターに沿っています。サンティアゴ、バルパライソ、コンセプシオンが5G早期カバレッジを主導し、固定ブロードバンドの中央値274.46 Mbpsおよびモバイル速度38.30 Mbpsを支えています。5Gは全国のモバイル回線の20.83%に達しており、音声フォールバックのために2G/3Gが依然として地域の99%をカバーしています。ファイバーが固定アクセスの70.9%を占め、Movistarの40.5%シェアが首位であり、Mundo PacíficoおよびEntelがこれに続いています。チリ通信MNO市場はラテンアメリカで最高水準となる94.3%の家庭インターネット普及率から恩恵を受けています。
北部のマクロ地域には広大な銅鉱山があり、自動化されたトラックやセンサーのための超高信頼性リンクが求められています。2025年8月にEntelとStarlinkが開始する衛星・セル間サービスはシームレスなカバレッジを実現し、電波の届かないエリアの解消と緊急対応支援に貢献すると期待されています。南パタゴニアは人口密度が低いものの科学基地があり堅牢なバックホールを必要としており、南極での5Gトライアルはネットワークの耐障害性を示す事例となっています。アンデス山脈を越えてアルゼンチンへの国際的なファイバールートが整備され、海底ケーブルはペルーとの接続を強化し、国際容量を向上させています。
チリがデジタルゲートウェイとして機能することを目指す野心が、ハンボルトケーブルなどの大規模プロジェクトを推進しています。ハンボルトケーブルはUSD 3億〜5億5,000万の太平洋横断リンクであり、2026年に運用開始予定で、データセンター投資家を引き付ける基盤となっています。2024年12月の国家データセンター計画はエネルギー効率の高いキャンパス建設にUSD 25億を充当し、ハイパースケーラーを誘致するクラスターを形成してエッジトラフィックと企業需要を刺激しています。これらの地域別イニシアチブが一体となって、チリ通信MNO市場の容量を強化し、冗長性を高め、長期的な拡大を持続させています。
規制環境
チリの携帯電話市場はSUBTEL(通信次官庁)によって管理されており、周波数割当をカバレッジおよび展開義務と結び付ける方針を継続しつつ、マイルストーン達成状況への監視を強化している。2026年、SUBTELは全国の5G普及台数が1,000万接続を超えたと報告し(2026年3月時点で1,037万)、5G展開コミットメントに対する財政監督を強化し、WOMおよびClaroVTRを監視して遅延リスクを低減し、既存の5G割当の下での段階的展開スケジュールを徹底させた。
SUBTELはまた、ネットワーク高密度化に向けた手続きおよび市場構造上の後押し策も進めている。許可応答時間を83%削減することを目標とした迅速化アプローチを発表し、5G向けにより連続したブロックへと3.5GHz帯を再編成する措置を講じた。同時に、追加の周波数帯を組み込むことで衛星サービスにおける競争を促進し、他省庁とのインフラ耐性調整を支援した(例えば、悪天候後にアンテナや必須通信サービスを緊急復旧させるためなど)。これにより、遠隔地向けのダイレクト・ツー・セル・ソリューションなど、バックアップ接続の役割が強化された。
競争環境
市場集中度
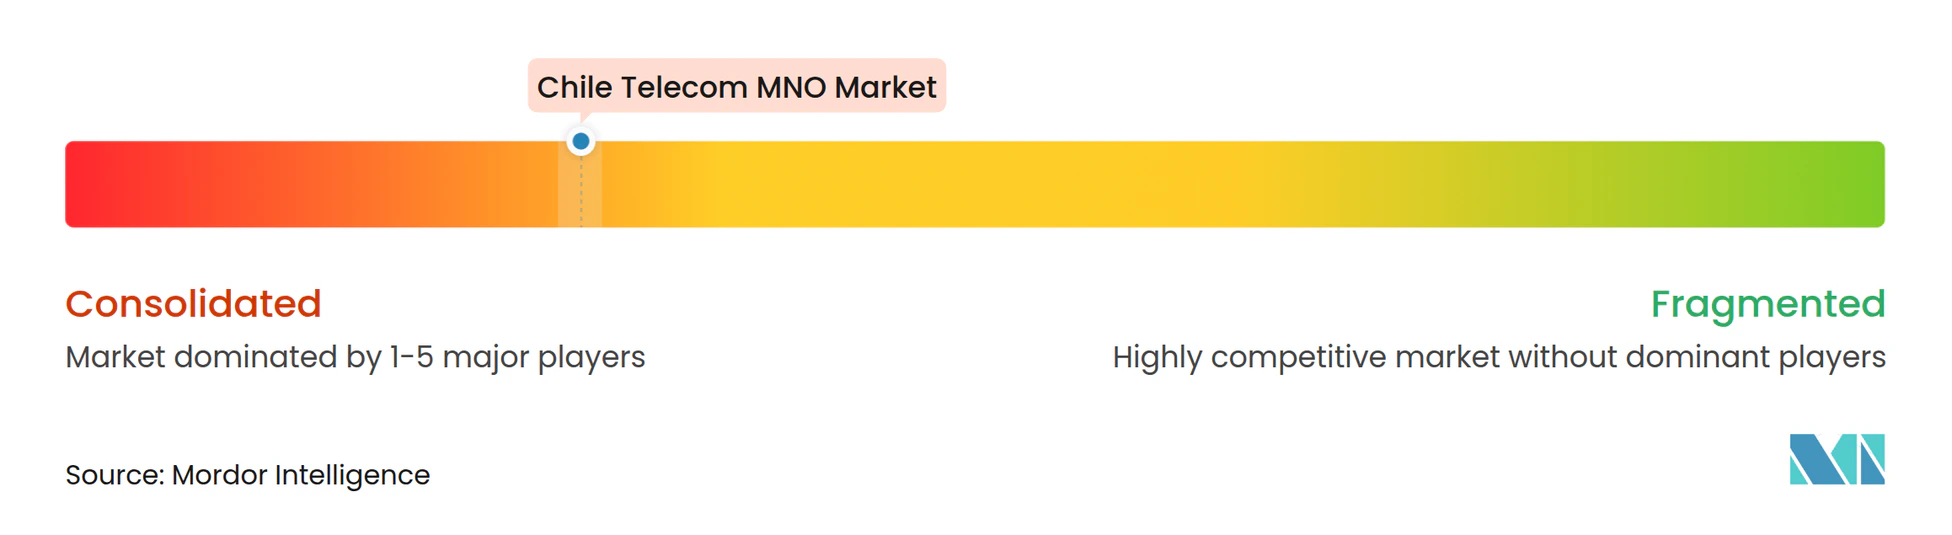
4つの全国規模の通信事業者が加入者をめぐって激しく競争しています。Entelはモバイル回線でおよそ35%のシェアを持ちリードしていますが、EBITDAへの圧力からOnNet FibraへのUSD 3億5,800万のファイバー売却などの資産売却を余儀なくされています。Movistarはチリ子会社の売却を検討しており、潜在的な統合と外国資本の流入を示唆しています。ClaroとEntelは最新の3.5 GHz帯ライセンスを共同で取得し、ネットワーク高密度化を可能にした一方、WOMのチャプター11申請は5G展開を制限し、加入者を既存大手へとシフトさせています。
技術投資が各事業者を差別化しています。EntelはStarlinkリンクを携帯電話タワーに統合し、ほぼ100%の地域カバレッジを実現しています。ClaroはAnatelとの間で衛星直接接続ハンドセットのパイロットを実施しており、MovistarはIoT産業向けにLTE-Mへのアップグレードを進めています。通信事業者はエネルギー節約ソフトウェアも採用しており、4G基地局の消費電力を20%削減し、ESG目標との整合を図っています。インフラ共有が加速しており、América MóvilとLiberty Latin AmericaはクラロVTRのもとで資産を統合していますが、合併後のUSD 47億の減損は統合上の障害を露呈しています。価格競争が依然として主要な顧客獲得手段ですが、ネットワーク品質とコンバージェントバンドルがチリ通信MNO市場における解約決定に与える影響がますます大きくなっています。
信用指標は業界の歪みを反映しています。EntelおよびTelefónicaは、収益の低下とスペクトラム義務を受けて、安定から弱含みの見通しを伴うBBB-格付けを維持しています。それでも、固定回線の分社化によって強化されたキャッシュフローが段階的な5G拡大の資金を賄っています。スペクトラムコストと確立された規模の経済性を踏まえると、新規参入者の出現は見込みが薄く、2027年までにチリ通信MNO産業が資本力のある3社程度に集約され、価格規律が向上する可能性が示唆されています。
チリ通信MNO産業のリーダー企業
-
Entel Chile
-
Movistar Chile (Telefónica)
-
WOM Chile
-
Claro Chile (América Móvil)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
5G利用の拡大と固定アクセスにおける光ファイバー重視の方向性は、通信事業者(MNO)が基本的な消費者向けプランを超えて、プレミアムデータ階層や法人向けサービスを通じて収益化を図る余地を生み出している。SUBTELが報告した2026年3月時点の1,037万件の5G接続数は、5Gが大衆普及段階に移行していることを示しており、固定市場が光ファイバーへとシフトし、2026年3月時点で固定インターネット接続全体の85.3%に達していることは、より高密度なモバイル展開や低遅延サービスに向けたバックホールの需要を支えている。
カバレッジと信頼性に関する機会は、密集した都市部を超えて拡大しており、衛星統合は試験段階にとどまらず商用化が進んでいる。Entelが2026年3月にStarlink Direct to CellをWhatsAppやGoogle Mapsなどのアプリケーションに対応させたことで、カバレッジの隙間におけるユーザー体験を改善し、遠隔地における物流、鉱業、その他の現場作業の継続性を支援するより直接的な手段が提供されている。並行して、鉱業、物流、港湾、精密農業からの法人需要は、パッケージ化されたIoT接続(LTE-M/LPWANや安全なSIM管理を含む)およびマネージドサービスバンドルを支えており、SUBTELの許可迅速化と継続中の3.5GHz再編成は、段階的なサイト展開の摩擦を減らし、ミッドバンドのより効率的な利用を可能にしている。
最近の業界動向
- 2026年5月:WOM Chileが2026年第1四半期の業績を発表し、総収益は前年同期比5.2%増の1,659.46億チリペソとなり、2026年には最大2億米ドルの投資を計画している。この発表は企業の財務業績と5G展開義務に焦点を当てており、WOMの5G展開コミットメントに対する資金調達の継続性を裏付けている。
- 2026年4月:Entel Chileは2026年に向けて5,750億チリペソの投資計画を発表し、チリ向け3,760億チリペソ、ペルー向け1,970億チリペソに分割され、5G展開と固定インターネット拡大を目標としている。この計画は5Gおよび固定ブロードバンドへの大規模な設備投資を示しており、両市場におけるモバイルネットワーク拡大と能力構築におけるEntelの地位を強化している。
- 2026年3月:Entel ChileはStarlink Direct to Cellサービスを拡大し、WhatsApp、Google Maps、AccuWeather、Xなどのアプリに対応させた。この変更は、カバレッジ範囲とサービス価値を拡大することで、モバイルネットワーク向けの衛星支援接続を広げ、低遅延と地方接続の目標を重視している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、チリにおいて通信事業者が提供するサービスの総価値として規模を算定しており、消費者および企業が年間を通じて支払うモバイルおよび固定接続サービスを対象とし、米ドルで表示しています。
対象除外:公共事業者サービスとして運営されない通信機器の販売およびプライベートネットワーク構築は除外しています。
セグメンテーション概要
- 通信収益全体およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際、企業およびホールセール等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チリにおける需要とサービス提供状況に関する正確なファクトベースを構築することから始まり、それらのシグナルをサービス収益プールにマッピングします。通常、チリ電気通信次官局(SUBTEL)のセクターレポート、国家統計発表、周波数および規制文書などの公式刊行物を使用します。これらは加入者の概念とサービスのカウント方法を定義しているためです。
需要と価格設定の方向性を相互確認するために、ITU指標、世界銀行のマクロ経済シリーズ、OECDのデジタルおよび接続統計、ならびに事業者の公開ファイリング、投資家向けプレゼンテーション、価格設定とネットワーク展開に関する信頼性の高い報道も参照しています。財務の正規化については、ネットワーク技術の変化を正確に時系列で把握する必要がある場合に、企業財務・インテリジェンス、ニュース・財務情報、特許データベースを目的として有料サブスクリプションを選択的に使用しています。上記のデスクソースは例示であり、収集・検証・明確化のために他の多くの公開文書やデータセットも使用されているため、デスクリサーチ全体は網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、サービス収益がモバイル、固定ブロードバンド、音声にどのように分割されるかを検証し、ARPUの方向性、プランの組み合わせ、および法人対個人消費者の比重を妥当性確認するために使用されます。チリにおける事業者側の担当者、流通・チャネル担当者、および業界専門家と対話することで、公開データのギャップを実際に販売されている内容で補完し、現在のプラン構造とチャネルの実態に合わせて前提条件を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:14% |
| 中位層:47% | 部門・ユニットリーダー:40% |
| 中小規模プレーヤー:15% | マネージャー:46% |
市場規模算定と予測
規模算定は、まずサービスライン指標と事業者のサービスミックスから需要プールを再構築し、次に観察された価格設定の方向性を用いてそれらを年間収益に換算することで構築されます。チリの場合、インプットには規制当局が報告する通信サービスの総数、モバイル対固定アクセスの比率、ブロードバンド普及率の方向性、技術移行(4Gから5G)、および市場で見られる典型的なARPUとパッケージの変化が含まれます。
トップダウンとボトムアップのアプローチを適用しています。トップダウンの視点は加入者数とアクセス指標に基づき、事業者の収益開示からの選択的な積み上げおよびサンプリングされたARPUと加入者数の近似値によって裏付けられます。ボトムアップの要素が不完全な場合、ギャップは普及率ースのプロキシ、保守的な範囲チェック、および規制されたサービス定義との整合性テストを用いて処理されます。例えば、公式報告において公共通信としてカウントされないサービスは収益プールに無理に組み込まれません。予測は、加入者成長、データ使用強度、価格推移などの主要ドライバーに対する短期平滑化に支えられたシナリオ分析を用いて作成され、プランのインフレと競争激化に関する一次フィードバックを受けた後に調整されます。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、規制当局が報告するサービス数、公開収益開示、チリのマクロ経済的な購買力トレンドなどの独立したシグナルと合計値が整合するようにしています。外れ値にはフラグが立てられ、前提条件が再検討され、価格設定・規制・ネットワーク展開の変化がミックスを大きく変える可能性がある場合には追加調査が実施されます。
承認前に、別のアナリストがモデルをステップごとにレビューして計算式、通貨換算、および年度の整合性を確認し、その後ナラティブが最数値と照合されます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終納品前の最終確認が実施されます。
Mordor Intelligenceのチリ通信市場規模と他の公表推計との比較
チリ通信の公表市場規模が異なって見える場合があるのは、対象範囲の境界線が同じ方法で引かれていないこと、および収益が隣接するデジタルサービスと混在している場合があることが原因です。また、価格を米ドルに換算する方法、プリペイドおよびポストペイドのARPUのトレンドの取り扱い、および規制上の定義が更新された後に数値が更新されているかどうかによっても差異が生じます。
一部の外部推計では有料テレビやより広範なインターネットアクセス収益を合計に含めており、これにより自然と数値が高くなります。Mordor Intelligenceでは、市場はモバイルおよび固定接続に紐づく通信事業者のサービス収益としてカウントされており、OTTおよび有料テレビは、より広範なメディア支出としてではなく、事業者のサービスバンドルの一部として報告されている場合にのみカウントされます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 46.3 ビリオン 米ドル(2025年) | |
| 業界調査A | 67.0 ビリオン 米ドル(2023年) | より広範な通信およびインターネットアクセス収益の視点を採用しており、より早い年度に基づいているため、その後の加入者ミックスの変化および米ドル換算のタイミングにより、2025年ベースとの乖離が拡大する可能性があります。 |
| 業界レポートB | 49.9 ビリオン 米ドル(2023年) | 2023年に紐づいた狭義の通信専用収益スナップショットを反映していることが多く、特定のインターネットベースのサービスを除外する公式サービスカウントルールと整合していない場合があり、含まれる内容が変わります。 |
総合すると、乖離の大部分はコア接続以外に何が含まれるか、およびベース値に使用された年度に起因しています。モデルを再現可能なサービス指標と明確に定められた包含ルールに紐づけることで、推計値は追跡可能な状態を保ち、事業者および規制当局が報告する内容との照合が容易なります。
レポートで回答される主要な質問
チリ通信MNO市場の現在の規模はどれくらいですか?
チリ通信MNO市場規模は2026年にUSD 47.9億であり、2031年にはUSD 56.5億に達すると予測されています。
2031年に向けた予想成長率はどれくらいですか?
総収益は2026年〜2031年にかけてCAGR 3.38%で拡大すると見込まれています。
最も収益を生み出しているサービスカテゴリーはどれですか?
データおよびインターネットサービスがリードしており、2025年のチリ通信MNO市場シェアの43.81%を占め、モバイルデータへの強い需要を反映しています。
5Gを利用している加入者数はどれくらいですか?
Movistar単体で5G顧客150万人にサービスを提供しており、5G回線は全モバイル接続のおよそ20%を占めています。
WOMはなぜ破産申請を行ったのですか?
同事業者は激しい価格競争とスペクトラム関連の義務の中でUSD 3億4,800万の債務を借り換えできなかったことを理由として挙げています。
5G展開において優先される地域はどこですか?
当初の展開はサンティアゴ、バルパライソ、コンセプシオンに集中しており、北部の鉱業地域への拡大が計画されています。