
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.71 十億米ドル |
| 市場規模 (2026) | 3.75 十億米ドル |
| 市場規模 (2031) | 3.98 十億米ドル |
| 成長率 (2026 - 2031) | 1.17 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
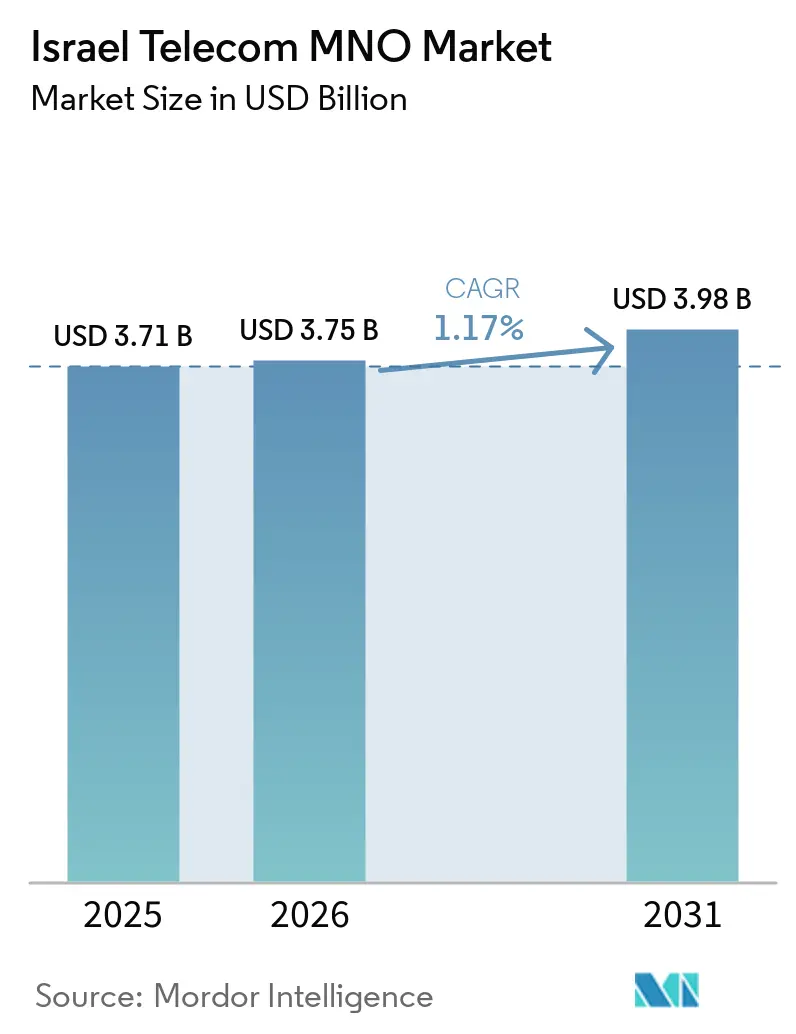
Mordor IntelligenceによるイスラエルテレコムMNO市場分析
イスラエル通信MNO市場の規模は2025年に3.71 ビリオン 米ドルと評価され、2026年の3.75 ビリオン 米ドルから2031年には3.98 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは1.17%です。加入者数の観点では、市場は2025年に932万加入者評価され、2026年の948万加入者から2031年には1,030万加入者に成長すると予測され、予測期間(2026年〜2031年)中のCAGRは1.68%です。継続的なファイバー展開、義務付けられたレガシーネットワークの廃止、および企業グレードの5Gソリューションへの厳格な注力が、オペレーターが音声およびSMSへの依存を低減するにつれて収益構成を再編しています。特にストリーミング、モバイルゲーミング、およびリモートワークソリューションにおける高帯域幅アプリケーションの消費が引き続きデータトラフィック量を押し上げ、差別化された接続ティアおよびプレミアム収益化モデルを促進しています。新たなインフラストラクチャー事業体に対する規制上の促進措置と、2025年12月までに2Gおよび3Gを廃止するイスラエルの政策が、5G高密度化のためのミッドバンドスペクトラムを解放しています。地政学的な要請と、耐障害性の高い超セキュアなネットワークに対する防衛セクターの需要が、プライベート5Gの機会をオペレーターのロードマップに確固として位置付けています。一方、サプライチェーンの不安定性と持続的価格競争が、マージン拡大の見通しを抑制しています。
レポートの主要な取得ポイント
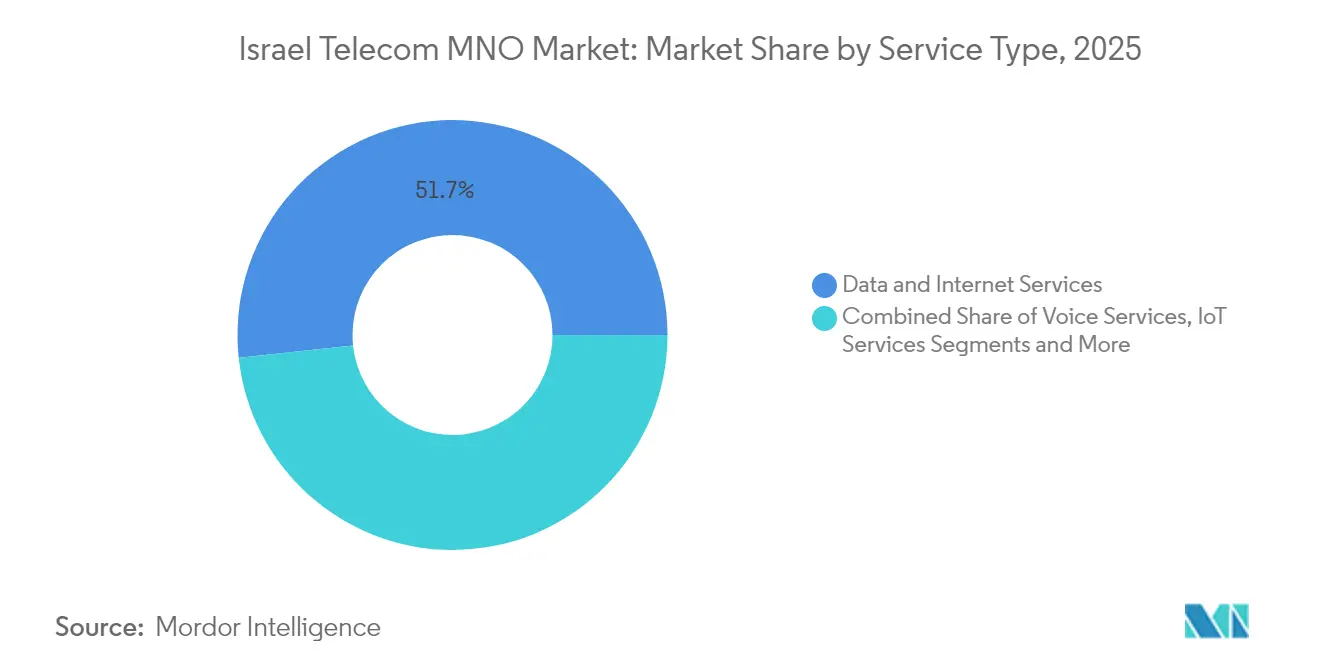
- サービスタイプ別では、データおよびインターネットサービスが2025年のイスラエルテレコムMNO市場シェアの51.68%を占め、IoTおよびM2Mサービスは2031年までCAGR 1.45%で最も速い成長が見込まれています。
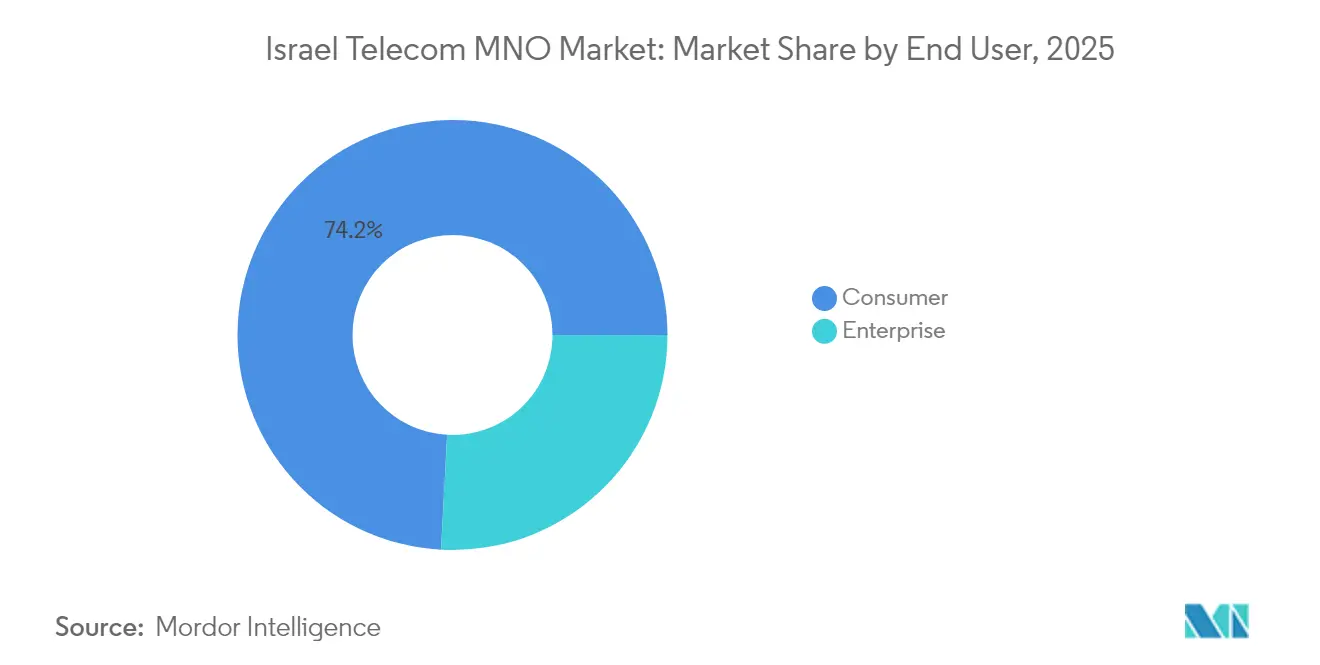
- エンドユーザー別では、消費者セグメントが2025年のイスラエルテレコムMNO市場規模の74.15%を占め、企業セグメントは2031年までCAGR 1.27%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5G ネットワークカバレッジの拡大と早期SA展開 | +0.4% | テルアビブ、エルサレム、ハイファ回廊 | 中期 (2〜4年) |
| ストリーミングおよびゲーミングによるデータ消費の急増 | +0.3% | 全国の都市部中心地 | 短期 (2年以内) |
| 高ARPUバンドルを促進する固定光ファイバー展開 | +0.2% | 全国; 90%以上の世帯到達 | 中期 (2〜4年) |
| プライベート5G需要を促進する防衛テクノロジーとの融合 | +0.2% | 工業団地および防衛クラスター | 長期 (4年以上) |
| 加入者ベースを拡大する移民(アリヤー)流入の加速 | +0.1% | 主要都市圏 | 短期 (2年以内) |
| MVNOのアップセルを可能にする卸売光ファイバーアクセス規制 | +0.1% | 全国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gネットワークカバレッジの拡大と早期SA展開
レガシースペクトルの本格的な再ファーミング、インフラ共有協定、および新たな事業体が既存事業者の周波数でパッシブネットワークを運用できる規制上の推進策が、展開コストを圧縮し、カバレッジのタイムラインを短縮しています。BezequとCellcomはそれぞれ2025年初頭に5G人口カバレッジ35%を超え、Partner Communicationsは初のスタンドアロンコアを稼働させ、レイテンシーに敏感な防衛および産業用IoTワークロード向けのネットワークスライシングを実現しました。2025年12月には2Gおよび3Gサービスのサンセットが予定されており、900 MHzおよび1800 MHzの周波数帯が4G/5G層化のために解放され、デュアルスタック運用に伴う運営費が排除されます。アーリーアダプターはすでに高密度都市回廊において下りピーク速度1.2 Gbpsを超えることを報告しており、没入型AR/VRおよびクラウドゲーミングのユースケースをサポートしています。スモールセルベンダーからサイバーセキュリティスタートアップに至るエネーブリングエコシステムが、差別化された5Gサービス層に向けたイスラエルテレコムMNO市場の勢いを強化しています。
ストリーミングおよびゲーミングによるデータ消費の急増
イスラエルの月間モバイルデータ使用量は前年比17%増加しており、BezequおよびPartnerが提供するWiFi 7ルーターアップグレード後の光ファイバースループット成長と並行しています。2024年のエリクソンConsumerLab調査によると、国内5Gユーザーの35%がプライムタイムの輻輳なしストリーミングのためにプレミアム料金を支払うと回答しています。生成AIを搭載したスマートフォンは、オンデバイスモデルトレーニングとリアルタイムコンテンツ生成を通じてアップリンクトラフィックを激化させる見込みです。オペレーターは優先化されたネットワークスライスをクラウドゲーミングパスとバンドルし、生のデータ需要を高マージンのARPUアドオンに変換しています。このダイナミクスは、表面的な料金が安定する中でも収益の向上を持続させており、イスラエルテレコムMNO市場のプレーヤーがサービス品質の差別化によって歴史的な価格下落を相殺する方法を示しています。
高ARPUバンドルを促進する固定光ファイバー展開
90%以上の世帯が光ファイバー・トゥ・ザ・プレミシーズにアクセスでき、イスラエルは世界で最も高密度な光ファイバーフットプリントの一つを持っています[1]。NokiaのLightspan MF-14プラットフォーム上で提供されるBezequの25 Gbps対称パイロットは、プロシューマーおよびSMEを対象としたマルチギガビット層を可能にする継続的な容量上の余裕を示しています。通信省は卸売光ファイバーリースの価格上限緩和に関するコンサルテーションを行っており、MVNOのパッケージングをより積極化させ、サービスレベルの実験を促進する可能性があります。プレミアムブロードバンド、5G SIM、OTTビデオを統合したコンバージェンスバンドルが消費者収益のおよそ28%を占め、コンバージェンス加入者の解約率は純粋モバイル利用者に比べて40%低くなっています。WiFi 7メッシュシステムが普及するにつれて、ホーム内の体験格差が縮小し、イスラエルテレコムMNO市場のライフタイムバリューを高める超高速オファーに対する支払い意欲が維持されています。
プライベート5G需要を促進する防衛テクノロジーとの融合
イスラエルのデュアルユースR&D文化は民間テレコムイノベーションと戦場要件を融合させており、航空宇宙、無人システム、サイバーレンジ施設におけるキャンパス規模のプライベート5G設置に向けた大規模なパイプラインを生み出しています。[2]唯一のタワーコであるCommunication Towersは、ニュートラルホストサイトを複数のキャリアに貸し出しながら企業向けネットワークスライシングの機会と連携させており、超高信頼・低レイテンシーリンクの導入を望む産業プレーヤーのキャペックス障壁を引き下げています。IoT SIMのアクティベーションに対する制限が最小限であることが、製造、物流、スマートシティ領域にわたるデバイスのオンボーディングをさらに効率化しています。プライベート5G契約はしばしばエッジコンピュートノードと管理型サイバーセキュリティをバンドルし、オペレーターがコネクティビティを超えて多様化することを可能にしています。これらの高サービス・低解約率のアカウントが、イスラエルテレコムMNO市場の長期的な収益回復力を支えています。
激しい価格競争によるARPUの停滞
2013年に始まる規制の自由化がHot MobileやGolan Telecomなどの破壊的な参入者をもたらし、5年以内にブレンドARPUを約40%削減する料金崩壊を引き起こしました。[3]CellcomとHOTが2025年1月にパッケージ価格を引き上げ、Cellcomの株価が12.1%急騰したものの、競争の粘着性がオペレーターによるその値上げの持続を制限しています。月次解約率が15%前後という歴史的な水準は、価格に敏感な消費者がプロモーションが出現するとすぐに移行することを示しています。オペレーターはロイヤルティアプリ、コンテンツバンドル、マルチサービス割引で対抗していますが、利益率の回復は依然として脆弱です。統合が加速するか、サービスの差別化が深まらない限り、ARPUの上昇はデータトラフィックの成長に遅れ、イスラエルテレコムMNO市場の収益勢いを鈍化させるでしょう。
制約の影響分析*
| 制約 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ARPUを停滞させる激しい価格競争 | -0.3% | 全国 | 短期 (2年以内) |
| 無線および光ファイバー機器のサプライチェーン遅延 | -0.2% | 全国への波及 | 中期 (2〜4年) |
| 中国ベンダーに対するセキュリティ主導の制限 | -0.1% | 全国 | 長期 (4年以上) |
| 農村部のROIが低く5Gミッドバンド高密度化が遅延 | -0.1% | 周辺部および農村地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
無線および光ファイバー機器のサプライチェーン遅延
世界的な半導体の逼迫と長期化する輸送スケジュールが、32T32R 5Gマッシブ・MIMOラジオおよび高密度OLTポートのリードタイムを延長させており、3〜6か月の展開遅延をもたらしています。ベンダーの多様化と安全在庫の拡大がリスクをある程度緩和していますが、運転資本の要件を膨らませています。特定の中国サプライヤーに対するセキュリティ関連の禁止が代替調達先を狭め、場合によってはユニットコストを10〜12%引き上げています。遅延はネットワーク高密度化スケジュールを妨げ、テルアビブおよびエルサレムの混雑した地区でのサービス品質目標を危うくしています。オペレーターは、ハードウェア集約度は低いものの依然として世界的なチップセット供給に依存するソフトウェア定義RANアップグレードへのキャペックスを優先し始めており、イスラエルテレコムMNO市場が国際的なサプライショックに対して抱える構造的なリスクを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データの優位性が収益の安定性を支えるデータおよびインターネットサービスは2025年のイスラエルテレコムMNO市場シェアの51.68%を占め、消費者基盤全体でのビデオストリーミング、クラウドコラボレーション、モバイルゲーミングの優位性を反映しています。OTT通話アプリケーションの普及が続く中、音声の収益シェア21.62%は引き続き縮小し、IoTおよびM2Mサービスは2031年までCAGR 1.45%で最も速いユニット成長をもたらしています。データおよびインターネットサービスのイスラエルテレコムMNO市場規模は2031年に21億5,000万USDに達し、現在の為替レートで6年間に1億2,500万USDの増分収益に相当します。オペレーターは保証された下りスピードと低レイテンシーゲーミングブーストを中心にプランを段階化することでセグメントの弾力性を活用しており、価格競争下でもブレンドARPUを維持する戦術を採用しています。
オペレーターはほぼ全域をカバーする光ファイバーバックボーンを活用して、マルチギガビット固定ブロードバンド、ペイTV、ストリーミングアドオンをバンドルしています。BezequによるWiFi 7ルーターの2025年発売はホーム内スループットを最大40%向上させ、世帯平均データ消費量を月間1.1 TBを超える水準に押し上げ、プレミアムバンドルの普及率を28%に引き上げました。OTTおよびペイTVサービスは現在収益の7.96%を占め、Cellcom TVなどのローカルプラットフォームがグローバル参入者との競争においてコンテンツライブラリを充実させています。メッセージング、VAS、ローミングが合わせて12.96%のシェアを保持しており、これはモバイル内線、固定音声、コラボレーションツールを単一請求書に統合する企業グレードのユニファイドコミュニケーションサブスクリプションによって支えられています。


注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
エンドユーザー別:
企業のモメンタムが加速消費者向けオファリングは2025年のイスラエルテレコムMNO市場規模の74.15%を占めていますが、企業収益はCAGR 1.27%でより速く成長しており、2031年までに25.90%のシェアへと移行しています。需要は、確定的なコネクティビティ、エッジアナリティクス、ゼロトラストセキュリティオーバーレイを必要とするハイテクメーカー、防衛関連施設、クラウドネイティブスタートアップから生まれています。Partner Communicationsの新設グローバルビジネス部門は、ダークファイバーのクロスボーダーリンクと管理型SD-WANでこのコホートを対象とし、企業パイプラインを拡大しています。航空宇宙キャンパスでのプライベート5Gパイロットはすでに10ミリ秒未満のレイテンシーを実現しており、自律走行車テストとリモートロボット手術R&Dをサポートし、イスラエルテレコムMNO市場の付加価値企業サービスへのピボットを確固たるものにしています。
一方、消費者アリーナはスマートフォン普及率が150%を超え、プリペイドラインが減少する中で飽和に直面しています。オペレーターはデバイスアップグレードファイナンシング、クラウドストレージバンドル、eスポーツスポンサーシップを通じてウォレットシェアの拡大を図っています。2025年1月の料金引き上げは価格規律の再来を示していますが、競争的な価格下落が再発した場合の弾力性リスクは残存しています。したがって、長期的な収益多様化は企業の獲得に依存しており、アナリストは防衛輸出規制に準拠したサイバー強化サービス層に支えられ、企業ARPUが2028年までに消費者ARPUを上回ると予測しています。

注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
地理分析
テルアビブ、エルサレム、ハイファの都市回廊が収益の3分の2を集中させており、高い可処分所得と密な企業クラスターを反映しています。中央地区の5G下り速度中央値は250 Mbpsを超え、光ファイバーでは1 Gbpsに達しており、クラウドゲーミングおよび没入型会議のアーリーアダプター試験を可能にしています。ガリラヤやゴラン高原を含む北部周辺地域は、マイクロ波リレーと衛星の冗長性を必要とする険しい地形に悩まされています。2025年の全国光ファイバー目標に紐付いた政府補助金が、オペレーターに光ファイバーの到達範囲を世帯の92%に拡大するよう集合的に課題を与えており、アクセスの均等化を目指しています。
セキュリティに敏感な国境地域は、強化されたシェルター、二重電源供給、暗号化されたマイクロ波ホップを必要とします。最近の敵対行為がその戦略を検証しました:Bezequの強化されたバックボーンは2024年のミサイル攻撃中にほとんどダウンタイムを経験しませんでした。住民の25%が主にモバイルインターネットに依存するアラブ系自治体では、デジタルデバイドを埋めるために4G/5Gスモールセルインフィルとコミュニティ向けWi-Fiプログラムが展開されています。ネゲブなどの南部広域地帯は精密農業向けIoTパイロットを誘致しています。
規制環境
イスラエルのテレコムMNO市場は通信省(MoC)が監督しており、卸売アクセス規則と技術移行の義務化によって競争構造を再形成している。2026年、MoCはファイバーアクセスおよびインフラ価格改革を進め、Bezeqに対しHOTを含む他事業者へのファイバーアクセス提供を義務付け、固定卸売条件とモバイル先行のバンドル戦略との連動を強化した。これとは別に、2025年12月までの2G・3Gサービスの全国的な廃止は、廃止後のコンプライアンス要件を通じて実施されており、VoLTEベースの緊急通話に対応しない端末の接続を禁止するMoC規則も含まれる。
より広範な通信政策の変更も、モバイル・ブロードバンド・メディアの各分野を融合的に展開する事業者にコンプライアンスおよび規制上の不確実性を追加している。2026年7月、クネセトは通信法(放送)を可決し、メディア規制を全面的に見直し、新しいメディア規制当局のガバナンス枠組みを改訂した。同時期にMoCは一部の放送免許料支払要件を緩和した。これらの動きが相まって、モバイルネットワーク運営、卸売インフラアクセス、放送関連義務にわたる運用上の準備がより一層求められるようになり、事業者グループの戦略に影響を与える可能性がある。
競争環境
市場集中度
Bezeq(Pelephone)、Cellcom、Partner Communications、Hot Mobileの4つのモバイルネットワークオペレーターが全国無線インフラを支配し、約12社のMVNOが価格志向のニッチ市場に注力しています。Cellcomの1億7,200万USDによるGolan Telecom買収がスペクトラム保有を統合し、運営費圧力の中で90万人の加入者を追加してスケールを強化しました。オペレーターはタワーおよびパッシブ資産の共有を拡大しており、Communication Towersは複数のキャリアにリースするニュートラルホストサイトを管理し、資本効率を向上させ農村部の展開を加速させています。
技術ロードマップがプロバイダーを差別化しています。Bezequは25 Gbpsトライアルで固定ブロードバンドをリードし、Partnerはグローバルコネクティビティと企業向けSD-WANを強調しています。CellcomとHotは積極的なバンドルとデバイスファイナンシングを通じてミッドマーケット消費者をターゲットとしています。Rami LevyなどのMVNOは価格面で既存事業者を脅かしていますが、ネットワーク制御が限られているため市場シェアは5%未満にとどまっています。卸売光ファイバー価格に関する規制上の議論が競争のレバーを再整列させ、重いインフラ投資なしにサービスベースの挑戦者がイノベーションを起こすことを可能にするかもしれません。
ハイパースケーラーおよび防衛インテグレーターとの戦略的提携が次の成長波を形成しています。AT&TによるDriveNetsへの6億5,000万USDの出資はイスラエルのクラウドネイティブルーティングへの信頼を示し、地元キャリアに分解型コアネットワークへの道を提供しています。オペレーターはまた、AWSおよびMicrosoft Azureと連携し、地元の交換局内にマルチアクセスエッジコンピュートノードをホストすることで、フィンテックおよびゲームスタジオ向けの超低レイテンシーゾーンを提供しています。このように、生の加入者数よりも、イノベーションパートナーシップの広さが2030年に向けてイスラエルテレコムMNO市場のリーダーポジションを定義することになるでしょう。
イスラエルテレコムMNO産業のリーダー企業
-
Pelephone
-
Cellcom
-
Partner Communications
-
Hot Mobile
- 注:主要企業の掲載順は順位を示すものではありません。
イスラエル通信MNO市場 このレポートでカバーされる企業
- Cellcom
- Partner Communications
- Pelephone
- Hot Mobile
市場機会と将来展望
卸売ファイバーアクセスと価格改革は、単純な価格競争を超えたマルチプレイ提供やサービス重視の競争の余地を生み出している。2026年、通信省はHOTを含む全企業に対するBezeqのファイバーアクセスを義務化し、これに合わせてファイバー・インフラ価格改革を実施した。この改革により、2026年にBezeqの卸売インフラコストが30%削減されると更新情報は示しており、さらに2年間でより深い削減へと進む道筋が示されている。この構図は、ラストマイルの重複構築を避けつつ卸売経済性の改善から利益を得る、差別化されたコンバージェンスバンドル、法人向け接続パッケージ、MVNOのアップセルモデルを支えている。
2026年2月までの2G・3G廃止の第一段階は、2025年12月までの義務化された廃止スケジュールと合わせて、再割り当てされた周波数を用いた4G/5Gの層状展開と高密度化のための短期的な余地を生み出し、同時にVoLTE緊急通話対応規則を通じた端末基盤の現代化を求めている。これとは別に、統合はスケール、周波数、流通面での利得への道筋となり、Bezeqグループ企業が関与するモバイル・テレコム資産買収に関する法的拘束力のないMoU(覚書)が後押ししている。事業者のロードマップにすでに存在する企業向けプライベート5Gや防衛主導のセキュアネットワーキング要件と併せて、これは消費者の解約率に依存しにくい、マネージド接続、スライシング対応のSLA、サイバーセキュリティ強化型サービス階層における機会を支えている。
最近の産業開発事情 イスラエル通信MNO市場
- 2026年7月:Keystone Infrastructureは、Delek IsraelおよびLeumi Partnersと契約を締結し、Altice Groupから約18.8億イスラエル新シェケルでHot Mobileを買収する。中核的な携帯インフラ資産の統合は、イスラエルのMNOエコシステム内での規模を拡大し、事業者がマルチブランド戦略を追求する中でより効率的な容量計画を支える。
- 2026年7月:Pelephone(Bezeqグループ)は、約2.65億イスラエル新シェケルでWecom Mobileを買収するための法的拘束力のないMoUに署名した。この取引はBezeqのネットワークポートフォリオを拡大し、中堅市場需要向けの固定・モバイル提供をバンドルする能力を向上させる。
- 2026年7月:Bezeq Israel Telecomは、約1.6億米ドルでExelera Telecom(旧Tamares Telecom)を買収するMoUを締結し、デューデリジェンスは75日間で実施される。この買収はBezeqの固定・モバイルハイブリッド事業の展開を広げ、イスラエルの進化する5Gおよびファイバー環境における周波数とインフラの規模を強化する。
イスラエル通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、市場はイスラエルにおける通信MNOサービスから年間に生成される収益として測定されており、消費者および法人ユーザーに請求されるコア接続および関連サービス収益を対象としています。
対象外の範囲:本規模算定から除外されるのは、純粋なネットワーク機器販売、端末小売収益、および通信事業者のサービス収益として請求されないスタンドアロンITサービスです。
セグメンテーション概要
- テレコム総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(VAS、ローミングおよび国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、実際に再現可能な国別指標に基づいて固定するために使用されました。収益を推定する前に必要となる加入者ベースの動向、カバレッジの展開状況、および価格の方向性を把握するため、主に公開されている通信統計および政策の最新情報に依拠しました。
主要な公開情報源には、イスラエル通信省の発表およびデータセット、加入者数とブロードバンド普及に関するITU指標、OECDのデジタルおよび通信指標、正規化のための世界銀行マクロシリーズ、ならびに公開されているスペクトルおよびライセンス通知などが含まれます。また、プランの変更や料金の動向を把握するために事業者の年次報告書および投資家向けプレゼンテーションを確認し、公開情報の項目が不明確な場合には特定の企業財務および特許情報サブスクリプションを参照しました。このリストは網羅的なものではなく、収集、相互確認、および明確化のために他の情報源も使用されました。
一次インタビューおよびサーベイ
イスラエルの通信事業者、インフラ専門家、法人バイヤー、ならびに規制・商業分野のリーダーと対話を行っています。彼らのフィードバックは、加入者動向、ARPU、光ファイバーおよび5Gの展開状況、タワー収入、ならびに法人需要を検証するものであり、ギャップの補完、前提条件の三角測量、および最終推定値の妥当性確認に役立てています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:15% |
| 中位層:46% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:25% | マネージャー:54% |
市場規模算定と予測
規模算定は、国内の加入者数および利用指標をサービスライン別に再構築し、観察されたARPUおよびバンドル価格パターンを用いて収益に換算するトップダウン方式から開始しました。合計値の現実性を担保するため、プランの価格ポイントのサンプリング、公開資料から報告されたサービス収益帯の確認、および加入者一人当たりの推定収益をインタビューフィードバックと照合するなど、選択的なボトムアップ近似によって結果を裏付けました。
最も重要な入力値には、モバイルおよび固定の加入者数、ポストペイドとプリペイドの比率、データ消費動向、4Gから5Gへの移行タイミング、ならびに光ファイバーネットワークでカバーされる世帯の割合が含まれます。これはブロードバンドの速度帯域の採用と価格設定に影響するためです。サブセグメントのデータ系列が欠落している場合は、隣接する年度間の補間など、短く根拠のある橋渡し手法でギャップを補完し、事業者のコメントおよび規制当局の最新情報と照合して再確認しました。
予測にあたっては、イスラエルにおいて収益に最も大きな影響を与えるいくつかの変数、特に価格競争の激しさとプレミアムプランへの移行ペースを中心にシナリオ分析を実施しました。これらのシナリオは、一次討議で収集した専門家のコンセンサスを用いてベースケースに絞り込まれました。最終的な軌跡は、家計支出や法人向け接続需要などのマクロ制約に対してサニティチェックを行いました。
データ検証と更新サイクル
アウトプットは、モデルの数値チェック、独立した市場シグナル(加入者数、カバレッジ、価格動向)、およびインタビューに基づく妥当性チェックという3つの層にわたる三角測量によって検証されました。あるセグメントが関連する需要シグナルを上回る速度で成長した場合、前提条件を再検討し、アナリストが差異が縮小するまでユニット数量、価格設定、およびタイミングを再確認しました。
承認前に、モデルは異常値が特定・調整・記録される多段階の内部レビューを経ます。特定のドライバーが化したり別の情報源と矛盾したりする場合、回答者に再度連絡を取ることがあります。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう、納品直前に最終的な鮮度確認が完了します。
イスラエル通信市場規模に関するMordor Intelligenceの推定値と他の公表推定値との比較
イスラエル通信に関して公表されているさまざまな市場規模が大きく異なって見える場合があるのは、対象範囲の境界線の引き方が異なること、および収益が事業者レベルで計上される場合と隣接するデジタルサービスを含めて拡張される場合があるためです。タイミングも重要であり、一部の調査会社は古い基準年を使用し、他の調査会社は料金が急速にリセットされる可能性のある市場においてより積極的な価格回復の前提を適用しています。
端末およびデバイスの再販収益は、Mordor Intelligenceの本調査の対象範囲外としています。これが、加入者数の合計が類似して見える場合でも、より広範な通信の数値が大きく見える主な理由の一つです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.5億米ドル(2026年) | |
| グローバルコンサルタンシーA | 46.0億米ドル(2026年) | 通信事業者のサービス収益にデバイス関連収益および特定のICTアドオンを組み合わせたより広範な通信の定義を使用しており、価格変更後のARPU回復についてより速い前提を適用しています。 |
| 業界団体B | 32.0億米ドル(2025年) | 前年の収益ベースを基準とし、レガシー音声および基本的なモバイルアクセスを重視しているため、高速ブロードバンド帯域および付加価値サービスからの新たな収益化を過小評価する可能性があります。 |
表全体を見渡すと、差異の大部分は通信収益として何が計上されるか、および価格とミックスの動向の起点として扱われる年度によって説明されます。入力値を観察可能な加入者数、プラン価格、およびサービス収益の整合性チェックに結び付けることで、推定値は別のアナリストが再現できる明確なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
現在のイスラエルテレコムMNO市場規模はどのくらいですか?
イスラエルテレコムMNO市場規模は2026年に37億5,000万USDであり、予測期間(2026年〜2031年)中にCAGR 1.17%を記録すると予測されています。
イスラエルテレコムMNO市場の主要プレーヤーは誰ですか?
Bezeq、Pelephone、Cellcom、Golan telecom、AT&Tがイスラエルテレコム市場において事業を展開する主要企業です。
このイスラエルテレコムMNO市場レポートはどの年を対象としていますか?
本レポートはイスラエルテレコムMNO市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートはイスラエルテレコム市場規模について2026年、2027年、2028年、2029年、2030年、2031年の予測も提供しています。