
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 23.42 Milliarden US-Dollar |
| Marktgröße (2026) | 24.35 Milliarden US-Dollar |
| Marktgröße (2031) | 29.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.96 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des australischen Telekommunikations-MNO-Marktes von Mordor Intelligence
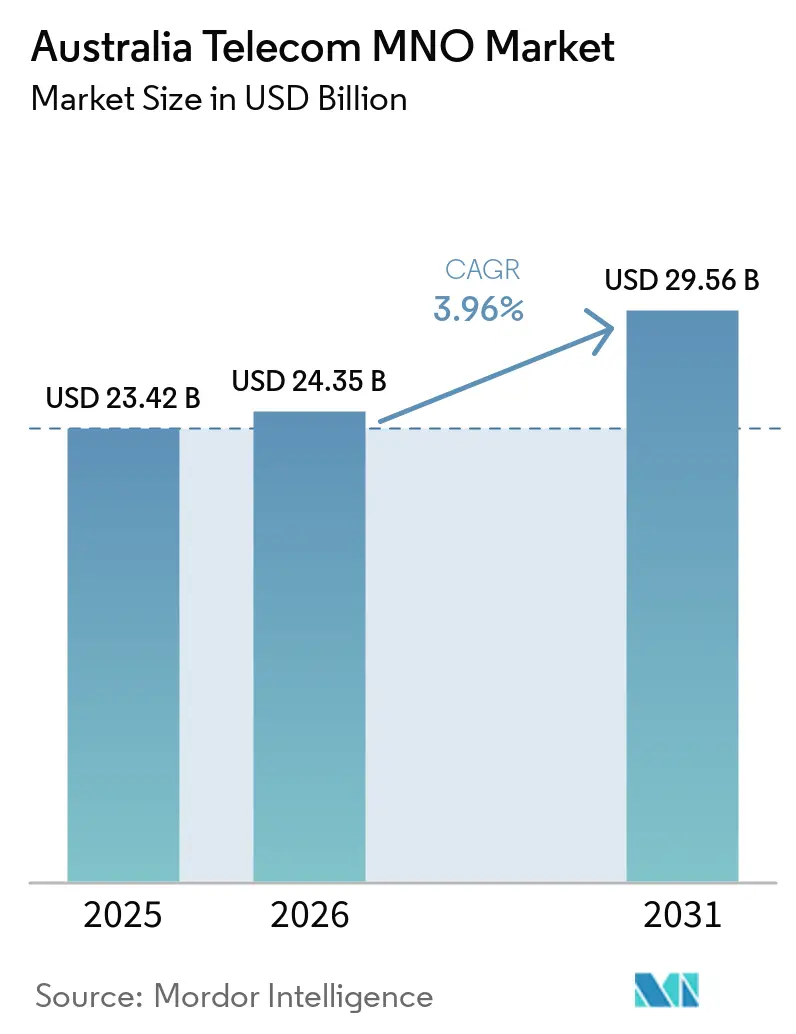
Die Größe des australischen Telekommunikations-MNO-Marktes wird voraussichtlich von 23,42 Milliarden USD im Jahr 2025 auf 24,35 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,96 % über den Zeitraum 2026–2031 einen Wert von 29,56 Milliarden USD erreichen. In Bezug auf das Teilnehmervolumen wurde der Markt im Jahr 2025 auf 34,65 Millionen Einheiten geschätzt und soll von 35,91 Millionen Einheiten im Jahr 2026 auf 42,92 Millionen Einheiten bis 2031 wachsen, bei einer CAGR von 3,63 % während des Prognosezeitraums (2026–2031).
Dieser Ausblick spiegelt eine resiliente Wachstumstrajektorie wider, die durch landesweite 5G-Abdeckungsgewinne, Glasfaser-bis-zum-Gebäude-Ausbauten (FTTP), und eine steigende Unternehmensnachfrage nach verwalteten IKT- und Cloud-Konnektivitätsdiensten angetrieben wird. Derzeit sichern sich Datendienste mit 47 % den größten Umsatzanteil, während Sprachdienste 25 % halten, was den strukturellen Wandel hin zu bandbreitenintensiven Anwendungen unterstreicht. Der Wettbewerbsdruck steigt weiter, da TPG die Netzwerkfreigabe mit Optus abschließt, Vocus die Festnetzaktiva von TPG übernimmt und Telstra 800 Millionen USD in KI-gestützte Netzwerkautomatisierung investiert. Unterdessen ist der tägliche mobile Datenverkehr auf 9 Millionen GB gestiegen, und die durchschnittliche monatliche Nutzung soll bis 2028 auf 28,7 GB verdoppelt werden, was Kapazitätsmonetarisierungsmöglichkeiten aufrechterhält, auch wenn höhere NBN-Großhandelsgebühren und Einzelhandelspreiserhöhungen die Haushaltsbudgets belasten.
Wichtigste Erkenntnisse des Berichts
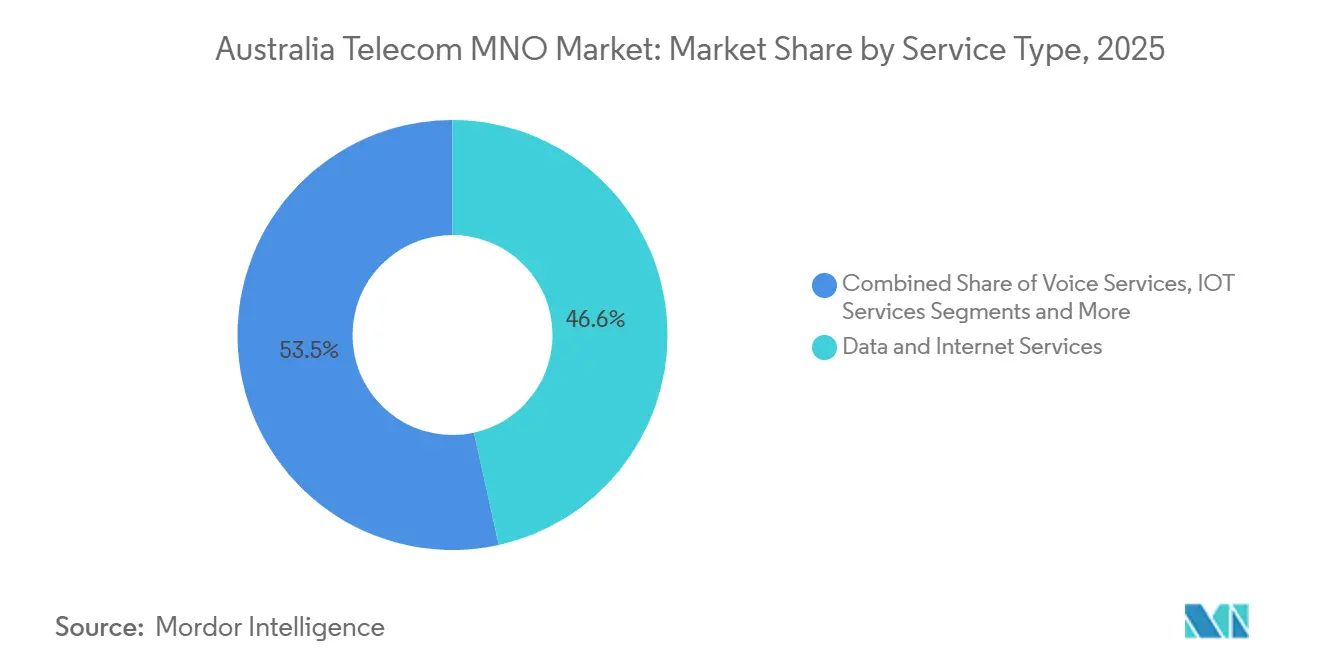
- Nach Dienstleistungstyp erfassten Datendienste im Jahr 2025 46,55 % des Marktanteils des australischen Telekommunikations-MNO-Marktes und wachsen bis 2031 mit einem CAGR von 3,99 %.
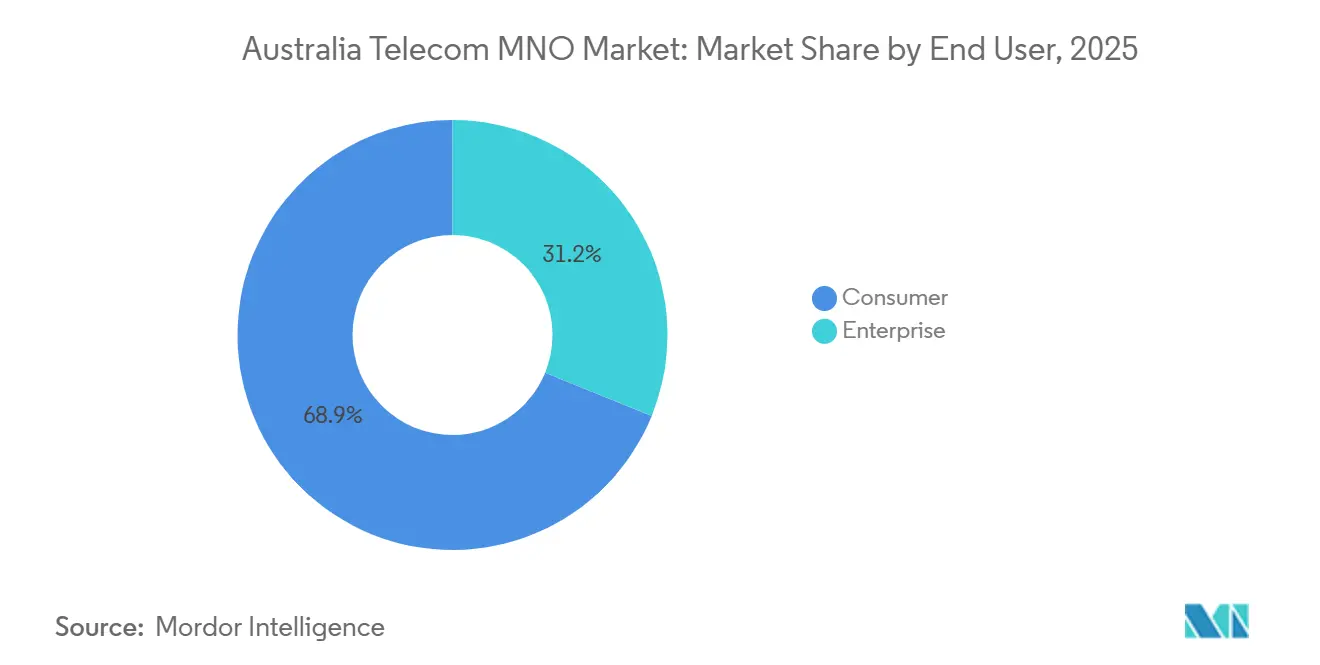
- Nach Endnutzer hielt das Unternehmenssegment im Jahr 2025 einen Anteil von 31,15 % an der Marktgröße des australischen Telekommunikations-MNO-Marktes und expandiert bis 2031 mit einem CAGR von 4,18 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| 5G- Abdeckungsausbau und Premium-Monetarisierung | +1.2% | National, hohe Auswirkung in Sydney, Melbourne, Brisbane | Mittelfristig (2–4 Jahre) |
| Glasfaser-bis-zum-Gebäude- Upgrades zur Steigerung des ARPU | +0.8% | Nationales NBN-Netz, vorrangige Ballungsgebiete | Langfristig (≥ 4 Jahre) |
| Steigende Unternehmensnachfrage nach verwalteten IKT- und Cloud-Konnektivitätsdiensten | +1.0% | National, wichtige Geschäftszentren | Kurzfristig (≤ 2 Jahre) |
| Wachstum mobiler Daten durch Streaming- und Gaming-Dienste | +0.9% | National, höher in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Direkte LEO-Satellitenpartnerschaften für die Reichweite in ländlichen Gebieten | +0.4% | Regional und abgelegenes Australien | Langfristig (≥ 4 Jahre) |
| Einführung privater 5G-Netzwerke im Bergbau und in der Schwerindustrie | +0.3% | Western Australia, Minen in Queensland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Abdeckungsausbau treibt Premium-Dienstleistungsmonetarisierung voran
Australiens 5G-Ausbau hat die Phase der frühen Anwender überschritten und ist nun der primäre Motor der Umsatzsteigerung. Telstra erreicht 91 % Bevölkerungsabdeckung und Optus überschreitet 80 %, unterstützt durch einen mehrjährigen Investitionsplan von 800 Millionen USD, der Ericssons KI-basiertes Netzwerkmanagement integriert, um differenzierte Geschwindigkeitsstufen zu erschließen. Kunden, die auf Premium-5G-Tarife umsteigen, steigerten den Umsatz mit mobilen Diensten im Jahr 2024 um 3,7 % im Jahresvergleich und kompensierten damit die Preismüdigkeit in niedrigeren Tarifstufen. Das Unternehmensinteresse ist ebenfalls robust: Newmonts Cadia-Mine meldete eine 80-prozentige Verbesserung der unterirdischen Kommunikation nach dem Piloteinsatz von 5G, was fortschrittliche Anwendungsfälle im autonomen Transportwesen validiert. Die Spektrumverfügbarkeit in den 26-GHz- und 28-GHz-Bändern, die im Rahmen des Gerätezulassungsrahmens der ACMA zugeteilt wurden, beschleunigt die Verdichtung von Kleinstzellen in Ballungsgebieten weiter.[1]
FTTP-Netzwerk-Upgrades beschleunigen die ARPU-Erholung
Die Bundesregierung hat 3 Milliarden USD bereitgestellt, und NBN Co investiert zusätzlich 800 Millionen USD, um bis 2030 622.000 Gebäude mit Gigabit-Fähigkeit auszustatten und den Anteil ultraschneller Verbindungen auf 94 % der Haushalte zu erhöhen. Der durchschnittliche Haushaltsdatenverbrauch hat sich im vergangenen Jahrzehnt verzehnfacht, und Gigabit-Tarifstufen ermöglichen es Dienstleistern, den durch Rabatttarife verlorenen ARPU zurückzugewinnen. NBN Co prognostiziert einen BIP-Beitrag von 10,4 Milliarden USD durch Produktivitätsgewinne im Zusammenhang mit FTTP, doch jährliche Großhandelserhöhungen, die am VPI ausgerichtet sind – 4,1 % für das Geschäftsjahr 2025 – belasten weiterhin die Margen der Einzelhändler.[2]Betreiber mildern den Kostendruck, indem sie Kunden zu NBN-100- und NBN-250-Tarifen drängen, bei denen nutzungsbasierte Überschreitungsgebühren und Bündelung zusätzlichen Margenspielraum schaffen.
Unternehmens-IKT-Nachfrage treibt Wachstum bei verwalteten Diensten voran
Die Unternehmensausgaben für sichere Konnektivität, private Cloud-Zugangspunkte und verwaltete Dienste steigen schneller als die Verbraucherausgaben. Optus unterzeichnete einen Sieben-Jahres-Vertrag im Wert von 1,6 Milliarden USD mit Suncorp, der Sprach-, Kontaktzentrum- und Datennetzwerke umfasst, was das Vertrauen in die Wirtschaftlichkeit langfristiger Verträge signalisiert. Der CAGR des Unternehmenssegments von 4,35 % übertrifft das Verbraucherwachstum aufgrund höherer ARPU-Werte, netzwerkseitiger Servicegütevereinbarungen und Cybersicherheitszertifizierungen wie ISO-27001, die die Nachfrage zu Tier-1-Netzbetreibern lenken. Konsolidierung verändert das Angebot: Vocus' Übernahme des Großhandels- und Regierungsbereichs von TPG für 5,25 Milliarden USD bringt 50.000 km Glasfaser unter eine einzige Herausforderermarke und stärkt die Käuferauswahl bei Rechenzentrumsverbindungen und Dunkelglasfaservermietung. Telstras Cloud-Connector-Plattform verzeichnet zweistelliges Kundenwachstum, da Unternehmen das öffentliche Internet umgehen, um Microsoft Azure und AWS mit deterministischer Latenz zu erreichen.
Anstieg mobiler Daten durch Streaming- und Gaming-Anwendungen
Der mobile Datenverkehr setzt weiterhin Rekorde, da die Nutzung von Video-Streaming zunimmt. Telstra überträgt nun täglich 9 Millionen GB, und der nationale durchschnittliche monatliche Verbrauch soll von 14,4 GB im Jahr 2023 auf 28,7 GB im Jahr 2028 steigen. Abonnement-Video-on-Demand-Dienste (SVOD) erreichten im Jahr 2024 49,9 Millionen aktive Abonnements und generierten 2,7 Milliarden USD Umsatz, während sie einen 47-prozentigen Anstieg des Downstream-Datenverkehrs über Fest- und Mobilfunknetze verursachten. Unbegrenzte Mobilfunktarife ersetzen schnell gemessene Tarifstufen und machen 57 % der aktiven Dienste aus, gegenüber 6 % vor einem Jahrzehnt. Gaming intensiviert die Bandbreitennachfrage: Latenzempfindliche Titel wie Call of Duty Mobile treiben den Datenverkehr weiter an und veranlassen Netzbetreiber, Edge-Computing-Ressourcen in der Nähe von Bevölkerungszentren zu erschließen, um Jitter zu bewältigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunehmender Preiswettbewerb, der den mobilen ARPU erodiert | -0.7% | National, ausgeprägt in Ballungsgebieten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Preisfestsetzung und NBN-Großhandelskosten | -0.5% | Nationale NBN-Gebiete | Mittelfristig (2–4 Jahre) |
| Steigendes Substitutionsrisiko durch Festfunk und LEO-Satelliten | -0.3% | Regional und abgelegenes Australien | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in fortgeschrittener Netzwerktechnik und KI | -0.4% | National, Großstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
NBN-Großhandelskosten belasten die Betreibermarge
Einzelhandelsanbieter sehen sich mit wachsenden Kosten-Umsatz-Lücken konfrontiert, da die Großhandelspreise von NBN Co jährlich um 4,1 % gestiegen sind, wobei höhere Geschwindigkeitsstufen die größten absoluten Sprünge verzeichnen. Die ACCC bezeichnete NBN Cos vorgeschlagenes Sonderzugangsangebot als „potenziellen Preisschock” und fügte ein Aufsichtsrisiko hinzu, sollte die Indexierung den VPI übertreffen. Telstra warnt, dass 25 % der Kupferleitungsabschaltungen aufgrund von Erschwinglichkeitsproblemen nicht auf NBN migriert sind, und argumentiert, dass anhaltende Großhandelserhöhungen die Breitbandpenetrationsziele gefährden. Einzelhändler setzen zunehmend auf höhere Geschwindigkeitsstufen und bündeln Unterhaltungsangebote, um die Bruttomargen zu schützen, doch der Spielraum ist begrenzt, da Haushalte die Ermessensausgaben angesichts der Lebenshaltungskostenbelastung einschränken.
Preiswettbewerb im Mobilfunkbereich nimmt zu
Telstra erhöhte im August 2024 die Postpaid-Preise um 4 %, um Inflationskosten auszugleichen, während Optus im April 2025 die Prepaid-Tarife um 4 USD anhob; TPG reagierte strategisch mit 50-prozentigen Aktionsrabatten und löste damit Abwanderung in preissensiblen Kundensegmenten aus. Der ACCC-Marktbericht 2024 stellt fest, dass die Einzelhandelspreise für Mobilfunk im Jahresvergleich durchschnittlich um 3,5 % gestiegen sind, der ARPU jedoch um 2 % gesunken ist, da Nutzer zu günstigeren Tarifen wechselten oder Gerätekäufe aufschoben.[3] TPGs Netzwerkfreigabe mit Optus erweitert die Abdeckung auf 98,4 % der Bevölkerung, verschärft den städtischen Wettbewerb und schränkt die Preissetzungsmacht im Premiumsegment ein. Gebündelte Angebote – Kombination von Mobilfunk mit NBN oder Streaming – sind nun ein zentrales Element der Kundenbindungsstrategien, da Netzbetreiber ihre Abonnentenbasis in gesättigten städtischen Korridoren verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Datendienste behaupten MarktführerschaftDatendienste generierten im Jahr 2025 10,9 Milliarden USD, was 46,55 % des Marktanteils des australischen Telekommunikations-MNO-Marktes entspricht, und wachsen bis 2031 mit einem CAGR von 3,99 %. Der Aufstieg von OTT-Video, Cloud-Gaming und Unternehmens-VPN-Datenverkehr positioniert Datenumsätze dazu, bis Ende des Zeitraums 13,8 Milliarden USD zu überschreiten und ihre Dominanz im australischen Telekommunikations-MNO-Markt aufrechtzuerhalten. Sprachdienste erzielten 5,81 Milliarden USD und halten einen Anteil von 24,80 %, liegen jedoch mit einem CAGR von 3,74 % hinter anderen Kategorien zurück, da Nutzer auf Over-the-Top-Telefonie umsteigen. IoT- und M2M-Dienste trugen 1,87 Milliarden USD bei, unterstützt durch Prognosen, dass zelluläre IoT-Verbindungen bis 2029 weltweit auf 6,4 Milliarden steigen werden. OTT und Pay-TV erzielten 2,59 Milliarden USD, während Mehrwertdienste und Roaming-Dienste zusammen 2,25 Milliarden USD ausmachten.
Der Datenverkehr hat sich in fünf Jahren verdreifacht, und der durchschnittliche monatliche Verbrauch soll sich bis 2028 verdoppeln, was den strukturellen Wandel im Nutzerverhalten bestätigt. Der SVOD-Umsatz wuchs im Jahresvergleich um 14 % auf 2,7 Milliarden USD, da die Abonnentenzahl sich 50 Millionen näherte, was erklärt, warum das Wachstum des Daten-ARPU das der Sprache übertrifft. Die Leistungskodizes der ACMA verpflichten Netzbetreiber nun zur Veröffentlichung von Paketverlustmetriken zu Spitzenlastzeiten, was Servicequalitätsmaßstäbe erhöht, die Anbieter mit dichter Backhaul- und Caching-Infrastruktur begünstigen.



Nach Endnutzer:
Unternehmenssegment übertrifft VerbraucherwachstumUnternehmen trugen im Jahr 2025 7,3 Milliarden USD bei, was 31,15 % der Marktgröße des australischen Telekommunikations-MNO-Marktes entspricht, und werden ihren Anteil weiter ausbauen, da ein CAGR von 4,18 % das Verbraucherwachstum übertrifft. Große Verträge wie Optus-Suncorp bestätigen die Prämie, die Unternehmen für verwaltetes SD-WAN, sichere Cloud-Zugangspunkte und Unified Communications zahlen. Regierungsinitiativen, die die Essential-Eight-Cyberkontrollen vorschreiben, lenken Behörden zu zertifizierten Telekommunikationsunternehmen mit Tier-IV-Rechenzentren und ISO-27001-Konformität.
Verbraucher repräsentieren weiterhin 16,12 Milliarden USD Umsatz, doch das Wachstum verlangsamt sich auf einen CAGR von 3,70 % infolge von Preismüdigkeit und Marktsättigung. YouGov-Umfragen ergaben, dass 28 % der Australier im Jahr 2024 Schwierigkeiten hatten, ihre Mobilfunkrechnungen zu bezahlen, was Netzbetreiber dazu veranlasste, Härtefalllösungen und Niedrigeinkommenskonzessionen auszuweiten. Kleinunternehmen nehmen eine Mittelstellung ein und verlangen elastische Bandbreite und Zero-Touch-Bereitstellung. Telstras Adaptive-Networks-Suite bündelt 4G/5G-Backup-Verbindungen und Verwaltungsportale, gewinnt KMU-Marktanteile und fördert Cross-Selling in den Bereichen Cybersicherheit und UCaaS.

Geografische Analyse
Ballungsgebiete üben einen überproportionalen Einfluss auf Datenverkehr und Umsätze aus. Sydney verzeichnet die schnellste mittlere Festnetz-Download-Geschwindigkeit mit 67,29 Mbps, während Adelaide beim Mobilfunk mit 125,79 Mbps führt, was die Verdichtungsstrategien der Betreiber widerspiegelt. Das Nationale Breitbandnetz erreicht mehr als 8,6 Millionen Gebäude, und 78 % seines Festnetzbereichs unterstützen ultraschnelle Tarifstufen.
Im ländlichen Australien bestehen anhaltende Abdeckungslücken, die direkte LEO-Satelliten nun zu überbrücken beginnen. Telstras Start im Juni 2025 eines Starlink-gestützten Nachrichtendienstes deckt Tausende von Funklöchern ab und wird 2027 Sprachdienste hinzufügen, was mit den Regierungsplänen übereinstimmt, LEO in den Rahmen der universellen Mobilfunkdienstpflicht einzubetten. Optus strebt 2028 für seinen entsprechenden Dienst an, wobei die Spektrumkoordinierungsregeln unter ACMA-Überprüfung stehen, um Interferenzen zu verhindern.
Industrieregionen in Western Australia und Queensland beschleunigen die Einführung privater 5G-Netzwerke, katalysiert durch Bergbauautomatisierung. Newmonts Cadia-Mine demonstrierte eine 80-prozentige Verbesserung der Kommunikationszuverlässigkeit, und BHP erprobt Edge-vernetzte Drohnen für die Echtzeit-Erzbewertung. Tasmanien und South Australia profitieren von Netzwerkfreigabevereinbarungen, die frische Kapazitäten ohne doppelte Türme einbringen, und Dunkelglasfaser-Backhaul-Routen durch Adelaides Rechenzentrumscluster entlasten den zwischenstaatlichen Stau. Laufende ACMA-Spektrumauktionen sowie staatliche Kofinanzierungszuschüsse im Rahmen des Regionalen Konnektivitätsprogramms gewährleisten eine kontinuierliche Investitionskapitalzuweisung außerhalb der Großstädte.
Regulatorisches Umfeld
Mobil- und Breitbanddienste in Australien unterliegen einem dualen Regulierungsrahmen. Die Australian Communications and Media Authority (ACMA) überwacht Spektrum, Dienstleistungsstandards und Branchenregeln, während die Australian Competition and Consumer Commission (ACCC) den Wettbewerb und die Zugangspreise überwacht, einschließlich der Zugangsregulierung des National Broadband Network (NBN). Ein wichtiger kurzfristiger Ankerpunkt ist der NBN-Regulierungszyklus der ACCC, der am 1. Juli 2026 beginnt und in dem das Ersatzmodul für die Special Access Undertaking (SAU) von NBN Co festgelegt wird. Dies dürfte die Großhandelspreise und die Verpflichtungen zur Dienstqualität für Einzelhandelsdienstanbieter prägen.
Auch die Spektrum- und Abdeckungspolitik bleibt aktiv. Im März 2026 konsultierte die ACMA zu ihrem Entwurf des Five-Year Spectrum Outlook 2026-31, der auch Prioritäten für sich entwickelnde Mobilfunk- und Satellitenanwendungsfälle umfasst. Breitere Diskussionen zur Reform der Telekommunikationspolitik der Regierung umfassten Maßnahmen zur Steigerung der Effizienz beim Infrastrukturausbau und zum Verbraucherschutz. Regulierungsbehörden haben sich zudem auf die Zuverlässigkeit von Notrufen (Triple Zero) und Transparenz konzentriert, mit strengeren Erwartungen an die Berichterstattung zur Dienstqualität und den Verbraucherschutz, da Netzwerke zunehmend softwaredefiniert werden und stärker auf gemeinsam genutzte Infrastrukturmodelle setzen.
Wettbewerbslandschaft
Marktkonzentration
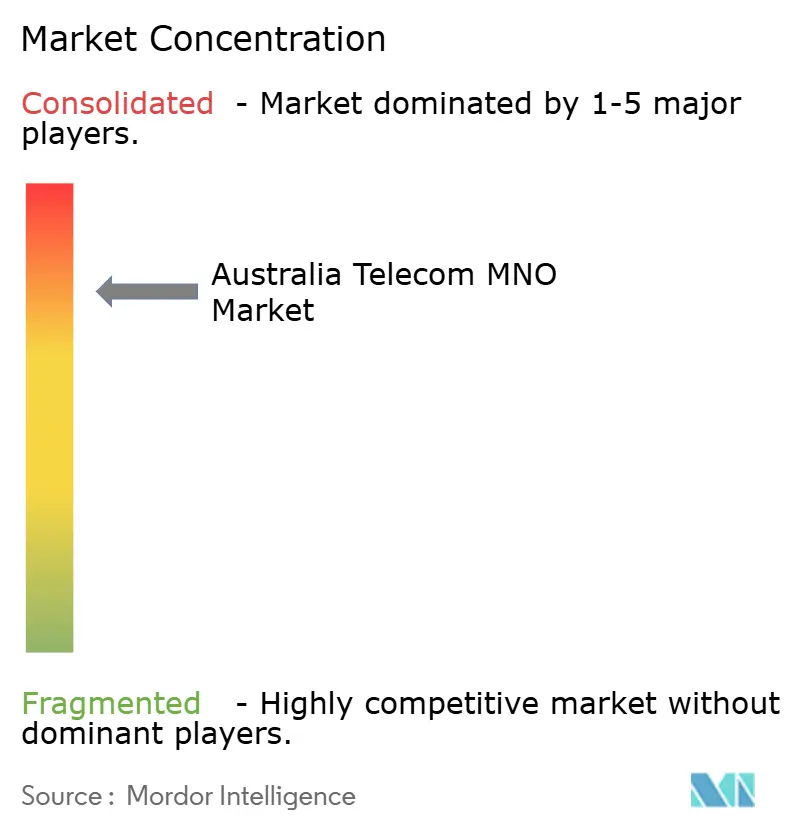
Australien bleibt ein Oligopol, das von Telstra (44 % Marktanteil), Optus (31 %) und TPG (17 %) dominiert wird. Ihr kombinierter Umsatzanteil von 92 % unterstreicht eine hohe, wenn auch allmählich nachlassende Konzentration. Telstra investiert weiterhin 800 Millionen USD über vier Jahre in KI-gestützte selbstoptimierende Netzwerke und nutzt Microsoft Azure, um die Ausfallhäufigkeit zu reduzieren und die mittlere Reparaturzeit zu verkürzen. Optus differenziert sich durch Geschwindigkeit, erreicht einen mittleren 5G-Download von 230,5 Mbps, und setzt auf Verbesserungen der Kundenerfahrung für Wachstum. TPG verdoppelte die Abdeckung auf 98,4 % durch Netzwerkfreigabe mit Optus und positioniert sich als Preisführer.
Infrastrukturfreigabe ist nun strategische Orthodoxie. Die ACCC genehmigte den Optus-TPG-Pakt im Jahr 2024, blockierte jedoch zuvor einen Telstra-TPG-Deal mit der Begründung übermäßiger Marktmacht. Vocus etablierte sich als ernsthafter Herausforderer nach dem Kauf des Unternehmens- und Festnetzes von TPG für 5,25 Milliarden USD und wurde damit Australiens größter unabhängiger Glasfaserbetreiber. Zu den Disruptoren gehören LEO-Satellitenanbieter und IoT-Spezialisten wie M2M One, die Telstra-Großhandels-SIMs mieten und dennoch vollständiges Geräteverwaltungsmanagement anbieten.
Regulatorische Aufsicht verankert die Marktoffenheit. Die ACMA setzt Spektrumfreigabebedingungen in den Millimeterwellenbändern durch, während die Fusionsleitlinien der ACCC Vermögenstransaktionen abschrecken, die die Dominanz festigen würden. Datenschutzreformen und Cybersicherheitsrichtlinien erhöhen die Compliance-Kosten, ebnen aber auch das Spielfeld für mittelgroße Internetdienstanbieter, die Zero-Trust-Architekturen zertifizieren können.
Marktführer der australischen Telekommunikations-MNO-Branche
-
Telstra Corporation Limited
-
TPG Telecom Limited
-
Singtel Optus Pty Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australischer Telekommunikationsmarkt für Mobilfunknetzbetreiber Unternehmen in diesem Bericht
- Telstra
- Optus
- TPG Telecom (Vodafone)
Marktchancen und Zukunftsaussichten
Die regionale und ländliche Konnektivität ist ein klarer Freiraum, in dem sich Politik, Technologie und Geschäftsmodelle überschneiden. Die im November 2025 eingeführte Universal Outdoor Mobile Obligation (UOMO) bietet einen konkreten Weg zur Kombination terrestrischer Mobilfunkabdeckung mit Direct-to-Device-Satellitendiensten im niedrigen Erdorbit (LEO), wobei die Regierung die Verpflichtung um die Abdeckung großer Außenbereiche in ganz Australien herum gestaltet. Die Carrier-Aktivität ist bereits bei satellitengestützten Mobildiensten sichtbar, einschließlich der im Juni 2025 eingeführten Direct-to-Satellite-Textfunktion von Telstra, die MNOs und Partnern eine Möglichkeit bietet, Sicherheits-, Messaging- und Enterprise-Field-Konnektivitätsdienste neben herkömmlichen Tarifen zu bündeln.
Ein zweiter Chancenbereich ergibt sich aus dem nächsten NBN-Regulierungszyklus ab dem 1. Juli 2026. Da die NBN-Großhandelspreise und Dienstqualitätsparameter durch eine ACCC-Festlegung bestimmt werden, können sich Carrier und ISPs durch zuverlässigeres Business-Breitband, verwaltete Konnektivität und Cloud-On-Ramps differenzieren, anstatt nur über die Headline-Geschwindigkeit zu konkurrieren. Die Nachfragesignale aus dem Unternehmenssektor im aktuellen Markt, einschließlich des langfristigen Managed-Services-Vertrags von Optus mit Suncorp, unterstützen ebenfalls gebündelte Konnektivitäts- und cybersicherheitsorientierte Dienste sowie private Netzwerkerweiterungen in Branchen wie dem Bergbau, wo private 5G-Pilotprojekte bereits betriebliche Vorteile gezeigt haben.
Neueste Industrielle Entwicklungen in Australischer Telekommunikationsmarkt für Mobilfunknetzbetreiber
- Juni 2026: TPG Telecom Limited und Optus unterzeichnen eine 11-jährige regionale MOCN-Vereinbarung zur Erweiterung der regionalen Mobilfunkabdeckung unter Nutzung der gemeinsamen Infrastruktur von Optus. Die Einführung erweitert die Netzreichweite im nicht-städtischen Australien und stärkt die wettbewerbliche Parität durch gemeinsam genutzte Assets.
- Juni 2026: Die ACMA ordnete die Veröffentlichung standardisierter Mobilfunkabdeckungskarten durch Telstra, Optus und TPG unter Verwendung einer konsistenten Vorhersagemodellierung an. Die Anforderung erhöht die regulatorische Transparenz und könnte das Investitionstempo und die Preisgestaltung bei den MNOs beeinflussen.
- Mai 2026: Die australische Regierung (Regulierung/Politik) erhebt eine kollektive Spektrumsabgabe in Höhe von 7,3 Milliarden USD auf Telstra, Optus und TPG für die Spektrumsnutzung. Die Abgabe erhöht den branchenweiten Kostendruck und könnte die Kapitalallokation sowie die Dienstpreisgestaltung beeinflussen.
Australischer Telekommunikationsmarkt für Mobilfunknetzbetreiber Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der australische Telekommunikationsmarkt als Einzel- und Großhandels-Telekommunikationsdienstleistungserlöse definiert, die in Australien durch die Bereitstellung von Konnektivitäts- und verwandten Diensten für Verbraucher und Unternehmen über mobile und Festnetze erzielt werden.
Ausschlüsse aus dem Umfang: Wir schließen Mobiltelefon- und Geräteverkäufe, reine IT-Dienstleistungen sowie Medieninhaltserlöse aus, die nicht als Teil von Telekommunikationsdienstleistungsplänen abgerechnet werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um vor Beginn der Modellierung eine saubere Faktenbasis für Nachfrage, Preisgestaltung und Branchenstruktur aufzubauen. Wir stützen uns hauptsächlich auf öffentliche Regulierungs- und Regierungspublikationen, wie ACMA-Telekommunikationstrendberichte, ACCC-Kommunikationsmarktberichte und die Reihen des Australischen Statistikamts, die die Konnektivitätsadoption von Haushalten und Unternehmen anzeigen.
Wir ziehen auch unterstützenden Kontext aus Quellen wie Jahresberichten und Investorenpräsentationen der Betreiber, NBN Co-Aktualisierungen sowie Telekommunikationsstandards und Technologiereferenzen heran, die von Gremien wie ITU und GSMA veröffentlicht werden, soweit diese für Dienstleistungsdefinitionen relevant sind. Für Querprüfungen zu finanziellen Aufschlüsselungen von Unternehmen und zur Positionierung von MNO gegenüber MVNO verwenden wir kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und Nachrichten konzentrieren, sowie eine Patentdatenbank für Technologierichtungsprüfungen. Die oben aufgeführten Sekundärforschungsquellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was in der australischen Telekommunikation tatsächlich monetarisiert wird und wie sich Preisgestaltung und Nutzung nach Kundentyp verändern. Wir sprechen mit einer Mischung aus Betreibern, Großhändlern, Kanalpartnern, Unternehmenskunden und Branchenexperten, damit Annahmen zu ARPU, Geschwindigkeitstier-Mix und Planmigrationen korrigiert werden können, wenn Sekundärquellen keine Auskunft geben. Da es sich um einen Ländermarkt handelt, wird die Abdeckung rund um nationale Netzwerkfußabdrücke und wichtige Kundenkohorten aufgebaut, anstatt nach globalen Regionen aufzuteilen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem gemeldete Dienstleistungserlöse der Betreiber, regulatorisch geführte Telekommunikationsindikatoren sowie die Konnektivitätsadoption von Haushalten und Unternehmen verwendet werden, um den adressierbaren Dienstleistungspool für Australien zu rekonstruieren. Diese Sichtweise wird dann mithilfe selektiver Bottom-up-Annäherungen getestet, wie z. B. stichprobenartige Planpreise nach Tier multipliziert mit aktiven Diensten sowie Kanalprüfungen zu Großhandels- versus Einzelhandelsanteilen, was hilft, Gesamtwerte anzupassen, wenn ein Datensatz veraltet erscheint.
Zu den im Modell verwendeten Schlüsselinputs gehören mobile Dienste in Betrieb, Breitbanddienstmix und Geschwindigkeitstier-Bewegungen, Wachstumsmuster des Datenkonsums, Veränderungen im Postpaid-versus-Prepaid-Mix sowie in der öffentlichen Überwachung erfasste Preisbewegungen. Wir beobachten auch Stufenänderungsereignisse, die ein einzelnes Jahr verzerren können, wie die 3G-Abschaltung und Planauffrischungszyklen, da diese Abwanderung, Nutzung und die Art und Weise beeinflussen, wie Erlöse über Sprache und Daten hinweg erfasst werden.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch Trendglättung, bei der Basisvolumina und ARPU-Pfade separat projiziert und dann zu Erlösen zusammengeführt werden. Wenn eine Bottom-up-Prüfung für eine Nischen-Erlösnische nicht abgeschlossen werden kann, wird sie durch proportionale Zuweisung aus validierten Gesamtwerten behandelt und dann mit Interview-Feedback erneut getestet, bis die Abweichungen in einen vertretbaren Bereich fallen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchläufe validiert, damit offensichtliche Lücken nicht durchrutschen. Wir vergleichen die Modellgesamtwerte mit unabhängigen Signalen, wie Regulierungstrends, der Umsatzentwicklung großer Betreiber und Dienstleistungszahlbewegungen, und untersuchen dann jede Abweichung, die größer ist als das, was Preis- oder Nutzungsverschiebungen erklären können.
Anomalieprüfungen werden auf mehreren Ebenen durchgeführt, einschließlich des Jahres-über-Jahr-Wachstums nach Dienstleistungsart, implizierter ARPU-Bereiche und ob die Aufteilung zwischen Verbrauchern und Unternehmen mit dem übereinstimmt, was Interviewpartner beschreiben. Wenn eine Abweichung noch offen ist, nehmen wir erneut Kontakt mit ausgewählten Experten auf und aktualisieren Annahmen, gefolgt von einer internen Überprüfung vor der endgültigen Freigabe. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, mit einem abschließenden Durchlauf vor der Lieferung, damit der Kunde die aktuellste Ansicht erhält.
Vergleich der australischen Telekommunikationsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für australische Telekommunikation können variieren, selbst wenn das Thema gleich klingt, da Unternehmen nicht immer dieselben Erlösströme zählen oder dieselben Timing- und Währungsannahmen verwenden. Unterschiede entstehen auch dadurch, ob das Modell an Diensten und Preissignalen verankert ist oder ob es hauptsächlich aus einem einzigen Erlösschnappschuss extrapoliert wird.
In dieser Studie ist der größte Treiber von Abweichungen in der Regel der Umfang, wobei einige Zahlen Pay-TV oder breitere digitale Dienste in die Telekommunikation einbeziehen und andere MVNO-Aktivitäten als vollständig inkrementell behandeln, anstatt als Erlöse, die mit Gastnetzen geteilt werden, was in der von Mordor Intelligence verwendeten endgültigen Zusammenfassung konservativer behandelt wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,42 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 18,63 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und eine engere Erlöserfassung, die neuere Monetarisierungen wie höherwertige Datenpläne und Premium-Breitbandtarife unterzählen kann, und normalisiert möglicherweise einmalige Planmigrationen nicht vollständig. |
| Mediensyndizierungszusammenfassung B | 21,12 Mrd. USD (2024) | Stützt sich häufig auf übergeordnete Erlöstrajektorien und einen einzigen Wachstumspfad, was die Aufteilung zwischen Telekommunikationsdienstleistungserlösen und angrenzenden Inhaltsbündeln verwischen kann, und kann unterschiedliche Wechselkurs-Timing gegenüber Finanzberichterstattungszyklen zum Juni-Jahresende anwenden. |
Der Vergleich zeigt, dass die Jahreswahl und die Definition von Telekommunikationsdiensten den größten Teil der Streuung erklären, nicht eine einzelne Meinungsverschiedenheit über das Wachstum. Durch die Verknüpfung des Aufbaus mit Dienstleistungszahlen, Planpreisbewegungen und Plausibilitätsprüfungen zu impliziertem ARPU bleibt die resultierende Schätzung auf praktische Eingaben zurückführbar, die erneut getestet werden können, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie schnell vollzieht sich der Übergang von 4G- zu 5G-Verbindungen in Australien?
5G macht bereits 41 % der Mobilfunkabonnements aus und soll bis 2031 auf der Grundlage eines CAGR von 15,90 % bei den Verbindungen 86 % erreichen.
Was treibt das Umsatzwachstum bei Unternehmenstelekommunikationsdiensten in Australien an?
Die steigende Nachfrage nach verwalteten IKT-Diensten, sicherer Cloud-Konnektivität und privaten 5G-Netzwerken treibt den Unternehmensumsatz mit einem CAGR von 4,18 % voran.
Wie viel staatliche Förderung fließt in Glasfaser-bis-zum-Gebäude-Upgrades?
Die Bundesregierung hat 3 Milliarden USD zugesagt, ergänzt durch 800 Millionen USD von NBN Co, um bis 2031 622.000 weitere Gebäude mit Gigabit-Zugang auszustatten.
Welcher Anbieter bietet die schnellste mittlere 5G-Download-Geschwindigkeit?
Optus führt mit einer mittleren Download-Rate von 230,5 Mbps, obwohl Telstra die größte geografische 5G-Reichweite behält.