
Mordor Intelligenceによるフィリピン通信MNO市場分析
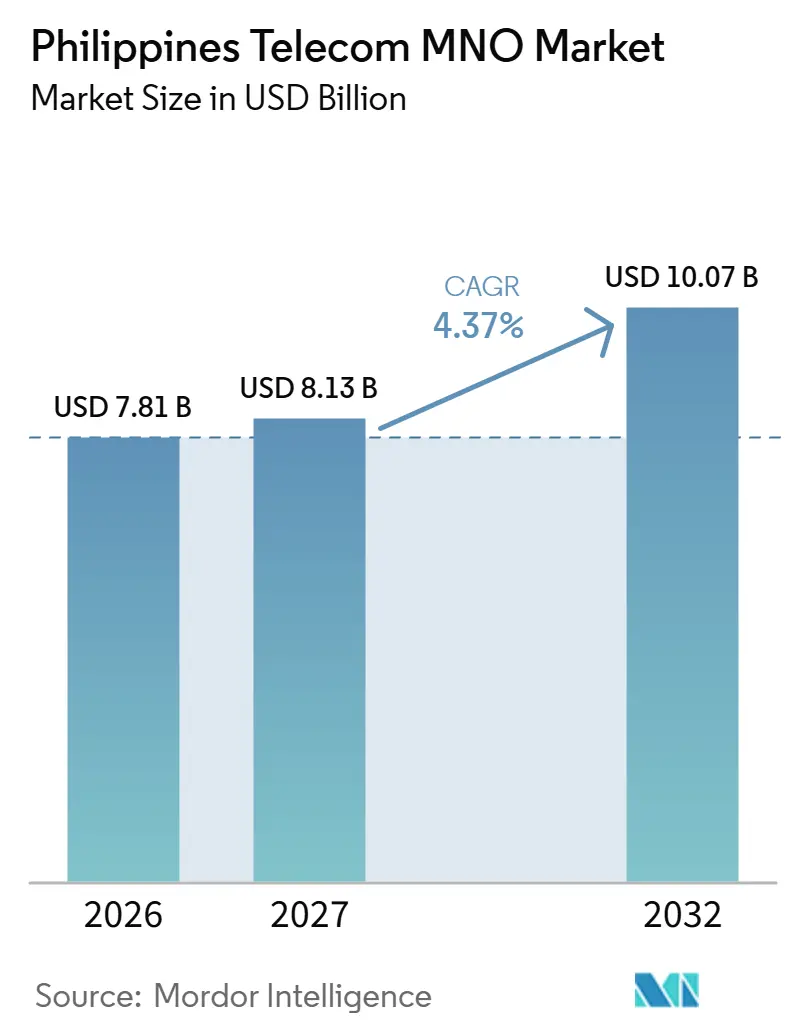
フィリピン通信MNO市場規模は2025年に75.0 ビリオン 米ドルと評価され、2026年の78.1 ビリオン 米ドルから2031年には95.8 ビリオ 米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは4.16%となっています。加入者数においては、市場は2025年に1億3,593万加入者と評価され、2026年の1億4,144万加入者から2031年には1億7,249万加入者に成長すると予測され、予測期間(2026年〜2031年)のCAGRは4.05%となっています。
成長を牽引しているのは、モバイルデータサービスへの急速な移行、段階的なスペクトラム制度改革、そして現在すべての地方主要都市をカバーするまでに成熟した5Gネットワークの普及です。2026年に予定されている新たな周波数オークションと、義務的な鉄塔共用規則が参入障壁を引き下げ、サービス不足の市町村における通信カバレッジを拡大しています。動画ストリーミングおよびモバイルゲームからのデータトラフィックが引き続き増分収益を押し上げる一方、フィンテック基盤のスーパーアプリは決済、マイクロローン、エンターテインメントを単一ログインで束ねることで加入者一人当たり平均収益(ARPU)を向上させています。供給面では、通信事業者が台風関連の障害に対するネットワーク強靭化と、低遅延エンタープライズワークロードに対応するエッジデータセンターのオンライン化を競い合っています。
主要レポートのポイント
- サービスタイプ別では、モバイルデータが2025年のフィリピン通信MNO市場シェアの53.46%を占め、IoTおよびM2Mサービスは2031年にかけてCAGR 4.28%で拡大する見込みです。
- エンドユーザー別では、消費者セグメントが2025年のフィリピン通信MNO市場規模の67.97%を占め、エンタープライズ向け接続は2031年にかけてCAGR 4.42%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響度(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 動画・ゲームブームによるモバイルデータ消費の増加 | +1.2% | 全国、マニラ首都圏で最も高い | 中期(2〜4年) |
| 5Gの急速な普及とデバイスの価格低下 | +0.8% | 都市中心部、地方主要都市へ拡大 | 長期(4年以上) |
| 政府の共用鉄塔・スペクトラム改革プログラム | +0.6% | 全国、サービス不足の市町村に重点 | 長期(4年以上) |
| エンタープライズのデジタルトランスフォーメーションおよびIoT接続需要 | +0.5% | マニラ首都圏、クラーク、スービック | 中期(2〜4年) |
| フィンテックスーパーアプリによるユーザー定着率とARPUの向上 | +0.4% | 全国、都市部偏重 | 短期(2年以内) |
| 台風耐性ネットワーク設計によるネットワーク高密度化 | +0.3% | 沿岸地方 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
動画・ゲームブームによるモバイルデータ消費の増加
2024年の月平均データ使用量は8.7GBに達し、2022年以来340%の急増を記録しました。これは高精細度ストリーミングとモバイルeスポーツが主流となったことによるものです。[1]動画はGlobe Telecomのネットワークにおけるピーク夜間トラフィックの65%を占めており、同事業者はLTEおよび5Gの高密度サイトにおける容量増強を加速させています。[2]ゲームは競争タイトルが30ms以下の遅延を要求するため、プレミアムプランの契約をさらに押し上げています。グローバルプロバイダーによるストリーミングカタログのローカライズが、このデータ需要をさらに強化しており、フィリピン語オリジナルコンテンツが加入者獲得を促進しています。こうした要因が相まって、モバイルデータはフィリピン通信MNO市場における支配的な収益源となっています。
5Gの急速な普及とデバイスの価格低下
2024年末、Smart Communicationsはマニラ首都圏での人口カバレッジ95%を報告し、エントリーレベルの5G端末がPHP 10,000(USD 175)を初めて下回りました。[3]カバレッジとコストの両立が、5G SIMの前年比280%増加を牽引しました。コネクタドン・ピノイ法のもとでの規制合理化により、鉄塔建設許可のリードタイムが18ヶ月から6ヶ月に短縮され、通信事業者は密集した都市回廊を予定より早期に整備することが可能となりました。端末メーカーも電子ウォレットを通じた分割払いスキームを提供し、導入障壁をさらに引き下げています。これらのトレンドはフィリピン通信MNO市場予測に織り込まれた長期的な収益増加を支えています。
政府の共用鉄塔・スペクトラム改革プログラム
情報通信技術省は2025年第1四半期までに6,500か所の共用マクロサイトを承認し、遠隔地における個別事業者の設備投資を最大40%削減しました。フィリピンスペクトラム管理法案は、従来行政的に付与されてきた未利用周波数を再配分するための透明性の高いオークションを提案しており、歴史的な複占体制に挑んでいます。実績に基づくスペクトラム使用料は効率的な通信事業者を優遇し、広域5Gに対応する700MHz帯および3.5GHz帯における競争を活発化させます。こうした構造改革は、中期的にサービス提供可能地域を拡大し、価格競争を激化させると見込まれています。
エンタープライズのデジタルトランスフォーメーションおよびIoT接続需要
金融機関はフィリピン中央銀行のリアルタイム決済基盤を採用し、99.99%のサービスレベルコミットメントを備えた完全冗長型ファイバーおよび5Gリンクを必要としています。クラークおよびスービックでは、輸出製造工場が予防保全のために数千のセンサーを接続し、マネージドIoT接続に新たな継続収益をもたらしています。政府のeGovPHプラットフォームは行政機関に市民サービスのオンライン移行を義務付けており、セキュアなMPLSおよびプライベート5Gスライスへの需要をさらに拡大しています。エンタープライズARPUは通常、消費者の3〜4倍に達し、フィリピン通信MNO市場における利益率低下圧力を緩和しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響度(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 通信事業者への5G・ファイバー設備投資の重い負担 | –0.7% | 全国、遠隔地で深刻 | 中期(2〜4年) |
| 農村部の低ARPUによるROI制限 | –0.5% | 山岳地帯および島嶼地方 | 長期(4年以上) |
| SIM登録法による前払い式SIMの解約 | –0.3% | 全国、農村部偏重 | 短期(2年以内) |
| 気候関連障害によるオペックス増加とチャーンリスク | –0.2% | 台風多発沿岸帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
通信事業者への5G・ファイバー設備投資の重い負担
PLDTは2024年に設備投資としてPHP 920億(USD 16億)を計上しました。これはサービス収益の23%に相当し、5G無線の高密度化と郊外への光ファイバー・ホーム接続の深化に充てられました。各5Gサイトはスペクトラム、バックホール、エッジアップグレードを含めると、4Gの前世代比で40〜60%多くのコストを必要とします。今後のスペクトラムオークションでは、数億USDに上る前払いコストが発生する可能性があります。その結果、通信事業者はARPUの高い地区を優先し、農村部の整備を後回しにしており、ユニバーサルサービスの進展を遅らせています。
農村部の低ARPUによるROI制限
遠隔地方における加入者一人当たり平均収益は月額PHP 150〜200(USD 2.6〜3.5)のまま低迷しており、サイトの電力・バックホール費用をかろうじてカバーする水準にとどまっています。地理的な分散により海底ケーブルやマイクロ波支線の使用が強いられ、単位コストは本土ファイバーの5倍に達します。前払い式加入者のチャーンが問題を悪化させており、加入者がプロモーションを渡り歩くことでライフタイムバリューが希薄化しています。補助金の拡充または鉄塔共用の拡大なくしては、通信事業者は農村部における迅速な5G経済の実現に向けた実行可能な道筋を描けず、フィリピン通信MNO市場全体のCAGRを制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
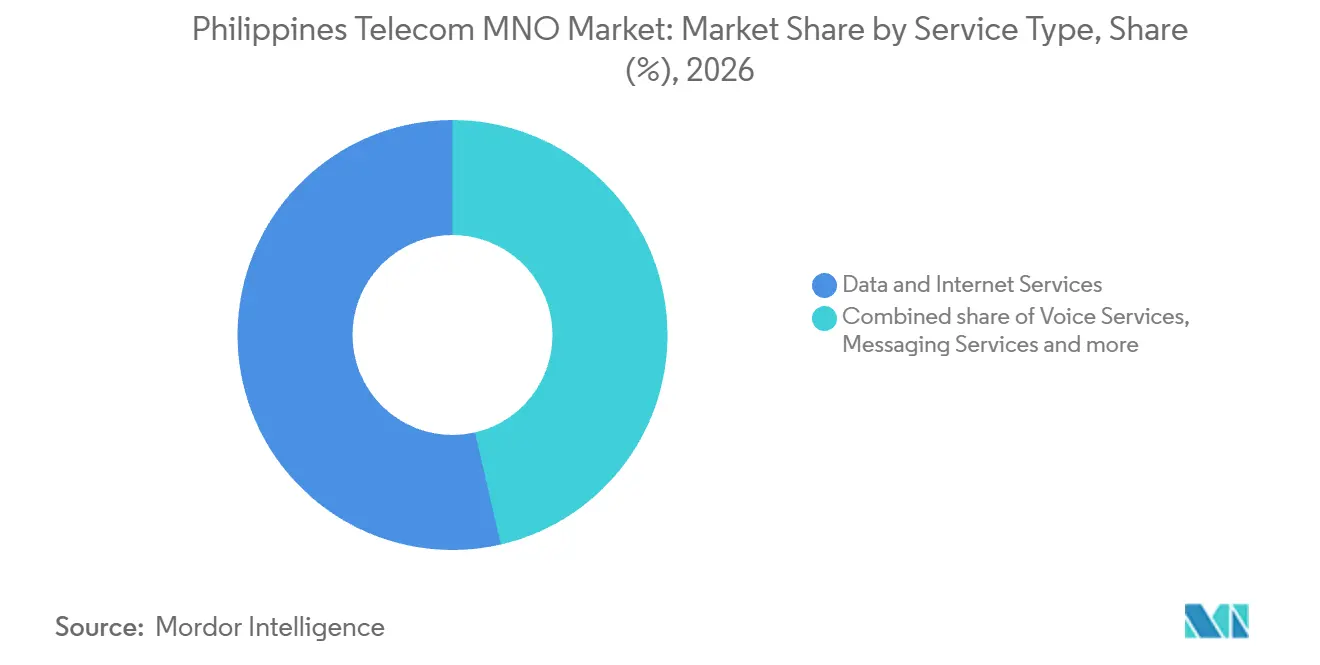
データサービスが収益変革を牽引モバイルデータサービスは2025年の通信事業者収益の53.46%を生成し、フィリピン通信MNO市場における主要収益源としての地位を確立しました。このシェアは、5Gの普及がアーリーアダプターを超えて広がり、ストリーミング動画がピークトラフィック負荷の60%超を占めるようになるにつれて拡大する見込みです。IoTおよびM2Mサービスに帰属するフィリピン通信MNO市場規模は、マニラ首都圏のスマートシティ展開およびルソン島米作地帯における農業モニタリングプロジェクトに支えられ、年率4.28%で複利成長すると予測されています。音声収益は2020年以来80%減少しており、構造的な後退が続いています。これはメッセージングアプリが個人間通話トラフィックを吸収しているためです。
これに対応して、通信事業者はOTT動画・音楽サブスクリプションを束ね、データを収益化しつつエンゲージメントを維持しています。ビジネスメッセージングAPIはeコマースの注文更新や二段階認証において従来のSMSに取って代わりつつあり、収益損失を緩和しています。モバイルプライベートネットワークやネットワークスライシングなどのエッジクラウドサービスは、次なるエンタープライズ契約の波を担う柱として期待されています。こうしたダイナミクスにより、データ中心のサービスが予測期間を通じてフィリピン通信MNO市場を拡大していくことが確実となっています。


注記: 各個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
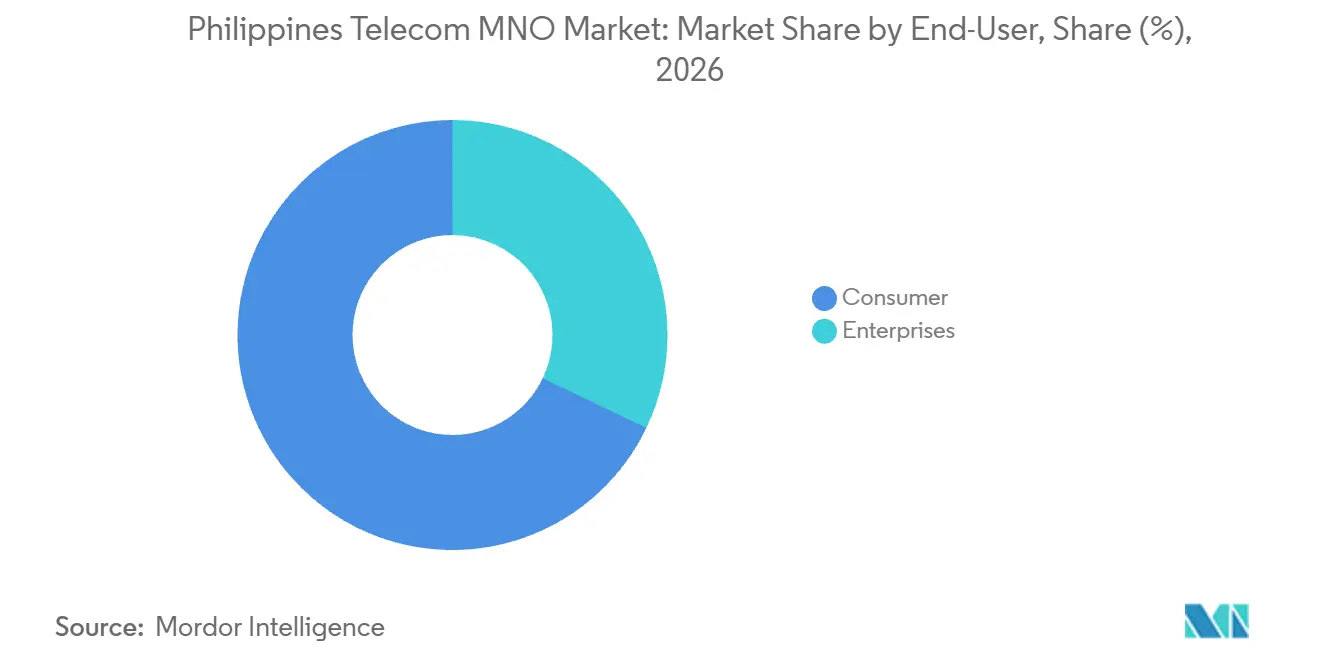
エンタープライズ成長がデジタルデバイドを加速消費者は依然として2025年の接続数の67.97%を占めており、都市集積地でのSIM普及率が150%を超えていることを反映しています。しかしエンタープライズ回線はより速いペースで増加しており、2031年にかけてCAGR 4.42%が見込まれています。銀行、BPO(ビジネスプロセスアウトソーシング)および政府ユーザーはキャリアグレードの稼働率とサイバーセキュリティ機能を要求しており、2028年までにフィリピン通信MNO市場シェアに占める収益貢献が均衡点を大幅に上回ることになります。法人口座に由来するフィリピン通信MNO市場規模は、前払い式大衆市場回線の3〜4倍のARPUをもたらし、消費者間の価格競争に対する重要な緩衝機能を果たしています。
フィリピン中央銀行は認可デジタルバンクに冗長リンクを義務付けており、エコゾーンの製造輸出業者はマシンビジョンおよびIoTテレメトリのためにSLAに裏付けられたファイバーおよび5Gを規定しています。政府のクラウドファーストポリシーは情報通信技術省のGovCloudへのセキュアな接続を義務付けており、エンタープライズ帯域幅需要をさらに拡大しています。通信事業者はSD-WAN、サイバーセキュリティ、マネージドクラウドを組み合わせたバーティカルバンドルを構築し、キャッシュフローを平準化してチャーンを低減する長期契約の獲得を目指しています。

注記: 各個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
国内収益は集中しており、マニラ首都圏とカラバルソン地方が人口の25%しか抱えていないにもかかわらず、収益全体の45%を生成しています。2024年の首都圏のARPUは平均PHP 450(USD 8)であったのに対し、農村地区ではPHP 200(USD 3.5)にとどまりました。セブおよびダバオはBPOの波及効果と港湾近代化によってセカンダリー成長拠点として機能しており、ファイバーバックボーンと最初のエッジデータセンタークラスターを誘致しています。国際海底ケーブルSJC2およびADCが追加のテラビット容量を供給し、ハイパースケールクラウドテナントに対するフィリピン群島の魅力を高めています。
農村コミュニティ、特にビサヤ諸島とミンダナオ島では、カバレッジと速度の両面で遅れが生じています。コネクタドン・ピノイ法は受動的インフラ共用の義務化と許可承認の加速によってこの格差を縮小することを目指していますが、実施状況は市町村によって異なります。北部ルソン島はラオアグとマニラを結ぶ新たなファイバールートの恩恵を受けており、紛争被害を受けたミンダナオ島の地方は安全保障リスクが和らいだ後により広範な投資を待っています。これらの格差は、フィリピン通信MNO市場が残存する潜在的な加入者をいかに速く取り込めるかに影響を与えています。
気候レジリエンスが、年間20の台風に見舞われる沿岸帯における増加するオペックスを牽引しています。2021年の台風オデットの被害を受けて、Globe TelecomとSmart Communicationsは事前配備の発電機とマイクロ波緊急リングを導入し、24時間以内に基本サービスを復旧できる体制を整えました。強化シェルターおよび高架式電力プラントへの資本支出は農村サイトコストを15〜20%増加させますが、災害期間中の顧客チャーンを低減します。一方、STTフェアビュー1の124MWキャンパスなどの新たなハイパースケール施設のクラスター化により、フィリピンはシンガポールおよびジャカルタを補完する新興データセンターノードとして確立されつつあります。
規制環境
フィリピンの通信MNO市場は国家電気通信委員会(NTC)によって規制されており、情報通信技術省(DICT)が政策方針を示し、フィリピン競争委員会(PCC)が競争監視を担っています。重要な転換点となったのはコネクタド・ピノイ法(RA 12234)であり、これによりデータ伝送業界参加者(DTIP)に対する立法上のフランチャイズ要件が撤廃され、ネットワークおよび接続プロバイダーが既存のMNOと共に事業を行い相互接続するための資格取得の方法が再構築されました。
実施面では、適格性基準とインフラ規則が厳格化されています。NTC覚書回状第002-02-2026号は、新たなDTIP適格性・コンプライアンス要件を導入し、一方で2026年にDICTが発出したパッシブ電気通信タワーインフラ共有措置は、タワー共有と設置場所に関する規律を強化しました。これらの措置には、隣接タワーの建設制限や、非効率な重複を抑制するための離隔ガイダンスが含まれています。並行して、ディグ・ワンス・ポリシーは、展開の障壁を低減するための協調的な土木工事を支援し、より速い高密度化とより広い地理的到達範囲を目指す市場の動きと整合しています。
競争環境
市場集中度
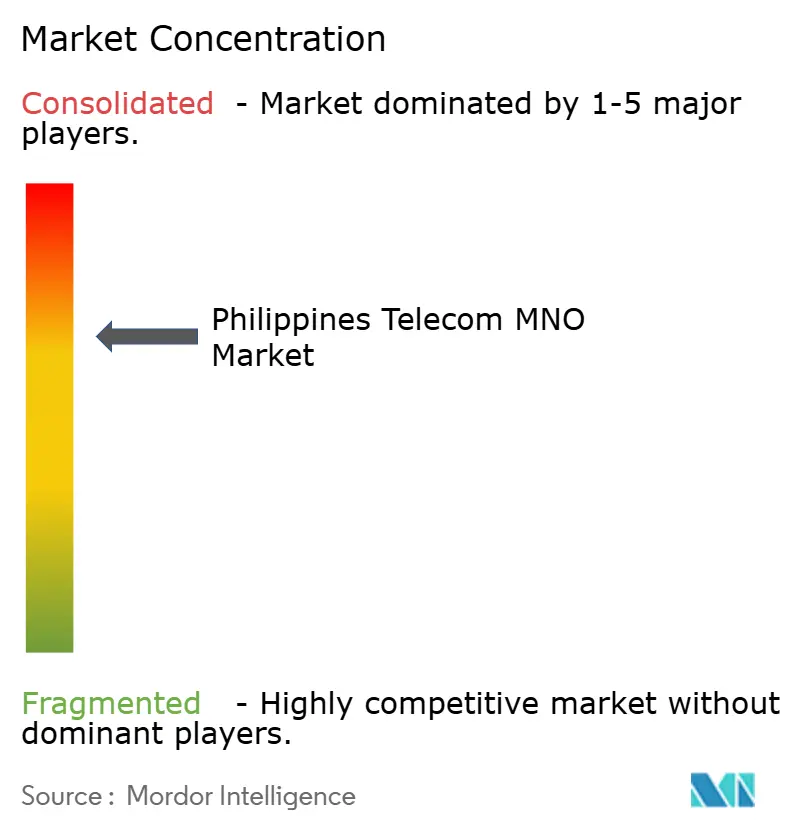
市場は寡占状態にあります。Globe TelecomとPLDT-Smartは2024年のSIMの約85%を占め、DITO Telecommunityは創業からわずか3年で1,500万回線超を獲得しました。PLDTによる2025年4月のDigitel買収はSun CellularをSmartに統合し、ローエンドセグメントのダブルSIMユーザーを取り込みました。Globeはフィンテックエコシステムで対抗しており、GCashは9,400万ウォレットを数え、決済・融資・保険を深く組み込むことでユーザー定着率を高め、ブレンドARPUを押し上げています。DITO Telecommunityは均一料金のデータとゲーマー向けプロモーションにより若年層ニッチを切り開こうとしています。
競争は見出し料金からネットワーク品質とバンドルサービスへと移行しています。Globeは3.5GHz帯と700MHz帯スペクトラムを使用してマニラ首都圏で92%の5Gカバレッジを達成し、Smart Communicationsは10ms未満の遅延を必要とするエンタープライズ契約を獲得するためにミリ波クラスターへの投資を続けています。DITO Telecommunityは新鮮なオールIPネットワークを活用してVoNRを展開し、2026年のスペクトラムオークションでプレミアム低周波数帯ブロックが再配分されれば恩恵を受ける立場にあります。農業技術IoTおよびラグナ・パンパンガに続々と開設される新データセンターへの卸売バックホールにはホワイトスペースの機会が残っています。
規制当局は厳格なパフォーマンス監督を示唆しています。フィリピン電気通信委員会(NTC)は2025年5月にNOW Telecomのモバイルライセンスを取り消しました。これは同社の稼働中基地局がわずか6か所にとどまり、展開公約に大きく未達であることが確認されたためです。この前例はニッチ参入者のコンプライアンスリスクを強調し、潜在的な第4の参入者に対する障壁を高めています。それでも、PhilTowerやエッジポイントなどの鉄塔会社は受動的資産の集約を続けており、最終的には小売競争を拡大しうるコロケーション割引を提供しています。
フィリピン通信MNO産業のリーダー企業
-
Globe Telecom
-
Smart Communications
-
DITO Telecommunity
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン通信MNO市場 このレポートでカバーされる企業
- Globe Telecom
- Smart Communications
- DITO Telecommunity
市場機会と将来展望
カバレッジ拡大とコスト削減は、新規建設だけでなく、政策と事業者の取り組みによって支えられ、小売および卸売のモバイル接続の両方に空白地帯を生み出しています。RA 12234がDTIPの参加を拡大し、NTCが覚書回状第002-02-2026号を通じて更新されたDTIP適格性を正式化したことで、市場は、コミュニティベース、地方、企業向けのネットワーク事業者がパートナーシップ、地域限定のアクセス構築、または卸売契約を通じて参加するための明確な道筋を得ています。これらの変化は、群島展開の課題や、州部の低いARPUに見られる継続的な地方投資回収ギャップにも対応しており、共有インフラと新たな事業運営モデルが段階的なカバレッジ拡大の中心に位置し続けています。
2026年のインフラ共有の勢いには、PLDT/SmartとDITOの間で締結された2026年7月のインフラ共有覚書が含まれ、DICTによるタワー共有の強化と隣接タワー建設の制限もこれに加わっています。これにより、MNOの無線カバレッジとファイバーおよびニュートラルホスト資産を組み合わせた共同設置、バックホール卸売、マネージド接続が支援されています。企業需要もまた重要な推進力です。リアルタイム決済や政府のデジタル化プログラムに関連する冗長性のあるSLA保証付き接続の要件は、メトロマニラ、クラーク、スービックなどの拠点において、安全なSD-WAN、プライベート無線、IoT接続といった高付加価値サービスへの需要を引き続き牽引しています。衛星対モバイルの取り組みはさらに選択肢を広げており、Globeのスターリンク直接携帯接続の展開(2026年6月にNTC承認)は、地上経済性が依然として困難な災害復旧やアクセスが困難な地域向けのツールセットを拡大しています。
最近の産業開発事情 フィリピン通信MNO市場
- 2026年7月:Globe Telecomがスターリンクのダイレクト・トゥ・セル技術を用いた商用衛星対モバイルサービスを開始。この開始により、サービスが行き届いていない地域や災害多発地域への衛星対応カバレッジが拡大する。Globeは衛星対応接続の先駆者として位置づけられ、対象市場が拡大する。
- 2026年7月:Smart CommunicationsがCore SaaS Edge技術を用いたNokiaとの国際ローミングのライブデモンストレーションを実施。このデモンストレーションはローミングインフラを強化し、遅延を低減する。プレミアムな国境を越えたサービスによる高いARPUを支える。
- 2026年6月:Globe TelecomがNTCの承認を受けたスターリンク・ダイレクト・トゥ・セルサービスの商用展開を開始。この規制承認により衛星対携帯サービスが可能となり、Globeの衛星能力が拡大する。フィリピン市場における競争構造と資本支出の焦点を変化させる可能性がある。
フィリピン通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、フィリピン通信市場を、国内の消費者および法人顧客に対して接続・通信サービスを提供することで得られるオペレーターのサービス収益として定義しています。
対象外の範囲:端末および通信ネットワーク機器の販売、タワー専用リース収益、および通信サービス収益を生まない純粋なソフトウェアITサービスは除外しています。
セグメンテーション概要
- 通信収益全体とARPU
- サービスタイプ
- 音声サービス
- データ・インターネットサービス
- メッセージングサービス
- IoT・M2Mサービス
- OTT・有料テレビサービス
- その他サービス(付加価値サービス、ローミング・国際サービス、エンタープライズ・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フィリピンにおける需要とネットワーク活動の最良の公開情報を取得し、それをオペレーターの収益報告に結びつけることから始まります。国家電気通信委員会の統計、情報通信技術省の刊行物、フィリピン統計局のマクロ指標などの規制・政府発表を活用し、加入者数および利用状況の前提を裏付けました。
モデルを単一のデータ系列に依存しないよう、ITU指標、公開引用されているGSMAインテリジンスのサマリー、および公式のスペクトル・ライセンス発表などのソースとも照合しました。企業の年次報告書、決算資料、および監査済み財務諸表は、サービスラインの分割と前年比の動向確認に使用しました。一部では、企業財務、特許、および出荷レベルの貿易データに関する有料サブスクリプションを活用し、ネットワーク展開に関連する輸入のギャップ解消と妥当性確認を行いました。これらのデスクソースは例示的なものであり、データ収集、検証、および明確化のために他にも多くの参考資料が使用されているため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、モバイル、固定、およびバンドルプランにわたって収益が実際にどのように計上されているかを確認し、プロモーションが変化した際の価格動向を感覚的に確認するために活用しました。主要地域のオペレーター側チーム、チャネル・流通関係者、および法人向け接続サービスの購買担当者と対話し、その情報をもとに導入トレンド、ARPU(加入者一人当たり平均収益)の動向、および技術移の前提を三角測量しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:14% |
| 中位層:49% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:15% | マネージャー:54% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築されており、加入者基盤、アクセスミックス、および利用指標を用いてサービス収益プールを再構築し、報告された開示情報とインタビューによる確認を通じて主要なサービスバケットに分割しています。市場合計が形成された後、サンプリングされたプラン価格に加入者数を乗じた値やプリペイドロードおよびブロードバンドプランの普及状況に関するチャネルチェックなど、選択的なボトムアップ近似値と照合し、バンドルにおける二重計上を調整しています。
モデルで使用される主要インプットには、モバイルおよび固定の加入者数、ブロードバンド普及率とファイバー導入率、サービスタイプ別のARPU動向、データトラフィックの成長とサービス収益に占めるデータの割合、および価格と利用に影響与える4Gから5Gへの移行ペースが含まれます。予測においては、マクロ経済状況、設備投資の強度、および期待される価格規律を基準としたベースケースを中心にシナリオ分析を適用し、ファイバー展開の加速やより積極的なプロモーションに対する感度ケースを使用しています。オペレーターの開示情報が不完全な場合、インタビューで検証された比率ベースの配分によってギャップを補完し、合計値を報告されたサービス収益の動向に照合して整合させています。
データ検証と更新サイクル
検証は独立したチェック間の三角測量によって行われ、アウトプットは報告されたサービス収益動向、加入者指標、および公開規制シグナルと比較されます。外れ値は、異常なARPUの変動、一時的な政策変更、またはバンドルの再分類など、その要因を掘り下げることで調査され、前提を修正して再確認します。
承認前に、モデルと説明文は複数のアナリストレビューを経て、主要インプットが変更された場合や2つのソースが合理的な範囲を超えて乖離した場合には再確認が実施されます。レポートは年次で更新され、主要な価格変動、技術展開、または規制上の決定など重要なイベントが発生した場合には中間更新が行われます。納品前には最新の最終確認が実施され、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのフィリピン通信市場規模と他の公表推計との比較
フィリピン通信の公表市場規模がしばしば一致しないのは、各発行者が独自の対象範囲、年度マッピング、および収益項目を選択しており、これらの選択は表面上は似ているように見えても、モデル上では異なる場合があるためです。また、予測がARPU進行の速度を速くまたは遅く想定している場合や、バンドルが個別サービスとして扱われるか1つの請求プランとして扱われるかによっても差異が生じます。
一部の外部推計では、有料テレビおよびより広範な映像収益を通信合計に加算しており、固定、モバイル、および隣接サービスの組み合わせが常にオペレーターのサービス収益に明確に照合されているわけではありません。Mordor Intelligenceでは、市場合計をMNOサービス収益の会計に紐付けた上で、加入者の動向とARPUの方向性を用いて検証しており、付加カテゴリーはオペレーターが報告するサービス収益の内側に含まれる場合にのみ計上されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 75.0 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 80.0 ビリオン 米ドル(2024年) | この数値は通信と有料テレビサービスの収益合計として記載されており、通信専用のサービス収益プールより高くなる可能性があり、バンドルプランの分割は示されていません。 |
| 業界出版社B | 71.1 ビリオン 米ドル(2023年) | 対象範囲の説明が広範(有線・無線にわたる音声、データ、映像)であり、基準年が異なるため、通貨タイミング、インフレ効果、および合計に含まれる収益ラインが変動する可能性があります。 |
この比較は、最大の乖離がコア接続サービスと並んで含まれるものと、スナップショットに選択された基準年に起因することを示しています。合計が明確に定義されたサービス収益ラインから構築され、加入者とARPUの実態と照合されることで、推計は更新を通じて追跡・再現しやすくります。
レポートで回答される主要な質問
2026年のフィリピン通信MNO市場規模はどのくらいですか?
2026年にサービス収益USD 78.1億を生成し、2031年にはCAGR 4.16%でUSD 95.8億に達すると予測されています。
フィリピンのモバイルサービスにおいて最も成長の速いセグメントはどれですか?
IoTおよびM2M接続が2031年にかけてCAGR 4.28%でリードしており、スマートシティおよび農業のユースケースによって促進されています。
データサービスからの収益シェアはどのくらいですか?
モバイルデータは2025年の通信事業者収益の53.46%を占めており、音声が縮小する中で引き続き増加しています。
5Gの普及はどの程度重要ですか?
端末価格がPHP 10,000を下回り、マニラ首都圏のカバレッジが90%超となった2024年に、5G加入者は前年比280%増加しました。
市場を支配しているプレイヤーはどこですか?
Globe TelecomとPLDT-Smartが合わせてアクティブSIMの約85%を占めており、DITO Telecommunityが残りの主要シェアを保有しています。
競争を再編しうる規制措置にはどのようなものがありますか?
提案中のフィリピンスペクトラム管理法は未利用周波数帯をオークションにかけ、実績ベースの使用料を課すことを規定しており、2026年までに新規参入者への扉を開く可能性があります。