
中東・アフリカ テレコム MNO 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 345.04 十億米ドル |
| 市場規模 (2026) | 381.79 十億米ドル |
| 市場規模 (2031) | 633.38 十億米ドル |
| 成長率 (2026 - 2031) | 10.65 % |
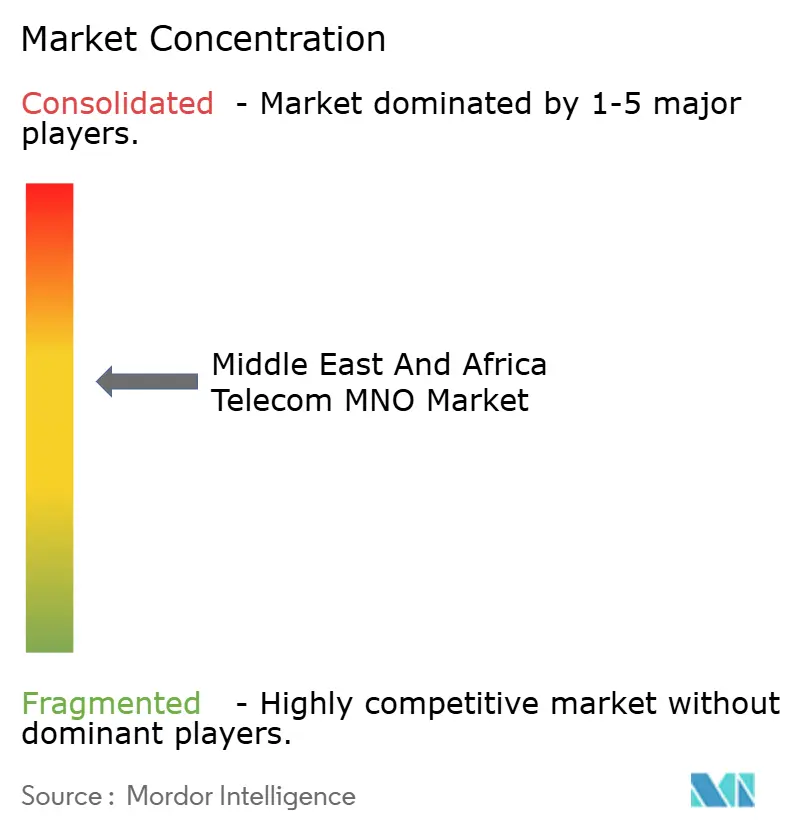
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による中東・アフリカ テレコム MNO 市場分析
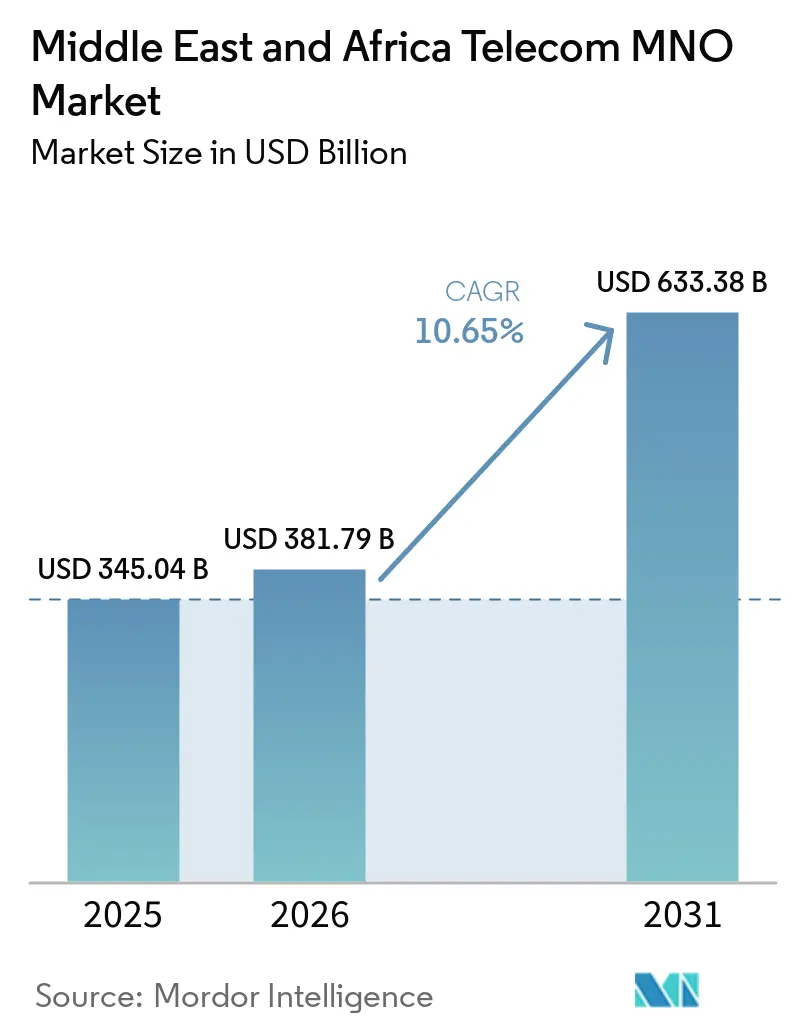
中東・アフリカ通信MNO市場規模は2026年に3,817億9,000万USDと推定され、2025年の3,450億4,000万USDから成長し、2031年には6,333億8,000万USDとなる予測で、2026年〜2031年にかけて10.65%のCAGRで成長します。
急速な5Gの展開、ファイバーバックホールの拡大、スマートフォン普及率の上昇が相まって、当地域を構造的な高成長軌道に維持しています。投資水準は依然として高く、エジプトは初の5Gライセンス取得に1億5,000万USDを支払い、サウジアラビアは2025年に5G固定無線アクセス(FWA)の人口カバレッジを78%まで引き上げました。モロッコは2025年末までに5Gカバレッジ25%を達成するために4億7,500万USDを投じており、次世代アクセスに対する幅広い政策的注力が示されています。低軌道(LEO)衛星ブロードバンドからの競争圧力や紅海ケーブル回廊を巡る地政学的リスクは市場センチメントを和らげますが、企業のデジタル化やモバイルマネー主導のARPU向上によって相殺されています。
主要レポートのポイント
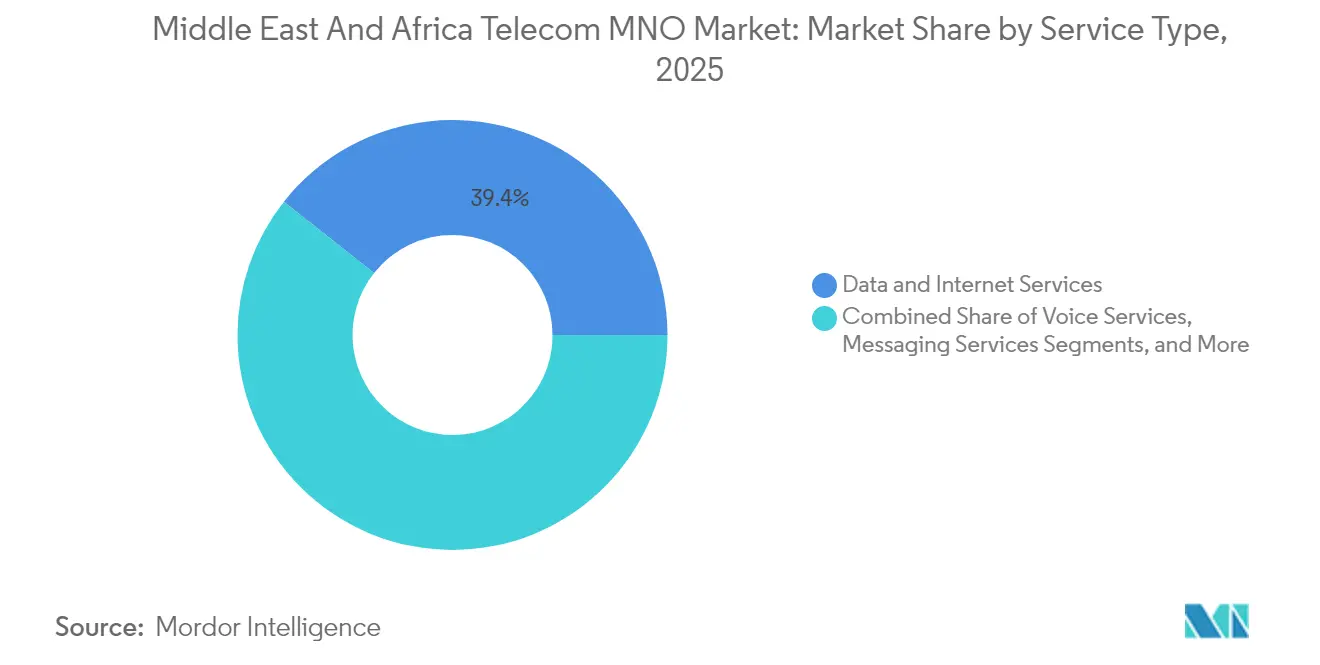
- サービスタイプ別では、データ・インターネットサービスが2025年の中東・アフリカ通信MNO市場シェアの39.35%を占めました。IoT・M2Mサービスは2026年〜2031年にかけて10.74%のCAGRで拡大すると予測されており、サービスカテゴリー中で最も高い成長率となっています。
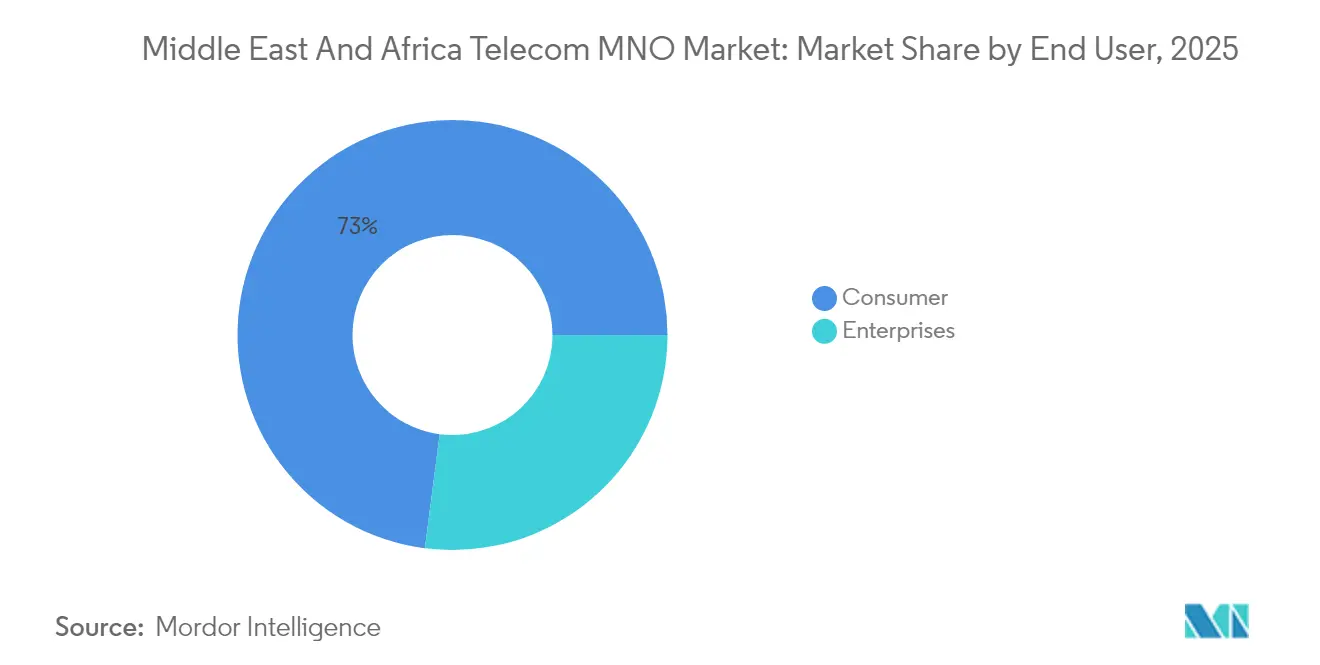
- エンドユーザー別では、消費者向け接続が2025年の収益の72.95%を貢献しました。一方、企業向けサブスクリプションは2031年まで11.05%のCAGRで成長する見通しです。
- 地域別では、中東が2025年に52.10%の収益シェアを占めました。アフリカは2031年まで10.70%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 動画中心のモバイルデータ急増 | +2.8% | 湾岸都市、カイロ、ヨハネスブルク | 短期(2年以内) |
| 4G/5G向け支援的なスペクトラムオークション | +2.1% | サウジアラビア、UAE、北アフリカ | 中期(2〜4年) |
| 企業向けIoT・M2M導入 | +1.9% | UAE、南アフリカ、ナイジェリア | 中期(2〜4年) |
| 若年層主導のスマートフォン普及 | +1.7% | ナイジェリア、ケニア、タンザニア | 長期(4年以上) |
| 越境モバイルマネー利用 | +1.4% | ケニア〜湾岸、西アフリカ回廊 | 中期(2〜4年) |
| メガプロジェクト向けプライベート5G | +1.3% | UAE、サウジアラビアのギガシティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
動画中心アプリによるモバイルデータトラフィックの爆発的成長
ユーザーが音声・SMSから高精細ストリーミングに移行するにつれ、動画視聴がオペレーターの収益構造を再編しています。湾岸地域のSMS収益は2013年の43億USDから2018年には32億USDへ低下すると予測される一方、同期間のモバイルデータ量は180%増加しました [1]ベン・フラナガン、「さようならSMS?中東でテキストメッセージが衰退」、Alarabiya.net。オペレーターは5Gスモールセルの高密度化で対応しており、MENAスモールセル市場は2030年までに4億1,254万USDに達し、40.9%のCAGRが見込まれています [2]ABN Newswire、「MENA小型セル5Gネットワーク市場は2030年に向けて顕著な成長を経験する見込み」、Abnnewswire.net。月額約70USDのFWAサブスクリプションは、新規ファイバー敷設なしに家庭内ストリーミングトラフィックを収益化します。ネットワーク計画担当者は現在、マッシブMIMOアップグレードのコストと、ギガビットパッケージに対するプレミアムユーザーの支払い意欲の高まりを天秤にかけています。サハラ以南アフリカでは、月間データ使用量が2030年までにユーザーあたり14GBへ3倍増となると予測されており、スペクトラムとバックホールの双方への並行投資が求められています。
支援的なスペクトラムオークションによって加速される4G・5Gの展開
湾岸・北アフリカ全域の規制当局は現在、一時的なオークション収益よりもカバレッジ目標を優先しています。サウジアラビアの2025年〜2027年スペクトラムアウトルックは、ライトライセンシングによる非地上系ネットワークおよびFWA向けに新周波数帯を確保し、オペレーターの市場参入時間を大幅に短縮しています。南アフリカの2025年全国無線周波数計画草案も同様に、産業向け5Gを促進する専用プライベートネットワーク用スペクトラムを確保しています [3]レクシー・パービン、「南アフリカ:IASAが2025年全国無線周波数計画草案を公表」、Globalvalidity.com。UAEはすでに7,000か所の5Gサイトを運用しており、2025年までにキャンパス内プライベートネットワーク500か所を目指す政策を掲げています。バーレーン、ヨルダン、クウェート、サウジアラビアにおける2G・3Gの同時廃止により、低帯域スペクトラムが5G向けに解放され、スペクトラム効率がさらに向上しています。その結果として農村部のブロードバンドカバレッジが加速し、ビット当たりの提供コストが低下することは、中東・アフリカ通信MNO市場の利益基盤を維持する上で不可欠です。
企業のデジタル化がIoT・M2M接続需要を促進
産業プレーヤーは決定論的レイテンシとオンサイトデータ主権を求めており、2027年までに60億USD超を超えるプライベートLTE/5G投資を促進しています。その60%がスタンドアロン5Gコアに充当されます。e&はADNOC向けに世界最大規模とされるプライベート5Gネットワークを構築し、大量・低レイテンシの産業用接続のビジネスケースを実証しました。鉱業、石油・ガス、公益事業などの業種はネットワークスライシングを活用してミッションクリティカルなトラフィックを分離しています。サービスとしてのネットワーク(Network-as-a-Service)プラットフォームの台頭により初期投資の閾値が下がり、中規模企業やスマートシティ当局がペイアズユーグロー方式で接続を調達できるようになっています。これらのユースケースが拡大するにつれ、IoT SIMのアクティベーションは直接、中東・アフリカ通信MNO市場に蓄積されます。
サハラ以南アフリカにおける若年層主導のスマートフォン普及
アフリカの中央年齢19.7歳は、初めてのスマートフォン所有に向けた長期的な成長余地を支えています。使用中のデバイスは2024年の5億4,000万台から2030年には8億9,000万台へと増加し、ユーザーあたりの月間平均データ使用量は14GBへ3倍増となる見込みです。バックホールが依然として主要なボトルネックとなっており、5億8,400万人がすでにファイバーノードの到達圏内に居住していますが、内陸国の多くはまだ手頃なミドルマイルルートを欠いています。コートジボワールのように通行権と輸入関税を簡素化した政府は、4G中央速度23.8Mbpsという恩恵を受け、デバイスのさらなる普及を促しています [4]カリム・ヤイシ、「政府と規制当局の支援がアフリカにおける4Gパフォーマンス向上の鍵」、Ookla.com。若年層コホートはモバイルウォレットも積極的に活用しており、日常商取引におけるオペレーターの重要性を高め、ブレンドARPUを押し上げています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 価格競争とSIM登録 | −1.8% | ガーナ、ケニア、南アフリカ | 短期(2年以内) |
| 地政学的不安定 | −1.2% | 紅海回廊、サヘル、ガザ | 中期(2〜4年) |
| LEO衛星による代替 | −0.9% | 農村部ナイジェリア、遠隔地オマーン | 長期(4年以上) |
| ファイバーバックホールの不足 | −0.7% | チャド、中央アフリカ共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
積極的な価格競争とSIM登録がARPUを抑制
義務的な生体認証によるSIM登録はコンプライアンスコストを引き上げる一方、ケニアやガーナのような市場では新規参入者が価格競争を引き起こしています。インフレが消費者の支出能力を侵食することで二重の圧迫を加え、規制当局は家計保護のため料金値上げを制限しています。オペレーターはコンテンツバンドルやロイヤルティアプリで対抗していますが、断片化した規制環境下では実行が一貫せず、中東・アフリカ通信MNO市場における収益化を阻害しています。
地政学的不安定がインフラ投資を遅延
2024年2月の紅海海底ケーブル切断は1億人以上のユーザーの接続に支障をきたし、トラフィックの迂回を余儀なくさせた。これは、世界のインターネットトラフィックの最大17%を処理するこの地域の脆弱性を浮き彫りにした。ハルツームは歴史的にスーダン テレコム MNO 市場規模の3分の1以上を担っていたが、繰り返される基地局の損傷により、オペレーターは国際海底ケーブルが陸揚げされるポートスーダンへのトラフィック迂回を強いられた。新たな陸揚げ局などの資本集約型プロジェクトは、紛争リスクが高まると資金調達が遅延し、イエメン、スーダン、エチオピアにおけるカバレッジ拡大が鈍化する。単一障害点を軽減するため、投資家は現在、デュアルパス設計と主要機器の国内調達を求めており、これらの措置はコストを増加させ、建設期間を延長させる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データサービスが収益をリードデータ・インターネットプランは2025年収益の39.35%を占め、中東・アフリカ通信MNO市場において最大の単一貢献者となっています。IoT・M2Mは際立った存在であり、中東・アフリカ通信MNO市場規模において2031年までに10.74%のCAGRで拡大しています。音声とメッセージングを合わせると25%を下回る見通しで、OTTプラットフォームが利用を侵食しています。オペレーターは動画サービスのゼロレーティングや有料TVのバンドルにより粘着性を維持しようとしています。エッジコンピューティングノードとAPIによる収益化がデータプランを補完する隣接収益源として台頭しています。
予測期間にわたり、サービスとしてのアプリ(Apps-as-a-Service)モデルは5Gスタンドアロンコアを活用し、ゲームおよび遠隔医療における低レイテンシのユースケースを開拓します。かつては循環的であったローミングおよびホールセールトラフィックは、アフリカ域内の貿易フローの拡大に伴い安定化します。平均データ価格は引き続き低下傾向にありますが、強固な数量弾性によって相殺され、中東・アフリカ通信MNO市場規模の拡大を支えています。
注記: 個別セグメントのシェアはレポート購入時に取得可能


エンドユーザー別:
企業の加速が消費者優位を侵食消費者は依然として2025年収益の72.95%を提供していますが、企業が専用ネットワークを拡大するにつれ、そのシェアは2031年までに低下する見込みです。中東・アフリカ通信MNO市場規模における企業セグメントは2031年まで11.05%のCAGRに達すると予測されています。製造、石油・ガス、物流が低レイテンシ接続と深部屋内カバレッジへの需要を牽引しています。サウジアラビアのギガプロジェクトおよび南アフリカの鉱山におけるプライベート5Gの概念実証が、消費者ARPUの2〜2.5倍のプレミアムに対する支払い意欲を実証しています。
並行して、消費者の成長はスマートフォンの低価格化に支えられています。60USD未満のハンドセットが現在4Gに対応しており、アドレサブルベースが拡大しています。アフリカ28市場にわたり実施されているモバイルマネーの相互運用性により、ユーザーあたりの平均支出は月額2.2USDから3.2USDへと上昇し、中東・アフリカ通信MNO市場の単価下落に対する緩衝材となっています。
注記: 個別セグメントのシェアはレポート購入時に取得可能
地域分析
MEA通信MNO市場
中東は2025年に収益の52.10%を占め、これはARPUの高さに支えられており、サウジアラビアのポストペイドは月平均34 ミリオン 米ドルではなく月平均34米ドルである。通信事業者は、広範な光ファイバー化タワーと高密度スモールセルオーバーレイを活用してプレミアムFWAパッケージのアップセルを行い、中東・アフリカ通信MNO市場における当該サブ地域の市場シェアを堅調に維持している。独立系タワーカンパニーは2024年に中東通信タワー市場の47.55%を占め、通信キャリアが5G資金調達のために受動的資産をオフロードする中、6.52%のCAGRで拡大している。アフリカは最速の10.70%のCAGRを達成している。ナイジェリア、ケニア、南アフリカはサブサハラのデータトラフィックの3分の2を占めているが、サヘルおよび中央アフリカには依然として大きなホワイトスペースが残っており、長期的な上昇余地が保たれている。
北アフリカおよび湾岸通信MNO市場
予測モデルによれば、2031年までにアフリカは中東およびアフリカ通信MNO場規模の49.20%を占めるようになり、湾岸との差をほぼ縮める見込みである。北アフリカはスウィング地域として機能しており、エジプトの1億5,000万 米ドルの5Gライセンスおよびモロッコの25%カバレッジ目標は、地域平均速度を押し上げる急速な近代化の軌跡を示している。
規制環境
中東・アフリカ全域で規制の優先事項は、カバレッジ主導の5Gライセンス供与と消費者保護の強化へとシフトしており、競争が不均衡な領域ではより明確な市場支配力対策が講じられている。ガーナでは、国家通信庁(NCA)が2008年電子通信法に基づき、2026年7月に卸売5GにおけるNext-Gen InfraCo(NGIC)の独占権を撤廃し、オープンマーケット方式による周波数割当プロセスへと移行した。NCAはまた、MTNガーナに対して有意な市場支配力(SMP)規制を適用し、留保価格へのプレミアム設定を通じて、対象となる700MHz帯および3GHz帯の5G周波数の実質価格を引き上げた。
その他の主要市場においても、規制当局は資本市場やインフラ改革を後押ししつつ、行動規範を強化している。南アフリカのICASAは2026年1月に消費者向け新規則を官報告示し、データバンドルの有効期限を延長するとともに、バンドル外料金についてはオプトイン方式を義務付けており、小売パックの設計とマネタイゼーション手法に直接影響を与えている。カタールでは、通信規制庁(CRA)が海底ケーブル陸揚げ局のアクセス提供条件を標準化するため2026年決定第12号を発出し、コロケーションおよびバックホールに関する透明性と非差別的条件を強化した。ケニアの資本市場庁(CMA)は2026年6月、Safaricomの株主構成変更に関連する適用除外を認め、公開市場のセーフガードを維持しつつ戦略的な所有権調整に応じる姿勢を示した。
競合状況
競争の激しさは二極化しています。湾岸市場は寡占状態が続いており、STC、e&、Ooredooが地域収益の相当なシェアを占め、規模の効率化を可能にしています。アフリカはより断片化しており、ライセンス取得済み事業者が230社超存在します。統合が加速しており、STCはサウジアラビア公共投資ファンドによる買収について規制当局の承認を得ており、国内統合を深め、越境展開への資本を解放しています。VodacomとOrangeは複数のアフリカ市場でインフラ共有を検討しており、重複する設備投資の削減と農村部展開の加速を目指しています。
技術戦略は市場の成熟度によって異なります。湾岸の既存事業者は予知保全にAIを活用し、GSMAオープンゲートウェイイニシアティブを通じてオープンAPIプラットフォームを展開しています。e&はAdunaへの戦略的出資を通じてこのイニシアティブに参画しました。アフリカの挑戦者は収益を生み出すモバイルマネーエコシステムに注力しており、SafaricomのM-Pesaクローンパートナーシップは現在12市場に広がっています。プライベート5Gが新たな競争の場となっており、Nokia、Ericsson、Huaweiは鉱業、港湾、石油化学分野での契約を争い、サウジアラビアのギガプロジェクトや南アフリカの白金鉱山ですでに稼働中または試験中のソリューションを展開しています。LEOオペレーターが農村部の経済性を覆す中、従来のMNOはハイブリッド衛星・セルラーバンドルで対抗し、加入者を維持しています。
市場内合併に対する規制当局の容認が緩和されています。スペクトラム不足が合理化を促す中、消費者向けブランド数は2027年までに15%減少すると予測されています。それでも、ディアスポラ向け音声やフィンテック隣接ニッチに特化した仮想オペレーターに対する参入障壁は依然として低く、中東・アフリカ通信MNO市場内のイノベーションダイナミクスが保たれています。
中東・アフリカ テレコム MNO 業界リーダー
e& (Etisalat Group)
MTN Group
STC Group
Zain Group
Vodacom Group
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ通信MNO市場
- e& (Etisalat Group)
- STC Group
- Ooredoo Group
- Zain Group
- MTN Group
- Vodacom Group
- Orange Middle East and Africa
- Airtel Africa
- Safaricom PLC
- Maroc Telecom SA
- Telecom Egypt (WE)
- Globacom Limited (Glo Mobile)
- 9mobile (EMTS)
- Telkom SA SOC Limited
- Cell C
- Omantel
- Batelco (Beyon Group)
- du (EITC)
- Sudan Telecom Group Limited (Sudatel)
- Ethio Telecom
- AXIAN Telecom
- Econet Wireless Zimbabwe
- MTC Namibia

市場機会と将来展望
新たに開放または再編された5Gライセンス供与の枠組みにおいて、政策意図を短期的なネットワーク構築計画やエンタープライズ向けユースケースの能力へと転換する明確な機会が生まれつつある。ガーナが2026年7月に実施したオープン型5G周波数割当への移行(700MHz帯、2.3GHz帯、3GHz帯を対象とし、明示された最低留保価格は2億3,000万米ドル)は、5G無線およびトランスポート網のアップグレードに向けた具体的なパイプラインを創出する。これは同時に、多くの都市で固定ブロードバンドの整備が限定的である状況を補完する、パッケージ化されたFWA提案も後押しする。これに加え、エンタープライズ向け接続需要は引き続き明確なマネタイゼーション経路を提供しており、e&がADNOC向けに構築した「世界最大のプライベート5Gネットワーク」とされる実例や、プライベートネットワーク向け周波数フレームワークへの広範な関心といった地域的な裏付けがこれを支えている。
国際接続性と土木工事の調整も、政策が展開の経済性やサービスの回復力を変え得る領域である。2026年に発効したカタールCRAの海底ケーブル陸揚げ局向けアクセス枠組みは、容量購入者の摩擦を低減し、MNOおよびそのインフラ関連会社の卸売・エンタープライズ向けサービスポートフォリオを拡大し得る。2026年に協議を経て正式化されたナイジェリアの「ワンス・ダグ(Dig-Once)」政策の取り組みは、掘削の重複を減らし、光ファイバーおよびバックホールの拡張を加速する仕組みを提供する。こうした政策シグナルは、通信事業者がタワー、フィンテック、データセンター事業を分離する戦略と整合しており、専門資本の誘致を後押しし、従来のモバイルサービスマージンのみに依存しない投資テンポの加速に寄与している。
Recent Industry Developments in 中東・アフリカ通信MNO市場
- 2026年7月:Zain Groupはシリア・アラブ共和国において7億4,700万米ドルで25年間の通信ライセンスを取得し、5GおよびAI技術によるネットワーク近代化に向けて8億米ドルの計画を発表した。このライセンスは同グループの地域展開を拡大し、潜在力の高い市場において長期サイクルの設備投資を実施する立場を確立するものである。この動きは、当該地域におけるデジタル需要の高まりに伴い、高度なサービスを通じたマネタイゼーションを可能にし得る。
- 2026年6月:Vodacom Groupは、Safaricom PLCの実質持分をさらに20%取得する形で買収を完了し、保有比率を55%に引き上げた。この持分拡大は、東アフリカを代表するエコシステム内における国境を越えたモバイルおよびフィンテック分野の支配力を強化するものである。この統合は、ケニアおよび周辺市場における地域統合と価値抽出を加速させる。
- 2026年5月:MTN Groupは2026年第1四半期の業績アップデートを公表し、MoMo Payment Services Bankの構造的分離提案およびIHS Towersの買収に関する進捗を確認した。これらの動きは、継続的なポートフォリオ最適化とコストシナジー実現の可能性を示している。この動きは、MTNのデジタルサービスおよびネットワークインフラ所有への多角化を強化するものである。


中東・アフリカ通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、モバイルおよび関連アクセスネットワーク上で提供されるコンシューマー向けおよびエンタープライズ向け接続サービスを含む、中東・アフリカ全域で発生するテレコム モバイルネットワークオペレーター(MNO)のサービス収益として測定される。
対象除外範囲:端末デバイスの販売、純粋なネットワーク機器の販売、およびテレコムサービス収益の範囲外に位置する非オペレーター系デジタルサービスは除外する。
セグメンテーション概要
- 通信総収益とARPU
- サービスタイプ
- 音声サービス
- データ・インターネットサービス
- メッセージングサービス
- IoT・M2Mサービス
- OTT・有料TVサービス
- その他サービス(VAS、ローミング、企業・卸売など)
- エンドユーザー
- 企業
- 消費者
- 地域
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他(カタール、クウェート、バーレーン、オマーン、ヨルダン、イラク、レバノン、イスラエル、その他)
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他(エジプト、モロッコ、アルジェリア、チュニジア、ガーナ、タンザニア、セネガル、エチオピア、ウガンダ、ケニア、その他)
- 中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、一貫性があり公的に追跡可能な指標に基づいて固定するために使用した。テレコム規制当局のダッシュボードおよび年次報告書、ITU指標、世界銀行の人口・マクロ経済シリーズ、入手可能な場合はGSMAインテリジェンス形式の公開スナップショットなどの公式通信・統計リリースを参照し、通貨の一貫性確保のために中央銀行の為替レートシリーズも参照した。
モデルを単一のデータストリームに依存させないよう、オペレーターの年次報告書および投資家向けプレゼンテーション、スペクトラム付与に関するメモおよびライセンス発表、主要なネットワーク展開と料金変更に関する信頼性の高い報道も精査した。公開情報が乏しい場合は、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションを一部活用し、タイムラインの相互確認と方向性の変化の検証を行った。これらのデスクソースは例示的なものであり、収集・検証・明確化のために他の多くの公開文書やデータセットも使用した。
一次インタビューおよびサーベイ
中東・アフリカ全域のオペレーター、規制当局、インフラ専門家、エンタープライズバイヤー、および流通マネージャーを対象に、専門家インタビューおよびサーベイを実施している。これらのフィードバックは、収益、ARPU、データ需要、5Gの展開時期、および国別のギャップを検証し、前提条件の調整と最終推計値の整合に役立てている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:18% |
| 中位層:46% | 部門・ユニットリーダー:31% |
| 中小規模プレーヤー:25% | マネージャー:51% |
市場規模算定と予測
規模算定は、加入者数と構成を用いてテレコムサービス収益を再構築するトップダウン方式から始まり、主要なMEA国別クラスターごとのARPUおよび利用主導型の価格シグナルと組み合わせ、地域合計へと集約される。合計値は、サンプリングされたオペレーター収益の積み上げ、プランレベルの価格確認、加入者純増数からのボリューム相互確認などの選択的なボトムアップ近似によって裏付けられており、公開報告スタイルが異なる場合でも最終値が現実的な水準に保たれる。
本市場において重要なインプットには、モバイル加入者ベースと純増数、スマートフォンおよび4G・5G普及率、プリペイドとポストペイドの構成比、バンドルアップグレードの代理指標としてのデータトラフィック成長、スペクトラム割り当て時期、ならびにUSD報告を歪める可能性のあるインフレと為替変動が含まれる。サブ国別またはサービスライン別のデータが明確に開示されていない場合は、比較可能な市場から得た比率ベースの配分によってギャップを処理し、インタビューフィードバックを用いて再確認した。
予測にあたっては、データ収益が音声収益をどの程度の速さで代替するか、湾岸地域での5Gカバレッジがどの程度の速さで拡大するか、アフリカ全域での価格手頃性とネットワーク品質がどの程度改善するかに基づいて成長を柔軟に調整できるよう、シナリオ分析を活用した。前提条件は専門家が最も可能性の高い商業的経路として説明した内容に合わせ、価格環境の鈍化シナリオおよび普及加速シナリオに対してストレステストを実施した。
データ検証と更新サイクル
加入者の推移、ARPUの範囲、オペレーターの収益開示など独立したシグナルを三角測量することでアウトプットを検証し、ユーザー一人当たりの推計収益が価格・利用実態に照らして妥当な水準に保たれているかを確認した。国別クラスターで大きな乖離が生じた場合は、通貨タイミング、一時的項目、モバイル・固定・付加価値回線間の分類の違いについて詳細なレビューを実施した。
承認前に、計算・前提条件・単位の一貫性を確認する多段階のアナリストレビューを経て、データの断絶や市場イベントによって状況が大きく変化した場合はソースへの再確認を行った。レポートは年次で更新され、主要なスペクトラム付与、規制の変化、またはマクロショックが発生した場合は中間更新を実施する。納品直前に最新の更新作業を完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligence の中東・アフリカ テレコム市場規模と他の公表推計値との比較
MEAテレコムの公表市場規模がしばしば一致しないのは、調査によって収益の境界、通貨タイミング、および国別カバレッジの選択が異なり、それらの選択が予測にも引き継がれるためである。この表は、隣接カテゴリーを含めることで推計値が拡大する場合や、保守的なARPU進行を前提とすることで縮小する場合を示すことで、この状況を可視化している。
ベンチマーク表に幅が生じているのは主に、Mordor Intelligence のモデルでは対象範囲がMEAにおけるMNOテレコムサービス収益に固定され、端末販売および純粋なネットワーク機器収益とは分離されており、USD換算が予測前の一貫したベースイヤーウィンドウに合わせて調整されているためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,450.4 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 4,008.8 ビリオン 米ドル(2026年) | この数値は、より広いテレコムの境界と異なるベースイヤーを使用しているとみられ、隣接サービスを取り込み、湾岸市場における初期5G収益化からのARPUの急速な上昇を適用している可能性がある。 |
| 業界レポートB | 880.0 ビリオン 米ドル(2025年) | このタイプの推計は、より狭い収益スライス(例:固定ブロードバンドまたは単一サービスカテゴリー)に基づくことが多く、アフリカ全域のモバイルサービス収益の大部分を除外している可能性があり、合計値が低くなる。 |
総合すると、最大のギャップは計算上の誤りではなく、テレコム収益として何を計上するか、およびUSDタイミングの処理方法から生じていることが示唆される。モデルを加入者とARPUのメニズムに結びつけ、オペレーターの開示と展開マイルストーンに対して検証することで、最終値は新たなデータが到着した際に再確認可能な再現性のある手順に追跡可能な状態に保たれる。


レポートで回答される主要な質問
中東・アフリカ通信MNO市場は2026年にどの程度の規模ですか?
3,817億9,000万USDであり、2031年までに6,333億8,000万USDへの上昇が見込まれています。
どのサービスカテゴリーが地域収益をリードしていますか?
データ・インターネットプランが総収益の39.35%を生み出しており、音声・メッセージングを大きく上回っています。
IoT・M2M回線に期待されるCAGRはどの程度ですか?
IoT・M2M接続は2031年まで10.74%のCAGRで成長すると予測されており、全セグメント中最速です。
最も急速に成長している地域はどこですか?
アフリカは若年層主導のスマートフォン普及が加速する中、10.70%のCAGRで拡大する見通しです。
プライベート5Gは企業支出にどのような影響を与えますか?
プライベート5Gネットワークは新たな産業自動化のユースケースを開拓しており、2031年までに企業収益を1,900億USD超へ押し上げると予測されています。
LEO衛星はどのような競争上の脅威をもたらしますか?
StarLinkなどのLEOサービスはすでにアフリカ18か国の農村部顧客にサービスを提供しており、MNOに対して農村部の価格設定とバンドル戦略の見直しを迫っています。
最終更新日:



