
アルゼンチン通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
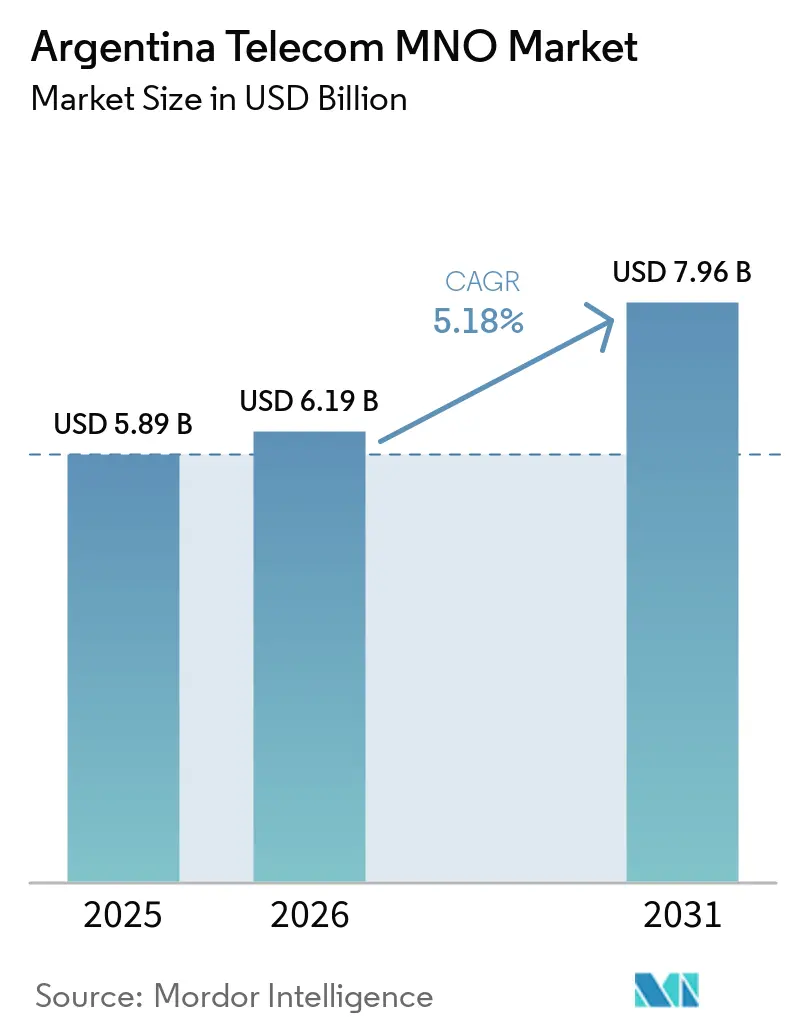
| 基準年の市場規模 (2025) | 5.89 十億米ドル |
| 市場規模 (2026) | 6.19 十億米ドル |
| 市場規模 (2031) | 7.96 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
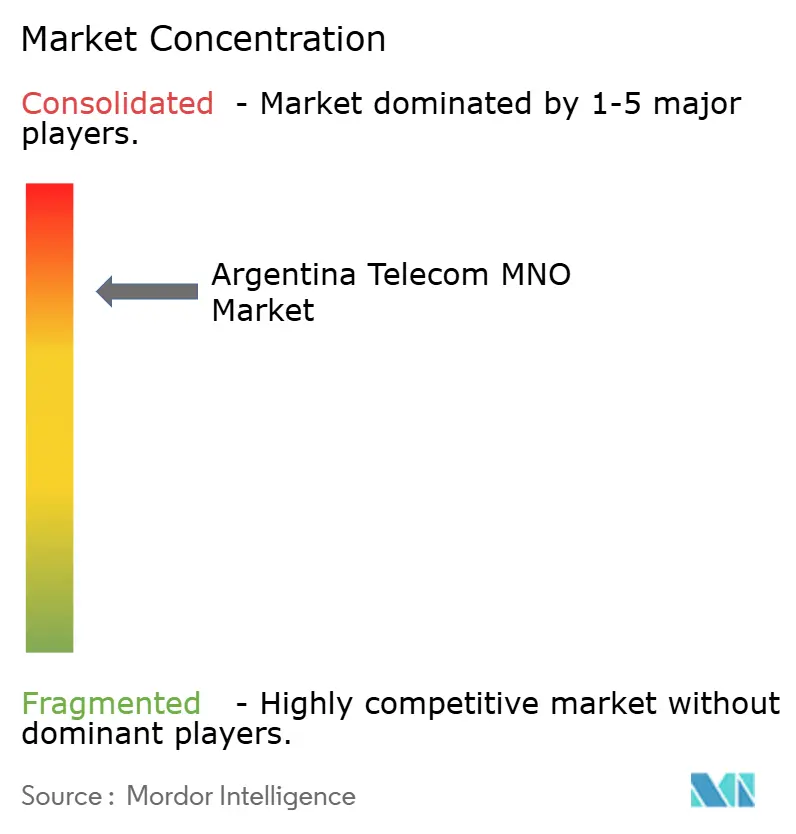
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチン通信MNO市場分析
アルゼンチン通信MNO市場規模は、2025年の56.89 ビリオン 米ドルおよび2026年の61.9 ビリオン 米ドルから、2031年までに79.6 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 5.18%を記録する見通しです。加入者数の観点では、市場は2025年に6,624万加入者と評価されており、2026年の6,992万加入者から2031年には9,159万加入者へと、予測期間(2026年〜2031年)においてCAGR 5.55%で成長する見込みです。
現在の拡大は三つの柱に支えられています。すなわち、4Gおよび5Gネットワーク上でのモバイルデータ利用の急速な増加、価格上限撤廃後の料金設定柔軟性の回復、そして農業・鉱業・製造業における企業デジタル化プログラムの新たな波です。通信事業者は全国ファイバーバックボーンと高密度無線アクセスアップグレードに資本を振り向けており、この転換によりレイテンシーが短縮され、通話切断率が低下し、都市部および農村部の顧客双方の平均データ速度が向上しています。アルゼンチン通信MNO市場は、連続した3.5 GHzブロックを解放し公共部門の資金を農村カバレッジに投入する支援的なスペクトルロードマップからも恩恵を受けており、通信事業者はキャッシュフローの状況に合わせてロールアウトの時期を調整することができます。同時に、通信事業者は高水準のインフレという課題に直面しており、それがARPUを実質的に押し下げていますが、USD建てプレミアムプランと企業向けIoT契約によってハードカレンシー収益を維持し、圧力を緩和しています。コンバージェント・クアッドプレイバンドルはさらに顧客維持を強化しており、固定ブロードバンド、モバイル、ペイテレビ、およびVoIPを1つの請求書に統合することで、予測不可能な月次価格変動から家庭を守っています。
主要レポートのポイント
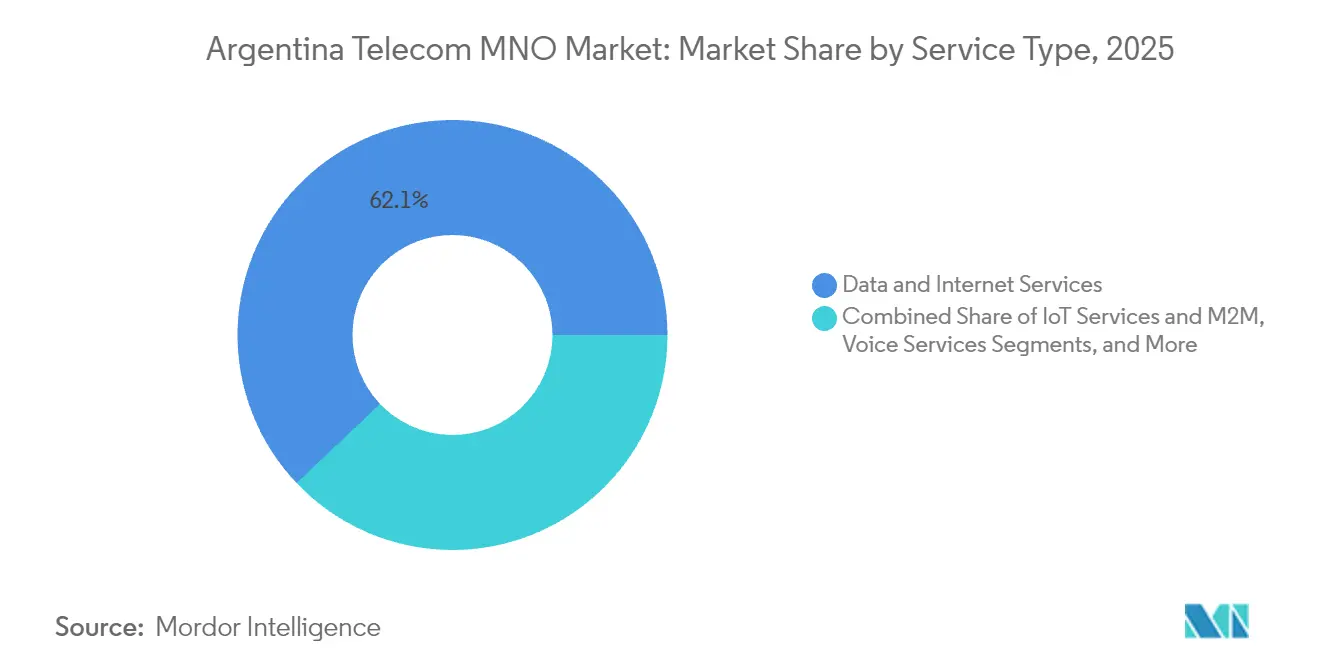
- サービスタイプ別では、データおよびインターネットサービスが2025年のアルゼンチン通信MNO市場シェアの62.08%を占めトップとなり、一方でIoTおよびM2Mサービスは2031年まで5.32%のCAGRで拡大すると予測されています。
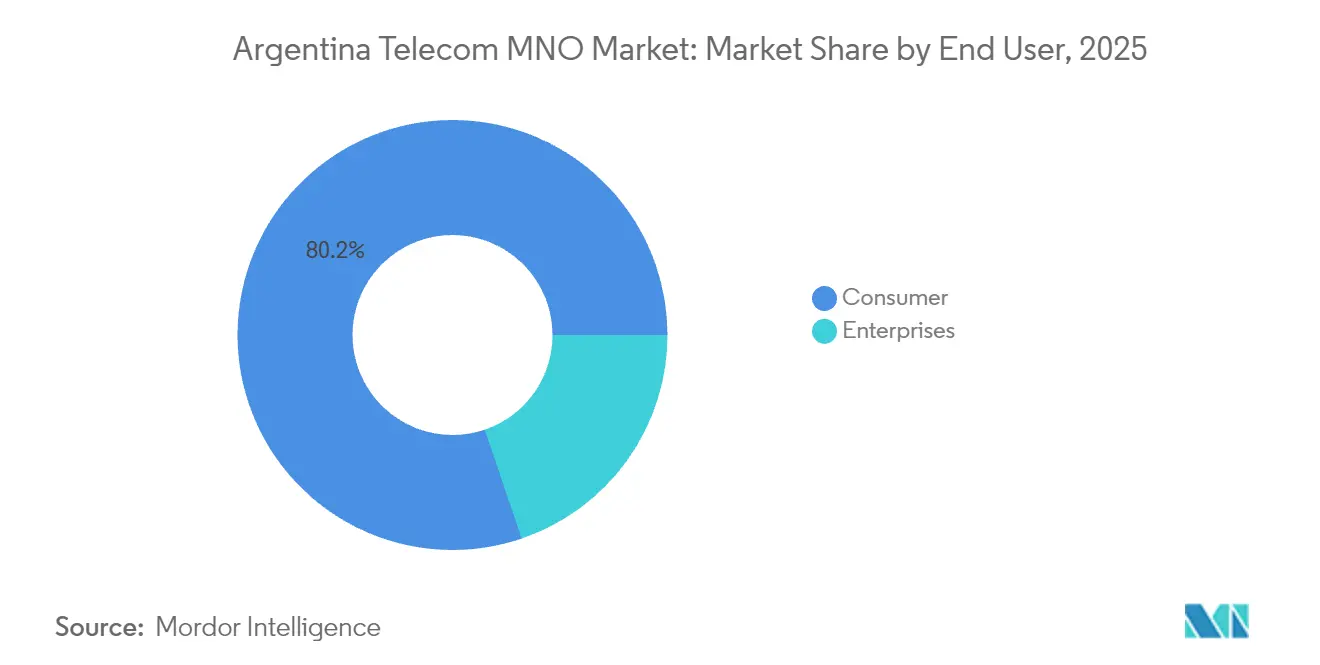
- エンドユーザー別では、消費者セグメントが2025年のアルゼンチン通信MNO市場規模の80.22%を占め、一方で企業向け接続は2026年から2031年にかけて5.65%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アルゼンチン通信MNO市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 4G/5Gにおけるモバイルデータ消費の爆発的増加 | +1.2% | 全国規模;ブエノスアイレス、コルドバ、ロサリオでピーク | 中期(2〜4年) |
| 5Gスペクトルオークションおよびファイバーバックボーンの整備 | +0.8% | まず都市圏回廊、次に地方都市 | 長期(4年以上) |
| コンバージェント・クアッドプレイバンドルの普及 | +0.6% | 全国規模;高密度都市部で最も強い | 中期(2〜4年) |
| 企業デジタル化およびIoT需要 | +0.9% | 農業地帯、鉱業地帯、産業クラスター | 長期(4年以上) |
| USD建てプレミアムプラン | +0.4% | 全州の高所得層 | 短期(2年以内) |
| パッシブインフラ共有規則 | +0.3% | サービスの届かない農村地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
4G/5Gネットワーク上でのモバイルデータ消費の爆発的増加
ビデオストリーミング、モバイルゲーム、農業センサーフィードがアップグレードされたLTEおよび初期の5Gキャリアに集中したことで、2023年から2025年にかけてセルラーデータトラフィックの総量は2倍以上に増加しました。PersonalのW5Gネットワーク上の中央ダウンロード速度は432 Mbpsに達し、帯域幅を多く消費する企業向けおよび消費者向けアプリケーションをサポートするプラットフォームの能力が確認されました。農地のIoTパイロットは、土壌水分や作物の健康状態の読み取りを15分ごとにアップロードする低電力広域モジュールに依存しており、景気後退期においても安定した高マージンのトラフィックを生み出しています。通信事業者はダイナミックスペクトル共有を活用して1,800 MHzバンドを再農場化し、3.5 GHzグリッドが都市圏回廊で稠密化される中、既存資産から余剰キャパシティを引き出しています。こうした動向はデータ中心の収益源を確保し、アルゼンチン通信MNO市場の長期的な重要性を強化しています。
5Gスペクトルオークションおよびファイバーバックボーンの整備
2024年のスペクトル入札では、国営のARSATから100 MHzが放出され、さらにENACOMから50 MHzが追加放出され、カバレッジ義務は割引された最低価格とセットにされ、展開を財務的に実行可能なものにしています。落札者は段階的な支払いスケジュールと12年間のライセンスを受け取り、完全な償却サイクルにわたってコスト回収が可能となっています。並行したファイバー建設は1 Tbps都市圏リングを400 Gbps長距離リンクで相互接続し、大規模MIMOセルサイトに必要なバックホール余力を創出しています。Claroだけで、AI対応ファイバーをエッジノードの奥深くまで拡張するためにUSD 2億を投じており、ネットワーク機能仮想化とクラウドネイティブコアへの移行を加速しています。これらのインフラ展開を総合すると、アルゼンチン通信MNO市場の予測CAGRに0.8パーセントポイントが加算されます。
企業デジタル化およびIoT接続性需要
プライベートLTEおよび初期のスタンドアロン5Gネットワークは、パタゴニアでの掘削自動化、サンタクルス金鉱山での自律型運搬トラック、ブエノスアイレス北部の自動車工場におけるスマートコンベヤーラインを支えています。農業は最大のアドレス可能基盤を有しており、GNSSリンクのハーベスターやリアルタイム病害虫検知カメラを必要とする精密農業スキームの下に3,400万ヘクタールが含まれています。ARSATの衛星バックド狭帯域IoTサービスは、地上フットプリントが希薄な地域の接続ギャップを埋め、均一なセンサーカバレッジを確保しています。国家科学・技術・イノベーション計画2030の下での政府補助金が概念実証パイロットを支援し、中小企業全体での普及を加速し、企業向け契約総額を押し上げています。これらの要因は総合的にアルゼンチン通信MNO市場のCAGR寄与度を推定0.9%引き上げています。[1]
コンバージェント・クアッドプレイバンドルの普及
毎月の物価変動が激しい環境に置かれた家庭は、無制限モバイルデータ、対称型ファイバーブロードバンド、オンデマンドTVカタログを組み合わせた定額サービスパッケージへの移行を進めています。TelecentroのHFCからファイバーへの転換に向けたUSD 4億の刷新により、ギガビット速度が解放され、「オールインクルーシブ」提供の中核を担っています。Telecom Argentinaは、バンドル顧客の解約率が単一サービス加入者より42%低いことを報告しており、コンバージェンスは守りと攻めの両面での戦術となっています。通信事業者はロイヤルティプログラム、モバイル決済ウォレット、クラウドストレージのアドオンでアピールを高め、エコシステムへのロックインを強化しています。小規模都市においても、タワーシェアリング協定がキャペックスを低減し、通信事業者が過大な投資なくバンドルを拡張できるようにしており、これはセクター成長に0.6パーセントポイントを加算するダイナミクスです。[2]
阻害要因影響分析*
| 阻害要因 | (〜)CAGRへの影響度(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 実質ARPUを希薄化するハイパーインフレ | –1.8% | 全国規模;低所得地域で最も深刻 | 短期(2年以内) |
| 料金凍結・価格上限規制 | –0.7% | 今後の政策改訂次第 | 中期(2〜4年) |
| IoT向けeSIM番号ポータビリティ承認の遅延 | –0.3% | 全国規模のIoTインテグレーター | 中期(2〜4年) |
| 5G RAN機器に対する高額輸入関税 | –0.5% | 全州;キャペックス負担を増加 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
実質ARPUを希薄化するハイパーインフレ
消費者物価指数は2024年に100%を超え、名目上の料金値上げを上回り、インフレ調整後でセクター収益を7.7%押し下げました。プリペイドSIMは現在全モバイル回線の61%を占めており、裁量的支出を抑制する使用量管理型プランへの移行を示しています。通信事業者は、プレミアム5Gティアを米ドルに連動させることで、高所得顧客をペソの変動から保護し、マージンを部分的に絶縁しています。また、卸売ファイバー販売とクラウド管理セキュリティを拡大して企業向けキャッシュフローを安定させています。しかしながら、マスマーケットの購買力への重圧はアルゼンチン通信MNO市場への最大の制約であり続け、予測成長から1.8パーセントポイントを削減しています。[3]
5G RAN機器に対する高額輸入関税
海外サプライヤーから調達される無線アクセス部品は、港湾混雑に起因する本船渡し追加料金に加え、最大16%の関税に直面しています。機器はUSDで支払われる一方で収益はペソ建てであるため、通信事業者は調達サイクルを複雑にする自然な通貨ミスマッチに直面しています。このリスクを管理するため、全国規模の3つのMNOはベンダーファイナンスの期間を5年から7年に延長し、サイトごとのハードウェアコストを希薄化するタワーシェアリング協定を拡大しています。それでも、大規模MIMOアレイおよびミリ波モジュールのランデッドコストの上昇は本格的なロールアウトスケジュールを遅延させており、アルゼンチン通信MNO市場のCAGRから0.5パーセントポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データの優位性が収益構成を再編
データおよびインターネットサービスは2025年のアルゼンチン通信MNO市場シェアの62.08%を生み出しており、音声通話分がOTT通話およびリッチメディアアプリに移行するにつれて、この割合は着実に上昇しています。このセグメントは、99%を超える4G人口カバレッジと、没入型ビデオや企業向けセンサーストリームを処理する拡大中の5Gエリアから恩恵を受けています。数値的には、データ契約は2025年のアルゼンチン通信MNO市場規模にUSD 36億6,000万を貢献しました。IoTおよびM2M回線は最も急速な拡大を記録し、農業・鉱業・製造業の自動化プロジェクトを背景に2031年まで5.32%のCAGR見通しを示しています。通信事業者はデータをクラウドストレージおよびエッジアナリティクスとパッケージ化し、かつてはコモディティパイプであったものを、接続あたりの利益率がより高い多層サービススタックへと変換しています。
メッセージング、VAS、およびローミング収益は、顧客がレガシーSMSフレームワークを迂回するアプリベースのコミュニケーションやリモートワークプラットフォームを採用するにつれて引き続き縮小しています。それでも、ローミングは海外観光のスパイク時に回復しており、旅行者がネットワーク上にとどまれるよう簡素化された地域料金プランが支援しています。ペイテレビのモバイルバンドルへの統合は、激しいストリーミング競争にもかかわらず、インクリメンタルなスティッキネスを確保しています。全体として、進化するサービスポートフォリオは、アルゼンチン通信MNO市場が純粋な通話時間ではなく、帯域幅・レイテンシー・セキュリティを収益化できるデジタルソリューションへとピボットしていることを裏付けています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:企業モメンタムが加速
企業は最も成長の速い顧客層であり続けており、接続数は2031年まで5.65%のCAGRで増加すると予測されています。一方、消費者は現在80.22%の収益シェアを保持しています。鉱山坑道や工場フロア内でのプライベートLTE展開は、平均回線収益を小売スマートフォンARPUの4倍に引き上げ、全体的な収益性を向上させています。推定28,000の農業用IoTゲートウェイが現在、畑作地域をカバーし、灌漑および肥料使用を最適化する分析プラットフォームにデータを供給しています。コルドバの製造工場では、5G上の時間敏感型ネットワーキングを展開してロボティクスを同期し、組み立てラインのダウンタイムを削減しています。企業向けモバイルサービスのアルゼンチン通信MNO市場規模は2025年にUSD 11億7,000万となり、2031年までに倍増する軌道上にあります。
消費者側では、コンバージェント請求と端末割賦プランがインフレ逆風にもかかわらず加入者増加を維持しています。政府のデジタルIDおよびモバイルパスポートプログラムはエンゲージメントを深め、公共サービスへのアクセスにスマートフォンを不可欠にしています。しかし、低所得ユーザーは、ゼロレートのソーシャルメディアおよびメッセージングを提供する広告サポート型データバンドルに引き付けられており、二分化した需要曲線を浮き彫りにしています。この二速の軌道により、通信事業者は企業キャッシュフローで郊外の5G稠密化を相互補助し、アルゼンチン通信MNO市場の短期および戦略的目標の両方に沿った投資を行うことができます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地理分析
アルゼンチン最大の3つの都市集積地、ブエノスアイレス、コルドバ、ロサリオは、密集した人口、堅固な家庭収入、および大規模な企業キャンパスを背景に、モバイル収益の約70%を生み出しています。これらの回廊では平均ダウンリンク速度が55 Mbpsを超え、クラウドゲーミング、UHDビデオ、リアルタイム産業制御をサポートしています。大西洋岸テクノロジーベルトはこのリーダーシップをさらに高めており、港湾ロジスティクスおよび漁業を支えるエッジコンピュートゾーンを固定する国内初のスタンドアロン5Gクラスターを擁しています。メンドサやサルタなどの中規模都市では、ラストマイル建設コストを下げるユニバーサルサービス基金の補助金を背景にファイバーオーバーレイの第2波が進んでいます。全体として、都市圏はプレミアムティアの消費者プランと企業契約が一人当たりGDPが最も高い場所に集中しているため、アルゼンチン通信MNO市場規模を着実な上昇トレンドに乗せています。
農村州は対照的なダイナミクスを示しています。ラパンパとサンタフェの何千平方マイルもの地域では、サイロ温度センサーや家畜追跡装置に接続されたNB-IoTモジュールに依存しており、堅牢なサブスクリプション型の収益をもたらす特化した接続ニッチを形成しています。ENACOMの国家重要通信インフラ計画は、スペクトル設定やタワーシェアリングのインセンティブを活用して4G/5Gのリーチを拡大し、いかなる通信事業者にも不均衡なキャペックス負担を課さずにデジタルギャップを解消しています。地域税制優遇措置はさらに展開経済を魅力的にし、許可料を削減し用地取得の権利承認を迅速化していますが、それでも孤立した自治体ではゾーニングの不一致がサイト取得のタイムラインを延長しています。
チリ、ブラジル、ウルグアイとの国境を越えた貿易フローが第3の地理的層を形成しています。ローミング協定と拡大された相互接続ゲートウェイにより、企業は隣接するネットワーク上でシームレスなテレメトリーを実行することができ、これは特に国境をまたぐ鉱業および農業企業にとって価値があります。パタゴニアの衛星バックホールは、地上ループが商業的に実現不可能な場所での石油田自動化および環境モニタリングを支援しています。極端な気象への耐性は、熱波や吹雪によるダウンタイムを防ぐため、Oリングシールアンテナとバッテリーシェルター気候制御を備えた堅牢なタワー仕様を要求しています。これらの地理固有の投資パターンは、アルゼンチン通信MNO市場のための一貫しつつもニュアンスに富んだ成長基盤を織り成しています。
規制環境
アルゼンチンの通信MNO市場は、セクターのライセンス供与と監督についてはENACOMが主に規制を担い、市場構造を変化させ得る取引については国家競争庁(ANC)が競争審査を主導している。2026年6月、ANCは決議RESFC-2026-38-APN-TDC#ANCを発出し、Telecom ArgentinaによるTelefónica Móviles Argentina(Movistar)の買収について、構造的措置および行動的措置を条件とした。これには、実効的な競争を維持し、モバイルおよび固定ブロードバンド事業領域全体での過度な集中を防止するために設計された資産売却が含まれる。
2026年7月、機関的な監督が強化され、ENACOMは大統領官房(Jefatura de Gabinete)の下に置かれることとなり、大統領令581号に基づき、Juan Martin Ozoresが管理官(interventor)として就任した。同月、ENACOMは重要サービスに影響を及ぼす有害な干渉に対する介入を加速するプロトコルを承認し、セルブロードキャスト技術を用いた国家早期警戒システム(AlertAR)の公開入札を開始した。これらの措置は合わせて、サービス継続義務を強化し、大量通知配信に使用されるネットワーク機能に対する公共部門からの需要を新たに生み出している。
競争環境
アルゼンチンには、カバレッジ、技術、およびコンバージェントサービスの深度において競争する3つのフルスケールモバイルネットワーク事業者がいます。Telecom Argentinaは、Telefónicaの現地事業買収後、規制当局の認可待ちで、特定地区においてモバイル加入者の約61%、住宅向けブロードバンドの最大80%を掌握することになります。Claro Argentinaはアジャイルなスペクトル保有とAI駆動のネットワークリソースオーケストレーションで対抗しており、ピーク容量を18%引き上げる一方でビットあたりのエネルギーを14%削減しています。Movistarは、全国ファイバースパインを活用したマネージドセキュリティ、マルチクラウドオーケストレーション、ソフトウェア定義型WANオーバーレイを提供する企業変革パートナーとして自らを位置づけています。
技術的差別化が引き続き中心的役割を担っています。Personal (Telecom)は、サブ6 GHzバンドで200 MHz のキャリアアグリゲーションにアップグレードした後、432 MbpsというアルゼンチンNo.1の5G中央スループットを記録しました。Claroは2025年半ばまでに400の5G無線ノードを構築し、将来の6 GHz拡張をサポートするノキアエアスケール無線機を活用して、2028年までに60%の人口カバレッジを目指しています。Movistarのハイパースケールパートナーとのエッジクラウドコラボレーションは、自動車工場におけるVRトレーニングシミュレーター向けに超低レイテンシーを提供しています。スモールセル稠密化のペース、オープンRANパイロットの活用、および全国規模のIPv6移行は、アルゼンチン通信MNO市場を豊かにするさらなる競争軸を提供しています。
2024年から2025年にかけての戦略的動向は、競争的対応の幅広さを示しています。Telecom Argentinaは、将来の電力コストを隔離する再生可能エネルギーPPAに資金を供給するため、USD 1億のサステナビリティリンク債を発行しました。Claroは予測保守によるトラックロールを削減するAI強化ファイバーロールアウトにUSD 2億を充当しました。TelecentroのフルファイバーへのK転換は、5Gモバイル回線とバンドルされたギガビットティアの魅力を示しており、固定資産がワイヤレスバリュープロポジションを強化する方法を示しています。散発的な料金競争にもかかわらず、シェアシフトを形成する上では価格よりもネットワーク品質とサービス統合が支配的であり、この現実はICTサービスが2024年に「公益事業」ステータスを失った際に回復した価格設定の自由と一致しています。
アルゼンチン通信MNO産業リーダー
-
Claro Argentina
-
Movistar Argentina
-
Personal (Telecom Argentina S.A)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
近い将来の機会は、ANCが2026年6月に条件付きで承認したTelecom ArgentinaによるTelefónica Móviles Argentina(Movistar)の買収から生じており、これは新規または強化された独立系競争事業者の種となり得る、相当規模の資産売却パッケージを必要とする。この改善措置には、600万件のアクティブなモバイル顧客(ブエノスアイレス首都圏で400万件、その他地域で200万件)の移管に加え、関連する周波数、契約、番号資源も含まれる。また、28拠点におけるMovistarの住宅用ブロードバンド顧客基盤(約211,400契約者)も対象となる。ANCはさらに、Telecomに対して、買収者に少なくとも3年間、ネットワーク共有契約(RAN共有、国内・国際ローミング、機器収容を含む)への一時的なアクセスを提供することを義務付けており、これにより、小売モバイル、コンバージェンスバンドル、または企業向け接続を狙う新規参入者にとって、初期のカバレッジおよびサービス継続に関する障壁が軽減される。
公共部門のプログラムおよび事業者の資本支出計画は、農村部のカバレッジおよび企業向けプラットフォームにおいてさらなる可能性を広げている。ENACOMのAlertARセルブロードキャスト入札は、規格に基づく大規模で強靱なメッセージング配信への需要を示しており、これは事業者による最新コア、高密度無線ネットワーク、光ファイバーバックホールへの投資と整合し、農業、鉱業、製造業におけるIoT/M2M成長も支えている。供給面では、Telecom ArgentinaとClaroを合わせた2026年の投資計画18億米ドル(Telecomが13億米ドル、Claroが5億米ドル)が、5G容量増強、光ファイバーへの移行、エッジ隣接インフラにおける機会を後押ししており、低遅延の企業向け用途やコンバージェンス型クアッドプレイ提案を軸とした差別化されたサービス提供を可能にしている。
最近の業界動向
- 2026年6月:ANCは2026年6月19日、Telecom ArgentinaによるTelefónica Móviles Argentina(Movistar)の買収に条件を付し、3社体制の市場を維持するために600万件のモバイル顧客および特定のFTTH資産の売却を義務付けた。この規制措置は競争環境を維持し、潜在的なシェア変動をもたらす可能性がある。残存する事業者による資本支出配分および価格戦略に影響を与え得る。
- 2026年6月:Claro Argentinaは、2024年に発表された3,000万米ドルの投資計画に基づき、fibratelが設計し、DataWavesが構築した650kWのモジュール型データセンターをブエノスアイレスで正式に開設した。この容量拡張は5Gバックホールおよび企業向けサービスのエッジ容量を強化する。コンバージェンスバンドルおよび低遅延を要するアプリケーションの展開の迅速化を支える。
- 2026年4月:Telecom ArgentinaとClaroは、2026年に向けた合計18億米ドルの投資計画を発表し、Telecomは5G展開および光ファイバー移行のために13億米ドル、Claroはインフラ関連プロジェクトのために5億米ドルを投じることを約束した。この資本支出の拡大はネットワークの現代化およびコンバージェンスへの取り組みを加速する。カバレッジおよび容量の強化を通じて、競争上の差別化を強める。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、アルゼンチン通信市場は、モバイルおよび固定ネットワークを通じてアルゼンチン国内の消費者および企業向けに提供される通信サービスから得られる継続的・従量課金型収益として定義され、通信サービスプランの一部として請求される関連デジタルサービスの付加機能も含まれます。
対象外の範囲:端末(ハンドセット、ルーター、顧客デバイス)の販売、および一時的な設置・建設契約は、サービス料金に組み込まれてサービス収益として認識される場合を除き、対象外とします。
セグメンテーシン概要
- 通信総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイテレビサービス
- その他のサービス(VAS、ローミング、企業向けおよびホールセールなど)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、アルゼンチンの初期需要像を構築し、次いで通信サービス収益として計上できるものと隣接するデジタル・デバイス支出とを分離するために活用されました。加入者基盤、アクセス回線、ARPU動向、およびサービス構成に関する公開データを精査し、モバイル、固定ブロードバンド、有料テレビ、および固定音声にわたって収益がどのように分布しているかを把握しまた。
精査した主要な公開情報源には、ENACOMの指標および市場レポート、ITU通信指標、世界銀行のマクロ経済・人口統計データ、入手可能な範囲でのOECDの接続性・ブロードバンドに関する情報などの公式リリースおよび統計、ならびにネットワーク投資と普及動向を論じた査読済み論文が含まれます。また、価格改定、プロモーションの強度、およびネットワーク展開のタイミングを把握するために、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道も活用しました。企業財務情報およびインテリジェンスについては有料サブスクリプションを限定的に使用し、モデルに一貫した過去の収益基準点とイベントのタイムラインを持たせています。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多くの情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクデータだけでは十分に説明できない事項、主にインフレ下でのARPUの動き、バンドリングの報告方法、および消費者と企業アカウント間のサービス収益の分方法を検証するために活用されました。アルゼンチン全土のオペレーター側、チャネル側、および企業バイヤーの回答者と対話し、OTT付加機能、有料テレビのパッケージング、ならびにプリペイドとポストペイドの収益認識に関する定義の相違を調整するためのフォローアップ質問を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | 最高経営幹部(CXO):16% |
| 中位層:47% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:18% | マネージャー:52% |
市場規模の算定と予測
市場規模は、まずアルゼンチンのサービス構成指標、加入者・アクセス数、および観測されたARPUレベルから導出される通信サービス収益プールを起点とするトップダウン構築によって再構成され、次いでサービスカテゴリー別の年間価値に換算されました。合計値が得られた後、サンプリングされた料金確認値に有効回線推計値を乗じたものや、公開財務諸表からの概算収益集計など、選択的なボトムアップ近似値と照合し、明らかな過大・過小計上を修正しまし。
モデルで使用した入力値には、モバイルSIMおよび接続数、固定ブロードバンドのアクセス基盤、有料テレビ加入数、固定電話回線数、ならびに公表されている場合のARPUおよびサービス構成の分割が含まれます。インフレ連動型の価格改定、プリペイドとポストペイドのダイナミクス、およびネットワークアップグレードのタイミング(4G高密度化や5G初期展開段階など)も、利用状況と請求収益に直接影響するため、実務的なレバーとして扱いました。指標が一貫して報告されていない場合は、インタビューで検証したARPU範囲を用いてトレンドと整合するプロキシ手順を適用し、通貨換算に使用した同一の時間枠に合わせました。
予測については、アルゼンチンにおける収益経路は料金規制、外貨の利用可能性、および家計の購買力によって急速に変化し得るため、シナリオ分析を採用しました。コンセンサスインタビューの見解からベースケースを設定し、ARPUの推移、加入者チャーン、およびブロードバンドの純増数に関するアップサイドおよびダウンサイドケースを実行した後、最終的に軌道が直近の過去の方向性と比較して現実的であることを確認するための最終レビューを実施しました。
データ検証と更新サイクル
結果は、サービス構成の妥当性確認、サービス別の暗示的ARPUレベル、およびアクセス・加入者基盤の前年比変動を含む独立したシグナルと最終アウトプットを比較することで三角測量されました。差異が大きすぎると判断された場合、基礎となる要因を一度に一つの前提(例えば、価格の段階的変更や為替レートのタイミングのずれ)まで遡り、第二のアナリストレビューを経て修正しました。
承認前に、全モデルを複数のステップで精査し、サービス全体の合計が一致し、説明内容が数値と整合していることを確認します。レポートは年次で更新され、収益や普及動向を変化させる可能性のある重要なイベントが発生した場合には中間更新が行われます。納品直前には最終確認を実施し、最新の更新内容が新たに公開された公式リリースおよび最新の一次フィードバックを反映していることを確認します。
Mordor Intelligenceのアルゼンチン通信市場規模算定と他の公表計値との比較
アルゼンチン通信の公表市場価値がしばしば一致しないのは、対象範囲がモバイルのみ、通信サービス全体、またはより広範なIT支出を取り込むICT的な定義の間で変動し得るためです。通貨換算の選択や価格改定の月が、現地通貨収益が安定して推移している場合でもUSD換算値を変化させる可能性があるため、タイミングもここでは重要な要素となります。
主な乖離は、オペレーターが請求する有料テレビおよびOTT付加機能を通信サービス収益として計上するかどうかに起因しており、Mordor Intelligenceは、それらの付加機能がスタンドアロンのデジタルエンターテインメント支出としてではなく、オペレーターの通信サービスプラン内で販売・認識される場合にのみ対象範囲内として扱います。また、一部の情報源が名目通貨と実質通貨の見解を混在させている場合や、アクセス成長とサービス構成の安定性との照合なしに積極的なARPU推移を前提としている場合にも差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 56.89 ビリオン 米ドル(2025年 | |
| 業界専門誌A | 89.0 ビリオン 米ドル(2024年) | 規制当局が報告した通信収益合計を特定期間の為替レートでUSDに換算する手法を採用することが多く、より広範な請求カテゴリーを含む場合があり、外貨タイミングおよびインフレ連動型の価格改定によって大きく変動する可能性があります。 |
| グローバルコンサルタンシーB | 66.0 ビリオン 米ドル(2025年) | オペレーターのサービス収益に焦点を当てているものの、より速いARPUの上昇を適用し、デジタルサービスをより広範に含めており、アクセス基盤の動向やプリペイド・ポストペイドの構成変化に対する照合確認の開示が少ない可能性があります。 |
表全体にわたる乖離は、主にサービス収益に何が含まれるか、および特定年度における現地通貨収益のUSD換算方法によって説明されます。規模の算定を加入者・アクセス量、サービス構成、およびインタビューで検証されたARPU動向に結び付けることで、需要指標と最終市場価値の間に明確かつ再現可能な連関を維持しています。
レポートで回答される主要な質問
2031年のアルゼンチン通信MNO市場の予測規模は?
市場は5.18%のCAGRで成長し、2031年までにUSD 79億6,000万に達する見込みです。
最大の収益シェアを持つサービスカテゴリーはどれですか?
データおよびインターネットサービスが2025年の収益の62.08%を占めました。
企業セグメントの拡大速度はどれくらいですか?
企業向けモバイル接続は2031年まで5.65%のCAGRで成長すると予測されています。
消費者プリペイドが接続全体に占めるシェアはどれくらいですか?
2026年時点で、プリペイド回線は全モバイル加入者の61%を占めています。
2024年に放出された3.5 GHzの追加スペクトルの量はどれくらいですか?
ENACOMはARSATからの100 MHzおよび自身の割り当てからの50 MHzを含む150 MHzを開放しました。