
バーレーン通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.30 十億米ドル |
| 市場規模 (2026) | 1.34 十億米ドル |
| 市場規模 (2031) | 1.57 十億米ドル |
| 成長率 (2026 - 2031) | 3.24 % |
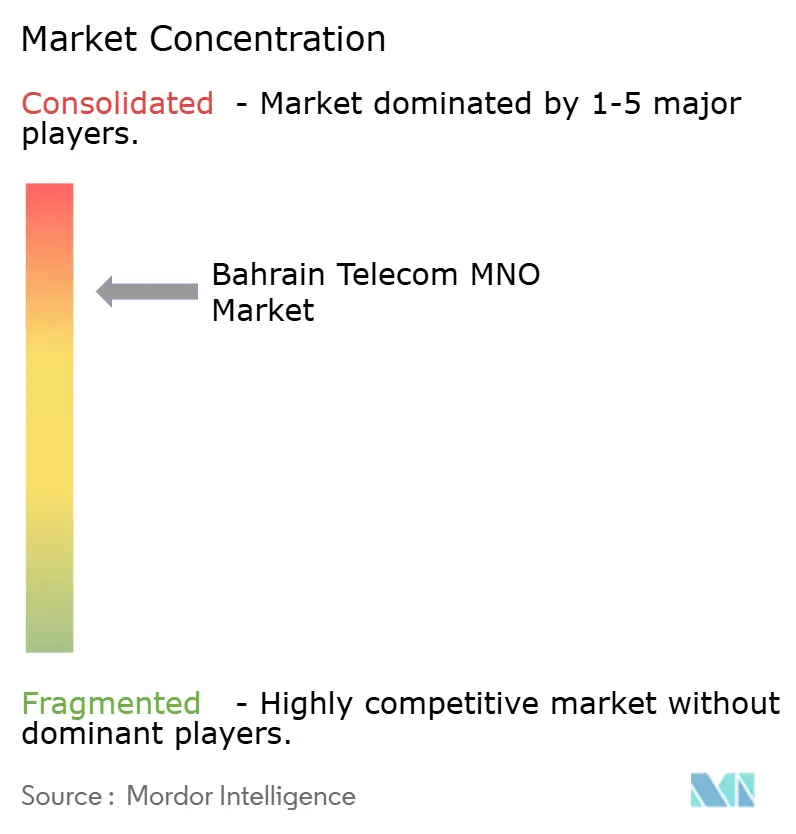
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーレーン通信MNO市場分析
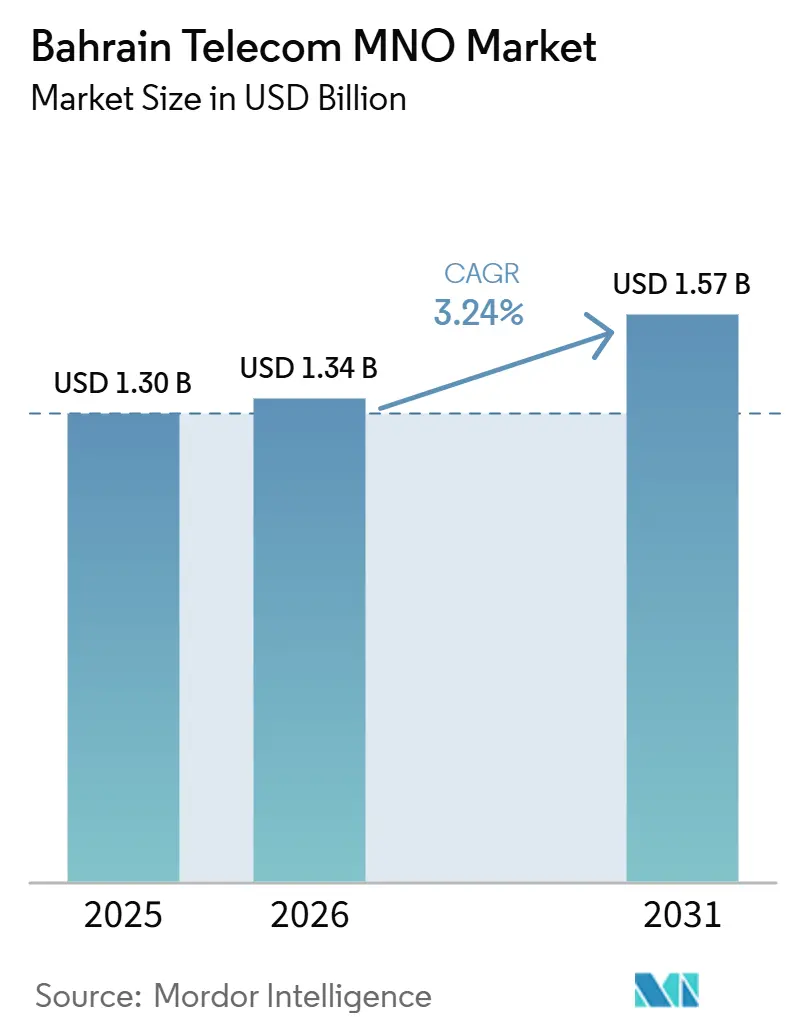
バーレーン通信MNO市場規模は、2025年に13.0億米ドル、2026年に13.4億米ドルと予測され、2031年までに15.7億米ドルに達し、2026年から2031年にかけてCAGR 3.24%で成長する見込みです。加入者数の観点では、市場は2025年に393万加入者と評価され、2026年の406万加入者から2031年には478万加入者へと、予測期間(2026年〜2031年)においてCAGR 3.33%で成長する見込みです。
予測では、加入者数の成長が横ばいとなる一方で、接続1件あたりの付加価値が上昇する成熟した市場環境が示されており、これは王国全体にわたる5G展開、卸売ファイバーの遍在、およびプレミアムデジタルサービスへの意図的な転換によって支えられています。各事業者は、2023年の資本支出2億5,000万USD超の大部分を、スペクトル再農場化、マッシブMIMOアップグレード、およびエッジコンピュートノードに充当しており、クラウドワークロードと低遅延エンタープライズユースケースを支援するためのネットワーク品質向上を図っています [1]。公的機関にワークロードの30%をクラウドプラットフォームへ移行することを義務付ける政府主導のクラウドファースト政策は、継続的なデータセンター需要を解放すると同時に、純粋な接続性を大きく超える形でICT収益の対象範囲を拡大します。また、2025年の2Africa Pearlsブランチを筆頭とする一連の新たな海底ケーブル着陸により、国際帯域幅が飛躍的に拡大し、バーレーンは卸売トランジットトラフィックのガルフハブとしての地位を確立しつつあります [2]。これらの構造的な追い風は、小規模な人口基盤、三者間競争に起因するARPU圧力、および規制コストの増大といった逆風を総合的に相殺し、バーレーン通信MNO市場の安定した売上高の拡大を支えています。
主要レポートの知見
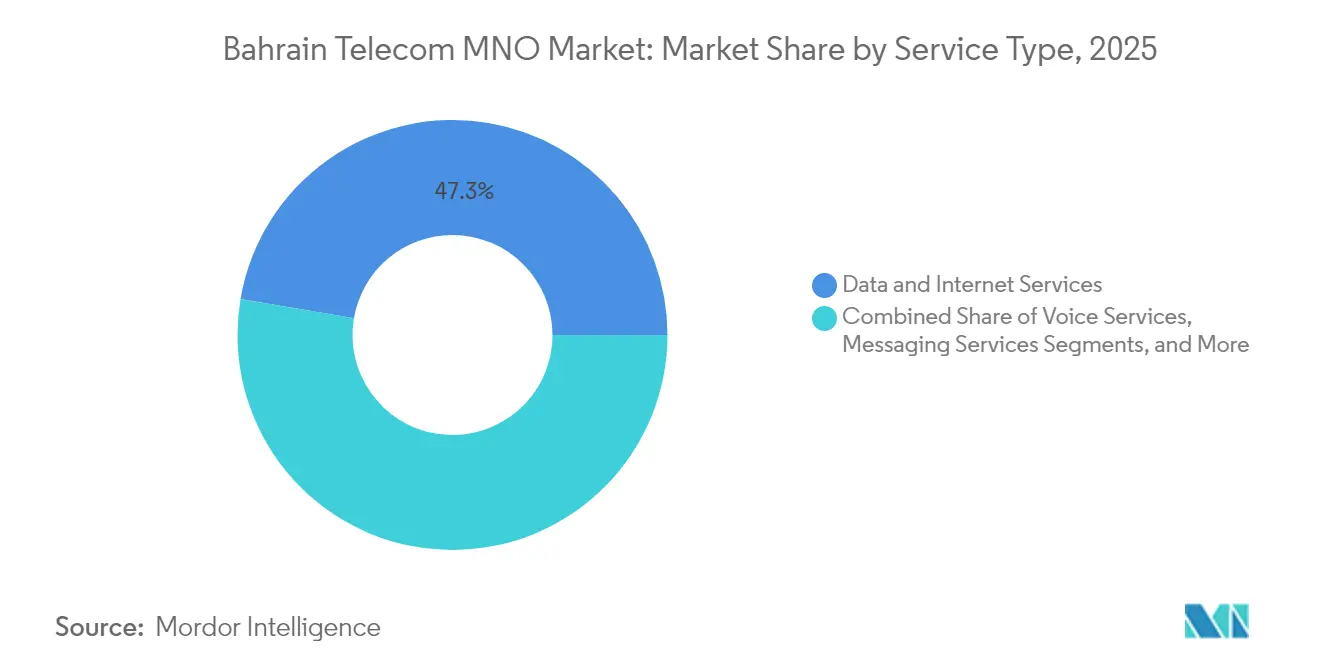
- サービスタイプ別では、データおよびインターネットサービスが2025年のバーレーン通信MNO市場シェアの47.32%を占めました。IoTおよびM2Mは、2031年にかけてCAGR 3.35%で拡大する見込みです。
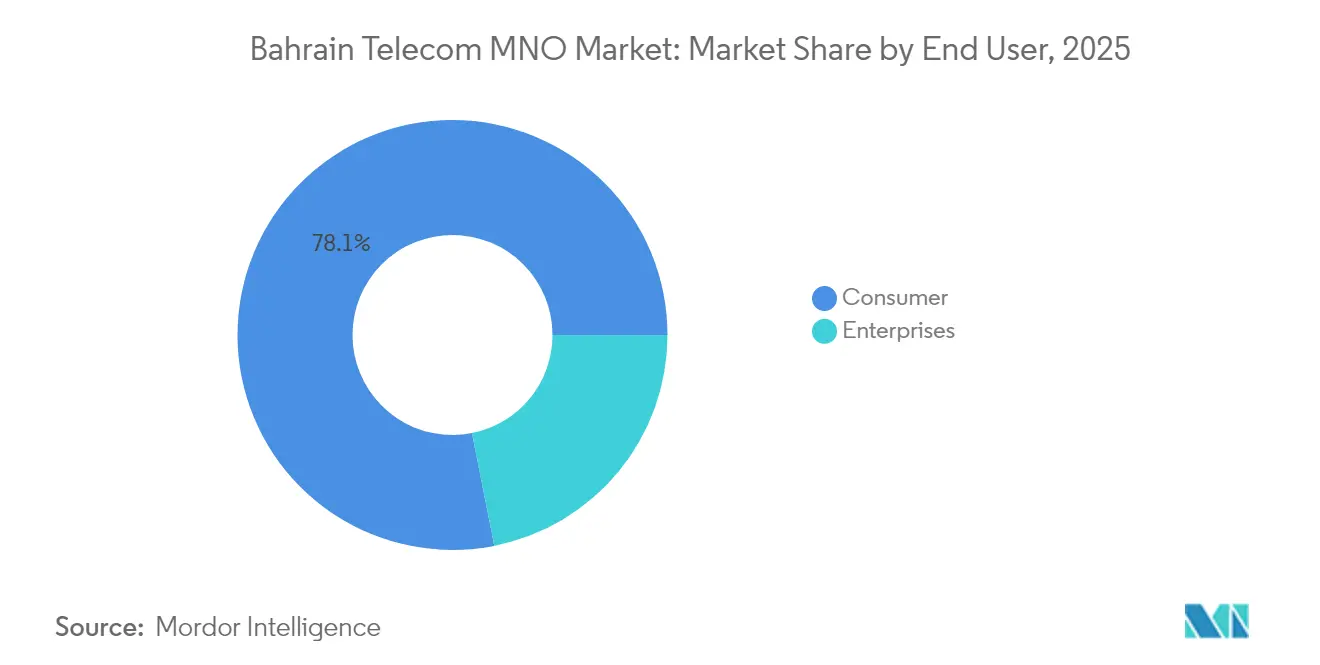
- エンドユーザー別では、消費者セグメントが2025年に78.12%の収益シェアを確保しており、企業セグメントは2031年にかけてCAGR 3.72%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
バーレーン通信MNO市場のトレンドと洞察
促進要因影響分析*
| 促進要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5Gデータトラフィックの爆発的急増 | +1.2% | 国内全体、マナーマおよび産業回廊に集中 | 中期(2〜4年) |
| 国家ブロードバンドネットワーク(BNET) オープンアクセス義務 | +0.8% | 全国規模、ビジネス地区への高い集中 | 長期(4年以上) |
| 政府のクラウドファーストおよびフィンテック 政策 | +0.6% | 政府および企業セグメント | 中期(2〜4年) |
| オーバー・ザ・トップ(OTT)動画視聴の急増 | +0.5% | 消費者中心、全国規模 | 短期(2年以内) |
| アルミニウムおよび石油・ガス分野における エンタープライズIoT需要 | +0.4% | 工業地帯(Alba、エネルギーサイト) | 長期(4年以上) |
| 2025年の海底ケーブル着陸による 国際容量増強 | +0.3% | 国内全体、地域への波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gデータトラフィックの爆発的急増
主要事業者はすべて全国規模の5Gを提供しており、2024年第2四半期における平均ダウンリンク速度は、以前の輻輳問題を克服して23.4 Mbpsに回復しました [3]。3Gサービス終了に伴い回収されたスペクトルは、より広い5Gキャリアおよびマッシブ・MIMO展開に充当され、エンタープライズエッジアプリケーション向けに10ms未満の遅延を実現しています。BatelcoとエリクソンによるVoice over New Radioおよびミリ波トライアルに関するパートナーシップは、ロボティクス、ARメンテナンス、クラウドゲーミングにおける超高信頼低遅延ユースケースへの技術的な道筋を確立しています。固定無線アクセスの急速な普及(すでに全住宅の21%超に接続)は、5Gがモバイルブロードバンドと固定ブロードバンドの境界を曖昧にする様子を示しています [4]。特に注目すべき点として、より大きなデータ許容量と動画ファースト型の利用が、ブレンドARPUの着実な上昇をもたらしており、表面的な料金引き下げの影響を部分的に相殺しています。
国家ブロードバンドネットワーク(BNET)オープンアクセス義務
BNETの卸売ファイバーグリッドは住宅の95%および企業の99%をカバーしており、MNOはラストワンマイルの独占性ではなく、体験とプロダクトの深みで競争せざるを得ない状況になっています。Batelcoはインフラ事業(BeyonのNBNetco)と小売部門に分離することで対応し、分離規則を遵守しつつ長期リースを通じてパッシブ資産の収益化を図っています。Mobileumが提供するキャリアグレードの収益保証レイヤーは、きめ細かなコスト配分を支援し、ニッチなエンタープライズVPNなどの付加価値領域への小規模ISPの参入を促進しています。このモデルにより、重複するキャピタルエクスペンディチャーが削減され、ギガビットアクセスが加速し、デジタルサービスの積み重ねのための豊かなプラットフォームが形成されることで、バーレーン通信MNO市場の収益見通しが全体として拡大します。
政府のクラウドファーストおよびフィンテック政策
40件を超える政府サービスがすでにハイパースケールクラウドに移行し、内部IT支出を最大60%削減し、プロジェクトのタイムラインを3分の2短縮しました。AWSおよびマイクロソフトの地域ゾーンは、2018年クラウドコンピューティング法第56号のもとでバーレーンを中立的なデータの安全地帯として位置付けることを強化しており、外国のワークロードを呼び込み、ローカルのクロスコネクトおよびトランジット需要を刺激しています。各事業者は、省庁や銀行向けに、セキュアコネクティビティ、マネージドSD-WAN、エッジセキュリティレイヤーを束ねることでこのモメンタムを収益化しています。グローバルパートナーと共同開発されたstc BahrainのWeb3ローンチパッドは、通信事業者がトークン化された決済レールと分散型アイデンティティを支えるブロックチェーンインフラに進出する方法を示す好例です。クラウドに追加されるワークロードはいずれも、MNOバックボーン全体の補完的なトラフィックを生み出し、バーレーン通信MNO市場を拡大させています。
OTT動画視聴の急増
動画はすでにダウンストリームトラフィックの大半を占めており、ピーク時のスループット制約から、事業者はHuaweiなどのベンダーとのエッジキャッシングノードおよびCDNパートナーシップを展開しています。無制限データバンドルが主流となり、業界がデータ使用量上限ではなく速度段階制へと軸足を移していることを示しています。Batelcoのクラウド対応レストランマネジメントソリューションは、OTTがエンターテインメントを超えてホスピタリティ垂直市場全体のデータ取引を触媒する統合コマースへと拡張される様子を示しています。4Kストリーミングおよびインタラクティブeスポーツコンテンツへの需要の高まりは、トラフィック成長を加速させ、容量計画のベースラインを引き上げ、ハイティアプランにおけるARPUを上向きに押し上げています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 限定的な対象人口基盤 | -0.9% | 全国規模の人口上限 | 長期(4年以上) |
| 価格競争の激化→ARPU 圧縮 | -0.7% | 全国規模のすべての顧客セグメント | 短期(2年以内) |
| BNETの構造的分離によるインフラ差別化の制限 | -0.4% | 国内政策フレームワーク | 中期(2〜4年) |
| スペクトル更新費用および5%消費税引き上げ | -0.3% | 国内の税制・規制環境 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
限定的な対象人口基盤
バーレーンの人口は約170万人であり、本質的に加入者プールに上限があります。モバイル普及率が150%を超えていることは、完全な飽和状態を裏付けています。純増の余地がほとんどない中、収益成長はARPU向上、プレミアム5Gティアへのアップセル、およびエンタープライズウォレットシェアの獲得に依存しています。そのため各事業者は、Beyonのアラブ首長国連邦への進出に見られるように、海外での専門性を輸出する一方、新たな海底システムを通じて可能となった国際トランジットの収益化を図っています。王国内では、マナーマへの経済活動の地理的集中により、周辺地域での収益機会が圧縮されており、外科的なネットワーク投資および高マージンのデジタルソリューションの重視が求められています。
価格競争の激化とARPU圧縮
電気通信規制当局による手頃なサービスへの推進と、BNETの卸売アクセスによる平準化効果が、活発な料金競争を促しています。2018年から2019年にかけて平均モバイル料金は15%低下し、これが表面的なARPUを継続的に侵食する先例となっています。シームレスなVoIPアプリおよびOTTメッセージングは、レガシー音声およびSMSからの増分収益を剥奪し、事業者は大容量データバケットとライフスタイルアドオンを中心としたパッケージの再定位を余儀なくされています。加入者は恩恵を受ける一方で、5G投資がピークを迎える中、持続的なマージン圧力はネットワークアップグレードの資金調達を複雑にします。このため各事業者は、価格競争力の維持と、体験を差別化する次世代能力への投資という二重の課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益成長を牽引
データおよびインターネットサービスは、2025年のバーレーン通信MNO市場シェアの47.32%を占め、動画中心の利用が加速する中でそのシェアは拡大する見込みです。高容量5G無線レイヤーと卸売ファイバーバックホールの組み合わせにより、事業者は価格競争が激しい環境においてもARPUを安定させる魅力的な価格対性能比の無制限データバンドルを提供できます。バーレーン通信MNO市場は、地域のSVODプラットフォームからバンドルされたゲーミングパスに至るコンテンツパートナーシップを組み込むことで、この変化を活用し、インクリメンタルなメガバイト消費を促進しています。IoTおよびM2M接続は、収益に占める割合はまだ一桁台ですが、アルミニウム製錬所、精製所、公共インフラグリッドが事業のデジタル化を進める中で、2031年にかけてCAGR 3.35%という最も急速な成長分野となっています。音声収益は着実に減少を続けていますが、Voice over New Radioへの投資により、ビジネスクリティカルなアプリケーションに十分な通話品質が維持されています。
予知保全とサプライチェーンテレメトリーへのエンタープライズの転換は、ナローバンドIoTの価値を高め、デバイス管理プラットフォームおよびアナリティクスアドオンへの参入機会を生み出しています。事業者はまた、二要素認証やチャットボットサービスを銀行や航空会社向けに統合するAPIベースのCPaaSオファーによりメッセージングを刷新しています。OTTおよびペイTV加入は、5G固定無線普及率の向上を足がかりに拡大し、通信事業者が家庭内エンターテインメント支出の一部を取り込めるようにしています。総じて、サービスミックスの進化は、データ駆動型の収益がレガシー収益の減少を十分に補うことで、バーレーン通信MNO市場規模の伸縮性を高めています。
注記: 個別セグメントのシェアはレポート購入時に提供
エンドユーザー別:エンタープライズセグメントがデジタルトランスフォーメーションを加速
消費者向け事業は2025年収益の78.12%を占めていますが、企業向けは家庭向けを上回るCAGR 3.72%で拡大する予測であり、絶対額においてバーレーン通信MNO市場規模を押し上げています。需要の源泉は、積極的なクラウド導入、デジタルアイデンティティの展開、および政府、銀行、重工業にわたるセクター固有の自動化義務です。企業はますます、MPLS若しくはSD-WAN接続、サイバーセキュリティオーバーレイ、ハイブリッドクラウドオーケストレーションを組み合わせた統合バンドルを求めており、より高いライフタイムバリューを有するマルチサービス契約を創出しています。土地登記機関向けのBeyon Connectのセキュアコミュニケーションスイートのような取り組みは、プラットフォームソリューションへの転換を具体的に示しています。
消費者部門では、ハイティアの無制限プラン、端末割賦販売、ライフスタイルスーパーアプリが、飽和しつつある基盤における消費を刺激しています。stc BahrainのBenefitPay連携は、通信事業者がモバイルアプリを活用して接続性の上に乗る決済・商取引フローを取り込む方法を示しています。フィンテック、コンテンツ、および5Gホームブロードバンドの融合が相乗的な収益を加えていますが、三社横並びの状況では顧客解約を抑制するために持続的なイノベーションが必要です。エンタープライズの割合が拡大するにつれ、事業者は不安定なプリペイドトラフィックと契約ベースのB2B収益の間のバランスをより健全に保ち、バーレーン通信MNO市場収益の持続性を強化しています。
注記: 個別セグメントのシェアはレポート購入時に提供
地理的分析
全国100%の4Gカバレッジおよびほぼ遍在する5Gにより、バーレーンの事業者は国土面積で世界第5位の小国において均質なサービス品質を提供できます。密集したオフィスタワー、政府複合施設、ショッピングモールが集まる都市部マナーマは、モバイルトラフィックの量が不均衡に多く、事業者はオフィスタイムおよびイブニングピーク時にギガビット級のスループットを維持するため、マッシブMIMOセル、スモールセルグリッド、およびキャリアアグリゲーションレイヤーを展開しています。住宅郊外では、特に溝掘りコストが依然として高い新興北部地区において、トリプルプレイバンドルでファイバーと競合する固定無線アクセスが普及しています。
Albaおよび北東部エネルギー回廊の工業地帯は、高付加価値エンタープライズ需要のポケットを構成しています。BatelcoのAlba製錬所における受賞歴のある5Gプライベートネットワークは、遅延によって定義される製造KPIが問題になっている場合に重工業クライアントがプレミアム接続費用を支払う意志を検証しています。このような局所的な高ARPU地帯は、全国的な人口動態上の制約を相殺するために重要となります。
国際的には、バーレーンのガルフとインド洋ハブの中間地点という地理的位置が、卸売トランジット事業の基盤となっています。2Africa Pearls着陸の実現により、アウトバウンド容量が増強され、輻輳した要所への依存から脱した多様なルートが確保され、事業者は近隣諸国やコンテンツネットワーク向けのクロスボーダーIPトランジットを収益化できるようになります。この卸売面での上積みは、国内消費者基盤を超えた総対象収益を拡大し、バーレーン通信MNO市場をローカルの飽和に対してクッションとして機能させます。
規制環境
バーレーンの通信セクターは、2002年の通信法に基づいて設立された通信規制庁(TRA)によって規制されている。TRAは、ライセンス供与、料金、周波数管理を対象とする積極的な政策手段を維持しており、周波数ライセンス料の算定指針(2024年6月9日および2024年12月30日付のガイドライン項目を含む)などのポジションペーパーやガイドラインを公表している。
TRAの料金規程(2023年の料金再構成プロセスを経て最新版が公布され、適宜見直しが行われる)は、MNOのコスト構造に影響を与える主要な課金要素を定めている。これには、新規申請および更新に対する500バーレーンディナールの返金不可の通信ライセンス申請料、並びに年間および一時的な周波数ライセンス料の枠組みが含まれ、一時料金は年間周波数料の12分の1に申請料を加えた額が月次で課される。規制当局が定める料金に加え、事業者側のコンプライアンスも一層制度化されており、Zain Bahrainは義務事項を管理するコンプライアンスポータルに支えられた、ISO準拠の規制コンプライアンスプログラム(ISO 37301およびISO 31000に整合)を開示している。
競合環境
Batelco (Beyon)、stc Bahrain、Zain Bahrainの三社寡占は、BNETが卸売アクセスを推進することでインフラの均等化が進む、激しい競争市場を形成しています。Batelcoは収益シェアをリードし、深いファイバーリーチとバーレーン最大のTier IIIデータセンターを活用して、クラウドコロケーションとマネージドセキュリティバンドルをクロスセルしています。stc Bahrainはサウジアラビアの親会社から引き継いだ卸売・海底資産を活用して国際リンクの低価格化と多国間エンタープライズ契約の獲得を図りつつ、デジタル資産保管とメタバース対応のWeb3パイロットを先駆けています。Zain Bahrainは、苦情対応を削減しNPSを向上させるリアルタイムサービス時間予測を含む顧客体験アナリティクスで差別化を図っています。
戦略的な優先事項は、5G高密度化、エッジコンピュートノード、および接続性を超えたデジタルサービスポートフォリオに収束しています。例えば、Batelcoとノキアの協業による5Gプライベートの工場への展開は、オペレーショナルテクノロジー予算への新たな収益経路を示しています。一方、stc BahrainとHuaweiによるCDN構築は、動画ストリーミングパートナーの遅延を低減し、プレミアムコンテンツ分野での地位を強化しています。イノベーションの激しさと高い参入障壁が相まって、適度に集中しながらも活発なバーレーン通信MNO市場が形成されています。
バーレーン通信MNO業界リーダー
-
Batelco (Beyon)
-
stc Bahrain
-
Zain Bahrain
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
バーレーンが海底ケーブル路線と陸揚げインフラを追加・多様化させる中、国際容量とホールセールトランジットは依然として重要な空白領域である。stc Bahrainは2025年7月に2Africa Pearls海底ケーブルシステムの陸揚げを完了し、バーレーンの接続容量を10倍に高めるとされている。Beyon(Batelco)も、バーレーンとサウジアラビア、クウェート、イラクを結ぶ800kmのKhaleej North海底ケーブルプロジェクトを発表し、2026年第2四半期のサービス開始が伝えられている。並行して、BatelcoとBNETは2025年11月に戦略協定を締結し、SEA-ME-WE 6(SMW6)およびAl Khaleejケーブルシステムの陸揚げおよび内陸インフラを展開することとしており、MNOがIPトランジット、キャリアサービス、企業向け国際接続を通じて国際接続をマネタイズするための経路をさらに増やしている。
第二の機会群は、クラウドファーストのデジタル化と低遅延コンピューティングの交差点に存在し、MNOは接続性とソブリンおよびエッジホスティングを組み合わせることで、純粋なモバイルサービスを超えた企業ワークロードを獲得できる。政府のクラウドファースト方針(公共ワークロードの30%をクラウドへ移行)は構造的な需要基盤を提供しており、2026年1月のBatelco by BeyonとQareeb Data Centersのパートナーシップによるバーレーン初のエッジデータセンター開設(新設のBatelco施設の長期リースによる)は、AI対応の低遅延コロケーションおよびエッジサービスへの動きを示している。需要に連動したマネタイズ層では、フィンテックとデジタルコマースの基盤が通信事業者にとって実務的な隣接領域となりつつあり、stc Bahrainが2026年5月にMastercard Click to Payを開始したことがこれを強化しており、データ接続の上に構築される決済連動型モバイル提案や加盟店支援の対象範囲を拡大している。
最近の業界動向
- 2026年6月:Zain Bahrainは、バーレーン郵便局各支店および小型船舶登録局におけるインターネットサービスを強化するため、運輸通信省との戦略的パートナーシップを更新した。この協定は、公共部門のデジタルサービス提供における通信事業者の参加を強化し、政府施設に紐づく安定的な契約ベースの接続需要を支えるものである。
- 2025年12月:Batelco by Beyonは、IPバックボーンインフラの現代化に向けてCiscoと契約を締結し、高度なルーティング、自動化、インテリジェントアシュアランスツールに注力する。このアップグレードは、5G、クラウド接続、企業サービスによる大容量データ負荷に対するネットワークの拡張性とサービス保証を強化する。
- 2024年12月:BNETとZain Bahrainは、固定光ファイバーバックホールネットワーク資産をZain BahrainからBNETへ移転する光ファイバーバックホール資産譲渡契約を完了した。この移転は、バーレーンのオープンアクセス光ファイバーモデルを支え、MNOの差別化要因を専有バックホール資産の保有から、サービス、体験、デジタルソリューションへと転換させる。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場はバーレーンにおいてモバイルネットワーク事業者(MNO)が消費者および企業向けに通信接続および関連する事業者主導サービスを提供することで生み出す収益として定義されます。
対象外の範囲:端末販売、単独の端末ファイナンス、およびMNO収益ラインを通じない非事業者デジタルサービスは計上されません。
セグメンテーション概要
- 通信収益全体およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、エンタープライズおよびホールセールサービスなど)
- エンドユーザー
- 企業
- 消費者
データソース、場規模算定、および検証
デスクリサーチ
デスクワークは、バーレーンの通信需給シグナルに関する正確なファクトベースを構築し、それを事業者収益プールにマッピングすることから始まります。人口、所得、ブロードバンド普及度を一貫して保つため、電気通信規制局(TRA)バーレーンのダッシュボードおよび公表資料、国際電気通信連合(ITU)指標、世界銀行のマクロシリーズなどの公的統計および規制当局の公表資料を活用しています。
サービス利用強度とネットワーク展開の実態を把握するため、事業者の年次報告書、投資家向けプレゼンテーション、監査済み財務諸表、ならびに規制当局が公表するスペクトラムおよびライセンス関連資料も参照しています。利用可能な場合は、通関・貿易サマリーや特許データベースを活用し、ネットワークおよびデバイスエコシステムのアップグレードペースを把握しますが、それらを直接収益に反映させることはしません。クロスチェックには、企業財務・インテリジェンスサブスクリプションおよびニュース・財務サブスクリプションを使用し、告期間、通貨、一時的項目を正規化しています。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、前提条件の検証、未解決事項の解消のために追加の公的参照資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、バーレーンにおける事業者収益のうちモバイルサービスに紐づく割合、およびプリペイド、ポストペイド、法人アカウントにわたる料金設定と利用状況の変化を確認するために活用されます。事業者側のリーダー、チャネルおよび法人関係者、業界専門家と幅広く対話し、その知見をバーレーンの文脈および関連する地域ベンチマークと照合することで、単一データポイントの過大解釈を防いでいます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:51% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:19% | マネージャー:47% |
市場規模算定と予測
本モデルはトップダウンとボトムアップの組み合わせを採用しており、規制市場指標および事業者の益開示を用いてバーレーンのモバイル事業者サービス収益プールを再構築し、その後、選択的なボトムアップ近似値を用いて合計値を検証しています。実務上は、顧客タイプ別のサンプルARPU、加入者数、および予想データ利用量の増加を用いてヘッドライン数値をクロスチェックし、料金設定やミックスが数量よりも速く変動しているケースを把握しています。
規模と予測を形成する主要インプットには、モバイル加入者ベースの動向、スマートフォンおよび4G/5G普及、データトラフィックの成長、ヘッドライン料金の動向、ならびに法人モビリティ需要(事業者が課金するIoTおよびM2Mを含む)が含まれます。サブサービスが一貫して報告されていない場合、近接期間のピア比率を用いてギャップを処理し、インタビューフィードバックで検証した上で合計に組み込みます。予測は、短期ドライバーベースの予測に支えられたシナリオ分析を用いて行われ、各ドライバーは一次討議において現実的な範囲を確認した上で、単一のベースケースに統合されます。
データ検証と更新サイクル
検証は複の層で実施されるため、結果が単一のソースに依存することはありません。モデル化されたアウトプットを、規制当局の収益スナップショット、加入者数および普及率、事業者が公表したパフォーマンスなどの独立したシグナルと比較し、最終承認前に外れ値を調査します。
差異が一時的な会計上の影響、税制変更、または料金リセットによるものである場合、前提条件を見直し、確認のために関連する専門家に再連絡します。レポートは年次で更新され、大幅な料金変更、スペクトラムアクション、または5Gカバレッジの大きな変化など重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最終レビューを実施し、最新の公開情報が市場見解に反映されていることを確認します。
Mordor Intelligenceによるバーレーン通信セクター市場規模分析と他の公表推計との比較
バーレーン通信の公表市場価値が常に一致するわけではありません。これは、各出版社が異なる収益プールを計上する場合があり、タイミングや通貨換算において必ずしも一致しないためです。また、ある推計が通信サービス全体とモバイル事業者サービスのみを混在させている場合や、予測が料金動向の支持する水準よりも速い価格成長を前提としている場合にも差異が生じます。
端末販売および単独の端末ファイナンスはMordor Intelligenceの本調査範囲外であり、これが2025年の数値が端末をバンドルするソース、あるいは逆により狭いサービス収益定義のみを追跡するソースと比較して高くまたは低く見える理由の一つです。また、法人卸売、ローミング、事業者主導のOTTおよびペイTVバンドルが含まれるかどうか、ならびに数値が監査済み事業者報告期間に基づくか、ブレンドされた暦年前提に基づくかによっても差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.0億米ドル(2025年) | |
| グローバル通信データ出版社A | 5.4億米ドル(2025年) | より厳格なサービスのみの定義による通信サービス収益合計として提示されることが多く、MNO報告に計上される事業者主導のバンドルや一部の法人・卸売ラインが除外される場合があります。 |
| 地域メディア引用B | 13.0億米ドル(2025年) | 通常、サービス対象範囲、通貨タイミング、または検証チェックを詳述することなくヘッドライン数値を再掲するため、サブサービスの対象範囲と年度カットオフの照合が困難です。 |
この比較から、最大の差異は通信収益として何が計上されるか、および事業者収益ラインが当該年度においてどれだけ完全に把握されているかに起因することが示されています。インプットを加入者ベース、ARPUの方向性、および再確認可能なサービス対象範囲に紐づけることで、外部の数値が異なる定義を使用している場合でも、本推計は追跡可能な状態を維持しています。
レポートで回答される主要な設問
バーレーン通信MNO市場の2026年における規模は?
バーレーン通信MNO市場規模は2026年にUSD 13億4,000万であり、2031年までのCAGR 3.24%が見込まれています。
バーレーンのモバイル事業者の収益成長を牽引しているものは何ですか?
全国規模の5G展開、政府のクラウドファースト義務、OTT動画視聴の増加、および新たな国際海底ケーブルが、高付加価値データ利用と卸売トランジット収益を拡大しています。
最も急速に拡大しているサービスセグメントはどれですか?
産業・公共インフラクライアントが事業のデジタル化を進める中、IoTおよびM2M接続が2031年にかけてCAGR 3.35%で成長しています。
バーレーンにおいてエンタープライズ需要が重要な理由は?
各省庁および企業がデジタルトランスフォーメーションプログラムのもとで接続性をクラウド、サイバーセキュリティ、IoTソリューションとますます束ねていることから、エンタープライズサービスはCAGR 3.72%で成長する予測です。
Batelco、stc Bahrain、Zain Bahrainの競争はどのように進化していますか?
BNETの卸売ファイバーによるインフラの均等化が、事業者に5G高密度化、顧客体験プラットフォーム、データセンター、および新興Web3サービスによる差別化を強いています。
市場成長を制限し得る課題は何ですか?
少ない人口上限、ARPUを圧迫する持続的な価格競争、およびスペクトル更新費用の増大が、長期的な収益見通しを抑制しています。