
Mordor Intelligenceによるシンガポール通信MNO市場分析
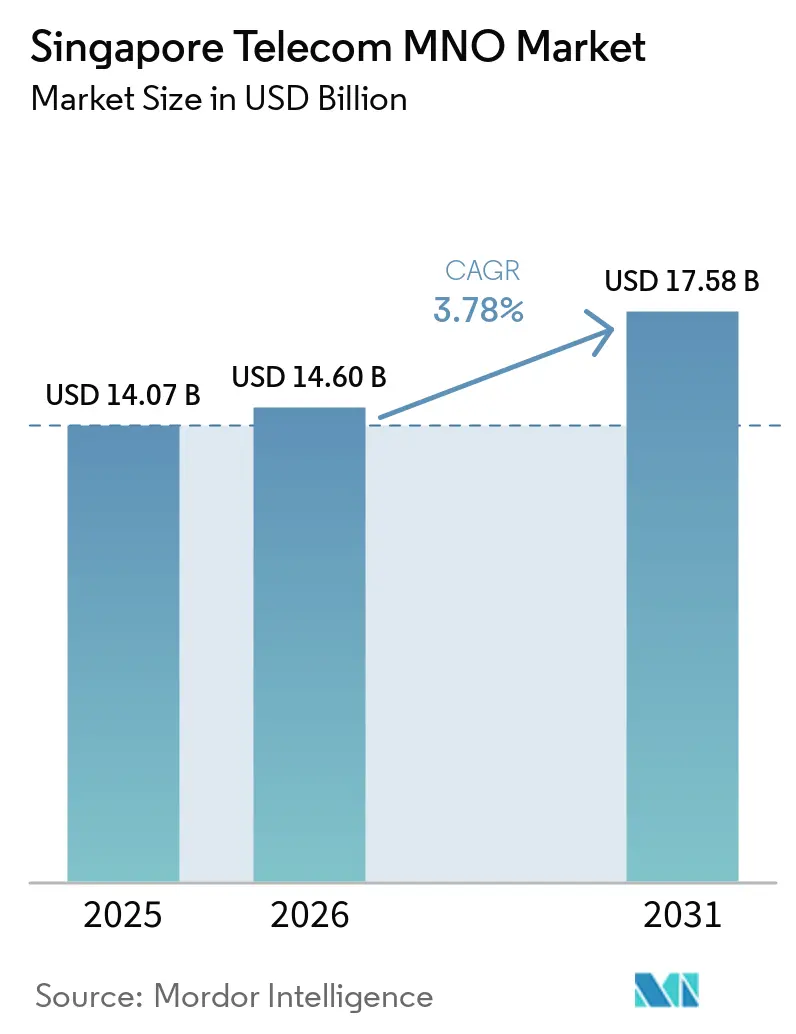
シンガポール通信MNO市場規模は2025年に140.7 ビリオン 米ドルと評価され、2026年の146.0 ビリオン 米ドルから2031年には175.8 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは3.78%です。加入者数においては、2025年に1,009万人と評価され、2026年の1,039万人から2031年には1,203万人に成長すると予測されており、予測期間(2026年〜2031年)のCAGRは2.98%未満です。
この安定した成長軌跡は、強靭なインフラ投資、全国規模の5Gスタンドアロンカバレッジ、そして積極的なクラウドファースト型の公共施策が相まって、エンタープライズ需要を押し上げるとともに、プレミアムコンシューマーのアップグレードを持続させていることを反映しています。家庭向けファイバー普及率は100%に達しており、通信事業者はギガビット級ブロードバンドと5Gモバイルティアをバンドル提供することが可能となっています。これにより、月間平均モバイルデータ消費量は50GBを超える水準が維持されています。政府および産業全体にわたるデジタル化の加速により、セキュアで大容量の接続性への需要が高まっており、通信事業者はミッションクリティカルなワークロード向けのネットワークスライシング製品やAI対応サイバーセキュリテバンドルで対応しています。SimbaおよびMVNO10社超の参入によって競争が激化し、データ料金は東南アジア最低水準まで低下しましたが、慎重な設備投資サイクルと新たなエンタープライズ収益源により、マージンの維持が図られています。海事・港湾向けプライベートネットワークの実証実験や積極的な資金投入によるクラウドエッジ展開により、シンガポールMNO通信市場は産業向け5Gユースケースの地域的ショーケースとしての地位を確立しています。
主要レポートのポイント
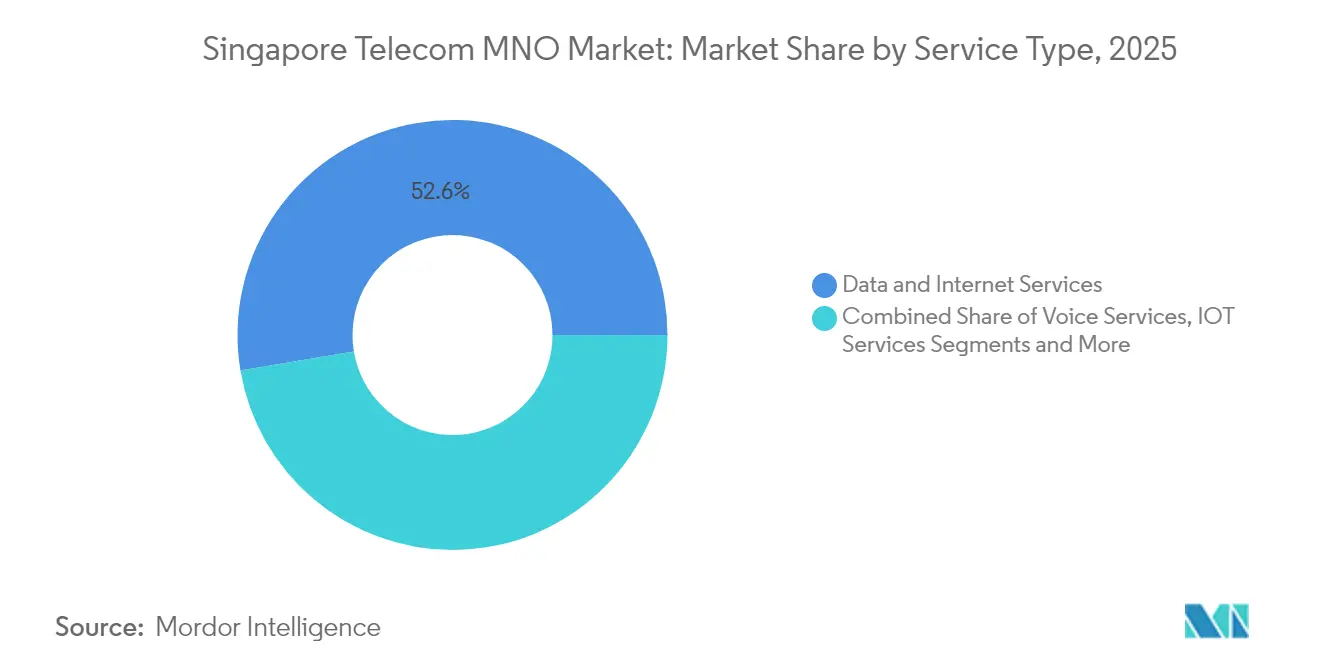
- サービスタイプ別では、データサービスが2025年のシンガポールMNO通信市場シェアの52.64%を占め首位となり、IoTサービスは2031年にかけて年平均成長率3.94%で拡大する見通しです。
- エンドユーザー別では、消費者セグメントが2025年のシンガポールMNO通信市場規模において66.88%のシェアを獲得した一方、企業ユーザーは2031年にかけて年平均成長率4.12%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 全国的な ネットワークスライシングを伴う5Gスタンドアロン展開 | +1.2% | 全国 | 中期 (2〜4年) |
| デジタルファーストの 公共部門施策とクラウド移行 | +0.8% | 全国 | 短期 (2年以内) |
| 10Gbpsアップグレードを可能にする 全国的なファイバー・トゥ・ザ・ホーム普及率100%達成 | +0.6% | 全国 | 短期 (2年以内) |
| 急増する 一人当たりモバイルデータ利用量(月間50GB超) | +0.7% | 全国 | 中期 (2〜4年) |
| 産業向け5Gを目的とした 海事・港湾プライベートネットワーク実証実験 | +0.3% | トゥアス、 チャンギ | 長期 (4年以上) |
| ゲームおよびフィンテックユーザー向け5G ネットワークスライシング「プライオリティレーン」 | +0.4% | 全国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
全国的なネットワークスライシングを伴う5Gスタンドアロン展開
シンガポールは2025年、全人口居住エリアを5Gスタンドアロンで網羅した世界初の国となり、通信事業者は遅延の影響を受けやすいトラフィックに専用スライスを割り当てる自由を獲得しました。Singtelの700MHz帯は屋内カバレッジを40%向上させる一方、通常のモバイルプランのわずかなコストで超低帯域幅IoTスライスを実現し、企業向けユースケースの対象範囲を拡大しました。ネットワークスライシングはまた、ピーク時の帯域幅を保証するプレミアム消費者向け「5G+」バンドルを支え、2025年のアーリーアダプターにおいてARPUが23%上昇する効果をもたらしました。
デジタルファーストの公共部門施策とクラウド移行
2024年末までに対象政府システムの80%超が商用クラウド上で稼働し、この画期的な進展によって各省庁およびそのベンダーからの安全な接続需要が即座に倍増しました。2024年12月に開始された共有責任フレームワークは、金融機関が通信事業者とフィッシング対策の共同開発を行うことを促し、コンプライアンス主導のメッセージングおよびAPIセキュリティ収益という新たな収益源を生み出しています。
10Gbpsアップグレードを可能にする全国的なファイバー・トゥ・ザ・ホーム普及率100%達成
全国的なFTTH(ファイバー・トゥ・ザ・ホーム)カバレッジにより、スピードアップグレードの迅速な収益化が可能となっています。規制当局は2028年までに50万世帯への10Gbps住宅向けサービス普及を促進するためにシンガポールドル1億ドルを充当し、通信事業者はコンテンツクリエイターやクラウドゲーマーが求める対称型上りデータレートプランを設計できるようになっています。バンドル型コンバージェンスパッケージにはサイバーセキュリティスイートと無制限モバイルデータが付帯し、2025年の主要ISP(インターネットサービスプロバイダー)において解約率を前年比18%削減しています。
急増する一人当たりモバイルデータ利用量(月間50GB超)
シンガポール市民は1日あたり6時間33分をオンラインで過ごし、月間237回Telegramを開くなど、無線ネットワークに高い負荷をかけている一方で、無制限データの収益化戦略の有効性を裏付けています。2017年から2025年にかけて、1GBあたりの実効価格はシンガポールドル4ドルから0.10ドル未満まで急落しましたが、大容量データバンドルとプレミアム5Gプランが現在はARPU下落を補完しています。
制約要因の影響分析*
| 制約要因 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| MVNOおよびSimbaによる 過剰競争 | -0.9% | 全国 | 短期 (2年以内) |
| 音声・SMSおよびペイTVへの OTT代替 | -0.6% | 全国 | 中期 (2〜4年) |
| 高い スペクトル更新コストとエネルギーコスト | -0.4% | 全国 | 中期 (2〜4年) |
| 設備投資が重い5Gスタンドアロン投資に対する 限られた国内規模 | -0.3% | 全国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
MVNOおよびSimbaによる過剰競争
Simbaの50GB・シンガポールドル10ドルプランは消費者の価格期待を再設定し、第4の通信事業者が2024年までに加入者シェア10%超を突破することを後押ししました。10社超のMVNOがマイクロセグメントを狙い打ちにしている状況下で、月間解約率は1.7%を超え、無線アクセスのエネルギーコストが上昇し続けているにもかかわらず、どの通信事業者も表示価格を引き上げる余力を失っています。
音声・SMSおよびペイTVへのOTT代替
過去10年間で音声収益は世界全体で80%、SMS収益は94%減少し、WhatsApp、Telegram、そしてストリーミングプラットフォームがレガシーサービスを置き換えています。シンガポールでは、2015年から2024年にかけてStarHubのペイTV加入者が40%、Singtelが10%それぞれ減少しており、コンテンツパートナーシップとブロードバンドバンドルがレガシー映像サービスの唯一の有効な引き留め手段となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データサービスが主導し、IoTが加速データ製品は2025年のシンガポール通信MNO市場シェアの52.64%を占め、ユビキタスなモバイルブロードバンドの普及と100%の家庭向けファイバーアクセスを反映しています。IoTおよびM2Mは最高の年平均成長率3.94%を記録し、超信頼性低遅延接続を必要とするスマートファクトリーの実証実験と都市規模のセンサーグリッドが牽引しています。音声は19.74%のシェアを維持しながらも、OTT侵食が続く中で成長は低迷しています。OTTおよびペイTVはストリーミングバンドルに緩やかに支えられながら10.08%を占めています。マネージドセキュリティやサービスとしてのGPUを含むその他の付加価値サービスは、通信事業者が収益の多様化を進める中で年平均成長率3.88%で成長しています。この幅広さは、シンガポールMNO通信市場規模がレガシー消費者向け音声トレンドよりも企業のデジタルトランスフォーメーション予算に連動するようになっていることを示しています。
競争の構図がコンバージェンスを促しています。通信事業者は無制限データのSIMのみプランに2Gbpsホームブロードバンドとクラウドストレージをパッケージ化し、2019年の単一サービスと同等の価格で提供することで、マルチプロダクト契約率を65%超に押し上げています。トゥアスポートの自動誘導車両からチャンギでのARガイドによる航空機点検まで、産業向け5Gユースケースは2031年までに3億4,000万USDの追加サービス収益をもたらすと予測されており、高マージンのプラットフォームサービスへの構造的転換が強固になっています。


注記: 個別セグメントのシェアはレポート購入後に閲覧可能
エンドユーザー別:
企業のモメンタムが消費者の飽和を上回る企業顧客は2025年の価値ベースで33.12%を占め、2031年にかけて最速の年平均成長率4.12%を誇っています。ゼロトラストアーキテクチャに関する政府の義務付けおよびセクター別デジタルロードマップが、マネージドSD-WAN、SASE(セキュア・アクセス・サービス・エッジ)、エッジコンピューティングノードの導入を促進し、3年更新の粘着性の高い契約収益を提供しています。M1の企業セグメントは、海事向けプライベートネットワークとクラウドコンタクトセンターソリューションを背景に、2024年に前年比50%拡大しました。
一方、SIMのみの価格競争が従来のバンドルを侵食しているため、消費者向け収益成長は年平均成長率3.58%に鈍化しています。それでも消費者ベースはシンガポールMNO通信市場規模の66.88%のシェアを維持しており、これは記録的な端末買い替えサイクルと、2025年半ばまでに総加入数の75%を超えた急速な5G普及によるものです。ゲーム最適化データレーンやファミリー向けサイバーウェルネスアドオンが増分成長の源泉となっており、純粋な帯域幅販売からキュレーションされたデジタルライフスタイル型サブスクリプションへのシフトが進んでいます。

注記: 個別セグメントのシェアはレポート購入後に閲覧可能
地理的分析
シンガポールのコンパクトな728km²の領土は、大規模市場では実現不可能な人口密度経済によるエンドツーエンドのファイバーリーチと都市全体の5G展開を可能にしています。中央のビジネス地区および高層住宅街では、コンテンツクリエイターや対称ギガビット速度を必要とするフィンテックトレーダーに対応するプレミアム10Gbpsファイバー展開と5Gミリメートルウェーブノードがホストされています。ジュロンおよびトゥアスの西部工業回廊には製造・海事クラスターが集積しており、プライベートネットワーク展開が自律型クレーンやトゥアスポート(世界初の完全自動化大型港)でのデジタルツインシミュレーションに確定的な遅延をもたらしています。チャンギ空港周辺の東部地区では5Gネットワークスライシングをリアルタイムの航空ロジスティクスに適用し、定時性能を向上させながらターンアラウンドタイムを短縮しています。島全体で30本超の海底ケーブルがシンガポールに集中し、この都市国家を地域のトラフィックハブに引き上げ、通信事業者のホールセール収益を多様化しています。
総対象人口はわずか590万人ですが、東南アジアのデジタルゲートウェイとしての同都市の役割が不均衡な国際帯域幅需要を支え、既存大手通信事業者の強固なバックホールおよびデータセンターリース収益につながっています。一方、限られた国内規模は規律ある設備投資と共同建設モデルを促しており、SingtelとStarHubは現在3,000か所の5Gサイトを共有し、重複を削減しつつ1ギガバイトあたりのエネルギー消費量を低下させることでサステナビリティ目標を前進させています。
規制環境
シンガポールの通信MNOは、1999年電気通信法および2016年情報通信メディア開発庁(IMDA)法のもとで事業を運営しており、IMDAはデジタル開発情報省の下で融合型規制機関として機能している。2026年4月、議会は情報通信メディア開発庁(改正)法案(2026年第9号)を提出し、IMDA法および関連する枠組みを更新することで、公正かつ効率的な市場行動を支援し、メディア規制の負担の一部を簡素化することを目指した。これは、事業者がコネクティビティを超えてデジタルサービスへと事業を拡大する中で関連性が高い。
スペクトラムおよび市場構造に対する規制上の精査も、競争を左右する現実的な要因として残っている。2026年5月、IMDAはSIMBA Telecom Pte. Ltd.によるM1 Ltd買収提案の審査を停止した。これは、SIMBAに割り当てられていない周波数帯の無許可使用の可能性についての調査を受けたものである。この措置は、無線周波数使用に関するコンプライアンスが、シンガポールにおける統合の道筋やスペクトラム関連義務にどのように影響しうるかを浮き彫りにしている。
競争環境
市場集中度
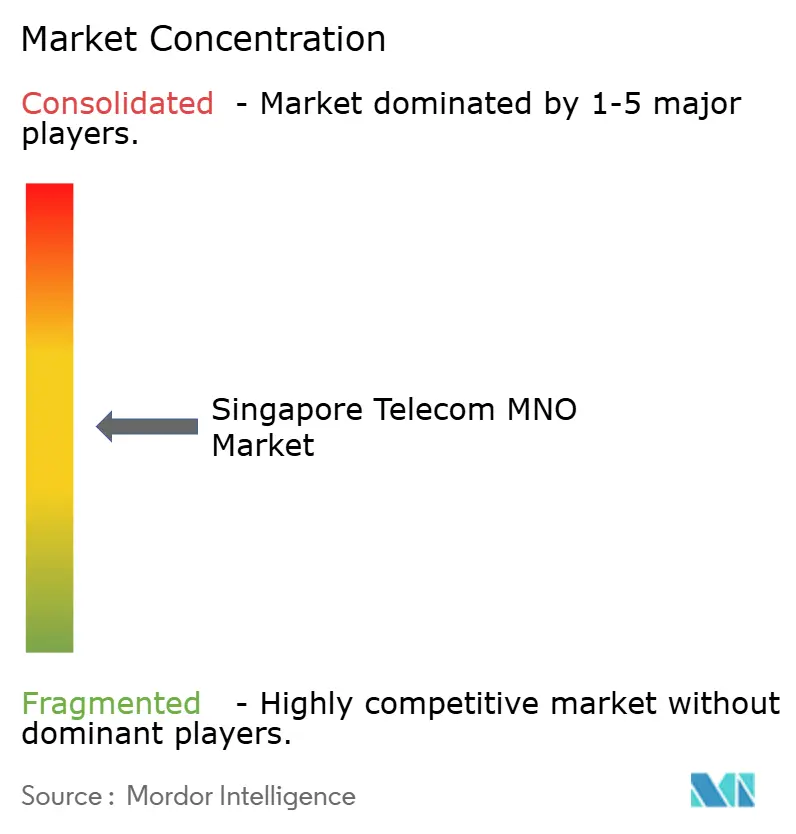
施設ベースの通信事業者4社—Singtel、StarHub、M1、Simba—が真っ向から競い合い、増加するMVNO勢がデジタル専業ブランドを活用して最小限の営業コストでマイクロセグメントを切り取っています。Singtelはモバイル加入数の約44%を握り、地域コンテンツパートナーシップと5G先行展開の優位性を活かしてプレミアムARPUを守っています。StarHubは企業向けマネージドサービスに注力し、SASEとエッジコンピューティングをバンドル提供することで2024年の地域ICT収益において24.8%の成長を達成しました。M1は非上場化後に設備投資をIoTと海事向けプライベートネットワークに再配分し、企業イノベーション部門で3つの国家表彰を受けました。もともとISPであったSimbaは積極的な価格設定とデジタル専業カスタマーケアを武器に、2024年までに市場シェア10%超に急成長しました。
戦略的アライアンスが今後の戦略を定義しています。SingtelはSKT、Deutsche Telekom、e&、SoftBankと共同でAIネイティブな通信事業者エッジクラウドプラットフォームを構築し、研究開発費を分担しながら多国籍顧客獲得を加速しています。StarHubはOutSystemsとローコードパートナーシップを締結して産業向けアプリの市場投入期間を短縮しており、全通信事業者がベンダーロックインを抑制するためのオープンRANトライアルで足並みをそろえています。衛星系の新興企業が提供するダイレクト・トゥ・デバイスブロードバンドや、同じ企業向け支出を狙うハイパースケールクラウドプロバイダーからの破壊的な脅威も迫っています。こうした状況を背景に、通信事業者はサイバーセキュリティ、IoTオーケストレーション、サービスとしてのGPUに一層注力し、ビットパイプ経済を超えた存在意義を守ろうとしています。
シンガポール通信MNO産業リーダー
-
Singapore Telecommunications Limited
-
SIMBA Telecom Pte Ltd
-
M1 Ltd
-
MyRepublic
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポール通信MNO市場 このレポートでカバーされる企業
- Singtel
- M1 (Keppel)
- Simba Telecom
- MyRepublic
市場機会と将来展望
2026年に全国的な5Gスタンドアロン(SA)アーキテクチャへの移行が完了することで、ネットワークスライシングや、従来型の5Gノンスタンドアロンネットワークでは再現が難しいエンタープライズ級のサービス保証など、差別化されたコネクティビティの余地が生まれる。家庭用光ファイバーの普及率は100%に達しており、マルチギガビット層への積極的なアップグレードにより、モバイル5G、高速固定ブロードバンド、マネージドセキュリティを組み合わせたコンバージェンスバンドルが実用的な収益化手段となっている。特に、SIMBAと大規模なMVNO基盤によってSIMのみ料金プランの価格圧力が高まっている市場においてはその意義が大きい。
エンタープライズのデジタル化とコンプライアンス主導のセキュリティ需要もまた、政府や業界の枠組みに合致したMNO主導のマネージドコネクティビティおよびサイバーバンドルにとっての空白領域を生み出している。2024年12月に導入された金融機関向けの共有責任枠組み(Shared Responsibility Framework)は、既にアンチフィッシングおよびAPIセキュリティ協力に関する需要を高めており、Tuas港やチャンギ関連の航空ワークフローを中心とした海事・物流分野の産業用5G活用事例(現行の導入事例で言及されているパイロット事業を含む)は、プライベートネットワーク、エッジコンピューティング、IoTオーケストレーションへの需要を支えている。同時に、2026年5月のIMDAによるSIMBA-M1買収審査の停止は、統合のスケジュールが規制上の承認に依存することを浮き彫りにしており、これにより事業者は価格決定力を高めるための近い将来の構造変化ではなく、サービス差別化(クラウド、エッジ、スライシング、セキュリティ)でより直接的に競争するよう促されている。
最近の産業開発事情 シンガポール通信MNO市場
- 2026年7月:全国的な5Gスタンドアロンのカバレッジを達成。M1はSA展開を完了し、StarHubは2026年5月31日をもって5G-NSA運用を終了した。この展開により5G SAのフットプリントが拡大し、エンタープライズ顧客向けにより高性能なエッジサービスが可能となった。この移行はプレミアムサービスを強化し、ネットワーク全体でAI対応アプリケーションを支援する。
- 2026年6月:5G NSAネットワークを廃止し、5Gスタンドアロンサービスへの移行を完了。全国的なSA展開はネットワークアーキテクチャを簡素化し、ネットワークスライシングやエッジコンピューティングなどの高度な機能を可能にする。これは、サービス差別化の強化を通じてより高いARPUの機会を支える。
- 2026年5月:IMDAは、無許可の無線周波数帯使用の可能性についての調査を受けて、SIMBAによるM1 Ltd買収提案の審査を停止した。規制上の監視は統合のスケジュールに影響を与え、シンガポールの通信市場における競争のダイナミクスを変える可能性がある。この動向は、2026年以降の事業者の市場構造および戦略計画を形作る可能性がある。
シンガポール通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、シンガポール通信市場を、モバイルおよび固定接続にわたってシンガポール国内で消費される通信サービスの価値として測定しており、サブスクリプションおよび利用に紐づくコンシューマーおよびエンタープライズのサービス収益を含みます。
対象外の範囲:デバイス販売、単独の通信ハードウェア、および純粋なメディアコンテンツ収益は、本市場規模算定から除外されています。
セグメンテーション概要
- テレコム収益総額とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他サービス(VAS、ローミング・国際サービス、企業向けおよびホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
まず、公開されている通信統計および政策文書を基に、需要基盤とサービスミックスを検証可能な形でマッピングします。主な参照資料には、シンガポールIMDAの通信統計リリース、公式スペクトルおよびライセンス通知、ITU指標定義、世界銀行の人口・マクロ経済シリーズ、およびOECDの通信データセット(シンガポールのシリーズが利用可能な場合)が含まれます。
その後、企業開示情報を用いて、サービス収益プールが時間の経過とともにどのように変化するかを把握します。例えば、プリペイドとポストペイドの比率の変化やファイバーブロードバンドの加入動向などです。また、企業財務情報やニュース・財務情報からの有料サブスクリプションを活用してタイムラインを標準化し、ネットワークおよびサービスイノベーションが試験段階から本格展開へと移行している領域を把握するために特許データベースも参照します。デスクリサーチのインプットは初期構造の設定に役立てられますが、フィールド調査による確認なしに最終的な合計値として扱われることはありません。なお、データ収集および検証の過程では他の参照資料も使用するため、このデスクソースリストは網羅的なものではありません。
一次インタビューおよびサーベイ
規模算定の前提は、通信サービスのステークホルダーとのインタビューおよび構造化サーベイを通じて検証されます。対象には、通信事業者の各部門、エンタープライズ接続の購買担当者、チャネルパートナー、およびネットワークや料金の変化を追跡するエコシステム専門家が含まれます。これらの対話を通じて、市場で実際に稼働している収益ラインの確認、バンドルの価格設定の把握、そして加入者の成長が短期的なプロモーションではなく根本的な需要を反映しているかどうかの確認を行い、モデルへのインプットを確定します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:14% |
| 中位層:43% | 部門・ユニットーダー:39% |
| 中小規模プレーヤー:21% | マネージャー:47% |
市場規模算定と予測
本モデルは、加入者数およびトラフィック指標からシンガポール通信の需要プールを再構築し、サービスレベルの収益化を適用して年間価値に変換するトップダウンアンカーを基礎として構築されています。これを裏付けるため、加入者数に標本価格プランを乗じるなどの選択的なボトムアップ推計を組み合わせ、企業の開示情報における収益の方向性と照合して検証します。
一部のインプットは他よりも重要度が高いため、慎重に追跡し、新たなデータが入手された際に更新します。これらには、技術世代別(3G、4G、5G)のモバイル加入者数、有線ブロードバンド加入者数とファイバー普及率、人口普及率指標、SIMのみのプランとバンドルプランのARPU動向、および5GとIoTユースケースに紐づくエンタープライズ接続の採用状況が含まれます。直接的な数値が観測できない場合は、インタビューから得た保守的な範囲を用いてギャップを処理し、合計値が独立したシグナルと一致するまでサービスカテゴリ全体に一貫して適用します。
予測においては、価格圧力、プラン移行、およびネットワーク廃止のマイルストーンが、加入者数が安定して見える場合でもミックスを変化させる可能性があるため、シナリオ分析を採用しています。まず少数の主要ドライバーを予測し、そこから市場価値を導出することで、クライアントとの議論において予測の説明可能性を維持し、別のアナリストによる再現性を確保します。
データ検証と更新サイクル
合計値が単一のソースや一つの強い前提に依存しないよう、多段階のチェックを実施します。アウトプットは、加入者数シリーズの動向、技術移行のペース、マクロ指標などの独立したシグナルと比較され、承認前に外れ値が精査されます。
乖離が大きい場合は、サービスマッピングを再確認し、価格前提を見直し、変化が実際の市場イベント(例:ネットワーク廃止や大規模な料金改定)に起因する場合は、選定したインタビュー対象者に再連絡します。レポートは年次で更新され、需要や価格に重大な影響を与えるイベントが発生した場合は中間更新が行われます。納品前に、アナリストが主要インプットの最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceのシンガポール通信市場規模と他の公表推計との比較
シンガポール通信に関する公表数値がしばしば一致しないのは、基礎となる対象範囲が同一ではなく、報告年度や通貨換算のタイミングも異なる場合があるためです。サービス収益のみに焦点を当てるソースもあれば、隣接するデジタル分野を組み込むソースもあり、それによって通信として計上される範囲が変わります。
ペイテレビおよびOTT動画収益はMordor Intelligenceの本レポートの対象範囲外であり、これがサービス収益のみの推計が、より広範なコンシューマーメディアバンドルを含む通信市場の数値よりも大幅に小さく見える一因です。また、アナリストがエンタープライズ接続やIoT分野をどのように扱うか、さらにARPU推移が5Gプラン移行後の継続的な価格低下を前提とするか安定化を前提とするかによっても差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャプ |
|---|---|---|
| Mordor Intelligence | 140.7 ビリオン 米ドル(2025年) | |
| 業界出版社A | 29.0 ビリオン 米ドル(2024年) | 主要指標として通信サービス収益を使用しており、これは通常いくつかの付加価値ラインを除外するため、エンタープライズ接続およびIoTサービスが個別に報告される場合にその規模を過小評価する可能性があります。 |
| 業界コメンタリーB | 31.0 ビリオン 米ドル(2030年) | サービス収益を中心とした将来予測であり、緩やかな成長前提に基づいていますが、加入者ミックス、バンドル、およびARPUの変化が年ごとにどのようにモデル化されているかを透明性をもって示していません。 |
この比較から、乖離の主な要因は計上対象と予測の構築方法にあることが示されています。合計値を観測可能な加入者数およびブロードバンドシグナルに紐づけ、インタビューを通じて価格とミックスの変化を検証することで、市場価値は明確なインプットに追跡可能であり、更新ステップの再現性が確保されています。
レポートで回答される主要な質問
シンガポールMNO通信市場の現在の価値は?
2026年に146億USDと評価されており、2031年までに175億8,000万USDに達すると予測されています。
2031年にかけての当該セクターの成長速度は?
市場は2026年〜2031年の期間において年平均成長率3.78%で成長する見通しです。
最大のシェアを持つサービスカテゴリーは?
データサービスが2025年収益の52.64%を占めています。
最も急速に拡大しているエンドユーザーグループは?
企業顧客が年平均成長率4.12%で成長し、消費者の成長を上回る見込みです。
5Gネットワークスライシングは収益にどのような影響を与えますか?
ネットワークスライシングは産業およびゲーミング向けのプレミアムサービスを段階的に提供可能にし、全体的な年平均成長率に1.2パーセントポイントの追加をもたらすと予測されています。