
ネパール通信MNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 525 百万米ドル |
| 市場規模 (2026) | 545.11 百万米ドル |
| 市場規模 (2031) | 657.77 百万米ドル |
| 成長率 (2026 - 2031) | 3.83 % |
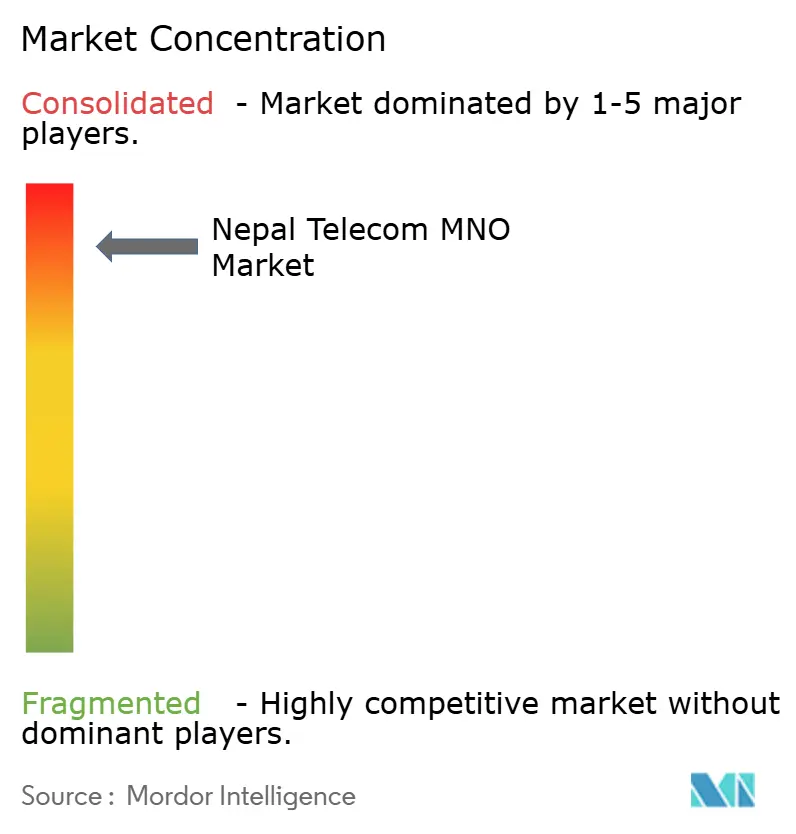
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネパール通信MNO市場分析
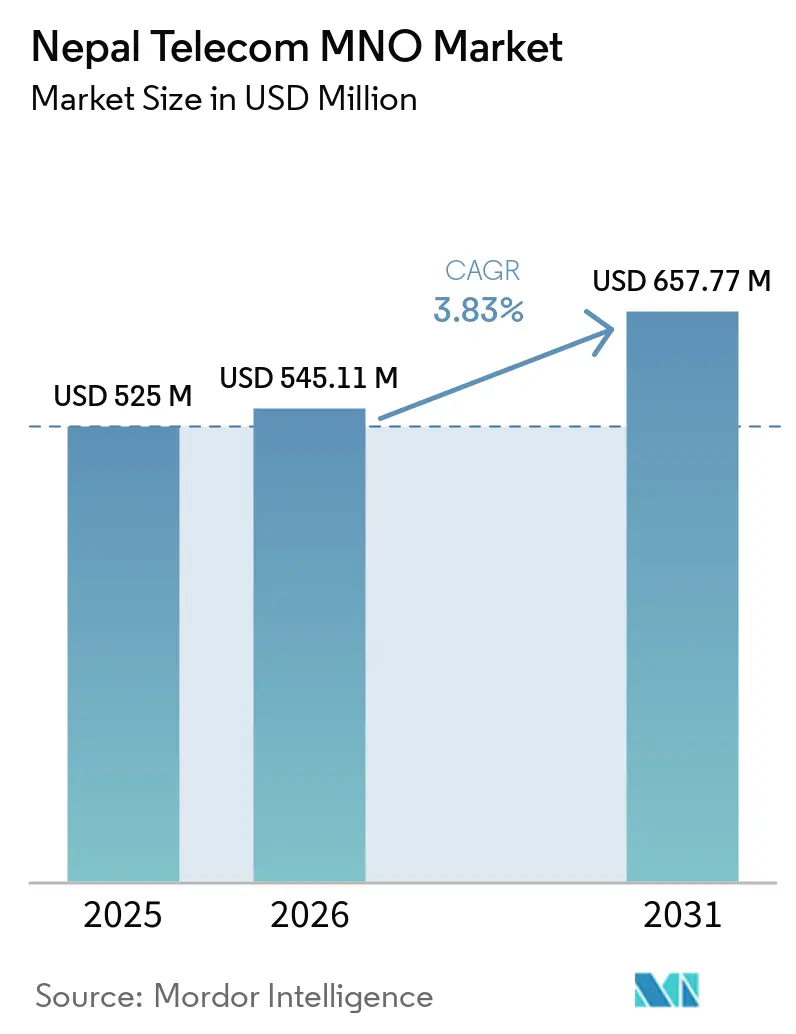
ネパール テレコム MNO 市場規模は2025年に525 ミリオン 米ドルと評価され、2026年の545.11 ミリオン 米ドルから2031年には657.77 ミリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)のCAGRは3.83%となっています。加入者数の観点では、市場は2025年に3,026万加入者と評価され、2026年の3,124万加入者から2031年には3,666万加入者に成長すると予測され、予測期間(2026年〜2031年)のCAGRは3.25%となっています。
進行中の変革は、130%を超えるモバイル普及率、データ中心サービスの多様化、ならびに4G高密度化と段階的な5G投資を両立するスペクトル再利用の推進を反映しています。通信事業者は音声収益の低下に対応するため、デジタル決済統合とOTTコラボレーションを優先するとともに、新たな電気通信法2081(2024年)は従来の外国資本流入を制約していた所有権規則の開放を目指しています。デジタルネパールフレームワーク下での継続的な補助金が農村部のカバレッジ格差を縮小している一方、地政学的な機器審査と山岳地帯における電力網の不安定性が資本コストおよび運営コストを押し上げています。二社体制における競争激化は、プリペイド音声よりも粘着性の高いマージンをもたらすエンタープライズ接続、デジタルウォレット、IoTソリューションを軸に鮮明になっています。
主要レポートのポイント
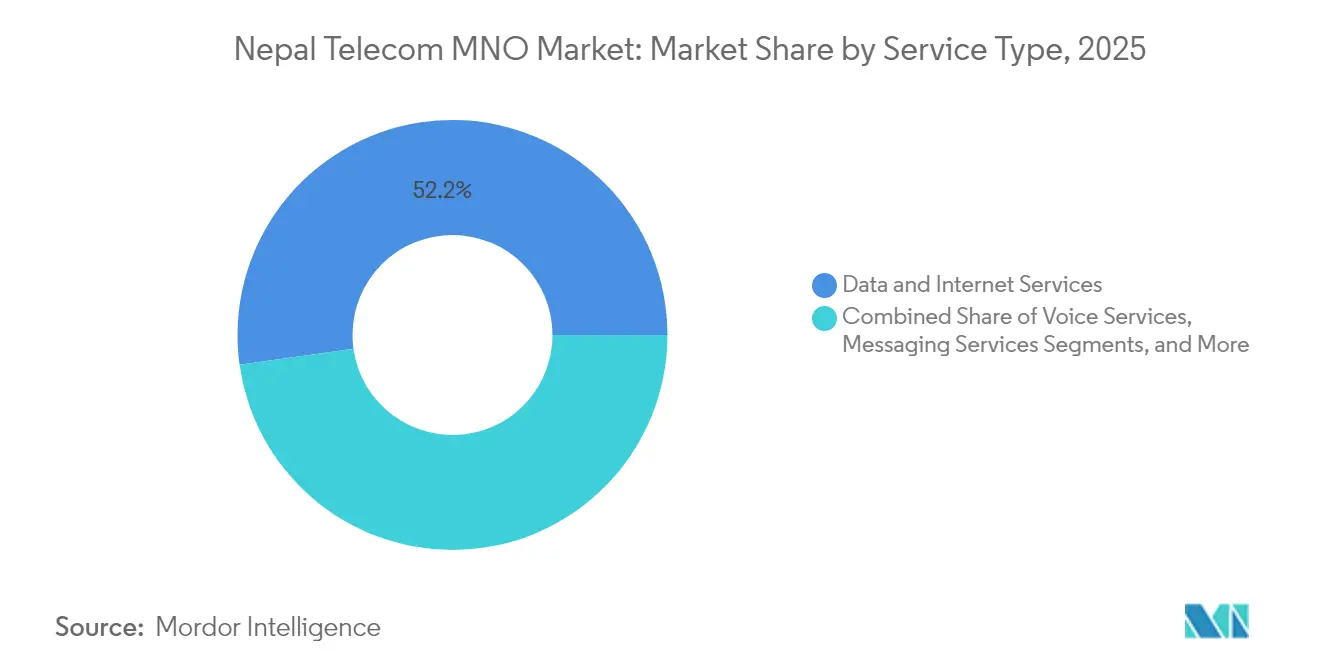
- サービスタイプ別では、データ・インターネットサービスが2025年のネパール通信MNO市場シェアの52.21%を占め、IoT・M2Mサービスは2031年にかけて年平均成長率4.05%で拡大しています。
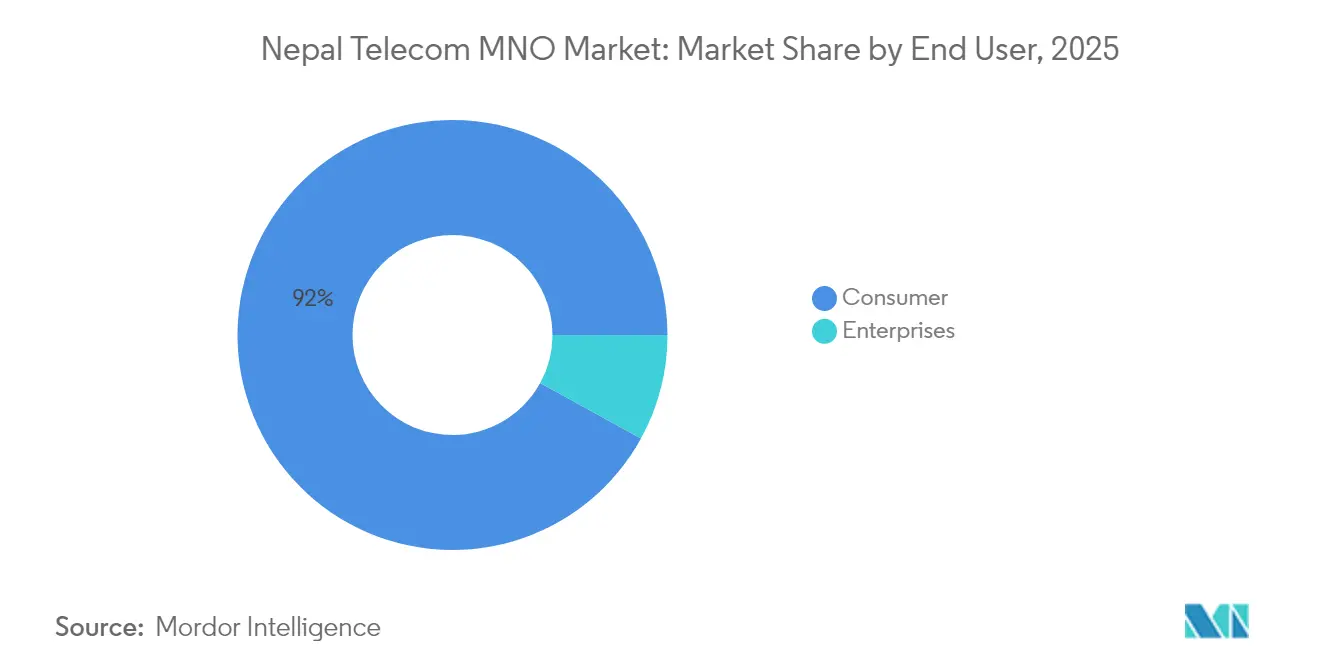
- エンドユーザー別では、消費者が2025年のネパール通信MNO市場規模の92.01%を占め、エンタープライズサービスは2031年にかけて年平均成長率4.92%で最も急速な成長軌道を描いています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ネパール通信MNO市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 4Gカバレッジ拡大と間近に迫る5Gパイロット | +1.2% | 全国都市回廊 | 中期(2〜4年) |
| 動画・OTTアプリが牽引するモバイルデータ需要の急増 | +0.9% | 全国・都市部偏重 | 短期(2年以下) |
| 農村部ブロードバンド向けデジタルネパールフレームワーク補助金 | +0.7% | 遠隔地区 | 長期(4年以上) |
| 人口の70%を超えるスマートフォン普及率 | +0.6% | 全国・準都市部の底上げ | 中期(2〜4年) |
| フィーチャーフォン消費を解放するUSSDベースのモバイル決済 | +0.4% | 農村部・準都市部 | 短期(2年以下) |
| トレッキング・登山回廊における接続需要 | +0.3% | 高山地域 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
4Gカバレッジ拡大と間近に迫る5Gパイロット
通信事業者は、国全体の5Gに向けたスペクトルおよび資金調達計画を最終調整しながらも、即時のキャパシティニーズを充足するために4Gサイトの高密度化を進めています。Nepal Telecomは複数の州にわたる5Gトライアルを完了したものの、500億〜600億ルピーの資本要件と未解決の周波数価格設定という課題を抱えており、規制当局は手数料決済後1週間以内に商用サービスへのライセンス発行に備えています[1]。Ncellの戦略的な3Gサービス終了はVoLTE向けのスペクトルを解放し、比例的な鉄塔増設なしにデータスループットを向上させています。カトマンズ盆地における5G展開は直接の予算支援を受けており、短期的なリターンを保護しつつ高度なエンタープライズアプリケーションに向けてネパール通信MNO市場を準備する段階的展開モデルへの官民コミットメントを示しています。協議中のインフラ共有協定は農村部のカバレッジ経済性を向上させ、メガバイト当たりのコストを削減してサービス品質における先行者差別化を支援することができます。
動画・OTTアプリが牽引するモバイルデータ需要の急増
SIMあたりの月間データ使用量は4GBと地域比較において依然として低水準にあるものの、TikTok、YouTube、ローカライズされたOTTライブラリにおけるユーザー数の二桁成長がネットワークトラフィックを上方に押し上げています。QRコードベースの決済は年間230%の拡大を見せており、データ需要を選択的な動画ストリーミングではなく日常的な商取引に直結させています。TikTokの一時的な禁止措置により、通信事業者の年間収益から推定30億ネパールルピーが失われ、コンテンツ中心のビジネスモデルが持つ上昇余地と政策リスクの両面が浮き彫りになりました。KhaltiやIME Payといったデジタルウォレットはデータバンドルをロイヤルティインセンティブとして活用し、通信事業者に加入者一人当たり平均収益の積み増しをもたらすとともに、消費者の取引フローへの組み込みをより深化させています[2]。アプリの高度化が進むにつれてレイテンシへの感度が高まり、加入者は安定したスループットに対してプレミアムを支払う動機が生まれています。
農村部ブロードバンド向けデジタルネパールフレームワーク補助金
ユニバーサルサービス課徴金は100億ネパールルピーを超える資金を蓄積し、光ファイバーバックホールとマイクロ波ホップへの資金提供を通じて41地区をブロードバンドマップに加えています。2,481施設における医療デジタル化と72校での遠隔学習パイロットが継続的なトラフィックを生み出し、プロジェクトの回収期間を改善しています。政府の資本支援が民間リスクを低減し、タワー共有コンソーシアムを促進するとともに、卸売帯域幅を購入するコミュニティWi-Fi協同組合にネパール通信MNO市場を開放しています。カバレッジ義務に補助金支出を紐付けることで、技術仕様ではなく地形や密度に合わせたコスト最適化された無線構成の展開に柔軟性をもたらしています。2026年まで省庁への年間予算として72億7,200万ネパールルピーが継続的に配分されることで、複数年にわたる展開計画に確実性が生まれています。農村部アクセスの平準化により、農業・観光分野のエンタープライズIoTの潜在的対象基盤が拡大します。
人口の70%を超えるスマートフォン普及率
スマートフォンの採用率は2023年の62%から大幅に上昇し、2025年に70%を突破して、USSDからアプリエコシステムへのプラットフォーム転換を加速させています。フィーチャーフォンユーザーは無料データがバンドルされた低価格Androidデバイスへと移行し、ネパール通信MNO市場を基本接続を超えた領域へと拡大しています。端末アップグレードに支えられたVoLTEの有効化は通話品質とスペクトル効率を向上させ、通信事業者が3G帯域をLTE向けに転用することを可能にしています。GeoKrishiなどの農業アプリは51,000人の農家にリーチし、加入者をデータプランに結びつけるモバイルファーストの農業普及サービスの有効性を実証しています。インドおよび中国の決済ゲートウェイとの越境デジタル決済連携は、商取引量の拡大とともにさらなる推進力を加え、デバイス主導のデータ収益の好循環を強化する可能性があります。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ライセンス更新および外国資本所有に関する規制の不確実性 | -0.8% | 全国 | 中期(2〜4年) |
| 価格競争とOTT代替によるARPUの低下 | -0.6% | 都市部集中 | 短期(2年以下) |
| 電力網の不安定性による高いネットワーク運営費(OPEX) | -0.4% | 山岳地帯 | 長期(4年以上) |
| データサービスに対する高い通信特有の税負担 | -0.3% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライセンス更新および外国資本所有に関する規制の不確実性
外国資本出資比率の上限と不透明な更新条件が投資リスクを増幅させています。AxiataによるNcellからの2024年の撤退は、所有権の制約がグローバル通信事業者を売却へと追い込み、外部の専門知識と資本流入を削減することを示しています。Ncellを2029年までに国有化するという国会の勧告はライセンス満了と重なり、キャッシュフロー予測を不明確にし、複数年にわたる5Gコミットメントを阻害しています[3]。電気通信法2081は更新手続きの合理化と出資比率上限の緩和を目指しているものの、最終条項は依然として審議中であり、ネットワーク機器ベンダーや資金提供者にとっての確実性を遅らせています。政策リスクの高まりは、本来であれば農村部ブロードバンドで連携し得る衛星参入事業者の戦略的関心も抑制しています。
価格競争とOTT代替によるARPU(加入者一人当たり平均収益)の低下
ARPUの低下は通信事業者のマージンを圧迫しています。Nepal TelecomのFY 2023/24収益は421億1,000万ネパールルピーに減少し、9ヶ月間の利益は48.6%急落しており、積極的な価格値引きとOTTの侵食が鮮明に表れています[4]。無制限のチャットパックと低コストのVoIPが歴史的に高収益製品であった国際通話料金を蚕食しています。両社は飽和した加入者基盤で顧客獲得を競い合っており、新規顧客の開拓よりも顧客の奪い合いが中心となっています。OTTを活用したデータ専用プランは、フィンテックやコンテンツバンドルへのアップセルなしには低マージンのギガバイト販売へと収益構造を変化させます。持続的な収益化革新がなければ、価格競争はネパール通信MNO市場の成長を予測軌道以下へと引き下げるリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益変革を主導
データ・インターネットサービスは2025年のネパール通信MNO市場収益の52.21%を占めており、レガシー音声から高帯域接続への移行を反映しています。音声サービスは無料のOTT代替に対して引き続き縮小しており、OTT・有料TVは現地化されたストリーミングを楽しむ都市部の若年層の間でニッチな地位を築いています。IoT・M2Mは農業センサーのパイロットプロジェクトやスマートシティの照明プロジェクトに牽引されたエンタープライズ需要により、2031年にかけて年平均成長率4.05%を記録しています。データ中心のサービスにおけるネパール通信MNO市場規模は2031年までに3億5,720万USDに達すると予測されており、通信事業者の総収益の半分以上を占めます。通信事業者はVoLTE、Wi-Fi通話、バンドル化されたクラウドストレージによって見通しを補強し、大規模なインフラ刷新なしに客単価を引き上げています。
ソーシャルメディア専用パスやモバイルバンキングのゼロレーティングなど革新的なデータ価格設定は、TikTok禁止や類似の政策ショックによる収益損失を補填する助けとなっています。Ncellの厳格なデータセンター指令に基づく認証は、エンタープライズクライアントに対して情報セキュリティへの安心感を与え、高収益のクラウドバックホール契約の前提条件となっています。Nepal Telecomの2024年における自動ローミングサービスの開始は、75の提携ネットワーク全体で個人・法人の潜在的対象基盤を拡大し、旅行データパックのアップセルを支援しています。こうした複数製品戦略は収益を多様化し、加入者数ではなく消費に価値を結びつけることで、ネパール通信MNO市場を飽和に対して堅牢に保っています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:エンタープライズ成長が消費者の成熟を上回る
消費者回線は2025年の加入数の92.01%を占めていますが、普及率が130%を超えるにつれて成長は緩やかになっています。一方、デジタルネパールフレームワークの指針に沿ってワークフローをデジタル化する銀行、ホテル、航空会社、政府機関の需要を背景に、企業セグメントは2031年にかけて年平均成長率4.92%で拡大しています。Nepal Telecomの専用法人ブロードバンドパッケージはすでに14,000社の顧客を確保しており、NcellのエンタープライズLTEプライベートネットワークのトライアルはカトマンズ郊外の製造業クラスターをターゲットとしています。エンタープライズソリューションから生じるネパール通信MNO市場規模は、2031年までに5,140万USD、すなわち通信事業者総収益の7.82%に相当する水準に達すると予測されています。
成長の触媒には、2,481施設を結ぶ医療分野の遠隔医療プラットフォームや、エベレストベースキャンプトレイル沿いのロッジにLTE Wi-Fiを設置する観光事業者が含まれており、そこではWi-Fiの時間単価が5〜12USDに上ります。モバイルバンキング口座が2,650万件に達する金融サービス分野も、中央清算システムへの暗号化された低レイテンシリンクを必要とすることでさらなる成長をもたらしています。これらのユースケースが組み合わさることで、サービスレベルアグリーメントとマネージドセキュリティに対する企業の支払い意欲が高まり、ネパール通信MNO産業においてマージンを持続させています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
カトマンズ盆地は2025年の通信事業者収益の3分の2以上を占めており、高密度な人口、4Gの飽和、およびFY 2025/26国家歳出予算の特定予算枠に裏付けられた間近に迫る5G開始が寄与しています。盆地内の回線あたり平均収益は、高いデータ・ストリーミング需要を背景に全国平均の1.4倍となっています。盆地に関連するネパール通信MNO市場規模は、新規マンション複合施設が内部Wi-Fi配信向けのファイバー・ツー・ザ・タワーバックホールを採用するにつれ、年平均成長率3.32%で拡大すると予測されています。
インド国境に沿って広がるタライ地帯は相当量のプリペイド加入者を有しています。越境電子商取引の流れが低価格データバンドルへの需要を促進し、季節的な出稼ぎ労働者は送金のためにVoIPに依存しています。デジタルネパールフレームワーク下の政府資金による鉄塔建設により、タライ地区の人口の85%以上で4Gカバレッジが達成され、都市・農村のデジタルデバイドが縮小し、カトマンズ以外のネパール通信MNO市場機会が拡大しています。
山岳地帯の州では最も顕著なコスト上の課題が生じています。電力網の不安定性から通信事業者はディーゼル発電機の使用を余儀なくされており、サイトコストに1キロワット時当たり7〜10ネパールルピーが加算されています。それにもかかわらず、エベレスト、アンナプルナ、ランタンの観光回廊ではプレミアムWi-Fi料金が維持されており、設備投資コストの一部を相殺しています。1,030億ネパールルピー規模のカルナリ観光マスタープランはスペクトル対応インフラを計上しており、公的資金が民間ネットワーク展開と整合していることを示しており、2031年にかけて高山地帯セグメントで年平均成長率5.78%をもたらす可能性があります。
規制環境
ネパールの携帯電話セクターは主に、通信法2053年(1997年)および通信規則2054年に基づくネパール電気通信庁(NTA)によって統轄されており、通信情報技術省(MoCIT)がセクター政策を主導している。2026年には、政府令に伴うNTA指導部の交代や、複数のISPに対するロイヤルティ未払いおよび農村電気通信開発基金(RTDF)費用未払いに関連する免許取消手続きの開始など、より厳格なコンプライアンス圧力を含め、統治および執行措置がより顕著になった。執行と並行して、NTAはIPv6移行細則の協議(2025年)を通じて技術的な近代化を進めており、これはスケーラブルな4G/5GおよびIoT向けの新たなアドレッシング、ルーティング、セキュリティ要件に事業者ネットワークを整合させることを目的としている。
所有権および免許条件は、MNOの投資計画において依然として中心的な要素である。Ncellの事業免許は2029年8月31日(2086年BS)に失効する予定であり、ネパール政府への資産・所有権移転に関する法的規定が焦点となっている。最高裁判所の指示により、NTAは既存の法律および規則に従って株式譲渡プロセスを完了するよう迫られている。商業展開の側面では、周波数価格の動向も展開経済性を左右しており、スペクトル政策2080年では800MHzの価格が1MHzあたり1,350万ネパールルピーとされている。一方、MoCITは2026年1月に、事業者の収益性および再投資能力に影響を与える通信税、ロイヤルティ、規制慣行を見直すための調査委員会を設置した。
競争環境
ネパールのモバイルエコシステムは複占体制です。Nepal Telecomは過半数の国家所有を梃子に農村部のカバレッジ補助金と重要な国家バックボーンプロジェクトを獲得しています。2024年以降Spectrlite UKが所有するNcellは、より迅速な商業的実行力と顧客体験の革新で対抗しています。両社合計で加入数の100%を掌握しており、集中度は高いものの依然として競争が生じ得るネパール通信MNO市場を形成しています。
戦略的差別化はネットワーク品質と垂直統合に依拠しています。Nepal Telecomは5Gトライアルをリードしており、国家の影響力を維持しながらガバナンス改善を目指して30%の株式を公開する予定です。Ncellは国内初のティアIIIデータセンター認証を取得することで先行者の名声を獲得し、フィンテックおよび電子政府クライアントへの訴求力を高めています。両社は農業・物流分野のエンタープライズIoT契約を争いながら、重複する設備投資を抑制するためのタワー共有協議を進めています。
Starlinkのような衛星低軌道(LEO)参入事業者による市場破壊の可能性も迫っています。着陸権とユーザー端末ライセンスに関する規制論議は継続中ですが、全国農村部をカバーする可能性が既存事業者に品質向上の加速を促しています。一方、規制当局はバックボーン耐障害性を強固にするためにISPの合併を促進することを検討しており、これは間接的にモバイルバックホールコストに影響し、ネパール通信MNO市場における競争ダイナミクスを強化しています。
ネパール通信MNO産業リーダー
-
Nepal Telecom
-
Ncell Axiata Limited(Spectrlite)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
全国的なカバレッジ構築が成熟し、事業者がより高付加価値の利用を必要とする中で、マネタイズの余地は拡大している。ネパールテレコムは、ほぼすべての地方レベル(753のうち750)で4Gサービスカバレッジを拡大しており、競争の重点はグリーンフィールドのカバレッジのみではなく、容量アップグレード、屋内性能、サービスバンドリングへと移行している。これにより、既存の無線基盤に依存する法人向けオファー(マネージド接続、セキュリティレイヤー、IoT接続)や、プリペイドおよび準都市部ユーザーの顧客獲得の摩擦を減らすデジタル流通改善の余地が生まれている。
政策およびネットワーク近代化プログラムも特定の機会の道筋を開いている。NTAのIPv6移行細則の協議(2025年)は、IoTおよびより高度にプログラム可能なネットワークに必要な大規模アドレッシングへの道を提供し、機器数と常時接続性が重要な農業、物流、公共サービスの利用事例を支援する。2083/84会計年度には、政府は情報通信分野に59.3億ネパールルピーを配分し、MoCITは第三の通信事業者へのライセンス供与に関する議論も再開しており、CG、WorldLink、UTLなどが市場参入への関心を公に示す企業として関連付けられている。これらの動きは、既存事業者がネットワーク品質、法人向けソリューション、デジタルチャネルを通じて差別化を図る根拠を強めると同時に、ライセンス、バックホール、コンプライアンス要件を管理できる新規参入者やパートナーにも余地を残している。
最近の業界動向
- 2026年7月:ネパールテレコム - 2026年7月17日、郵政局を通じてSIMカードおよび関連文書の宅配サービスを開始した。この取り組みは、特にサービスが行き届いていない地区における最終区間の配送とオンボーディング効率を改善する。SIM有効化と文書配達の迅速化により、このサービスは即時接続性を拡大し、デジタル決済およびデータサービスの利用拡大を支援する。
- 2026年7月:ネパールテレコム - 2026年7月17日、SorukotおよびKuwadiの遠隔農村地域に4Gサービスを拡大した。この拡大により、サービスが希薄な地域でのネットワーク到達範囲が改善され、地元企業や家庭のデータ利用とモバイルアクセスが向上する。また、農村向けIoTアプリケーションの規模を拡大し、地方全体のサービス品質を強化する。
- 2026年6月:ネパール政府 - 通信情報技術省が第三の通信サービス事業者を導入する意向を示し、調査委員会の報告書を待っている状態である。この動きは、競争と投資力学に関する規制上の検討を示しており、委員会の作業が進むにつれて市場構造と統治への期待に影響を与える可能性がある。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
の市場は、ネパール国内においてモバイルネットワーク事業者が生み出す通信サービス収益を対象とし、消費者および法人利用の両方を含みます。音声、データおよびインターネット、メッセージング、IoTおよびM2M接続、ならびに事業者が提供するOTTおよびPayTVタイプのサービスに関連する支出を米ドル建てで計測します。
対象外の範囲:第三者インターネットサービスプロバイダーによる接続の再販、ならびに端末販売、端末ファイナンス、および通信以外の小売からの収益は除外します。
セグメンテーション概要
- 通信事業者総収益およびARPU
- サービスタイプ
- 音声サービス
- データ・インターネットサービス
- メッセージングサービス
- IoT・M2Mサービス
- OTT・有料TVサービス
- その他サービス(付加価値サービス、ローミング・国際サービス、エンタープライズ・ホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは規制当局のデータセットを起点とし、需要プールが事業者のマーケティングのみから推定されないようにしています。ネパール電気通信局(NTA)のMIS指標レポート、NTAの通信インサイト刊行物、規制当局が公表した国家政策および免許通知、ならびにネパール・ラストラ銀行統計や中央統計局を含む利用状況と購買力に影響を与える政府マクロシリーズなどの公開情報を参照しました。
利用状況を価値に換算しトレンド確認するため、事業者の年次報告書および監査済み財務諸表も精査しました。これらは、セクター収益の動向や税・手数料の変更に関する信頼性の高い報道と組み合わせました。体系的なクロスチェックのために、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに特化した有料サブスクリプションを活用し、ネットワーク活動やサービス開始状況を精査しました。ここに記載されているソースはあくまで例示であり、収集、検証、および明確化のために追加の公開文書やデータポイントも使用しています。
一次インタビューおよびサーベイ
ネパールを拠点とする事業者、ISP、販売代理店、法人バイヤー、および規制当局へのインタビューにより、ARPU、プリペイドおよびポストペイドの利用状況、4G普及、ブロードバンド代替、価格設定、および収益処理を明確にします。回答はデスクエビデンスのギャップを解消し、報告された加入者数および収益トレンドが整合しているかを検証するのに役立ちます。回答が相反する場合は再コンタクトを実施します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:15% |
| 中位層:46% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模の算定と予測
規模の算定は、規制当局の加入指標および実際の利用シグナルを用いてネパールにおけるモバイルネットワーク事業者サービスの収益プールを再構築するトップダウン方式から始まります。アクティブSIMベースの動向、モバイルブロードバンド加入ミックス、固定対モバイルブロードバンドの分割、規制当局が報告する技術移行、および音声・SMSからデータ主導バンドルへのシフトなどの市場フィンガープリントを活用しました。これらは、インタビュー入力で検証された現実的なARPUおよびパック価格帯を用いて価値に換算されます。
結果は、合計値を実用的かつ追跡可能に保つため、選択的なボトムアップ近似によってクロスチェックされました。これには、公表財務諸表からの事業者収益の積み上げ、サンプリングされた価格パックの確認、およびリチャージとバンドル行動に関するチャネルフィードバックが含まれます。入力が不完全な場合は、短く保守的な範囲を使用し、再コンタクト後に絞り込みを行ったため、最終的なシリーズは再現可能な状態を維持しています。
予測については、短期的な結果が変動しうる少数のドライバーに依存するため、シナリオ分析に依拠しました。これらには、価格設定の動向、データ消費の成長、規制手数料、ならびに4Gおよびバックホール拡張の速度が含まれます。シナリオは一次専門家からのコンセンサス範囲に基づいて設定され、その後、直近のセクター収益動向および加入トレンドに対してストレステストが実施されました。
データ検証と更新サイクル
検証では、単一のデータラインが結果に過度な影響を与えないよう、複数のチェックを使用します。モデルのアウトプットを、セクター加入者合計、ブロードバンドシェアの動向、および事業者が報告する収益トレンドなどの独立したシグナルと比較します。その後、数値が確定される前に、当該期間において過大に見える差異を調査します。
第二のアナリストが入力値、換算スップ、および前年比の動きをレビューし、その後、通貨タイミングの一貫性とARPUが示す収益の外れ値を確認する最終レビューが行われます。レポートは年次で更新され、主要な関税変更、免許措置、または利用状況の顕著な段階的変化など、重要なイベントが発生した場合には中間更新が実施されます。納品前に主要な入力値に対して最新の確認を実施し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligence のネパール通信市場規模の算定と他の公表推計との比較
ネパール通信の公表市場価値がしばしば異なるのは、著者が市場に含まれる収益の定義、基準年の設定、および価格の米ドル換算方法について必ずしも一致していないためです。一部の推計は、ARPUの示す値が事業者の報告と整合しているかを確認せずに、加入者合計に大きく依存しています。
ISPブロードバンド再販収益はMordor Intelligenceの対象範囲外です。ISPの売上高とモバイル事業者サービスを混在させた調査は、同一年において大きな合計値を報告する傾向があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 525 ミリオン 米ドル(2025年) | |
| 業界団体A | 610 ミリオン 米ドル(2025年) | モバイル事業者サービスと並んでISP固定ブロードバンド収益を加算していると見られる、より広い通信サービスのバケットを含んでおり、事業者のみの収益プールと比較した場合に合計値が膨らんでいます。 |
| 業界誌B | 480 ミリオン 米ドル(2024年) | 以前の基準年を使用し、保守的なARPUおよび為替タイミングの前提を適用しており、直近の期間においてより一般的になったバンドルアップグレードによるデータ収益化を過小評価している可能性があります。 |
この差異は主に、通信収益として何がカウントされるか、および価格と通貨換算がどの程度迅速に更新されるかによって説明されます。収益プールを事業者サービスに紐付け、加入者数および収益開示に対してクロスチェックすることで、当社の合計値は年々追跡・再現しやすい状態を維持しています。
レポートで回答された主要な質問
2026年のネパール通信MNO市場規模はどのくらいですか?
5億4,511万USDであり、年平均成長率3.83%で2031年までに6億5,777万USDに達すると予測されています。
どのサービスタイプが通信事業者収益をリードしていますか?
データ・インターネットサービスが2025年の総収益の52.21%を占めており、音声からの転換を反映しています。
エンタープライズセグメントの成長を促進しているものは何ですか?
政府の電子政府化義務および金融、医療、観光分野における安全で高品質な接続への高まる需要が、エンタープライズ収益を年平均成長率4.92%で押し上げています。
ネパールではいつ5Gが商業的に利用可能になりますか?
スペクトル手数料が決済されると数週間以内にライセンスを取得でき、FY 2025/26予算のもとカトマンズ盆地での初回開始が計画されています。
スマートフォンの採用は市場ダイナミクスにどのような影響を与えますか?
2025年に人口の70%がスマートフォンを使用しており、データリッチなアプリケーション、デジタルウォレット、IoTソリューションがトラフィックと収益化機会を押し上げています。
通信事業者の収益性にどのようなリスクが脅威となっていますか?
価格競争とOTT代替によるARPUの低下、ならびにライセンス更新と所有権の上限に関する規制の不確実性が主要な向かい風となっています。