
Mordor Intelligenceによるエジプト通信MNO市場分析
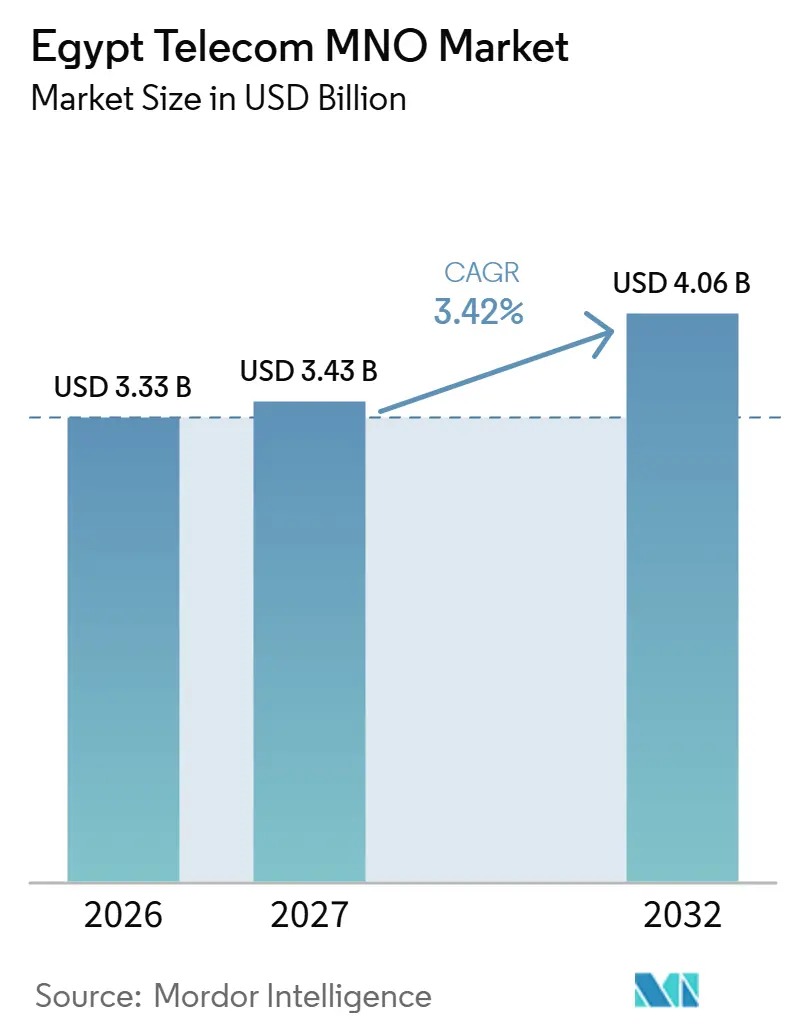
エジプト通信MNO市場規模は2026年に33.3億米ドルと推定され、2027年には34.3億米ドル、2032年までに40.6億米ドルに達し、2027年から2032年にかけてCAGR 3.42%で成長すると予測されています。
エジプトにおけるデジタル決済および公共サービスの普及は、信頼性の高いモバイルブロードバンド接続の有用性を高めています。2026年2月にNTRAの割り当て合意を通じて開始されたエジプトのモバイルスペクトラム拡張は、事業者に追加容量への経路を提供しています。利用可能な接続性を提供するには、無線アップグレードを国際トランスポートおよび国内ネットワークシステムと連携させる必要があります。通貨関連のコストおよび収益連動型ライセンス料は、サービス成長がさらなる投資をどの程度賄えるかを制約しています。既存サイトでの決済および公共サービストラフィックの獲得は、設備アップグレードのための増分収益をより多く確保できますが、収益連動型手数料はライセンスサービス収入とともに依然として増加します。
主要レポートのポイント
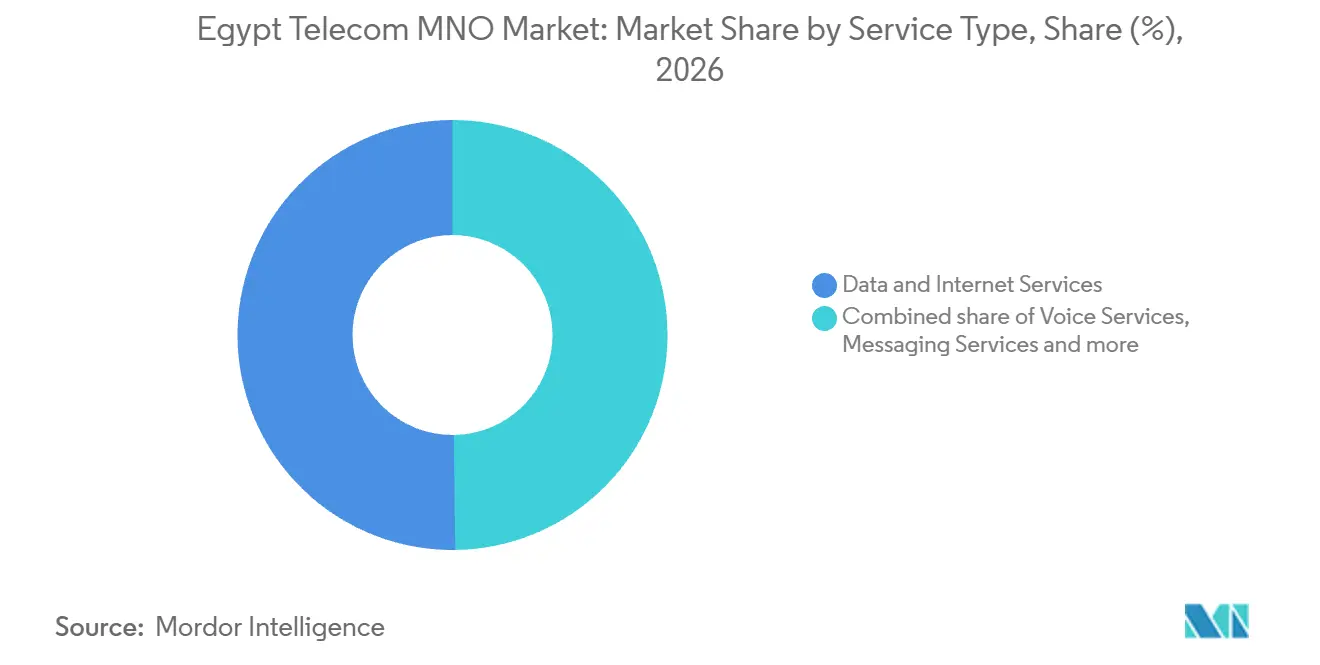
- サービスタイプ別では、データおよびインターネットサービスが2026年のエジプト通信MNO市場シェアの50.21%を占め、IoTおよびM2Mサービスは2027年から2032年にかけてCAGR 3.8%で最も速く成長すると予測されています。
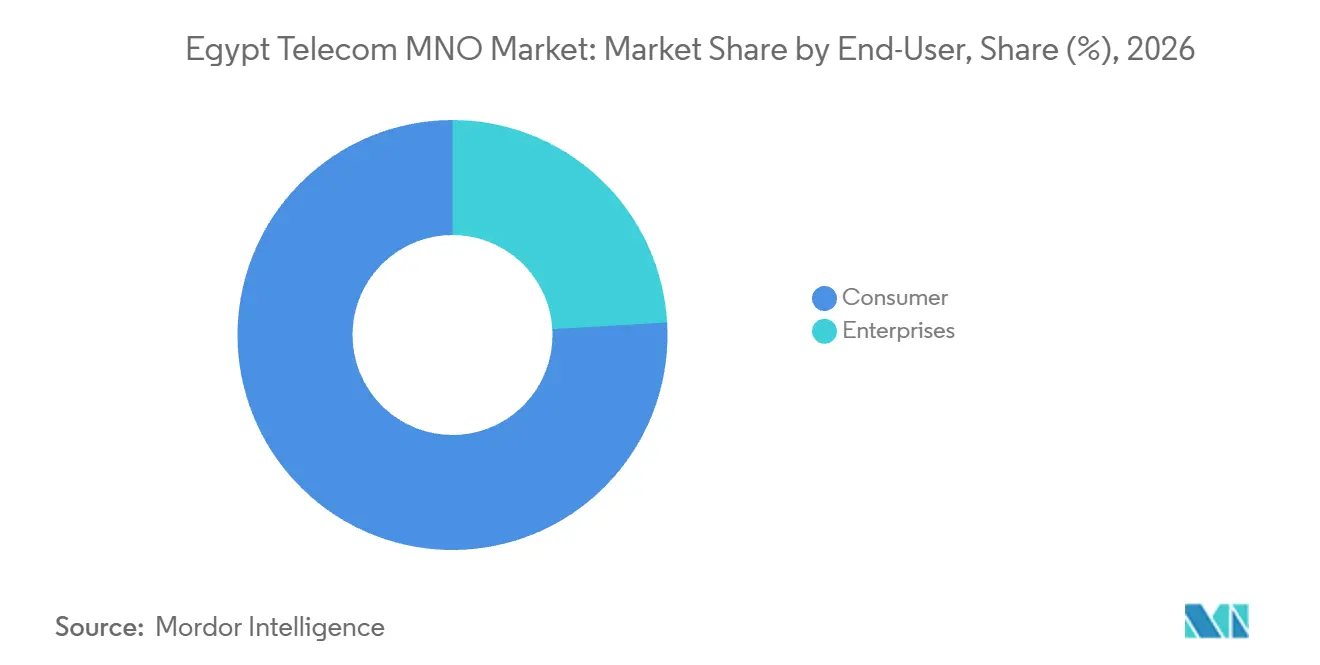
- エンドユーザー別では、消費者が2026年のエジプト通信MNO市場規模の75.93%のシェアを占め、企業は2027年から2032年にかけてCAGR 3.8%で最も速く成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイルデータトラフィックの急増と4G/5Gアップグレード | +2% | 全国 | 中期(2〜4年) |
| fintech およびスーパーアプリによるバンドルデータへの急速に拡大する需要 | +1.2% | 全国 | 短期(2年以内) |
| 政府主導のデジタル国家プロジェクト(デジタルエジプト、エジプトビジョン2030) | +1% | 全国 | 中期(2〜4年) |
| 国際帯域幅を強化する海底ケーブル陸揚げの急速な拡大 | +0.8% | ポートサイドおよびラスガレブ | 長期(4年以上) |
| 企業向けクラウド/データセンターアウトソーシングの成長 | +0.5% | 全国 | 中期(2〜4年) |
| FWAおよび衛星バックホールによってアドレス可能な未開拓の農村費者基盤 | +0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルデータトラフィックの急増と4G/5Gアップグレード
モバイルインターネット利用の増加はネットワークアップグレードに需要基盤を与え、追加容量の設置場所がその商業的有用性を決定します。NTRAは、2026年の1日と2025年の同日を比較したところ、エジプトのモバイルインターネットサービス利用が12%増加したと報告しました。同比較では、モバイルインターネットユーザーが790万人増加したことも記録されました。Orange Egyptは2025年6月3日に5Gを開始し、当初はすべての県にわたる選定された高トラフィックエリアをカバーしました。アップグレードされた容量を混雑した場所に集中させることで、追加利用をサポートしながら、顧客にサービスパフォーマンスを重視する実際的な理由を提供できます。これらのゾーンを優先することで、アップグレードされた各サイトが担う利用量を増加させ、初期フットプリントを超えた拡張の収益性を強化できます。
fintechおよびスーパーアプリによるバンドルデータへの急速に拡大する需要
ウォレットベースのャージは、同一の決済チャネルを通じた金融サービス活動から繰り返しの接続購入への経路を事業者に提供します。NTRAは、2026年上半期にエジプトの通信事業者モバイルウォレットが5,701万件に達し、2025年上半期から23%増加したと集計しました。これらのウォレットを通じた取引は同比較期間に62%増加し、22.2億件に達しました。2026年上半期のエジプトにおける通信事業者モバイルウォレットを通じた取引件数のうち、モバイルおよびインターネットのチャージが25%を占めました。[1] このチャージ活動は、他のモバイルおよびインターネット購入とともに、確立された金融サービスチャネル内でデータバンドル配布の実際的な入口を提供します。事業者は、顧客がモバイルおよびインターネットのチャージにすでに使用しているウォレットフロー内にバンドル更新のプロンプを配置できます。
政府主導のデジタル国家プロジェクト(デジタルエジプト、エジプトビジョン2030)
政府サービスは、任意のメディア消費を超えた実際的な目的を接続性に与え、信頼性の高いモバイルアクセスの機会を創出します。デジタルエジプトプラットフォームのユーザーは、2024年の810万人から2025年には約1,070万人へと32.1%増加しました。同プラットフォームは2025年に2,500万件以上の取引および照会を記録し、2024年の約780万件と比較して増加しました。参加者の拡大と取引活動の増加は、政府サービスのやり取りを完了するのに十分な信頼性を持つアクセス可能な接続を組み合わせた、異なる要件を生み出します。モバイル事業者にとっての商業的機会は、エンターテインメントトラフィックのみに依存するのではなく、利用可能なデータサービスを通じてこれらのやり取りをサポートすることです。政府サービスセッションの完了は、モバイルオファーがこのユースケースをサポートするかどうかの試金石となり、許容量に含まれるデータ量を超えた意味を持ちます。
国際帯域幅を強する海底ケーブル陸揚げの急速な拡大
国際トランスポートの拡張は、アクセスネットワークが依存するアップストリーム接続を強化することで、モバイルデータサービスをサポートできます。Telecom Egyptは2025年1月23日に2Africaの地中海リンクを開通させ、ポートサイドとマルセイユをジェノバ経由で接続しました。[2] 2025年7月、Telecom EgyptとケーブルサプライヤーのSubComは、陸上横断ルートで接続されたポートサイドおよびラスガレブでのSEA-ME-WE-6の陸揚げを完了しました。開通したリンクは運用接続を提供し、完了した陸揚げは別システムの最終的なサービスのためのインフラを確立します。モバイル事業者にとって、追加の国際経路は無線ネットワーク容量への投資を補完できるアップストリームオプションを生み出ます。Telecom Egyptが多様かつ強靭と表現した陸上ルートで結ばれた地中海および紅海の陸揚げは、エジプトへの2つの沿岸入口をシステムに提供します。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エジプトポンド(EGP)の下落によるCAPEXおよび輸入機器コストへの圧力 | -1.1% | 全国 | 短期(2年以内) |
| マージンを侵食する業界固有の高税率および収益分配課徴金 | -0.8% | 全国 | 長期(4年以上) |
| 複雑な通行権承認によるファイバー展開の遅延 | -0.3% | 全国 | 中期(2〜4年) |
| 持続的なSIMボックス詐欺およびグレールート音声終端 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エジプトポンド(EGP)の下落によるCAPEXおよび輸入機器コストへの圧力
サービス提供と追加容量に必要な機器の両方がより高価になると、ネットワーク拡張は資金調達上の制約に直面します。2026年5月、NTRAは為替レートの変化がエジプトにおける通信サービス提供コストに直接影響を与えたと述べました。また、輸送、サプライチェーンの混乱、電子チップ価格に関連するネットワーク拡張および近化コストの上昇も特定しました。これらの個別の圧力は、通貨対応だけでは投資負担のすべての要素に対処できないことを意味します。追加容量を評価する事業者にとって、拡張が商業的に魅力的になる前に、予想されるサービス収入がより高い建設および運用のハードルをカバーしなければなりません。拡張プロジェクトは機器とサービス提供コストの両方の圧力を吸収しなければならず、手頃な追加接続を通じて投資を回収する余地が狭まります。
マージンを侵食する業界固有の高税率および収益分配課徴金
収益ベースのライセンス料は、モバイル事業の運営とネットワーク拡張に充てられるサービス収入の割合を減少させます。NTRAの2023年11月のスケジュールは、調整済みライセンスサービス収入の6%の年間サービス料に加え、研究開発および普遍的サービス料をそれぞれ0.5%と規定しました。コンセッション、更新、年間NTRAワークスおよびスペクトラム料については、別途NTRAボードの決定に委ねられました。この構造は規制負担の一部をサービス収入に結び付けながら、追加の義務をこれらの規された割合の外に置いています。このような条件下での売上増加は、機器とカバレッジのために保持される資金に完全には転換されません。関税を通じてコスト増加を回収することも収益連動課徴金の基盤を拡大し、利用可能な現金を回復するために必要な総収入を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
全体的な通信収益およびARPU別:
アカウント収益が収益化をサポートVodafone Egyptのサービス収益は、2026年3月31日終了年度において現地通貨ベースで36.2%増加しましたが、第4四半期の成長は価格引き上げの比較基準を迎えたため23.6%に鈍化しました。2026年6月30日終了四半期の成長率は現地通貨ベースで32.8%でした。後の四半期は前の第4四半期より速く成長したため、価格関連の鈍化の後により強い現地通貨成長が続きました。2026年5月、NTRAは選定された通信パッケージについて税込みで9%から15%の値上げを承認し、固定回線および携帯音声通話分数、プリペイドカードおよびeウォレットサービスは変更なしとしました。
Vodafone EgyptのARPUは、2026年3月31日終了のFY2026において28.9%増加しました。Vodacomはの増加をビッグデータ分析を活用した商業的牽引力に結び付けました。同FY2026の結果では、Vodafone Egyptの顧客基盤は5,250万人で8.8%増加しており、ARPUの28.9%成長は顧客成長の3倍以上のペースで進みました。顧客あたりの収益は顧客基盤よりも速く成長し、各アカウントの収益化が事業者の収益拡大のより強力な貢献要因となりました。
サービスタイプ別:
大規模接続と特化型アプリケーションデータおよびインターネットサービスは、2026年のエジプト通信MNO市場規模の50.21%のシェアを占めました。アル・ナハルが報告したMCITデータによると、アクティブな音声・データモバイルインターネット加入者数は2026年6月に約9,768万件となり、2025年6月の8,851万件と比較して増加しました。この広範な加入者基盤は、最大セグメントに対して事業者がインターネット提案を展開できる実質的なサービス関係の母集団を提供します。基盤は1年間で約917万件の加入者増加を記録し、事業者が利用および アップグレード収益を獲得できる接続のプールを拡大しました。
IoTおよびM2Mサービスは最も速く成長するセメントであり、2027年から2032年にかけてCAGR 3.8%が予測されています。Vodafone Egyptのフリート管理システムは、エジプト追跡・ITサービス会社との提携で提供され、FY2026に83,000台の車両にサービスを提供しました。[3] このアプリケーションは、車両フリート内の資産の可視性と追跡に接続性を結び付けます。IoTプロバイダーにとって、追加のフリート資産を追跡アプリケーションに接続することは、端末あたりのデータ利用増加を超えた拡張経路を提供します。音声サービスはWEにおいて別の圧力を示しており、NTRAは2026年第2四半期に119のテストエリアのうち平均15エリアで音声品質指標の低下を記録し、第1四半期の10エリアから増加しました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
消費者リーチと企業契約消費者セグメントは2026年のエジプト通信MNO市場シェアの75.93%を占めました。2026年5月6日、NTRAは通信事業者に対し、デジタルインクルージョンの促進を目的とした新しいモバイルフォンパッケージの提供を指示しました。このパッケージは、モバイルサービスのより低価格なエントリーオプションを導入しました。そのエントリー層をより多くの利用オファーから分離することで、事業者は接続の条件として大きなサービスコミットメントを課すことなく、より広いアクセスを追求できます。
企業は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 3.8%で拡大すると予測されています。Orange EgyptとCircle K Egyptは2026年4月22日に、小売業者の200以上の支店にわたる高速インターネットおよびセキュアな店間接続のためのパートナーシップを締結しました。発表によると、Orange EgyptはSD-WAN技術を支店接続に実装しました。分散した小売ネットワークへのサービス提供は、接続販売をビジネス拠点間の調整に結び付け、個別接続の提供を超えたマネージドサービスの機会を創出します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
カイロ、ギザおよびアレクサンドリア内の影響を受けた測定エリアは、地理的に特定されたサービス品質の優先事項を生み出します。2026年6月、NTRAのモバイル音声品質レポートはカイロ、ギザおよびアレクサンドリアの影響を受けた測定エリアを特定しました。事業者にとって、この局所化は、測定された品質指標に最も直接的に対処する改善を決定する際に、特定のサービスエリアの状態が商業的に重要であること意味します。サービス品質のコミットメントは、影響を受けた事業者とエリアのペアに結び付けることができ、改善に場所固有の商業目標を与えます。
シナイ半島では、Telecom Egyptが2026年9月3日にシャルム・エル・シェイクからタバまでの約200キロメートルの海底ケーブルに関する合意に署名しました。シナイルートの設計容量は約5ペタビット毎秒であり、2027年第4四半期にサービス開始が見込まれています。Power Sub Linkがシナイケーブルを実装する予定であり、国際キャリアおよびネットワーク事業者にルートの多様性を提供することを目的としています。このコリドーについては、署名された合意は国際トランスポートに関するものであり、その商業的発展は契約されたシステムの提供に依存します。ートの多様性が利用可能なサービスオプションになる前に、キャリアは運用ルートを必要とするため、プロジェクトの提供が次の商業的マイルストーンとなります。
マンスーラはNTRAの2026年第2四半期のモバイル音声サービス品質指標違反エリアリストに記載されています。NTRAの表は各エリア内の各事業者の違反指標を集計しており、結果は測定されたネットワークと場所に固有のものとなっています。同四半期、NTRAは夏季訪問者が利用する沿岸道路、北海岸の観光村、新アラメインおよびイベントエリアでモバイルサービス品質測定を完了しました。これらの沿岸チェックは、夏季の高トラフィックに対するサービス品質と準備状況を評価することを目的としていました。これらの沿岸地域にサービスを提供する事業者にとって、容量計画は定住した住宅カバレッジだけでなく、移動ルートや季節的な目的地に従う必要があります。
規制の枠組みと見通し
選定された法域は、ライセンスを受けたモバイル事業者の観点から比較されており、エジプトのネットワークアクセスの枠組みとカロの一般的な建築許可行政をカバーしています。エジプトの通信規制法は、電気通信ネットワークの運営またはサービスの提供にNTRAのライセンスを必要とします。同法は無線システムを使用しないプライベート通信ネットワークを免除しており、その国家管理は建築許可当局に協議義務も割り当てています。
規制表
| 決定要因 | エジプト | カイロ |
|---|---|---|
| 主要機関 | 国家電気通信規制機構(NTRA) | 地方行政単位の技術センターおよび計画・組織部門 |
| 主要な手段または方向性 | 2003年法律第10号通信規制法;国家スペクトラムロードマップ | 2008年法律第119号に基づく一般建築許可;50メートルを超える建物に対する国家NTRAとの協議 |
| 商業的効果 | 国家ライセンスおよびスペクトラムアクセスがネットワーク運営の条件となる | 地方建築承認が国家通信協議義務と相互作用する |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | ||
エジプトの「中程度」評価は、公表された追加スペクトラムリソースへの経路とともに、ライセンスアクセスの必要性を反映しています。「緩和」は、2026年から2030年にかけて予定された段階的な割り当てを反映しており、これらの割り当ては2039年まで継続すると述べられており、事業者により長い計画期間を与えます。カイロの「中程度」評価は、地方の許可処理と、50メートルを超える対象建築工事についてNTRAに協議・通知する国家要件のバランスを取っています。「変化なし」は、地方開発省が2008年法律第119号に戻り、新しい建築条件を撤回して許可ステップを15から8に削減したことを、有効な基準として扱います。
バリューチェーンの段階
バリューチェーンは、ネットワーク近代化、卸売接続、および小売モバイル事業を、サプライヤー収益の連動した源泉として比較します。Ericssonはe& Egyptにネットワーク技術とサービスを供給し、e& Egyptはモバイルネットワークを所有・運営しています。これらの役割を分離することで、技術サプライヤーがインテグレーション収益を獲得しながら、事業者がネットワーク能力を有料サービスに転換する責任を保持する方法が示されます。
バリューチェーン分析表
| 要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コアネットワーク近代化 | Ericssonなどのネットワーク技術サプライヤー | ネットワーク近代化契約収益 | コアアプリケーション、インフラおよびITの変更の調整 | クロスシステムの依存関係を考慮した段階的アップグレード |
| トランスミッションおよびモバイルサイト接続 | Telecom Egyptなどの卸売接続プロバイダー | トランスミッションおよびサイト接続サービス収益 | トランスポート提供とモバイルサイト要件の整合 | 接続マイルストーンを無線アップグレードと調整 |
| 小売モバイル事業 | Orange Egypt、e& EgyptおよびWE (Telecom Egypt)などのモバイルネットワーク事業者 | モバイル音声およびデータサービス収入 | 展開された容量を持続的な有料利用に転換 | サービス拡張を利用可能なネットワーク容量に合わせる |
| 情報源: Mordor Intelligence | ||||
2025年、e& EgyptとEricssonはコアネットワークアプリケーション、インフラおよびITシステムの近代化と拡張のための4年間プログラムに合意しました。コア機能とITの変更は連携して機能する必要があるため、孤立したコンポーネントのアップグレードではサービスパスの他の部分が変更されないままになる可能性があります。4年間の期間により、プログラムは合意が共に名指しするコアアプリケーション、インフラおよびITシステムにわたって順序立てて実施できます。
競争環境
市場集中度
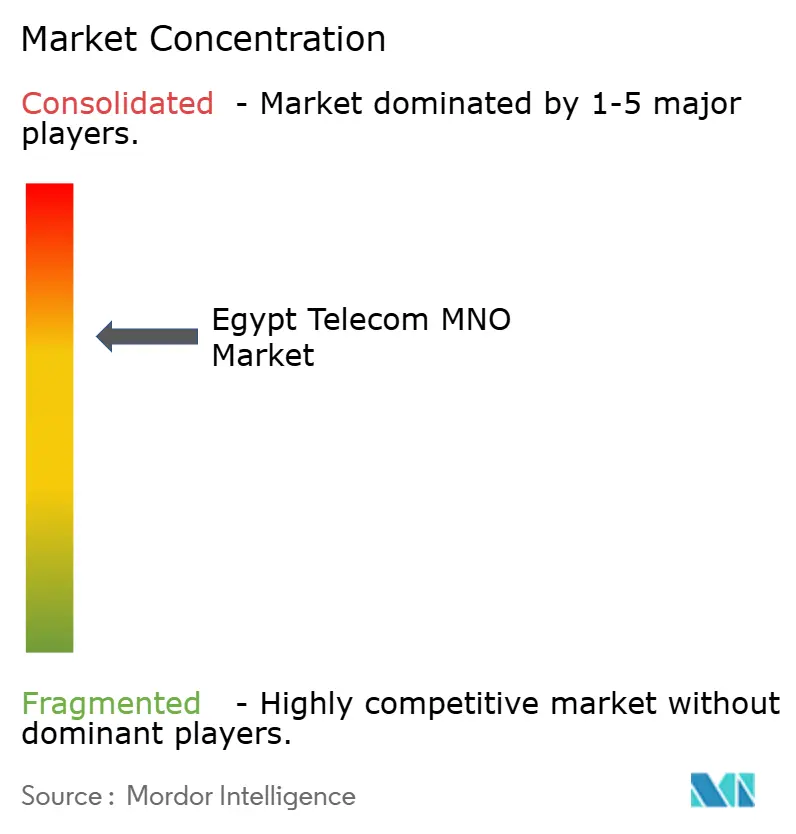
競争はVodafone Egypt、Orange Egypt、e& EgyptおよびWE (Telecom Egypt)の4つの全国モバイルネットワーク事業者に集中しています。Vodafone Egyptは、2026年3月31日終了のFY2026において5Gサイト数が4,009件であると報告し、ネットワーク展開の具体的な指標を提供しました。このようなインフラは実質的なサービス提供プラットフォームを構築しますが、潜在的なネットワーク競合他社が同等のアクセスを提供する前に組み立てる必要があるリソースを必要とします。2025年、e& Egyptが5Gを商業的に開始し、購入者がその技術を検討できる別の事業者を提供し、5G可用性のみの差別化価値を制限しました。
デバイス流通は別の競争的側面を加えており、Vodafone EgyptはFY2026スナップショットにおいてOPPO A5i Proを取り扱う唯一の事業者であると述べましたWE (Telecom Egypt)は別途、2026年上半期のモバイル顧客基盤が前年比4%増加したと報告しました。Vodafone EgyptはFY2026の手頃な5Gデバイスオファーにおいて、端末と分割払いプランを組み合わせました。端末コストを分割払いに分散させることで、支払い条件がその事業者チャネルの差別化の一部となりました。
エジプトのモバイルスペクトラム拡張は、2026年2月に4事業者とのNTRA割り当て合意を通じて開始されました。合意は、これらの事業者全体で総額約35億米ドル相当の410 MHzの新周波数をカバーしました。規制機関を通じたアクセスは、ライセンスを受けた事業者に追加スペクトラムへの共通経路を与えながら、ネットワーク能力拡張のための実質的な資本要件を維持します。NTRAのロードマップは、2026年から2030年にかけて4事業者への段階的な割り当てをスケジュールしています。アクセスは共有されますが割り当ては段階的であるため、競争上の試練は各事業者が購入者が必要とする場所で追加バンドを使用したサービスをいつ提供できるかです。
エジプト通信MNO業界リーダー
-
Vodafone Egypt
-
Orange Egypt
-
e& Egypt
-
WE (Telecom Egypt)
- 注:主要企業の掲載順は順位を示すものではありません。
エジプト通信MNO市場 このレポートでカバーされる企業
- Vodafone Egypt
- Orange Egypt
- e& Egypt
- WE (Telecom Egypt)
市場参加者にとっての主要な機会
企業向けプライマリアクセス、バックアップ接続および容量実装は、ネットワーク拡張を商業化するさまざまな方法を提供します。NTRAは2026年第2四半期にエジプトで799の新しいモバイルカバレッジステーションを承認しました。Orange Egyptは、固定ソリューションを収容できない場所向けの企業向けワイヤレス接続について、メインおよびバックアップインターネットの用途を説明しています。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 企業向けプライマリワイヤレスアクセス | 固定ソリューションを収容できないサイト向けの商業的ワイヤレスオプション | 適切な制約のある場所の企業 | 各サイトを評価し、プライマリリンクの受け入れ基準を定義する | サイトのメイン接続としての信頼性の証明 | Orange Egyptおよび適格な企業顧客 |
| 企業向けワイヤレスバックアップ | 既存のワイヤレスサービスがバックアップの役割をサポート | 代替接続を求める企業 | メインサービスを中心にフェイルオーバーを設計・テストする | プライマリリンク障害時に利用可能なバックアップを確立する | Orange Egyptおよび企業の継続性ユーザー |
| ライセンスを受けた事業者向けの容量実装 | 追加スペクトラムがネットワーク開発をサポート | ライセンスを受けたモバイル事業者 | 容量マイルストーンをサービス準備と調整する | スペクトラムアクセスを展開可能なネットワーク能力に転換する | Vodafone Egypt、Orange Egypt、e& EgyptおよびWE (Telecom Egypt) |
| 情報源: Mordor Intelligence | |||||
各候補企業拠点において、利用可能なワイヤレスカバレッジが商業上の試金石となります。メインリンクとバックアップの用途は異なる受け入れテストを必要とします。なぜなら、プライマリ接続の障害とバックアップの起動失敗では異なるサービスギャップが生じるからです。中心的な機会は、サプライヤーがワイヤレスサービスの提供にコミットする前に意図した運用上の役割を証明するサイト適格性評価です。
最近の産業開発事情 エジプト通信MNO市場
- 2026年9月:Telecom Egyptがシナイ半島のシャルム・エル・シェイクからタバまでのルートの海底ケーブル合意に署名しました。Power Sub Linkが約200キロメートルのリンクを実装する予定であり、約5ペタビット毎秒の設計容量で2027年第4四半期にサービス開始が見込まれています。
- 2026年5月:NTRAが一部の通信パッケージについて税込みで9%から15%の値上げを承認し、固定回線および携帯音声通話分数、プリペイドカードおよびeウォレットサービスは変更なしとしました。
- 2026年2月:NTRAがエジプトの4つのモバイル事業者と追加410 MHzのスペクトラム割り当て合意に署名し、総額約35億米ドル相当となりました。
エジプト通信MNO市場 レポートの範囲と調査方法論
市場定義とカバレッジ
エジプト通信MNO市場は、エジプトの顧客に対してモバイルネットワーク事業者が提供する通信サービスからの年間収益を測定します。消費者および企業のモバイル通信および関連する事業者サービスへの支出をカバーします。
スコープの除外:端末およびデバイスの販売、純粋なネットワーク機器支出、および事業者通信サービスとして請求されないスタンドアロンのICTサービスは除外されます。
セグメンテーション概要
- 全体的な通信収益およびARPU別
- サービスタイプ別
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど)
- エンドユーザー別
- 企業
- 消費者
データソース、市場規模算定および検証
デスクリサーチ
国家電気通信規制機構(NTRA)の第4四半期モバイルネットワーク品質レポートおよび顧客満足度調査、モバイルウォレット指標、ならびにTelecom Egyptの投資家向けプレゼンテーションなどの公開ソースは、アナリストがエジプトにおけるサービスパフォーマンス、顧客体験、デジタルサービス利用、および事業者の小売・卸売トレンドを評価するのに役立ちます。NTRAの規制および市場資料は、地域のサービスコンテキストの確立にも役立ちます。サービス活動を認識されたサービス収益と区別するために、アナリストはこれらの運営指標を事業者の開示と比較します。
企業の年次報告書、財務申告書、投資家向け資料、および信頼できるエジプトのビジネス報道は、収益定義、価格変更、ネットワーク投資、および報告された顧客トレンドを明確にすることで、規制機関および事業者のエビデンスを補完できます。指定されたソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証および明確化に役立ちます。
一次インタビューおよびサーベイ
エジプトを拠点とするモバイル事業者の商業、ネットワーク、財務、および企業サービス担当者とのインタビューおよび構造化サーベイは、公表された収益カテゴリー、サービス利用、価格設定、およびネットワーク変更がMNOサービス収入にどのように転換されるかをテストできます。回答者は公開開示のギャップを明確にし、サービスおよびエンドユーザーシェアの背後にある前提を確認でき、その結果は規制機関のリリース、事業者の申告書、およびの他の独立した指標と比較されてから推定に反映されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推定はエジプトの報告されたMNOサービス収益から始まり、事業者の開示に対して合計を検証し、次にサンプリングされた事業者収益またはユーザーあたり平均収益(ARPU)を乗じた加入者数のボトムアップチェックを選択的に行います。加入者接続数、ARPU、接続あたりのデータ利用量、サービス品質とネットワークアップグレード、および料金変更が実際的な指標を提供します。これらを合わせることで、到達可能な顧客基盤、収益収率、需要強度、提供能力、および価格貢献が示されます。サービスおよびエンドユーザーシェアは、入手可能な場合は開示された収益構成から構築され、これらの需要および運営指標に対して確認され、企業サービスのエビデンスは消費者利用と区別さます。過去の収益の指数平滑化が中央予測を提供でき、シナリオ分析は価格設定、顧客利用、およびネットワーク展開の代替経路をテストします。エジプトを拠点とする事業者の専門家が変数レベルの前提を検討でき、矛盾または欠落した入力は規制機関および企業の開示に対して調整されるか、エビデンスが点推定をサポートするまで範囲として保持されます。
データ検証と更新サイクル
アナリストは事業者の収益開示を規制機関の指標、顧客利用エビデンス、および独立した市場シグナルと照合し、合計、セグメントシェア、単位、および前年比の動きについて断絶または説明のない分散を確認します。第2のレビューでは、異常な動きをソース定義または変更されたサービス条件に遡り、重要なギャップ、修正された申告書、または不明確な収益処理が推定を変更する可能性がある場合に再接触が行われます。モデルは年次で更新され、重要な規制、通貨、価格設定、またはネットワークイベントが市場の方向性を変える場合はサイクル間でレビューされ、納品直前に現在のエビデンスに対して再確認されます。
Mordor Intelligenceのエジプト通信市場規模と他の公表推定値との比較
公表された推定値は、集計する取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。エジプト通信MNO市場は、エジプトの顧客に対してモバイルネットワーク事業者が提供する通信サービスからの年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。加入者接続数、ARPU、接続あたりのデータ利用量、サービス品質とネットワークアップグレード、および料金変更が実際的な指標を提供します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 34.3億米ドル(2027年) | |
| グローバルコンサルタンシーA | 39億米ドル(2025年) | 2025年の基準値において、この推定値は本レポートの2027年値34.3億米ドルを2年後の時点で13.7%上回っています。公表されたサービス分類には有線および無線の音声が含まれており、モバイルネットワーク事業者の収益を超えて拡張されています。 |
| 業界調査会社B | 62億米ドル(2024年) | 2024年の基準値において、この推定値は本レポートの2027年値34.3億米ドルを3年後の時点で80.8%上回っています。この推定値は電子通信インフラおよび固定回線サービスとモバイルサービスをカバーしており、MNOサービス収入を超えて合計を拡大しています。 |
Mordor Intelligenceのアナリストは事業者の収益開示を規制機関の指標、顧客利用エビデンス、および独立した市場シグナルと照合し、合計、セグメントシェア、単位、および前年比の動きについて断絶または説明のない分散を確認します。
レポートで回答される主要な質問
エジプト通信MNO市場の規模と成長見通しは?
規模は2026年に33.3億米ドルと推定され、2027年には34.3億米ドルと予測され、2027年から2032年にかけてCAGR 3.42%で2032年までに40.6億米ドルに達します。
エジプトのモバイルサービスへの需要を支えるものは何ですか?
デジタルエジプトは2025年に約1,070万人のプラットフォームユーザーに達し、通信事業者モバイルウォレットは2026年上半期に5,701万件に達し、日常的なデジタルサービス活動をサポートしています。
エジプトのMNO収益構成をリードするサービスカテゴリーはどれですか?
データおよびインターネットサービスが2026年に50.21%のシェアを占めました。IoTおよびM2Mサービスは2027年から2032年にかけてCAGR 3.8%で最も速く成長すると予測されています。
エジプトのモバイルネットワーク分野で競合する企業はどこですか?
Vodafone Egypt、Orange Egypt、e& EgyptおよびWE (Telecom Egypt)が4つの全国モバイルネットワークを運営しています。
エジプトのモバイルネットワーク拡張を制約する可能性があるものは何ですか?
NTRAは2026年5月に為替レートの影響とネットワーク近代化コストの上昇を報告し、追加容量の資金調達ハードルを引き上げました。
エジプトの地域別モバイルインフラの優先事項はどのように異なりますか?
カイロ、ギザおよびアレクサンドリア内の指定エリアで2026年6月に音声品質指標の影響が確認されました。シナイ半島のシャルム・エル・シェイクからタバまでの契約済み海底ルートは2027年第4四半期にサービス開始が見込まれています。