
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
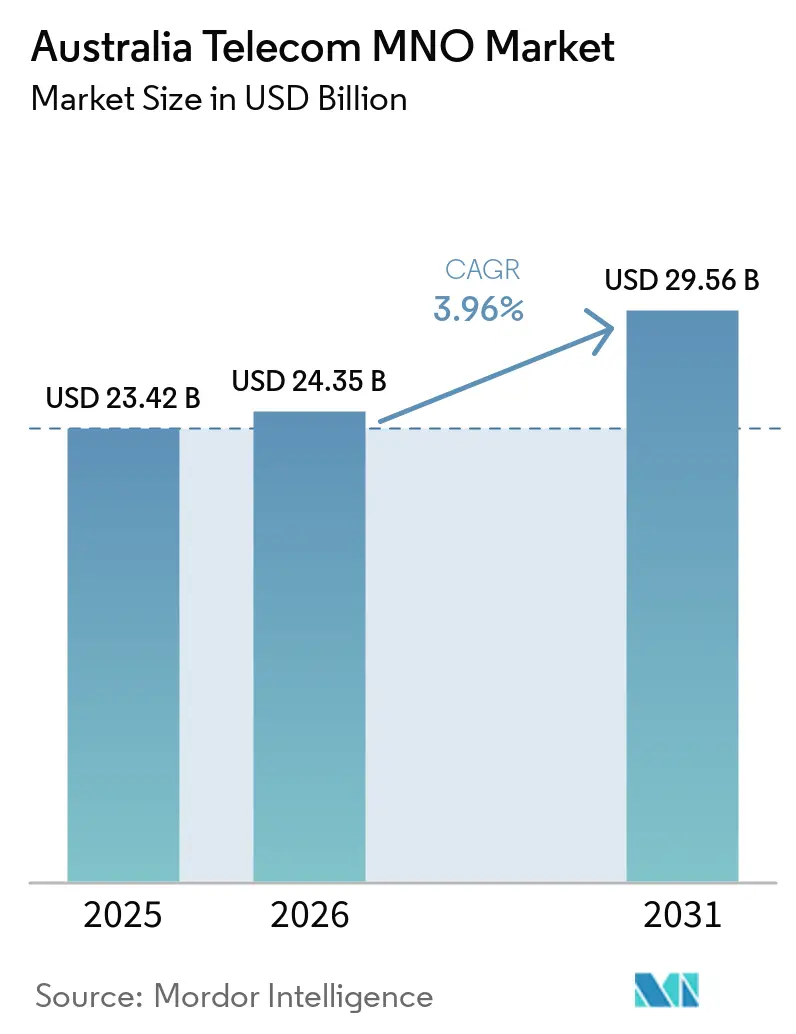
| Tamanho do mercado no ano base (2025) | 23.42 Bilhões de dólares |
| Tamanho do Mercado (2026) | 24.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.96 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Bangladesh
- Barein
- Brasil
- Camboja
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Filipinas
- França
- Hong Kong
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nepal
- Nigéria
- Nova Zelândia
- Omã
- Oriente Médio e África
- Paquistão
- Polônia
- Reino Unido
- Singapura
- Sri Lanka
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de MNO de Telecomunicações da Austrália por Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações da Austrália deve crescer de 23,42 bilhões de USD em 2025 para 24,35 bilhões de USD em 2026 e está previsto para atingir 29,56 bilhões de USD até 2031, a um CAGR de 3,96% no período de 2026 a 2031. Em termos de volume de assinantes, o mercado foi avaliado em 34,65 milhões de unidades em 2025 e deve crescer de 35,91 milhões de unidades em 2026 para 42,92 milhões de unidades até 2031, a um CAGR de 3,63% durante o período de previsão (2026-2031).
Esta perspectiva reflete uma trajetória de crescimento resiliente impulsionada pelos ganhos de cobertura 5G em todo o país, pelas melhorias de fibra até as instalações (FTTP), e pela crescente demanda empresarial por TIC gerenciada e conectividade em nuvem. Atualmente, os serviços de dados garantem a maior participação de receita, de 47%, enquanto os serviços de voz retêm 25%, sublinhando a mudança estrutural em direção a aplicações com uso intensivo de largura de banda. A intensidade competitiva continua a aumentar à medida que a TPG finaliza o compartilhamento de rede com a Optus, a Vocus absorve os ativos fixos da TPG e a Telstra investe 800 milhões de USD em automação de rede habilitada por inteligência artificial. Enquanto isso, o tráfego móvel diário subiu para 9 milhões de GB e o uso médio mensal deve dobrar para 28,7 GB até 2028, sustentando oportunidades de monetização de capacidade mesmo com o aumento das tarifas de atacado da NBN e os reajustes de preços no varejo que pressionam os orçamentos domésticos.
Principais Conclusões do Relatório
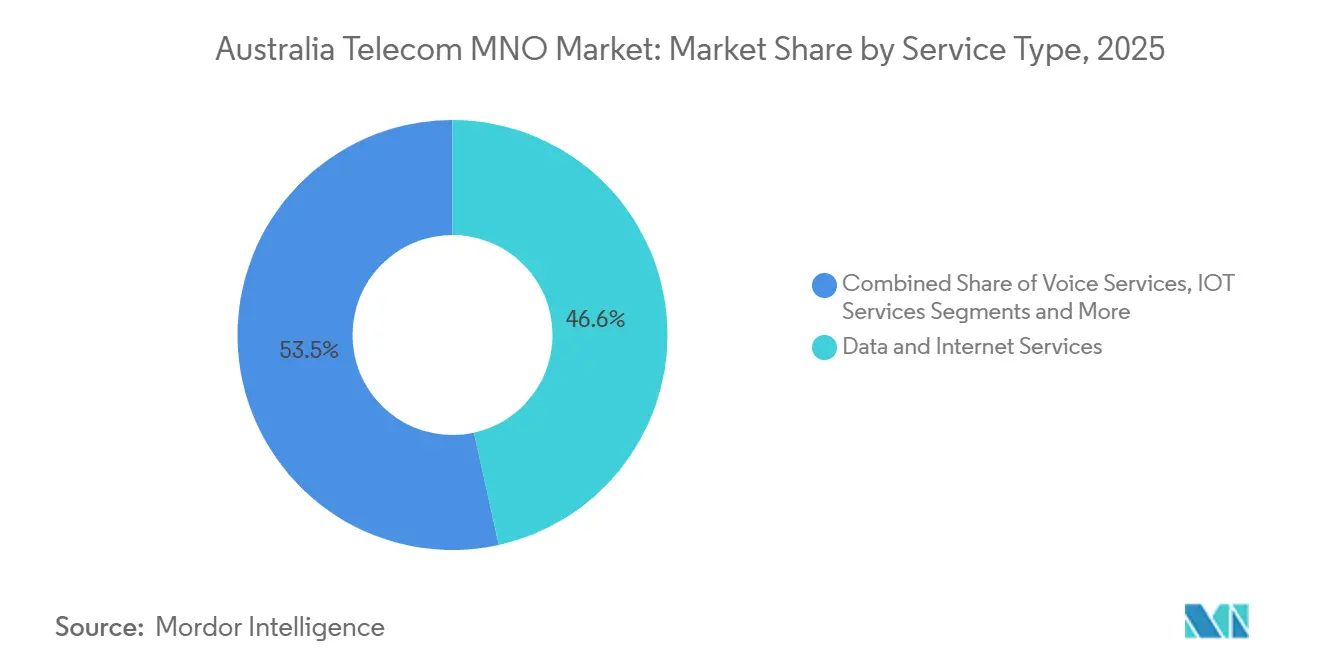
- Por tipo de serviço, os serviços de dados capturaram 46,55% da participação do mercado de MNO de telecomunicações australiano em 2025 e estão avançando a um CAGR de 3,99% até 2031.
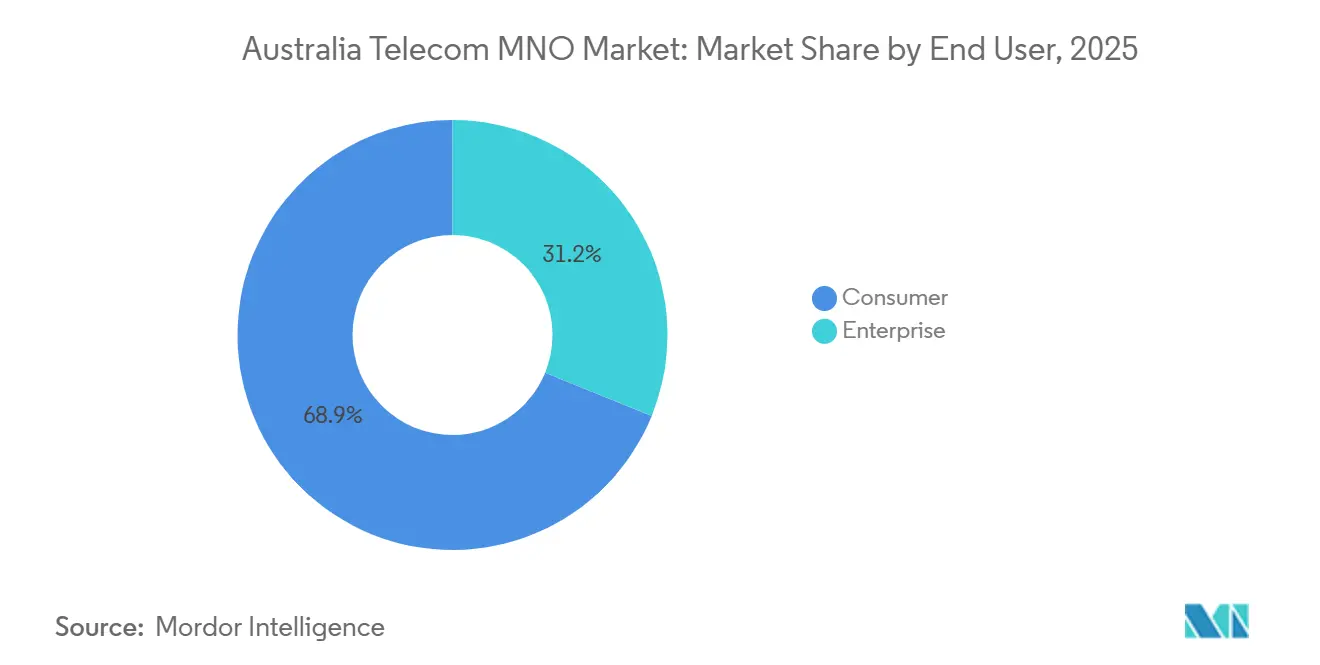
- Por usuário final, o segmento empresarial detinha 31,15% da participação do tamanho do mercado de MNO de telecomunicações australiano em 2025 e está se expandindo a um CAGR de 4,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da cobertura 5G e monetização premium | +1.2% | Nacional, alto impacto em Sydney, Melbourne, Brisbane | Médio prazo (2-4 anos) |
| Atualizações de fibra até as instalações impulsionando o ARPU | +0.8% | Cobertura nacional da NBN, áreas metropolitanas prioritárias | Longo prazo (≥ 4 anos) |
| Crescente demanda empresarial por ICT gerenciada e conectividade em nuvem | +1.0% | Nacional, principais centros de negócios | Curto prazo (≤ 2 anos) |
| Crescimento de dados móveis proveniente de serviços de streaming e jogos | +0.9% | Nacional, maior em áreas urbanas | Curto prazo (≤ 2 anos) |
| Parcerias de satélite LEO direto ao dispositivo para alcance rural | +0.4% | Austrália regional e remota | Longo prazo (≥ 4 anos) |
| Adoção de redes 5G privadas em mineração e indústria pesada | +0.3% | Minas do Oeste da Austrália e Queensland | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Cobertura 5G Impulsionando a Monetização de Serviços Premium
O lançamento do 5G na Austrália passou da fase de adoção inicial e é agora o principal motor de aumento de receita. A Telstra atinge 91% de cobertura populacional e a Optus supera 80%, sustentadas por um plano de capex plurianual de USD 800 milhões que incorpora o gerenciamento de rede baseado em IA da Ericsson para desbloquear camadas de velocidade diferenciadas. Os clientes que migraram para planos 5G premium elevaram a receita de serviços móveis em 3,7% ano a ano em 2024, contrabalançando a fadiga de preços nas camadas inferiores. O interesse empresarial é igualmente robusto: a mina Cadia da Newmont relatou 80% de melhoria nas comunicações subterrâneas após a implantação piloto de 5G, validando casos de uso avançados em transporte autônomo. A disponibilidade de espectro nas faixas de 26 GHz e 28 GHz, alocadas sob o regime de licenciamento de aparelhos da ACMA, acelera ainda mais a densificação de pequenas células metropolitanas.[1]
Atualizações da Rede FTTP Acelerando a Recuperação do ARPU
A injeção de USD 3 bilhões do governo federal e o co-investimento de USD 800 milhões da NBN Co atualizarão 622.000 instalações para capacidade gigabit até 2030, elevando a participação de conexões ultrarrápidas para 94% dos domicílios. O consumo médio de dados domésticos aumentou dez vezes na última década, e as camadas gigabit posicionam os provedores de serviços para recuperar o ARPU perdido para planos com desconto. A NBN Co projeta uma contribuição de USD 10,4 bilhões ao PIB proveniente de ganhos de produtividade vinculados à FTTP, mas os aumentos anuais de atacado alinhados ao IPC — 4,1% para o exercício fiscal de 2025 — continuam a pressionar as margens dos varejistas.[2]Os operadores estão mitigando a pressão de custos incentivando os clientes a aderirem aos planos NBN 100 e NBN 250, onde as taxas de excesso baseadas em uso e os pacotes criam espaço incremental de margem.
Demanda Empresarial por ICT Impulsionando o Crescimento de Serviços Gerenciados
Os gastos empresariais em conectividade segura, acesso direto à nuvem privada e serviços gerenciados estão crescendo mais rapidamente do que os gastos do consumidor. A Optus assinou um contrato de sete anos no valor de USD 1,6 bilhão com a Suncorp, abrangendo voz, central de atendimento e redes de dados, sinalizando confiança na economia de contratos de longo prazo. O CAGR de 4,35% do segmento empresarial supera a expansão do consumidor devido ao maior ARPU, acordos de nível de serviço em nível de rede e certificações de cibersegurança como a ISO-27001, que direcionam a demanda para operadoras de Nível 1. A consolidação está remodelando a oferta: a aquisição de USD 5,25 bilhões da Vocus do braço de atacado e governo da TPG traz 50.000 km de fibra sob uma única marca desafiante, fortalecendo a escolha dos compradores em interconexão de data centers e arrendamento de fibra escura. A plataforma Cloud Connector da Telstra registra crescimento de dois dígitos em clientes à medida que as empresas contornam a internet pública para acessar o Microsoft Azure e a AWS com latência determinística.
Aumento do Tráfego de Dados Móveis Proveniente de Aplicações de Streaming e Jogos
O tráfego móvel continua batendo recordes à medida que a adoção de streaming de vídeo se amplia. A Telstra agora transporta 9 milhões de GB diariamente, e o uso médio mensal nacional está previsto para saltar de 14,4 GB em 2023 para 28,7 GB em 2028. Os serviços de vídeo por assinatura sob demanda (SVOD) atingiram 49,9 milhões de assinaturas ativas em 2024, gerando USD 2,7 bilhões em receita enquanto impulsionavam um aumento de 47% no tráfego de dados downstream nas redes fixas e móveis. Os planos móveis ilimitados estão rapidamente substituindo as camadas medidas, representando 57% dos serviços ativos em comparação com 6% uma década atrás. Os jogos intensificam a demanda por largura de banda: títulos de baixa latência como Call of Duty Mobile estimulam ainda mais o tráfego enquanto pressionam as operadoras a disponibilizar recursos de computação de borda próximos aos centros populacionais para gerenciar a variação de latência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da concorrência de preços corroendo o ARPU móvel | -0.7% | Nacional, aguda nos mercados metropolitanos | Curto prazo (≤ 2 anos) |
| Definição regulatória de preços e pressões de custos de atacado da NBN | -0.5% | Áreas nacionais da NBN | Médio prazo (2-4 anos) |
| Risco crescente de substituição por redes sem fio fixas e satélite LEO | -0.3% | Austrália regional e remota | Longo prazo (≥ 4 anos) |
| Escassez de talentos em engenharia de redes avançada e IA | -0.4% | Nacional, grandes cidades | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressões de Custos de Atacado da NBN Restringindo as Margens dos Operadores
Os provedores de varejo enfrentam lacunas crescentes entre custos e receitas porque os preços de atacado da NBN Co aumentaram 4,1% ao ano, com as camadas de maior velocidade absorvendo os maiores saltos absolutos. A ACCC sinalizou a proposta de compromisso de acesso especial da NBN como um "potencial choque de preços", adicionando risco de supervisão caso a indexação supere o IPC. A Telstra alerta que 25% das desconexões de cobre não migraram para a NBN devido a problemas de acessibilidade e argumenta que aumentos sustentados no atacado ameaçam as metas de penetração de banda larga. Os varejistas cada vez mais vendem camadas de maior velocidade e pacotes de entretenimento para proteger as margens brutas, mas o espaço é limitado à medida que os domicílios reduzem os gastos discricionários em meio às pressões do custo de vida.
Concorrência de Preços se Intensificando em Todos os Serviços Móveis
A Telstra aumentou os preços pós-pagos em 4% em agosto de 2024 para compensar os custos inflacionários, enquanto a Optus elevou as tarifas pré-pagas em USD 4 em abril de 2025; a TPG respondeu estrategicamente com descontos promocionais de 50%, acendendo a rotatividade nos segmentos de clientes orientados ao valor. O relatório de mercado de 2024 da ACCC observa que os preços de varejo de telefonia móvel subiram em média 3,5% ano a ano, mas o ARPU caiu 2% à medida que os usuários migraram para planos de menor custo ou adiaram as atualizações de aparelhos.[3] O compartilhamento de rede da TPG com a Optus estende a cobertura a 98,4% da população, intensificando a concorrência urbana e restringindo o poder de precificação premium. As ofertas em pacote — combinando móvel com NBN ou streaming — são agora fundamentais para as estratégias de fidelidade, pois as operadoras defendem suas bases de assinantes em corredores metropolitanos saturados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Dados Comandam a Liderança de MercadoOs serviços de dados geraram USD 10,9 bilhões em 2025, equivalendo a 46,55% da participação do mercado de MNO de telecomunicações australiano e crescendo a um CAGR de 3,99% até 2031. O crescimento do vídeo OTT, dos jogos em nuvem e do tráfego de VPN empresarial posiciona as receitas de dados para superar USD 13,8 bilhões até o final do período, sustentando sua dominância no mercado de MNO de telecomunicações australiano. Os serviços de voz geraram USD 5,81 bilhões e detêm 24,80% de participação, mas ficam atrás de outras categorias com CAGR de 3,74% à medida que os usuários migram para chamadas via plataformas OTT. Os serviços de IoT e M2M contribuíram com USD 1,87 bilhão, apoiados por projeções de que as conexões IoT celulares chegarão a 6,4 bilhões globalmente até 2029. OTT e TV Paga renderam USD 2,59 bilhões, enquanto os serviços de valor agregado e roaming representaram coletivamente USD 2,25 bilhões.
O tráfego de dados triplicou em cinco anos, e o consumo médio mensal está prestes a dobrar até 2028, confirmando a mudança estrutural no comportamento do usuário. A receita de SVOD expandiu 14% ano a ano para USD 2,7 bilhões à medida que a contagem de assinaturas se aproximava de 50 milhões, explicando por que o crescimento do ARPU de dados supera o de voz. Os códigos de desempenho da ACMA agora exigem que as operadoras publiquem métricas de perda de pacotes em horário de pico, elevando os padrões de qualidade de serviço que favorecem provedores com backhaul denso e recursos de cache.



Por Usuário Final:
Segmento Empresarial Superando o Crescimento do ConsumidorAs empresas contribuíram com USD 7,3 bilhões em 2025, ou 31,15% do tamanho do mercado de MNO de telecomunicações australiano, e estão prontas para ampliar seu peso à medida que o CAGR de 4,18% supera o crescimento do consumidor. Grandes contratos como o da Optus-Suncorp validam o prêmio que as empresas pagam por SD-WAN gerenciado, acesso direto seguro à nuvem e comunicações unificadas. As iniciativas governamentais que exigem os controles cibernéticos Essential Eight direcionam as agências para operadoras certificadas com data centers de Nível IV e conformidade com a ISO-27001.
Os consumidores ainda representam USD 16,12 bilhões em receita, mas o crescimento desacelera para um CAGR de 3,70% em meio à fadiga de preços e à saturação. Uma pesquisa da YouGov constatou que 28% dos australianos tiveram dificuldades para pagar as contas de telefonia móvel em 2024, levando as operadoras a ampliar programas de dificuldades financeiras e concessões para baixa renda. Os clientes de pequenas empresas ocupam um meio-termo, exigindo largura de banda elástica e provisionamento sem intervenção manual. O conjunto Adaptive Networks da Telstra agrupa links de backup 4G/5G e portais de gerenciamento, capturando a participação de carteira das PMEs enquanto alimenta a venda cruzada para cibersegurança e UCaaS.

Análise Geográfica
Os centros metropolitanos exercem influência desproporcional sobre o tráfego e as receitas. Sydney registra a velocidade mediana de download fixo mais rápida, de 67,29 Mbps, enquanto Adelaide lidera no móvel com 125,79 Mbps, refletindo as estratégias de densificação dos operadores. A Rede Nacional de Banda Larga atinge mais de 8,6 milhões de instalações, e 78% de sua cobertura de linha fixa suporta camadas ultrarrápidas.
A Austrália rural enfrenta lacunas de cobertura persistentes que os satélites LEO direto ao dispositivo agora começam a preencher. O lançamento em junho de 2025 da Telstra do serviço de mensagens via Starlink cobre milhares de pontos cegos e adicionará voz em 2027, alinhando-se com os planos do governo de incorporar o LEO no âmbito da obrigação universal de serviço móvel. A Optus tem como alvo 2028 para seu serviço equivalente, com regras de coordenação de espectro sob revisão da ACMA para evitar interferências.
As regiões industriais do Oeste da Austrália e Queensland aceleram a adoção de 5G privado, catalisada pela automação da mineração. A mina Cadia da Newmont demonstrou um aumento de 80% na confiabilidade das comunicações, e a BHP testa drones conectados à borda para avaliação de minério em tempo real. A Tasmânia e a Austrália do Sul se beneficiam de acordos de compartilhamento de rede que injetam nova capacidade sem torres duplicadas, e as rotas de backhaul de fibra escura pelo cluster de data centers de Adelaide aliviam o congestionamento interestadual. Os leilões de espectro em andamento da ACMA, além de subsídios de co-investimento em nível estadual sob o Programa de Conectividade Regional, garantem a alocação contínua de capex fora das grandes cidades.
Panorama regulatório
Os serviços de telefonia móvel e banda larga da Austrália operam sob uma estrutura de dupla regulação. A Australian Communications and Media Authority (ACMA) supervisiona o espectro, os padrões de serviço e as regras do setor, enquanto a Australian Competition and Consumer Commission (ACCC) supervisiona a concorrência e os preços de acesso, incluindo a regulação de acesso à National Broadband Network (NBN). Um marco importante de curto prazo é o ciclo regulatório da NBN pela ACCC com início em 1º de julho de 2026, no qual o módulo substituto da Special Access Undertaking (SAU) da NBN Co está sendo definido. Espera-se que isso molde os preços no atacado e as obrigações de qualidade de serviço para os provedores de serviços de varejo.
As políticas de espectro e cobertura também permanecem ativas. Em março de 2026, a ACMA realizou consulta pública sobre sua proposta de Five-Year Spectrum Outlook 2026-31, incluindo prioridades relevantes para casos de uso emergentes em telefonia móvel e satélite. Discussões mais amplas sobre reforma das telecomunicações no governo incluíram medidas voltadas à eficiência na implantação de infraestrutura e às salvaguardas ao consumidor. Os reguladores também têm se concentrado na confiabilidade das chamadas de emergência (Triple Zero) e na transparência, com expectativas mais rígidas em relação a relatórios de qualidade de serviço e proteções ao consumidor, à medida que as redes se tornam mais definidas por software e dependem mais de modelos de infraestrutura compartilhada.
Cenário Competitivo
Concentração do Mercado
A Austrália permanece um oligopólio dominado pela Telstra (44% de participação), Optus (31%) e TPG (17%). Sua participação combinada de receita de 92% sublinha uma concentração elevada, embora gradualmente se afrouxando. A Telstra continua a investir USD 800 milhões ao longo de quatro anos em redes auto-otimizantes habilitadas por IA, aproveitando o Microsoft Azure para reduzir a incidência de interrupções e encurtar o tempo médio de reparo. A Optus se diferencia pela velocidade, alcançando 230,5 Mbps de download 5G mediano, e aposta o crescimento em refinamentos de experiência do cliente. A TPG dobrou a cobertura para 98,4% por meio do compartilhamento de rede com a Optus, posicionando-se como líder de preços.
O compartilhamento de infraestrutura é agora a ortodoxia estratégica. A ACCC endossou o acordo Optus-TPG em 2024, mas anteriormente bloqueou um acordo Telstra-TPG, citando poder de mercado indevido. A Vocus emergiu como um desafiante formidável após sua aquisição de USD 5,25 bilhões da rede fixa empresarial da TPG, formando o maior operador de fibra independente da Austrália. Os disruptores incluem entrantes de satélite LEO e especialistas em IoT como a M2M One, que arrendam SIMs de atacado da Telstra, mas entregam gerenciamento completo de dispositivos.
A supervisão regulatória ancora a abertura do mercado. A ACMA aplica condições de compartilhamento de espectro nas faixas de ondas milimétricas, enquanto as diretrizes de fusão da ACCC impedem trocas de ativos que entrincheirariam a dominância. As reformas de privacidade e as diretrizes de cibersegurança estão adicionando custos de conformidade, mas também nivelam o campo para ISPs de médio porte capazes de certificar arquiteturas de confiança zero.
Líderes do Setor de MNO de Telecomunicações da Austrália
-
Telstra Corporation Limited
-
TPG Telecom Limited
-
Singtel Optus Pty Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Operadoras de Rede Móvel de Telecomunicações da Austrália Empresas cobertas neste relatório
- Telstra
- Optus
- TPG Telecom (Vodafone)
Oportunidades de mercado e perspectivas futuras
A conectividade regional e remota é um espaço em branco claro onde política, tecnologia e modelos comerciais se cruzam. A Universal Outdoor Mobile Obligation (UOMO), introduzida em novembro de 2025, oferece um caminho concreto para combinar a cobertura móvel terrestre com serviços de satélite de órbita baixa (LEO) direto ao dispositivo, com o governo enquadrando a obrigação em torno da cobertura de grandes áreas externas em toda a Austrália. A atividade das operadoras já é visível em serviços móveis habilitados por satélite, incluindo a capacidade de mensagens de texto direto ao satélite da Telstra, lançada em junho de 2025, o que cria uma via para MNOs e parceiros empacotarem segurança, mensagens e conectividade de campo empresarial junto com planos convencionais.
Uma segunda área de oportunidade vem do próximo ciclo regulatório da NBN a partir de 1º de julho de 2026. Com os parâmetros de preço no atacado e qualidade de serviço da NBN definidos pela determinação da ACCC, operadoras e ISPs podem se diferenciar por meio de banda larga de nível empresarial com maior confiabilidade, conectividade gerenciada e rampas de acesso à nuvem, em vez de competir apenas pela velocidade anunciada. Sinais de demanda empresarial no mercado atual, incluindo o contrato de serviços gerenciados de longo prazo da Optus com a Suncorp, também sustentam serviços agrupados de conectividade e cibersegurança, além de extensões de redes privadas em setores como mineração, onde pilotos de 5G privado já demonstraram benefícios operacionais.
Desenvolvimentos industriais recentes em Mercado de Operadoras de Rede Móvel de Telecomunicações da Austrália
- Junho de 2026: TPG Telecom Limited e Optus assinam acordo regional de MOCN de 11 anos para expandir a cobertura móvel regional usando infraestrutura compartilhada da Optus. O lançamento amplia o alcance da rede na Austrália não urbana e fortalece a paridade competitiva por meio de ativos compartilhados.
- Junho de 2026: ACMA determina a publicação de mapas padronizados de cobertura móvel pela Telstra, Optus e TPG, usando modelagem preditiva consistente. A exigência aumenta a transparência regulatória e pode afetar o ritmo dos investimentos e a precificação entre as MNOs.
- Maio de 2026: o Governo da Austrália (regulatório/político) impõe uma taxa coletiva de espectro de 7,3 bilhões de USD à Telstra, Optus e TPG pelo uso do espectro. A taxa aumenta as pressões de custo em todo o setor e pode influenciar a alocação de capex e a precificação dos serviços.
Mercado de Operadoras de Rede Móvel de Telecomunicações da Austrália Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de telecomunicações da Austrália é definido como as receitas de serviços de telecomunicações no varejo e no atacado obtidas na Austrália a partir da prestação de serviços de conectividade e serviços relacionados a consumidores e empresas, em redes móveis e fixas.
Exclusões de escopo: Excluímos vendas de aparelhos e dispositivos, serviços de TI puros e receitas de conteúdo de mídia que não são cobrados como parte dos planos de serviços de telecomunicações.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e TV Paga
- Outros Serviços (VAS, Roaming e Serviços Internacionais, Serviços Empresariais e de Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir uma base de fatos sólida sobre demanda, precificação e estrutura do setor antes do início de qualquer modelagem. Baseamo-nos principalmente em publicações públicas de reguladores e do governo, como os relatórios de tendências de telecomunicações da ACMA, os relatórios do mercado de comunicações da ACCC e as séries do Escritório Australiano de Estatísticas que indicam a adoção de conectividade por domicílios e empresas.
Também extraímos contexto de suporte de fontes como relatórios anuais de operadoras e apresentações a investidores, atualizações da NBN Co e referências de padrões e tecnologia de telecomunicações publicadas por organismos como a ITU e a GSMA, quando relevantes para as definições de serviços. Para verificações cruzadas sobre divisões financeiras de empresas e o posicionamento de MNO versus MVNO, utilizamos assinaturas pagas focadas em finanças corporativas e notícias, além de uma base de dados de patentes para verificações de direcionamento tecnológico. As fontes de pesquisa documental listadas acima são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que está sendo efetivamente monetizado nas telecomunicações da Austrália e como a precificação e o uso estão mudando por tipo de cliente. Conversamos com uma combinação de operadoras, atacadistas, parceiros de canal, compradores empresariais e especialistas do setor para que as premissas sobre ARPU, composição de faixas de velocidade e migração de planos possam ser corrigidas quando as fontes documentais são omissas. Como este é um mercado nacional, a cobertura é construída em torno das pegadas de rede nacionais e dos principais segmentos de clientes, em vez de ser dividida por regiões globais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 15% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que as receitas de serviços reportadas pelas operadoras, os indicadores de telecomunicações liderados pelo regulador e a adoção de conectividade por domicílios e empresas são utilizados para reconstruir o conjunto de serviços endereçáveis da Austrália. Essa visão é então testada por meio de aproximações seletivas de baixo para cima, como a precificação de planos amostrados por faixa multiplicada pelos serviços ativos, além de verificações de canal sobre as participações no atacado versus varejo, o que ajuda a ajustar os totais quando um conjunto de dados parece defasado.
Os principais insumos utilizados no modelo incluem serviços móveis em operação, composição de serviços de banda larga e movimentação de faixas de velocidade, padrões de crescimento do consumo de dados, mudanças na composição de pós-pago versus pré-pago e movimentos de preços anunciados rastreados no monitoramento público. Também observamos eventos de mudança abrupta que podem distorcer um único ano, como o encerramento do 3G e os ciclos de renovação de planos, pois eles impactam a rotatividade, o uso e a forma como a receita é reconhecida entre voz e dados.
Para as previsões, utilizamos análise de cenários apoiada por suavização de tendências, em que os volumes do caso base e as trajetórias de ARPU são projetados separadamente e depois recombinados em receita. Quando uma verificação de baixo para cima não pode ser concluída para um nicho de receita, ela é tratada por meio de alocação proporcional a partir de totais validados e, em seguida, reavaliada com o feedback das entrevistas até que as variações caiam em uma faixa razoável.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas etapas para que lacunas óbvias não passem despercebidas. Comparamos os totais do modelo com sinais independentes, como tendências do regulador, direção das receitas das principais operadoras e movimentos na contagem de serviços, e investigamos qualquer discrepância maior do que o que as variações de preço ou uso podem explicar.
As verificações de anomalias são realizadas em vários níveis, incluindo o crescimento ano a ano por tipo de serviço, as faixas implícitas de ARPU e se a divisão entre consumidor e empresa está alinhada com o que os entrevistados descrevem. Se uma variação ainda estiver em aberto, recontatamos especialistas selecionados e atualizamos as premissas, seguido de uma revisão interna antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, com uma revisão final antes da entrega para que o cliente receba a visão mais atualizada.
Tamanho do Mercado de Telecomunicações da Austrália da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para as telecomunicações da Austrália podem variar mesmo quando o tema parece o mesmo, pois as empresas nem sempre contabilizam os mesmos fluxos de receita ou utilizam as mesmas premissas de timing e câmbio. As diferenças também decorrem de o modelo estar ancorado em sinais de serviços e precificação, ou se é principalmente extrapolado a partir de um único instantâneo de receita.
Neste estudo, o maior fator de divergência geralmente é o escopo, em que algumas cifras incorporam a TV paga ou serviços digitais mais amplos nas telecomunicações, e outras tratam a atividade de MVNO como totalmente incremental, em vez de receita compartilhada com as redes hospedeiras, o que é tratado de forma mais conservadora no consolidado final utilizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,42 bilhões de USD (2025) | |
| Publicador de Pesquisa Setorial A | 18,63 bilhões de USD (2023) | Utiliza um ano base anterior e uma captura de receita mais restrita que pode subestimar monetizações mais recentes, como planos de dados de maior valor e faixas de banda larga premium, e pode não normalizar completamente as migrações pontuais de planos. |
| Resumo de Sindicação de Mídia B | 21,12 bilhões de USD (2024) | Frequentemente se baseia em trajetórias de receita de alto nível e em um único caminho de crescimento, o que pode obscurecer a divisão entre receita de serviços de telecomunicações e pacotes de conteúdo adjacentes, e pode aplicar diferentes momentos de taxa de câmbio em relação aos ciclos de relatórios financeiros com encerramento em junho. |
A comparação mostra que a escolha do ano e o que é contabilizado como serviços de telecomunicações explicam a maior parte da dispersão, e não um único desacordo sobre o crescimento. Ao vincular a construção às contagens de serviços, aos movimentos de preços de planos e às verificações de razoabilidade sobre o ARPU implícito, a estimativa resultante permanece rastreável a insumos práticos que podem ser reavaliados à medida que o mercado muda.
Principais Perguntas Respondidas no Relatório
Qual é a velocidade da transição de conexões 4G para 5G na Austrália?
O 5G já representa 41% das assinaturas móveis e deve atingir 86% até 2031 com base em um CAGR de 15,90% em conexões.
O que está impulsionando o crescimento de receita nos serviços de telecomunicações empresariais na Austrália?
A crescente demanda por ICT gerenciada, conectividade segura em nuvem e redes 5G privadas está elevando a receita empresarial a um CAGR de 4,18%.
Qual é o volume de financiamento governamental direcionado às atualizações de fibra até as instalações?
O governo federal comprometeu USD 3 bilhões, complementados pelos USD 800 milhões da NBN Co, para estender o acesso gigabit a mais 622.000 instalações até 2031.
Qual operador oferece a velocidade mediana de download 5G mais rápida?
A Optus lidera com uma taxa de download mediana de 230,5 Mbps, embora a Telstra mantenha o maior alcance geográfico de 5G.