
ナイジェリア通信MNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
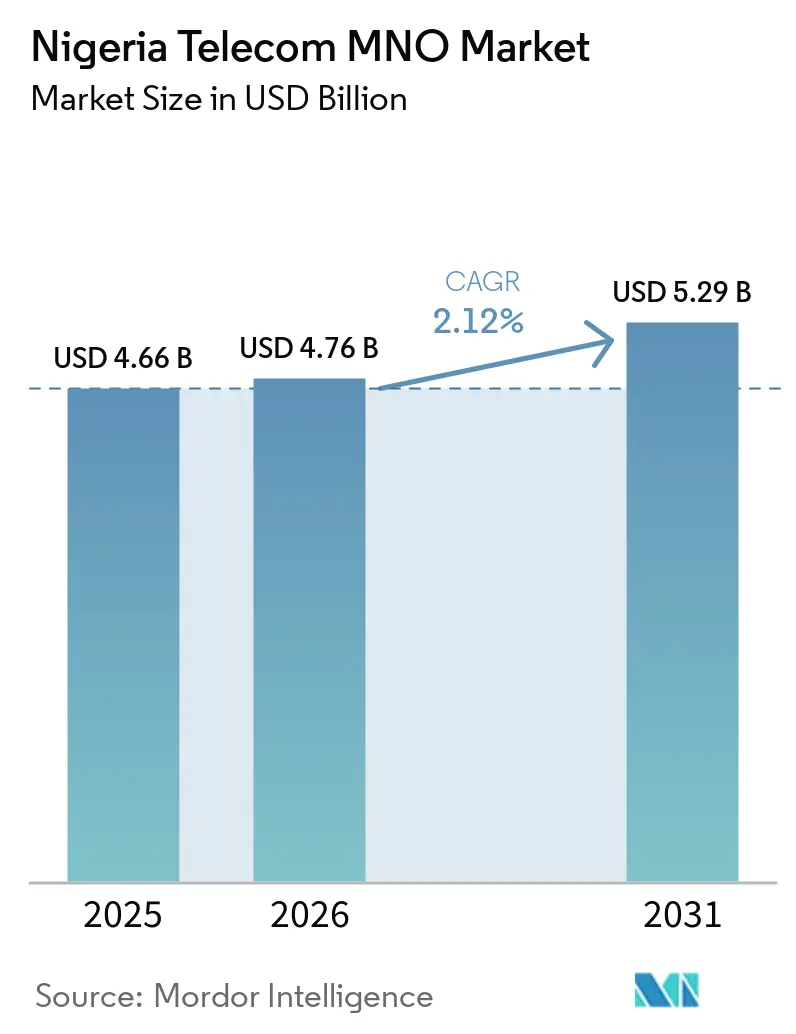
| 基準年の市場規模 (2025) | 4.66 十億米ドル |
| 市場規模 (2026) | 4.76 十億米ドル |
| 市場規模 (2031) | 5.29 十億米ドル |
| 成長率 (2026 - 2031) | 2.12 % |
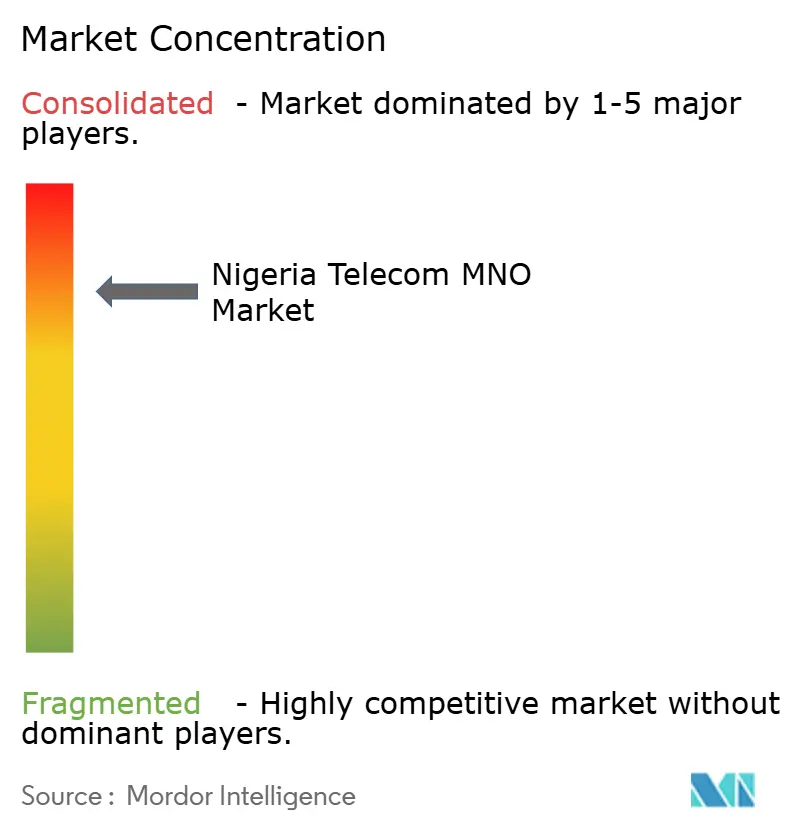
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナイジェリア通信MNO市場分析
ナイジェリア通信MNO市場規模は2026年においてUSD 47.6億と推計され、2025年のUSD 46.6億から成長し、2031年にはUSD 52.9億に達する見通しです(2026年〜2031年のCAGR 2.12%)。この安定した成長軌道は、通信事業者を防衛的な価格上限から持続可能な料金設定へと移行させた料金改革を反映しており、外国為替の変動が運営コストを圧迫する中でも売上総利益率を拡大させています。プロジェクト・ブリッジのもとでの強固な光ファイバー展開、より広範な5Gロールアウト、および積極的な鉄塔リース交渉の見直しが、高付加価値加入者を惹きつける接続品質の向上を支えています。現金決済からモバイルマネーへの急速な移行、急増するビデオストリーミングおよびゲームトラフィックとともに、収益構成はデータ中心のバンドルへとシフトしています。既存通信事業者間の戦略的なネットワーク共有協定は、規模の効率性が旧来の競合関係を上回る成熟した競争環境を示しており、超高信頼低遅延リンクへの高まる企業需要に応える態勢を通信事業者に与えています。
主要レポートのポイント
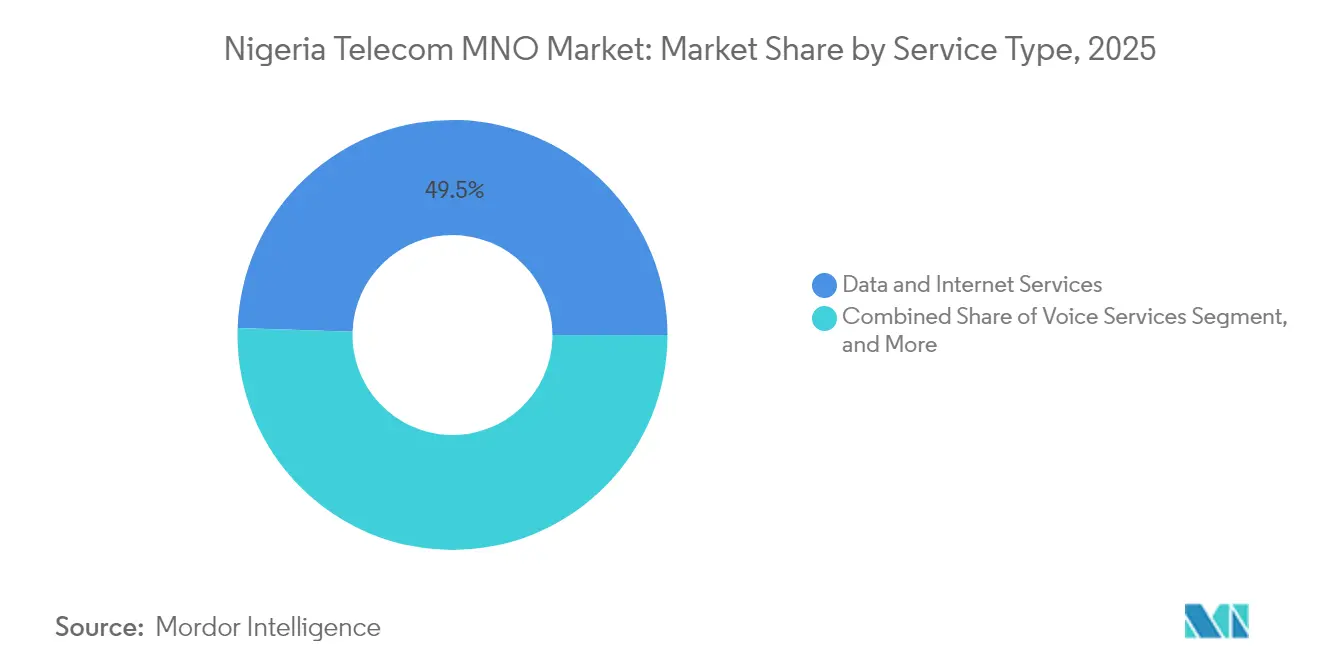
- サービスタイプ別では、データおよびインターネットサービスが2025年のナイジェリアMNO通信市場シェアの49.48%を占めました。
- IoTおよびM2Mサービスは、サービス提供の中で最も速い成長率として2031年まで2.29%のCAGRで拡大すると予測されています。
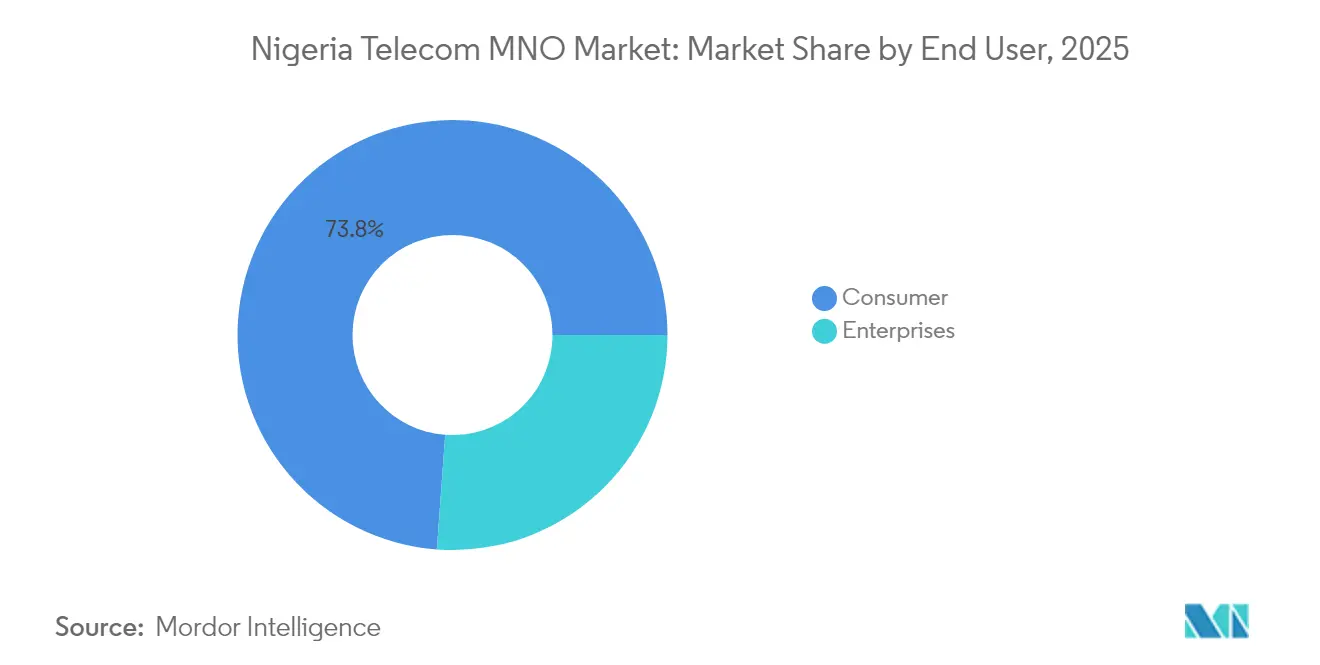
- エンドユーザー別では、消費者向けサブスクリプションが2025年のナイジェリア通信MNO市場シェアの73.84%を占めました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ナイジェリア通信MNO市場のトレンドと見解
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| スマートフォンの急速な普及および モバイルデータ需要の拡大 | +0.3% | ラゴス、 アブジャ、ポートハーコートおよびその他の高密度都市集積地 | 中期 (2〜4年) |
| 2025年までに70%普及率を目標とする 国家ブロードバンド計画 | +0.5% | 全国規模、 サービスが届いていない農村部を優先 | 短期 (≤2年) |
| モバイルマネーおよびフィンテックサービスの 急速な普及 | +0.3% | ナイジェリア全土の都市商業中心部 | 中期 (2〜4年) |
| MTNおよびAirtelによる5G スペクトル付与と初期ロールアウト | +0.4% | 主要都市圏の外縁へ拡大 | 長期 (≥4年) |
| バックホールコストを削減する 光ファイバー・公益事業パートナーシップ | +0.2% | 全国インフラ回廊 | 長期 (≥4年) |
| 農村カバレッジ向けの設備投資を解放する 鉄塔のセール・リースバック取引 | +0.2% | 農村部および サービス未整備地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォンの急速な普及とモバイルデータ需要の拡大
スマートフォンの普及率は2024年にモバイル加入者の58.2%に達し、月間平均データ使用量が10.9 GBへと前年比33.6%増加する契機となりました。MTN Nigeria Plcは、エネルギーインデックスの見直しによる鉄塔関連年間運営費をUSD 7,000万削減し、その節約分を2,500の新規4Gセクターへ振り向けました。[1]ラルフ・ムピタ、「MTNグループ統合レポート2025」、MTNグループ、mtn.com 42.9%のデータトラフィック成長が継続し、バックホールの増強が加速されるとともに、端末の手頃な価格を改善するデバイスファイナンシング制度が生まれました。データサービスはすでに音声収入の減少を補い、2025年第1四半期のサービス収益の45.3%を占めています。デジタルコンテンツ、ゲーム、広告対応型動画の強力な収益化は、データ中心の料金設定がナイジェリア通信MNO市場全体の主要な収益手段であり続けることを示唆しています。[2]イサ・パンタミ、「プロジェクト・ブリッジ実施概要」、通信・デジタル経済連邦省、fmcide.gov.ng
2025年までに70%普及率を目標とする国家ブロードバンド計画
通信連邦省はプロジェクト・ブリッジにUSD 20億を充当し、2025年半ばまでに40%の完成に達した90,000kmの光ファイバーバックボーンを構築しました。この取り組みは卸売バックホール料金を最大35%削減し、地域ISPコンソーシアムによるラストマイル投資を解放します。IHSタワーズは2024年中に新規光ファイバー10,000kmを追加し、クラウドワークロードの遅延を低減する多様なルートを提供しました。官民共同建設モデルおよび通行料免除は、農村カバレッジの目標達成にコミットする通信事業者の展開コストを18%削減しました。ブロードバンドの普及は現在年間7.4パーセントポイント上昇しており、70%のアクセス目標に手が届く範囲となり、通信事業者の将来のキャッシュフローの視認性を強化しています。
モバイルマネーおよびフィンテックサービスの急速な普及
MTN Nigeria Plcのモモ(MoMo)プラットフォームのアクティブウォレット数は2025年に550万件に達し、より厳格なKYCルールにもかかわらず、地域フィンテック収益が21.6%増加しました。高額紙幣を廃止した非通貨化政策を受けて平均取引額が拡大し、取引総額はUSD 190億を超えました。中央銀行の相互運用性義務付けにより、事業者間送金手数料が20%削減され、クロスプラットフォーム決済の成長が促進されました。通信事業者はデータ障害時に99.95%のサービス可用性を確保するUSSDフェイルオーバー層を活用し、消費者の信頼を強化しています。デジタル決済が2030年までに現金取引量の32%を代替すると予測されており、フィンテックの利益は、ナイジェリア通信MNO市場における外国為替の変動に対する持続的な収益ヘッジを提供すると期待されています。
MTNおよびAirtelによる5Gスペクトル付与と初期ロールアウト
商用5Gユーザーはサービス開始から2年以内に400万人を超え、ラゴスとアブジャのビジネス地区における初期展開が牽引しました。MTNの5Gのメジアンダウンロード速度235 Mbpsは4Gを6.4倍上回り、クラウドベースの監視や没入型コラボレーションなどの企業向けSLA対応サービスを可能にしました。Airtelはプロセスオートメーションの確定的遅延を求めるメーカーと150件のプライベートネットワーク・パイロット協定を締結しました。スペクトル利用規則は現在、通信事業者に対して4年以内に地方政府区域の60%をカバーすることを義務付けており、9mobileとの革新的なニュートラルホスト共有を促進しています。消費者向け5G ARPUの向上は依然として限定的ですが、低遅延の企業需要はナイジェリア通信MNO市場の長期的な利益率拡大を支えています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 複数の課税および 複雑な規制手数料 | −0.6% | 全国 | 短期 (≤2年) |
| ネットワーク運営費を膨らませる ナイラの切り下げ | −0.7% | 全国、 USD連動型コストセンター | 短期 (≤2年) |
| 鉄塔の稼働時間を脅かす ディーゼル供給の不安定さ | −0.3% | オフグリッドおよび 都市周辺部の鉄塔サイト | 中期 (2〜4年) |
| 加入者離脱を引き起こす 厳格なSIM-NIN連携 | −0.3% | 全国の非公式セクター | 短期 (≤2年) |
| 情報源: Mordor Intelligence | |||
複数の課税と複雑な規制手数料
通信ライセンシーは、7.5%のVATから光ファイバー建設に1メートルあたりUSD 0.60を加算する通行権手数料に至るまで、46種類の連邦、州、および市区町村の課税負担を背負っています。連邦政府が2025年9月に提案されていた通信5%税を撤廃したものの、重複する要求がEBIT利益率を推定200ベーシスポイント縮小させ続けています。[3]アビゲイル・オグボンナ、「通信税制フレームワーク・レビュー2025」、ナイジェリア通信委員会、ncc.gov.ng MTN Nigeria PlcはUSD 1億3,570万のVAT査定に異議を申し立てており、資本流入を妨げる監査上の曖昧さを浮き彫りにしています。連邦競争・消費者保護委員会のもとで策定中の手数料統合ガイドラインは手数料を単一の電子窓口に統合することを目指していますが、スケジュールは依然として不透明です。長引く不確実性は、ネットワーク拡張計画からの経営リソースを転用させ、ナイジェリア通信MNO業界への潜在的新規参入者の評価基準を不明確にしています。
ネットワーク運営費を膨らませるナイラの切り下げ
ナイラは2024年に1 USDあたり平均N1,508となり、前年のN481から急騰し、70%がドル建てとなっている鉄塔リース費用を膨らませました。MTNはIHSタワーズとの契約を再交渉し、エネルギー費をディーゼル連動のブレンド方式に転換することで年間USD 4,000万を節約するとともに、エスカレーションの上限を導入しました。機材サプライヤーはドルの変動を回避するためにEURで見積もりを提示するようになり、通信事業者は収益連動の先渡し契約を通じて現地通貨ヘッジを拡大することを余儀なくされています。為替レートの変動は債務返済負担も拡大させており、業界全体の利子カバレッジ比率は2.5倍を下回っています。持続的な外国為替の流動性不足はフリーキャッシュフローを圧迫し、ナイジェリア通信MNO市場の長期的な設備需要にとって不可欠な全国5Gロールアウトと光ファイバーの高密度化を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別 – データの優位性がデジタルトランスフォーメーションを牽引
データおよびインターネット製品は、通信事業者がスマートフォンの普及拡大を収益化するデジタルエクスペリエンスへとピボットする中、2025年のナイジェリア通信MNO市場シェアの49.48%を占めました。データサービスのナイジェリア通信MNO市場規模は、レガシー音声ストリームの2倍の成長速度となる2.98%のCAGRで2031年までにUSD 27.5億に達すると予測されています。ビデオ・オン・デマンドおよびソーシャルコマースへの継続的な需要が、中帯域スペクトルにおける4G容量増強を加速させ、クラウドネイティブコアネットワークの展開を促進しています。IoTおよびM2Mソリューションは、企業がサプライチェーンを自動化し、コールドストレージのコンプライアンスを監視し、自治体公共サービスにスマートメータリングを導入するにつれ、2.29%のCAGRで成長する最速の収益セグメントとなる見込みです。
音声は依然として年間総売上高でUSD 10億以上を貢献していますが、OTTによる代替により前年比6.8%減少しました。メッセージング収益は引き続き減少傾向にありますが、RCSベースのマーケティングAPIによるクロスセルの機会を提供しています。OTT動画、クラウドゲーム、ペイTVは、教育コンテンツのゼロレーティングに関する規制当局の承認を受けて再び注目を集めており、プレミアムバンドルを侵食することなく包摂性を高めています。通信事業者は商品化されたアクセスの中での差別化を図るため、コンテンツキュレーション・パートナーシップを強化しています。卸売バックホールリースと国際帯域幅の再販売が合わせてその他サービスの利益率を向上させ、外国為替ショックに対する段階的なバッファーを提供し、ナイジェリア通信MNO市場の持続に不可欠な設備投資比率を支えています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別 – 消費者の規模と企業の成長
消費者は2025年に加入回線の73.84%を占め、ナイジェリア通信MNO市場の基盤であり続けています。低額のプリペイドアカウントが主流ですが、最近の料金改革によりARPU向上の弾力的な余地が生まれており、MTNの2025年第2四半期までの混合ARPUがN4,800へと28%上昇したことに顕れています。人口の若年層構造は初めてのスマートフォン採用者の予測可能なパイプラインを保証し、モバイルマネーとの連携は維持率を向上させています。マイクロクレジット、デバイス保険、広告なし音楽を含むコンバージドバンドルは平均顧客ライフサイクルを3四半期延長し、SIM登録による解約を低減しています。ナイジェリア通信MNO市場における消費者サービスの市場規模は2025年にUSD 34.4億であり、2031年まで2.02%のCAGRで拡大しています。
企業セグメントはより速い2.58%のCAGRで拡大しており、クラウドアウトソーシング、サイバーセキュリティ義務付け、およびナイジェリア情報技術開発庁(NITDA)によるデータローカライゼーション指令に支えられています。企業はオンプレミスのワークロードが地域データセンターへ移行するにつれ、管理型SD-WAN、エッジコンピューティング、およびプライベートLTEキャンパスネットワークを通信事業者に求めています。MTN Nigeria Plcの企業収益は2025年第1四半期に54.7%増加し、エネルギー、FMCG、および物流分野におけるIoT接続のクロスセルを反映しています。通信事業者はラゴスのマリーナ地区の金融トレーダー向けに確定的低遅延スライスをパッケージ化し、ブロードバンドARPUに対して25%のプレミアム価格の差別化SLAを提供しています。MTNのダベングワ・データセンターなどのティアIII認定施設は、データ所在地に関する規制コンプライアンスを確保しつつ、ハイパースケール需要の獲得において中枢的な役割を果たしています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地理分析
ナイジェリアの通信機会は、所得、識字率、電力の信頼性において大きく異なる774の地方自治体区域に不均等に分布している。ラゴスとアブジャはセクター収益の31%を占め、最も密度の高い5Gフットプリントを有しており、タワーへの光ファイバー接続率は平均96%に達しているのに対し、農村部の北東部ではわずか31%にとどまっている。これらの大都市圏は、往復遅延15ミリ秒以下のパフォーマンス目標を必要とするfintech交換ノードからメディアコンテンツ配信ハブに至るまで、エンタープライズ契約を引き付けている。
プロジェクト・ブリッジの9万キロメートルのバックボーンは、サービスが行き届いていない石油産出デルタ地域のコミュニティを国内データセンターと結び付け、卸売帯域幅価格を22%引き下げ、農村部のLTE拡張における限界収益を改善している。オフグリッドサイト向けのソーラーハイブリッド電力システムを補助する連邦政府のインセンティブにより、内陸部のタワー稼働率は98.5%に向上し、都市部と農村部のデジタルデバイドが縮小している。並行して、国家身元管理委員会の登録推進により1億2,300万人の市民がNINに登録され、SIM認証が促進されることでネットワークの信頼性が高まり、積極的なデジタル金融の成長を支えている。
北部の農業地帯では、小規模農家がモバイルウォレットを通じて季節的な信用にアクセスするUSSD主導のマイクロレンディングが三の成長を示している。ニジェールデルタは大容量マイクロ波リングを活用してオフショアリグを陸上の運営センターと接続し、高マージンのエンタープライズバックホールビジネスを生み出している。ニジェール通信MNO市場では、マラディ、ジンデル、タウアがそれに続き、それぞれキャリアアグリゲーションと大容量マイクロ波リングを支える高密度化が進んでいる。一方、ベナンおよびニジェールへの国境を越えた貿易回廊は、ナイジェリアのキャリアホテルを通じて国際音声トラフィックをますます終端させており、西アフリカの接続マップにおける同国のハブとしての地位を強化している。これらの地域的なダイナミクスが総体として、ナイジェリア通信MNO市場の持続可能な拡大見通しを支えている。
規制環境
ナイジェリア通信委員会(NCC)は、移動体通信事業者のライセンス供与および技術的監督を担う主要な規制当局であるが、消費者保護および競争関連の問題は、連邦競争消費者保護委員会(FCCPC)との管轄が交錯する場面が増えている。2026年7月、ラゴスの連邦高等裁判所(訴訟番号FHC/L/CS/760/2026)は、通話時間貸付における競争および消費者保護に関するFCCPCの管轄権を認めつつ、通信事業者へのライセンス付与に関するNCCの排他的権限を再確認することで、この境界を明確にした。この整理は、MNOに隣接するデジタル信用商品の統治方法に影響を与えている。
2026年の政策および規制の更新は、インフラの強靭性と業界構造にも焦点を当てている。NCCは、通信資産を国家重要情報インフラ(CNII)として分類する動きを進めており、破壊行為や光ファイバー切断に対する法的保護を強化する一方、通信会社の株式保有やオーナーシップ構造の変更に対する事前規制承認などの要件を継続している。業界側の関与は主にナイジェリア認可通信事業者協会(ALTON)を通じて行われており、同協会は、アクセスやサービス継続性を損なう恐れのある執行措置を避けるため、当局間の役割の明確化を積極的に提唱してきた。
競合環境
ナイジェリア通信MNO市場は、MTN、Airtel、Globacom、および9mobileが主導する寡占体制として機能しており、これらの事業者は合わせて2億300万のアクティブSIMを保有し、モバイル接続数の96%に相当します。MTN単独で8,410万の加入者を抱え、音声収益性を高めた料金再設定後の2025年上半期に17%のサービス収益増加を達成しました。AirtelはAI駆動のスパムフィルターを導入し、6か月以内に迷惑SMS通信量を84%削減することで顧客体験を向上させています。GlobacomはLTE無線の56%をバックホールする全国光ファイバーリングを通じて差別化を図り、中堅都市で競争力のある定額データプランを提供しています。
インフラ共有が投資経済を再構築しています。2025年3月のMTNとAirtelによる相互RAN共有協定は4,200サイトをカバーし、3年間で推定USD 1億5,000万の設備投資節減をもたらすとともに、5Gカバレッジ義務の達成を加速させています。MTNと9mobileは2025年7月にアクティブネットワーク共有トライアルを開始し、9mobileユーザーを5G対応ネットワークに接続することで、MTNの卸売収益ストリームを強固にし、スペクトル利用を改善しています。IHSタワーズは13,500サイトのリースを2032年まで更新し、テナンシー収益を確保しつつ主要顧客の長期的な存在を保証しました。
規制の自由化により2025年に46件のMVNOライセンスが交付され、テルネス・テックなどの専門ブランドが在外コミュニティおよびSMEニッチ市場をターゲットにすることが促進されました。MVNOは今日のSIM数の1%未満に留まっているものの、アプリファーストのオンボーディングとロイヤルティのゲーミフィケーションは、既存事業者にデジタルトランスフォーメーションの加速を迫る可能性があります。MTNのダベングワ施設に代表される通信事業者のティアIIIデータセンターへの投資は、データ所在地規則により国内に移行しているハイパースケールワークロードの獲得を目指しています。全体として、インフラ面での戦略的協力はサービスレベルの競争激化とバランスを保ち、ナイジェリア通信MNO市場が収益性を犠牲にせずにイノベーションを提供し続けることを確保しています。
ナイジェリア通信MNO業界リーダー
MTN Nigeria Plc
Airtel Networks Ltd (Airtel Nigeria)
Globacom Ltd
Emerging Markets Telecommunication Services Ltd (9mobile)
Smile Communications Nigeria Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
2026年の規制プログラムおよびルール策定は、特に卸売アクセス、デジタルインクルージョン、企業向けサービスの分野において、ナイジェリア通信MNO市場における新たな提供内容や事業モデルの余地を生み出している。NCCのスペクトラムロードマップ(2026年から2030年)は、容量拡大のための周波数計画の枠組みを提供する一方、同委員会による国家通信政策(2000年)の見直しは、AI、衛星ブロードバンド、IoTを政策議題に組み込んでいる。並行して、MVNO(仮想移動体通信事業者)の実現化は具体的な機会となっている。すでに46件のMVNOライセンスが各運用階層にわたって発行されており、NCCによるMVNO事業規則の継続的な見直しは、既存事業者網の上でニッチな提案を構築しようとするアプリ主導型ブランド(在外ナイジェリア人向け、中小企業向け、コンテンツ主導型バンドル)にとって、無線インフラを重複整備することなく道筋を確保する助けとなっている。
需要側の取り組みも、データ中心型バンドルおよびキャンパスカバレッジの牽引を後押ししている。教育プラットフォームへのゼロレーティングアクセスに向けたNCC支援の動きは、ユニバーサルサービス提供基金(USPF)や高等教育機関におけるデジタルパークなどのデジタルインクルージョン施策と相まって、学習・若年層セグメントにおけるトラフィック増加と結びついている。これはまた、事業者にとって手頃な価格のデータアクセス、ID連携型オンボーディング、フィンテック連携をパッケージ化するチャネルともなっている。別途、CNIIステータスに関連するインフラ保護は、プロジェクト・ブリッジなどのプログラムの下でのより深いファイバーおよびバックホール投資のビジネスケースを強化し、既存事業者間のMNOネットワーク共有戦略を補完するとともに、ラゴスおよびアブジャを超えて高品質カバレッジを拡大する際の経済性を向上させている。
最近の業界動向
- 2026年7月:NCCは、MVNO事業規則案に関する公開意見聴取セッションを2026年7月9日にNCC本部別館で開催した。このイベントは、進化するこのセグメントにおける規制当局の関与を示すものであり、MVNOがライセンスおよび市場アクセスにどのように統合されるかに影響を与える可能性がある。
- 2026年6月:NCCと企業関係委員会(CAC)は、株式資本の10%以上を伴う株式譲渡やオーナーシップ再編を完了する前に、認可通信会社がNCCから異議のない旨の書面(Letter of No Objection)を取得することを義務付ける共同指令を実施した。この規則は、オーナーシップ変更に対する監督を強化するものであり、M&A活動や市場統合に影響を及ぼす可能性がある。
- 2026年6月:NCCは、2018年以来初となるモバイル通話終端料金の包括的な見直しを開始し、KPMGを起用してUSSD、A2P SMS、MVNO料金のコストモデルを評価する4か月間のコンサルティングプロセスを実施した。この見直しは、相互接続全体における価格シグナルとサービスコストの整合性を明確化することを目的としており、競争ダイナミクスに影響を与える。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は消費者および企業が利用する音声・データ・メッセージング・関連接続サービスに紐付いた通信事業者収益を通じて把握される、ナイジェリアで提供される通信サービスの価値として定義される。
調査範囲の除外事項:端末・デバイスの販売、純粋なITソフトウェア収益、およびデータ利用に影響を与え得る場合であっても非通信メディア制作は除外する。
セグメンテーション概要
- 総通信収益とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、予測作業を行う前に市場の明確な境界を設定し、クリーンなインプット系列を構築するために活用した。加入者数、サービス構成、および支出に影響する品質指標を把握するため、公開通信統計および規制当局の開示情報を参照した。
使用したソースには、ナイジェリア通信委員会(業界統計およびパフォーマンスレポートを含む)、国家統計局、外国為替・インフレ文脈のためのナイジェリア中央銀行、比較可能な通信指標のための国際電気通信連合、および需要を正規化するためのWorld Bankマクロ系列などの公式刊行物が含まれる。また、通信事業者の開示資料、投資家向けプレゼンテーション、信頼性の高い報道を精査し、企業財務・ニュース・財務情報・特許調査(関連する場合)、およびコストと展開の前提を裏付ける際にネットワーク機器の輸出入数量レベルの文脈のために有料サブスクリプションを活用した。記載されたソースは例示であり、データ収集・相互確認・明確化のために他の多数の公開・独自情報源が使用されている。
一次インタビューおよびサーベイ
ナイジェリア国内において、通信事業者・インフラ専門家・エンタープライズバイヤー・チャネル参加者・規制当局へのインタビューを通じ、アクティブ回線数、接続あたり利用量、ARPU、料金、解約、データトラフィック、およびサービス収益を明確化した。専門家との議論およびサーベイは、公開報告の遅延に対処するためにも活用される。回答が相互に矛盾する場合、最終結果のトライアンギュレーション前に関連する前提を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:18% |
| 中位層:48% | 部門・ユニットリーダー:32% |
| 中小プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、加入者基盤・アクティブSIMの行動・サービス利用動向を音声およびデータの収益プールに変換し、ナイジェリア固有の価格実態を用いて調整する市場主導のトップダウン構築から始まる。精度を保つため、公開開示からの通信事業者収益の積み上げ、サンプリングされたARPU×加入者の整合性テスト、バンドル価格変動に関するチャネルフィードバックなど、選択的なボトムアップ近似値をチェックとして使用する。
モデルを形成する主要インプットには、報告された通信加入者数およびブロードバンド指標、データトラフィックの成長方向性、料金・バンドル価格のリセット、レガシー音声からデータ重視プランへの移行、ならびに4GおよびG5の展開やファイバーバックホールの進捗などのネットワーク拡張シグナルが含まれる。予測については、外国為替ボラティリティやインフレなどのマクロ変動が異なるARPUパスに反映されるようシナリオ分析を適用し、最終的な見解をナイジェリアにとって現実的と実務家が見なすものに整合させる。データポイントが欠落または不整合の場合、隣接期間のトレンドを用いて補完し、規制当局の収益合計と相互確認することで、一つのインプット系列が急変した際に結果が静かに過大評価されないようにする。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終数値が観察可能な市場シグナルに紐付いた状態を維持する。アウトプットは、規制当局が報告する収益方向性・加入者変化・既知の価格変動などの独立した指標と比較され、承認前に差異が調査される。
また、サービスレベルでの前年比変動に対する異常値チェックを実施し、その後、前提と計算を第二のアナリストが再確認する内部レビューステップを経る。レポートは年次で更新され、主要な料金変更やUSD換算に影響するマクロ変化など重要なイベントが発生した場合には中間更新を行う。納品前に最終確認を完了し、クライアントが入手可能な最新情報を反映した最新の見解を受け取れるようにする。
Mordor Intelligenceのナイジェリア通信市場規模算定と他の公表推計との比較
ナイジェリア通信の市場規模に関する異なる公表値がしばしば一致しないのは、計上される収益の範囲と、特定の年のローカル通貨価値をUSDに換算する方法が揃っていないためである。外国為替変動や価格リセットの時期には、基礎となる通信事業者のパフォーマンスが類似していても、乖離が大きく見える場合がある。
最大の要因は通常、タイミングと範囲であり、例えば数値が暦年の規制当局報告に基づくか予測年モデルに基づくか、通信事業者のサービス収益とインフラリースを混在させているか、ARPUを固定価格で繰り越すか段階的な料金調整パスを使用するかなどが挙げられる。外国為替タイミングを記載年に固定し、既知の料金変更後のARPU推移を精査し、設定された更新サイクルで主要インプット再検証することにより、Mordor Intelligenceは古い換算レートや未検証の価格前提から生じるノイズを低減している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.76 ビリオン 米ドル(2026年) | |
| 業界団体A | 5.11 ビリオン 米ドル(2024年) | 規制当局が報告するナイラ建て収益から構築し、特定時点のレートを用いてUSDに換算しているため、年間平均換算と乖離する可能性があり、通信事業者モデルで使用される予測年のサービス構成に対応していない。 |
| 業界データベースB | 2.70 ビリオン 米ドル(2024年) | より狭いサービス境界を適用することが多く、エンタープライズ接続の一部、インフラ関連収入、または特定の付加価値ラインを異なる方法で扱う場合があり、加入者指標が類似していても捕捉される収益プールが低下する。 |
この比較は、タイミング・通貨処理・通信サービス収益として計上されるものが、数値間の差異の大部分を説明することを示している。我々のアプローチは、各ステップが記載年・観察可能な加入者および価格シグナル・一つのインプット系列が急変した際の過大評価を制限する相互確認に基づいているため、再現性を維持している。


レポートで回答される主要な質問
ナイジェリア通信市場の現在の規模は?
ナイジェリア通信市場規模は2026年においてUSD 47.6億です。
セクターは今後5年間でどの程度成長するか?
2.12%のCAGRで拡大し、2031年までにUSD 52.9億に達すると予測されています。
最も収益を生み出しているサービスカテゴリーは何か?
データおよびインターネットサービスが2025年に49.48%の市場シェアをリードしました。
最も急速な成長見通しを持つセグメントは何か?
IoTおよびM2M接続は2031年まで2.29%のCAGRで成長すると予測されています。
企業向け市場機会の規模は?
ナイジェリア企業がオペレーションのデジタル化を進める中、企業向け接続は2.58%のCAGRを記録すると期待されています。
今後数年間における5Gの役割は?
すでに400万人を超える5G加入者が存在し、共有インフラモデルが全国カバレッジを加速させており、特に企業向けアプリケーションで顕著です。
最終更新日:


