
オマーン テレコム MNO 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
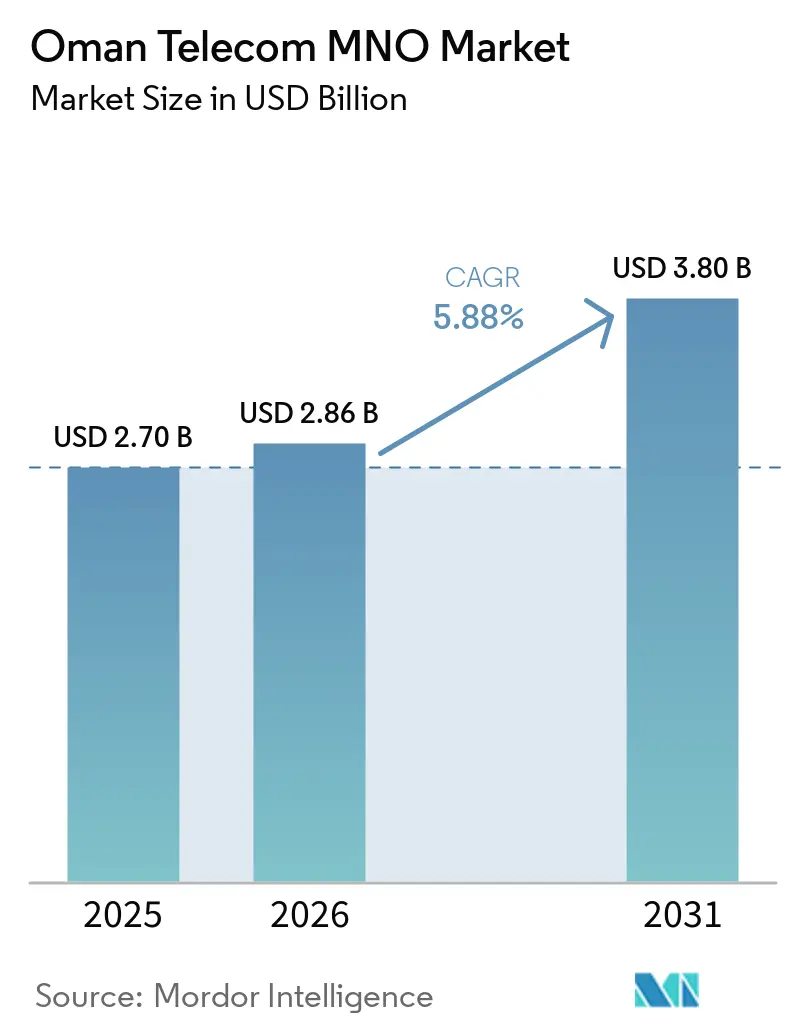
| 基準年の市場規模 (2025) | 2.70 十億米ドル |
| 市場規模 (2026) | 2.86 十億米ドル |
| 市場規模 (2031) | 3.80 十億米ドル |
| 成長率 (2026 - 2031) | 5.88 % |
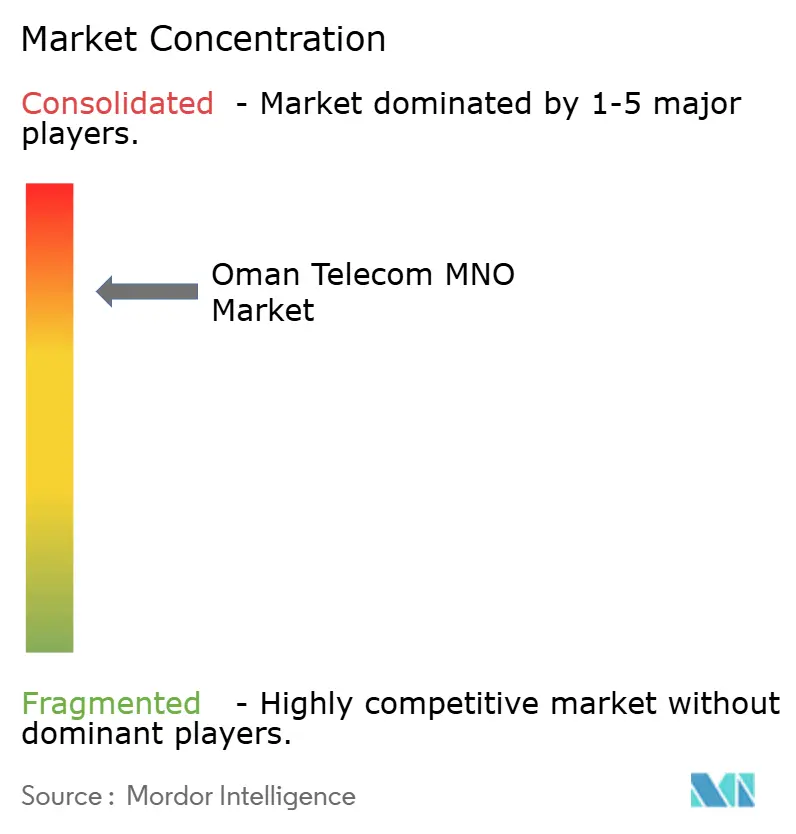
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるオマーン テレコム MNO 市場分析
オマーン テレコム MNO 市場規模は、2025年の2.70 ビリオン 米ドル、2026年の2.86 ビリオン 米ドルから、2031年までに3.80 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 5.88%を記録すると予測されています。加入者数の観点では、市場は2025年に666万加入者と評価されており、2025年の681万加入者から2030年には763万加入者へと、予測期間(2025年〜2030年)においてCAGR 4.86%で成長する見込みです。この上昇傾向は、全国的な5Gの展開、湾岸海底ケーブルハブとしてのオマーンの台頭、およびビジョン2040の4億4,200万米ドルのデジタル経済プログラムによって牽引されています。企業のデジタル化、134%のモバイル普及率、および農村部バックホール向けのスターリンクのライセンス付与がデータトラフィックをさらに拡大させています。2022年のVodafone参入以降、3社寡占内の競争が激化し、ネットワーク性能のベンチマークとサービスバンドルの革新が向上しています。20本以上の海底ケーブルと4本の陸上リンクからの持続的な卸売収益が、通信事業者に追加の収益バッファーを提供しています。
主要レポートのポイント
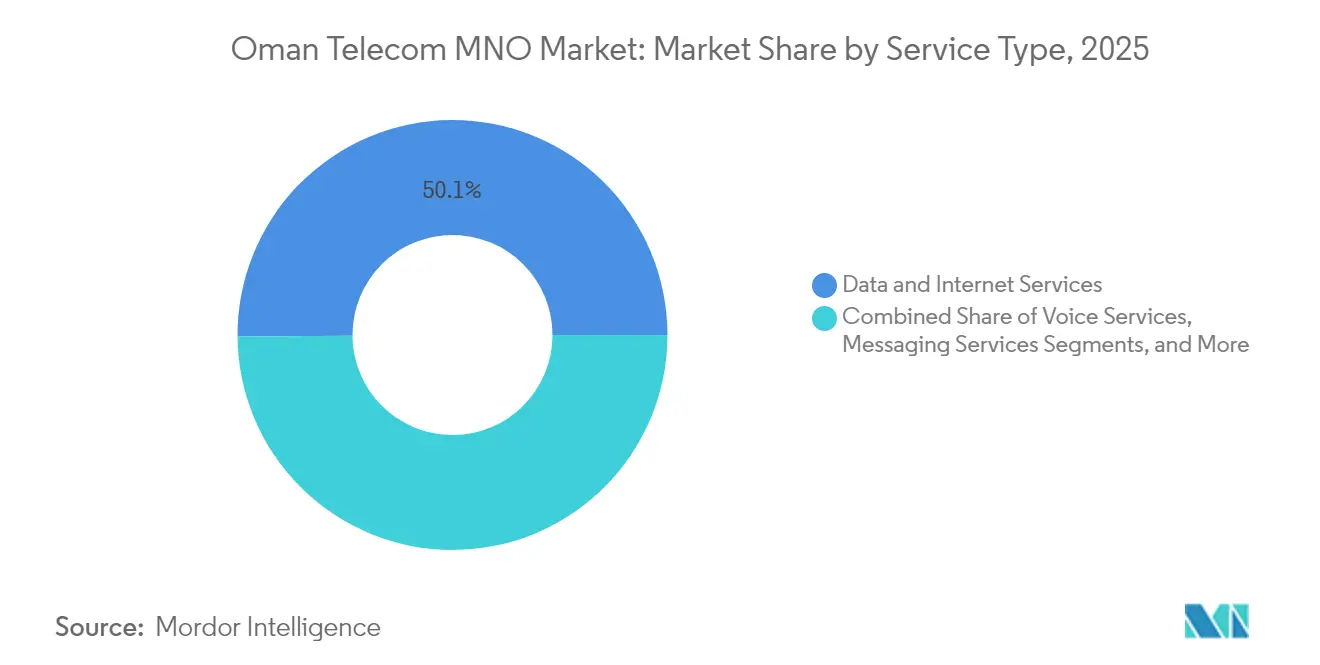
- サービスタイプ別では、データおよびインターネットサービスが2025年のオマーン テレコム MNO 市場シェアの50.12%を占めてトップとなり、IoT および M2M サービスは2031年にかけて CAGR 5.99%で成長しています。
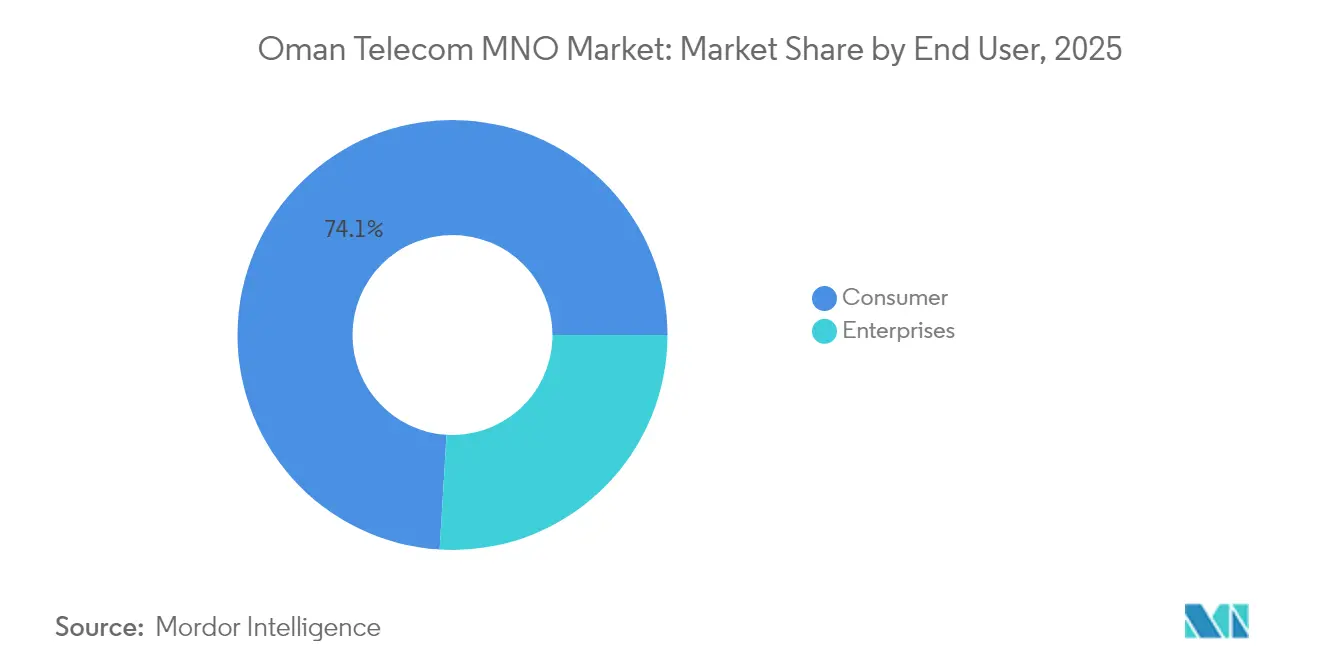
- エンドユーザー別では、消費者セグメントが2025年のオマーン テレコム MNO 市場規模の74.05%を占め、企業セグメントは2031年までに CAGR 6.26%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オマーン テレコム MNO 市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (約)% CAGR 予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5G 展開とデータトラフィックの急増 | +1.8% | マスカット、サラーラ、ソハール | 中期(2~4年) |
| ビジョン2040 デジタル経済投資 | +1.2% | 全国の経済特区およびスマートシティゾーン | 長期(4年以上) |
| スマートフォンおよびインターネット普及率の上昇 | +0.9% | 衛星バックホールによる農村部の底上げ | 短期(2年以下) |
| 湾岸海底ケーブルハブとしてのオマーン | +0.7% | 国内、地域的波及効果あり | 長期(4年以上) |
| 農村部バックホールを可能にするスターリンクライセンス | +0.5% | 山岳部および砂漠地帯 | 中期(2~4年) |
| 観光需要による季節的ローミング増加 | +0.3% | マスカット、サラーラ、ニズワ、沿岸リゾート | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
5G 展開とデータトラフィックの急増
3社すべての事業者が商用5Gを開始し、Omantelのネットワークでのダウンリンク速度が252.3Mbpsに向上し、消費者をより高付加価値なプランへと誘導しています。Vodafoneのエリクソン製グリーンフィールドネットワークは95%のオマン化率を達成し、技術移転とローカライズされたメンテナンスを加速させました [1]。2024年の3Gネットワーク終了により、加入者は4Gおよび5Gに移行を余儀なくされ、ARPUが拡大し、ソハールおよびドゥクムの物流拠点における固定無線アクセスの可能性が広がっています。企業向けIoT導入は消費者の普及を上回るペースで進んでおり、スマートメータリングや港湾自動化のユースケースが段階的な収益を生み出しています。データトラフィックの勢いが、全体CAGR 1.8パーセントポイントの上乗せ予測を支えています。
ビジョン2040 デジタル経済投資
運輸・通信・情報技術省はデジタル変革に4億4,200万ドルを拠出し、AI パイロットプロジェクトおよびアプリケーション・ウェブサイト向けのアクセシビリティ標準の整備を推進しました [2]。ドゥクムおよびソハールの経済特区開発には専用の5Gキャンパスネットワークが必要であり、2040年までに物流を世界トップ10に引き上げるという政府目標がインフラ需要を深化させています。国内の ICT セクターは2025年に54億7,000万ドルと評価されており、2029年にはほぼ倍増する見通しで、CAGR への+1.2%の寄与を裏付けています。
スマートフォンおよびインターネット普及率の上昇
モバイル普及率は2024年半ばまでに134%に達し、502万人のアクティブなインターネットユーザーおよび439万件のソーシャルメディアアカウントに換算されています。電子商取引市場は2028年までに11億ドルに倍増する軌道にあり、モバイル決済およびデジタルバンキングプラットフォームの需要を押し上げています。スターリンクおよびオマンサットへの衛星ライセンス付与を通じて農村部のカバレッジが改善されており、包括性を確保するとともに予測成長に0.9パーセントポイントを加算しています。スマートフォンの高い普及率は、OTT 動画・音楽・ゲームのトラフィックも促進し、ネットワーク容量のアップグレードを促しています。
湾岸海底ケーブルハブとしてのオマーン
2アフリカおよびアル・ハレーイジケーブルを含む20本以上の海底システムを擁するオマーンは、比類のないルート多様性と卸売支配力を享受しています [3]。Omantelは100以上の国際インターコネクトを維持しており、2024年11月に開業したエクイニクスのサラーラデータセンターは、ハイパースケーラー向けにキャリアニュートラルなコロケーションを提供しています。これらの資産により安定した卸売マージンが確保され、成長予測を0.7%押し上げています。同国のステータスは地域クラウド展開を引き寄せ、200か国の700ネットワークとのローミングパートナーシップを深化させています。
抑制要因の影響分析*
| 抑制要因 | (約)% CAGR 予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 通信収入への12%ロイヤリティ | -1.4% | 全国 | 長期(4年以上) |
| 飽和したモバイル加入者基盤 | -0.8% | 都市部市場 | 中期(2~4年) |
| 外国プラットフォームへの OTT 収益流出 | -0.6% | 全国の音声およびメッセージング | 短期(2年以下) |
| 6G 向けスペクトル再利用の遅延 | -0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
通信収入への12%ロイヤリティ
通信総収入への一律12%の課徴金が再投資余力を抑制し、価格柔軟性を制約しています。近隣GCC諸国の水準より高いこの負担により、Omantelが200製品をクラウドネイティブの課金プラットフォームに移行するなどのコスト合理化措置が強いられています。VodafoneのアセットライトモデルおよびOoredooの業務効率化推進により、マージン圧迫が部分的に相殺されているものの、ロイヤリティは依然として予測CAGRから1.4パーセントポイントを削減しています。
外国プラットフォームへの OTT 収益流出
メッセージングおよび音声トラフィックは引き続き WhatsApp、Telegram、および類似のOTTサービスへのシフトが進み、レガシー収益源を侵食しています。5Gがビデオ通話の品質を高めるにつれ、カニバリゼーション効果は強まっています。事業者はコンテンツのバンドルとフィンテック事業の立ち上げで対応しており、OoredooのB2Bマーケットプレイスとデジタルウォレットのパイロット事業がその証左です [4]。しかしながら、規制上の対応手段が限られているため、音声およびSMS収益の侵食が成長予測から0.6パーセントポイントを差し引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データ優位が IoT 成長を牽引
データおよびインターネットサービスは2025年のオマーン テレコム MNO 市場シェアの50.12%を占め、企業がクラウドプラットフォームにワークロードを移行する中でトップラインパフォーマンスの基盤となっています。音声は引き続き重要な貢献をするものの毎年減少しており、メッセージング収益は OTT の圧力の下で縮小を続けています。IoT および M2M サービスに帰属するオマーン テレコム MNO 市場規模は、マスカットおよびドゥクムにおけるスマートシティ展開および水道事業向け自動検針システムの普及に支えられ、2031年にかけて CAGR 5.99%で成長する見込みです。事業者はマネージドサービス契約およびエッジコンピューティングバンドルを通じてこれらの接続を収益化しています。
固定無線アクセスサービスは、困難な地形においてもファイバーに匹敵する速度を提供し、データ収益を増強するとともに5Gの中心的役割を強化しています。ローカルコンテンツパートナーシップが成熟するにつれ、OTT および有料TVのストリームが緩やかな上乗せをもたらしており、ローミングおよびエンタープライズソリューション部門はオマーンの物流・観光ハブとしての地位から恩恵を受けています。TRAのIoT信頼性認証要件がプレミアム価格設定を支持し、チャーンを低く抑え、データサービスのキャッシュフローをさらに安定化させています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:企業の加速が消費者成長を上回る
消費者ラインは2025年のオマーン テレコム MNO 市場規模の74.05%を占め、高い端末普及率と多様なプリペイドおよびポストペイドプランに支えられています。一方、ビジョン2040がエネルギー、物流、医療、公共行政など各セクターにデジタル化を促す中、企業収益は CAGR 6.26%で拡大し、マスマーケットの成長を上回ると予測されています。OmantelのSME向け A'amali+ バンドルおよび法人向けファイバープロティアがマネージドコネクティビティとサイバーセキュリティパッケージへの需要の高まりを示しています。
企業ARPUは消費者の数倍を超え、契約期間は多くの場合3年に及びます。産業ゾーンおよび港湾ターミナル向けのプライベート5Gネットワークは、保証された遅延とスライス分離を特徴とし、プレミアム料金を課せています。消費者分野では、無制限データプランとコンテンツアドオンが加入者ロイヤルティを維持しているものの、ロイヤリティ制度とOTT代替によるマージン圧迫が続いています。端末割賦販売や組み込み金融機能がセグメント全体にわたって事業者の提案を差別化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理分析
最大の5G基地局密度と565台の ATM を擁するマスカットは主要な収益発生源であり続ける一方、サラーラはエクイニクスの新データセンターを活用してクラウドワークロードと海底ケーブルの陸揚げを誘致しています。ソハールおよびドゥクムの産業ハブは、石油化学プラントとコンテナターミナルを支援するために固定無線アクセスと光ファイバーバックホールに依存しています。沿岸地区のオマーン テレコム MNO 市場規模は港湾物流のアップグレードとともに拡大しており、内陸部の成長は衛星バックホールに依存しています。
陸上リンクはオマーンをすべてのGCC近隣諸国と接続し、世界700パートナーとの卸売収益の安定性とローミング互恵性を強化しています。2024年初頭時点でまだ11%にとどまる固定ブロードバンド普及率は、政府と事業者の共同投資スキームで資金調達された光ファイバー整備の余地を提供しています。ニズワや沿岸リゾートなどの観光地は、ソーシャルメディアへのアップロード、ビデオ通話、デジタル観光アプリ向けの5Gの高スループットにより増幅された、ローミング使用量の季節的スパイクをもたらします。
農村地区は2025年3月のスターリンクライセンス取得とオマンサットのカテゴリー1認可の恩恵を受け、山岳部および砂漠地帯のデジタルデバイドを縮小しています。TRAのオープンアクセス義務化により、小規模ISPが容量をリースできるようになり、地域のサービス多様性が促進されています。30億ドルの鉄道および800マイルの新道路を含む交通メガプロジェクトは、スマートインフラ管理のための堅牢なモバイルカバレッジと IoT センサーを必要としています。これらの地理的ダイナミクスが総体として国内の接続性レジリエンスを深化させ、マスカットの都市中心部を超えて収益源を多様化しています。
規制環境
電気通信規制庁(TRA)は電気通信法(勅令第30/2002号)に基づいて運営されている。TRAは.omドメインおよび国際ドメインレジスタ(.Oman)を管理し、国家番号計画を監督している。事業者は新規または変更されたサービスの価格提案をTRAに提出して承認を得る必要があり、これにより3社体制の市場における料金監視が強化されている。TRAはまた、3Gを段階的に廃止して周波数帯を4Gおよび5Gに再配分するロードマップを導入し、資本集約度を下げるためのパッシブインフラ共有政策を定めた。
政府デジタル変革のための国家プログラム(Tahawul)が機関向けデジタルサービス基準を規定しており、一方で運輸通信情報技術省(MTCIT)は2025年4月にデジタルアクセシビリティに関するガイダンスを発行した。このガイダンスは、MNOおよび企業顧客が利用するモバイルアプリやデジタルチャネルに影響を及ぼす。
競争環境
オマーンの通信分野は、Omantel、Ooredoo、Vodafoneの3社による集中寡占体制です。上位2社のOmantelとOoredooは2024年の加入件数において相当のシェアを合計で保有していましたが、Vodafoneは積極的なデジタルオンボーディングとロイヤリティリワードにより、2年以内にオマーン テレコム MNO 市場における地位を急速に獲得しました。競争は5G速度、カバレッジ、および差別化された企業向けサービスを軸に展開されています。Omantelは広範な海底ケーブルへの出資によりカバレッジと卸売容量においてリードしており、Vodafoneは一貫性スコア74.4%でトップに立ち、完全デジタルサービスブランドとして自社を位置づけています。
Ooredooは垂直統合的な多角化を追求し、Shell Omanとのエネルギーセクター向けIoTソリューション展開、およびOman Data Parkとのクラウドホスティングバンドル提供を通じてパートナーシップを結んでいます。OmantelのByanaへの株式投資は、AI駆動の顧客体験プラットフォームに組み込まれるデータアナリティクス能力を強化しています。Vodafoneのアセットライト戦略には広範な鉄塔共有協定が含まれており、資本支出を圧縮し展開スケジュールを加速させています。
スペクトル割り当て、インフラ共有義務、サービス品質監査などの規制手段が競争均衡を維持しています。全社が共有する12%のロイヤリティ制度が料金での価格競争を制限し、競争をサービスイノベーションと顧客体験の差別化に向けています。将来の競争領域には、衛星・地上網の統合、フィンテックエコシステム、およびビジョン2040のサイバーセキュリティフレームワークに特化したマネージドセキュリティサービスが含まれます。
オマーン テレコム MNO 産業リーダー
-
Oman Telecommunications Company (Omantel)
-
Omani Qatari Telecommunications Company (Ooredoo)
-
Vodafone Oman
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
国家デジタル変革戦略(2026-2030年)は、2,200のサービスをデジタル化し、全州にデジタル変革センターを設立することに焦点を当てている。これにより、各省庁にわたる安全な接続、マネージドネットワーク、統合サービスの複数年にわたるパイプラインが構築され、事業者のエンタープライズ対応型提供モデルへの支出に影響を及ぼす。別途、国家デジタル経済プログラムは、2040年までにICTセクターがGDPの10%を占めることを目標としており、これによりデジタルインフラおよびサービスに対する政府需要の持続を下支えしている。
支援策としては、専用5Gキャンパスネットワークを可能にするDuqmおよびSoharの経済特区(SEZ)や、地方向けバックホール用のStarlinkライセンス付与などがある。エンタープライズ向けネットワーキングおよびサイバーセキュリティのバンドルも事業者の取り組みを通じて形成されつつあり、SD-WAN、キャンパス接続、サイバーセキュリティサービスに重点が置かれている。これらの傾向を総合すると、オマーンのビジョン2040の枠組みの中で、マネージド接続、クラウド、プラットフォームサービスに対する持続的な需要が示唆される。
最近の業界動向
- 2026年6月:Ooredoo Omanが、デジタル経済向けのソフトウェア定義広域ネットワーク(SD-WAN)ソリューションを開始。この展開により、企業・法人向け接続サービスが拡大し、オマーン・ビジョン2040の他の取り組みとのクロスセルの機会が支援される。追加された容量は、差別化されたエンタープライズサービスを支援し、デジタル変革プログラムのオンボーディングを加速することを目的としている。
- 2026年6月:Ooredoo Oman社が、デジタル経済を対象としたソフトウェア定義広域ネットワーク(SD-WAN)ソリューションを開始。この展開により同社の企業向け接続機能が拡大し、オマーンにおけるより広範なデジタルインフラの野心と整合する。これにより、Ooredoo Omanは法人顧客向けの俊敏でスケーラブルなネットワークサービスの提供者としての地位を強化している。
- 2026年2月:OmantelがICT機能を統合するためのOtechを開始(Oracle Alloy、PwC、Nagarro、Palo Alto Networks、Fortinetとの提携)。この取り組みにより、Omantelの技術スタックと提携関係が統合され、ICT領域全体にわたる統合サービスが支援される。この統合により、企業顧客にエンドツーエンドのソリューションを提供する同社の能力が強化される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、市場はオマーンにおける通信事業者主導のテレコムサービスを対象とし、消費者および企業向けに販売されるモバイルおよび固定接続ならびに関連サービスラインから生成されるサービス収益として測定されます。
対象外の範囲:ハンドセット・デバイスの販売および純粋なITハードウェアは除外されており、非通信事業者のデジタルプラットフォームは、テレコムサービス収益として請される場合にのみ計上されます。
セグメンテーション概要
- テレコム総収益と ARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoT および M2M サービス
- OTT および有料TVサービス
- その他のサービス(VAS、ローミング・国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、オマーンの文脈を設定し、公開追跡可能な需要シグナルでモデルを固定するために使用されました。加入者動向、ネットワーク拡張、および家庭・企業の普及パターンを把握するために、電気通信規制局(TRA)の発表、国家統計情報センター(NCSI)、ITU指標、世界銀行のマクロシリーズなど、公式かつ有料購読不要のソースに依拠しました。
また、通信事業者の年次報告書および投資家向け資料、ならびに信頼性の高い報道機関の報道や業界団体の最新情報を精査し、料金変更、5Gおよびファイバーの展開マイルストーン、サービスミックスの変化を把握しました。クロスチェックのために、技術の方向性の明確化が必要な場合には、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースの有料購読を活用しました。このデスクソースリストはあくまで例示であり、最終的な前提条件の収集、検証、および明確化のために追加の公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、公開文書からは読み取りにくい事項、特にモバイル、固定ブロードバンド、企業向け接続、およびIoTやM2Mなどの新しいサービスラインにわたる収益の分割方法を検証することに重点を置きました。実際の購買行動に照らして料金、解約、および移行(例:4Gから5G、銅線から光ファイバー)を確認できるよう、オマーン全土の通信事業者側のリーダー、テレコムインフラ関係者、企業バイヤー、およびチャネル参加者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:12% |
| 中位層:43% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:21% | マネージャー:59% |
市場規模の算定と予測
コアとなる規模算定は、通信事業者のサービスポートフォリオからサービス収益を再構築し、規制当局および監査済み財務諸表から入手可能な国レベルのテレコム収益シグナルと照合するトップダウン方式を採用しています。収益プールが構築されると、各サービスラインがオーンにおける顧客の実際のテレコム支払い方法と一致するよう、観察可能な指標を用いて分割されます。
主要なインプットには、モバイルおよび固定加入者数、データ使用量の成長、5G人口カバレッジと普及タイミング、光ファイバーブロードバンド接続数、ならびにプリペイドおよびポストペイド顧客のARPU動向が含まれます。企業需要は、マネージドコネクティビティの普及ペース、IoTおよびM2M接続の成長、ならびに通常は設備投資と展開計画に現れる主要なネットワーク投資サイクルによって導かれました。合計値を裏付けるために、サンプリングされた料金プランと数量前提を用いた選択的なボトムアップチェック、ならびに家庭向けブロードバンドパッケージと企業契約行動に関するチャネルチェックを実施しました。データが不完全な場合、インタビュー中に合意した保守的な範囲を用いてギャップを処理しました。
予測においては、シナリオベースのモデルを単純な多変量関係で補完して使用しており、収益は予想される加入者ミックス、ARPUの動向、および高速プランへの移行によって駆動されます。前提条件は、競争激化、規制変更、および主要なネットワークアップグレードの見込みタイミングに関する専門家の見解を用いて精緻化され、最終的なパスは非現実的な年次変動を避けるよう平滑化されました。
データ検証と更新サイクル
検証は、独立したシグナル間での繰り返しクロスチェックを通じて行われ、その後、承認前にアナリストによるレビューステップが実施されます。モデルのアウトプットは、規制当局が報告するテレコム収益動向、加入者・接続数の成長、および通信事業者レベルの開示と比較され、差異はARPU、移行速度、または対象範囲の境界などの特定の前提条件に遡って追跡されます。
外れ値が発見された場合、特に料金変更、新規ローンチ、または使用パターンの急激な変化については、デスクソースを再確認するか、関連する一次回答者に再連絡します。レポートは年次で更新され、重要なイベントが需要または収益の結果を変える可能性がある場合には中間更新が行われます。納品前に最終チェックが完了し、クライアントは公開時点で利用可能な最新の更新済みビューを受け取ります。
Mordor Intelligenceのオマーン テレコム市場規模と他の公表推計値との比較
オマーンのテレコムに関する公表市場価値が異なって見える場合があるのは、すべての調査機関が同じ収益ラインを計上しているわけではなく、また基準年、通貨タイミング、またはテレコムと隣接するデジタルサービスとの分割ロジックが同一ではないためです。また、実際の加入者および収益シグナルに対する十分なチェックなしに、将来を見据えた普及前提に過度に依存している推計においても差異が生じます。
規制当局が報告するテレコム収益シグナル、5Gおよびファイバーへの加入者移行、ならびに各更新サイクルにおけるサービスライン配分ルールを追跡することで、Mordor Intelligenceはオマーンのテレコム合計をデータセンターやクラウドプラットフォームなどの広範なICT項目を取り込むことなく、通信事業者のサービス収益に紐付けた状態を維持しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.70 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 2.40 ビリオン 米ドル(2024年) | 前年の規制当局が報告したセクター収益を反映していることが多く、一部の通信事業者が請求するサービスラインが除外されていたり、新しい収益ストリーム(IoTやM2Mなど)が通信事業者間で一貫性なく扱われている場合があります。 |
| グローバルコンサルタンシーB | 3.00 ビリオン 米ドル(2026年) | 積極的な将来年度から開始し、テレコムと隣接するデジタルサービス収益(例:より広範な企業向けプラットフォーム)を混在させている可能性があり、テレコムの境界が通信事業者のサービス請求に限定されていない場合、合計値が高くなる可能性があります。 |
この比較は、差異が主にタイミングとテレコム収益として計上される対象によって説明されるものであり、単一のデータポイントによるものではないことを示しています。対象範囲を通信事業者のサービス請求に限定し、加入者および移行指標と照合することで、得られた規模は更新をまたいで追跡・再現しやすくなります。
レポートで回答されている主要な質問
2026年のオマーン テレコム MNO 市場の規模はどのくらいですか?
市場は2026年に28億6,000万ドルと評価されており、2031年までに38億ドルに達すると予測されています。
2031年までのオマーンのモバイルネットワーク事業者に期待される CAGR はどのくらいですか?
収益は5G導入と企業のデジタル化に牽引されて CAGR 5.88%で上昇する見込みです。
最も多くの収益をもたらすサービスタイプはどれですか?
データおよびインターネットサービスが2025年総収益の50.12%を占めており、音声およびメッセージングを大幅に上回っています。
主要プレイヤーとそのシェアはどのようなものですか?
OmantelとOoredooは2024年の加入件数で合わせて約78%を保有し、Vodafoneは2022年の参入後に12%を確保しました。
海底ケーブルはオマーンの通信セクターにどのような役割を果たしていますか?
20本以上の海底システムを擁することで、オマーンは卸売接続ハブとして位置づけられ、特にOmantelの100以上のインターコネクトを通じて安定した国際収益源を生み出しています。