
韓国テレコムMNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
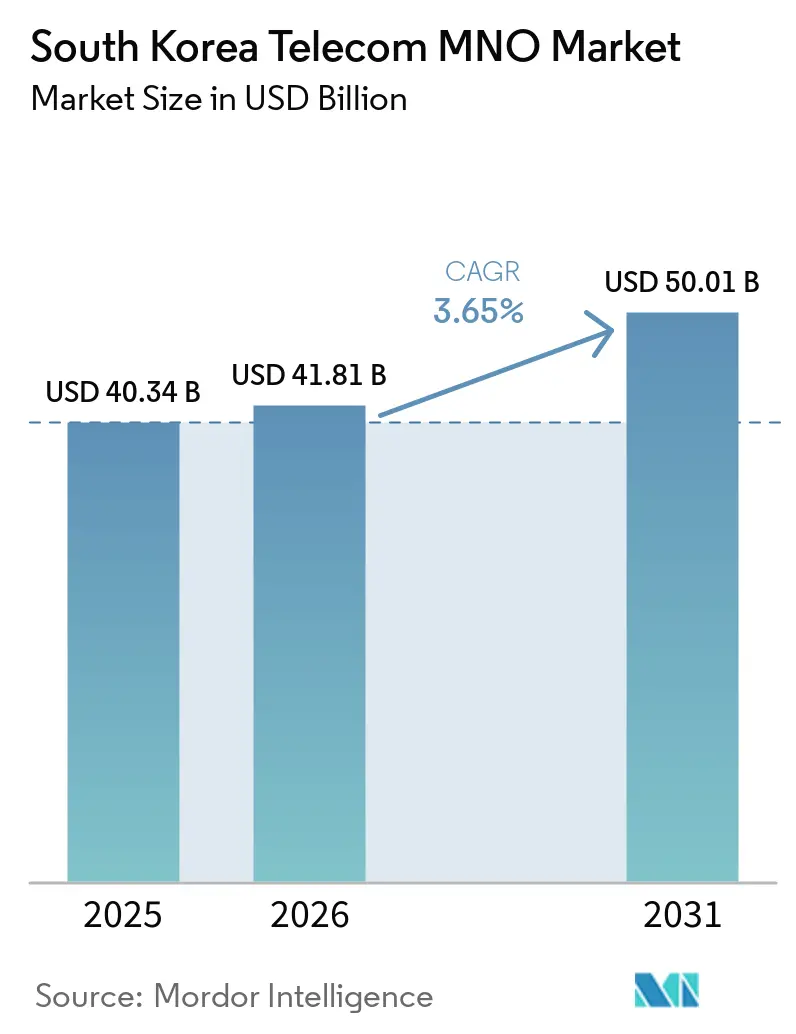
| 基準年の市場規模 (2025) | 40.34 十億米ドル |
| 市場規模 (2026) | 41.81 十億米ドル |
| 市場規模 (2031) | 50.01 十億米ドル |
| 成長率 (2026 - 2031) | 3.65 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国テレコムMNO市場分析
韓国テレコムMNO市場規模は2025年にUSD 403.4億と評価され、2026年のUSD 418.1億から2031年にはUSD 500.1億に達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.65%です。通信事業者は、ミッドティア5Gプランおよび仮想移動体通信事業者(MVNO)主導の競争による価格圧力に対抗するため、企業向けネットワークスライシング、プライベート5G、および固定・移動体融合(FMC)を優先しています。規制当局による卸売レートの引き下げはその圧力を増大させる一方で、低所得ユーザー層における潜在需要を拡大し、トラフィックの成長を維持しています。製造業のデジタル化、クラウドエッジパートナーシップ、およびAI搭載パーソナルアシスタントが共同でデータサービスの市場拡大に貢献しており、一方でOTT代替化が音声およびSMSの減少を加速させています。こうした状況の中、スペクトラム費用および外国資本保有上限49%が引き続きフリーキャッシュフローに圧力をかけ、外部資金調達を制限しています。
主要レポートの要点
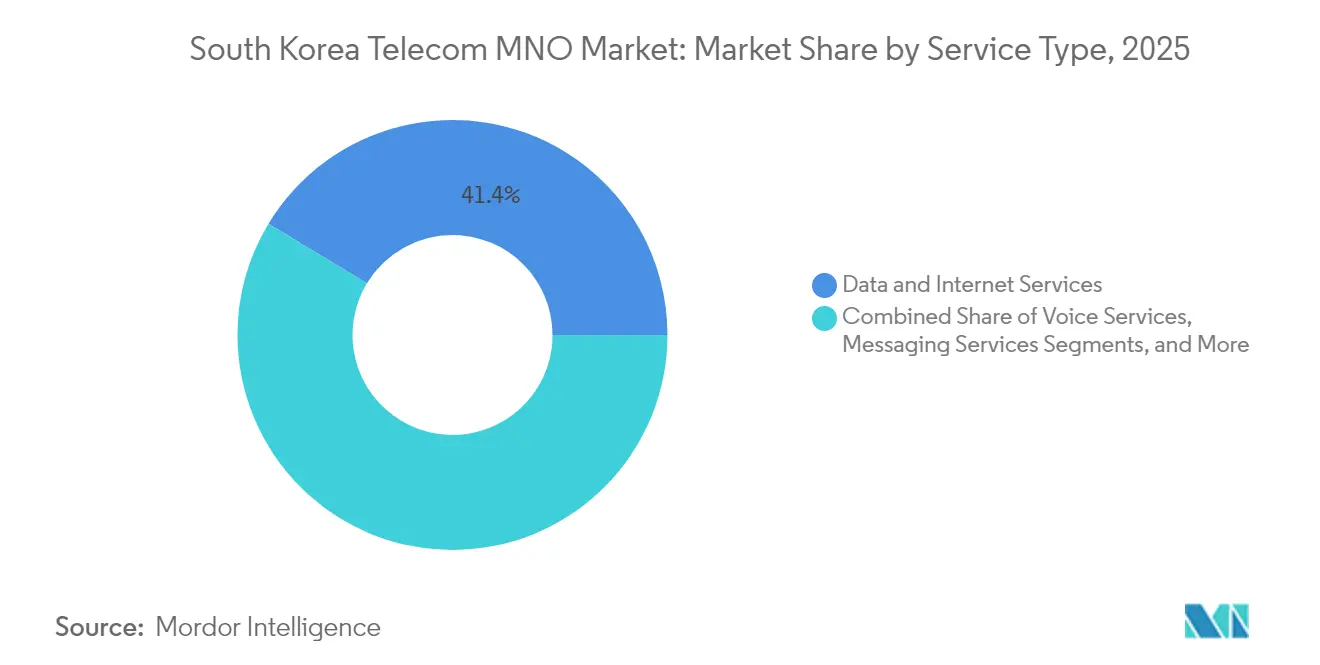
- サービスタイプ別では、データおよびインターネットサービスが2025年における韓国テレコムMNO市場シェアの41.35%を占めました。IoTおよびM2Mサービスは、2026年から2031年にかけてCAGR 3.76%で拡大する見込みです。
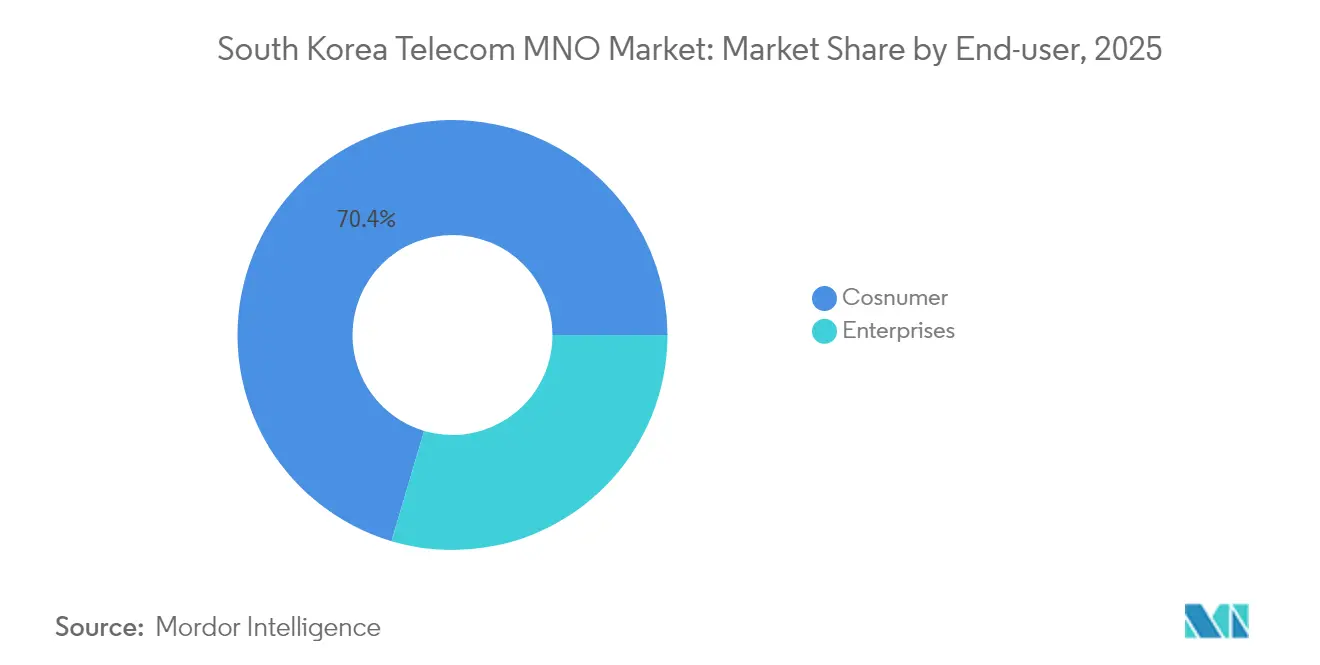
- エンドユーザー別では、消費者セグメントが2025年における韓国テレコムMNO市場規模の70.42%を占めました。企業セグメントは最も急速な成長軌道を記録しており、2031年までにCAGR 4.02%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国テレコムMNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム価格設定の5G SA企業向けスライシング | +0.8% | 全国規模、ソウル・仁川の産業回廊に集中 | 中期(2〜4年) |
| 固定・移動体融合(FMC)バンドルによるチャーンの2%以下への抑制 | +0.6% | 全国規模、都市部でより高い普及率 | 短期(2年以内) |
| MVNO卸売レートの引き下げによる第4プレイヤーの価格競争の激化 | +0.4% | 全国規模、農村市場への波及効果あり | 短期(2年以内) |
| 製造業「スマートファクトリー」向けプライベート5Gの国家的推進 | +0.7% | 全国規模、蔚山、京畿道、忠清道での早期成果 | 中期(2〜4年) |
| AI搭載パーソナルアシスタントによるデータトラフィックの促進 | +0.5% | 全国規模、都市圏での早期採用 | 長期(4年以上) |
| クラウドエッジパートナーシップによる超低遅延動画の収益化 | +0.3% | 全国規模、高密度都市中心部に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム価格設定の5G SA企業向けスライシングがB2B変革を推進
通信事業者はテレコムタワーインフラ上に専用ネットワークスライスを展開し、ミッションクリティカルな業務における低遅延とセキュリティを保証することで、飽和した消費者市場においてマージンを守るプレミアム料金の設定を可能にしています。大韓民国海軍のプライベート5Gプロジェクトは、デジタルツインおよびセキュリティワークロードに向けた独立した帯域幅の戦略的価値を示しています。現代(ヒョンデ)などの早期産業導入企業は、RedCap 5Gをスマートファクトリーラインに統合した後、接続関連のダウンタイムがゼロになったと報告しています。規制当局はすでに56拠点にわたる35社にプライベート5G周波数を割り当てており、エンタープライズ収益に向けた強固なパイプラインを形成しています [1]Harrison J. Son、「韓国におけるプライベート5G周波数割り当て状況」、Netmanias、netmanias.com。
固定・移動体融合バンドルがサービス統合によるチャーンを削減
ブロードバンド、モバイル、IPTVを一元的な請求書にまとめることで切り替えコストが上昇し、チャーンが2%を下回る水準に引き下げられます。過去の家計調査では、バンドル導入がシングルプレイ契約と比較して顕著に強い継続率をもたらすことが示されています。KTのDigico戦略はこのシフトを示しており、固定資産を活用してAI、クラウド、ビッグデータサービスのクロスセルを行い、顧客の囲い込みを深化させています [2]Candice Kim、「KTが通信会社からグローバルデジタルパワーハウスへ進化」、Aju Press、ajupress.com。SK Broadband がSK Telecomによって完全所有された事実も、ライフタイムバリューを拡大するための収束型パッケージを優先する姿勢をさらに裏付けています。
MVNO卸売レートの引き下げが第4プレイヤーの競争を激化
科学技術情報通信部は使用量ベースの卸売費用を最大52%引き下げ、1MBあたりKRW 1.29からKRW 0.62に削減し、MVNOにより大きな経済的余地を与え、低価格帯での料金競争を促進しました [3]Gigi Onag、「韓国がMVNO成長促進に向け通信卸売レートの引き下げを計画」、Light Reading、lightreading.com。LG Uplusがパートナーシップを追求する決定は、価格意識の高いユーザーの間で市場シェアを守る必要性を既存事業者が認識していることを裏付けています。Stage Xのライセンス取り消しにより完全ネットワーク参入者の可能性は排除されましたが、拡大された卸売制度は実質的に予算セグメントにおける事実上の第4プレイヤーダイナミクスをもたらしています。
国家的な製造業デジタル化がプライベート5Gの採用を加速
政府の周波数割り当て(4.7 GHzで100 MHz、28 GHzで600 MHz)はスマートファクトリー構想を対象としており、通信事業者をターンキー自動化の役割へと押し込んでいます。サムスンと現代自動車によるRedCapの概念実証では、リアルタイムロボティクスに不可欠なアップリンク信頼性の向上が実証され、後続プロジェクトは物流および医療キャンパスにも広がっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 130%超のSIM普及率の飽和による上限 | -0.9% | 全国規模、都市圏で最も高い飽和度 | 短期(2年以内) |
| 外国資本保有上限(49%)による新規資本流入の制限 | -0.4% | 全国規模、主要事業者すべてに影響 | 長期(4年以上) |
| OTT代替化による音声/SMS ARPUの侵食 | -0.7% | 全国規模、若年層でより高い影響 | 中期(2〜4年) |
| 高額なスペクトラム更新費用によるフリーキャッシュフロー(FCF)の圧迫 | -0.5% | 全国規模、すべてのライセンス事業者に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
130%超のSIM普及率の飽和による上限
SIM普及率130%および5Gアカウント2,400万件がすでに稼働している状況で、純増加数の上昇余地はほとんどなく、競争は加入者獲得ではなくARPU向上に向けられています [4]毎日経済新聞、「韓国で5G加入者数が4Gのほぼ半数に匹敵」、pulse.mk.co.kr。通信事業者はチャーンを避けるためにUSD 20相当未満の5Gプランを導入していますが、これはブレンド収益を希薄化させています。これに対応して、SK TelecomはAIインフラとサービス差別化にリソースを振り向け、マージンの安定化を図っています。
OTT代替化による音声/SMS ARPUの侵食
通信およびストリーミングへの家計支出は2025年にKRW 140,000を超えると予測されており、音声およびSMSからコンテンツサブスクリプションへとウォレットシェアが移行しています。NetflixおよびYouTubeの価格引き上げは、データリッチなアプリを事業者のメッセージングの代わりに利用する若年層を中心にその圧力を拡大しています。通信会社はコンテンツ提携やプラットフォーム内レコメンデーションエンジンで対応していますが、低マージンのデータバンドルがプレミアム層での利益を相殺しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが主導し、IoTが加速
データおよびインターネットサービスは、2025年における韓国テレコムMNO市場シェアの41.35%を確保し、全国的な5Gカバレッジおよび超高精細(UHD)ストリーミングとクラウドゲーミングに対する消費者の需要から恩恵を受けています。音声およびメッセージングはOTT選好の定着に伴い低一桁台の低下を続けています。IoTおよびM2Mによる韓国テレコムMNO市場規模への貢献は絶対値では小さいものの、コネクテッドファクトリーおよびテレマティクスの採用を背景にCAGR 3.76%で成長をリードしています。通信事業者は遅延を60%短縮するエッジコンピュートノードを拡張し、差別化されたデータ中心のユースケースを実現しています。OTTおよびペイTVバンドルが漸増収益を加えており、AI選定チャンネルがチャーン抑制を目指しています。
2026年〜2031年を通じて、6G研究協力が初期の実証を生み出す中、収益構成はさらにデータに傾いていきます。超低遅延動画とクラウドゲーミングがプレミアム層へのゲートウェイアプリケーションとして機能し、コモディティ化した接続性を補完します。通信事業者はIoT回線にセキュリティと分析機能を重ね合わせてARPUを引き上げ、工場自動化向けのプライベートネットワークスライスが手数料ベースの成長を加速させます。これらの変化が相まって、従来の音声依存から脱却した高付加価値・データ集約型モデルへの転換が強化されます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に利用可能


エンドユーザー別:企業の拡大が消費者市場の成熟を上回る
消費者向け接続は依然として2025年収益の70.42%を占めており、マルチデバイス世帯およびスマートフォンの普及を反映しています。しかし、韓国テレコムMNO市場規模の成長の恩恵は現在、企業向け回線に偏りつつあり、製造業者がロボット、デジタルツイン、AGV(自律走行搬送車)を接続するためのプライベート5Gシステムを導入する中でCAGR 4.02%を記録しています。企業はネットワークスライスSLAを採用し、大衆市場の料金プランよりもプレミアムを享受できるため、飽和した家庭市場における通信事業者のマージンを支えています。
2025年以降、インダストリー4.0への規制支援と小売、物流、医療分野におけるAI対応アシスタントの台頭が企業の潜在的な顧客基盤を拡大します。通信事業者はクラウド、エッジ、セキュリティをマネージドサービスにバンドルし、顧客のワークフローにより深く組み込まれていきます。手頃な価格の消費者向け5Gプランがベース顧客の維持を守る一方で、その限られた価格決定力は全体のブレンドARPUを横ばいに保ち、韓国テレコムMNO市場における決定的な成長エンジンとして企業セグメントを強化しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に利用可能
地理的分析
韓国のコンパクトな地理と政府のカバレッジ義務により、2024年4月以降、5Gが全国的に利用可能となっています。首都圏ソウル・仁川はプレミアム需要と早期の企業向けスライシングを牽引しており、密集した本社クラスターおよび富裕な消費者がその背景にあります。製造業の主要地域として、造船業の蔚山、電子産業の京畿道、自動車産業の忠清道が企業収益を支えるプライベート5G導入の拠点となっています。農村地域では卸売レートの引き下げ後にMVNOが普及を促進しており、デジタルデバイドを縮小していますが、マージンは薄くなっています。
都市部のARPUは最も高く、AIバンドルIPTVおよびクラウドゲーミングに支えられています。都市部の交換局に設置されたエッジハブはパケットの転送距離をさらに短縮し、ARおよび産業制御向けの8ミリ秒遅延を実現しています。産業地帯では、プライベートスペクトラムの割り当てにより工場が干渉なしに自律走行搬送車を稼働させることができ、この機能は輸出競争力の中核をなしています。沿岸の海軍施設はセキュリティ監視のために専用5Gを採用し、通信会社の展開を防衛部門にまで広げています。
国内でのグリーンフィールド拡張の余地が限られているため、通信事業者は海外パートナーシップへと舵を切っています。SK TelecomのSingtelとの6G協力や北米でのAster AIの展開は、韓国のプラットフォーム知的財産を輸出しながら収益の地平を広げています。こうした事業は国内市場の飽和を補い、厳格な韓国の通信品質基準のもとで培われた先進的なネットワーク専門知識を活用しています。
規制環境
韓国の通信政策は、科学技術情報通信部(MSIT)および電気通信事業法を基盤としており、消費者保護と競争政策の要素がモバイル経済にますます影響を与えている。最近の主要な変更点として、2026年3月の改正により、事業者は加入者の利用パターンを分析し、最適な料金プランを顧客に通知することが義務付けられ、その施行は2026年10月から開始される。これにより、低価格の5G階層プランやMVNOの活動から生じる継続的な価格圧力と相互作用するコンプライアンス要件が追加される。
産業・技術政策も事業者の設備投資と周波数戦略に影響を与えている。情報通信戦略委員会は「第4次情報通信振興・融合基本計画(2026-2028)」を発表し、5G SAへの転換と6G研究開発を重視している。周波数政策の焦点は新規オークションから既存の3G/LTE帯域の再割り当てへと移りつつある。並行して、2026年7月にはAI基本法が施行され、影響度の高いAIシステムに対する透明性と安全性の義務が定められる。これは、MNOがAIアシスタントやAI対応のネットワーク運用をサービス提供に組み込んでいることから重要な意味を持つ。
競合環境
韓国のテレコムMNO市場は高度に集中しており、SK Telecom、KT Corporation、LG Uplusが業界収益の大半を支配し、価格設定の余地を抑制しながらも研究開発(R&D)規模の資金を提供する寡占的な構造を形成しています。競争の軸は通信速度からAI、エッジコンピュート、量子セキュアネットワークへと移行しています。SK TelecomとNokiaの量子パートナーシップは、ポスト5Gセキュリティにおけるファーストムーバーとしての志向を示しています。KTは全国的なファイバーバックボーンとクラウドサービスを融合させて企業のCIOを獲得しようとしており、LG UplusはMVNOアフィリエーションを活用して上位セグメントで失ったシェアを補填しています。
MVNOタリフの引き下げなどの規制による後押しは過度な利益搾取を防ぎ、チャーン規律を維持しています。それでも投資義務は重く、通信事業者はAIワークロードに対応するため数十億ドルのデータセンター支出を誓約しており、SK Telecom単独でSmart Global Holdingsの米国エッジ施設にUSD 2億を投入しています。Stage Xが全国ライセンスを取得できなかったことで、設備ベースの第4参入者の可能性は排除されましたが、MVNOを通じた間接的な価格競争は続いています。
戦略的オプショナリティは企業向けバーティカルを中心としています。通信会社はロボティクス対応5G、クラウドアナリティクス、マネージドセキュリティを輸出志向製造業者向けにバンドルしています。防衛、スマートポート、スマートシティの入札も同様に差別化の機会を創出しています。パートナーシップのエコシステムは今や従来のOEMを超えて生成AIラボにまで拡大しており、SK TelecomのMITコンソーシアムへの参加とPerplexity AIへのUSD 1,000万の出資がその証拠であり、AIエージェントと接続サービスを融合させる位置づけを確立しています。
韓国テレコムMNO業界リーダー
SK Telecom
KT Corporation
LG Uplus
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
韓国のMNOにとって最も明確な空白地帯は、AIインフラサービスと組み合わせた企業向けコネクティビティであり、事業者はコモディティ化したモバイルデータを超えた販売が可能となる。政府の取り組みは、情報通信戦略委員会による3カ年のAI・6Gロードマップ(2026-2028)を通じて短期的な足がかりを提供しており、SKテレコムとKTを選定してAI-RANおよびフィジカルAIサービスを試験する「ハイパーAIネットワーク基盤」プロジェクト(172.06億韓国ウォン)などの実証実験もこれに含まれる。これらの取り組みが相まって、マネージド型プライベート5G、スライシングSLA、および製造業が集積する各道にまたがるエッジ対応の産業ワークロードの商用化への道筋を後押ししている。
第二の機会群は、国内のAIコンピューティングとデータセンターに連動した通信サービスの構築であり、固定・モバイル融合、企業向けコネクティビティ、卸売容量を収益化する通信事業者の戦略と一致している。主要事業者が開示している投資計画は、その規模と方向性を示している。KTは専用のAIデータセンター投資とネットワークインフラのアップグレード(6Gや海底ケーブルを含む)を盛り込んだ複数年にわたる投資計画を示しており、一方でLGユープラスは京畿道坡州にAIデータセンターを建設すると発表している。商業面では、最適料金プラン通知義務(2026年10月から施行)と継続的なMVNOの価格競争により、簡素化された統合プラン、アップセルしやすいFMCバンドル、そしてセキュリティ、分析、クラウドエッジ性能をコネクティビティに付加した差別化された企業向け提案の価値が高まっている。
最近の業界動向
- 2026年7月:SKテレコムが、LTEと5Gの料金体系を統合した統合モバイルプランをBestおよびLiteのカテゴリーとして発売。この動きにより料金体系が簡素化され、ARPUの安定性が強化されるとともに、加入者にとってより明確なアップグレードの道筋が提供される。この料金統合は顧客維持とアップセルを支え、AIインフラとデータセンターの収益化の取り組みと整合している。
- 2026年6月:SKテレコムがNVIDIAと提携し、NVIDIA DSXプラットフォームを用いたギガワット級のAIクラウドを構築。この提携により、韓国国内のAIデータセンター容量とクラウドGPUサービスが拡大する。これによりSKテレコムのAIインフラにおけるリーダーシップが強化され、市場における企業向けAIワークロードの展開加速を支える。
- 2026年5月:SKテレコムが2026年第1四半期決算を発表し、AIデータセンター(AIDC)事業の売上が力強く成長。この結果は、AIデータセンターが全体売上に占める寄与が高まっていることを示している。また、AIインフラへの転換を裏付け、計画されているデータセンター拡張を後押しするものとなっている。


研究方法のフレームワークとレポートの範囲
市場の定義と象範囲
本調査手法において、市場は韓国において消費者および企業向けに接続サービスおよび関連通信サービスを提供することで通信事業者が得た収益を対象とし、USD建ての価値として捉えています。規模の算定はサービス収益プールに基づいており、機器出荷台数のカウントは行っていません。
対象外の範囲:端末および通信ネットワーク機器の販売、テレコムサービスとして請求されない純粋なITサービス、ならびに韓国外で得られた収益は除外しています。
セグメンテーション概要
- 通信総収益とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス(VAS)、ローミングおよび国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、加入者規模・トラフィック成長・規制された市場構造に関する正確なファクトベースの構築から始まります。これらは収益モデルを現実的に保つための基盤となるためです。ここで活用する公開情報源には、韓国放送通信委員会、科学技術情報通信部、統計庁などの公式統計・発表資料のほか、クロスチェックのためのOECDテレコム指標やITUテレコム統計が含まれます。
また、ARPU動向・プランミックスの変化・5Gおよび光ファイバー普及のペースを把するため、通信事業者の開示資料・決算資料・監査済み年次報告書・信頼性の高い報道記事も精査しています。必要に応じて、アナリストは企業財務・インテリジェンス、ニュース・財務情報、特許データベース、輸出入貨物レベルのデータベースに関する有料サブスクリプションも活用し、サービス利用状況や価格設定に影響しうる端末ミックスのシグナルを検証しています。上記の情報源はあくまで例示であり、収集・検証・明確化のために他の多数の公開文書やデータ表も参照しています。
一次インタビューおよびサーベイ
一次調査は、テレコムの価値において最大の変動要因となるデスク調査の前提条件、特に価格変動・5Gプランへの加入者移行・エンタープライズ接続の採用状況を検証するために活用されます。韓国全土の通信事業者・卸売業者チーム、エンタープライズ接続の購買担当者、チャネル・流通関係者、業界専門家と対話し、そのフィードバックをもとにモデルを確定する前にARPU・サービスミックス・採用率の前提条件を精緻化しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:16% |
| 中位層:51% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:17% | マネージャー:46% |
市場規模算定と予測
規模算定は、韓国における加入者・接続ベース・サービス普及率・観測された価格水準からサービス収益プールを再構築するトップダウンアプローチから始まり、一貫した通貨換算タイミングを用いてUSDに換算されます。第一次推計が形成された後、サンプリングしたプラン価格と加入者コホートの積算、バンドル付帯率のチャネルチェック、公開報告されたサービスラインの部分的な積み上げなど、選択的なボトムアップ検証によって合計値を裏付け、過大評価の修正に活用しています。
モデルで使用する主要インプットには、モバイルおよび固定加入者のトレンド・5G加入比率・データ消費量の成長・プランティア別のARPU動向・光ファイバーおよびブロードバンドの普及状況・IoTおよびM2M接続へのミックスシフトが含まれます。予測を現実に即したものとするため、価格競争のペース・エンタープライズプライートネットワークの採用状況・レガシー音声・メッセージングからの代替の程度など、専門家の間で概ね合意が得られている少数の変数についてシナリオ分析を適用しています。ニッチなサービスについてボトムアップの詳細が不足している場合は、インタビューから得た有界範囲を用いてギャップを補い、全体の収益プールおよび観測されたサービスミックスの方向性との整合性を確保しています。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションを通じて行われ、その後サービスレベルおよび市場全体レベルでの段階的な差異チェックが実施されます。アナリストは、加入者・トラフィック系列・報告されたARPU動向・卸売条件や価格行動を迅速に変化させうる規制上の更新など、外部指標と出力結果を照合しています。
結果に異常が見られた場合は、その異常を正確なドライバー(価格・普及率・ミックス)まで遡って追跡し、二次レビューを実施します。前提条件が現場のフィードバックと一致しない場合は、関連するインタビュー対象者への再コンタクを行います。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の更新済みビューを受け取れるよう納品前に最新の確認作業を実施しています。
Mordor Intelligenceの韓国テレコム市場規模算定と他の公表推計との比較
韓国テレコムに関して公表されている市場規模は、表面上は似ていても、計上される収益ストリームやペイTV・OTT・IoTサービスの取り扱いが必ずしも一致していないため、異なる場合があります。その他の一般的な要因としては、基準年の選択・通貨換算のタイミング・情報源が通信事業者の開示情報に依拠しているかモデル化されたエンドユーザー需要シグナルに依拠しているかの違いが挙げられます。
検証に使用される加入者・ARPUトレンドのチェックおよび規制当局のサービス統計リリースにより、Mordor Intelligenceの推計は隣接するメディアや端末収益に流れることなく、韓国のテレコム MNO 収益プールに紐付けられています。一部の公表資料では、ヘッドライン合計がテレコムおよびペイTVサービス収益を基に構築されており、ARPU回復を平坦化する保守的な価格前提に傾く場合もあります。もう一つのギャップ要因は更新頻度であり、5Gプランミックス・MVNO価格圧力・エンタープライズ接続成長に関する古い前提が必要以上に長く残存することがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 40.34 ビリオン USD(2025年) | |
| 業界誌A | 32.30 ビリオン USD(2024年) | テレコムおよびペイTVサービス収益フレームと異なる基準年を使用しており、テレコム単独の収益を圧縮し、通貨換算タイミングにより合計値がずれる可能性があります。 |
| 業界誌B | 35.40 ビリオン USD(2029年) | テレコムおよびペイTVの将来年度収益ポイントを公表しており、テレコム MNO の基準年値とは直接比較できず、保守的なARPUおよびバンドル前提が内包されている可能性があります。 |
全体として、このばらつきは主に何をテレコムサービスとして計上するか・引用されている年度・ARPUおよびバンドルミックスの予測方法の違いによって説明されます。モデルを加入者規模・サービスミックス・価格行動に追跡可能な形で維持することで、新たなKPIが公表された際に最終的な出力結果を再現・再確認しやすくしています。


レポートで回答される主要な質問
2026年における韓国テレコムMNO市場の規模はどれくらいですか?
2026年にはUSD 418.1億と評価されています。
現在収益をリードするサービスラインはどれですか?
データおよびインターネットサービスがサービスカテゴリの中で最高の41.35%のシェアを保有しています。
企業向け接続に期待されるCAGRはどれくらいですか?
企業向け回線は2026年から2031年にかけてCAGR 4.02%で成長する見込みです。
最大の移動体通信事業者はどこですか?
SK Telecomが収益シェア33.6%でリードしています。
なぜMVNOが急速に拡大しているのですか?
政府が義務付けた最大52%の卸売レートの引き下げによりネットワークアクセスコストが低下し、積極的な小売価格設定が可能となりました。
どの技術が新たなプレミアム収益源を提供していますか?
5Gスタンドアローンネットワークスライシングが、ミッションクリティカルな企業アプリケーションに対して保証されたパフォーマンスを提供します。
最終更新日:



