
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
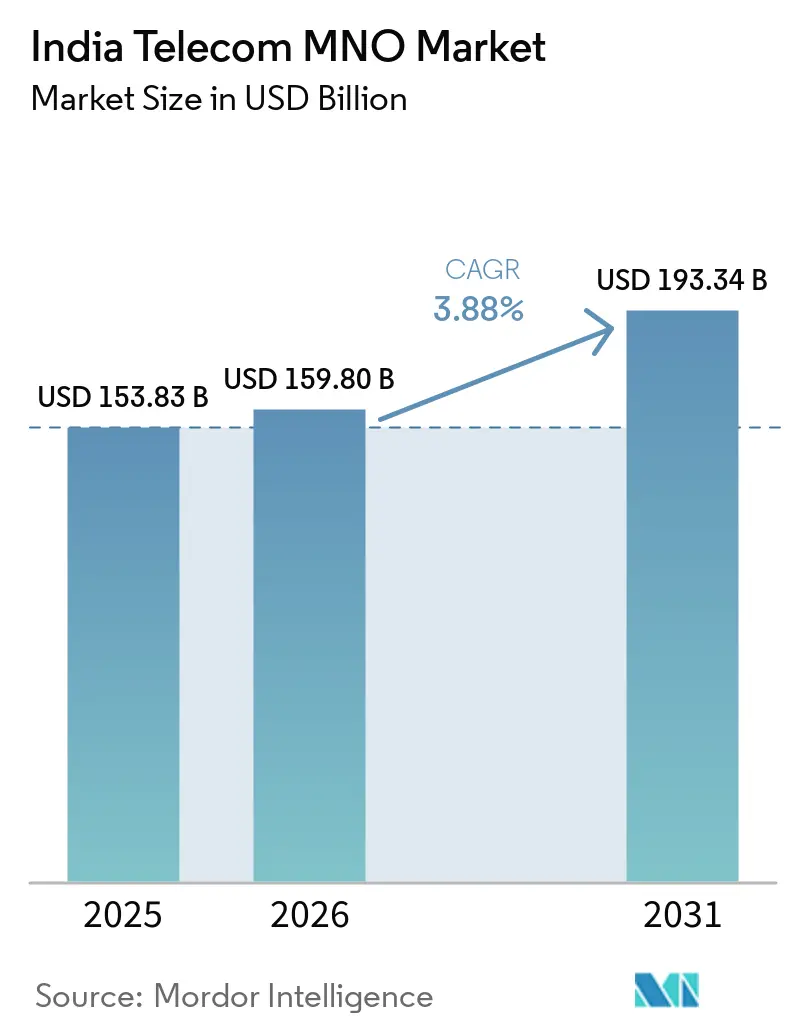
| 基準年の市場規模 (2025) | 153.83 十億米ドル |
| 市場規模 (2026) | 159.80 十億米ドル |
| 市場規模 (2031) | 193.34 十億米ドル |
| 成長率 (2026 - 2031) | 3.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインドテレコムMNO市場分析
インド通信MNO市場規模は、2025年の153.83 ビリオン 米ドルから2026年には159.80 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 3.88%で2031年までに193.34 ビリオン 米ドルに達すると予測されています。加入者数の観点では、市場は2025年に12.0 ビリオン加入者と評価され、2026年の12.2 ビリオン加入者から2031年には14.1 ビリオン加入者へと、予測期間(2026年〜2031年)中に2.07%未満のCAGRで成長すると見込まれています。この成長は、持続的なモバイルデータ消費、企業のデジタルトランスフォーメーション需要、および数量成長から価値重視のサービスイノベーションへの継続的なシフトによって牽引されています。データおよびインターネットサービスはすでに収益の60.11%を占めており、4億9,000万のアクティブ接続全体で月平均30GBという加入者あたりの使用量によって推進されています。音声サービスは、2G/3Gのサンセットが加速するにつれてVoLTE採用を促進しながら、依然として収益の16.98%を生み出しています。一方、バンドルされたOTTコンテンツおよびクラウドアドオンが都市部コホート全体の加入者あたり平均収益を押し上げています。企業顧客は最も急成長している購買グループとして台頭しており、プライベート5G、エッジコネクティビティ、およびマネージドクラウドサービスがB2B収益における4.29%のCAGRを支えています。3つの事業者が90%超のシェアを占めているため競争の激しさは依然として高いものの、差別化はネットワーク品質、エコシステムの深さ、およびAI駆動のサービスポートフォリオへとシフトしています。
主要レポートの要点
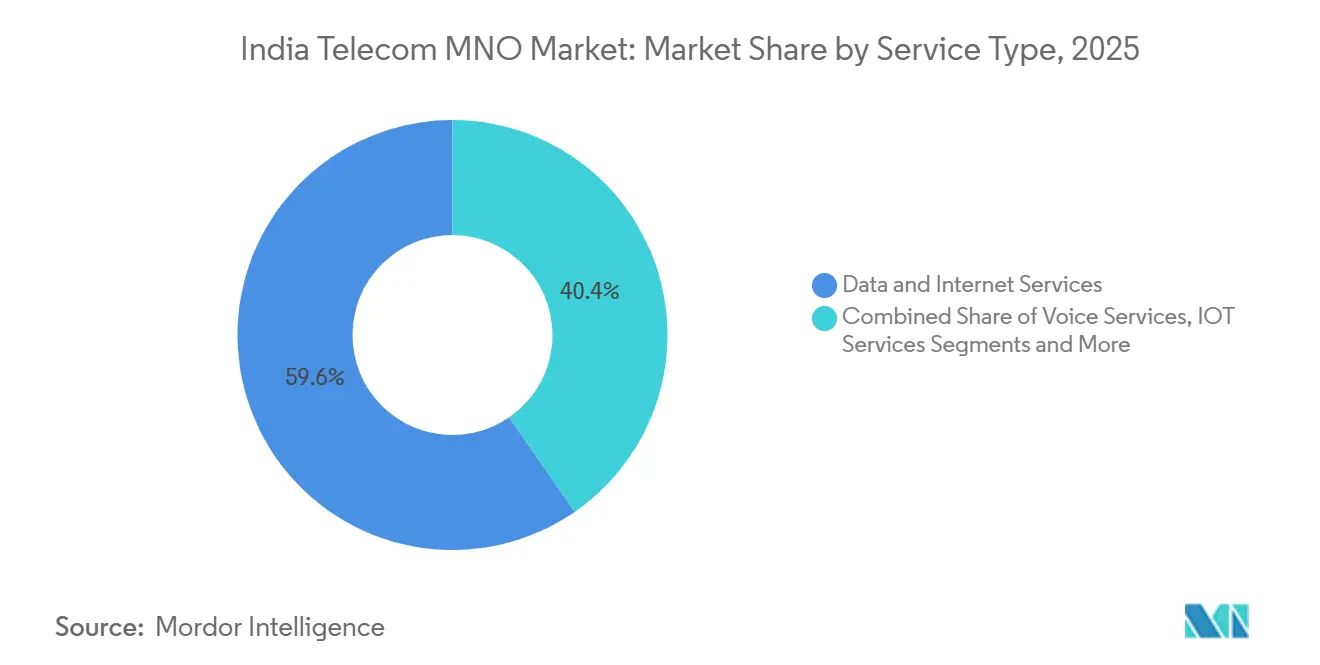
- サービスタイプ別では、データおよびインターネットサービスが2025年のインドテレコムMNO市場シェアの59.62%をリードしました。
- エンドユーザー別では、企業セグメントが2031年までにCAGR 4.12%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRの予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 低コスト4G/5Gプランに後押しされたモバイルデータトラフィックの急増 | +1.2% | 国内全域; 第2層・第3層都市で最も強い | 中期 (2〜4年) |
| デジタルインディアおよびバーラットネットプログラムによるブロードバンドリーチの拡大 | +0.8% | 農村部 および半都市地区 | 長期 (4年以上) |
| スマートフォン平均販売価格(ASP)の低下によるアドレス可能ベースの拡大 | +0.6% | 全国、 低所得コホート | 短期 (2年以内) |
| プライベート5Gおよびエッジコネクティビティへのエンタープライズ需要 | +0.9% | 大都市圏クラスター および産業回廊 | 中期 (2〜4年) |
| IoTデバイスにおけるeSIMおよびマルチIMSIの普及 | +0.3% | スマートシティ および産業IoTゾーン | 長期 (4年以上) |
| バンドルOTTコンテンツによるARPU向上 | +0.4% | 都市部 および半都市圏 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
低コスト4G/5Gプランに後押しされたモバイルデータトラフィックの急増
月間平均消費量はユーザー一人当たり30GBに達しており、Reliance Jio単独で世界のモバイルトラフィックの8%を担い、インドのデータ中心の軌道を裏付けています。スケールエコノミクスにより、事業者はネットワーク再投資を持続しながら、クラウド、ゲーミング、AI強化サービスを通じて追加ギガバイトを収益化できるようになっています。固定無線アクセス(FWA)の加入数は2025年末までに1,000万を超える見込みであり、サービスが行き届いていない地域における代替ブロードバンド手段を創出しています。手頃な料金設定と高密度5G展開の組み合わせにより、インドテレコムMNO市場はデータ集約型の消費者・産業向けアプリケーションの先駆者となる位置に置かれています。[1]
デジタルインディアおよびバーラットネットプログラムによるブロードバンドリーチの拡大
公共部門の光ファイバーバックボーンは農村展開の限界費用を低下させ、民間通信事業者がこれまで経済的に成立しなかった村落へ4G/5Gを延伸することを可能にしています。BSNLの国家資金による4G構築(2025年3月までに10万サイトを目標)は、政府の刺激策が民間資本のリスクを軽減しながら、電子健康、農業技術、電子学習イニシアチブからの需要を定着させる好例です。インド居住者データ規則への準拠は、ローカルホスト型クラウドおよびコネクティビティへの並行需要を追加し、インドテレコムMNO市場を新たな収益源へと引き込んでいます。[2]
プライベート5Gおよびエッジコネクティビティへのエンタープライズ需要
工場自動化パイロットでは40〜60%の効率向上が示されており、自動車、物流、医療施設における本格的な導入を促進しています。事業者はスペクトル、MEC(マルチアクセスエッジコンピューティング)、およびマネージドセキュリティをターンキーオファリングとしてパッケージ化し、B2B ARPUを消費者水準を大きく上回る水準に引き上げています。BSNLのサービスとしてのネットワーク(ネットワーク・アズ・ア・サービス)モデルとBharti Airtelのソブリンクラウド立ち上げは、インドテレコムMNO市場全体を高めるマージンリッチな企業ポートフォリオへのピボットの典型例です。
バンドルOTTコンテンツによるARPU向上
事業者とコンテンツ提供者の提携により、市場シェアを守り料金プレミアムを正当化するスティッキーなバンドルが生まれています。OTTおよびペイTVカテゴリーはすでに収益の6.91%を占めており、統合課金に加えてスポーツ独占放映権が大都市圏のチャーン調整後ARPUを引き上げています。より深いユーザー行動データは広告収益化戦略をさらに支援し、インドテレコムMNO市場内のフライホイール効果を強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRの予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 事業者の設備投資を制限する高水準の債務負担 | -0.7% | 全国; Vodafone Ideaで特に深刻 | 中期 (2〜4年) |
| 高スペクトルコストおよびセクター固有の課徴金 | -0.5% | 全国 | 長期 (4年以上) |
| 光ファイバー敷設における自治体の通行権(RoW)取得の遅延 | -0.3% | 都市部 自治体 | 短期 (2年以内) |
| データローカリゼーションコンプライアンスコストの上昇 | -0.2% | 企業拠点 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
事業者の設備投資を制限する高水準の債務負担
Vodafone IdeaのUSD 270億の債務と資金調達の停滞は、5G展開を遅らせ競争力を低下させるファイナンシングの重荷を浮き彫りにしています。高レバレッジはキャッシュフローを圧迫し、長期的なイノベーションより短期的なARPUを優先させ、資本力のある競合他社がプレミアム加入者を獲得できるようにし、インドテレコムMNO市場全体を制約しています。[3]
高スペクトルコストおよびセクター固有の課徴金
ライセンス料とオークションプレミアムが事業者収益の二桁割合を吸収し、特に投資回収期間が長い農村部5Gカバレッジにおける再投資能力を制限しています。財政収入は増加する一方で、ネットワーク近代化への足かせがインドテレコムMNO市場の潜在的なCAGRポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データの優位性がデジタル支配を確立データおよびインターネットサービスは2025年の収益の59.62%を担い、インドテレコムMNO市場における優位性を確認しました。同セグメントは都市部の飽和と農村部のオンボーディングのバランスをとりながらCAGR 3.82%を追跡しています。5G FWAの普及が突出したモメンタムを支え、強固な光ファイバーバックホールがギガビット級サービスの展開を加速しています。音声は依然として収益の16.74%を保持しており、VoLTEが分当たりコストを低下させキャッシュフローを維持しています。IoTおよびM2Mサービスは収益の5.06%にとどまりますが、CAGR 3.93%を記録しており、前年比32%のセルラーモジュール出荷増加の恩恵を受けています。OTTおよびペイTVはCAGR 3.84%で収益の6.85%を占め、スポーツ独占コンテンツによって押し上げられています。
事業者はデータ分析を活用してプリペイドバンドルをキュレーションし、農村コホートをマイクロターゲティングし、クラウドストレージをアップセルしています。競争上の差別化はレイテンシ、安定したスループット、およびサードパーティアプリ向けのプラットフォーム開放性を軸に展開しています。衛星バックホールに関する規制の明確化がハイブリッドコネクティビティを促進し、アドレス可能世帯を拡大しています。これらの変化は全体として、加入者純増数が鈍化する中でもインドテレコムMNO市場を安定した価値向上の軌道に乗せ続けています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
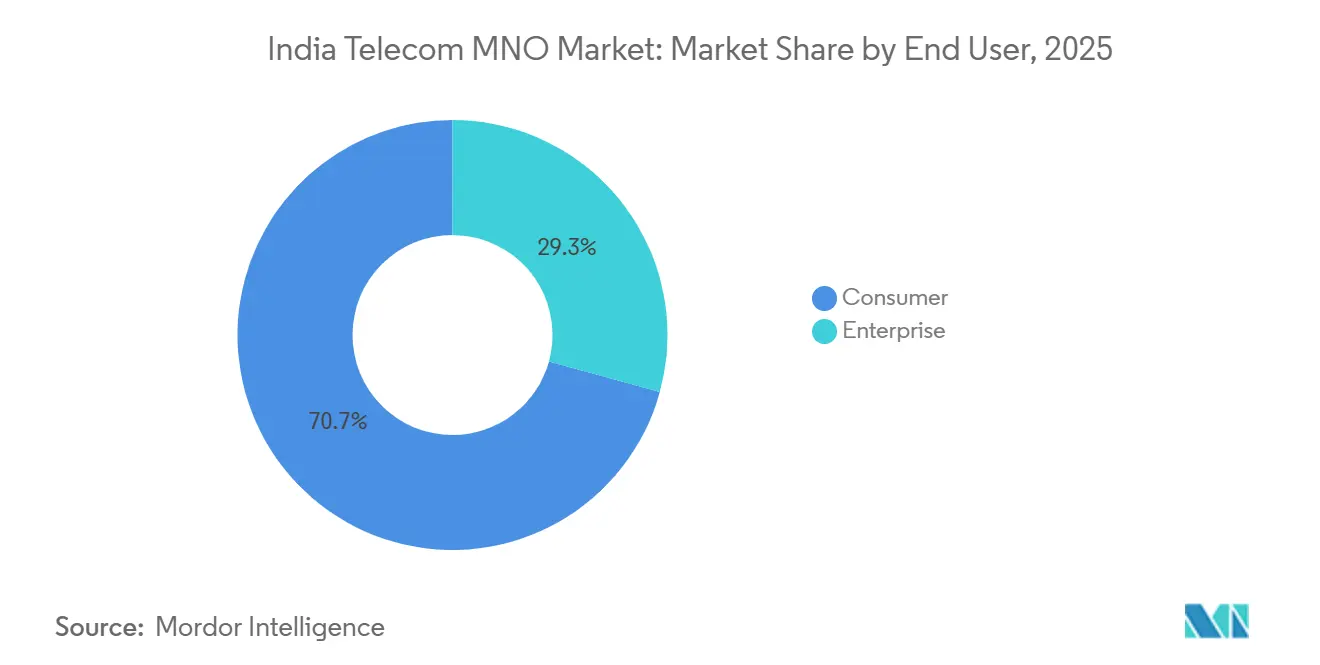
企業成長が消費者飽和を上回る企業は2025年の収益の29.28%を生み出しており、プライベート5G、MEC(マルチアクセスエッジコンピューティング)、およびサイバーセキュリティバンドルへの需要を反映してCAGR 4.12%の軌道にあります。課金、ID、メッセージング向けのテレコムAPIが追加の収益化レーンを開き、WhatsAppビジネスの価格引き下げがCPaaS(サービスとしてのコミュニケーションプラットフォーム)の普及を促進しています。BSNLはサービスとしてのネットワーク(ネットワーク・アズ・ア・サービス)を通じて翌年に企業収益を15%引き上げることを目指しています。
消費者ベースは依然として収益の70.72%を占め、CAGR 3.67%で成長しています。都市部ユーザーはシームレスなコンテンツとクラウドバックアップを求め、農村部コホートは低コストスマートフォンとバーラットネット拡張を通じて参加しています。場所を問わない働き方ライフスタイルの収束がセグメントの境界を曖昧にし、事業者が料金プラン、ロイヤルティプログラム、フィンテックアドオンを再構成できるようにしています。この進化により、純増数が鈍化してもインドテレコムMNO市場の強靭性は維持されています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
大都市圏が価値の大部分を占めていますが、増分的な成長はスマートフォン普及曲線がより急峻な第2層・第3層都市に傾いています。デリー、ムンバイ、グジャラートを中心とする北部・西部地域が、インドテレコムMNO市場規模の3分の1以上を占めています。南部圏は、早期の5G展開と富裕層の加入者プロファイルにより、最も高いデータARPUを記録しています。
農村の村落は共有インフラとUSDF(普遍的サービス義務基金)補助金を通じてカバレッジを獲得しています。バーラットネットフェーズIIの後、一人当たり光ファイバーキロメートル数が顕著に増加し、バックホールコストを削減するスモールセルの高密度化を可能にしています。歴史的にサービスが行き届いていなかった東部地域は、事業者がバンガリー語およびオディア語のコンテンツとFWAをバンドルするにつれて追いついてきています。ジャンムー・カシミールおよび北東部では、防衛と観光を支援する限定的ではあるが戦略的な展開が見られます。
辺境地域向けの免許料引き下げなどの規制上のインセンティブが基地局建設を促進し、衛星バックホールの実験が島嶼や高地地帯にとって飛躍的な進歩をもたらす可能性を秘めています。これらの取り組みは全体として地理的な包括性を拡大し、インドテレコムMNO市場が都市中心の機会にとどまらず、全国的な成長の物語であり続けることを保証しています。
規制環境
インド電気通信規制は、免許発行機関および周波数管理当局である電気通信局(DoT)を軸とし、インド電気通信規制庁(TRAI)は主に勧告の発出と協議の実施を担っている。2023年電気通信法は1885年インド電報法に代わって制定され、その後、事業者のコンプライアンスや免許の仕組みを再編する下位規則が続いた。
2026年6月、中央政府は2026年電気通信(主要電気通信サービス提供のための認可)規則を通知した。この規則は、Bharti Airtel、Reliance Jio、Vodafone Ideaなどの事業者がDoT Telecom eServices Portalを通じて既存の免許から移行できる認可制度を導入するものである。免許制度の現代化と並行して、サイバーセキュリティに関する取り締まりも強化されており、迷惑商業通信(UCC)対策要件や合法的傍受・監視の仕組みに関する規定が含まれる。この結果、移動通信事業者(MNO)のコンプライアンス業務量は増加し、企業がマネージド接続サービスやクラウド関連サービスを調達する方法にも影響を与えている。
競争環境
市場集中度
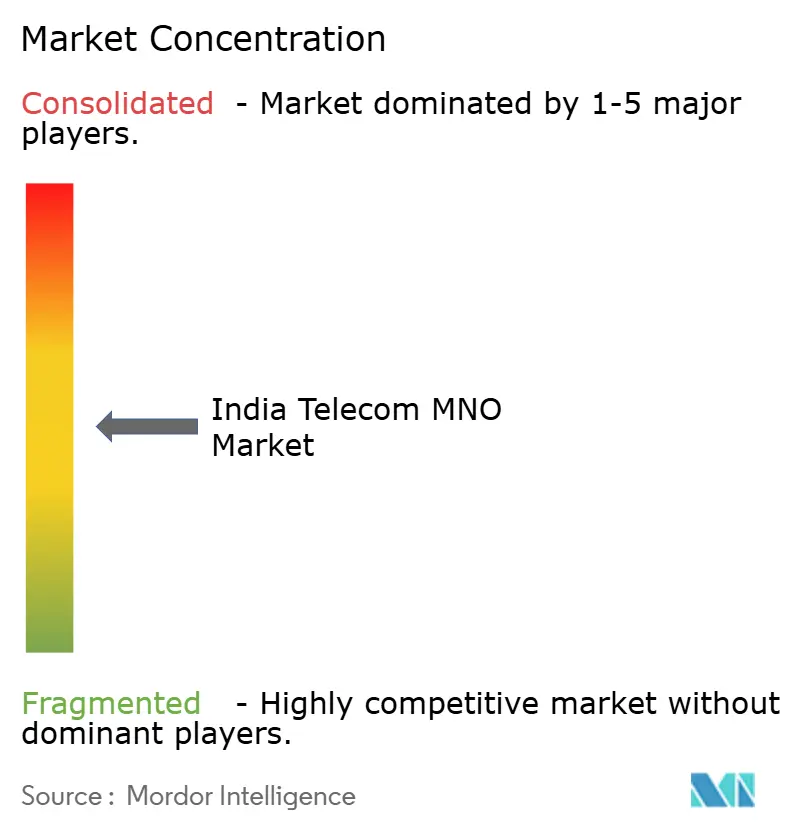
Reliance Jio、Bharti Airtel、Vodafone Ideaが合計90%以上のシェアを保有しており、インドテレコムMNO市場は高い集中度プロファイルを示しています。Reliance Jioはスケールエコノミクスを活用して積極的な価格設定を行いデジタルアプリをクロスセルし、Bharti Airtelはネットワーク品質とB2Bクラウドの深さによるプレミアムポジショニングを追求しています。Vodafone Ideaは資本制約に苦しみながらも、差別化されたコンテンツバンドルを通じて忠実顧客層を維持しています。
BSNLの国家資金による4Gおよび計画中の5G展開が公共部門のダイナミクスを注入しており、2024年後半までに5万の国産4Gサイトが稼働し、さらに5万が2025年半ばの完成に向けて順調に進んでいます。戦略的パートナーシップ——Reliance JioのAMD・シスコ・ノキアとのテレコム・AIスタック、Bharti Airtelのシングテルおよびグーグルクラウドとのソブリンサービス——はテクノロジーが競争の戦場であることを浮き彫りにしています。スペースXとの衛星連携は、事業者がバックホールを多様化し未開拓世帯を取り込む機会を提供しています。
M&A(合併・買収)の憶測は、5G高密度化の資金調達のために事業者が資産を収益化する中で光ファイバー保有と鉄塔ポートフォリオを巡って続いています。デバイスファイナンス、フィンテック、アドテックのスピンオフがエコシステムの堀を深めています。これらのベクターが相まって、競争を純粋なコネクティビティから統合デジタルプラットフォームの争いへと高め、インドテレコムMNO市場の長期的な軌道を形成しています。
インドテレコムMNO産業リーダー
-
Reliance Jio Infocomm
-
Bharti Airtel
-
Vodafone Idea Limited
-
Bharat Sanchar Nigam Limited(BSNL)
-
Mahanagar Telephone Nigam Ltd.(MTNL)
- 注:主要企業の掲載順は順位を示すものではありません。
インドテレコムMNO市場 このレポートでカバーされる企業
- Reliance Jio
- Bharti Airtel
- Vodafone Idea
- BSNL
市場機会と将来展望
収益化の余地は、固定無線アクセス(FWA)による5G主導のホームブロードバンドの拡大と、データ利用量の増加(月間契約者1人当たり30GB、アクティブ接続数4億9,000万件)に伴う付加価値サービスのバンドル化に集中している。2026年5月のTRAI契約者データによると、5G FWA契約数は1,273万件に達し、Reliance Jio(897万件)とBharti Airtel(376万件)が上位を占めている。この構成は、モバイル専用の家庭から複数サービス契約への移行が進んでいることを示しており、MNOはコンテンツ、クラウドストレージ、セキュリティ、決済をパッケージ化できる。
2つ目の機会の軸は、主権的かつコンプライアンスに適合したデジタル基盤に支えられた企業向け接続サービスであり、事業者は単なるアクセス提供からマネージドクラウドおよびエッジ関連ポートフォリオへと事業範囲を拡大している。資本市場および資金調達動向も、近い将来の触媒となる要因や明確な空白領域を生み出している。Reliance Jio Platformsは2026年6月に上場計画に関するDRHPを提出し、一方Vodafone Ideaは5G展開のための新規資金(3万5,000クロールルピーが言及されている)を求めており、貸し手は発起株主の保証を待っている状況にある。供給側では、先進パッケージング、GaN半導体、5Gインフラ向けシリコンフォトニクスなどの重点分野を含む電気通信機器の国産化を目指す政府プログラムが、事業者やOEMパートナーがリードタイムを短縮し、都市部の高密度化やBharatNet関連の拡張に用いられる無線機、伝送機、エッジ機器の調達先を多様化する余地を提供している。
最近の産業開発事情 インドテレコムMNO市場
- 2026年7月:Reliance Jioが約1,600基のLEO衛星を展開するためのIN-SPACe承認を取得。この動きは、宇宙ベースの接続をバックホールの選択肢として位置づけ、インドのネットワーク到達範囲を地上網の限界を超えて拡大するものである。また、インドにおける宇宙ベースのブロードバンドおよびコアネットワーク基盤の拡張も支える。
- 2026年6月:Reliance Jio年次総会にて、2030年までに全契約者を5Gへ移行し、JioAirFiberを拡大するとのコミットメントを発表。この計画は5G採用の加速と国内全域でのブロードバンド普及の拡大を目指すものである。同社の5G主導の成長軌道と関連するエコシステム分野を強化するものである。
- 2026年5月:TRAI契約者データ:2026年5月における各事業者の無線契約者数の増加。このデータは無線接続市場の持続的な勢いを示している。また、5G FWAの拡大と並行した契約者成長の短期的な動向も示している。
インドテレコムMNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、インドテレコム市場は、インド国内のモバイルネットワークオペレーターが提供するサービスの総価値として測定される。これは、接続性および関連するオペレーター主導サービスに対する個人・法人の支出を通じて把握される。
スコープの除外事項:ハンドセットおよびデバイスの販売、純粋なテレコム機器の製造・輸出、ならびにオペレーターのテレコムサービスとして請求されないITサービスは除外する。
セグメンテーション概要
- 通信総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス(VAS)、ローミングおよび国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造を構築し、インド固有の事業・財務指標に基づいて市場を位置づけるために活用された。モデルを加入者動向、利用パターン、および名目成長と整合させるため、TRAI(インド電気通信規制庁)のパフォーマンス指標レポート、電気通信省の更新情報、統計・計画実施省のデータ、およびインド準備銀行のマクロ系列などの公開資料および統計を参照した。
収益ロジックおよび前提条件を裏付けるため、上場オペレーターの開示書類および投資家向けプレゼンテーション、オペレーターおよびデジタルインフラを対象とした業界団体の刊行物、信頼性の高い報道機関の記事、ならびにスペクトラムおよびネットワーク経済学に関する査読済み論文も参照した。必要に応じて、企業財務・インテリジェンスの確認、ならびにテレコム機能およびネットワーク進化に関連する特許活動の確認のために有料サブスクリプションを利用した。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、インドにおけるサービスの収益化方法の検証、および公開データには明確に現れない前提条件のストレステストに重点を置いた。具体的には、ブレンドARPUの動向、プリペイドとポストペイドの構成変化、および法人契約の構造などが対象となった。オペレーター側のリーダー、ネットワーク・プロダクトオーナー、チャネル・流通スペシャリスト、および法人バイヤーとの対話を通じて得たフィードバックを活用し、需要ドライバーを精緻化するとともに、主要サークル全体にわたる現実的な価格設定および採用経路を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | CXO:16% |
| ミドルティア:54% | 機能・ユニットリーダー:27% |
| スモールプレイヤー:20% | マネージャー:57% |
市場規模算定と予測
市場は、オペレーターのサービス収益プールを、無線加入者数、インターネット加入者数、加入者あたりの利用量、および料金改定後のARPU方向性などのインドテレコム指標に整合させるトップダウンアプローチを用いて再構築された。公開系列は定義によって異なる場合があるため、データは一貫したベースイヤーに正規化され、本調査で対象とするサービスセットにマッピングされた。
合計値の現実性を担保するため、サンプリングされた料金プランに推定アクティブ加入者構成を乗じた試算や、一般的なリチャージ金額およびプラン移行に関するチャネルチェックなど、選択的なボトムアップ近似値を用いて出力を検証した。一部のサービスラインで直接開示が限られていた場合は、法人モビリティシェア、IoT接続の成長、ならびにOTTおよびペイTVバンドリングの発生率などの補助シグナルを用いた保守的な配分ロジックを適用し、その後、専門家のフィードバックを通じて分割を再確認した。
予測にあたっては、市場が料金値上げ、スペクトラムおよびカバレッジの展開、ならびに価格変更によって急速に変化し得ることから、主要インプットに対する短期時系列スムージングを組み合わせたシナリオ分析を使用した。ベースケースのパスは、加入者純増数、データトラフィックの成長、4Gから5Gへの移行ペース、および法人向け接続需要における観測トンドと一次フィードバックを照合した上で選定された。
データ検証と更新サイクル
モデル化された各年は、規制当局が報告する総収益の方向性、加入者数およびインターネット基盤の変化、ならびに観測されたARPUの動向などの独立したシグナルと照合される。外れ値にはフラグが立てられ、前提条件が再検討され、段階的な変化が価格設定、再分類、または報告上の影響によるものと判断された場合は情報源に再コンタクトする。
承認前に、モデルは多段階のアナリストレビューを経て、算術、分割、および変換ロジックが定義されたスコープと一致していることを確認する。レポートは年次で更新され、主要な料金改定やサービス収益化を変化させる政策変更など、重要なイベントが発生した場合には中間更新が行われる。納品前には最終的な最新確認が完了し、クライアントは最新の更新済みビューを受け取る。
Mordor Intelligenceのインドテレコム市場推計と他の公表推計との比較
インドテレコムの公表推計は、スコープが統一されていないこと、および収益がテレコムサービスに接するカテゴリーとまとめて集計される場合があることから、差異が生じることがある。また、使用されるベースイヤー、適用される通貨換算のタイミング、および料金改定後に前提条件がどれだけ迅速に更新されるかによっても差異が生じる。
外部の数値の中には、デバイス、タワー賃料、または放送・ケーブルの一部など、より広いテレコムバリューチェーンを含むものもある。Mordor Intelligenceでは、音声、データ、メッセージング、IoTおよびM2M、ならびにオペレーター連携のOTTおよびペイTVサービスにわたるモバイルネットワークオペレーターのサービス収益のみを計上しており、これによりインドにおいてオペレーターが請求・認識する金額に合計値が紐づけられる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 153.83 ビリオン 米ドル(2025年) | |
| 業界団体A | 40.24 ビリオン 米ドル(2025年) | 多くの場合、ある会計年度の報告済みセクター総収益を反映しており、非中核サービスラインや法人・プラットフォーム収益の一部が除外される場合があり、カレンダーイヤーの市場モデルではなくインド会計年度の会計処理に従っている可能性がある。 |
| グローバルコンサルタンシーB | 42.65 ビリオン 米ドル(2026年) | 通常、より狭いサービス定義と異なるベースイヤーを適用しており、予測は想定される5G収益化と料金ステップに大きく依存する傾向があり、ARPU、チャーン、およびサービスミックスの分割がどのように検証されたかについての可視性が限られている。 |
この表は、差異の大部分が単純な予測の違いではなく、テレコム収益として何が計上されるかおよび年度の整合性によって説明されることを示唆している。本モデルは、主要な合計値が加入者数、利用指標、およびARPUの方向性に遡って追跡可能であり、分割を確定する前にフィールドフィードバックで再確認できるため、再現性を維持している。
レポートで回答される主要な質問
VoLTEはなぜ事業者にとって重要なのか?
VoLTEはレガシースペクトルを解放し、分当たりコストを低下させ、別個の回線交換網なしに高精細音声をサポートします。
5G展開の加速を制限する課題とは何か?
高いスペクトル料と事業者の債務負担が、特にVodafone Ideaにとって資本支出を制限しています。
全国で稼働している5G基地局の数はいくつか?
事業者は約46万の5Gサイトを展開し、779の地区をカバーしています。
エンタープライズ需要を牽引しているものは何か?
プライベート5Gネットワーク、エッジコンピューティング、およびマネージドクラウドサービスが企業収益のCAGR 4.12%を後押ししています。