
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
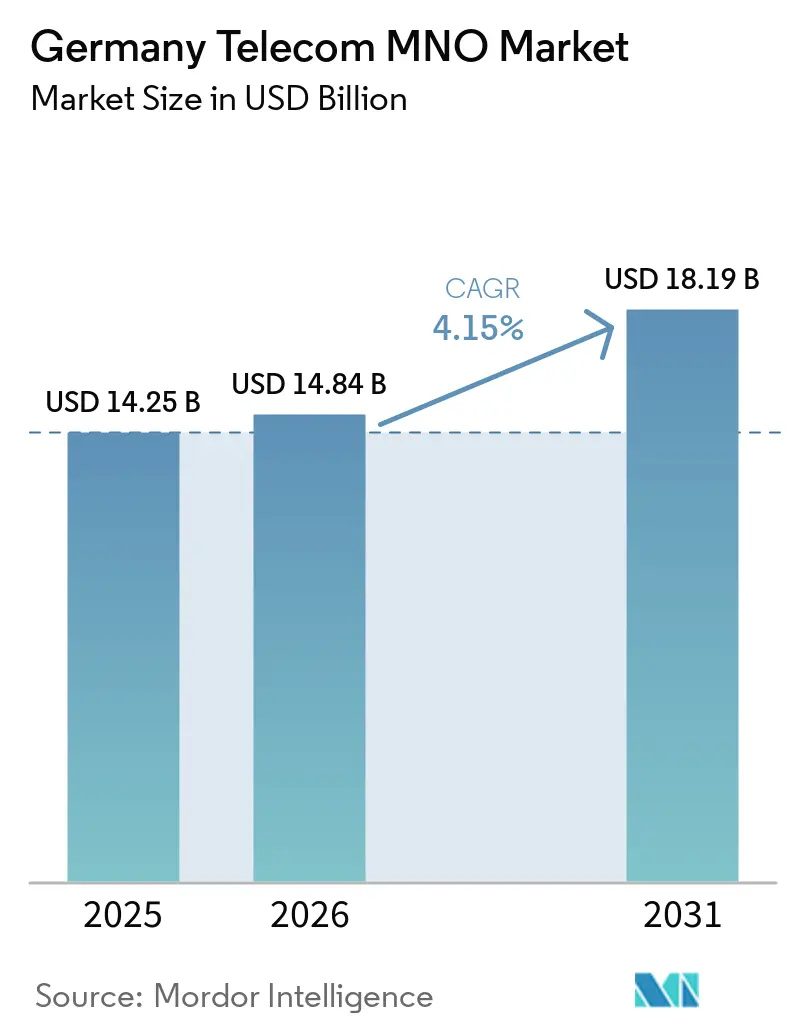
| 基準年の市場規模 (2025) | 14.25 十億米ドル |
| 市場規模 (2026) | 14.84 十億米ドル |
| 市場規模 (2031) | 18.19 十億米ドル |
| 成長率 (2026 - 2031) | 4.15 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ通信MNO市場分析
ドイツ通信MNO市場規模は、2025年の14.25 ビリオン 米ドルおよび2026年の14.84 ビリオン 米ドルから、2031年には18.19 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 4.15%を記録すると予測されています。加入者数の観点では、市場は2025年に1億6,198万加入者と評価されており、2026年の1億6,745万加入者から2031年には1億9,773万加入者へと、予測期間(2026〜2031年)においてCAGR 3.38%で成長する見込みです。
2030年までにEUR 500億に迫るネットワーク近代化投資、連邦ギガビット戦略、および迅速な5Gスタンドアロン展開が、経済成長が緩やかになる中でも勢いを持続させています。通信事業者は、加入者一人当たりの平均収益(ARPU)を強化し、運営コストを削減するために、家庭向け光ファイバー(FTTH)カバレッジ、固定・モバイル融合バンドル、およびAIによるネットワーク自動化を優先しています。製造業および自動車産業クラスターを中心とした企業のデジタル化が、プレミアム接続需要を加速させる一方、ストリーミングを背景に消費者のデータトラフィックは増加し続けています。厳格なエネルギー効率規制および周波数カバレッジ義務を含む規制圧力が、資本配分の優先順位を再編し、規模の小さい事業者をパートナーシップまたは市場撤退へと促しています。
主要レポートのポイント
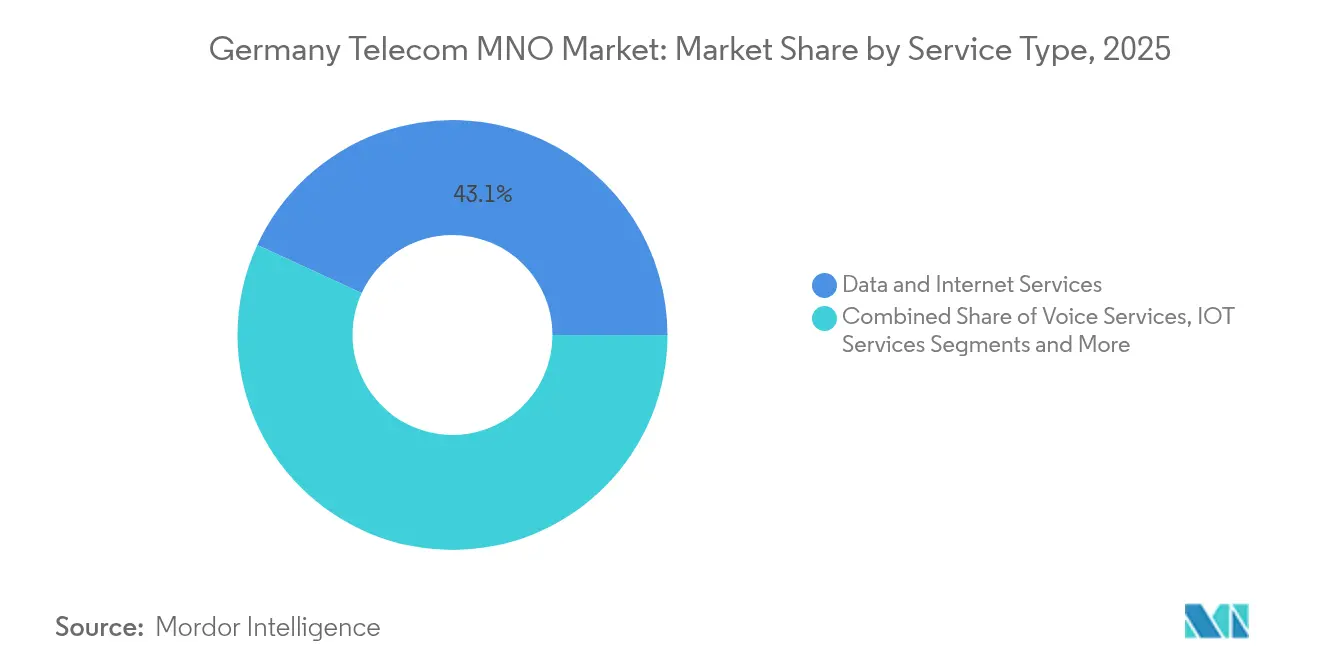
- サービスタイプ別では、データおよびインターネットサービスが2025年のドイツ通信市場シェアの43.12%を占めました。
- エンドユーザー別では、企業向けサービスが2025年から2031年の間にCAGR 4.62%で成長し、消費者向け成長を上回る見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツ通信MNO市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FTTHの急速な整備拡大と政府のギガビット目標 | +1.2% | 全国規模、都市部での早期利益 | 中期(2〜4年) |
| eMBB需要を推進する迅速な5Gスタンドアロン展開 | +0.9% | 全国規模、産業地域 | 短期(2年以内) |
| 企業のデジタル化とキャンパスネットワークの普及 | +0.7% | 全国の製造業ハブ | 中期(2〜4年) |
| ARPUを向上させる固定・モバイル融合バンドル | +0.5% | 全国規模 | 短期(2年以内) |
| AIベースのネットワーク自動化によるOPEX削減 | +0.4% | 全国規模 | 長期(4年以上) |
| 周波数共有およびニュートラルホストモデルの拡大 | +0.3% | 産業ゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FTTHの急速な整備拡大と政府のギガビット目標
ドイツのギガビット戦略は、2025年までに全施設の50%を光ファイバー接続し、2030年までにほぼ全国をカバーすることを義務付けており、積極的な資本投資プログラムを促進しています。[1] 連邦ギガビット促進2.0補助金のEUR 30億が未整備地区での建設を加速させる一方、Deutsche Telekomは2030年までに1,000万回線の追加光ファイバー敷設を目指し、VodafoneはUnitymedaの資産を活用して2,500万世帯をカバーしています。光ファイバーの敷設範囲が広い事業者は、マルチプレイバンドルおよびプレミアムエンタープライズリンクを通じて高いARPUを実現します。初期展開は光ファイバーが充実した地域に有利な一時的な市場分断をもたらしますが、全国規模の展開は長期的な競争力の前提条件です。成功裏の実行は、データ集約型サービスの容量を拡大することで、ドイツ通信市場の収益軌跡を直接的に押し上げます。
eMBB需要を推進する迅速な5GスタンドアロンSA展開
全国3社のキャリアは2024年までに当初の99%カバレッジ目標を達成し、Deutsche Telekomは2025年に人口の99%到達を計画しています。[2] スタンドアロンアーキテクチャは、BMW、Mercedes-Benz、Volkswagenのサイトにおける製造および自動車キャンパスに不可欠な低遅延ネットワークスライシングを実現します。消費者も収益向上に貢献しており、モバイルデータ使用量は各事業者で前年比30〜34%増加し、大容量プランや無制限プランを通じて収益化されています。事業者はレガシーコアの廃止と周波数レイヤーの統合によって効率性を高め、1ギガバイト当たりのコストを削減しながらユーザー体験を向上させています。したがって、5G SAの早期採用者は持続的な競争優位を確保し、ドイツ通信市場の漸進的な成長を促進します。
企業のデジタル化とキャンパスネットワークの普及
産業用IoT経済は2017年から2022年の間にEUR 168億に倍増し、工場がセンサーネットワークとコネクテッドカープラットフォームを組み込む中で、自動車向けIoTは年間20%超で拡大しました。プライベート5Gキャンパスソリューションは保証されたスループットとセキュリティを提供し、事業者はプレミアム料金を請求できます。VodafoneはB2Bクラウドテレフォニーおよびユニファイドコミュニケーションに向けてEUR 2.5億を充当し、Deutsche TelekomのBMW、Mercedes-Benz、Teslaにおけるキャンパスネットワークは、ミッションクリティカルな接続性への支払い意欲を示しています。中小企業もクラウドベースのコラボレーションへの移行を進めていますが、価格感応度がプレミアム導入の上限となっています。それでも、企業契約は高マージンセグメントを支え、ドイツ通信市場の企業主導の拡大軌跡を強化しています。
ARPUを向上させる固定・モバイル融合バンドル
ブロードバンド、モバイル、エンターテインメントを統合したバンドルオファーは、解約率低減の中心的な役割を果たしています。2024年7月に施行された、家主が徴収するケーブルテレビ料金を廃止する法律により、プロバイダーは1,200万世帯に対して直接競争することを余儀なくされ、魅力的なコンバージェント提案の必要性が高まりました。Deutsche Telekom、O2、Vodafone、Skyは現在、世帯ARPUを向上させ、獲得コストを削減する割引構造と一元請求を推進しています。加入者が単一サービスからトリプルまたはクアッドプレイバンドルに移行するにつれ、クロスセリングの機会が生まれ、スタンドアロンセグメントにおける価格圧力を緩和しています。ただし、この戦略の成功は、シームレスなサービス統合と、価格意識の高い消費者が価値と認識する透明な料金設定にかかっています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 固定収益を削減する集合住宅(MDU)ケーブルテレビ法 | −0.8% | 都市部の賃貸市場 | 短期(2年以内) |
| 設備投資(CAPEX)を増大させる厳格なエネルギー効率規制 | −0.4% | 全国規模 | 中期(2〜4年) |
| 新規参入者への高い光ファイバーおよび5G資本支出負担 | −0.3% | 全国規模、中小事業者 | 中期(2〜4年) |
| レガシー収益を侵食するOTT音声移行 | −0.2% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
固定収益を削減する集合住宅(MDU)ケーブルテレビ法
2024年7月のNebenkostenprivileg(付帯費用特権)廃止により、賃貸請求書へのケーブルテレビの自動組み込みが撤廃され、VodafoneのMDU加入者基盤が直接競争にさらされ、当該コーホートは850万件から400万件に激減しました。[3] 業界全体で年間最大EUR 8億の収益リスクが生じており、Tele Columbusはわずか数ヶ月でテレビ顧客の40%を失いました。Netflix、Amazon Prime、Waipu、Zattooなどのストリーミングプラットフォームがネットワークコストを負担することなく同じ世帯を争い、価格圧力を激化させています。事業者はシェアを守るためにコンバージェントバンドル内でテレビを再定位する必要がありますが、短期的な解約急増とEBITDA(利払い・税引き・償却前利益)の圧縮は依然として避けられない見通しです。
設備投資(CAPEX)を増大させる厳格なエネルギー効率規制
欧州の持続可能性指令は、ネットワーク消費電力の測定可能な削減を義務付けており、事業者は再生可能エネルギーの調達、液体冷却ラジオユニット、および高度なエネルギー管理ソフトウェアへの投資を余儀なくされています。これらの支出は、競争激化の中で5G展開の拠点当たりコストを押し上げ、フリーキャッシュフローを圧迫しています。中小のキャリアはこうした環境コンプライアンス支出を分散させるスケールメリットに欠け、インフラ共有または統合へと向かいつつあります。グリーンな資格情報はブランドの魅力を高める可能性がありますが、近期の資本負担は収益創出プロジェクトへの資金を転用することで、ドイツ通信市場の拡大能力を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが市場の進化をリード
データおよびインターネットサービスは2025年にUSD 61.5億を生み出し、ドイツ通信市場シェアの43.12%を占めており、動画ストリーミングおよび企業クラウド接続の堅調な需要を背景に、2031年までCAGR 4.33%で予測されています。事業者はモバイルデータの急増を記録しており、Vodafoneは34%増の18億GB、Deutsche Telekomは30%増の24億GB、O2は30億GBを超え、固定消費は平均世帯月間275GBで1,210億GBを突破しました。5Gスタンドアロンおよび光ファイバーのアップグレードは、ネットワークスライス保証を求める産業ユーザーにプレミアム価格を引き出す差別化されたサービスティアを支えています。その結果、セグメントレベルでのドイツ通信市場規模の拡大は、レガシーカテゴリーを上回り続けるでしょう。
音声サービスは2025年にUSD 39.1億(シェア27.45%)を依然として生み出していますが、OTT移行と2028年までに予定される2G停波が段階的な縮小を示唆しています。Telefónica Deutschlandはすでに通話の80%をVoLTE経由でルーティングしており、Deutsche TelekomとVodafoneの双方が周波数を5Gへ再配分しています。2025年にUSD 13.6億相当のIoTおよびM2Mサービスは、ドイツのコネクテッドファクトリーおよび自動車テレマティクスにおけるリーダーシップを反映して、最も高いCAGR 4.45%を示しています。ペイTVおよびその他の付加価値サービスは直接的なストリーミング競争に直面していますが、ローミングおよびホールセールトラフィックは国際的な旅行回復とともに持ち直しています。データ中心製品が音声を上回るにつれ、ポートフォリオ全体の構成は高成長・高マージンのカテゴリーへと移行しています。



エンドユーザー別:企業セグメントがプレミアム成長を牽引
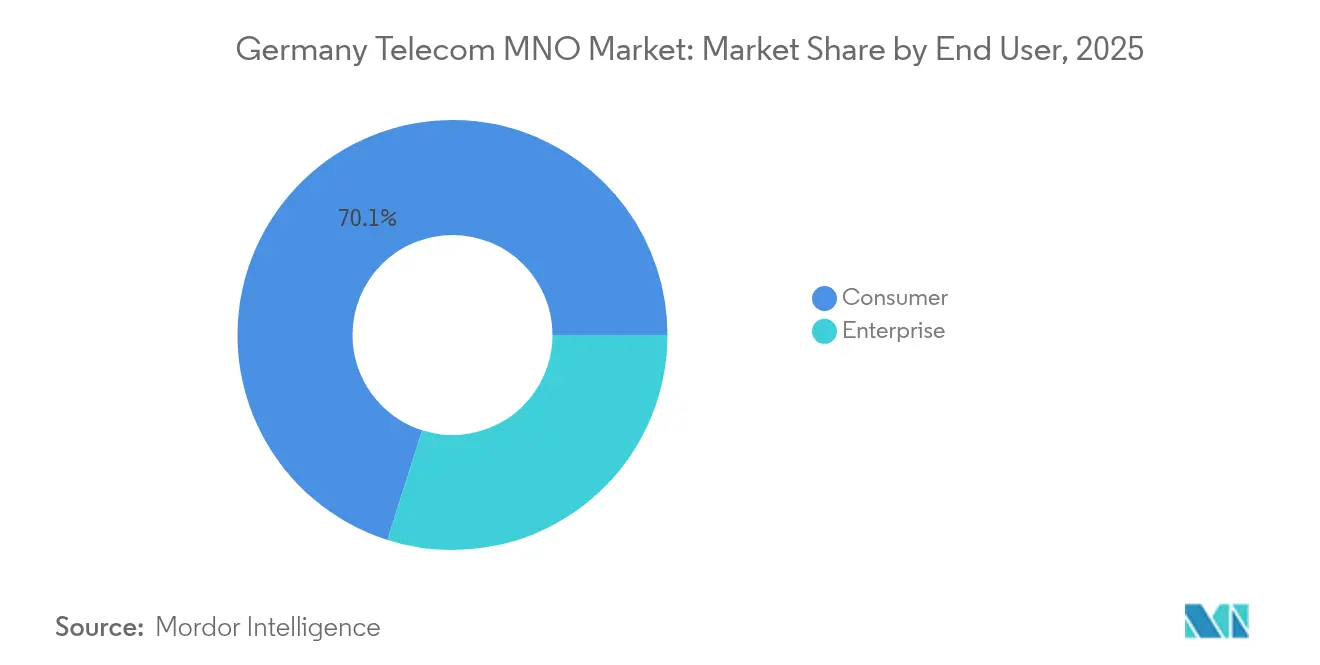
企業向けアカウントは2025年にUSD 42.6億を生み出し、ドイツ通信市場の29.90%に相当し、CAGR 4.62%で2031年までにUSD 55.9億に拡大する見込みです。自動車および機械分野のプライベート5Gネットワークおよび産業用IoTプロジェクトは、遅延保証とセキュリティ保証がミッションクリティカルであるため、価格決定力を付与します。製造ラインのデジタル化と自動運転車のテストゾーンが進むにつれ、キャンパスネットワーク契約向けのドイツ通信市場規模は拡大しています。VodafoneのEUR 2.5億B2B基金とDeutsche Telekomの複数工場における契約は、変動性を抑える価値の高いアカウントへの事業者の注力を浮き彫りにしています。中小企業(SME)間でのクラウドテレフォニーの積極的な採用が追加的な層をもたらしていますが、1回線当たりの平均収益は大企業水準を下回ったままです。
消費者向けサービスは2025年にUSD 99.9億(ドイツ通信市場の70.10%)を維持しました。主要ネットワーク全体でデータトラフィックは前年比30〜34%増加しましたが、激しい価格競争がARPUの向上を抑制しました。ケーブルテレビ請求の変更を含む規制変更がレガシー固定収益源を侵食し、プロバイダーはモバイルおよびエンターテインメントバンドルをクロスセルせざるを得なくなりました。今後の成長は、固定・モバイル融合の広範な普及、プレミアム5Gデータプラン、および差別化されたコンテンツパートナーシップにかかっています。消費者全体の利用が数量を支える一方、マージンの回復は解約を抑制する規律ある価格設定とロイヤルティ主導のイニシアチブに依存するでしょう。

規制環境
ドイツの移動通信事業者は電気通信法(TKG 2021)の下で運営されており、Bundesnetzagentur(BNetzA)がセクター監督を行っている。政策の方向性は、連邦ギガビット戦略および対象地域向けの補助金制度によって引き続き形成されている。2026年1月、BNetzAは銅線からファイバーへの移行に関する規制方針を公表し、銅線切替と移行管理についてより規則に基づいたプロセスを示した。これは既存固定網事業者の経済性や、ファイバー主導の固定・移動融合オファーの提供時期に影響を与える。
2026年には、セキュリティおよび執行要件がさらに強化された。NIS2の実施措置により、対象事業者は2026年3月6日までに連邦情報セキュリティ庁(BSI)へ活動を登録することが求められており、BNetzAは通信事業者向けにより詳細でリスクベースのセキュリティ義務を策定してきた。別途、TKGは2026年5月12日に改正され、EUローミング規則(EU)2022/612との国内規則の整合が図られるとともに、BNetzAの執行権限が強化され、周波数・カバレッジ義務と並んでコンプライアンス主導の投資優先事項が一層重視されるようになった。
競争環境
市場集中度
ドイツの全国的な規制フレームワークは均質なベースラインカバレッジを促進しますが、光ファイバー密度と産業集積における地域格差が収益の集中地帯を生み出しています。バイエルン州やバーデン=ヴュルテンベルク州などの南部連邦州は、企業キャンパスネットワーク需要が最も強い自動車および機械の密集クラスターを擁しており、Deutsche TelekomとO2の平均以上のARPUを支えています。北部連邦州はFTTH普及率が遅れており、補助金を受けた農村部の整備を優先するよう事業者を誘導していますが、これは長期的なドイツ通信市場規模の拡大を支えながら近期のマージンを抑制します。ベルリン、ハンブルク、ミュンヘンなどの都市中心部では、すでに固定ギガビット級の利用可能性が80%を超えており、バンドルプランとプレミアムエンターテインメントを通じた5G SAの早期収益化を可能にしています。
農村部のブロードバンドギャップは、ギガビット促進2.0プログラムが未整備コミュニティへの補助金を交付することで縮小しています。オープンアクセス光ファイバー建設事業者は、投資を重複させることなくリーチを拡大するため、卸売専業モデルで既存の事業者と提携しています。補助金フレームワークが資本集約度を低下させる一方、実行の複雑さが展開タイムラインを長引かせ、堅牢なプロジェクト管理能力が求められます。その結果、地域ごとの展開速度が競争ダイナミクスに影響し、先行者は高価値な住宅向け契約を確保できる一方、後発者は価格圧縮に直面します。
オーストリア、オランダ、ポーランドとの国境を越えたトラフィックは、ローミングがパンデミック前の水準に回復するにつれて増加しており、卸売収益を押し上げています。フランクフルトのインターネットハブ周辺のエッジデータセンターイニシアチブが低遅延アプリケーションの採用を加速させ、ドイツの大陸接続のハブとしての役割を強化しています。しかし、各連邦州のエネルギーコスト格差がネットワークインフラの設置場所に影響し、再生可能エネルギーが豊富な地域が新規展開を引き付けています。地理固有の要因の総体が投資の優先順位を方向付け、ドイツ通信市場全体のパフォーマンスを形成しています。
ドイツ通信MNO業界リーダー
-
Deutsche Telekom AG
-
Vodafone GmbH
-
O2 Telefonica Germany GmbH & Co. OHG
-
1&1 AG
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
銅線からファイバーへの移行規則とギガビット政策の実行により、MNOが土木工事を完全に自ら行わずに固定カバレッジを拡大できるホールセール主導のファイバー参加モデルの余地が生まれている。これは、Deutsche Telekomが地域事業者e.discomおよびWemacomと締結した長期ビットストリーム購入契約(2026年5月発表)に見られ、特に人口密度が最も高い都市部以外において、融合型バンドルおよび企業向けアクセスの提供対象拡大を迅速化している。
企業向け接続性および回復性のユースケースも、従来のモバイルブロードバンドを超えて、プライベートネットワークに近い提供形態(産業用IoT、マネージド接続性、冗長性)へ移行している。事業者はこれらの要件に合わせてSLA、セキュリティ管理、マルチアクセスオプションをパッケージ化できる。Telefónica DeutschlandがUnsere Grüne Glasfaser(UGG)と2026年7月に締結したFiber-to-the-Site(FTTS)接続に関する提携、および2026年7月にCroutと立ち上げた重要産業プロセス向けの耐障害性接続ソリューションは、ファイバーを基盤とした企業サイトおよびミッションクリティカルなIoT接続性をめぐる商業活動の継続を示している。同時に、VATMやDIALOG CONSULTなどの業界団体は、2026年に向けてファイバーおよびモバイル拡張への継続的な資本支出コミットメントを指摘しており、2024年以降のケーブルテレビ課金改革やセキュリティ・エネルギー効率遵守要件の高まりに市場が対応する中で、投資主導の競争とオープンアクセスまたはホールセール構造が差別化の主要な手段であり続けることを裏付けている。
最近の業界動向
- 2026年7月:重要産業プロセスおよびアプリケーション向けに、Telefonica DeutschlandとCroutが耐障害性接続ソリューションCoreSIMを発表。この発表は産業用IoT向けの融合接続を対象とし、ドイツにおける企業向け接続性の提供と IoT適用性を強化する。
- 2026年6月:OQ Technologyとの提携によるデジタル主権型衛星・モバイル通信の携帯電話ネットワーク衛星試験。この試験は代替バックホールおよびカバレッジオプションを検証し、従来の地上網を超えたネットワーク耐障害性とカバレッジオプションを拡大する。
- 2026年6月:拡張状況の更新:2026年上半期に4500件のネットワーク拡張プロジェクトを実施。この更新は、モバイルと固定のバンドル提供を支える積極的な容量・カバレッジ拡大を示している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、固定および移動体アクセスを通じて消費者および企業に接続サービスおよび関連通信サービスを提供することにより、ドイツで通信事業者が生み出す収益を対としています。これは、顧客が事業者に支払うサービス支出を各年の名目値で表したものです。
対象外の範囲:端末の販売および単体のネットワーク機器の販売、ならびに事業者の通信サービス請求の範囲外に位置する非通信デジタルサービスは除外しています。
セグメンテーション概要
- 通信全体の収益とARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他サービスタイプ(付加価値サービス(VAS)、ローミングおよび国際サービス、エンタープライズおよびホールセールサービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ドイツにおける通信収益の境界を定義し、時系列のアンカー指標を収集するために活用されました。連邦ネットワーク庁(Bundesnetzagentur)の年次通信報告書、ドイツおよびEUの統計公表資料(例:EurostatおよびDestatis)、ならびにOECDのブロードバンドおよびモバイル指標などの公開資料を参照し、用語の整合性を図るとともに、定義を経時的に一貫して維持しました。
また、サービス収益の内訳および主要な営業統計を把握するため、事業者の年次報告書および投資家向けプレゼンテーションを精査しました。入手可能な場合には、規制当局の周波数および通信カバレッジに関する公表資料、ならびに業界団体(VATMおよびBitkomなど)のリリースを照し、外部の市場見解との照合を行いました。特許データベースは、ネットワーク投資サイクルやサービス構成に影響を与える技術転換のタイミングを確認するために選択的に活用されました。本リストは例示的なものであり、調査中のデータポイントの収集、前提条件の検証、およびギャップの解消のために追加のソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、通信サービスとして計上される収益項目と隣接項目との区別を確認し、ARPUおよび加入者構成を年ごとに動かす主要ドライバーを検証することに重点を置きました。ドイツ全土の事業者側リーダー、卸売および企業向け接続の専門家、ならびに業界エキスパートと対話し、価格設定、解約、バンドル移行、ならびにファイバーおよび5G普及のタイミングに関する前提条件を精査しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:26% | CXO:13% |
| 中堅企業:56% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:18% | マネージャー:46% |
市場規模の算定と測
市場モデルは、規制当局および業界の合計値を用いてドイツの事業者サービス収益を再構築するトップダウン方式から始まり、観察された構成指標に基づいて実用的なサービスバケットに分割されます。アプローチの妥当性を担保するため、サンプリングされた事業者の収益開示、加入者基盤の動向、ならびに固定ブロードバンドおよびモバイルSIMに対するASP(ARPU)×接続数ロジックなど、選択的なボトムアップ検証によって合計値を裏付けています。
規模算定および予測に影響を与えた主要インプットには、アクティブなSIMプロファイル、アクセスタイプ別(DSL、HFC、FTTH/FTTB)の固定ブロードバンド接続数、ファイバーのホームパスおよび普及率、通常ティアアップグレードを促進する利用量の増加、ならびにロールアウトペースと容量を示す投資水準が含まれます。ボトムアップの概算にギャップがある場合は、複数のインタビューから導出した保守的な構成シェアを用いて補完し、採用前に公式市場合計値に対して結果として得られた分割を検証しました。
予測は、短期サイクルのトレン指標に支えられたシナリオ分析を用いて作成され、価格設定動向、バンドル移行、ならびにファイバーおよび5G普及曲線に関するエキスパートコンセンサスと整合させました。各ステップが観察可能な需要およびネットワークシグナルに結びついているため、将来見通しの説明可能性が維持されています。
データ検証と更新サイクル
検証は、独立したシグナル間のトライアンギュレーションを通じて実施され、その後、サービスレベルおよび市場全体レベルの両方で集中的な差異チェックが行われました。モデルの出力が規制当局の合計値、事業者の開示情報、または接続当たり収益などの安定した比率と乖離した場合は、ドライバーを再確認し、不一致を解消するためにエキスパートに再連絡しました。
最終承認前に、前提条件、換算、および成長ロジックの一貫性と追跡可能性を確保するため、複数ステップのアナリストレビューを実施しています。レポートは年次で更新され、大規模な価格改定、規制変更、またはロールアウトペースの急激な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品直前には最終的なアナリストチェックを完了し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのドイツ通信市場規模と他の公表推計値との比較
ドイツの通信市場に関して公表されている市場規模の値は、各機関が必ずしも同一の収益ストリームを計上しているわけではなく、また基準年および換算タイミングの選択が異なるため、大きく乖離する場合があります。一方の推計がサービスのみを対象としているのに対し、もう一方が端末、流通、またはより広範なICT支出を組み合わせている場合にも差異が生じます。
サービス収益の境界と更新頻度を追跡することにより、Mordor Intelligenceはモデルをドイツにおける事業者の通信サービス請求に整合させ、端末および非事業者デジタル収益を同一合計値に含めることを回避しています。これは、公表資料間の乖離の一般的な要因となっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.25 ビリオン 米ドル(2025年) | |
| 国家規制当局A | 66.00 ビリン 米ドル(2024年) | 通信市場全体の外部収益を使用しており、MNOに限定した範囲ではないため、固定、移動体、およびその他の収益カテゴリーが一つの集計値にまとめられる場合があります。また、基準年および通貨の基準も異なるため、換算および時期に関する差異が生じます。 |
| 業界団体B | 65.70 ビリオン 米ドル(2025年) | より広範な通信サービス市場を対象としており、合計値を移動体事業者収益の範囲を超えて拡大させるコンテンツおよび流通関連収益など、事業者が販売する隣接項目が含まれる場合があります。推計は外部売上として提示されているため、対象範囲および報告区分が、より厳密な事業者サービス収益の境界とは異なる場合があります。 |
本表は、より広範な通信サービスの合計値がMNOに特化した規模算定よりも自然に大きくなるため、単純な計算上のギャップではなく、主として対象範囲のギャップを示しています。同一の境界を一貫して適用し、接続数、SIM数、およびARPUの方向性などのインプットを合計値の照合に使用することで、得られた数値は年ごとに再現および更新容易になります。
レポートで回答される主要な質問
2024年のケーブルテレビ請求制度改革はどのような影響をもたらしましたか?
この法律は1,200万世帯に対する家主による自動請求を廃止し、VodafoneのMDUテレビ基盤を半減させ、業界全体で年間約EUR 8億の収益リスクをもたらしました。
企業向けセグメントがドイツの通信事業者にとって重要な理由は何ですか?
企業はプライベート5GおよびIoT接続に対してプレミアム料金を支払うため、消費者セグメントを上回るCAGR 4.62%を牽引しています。
事業者はどのように5G展開コストを管理していますか?
キャリアは、資本集約度と効率化の利益のバランスを取るため、タワーのカーブアウト、ネットワーク共有、およびAIベースの自動化を採用しています。
光ファイバー投資の見通しはどうですか?
事業者は連邦ギガビット戦略のもと、2031年までに累計でほぼEUR 500億の光ファイバーアップグレードを計画しており、全国的なギガビットアクセスの実現を目指しています。