
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.12 十億米ドル |
| 市場規模 (2026) | 7.32 十億米ドル |
| 市場規模 (2031) | 8.40 十億米ドル |
| 成長率 (2026 - 2031) | 2.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタール通信MNO市場分析
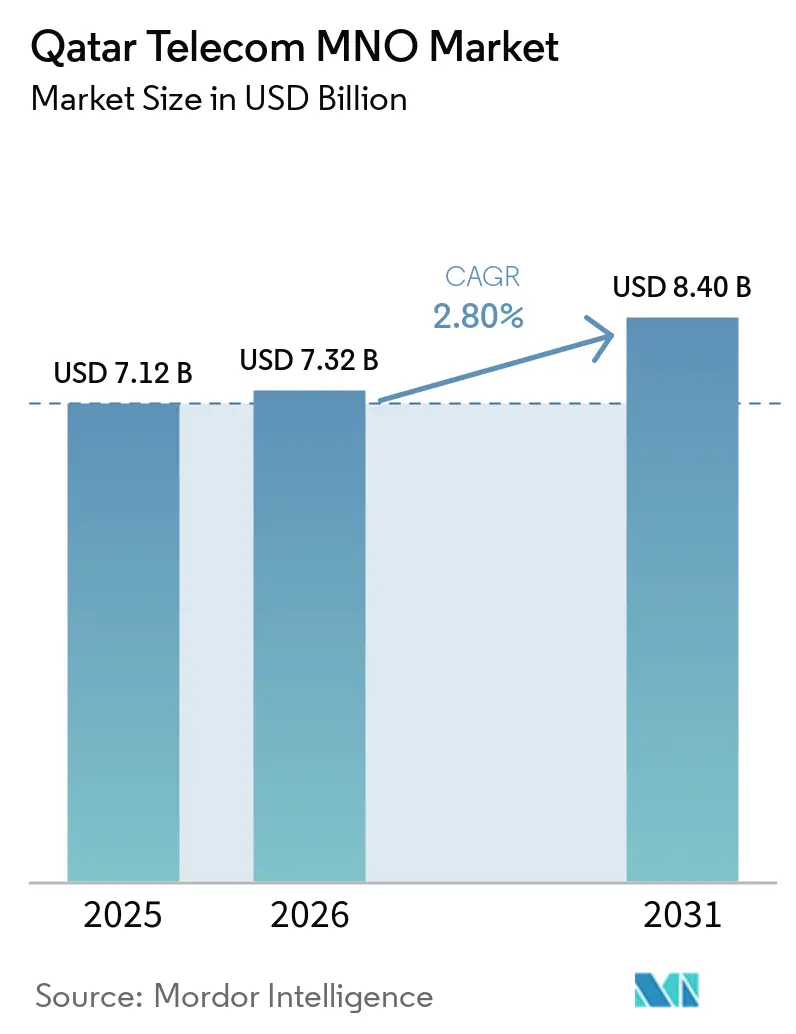
カタール通信MNO市場規模は、2025年の7.12 ビリオン 米ドルから2026年には7.32 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 2.80%で2031年までに8.40 ビリオン 米ドルに達すると予測されている。加入者数においては、市場は2025年に465 ミリオン件と評価され、2026年の474 ミリオン件から予測期間(2026年〜2031年)にCAGR 2.02%未満で2031年までに524 ミリオン件へと成長すると見込まれている。
この成長ペースは、市場がネットワーク構築の勢いからサービス収益化へと移行していることを示しており、99%のユニバーサルファイバーカバレッジと96%の5G利用可能率が引き続きプレミアムデータ需要を支えている。通信規制局は2025年12月までに3Gを廃止する計画であり、これにより解放される低帯域スペクトルを通信事業者が容量効率の高いLTEおよび5Gレイヤーに再展開し、ユーザーエクスペリエンスを向上させるとともにモバイルデータARPUを増加させる。170%近いモバイル普及率により新規加入者の獲得が限られいるため、通信事業者は1回線あたりの収益を高めるべく、段階的データパック、エンタープライズマネージドサービス、およびプライベートネットワークプロジェクトを優先している。ルサイルスマートシティやワールドカップ後のスタジアム再活用を含む政府のスマートインフラプログラムは、IoT接続、クラウドリンク、およびエッジコンピューティングノードへの需要を生み出し、既存事業者双方にとってのアドレサブル支出を拡大している。
主要レポートのポイント
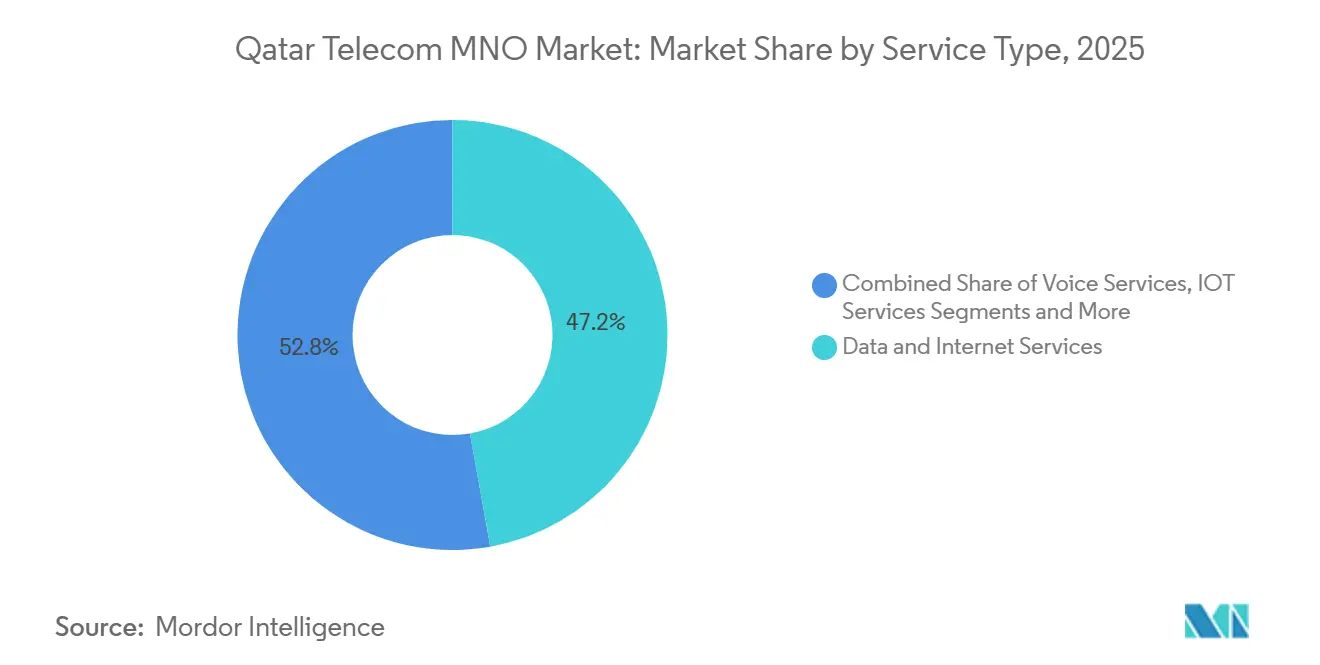
- サービスタイプ別では、データサービスが2025年の収益シェアの47.20%を占め、2031年に向けてCAGR 3.00%で成長しています。
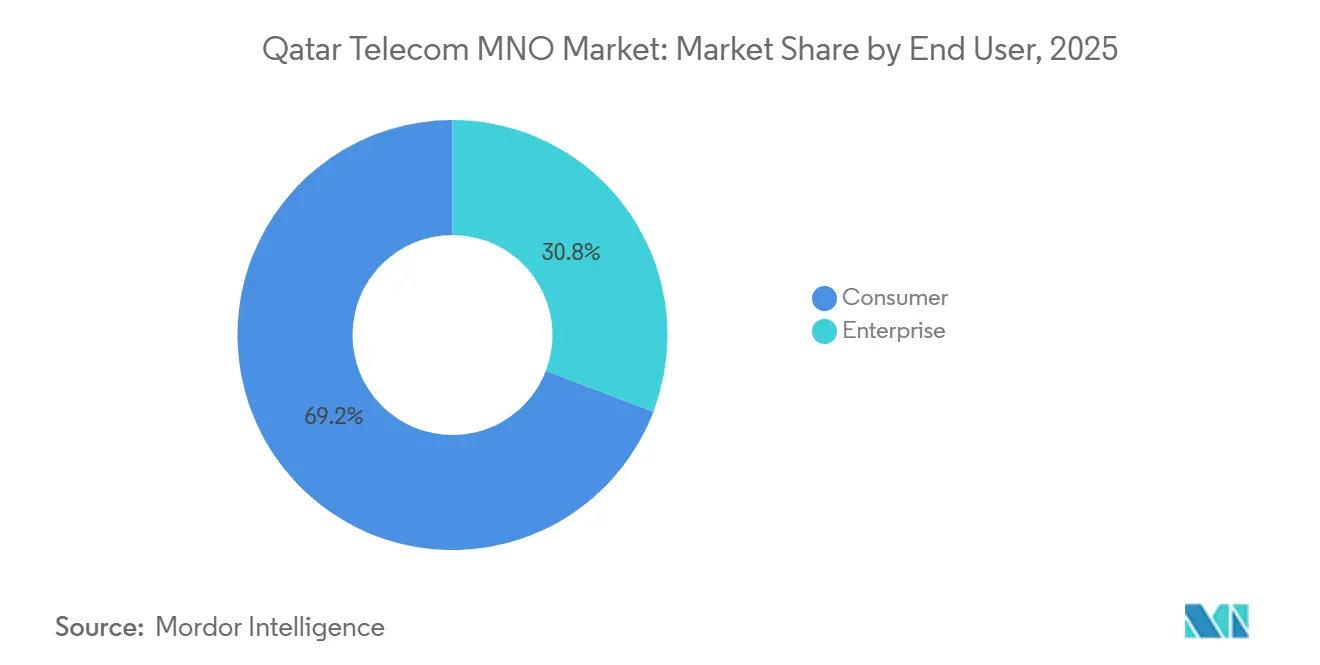
- エンドユーザー別では、企業セグメントが2025年総収益の30.80%を占め、消費者の2.68%と比較して最も高いCAGR 3.18%を達成しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カタール通信MNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5G 全国民カバレッジによるモバイルデータARPUの向上 | +1.2% | ドーハ、 ルサイル、アル・ワクラ | 中期 (2〜4年) |
| 国家デジタルアジェンダ2030によるユニバーサルファイバーの目標 | +0.8% | 全国、 特に都市部で顕著 | 長期 (4年以上) |
| ワールドカップ後の スマートスタジアム再活用によるIoT需要の促進 | +0.4% | ドーハ、アル・ライヤン、アル・ワクラのスタジアム地区 | 短期 (2年以内) |
| 超接続型 大規模プロジェクトによる企業データ支出の牽引 | +0.6% | ルサイル・スマートシティ、ハマド港拡張 | 中期 (2〜4年) |
| 3G 廃止によるLTE/5G向け低帯域スペクトルの再配備 | +0.3% | 全国 | 短期 (2年以内) |
| 衛星 バックホールによる農村部・海上カバレッジの拡大 | +0.2% | 西部および北部の海上ゾーン | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
5G全国民カバレッジによるモバイルデータARPUの向上
2024年までに事業者は96%の5G人口カバレッジを達成し、プレミアム無制限データティアおよびネットワークスライシングサービスの提供が可能となり、ブレンドARPUが従来の4Gプランを上回る水準に引き上げられました。Ooredooはエリクソンのメディエーションを導入して動的価格設定と使用量ベースの課金をサポートし、Vodafoneはノキアと提携してすべての4Gサイトを5G対応機器に換装しました。スピードテストでは5Gダウンリンクの中央値が300 Mbpsを超えており、UHDストリーミング、クラウドゲーミング、および企業向けVPNをサポートしています。これらのサービス特性により、最上位プランでは月額550カタール・リヤルまでの価格体系が正当化されます。物流事業者や石油・ガスサイト向けのプライベート5Gネットワークが稼働し始めており、モバイルブロードバンドが主要な成長ドライバーとして定着しつつあります。 [1]
国家デジタルアジェンダ2030によるユニバーサルファイバーの目標
デジタルアジェンダは公共サービスのエンドツーエンドデジタル化を90%とすることを約束し、2025年までに家庭へのファイバー加入普及率を95%に引き上げることを目指しています。国家支援を受けたカタール国家ブロードバンドネットワークは5億5,000万米ドルを投資して全国をGPONで網羅し、最低100 Mbpsの対称速度を保証しています。[2] Ooredooのファイバー・トゥ・ザ・ルームゲートウェイにおけるWi-Fi 7試験では4倍のスループット向上が実証され、8Kストリーミングおよび低遅延企業向けVRに向けたアクセス層の準備が整いました。
ワールドカップ後のスマートスタジアム再活用によるIoT需要の促進
2022 FIFAワールドカップは、ピーク時に1日平均2,800 TBのトラフィックに対応するよう設計された密なスモールセルフットプリントを生み出し、事業者はこれを商業IoTおよびプライベートネットワークに再活用しています。会場オーナーはスタジアムを多目的アリーナに転換しており、CCTVアナリティクス、群衆フロセンサー、およびキャッシュレス小売が必要とされ、これらはすべてURLLC 5Gスライスに依存しています。事業者はマネージドWi-Fi、エッジコンピューティング、およびサイバーセキュリティをターンキーサービスとしてバンドル提供し、高コストのグリーンフィールド構築を必要とせずに企業ARPUの増分を獲得しています。スタジアム周辺の既存ダークファイバーリングにより、隣接するスマートディストリクトプロジェクトの展開サイクルが短縮されています。
超接続型大規模プロジェクトによる企業データ支出の牽引
ルサイル・スマートシティのSTエンジニアリングとの6,000万米ドルのAIオペレーティングシステム契約は、交通、公共事業、および公共安全データを統合エッジクラウドに統合しています。各サブシステムは低遅延かつ冗長なリンクを必要とし、これが5年契約で販売されるマルチギガビット回線に転換されています。ハマド港拡張ではIoTヤード管理および自動クレーン制御が採用されており、リアルタイム分析のための確定的接続とローカルブレイクアウト設備が必要とされています。これらの大規模プロジェクトはカタールを地域のデジタルインフラハブとして位置づけ、両事業者と企業VPNおよびSD-WAN契約を締結する多国籍テナントを引き付けています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 170%近い モバイル普及率による加入者成長の上限 | -0.8% | 全国 | 長期 (4年以上) |
| 高い 外国人労働者の解約率による加入者基盤の歪み | -0.4% | ドーハ、 工業回廊 | 中期 (2〜4年) |
| 規制による ARPU上限が価格設定の柔軟性を制限 | -0.3% | 全国 | 長期 (4年以上) |
| 輸入RAN機器への サプライチェーン依存 | -0.2% | 全国、 新規5G展開で特に顕著 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
170%近いモバイル普及率による加入者成長の上限
加入者数は2016年以降、人口規模を超えており、2024年には170%のSIM密度に達しています。これは有機的な加入者増加がトップライン成長にほとんど貢献しないことを意味します。外国人労働者によるデュアルSIM所有がヘッドライン数値を押し上げ、ユニークユーザーの停滞を覆い隠しています。事業者はアカウントあたりの収益を増加させるために機能豊富なバンドルとロイヤルティリワードで対応していますが、料金透明性に関する規制当局の監視が積極的なアップセル戦術を制限しています。加入者拡大ではなくネットワーク利用率の向上が、現在の投資ビジネスケースを牽引しています。[3]
高い外国人労働者の解約率による加入者基盤の歪み
外国人労働者は居住者の85%を占め、建設サイクルの波に応じて年平均35%の割合で入れ替わります。雇用ビザに紐付けられたポストペイド回線は労働者が離国する際に解約され、急激な収益の落ち込みとSIMリサイクルコストの急増を引き起こします。番号ポータビリティ規則により数日以内の乗り換えが可能なため、事業者は端末割賦の猶予や柔軟な解約条件を設けた顧客維持キャンペーンを実施しており、これが運営コストを押し上げ、デジタルチャネル移行による利益率改善を希薄化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益変革の中核を担う
データおよびインターネットサービスは2025年収益の47.20%を生み出し、CAGR 3.00%で成長すると予測されており、カタール通信MNO市場全体を20ベーシスポイント上回っています。同セグメントは5G速度の向上、クラウド移行、および動画ストリーミング利用の増加から恩恵を受けており、加入者1人あたりの月間平均データ使用量が28 GBに達しています。音声サービスはVoLTE代替が減少曲線を緩和しながら17.65%を維持し、メッセージングサービスはOTT代替の普及により縮小しています。IoTおよびM2Mは5.85%のベースにおいてCAGR 3.05%で最も強い成長を記録しており、スマートメーターの展開、フリートテレマティクス、および電子医療パイロットが増加しています。2031年までに、データサービスはカタール通信MNO市場規模の48.50%を占める40億7,000万米ドルを超えると予測されています。
無制限モバイルデータパックを選択した加入者は上限付きプランよりも22%多く支払っており、ネットワーク高密度化に利用可能なキャッシュフローを維持しています。ファイバー経由の固定データバンドルはマネージドWi-Fi、サイバーセキュリティ、およびOTT動画アドオンとともに販売されることが増えており、家庭あたりの平均収益を押し上げています。新興のファイバー上イーサネット卸売カテゴリーは、AAE-1およびSEA-ME-WE 5海底システムを通じてヨーロッパおよび極東への多様なルーティングを求めるハイパースケールデータセンター参入者からの需要に対応しています。これにより高マージンのバックホールトラフィックが追加され、セグメント経済性がさらに強化されています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:企業が消費者を上回る成長
企業アカウントは2025年売上高の30.80%を生み出し、消費者部門を上回るCAGR 3.18%で成長すると予測されており、2031年までにカタール通信MNO市場の3分の1近くを占めるようになります。成長は厳格なサービスレベル契約に紐付けられたクラウド接続、SD-WAN、および完全マネージドスマートビルディング設備から生まれています。デジタルアジェンダを支える政府省庁は予測可能なキャッシュフローを確保する複数年容量契約を締結しています。消費者収益は無制限データティアの価格競争とプリペイドチャージの鈍化を反映し、より緩やかなCAGR 2.68%で増加しています。
事業者は既存の接続フットプリントを活用してサイバーセキュリティ、コロケーション、およびアナリティクスをクロスセルし、企業ARPUを2025年において消費者ARPUの約2.1倍に引き上げています。VodafoneのMicrosoft Azureスタックホスティングサービスおよびこれに対応するOoredooのGoogle Cloudパートナーシップは、バンドルが接続以上に契約範囲を拡大する方法を示しています。その結果、カタール通信MNO市場を音声およびSMSのコモディティ化リスクから守る、より幅広いソリューションポートフォリオが形成されています。

地理的分析
ドーハは高密度の人口集積、最高水準の家庭収入、およびプレミアム5Gティアの早期採用に支えられ、収益の大部分を占めています。首都のスマートディストリクト構想(ムシェイレブ・ダウンタウンおよびエデュケーション・シティを含む)は、事業者が高ARPUの企業契約で収益化するエッジノードおよびNB-IoTセンサーへの集中的な需要を生み出しています。ルサイルはスマートシティ自動化と高級不動産開発を背景にCAGR 3.55%を記録し、最も急成長するエリアとして台頭しており、ギガビットファイバーが基本インフラとして規定されています。
アル・ライヤンは現在複合用途イベント会場に転換されたスタジアム収束インフラを活用し、デジタルサイネージネットワークおよび会場アナリティクスプラットフォームの基盤となっています。沿岸部のアル・ワクラ工業回廊は、クレーン自動化およびヤード管理のためのプライベート5Gを展開する港湾拡張プロジェクトから恩恵を受けています。北部半島および西部海上ゾーンをカバーする農村部は、衛星バックホールおよびFWAを活用してファイバーギャップを補い、大規模な掘削工事なしに増分加入者を獲得しています。
2025年の全国ブロードバンド監査により、すべての自治体が少なくとも95%の家庭ファイバーカバレッジを享受していることが確認されており、カタール通信MNO市場の固定ブロードバンドシェアは2031年までに総収益の45.80%以上に達すると見込まれています。建設ピークに連動した季節的な外国人労働者の流入がアル・コールおよびドゥハンでのSIM開通を一時的に増加させており、事業者がアジャイルな電子KYCデジタルオンボーディングを活用して短期サイクルアカウントを効率的に処理する理由を裏付けています。
規制環境
カタールの通信MNO市場は、通信規制庁(CRA)により2006年法律第34号(電気通信法)に基づいて運営されており、CRAは高度に規制された複占体制を維持しながら、相互接続監視などの消費者保護、サービス品質、コスト志向の市場規則を適用している。規制の道筋には、2025年12月までの3Gサービス終了計画を含む技術移行措置が含まれ、低帯域スペクトルをより効率的なLTEおよび5Gレイヤーへ再配置することが目指されている。
2026年には、CRAの措置がスペクトル計画とイノベーション統治にも影響を与えた。CRAは2026年2月にカタール国家周波数配分計画の更新版を発行し、2026年1月には改定された電波スペクトル料金に関する公開協議を開始した。これらは事業者のスペクトルコスト基盤や5G高密度化に向けた再配置経済性に影響を与える。CRAはまた、2026年2月にカタール研究開発イノベーション評議会(QRDI)と協力協定を締結し、規制と5G、サイバーセキュリティ、デジタル基盤導入に関連する国家イノベーションプログラムとの連携を図った。
競合環境
市場集中度
カタール通信MNO市場は厳格に規制された複占市場です。Ooredooは5Gにおけるファーストムーバーの地位を活用してプレミアムARPUバンドルおよび企業向けSD-WANを展開しましたが、消費者ARPUが競争圧力の下で低下したため2024年の収益は8.5%縮小しました。Vodafoneはノキアとの全国ネットワーク近代化契約後に業績差を縮め、平均ダウンリンク速度を前年比40%向上させました。両既存事業者は消費者料金が規制当局の監視下に置かれる中、収益を多様化するために石油・ガス、銀行、物流などの企業向けバーティカルに注力しています。
戦略的な動きとしては、OoredooによるAI駆動課金モデルのためのエリクソンメディエーションレイヤーの採用、およびVodafoneによるMicrosoftと連携したクラウドセキュリティスイートの提供開始が挙げられ、接続以上の差別化を図っています。海底ケーブルコンソーシアムにおける卸売アライアンスにより、ドーハのハイパースケーラーエッジノードをサポートするコスト効率の高い国際帯域幅が確保されています。衛星新規参入者のスターリンク・カタールは海上カバレッジのサービスライセンスを取得しましたが、地上既存事業者を優遇するスペクトル規則を考慮すると、都市部のコア収益基盤を侵食する可能性は低いと見られています。
規制監督は会計分離、コスト指向の相互接続、およびサービス品質ベンチマークを中心に展開されており、次世代ネットワークへの投資に対する公正なリターンを確保しながら消費者の利益を守っています。複占構造と高い参入障壁が相まって、カタール通信MNO市場のキャッシュ創出プロファイルを維持していますが、企業需要の進化に伴い油断の余地はほとんどありません。
カタール通信MNO産業リーダー
-
Ooredoo Group
-
Vodafone Group
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
モバイル普及率が約170%に達し新規契約者数の成長が制約される中、収益化の余地は、カタールの5Gカバレッジ96%と広範な光ファイバー網に支えられた法人向け接続、マネージドサービス、クラウド関連サービスに集中している。Vodafone QatarがNokiaと進めているネットワーク現代化契約は、クラウドネイティブなコア機能、5Gスライシング、AI駆動型保証を含み、プライベートネットワーク、差別化されたQoS階層、重要通信パッケージといったプレミアムな法人向け提案を支えている。2025年12月までに予定されている3Gサービス終了も、事業者にとってスペクトルをLTEおよび5G容量へ再配置する契機となり、より高付加価値なデータパックや法人向けSLAに向けたユーザー体験の余地を改善する。
事業者はまた、アクセス以外の対象支出を拡大するため、自国管理型およびハイブリッド型のデジタルスタックを構築している。2026年5月、OoredooはMicrosoftと共同で、自国管理型・ハイブリッドクラウド、AI導入、自動化されたネットワーク運用を目指す「戦略的デジタル・AI変革プログラム」を開始した。これは、国内での管理・セキュリティを求める政府機関や規制産業からの需要に対応するものである。Ooredooはまた、Ooredoo Fibre Networks(OFN)を通じたITキャパシティの拡大とQ Dataの買収によって、120メガワットのITキャパシティを目指していることを強調しており、これはLusail Smart Cityなどの大型プロジェクトやHamad Portに関連する物流拠点向けの、エッジ・ホスティング・クラウド接続を組み合わせた提案を支えている。
最近の業界動向
- 2026年6月:Vodafone Qatarが中小企業向けマネージドサービス「Business WiFi Pro」を開始。この展開により、法人向けネットワーキングソリューションが拡充され、ネットワーク・アズ・ア・サービス提供を通じて中小企業向け継続収益が強化される。
- 2026年6月:Ooredoo Qatarがカタール国内のパッシブ通信塔インフラ資産を管理する新会社「Al Abraj」を設立。この変更により事業はアセットライト型モデルへ移行し、ネットワーク展開におけるコスト効率化の可能性が生まれる。
- 2026年5月:Ooredoo Qatarが、ハマド・ビン・カリファ大学および国防省と共にカタール初の量子安全通信リンクを確立。この協力により量子安全技術の能力が進展し、国家レベルの通信基盤構築が支援される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、カタール通信市場は、カタール国内でモバイルおよび固定接続ならびに関連する小売サービスラインから通信事業者が消費者および企業に請求して得た収益を対象とする。
対象外の範囲:デバイス販売、端末割賦販売、および通信サービス収益の外側に位置し個別に報告される非通信デジタルサービスは除外される。
セグメンテーション概要
- 通信総収益およびARPU
- サービスタイプ
- 音声サービス
- データおよびインターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、カタールにおける需要基盤とサービスミックスを示す公式指標シリーズから始まり、前提条件を加える前にモデルを固定するために使用される。用するソースには、公的規制機関の刊行物(通信規制局の市場レポートなど)、ITU指標の定義、および電話・インターネットサービスに関するカタール国のオープンデータシリーズが含まれる。
また、収益の内訳や前年比較に影響を与える会計上の変更を把握するため、通信事業者の年次報告書、投資家向けプレゼンテーション、および監査済み財務諸表を精査する。普及状況と利用強度を相互確認するため、人口、普及率、およびトラフィック動向に関する公開データセットおよび信頼性の高い報道を参照する。場合によっては、展開タイミングの検証に役立つ通信事業者の財務情報、ニュースのスクリーニング、および特許調査のために有料サブスクリプションを利用する。ここに記載されているデスクソースは例示にすぎず、データ収集、検証、および明確化の過程で他の多くの文書が使用される。
一次インタビューおよびサーベイ
一次調査は、カタールにおけるサービスのパッケージングおよび請求方法を確認し、市場の成熟に伴いモバイル、固定ブロードバンド、およびエンタープライズ接続から得られる収益シェアを検証するために使用される。通信事業者側のリーダー、エンタープライズ通信の購買担当者、ならびにチャネルおよびインフラの専門家と対話することで、デスクリサーチで生じたギャップを埋め、顧客タイプをまたいで前提条件のストレステストを実施する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:17% |
| 中位層:50% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:22% | マネージャー:43% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、公式セクター収益シグナルおよび通信事業者が報告するサービス内訳をカタールの一貫した小売通信収益プールに再構成し、接続性およびサービスタイプ別にセグメント化する。加入者基盤に紐づいたARPUサンプルチェック、エンタープライズ契約範囲の確認、ネットワークおよびサブスクリプション指標との整合性確認など、選択的なボトムアップ推計によって合計値を裏付けた後、数値を確定する。
モデルで使用するインプットには、モバイルおよび固定の加入者数、ブロードバンド普及率と速度帯域のシフト、5Gおよびファイバーカバレッジの進捗、ARPUに影響する料金プランの変動、ならびに政府および民間セクターのデジタル化に連動したエンタープライズ接続需要が含まれる。特定の項目が毎年明確に観測できない場合(例:OTTおよびペイTVの会計処理や一時的な再分類)、比較可能な定義に正規化し、複数の根拠によって裏付けられる内容のみを引き継ぐことでギャップに対処する。
予測はシナリオ分析を用いて策定されており、安定した成熟セグメントが単年度のノイズに過剰反応しないよう短期時系列スムージングを適用する。最終的な見解は、価格圧力、データ利用の成長、およびレガシー音声からデータ主導バンドルへの移行に関してインタビューで得られたコンセンサス範囲に整合させる。
データ検証と更新サイクル
モデルのアウトプットは、規制機関が報告する収益動向、普及率、および広告掲載速度帯域の主要な変化といった独立したシグナルと照合され、成熟市場として乖離している値を特定するのに役立てられる。差異が発見された場合、定義から始まり、次に通貨換算、そして次にサービス内訳に使用された基礎的な前提条件の順に段階的に精査する。
承認前に、推計値は複数段階のアナリストレビューを経て、既知の事象では説明できない急激な変動がサービスラインに見られる場合はフォローアップの問い合わせが行われる。レポートは年次で更新され、報告定義の変更、大規模な価格変動、ネットワーク移行の期限など重要な事象が発生した場合には中間更新が行われる。納品直前に最終更新パスを完了し、クライアントが最新の情報を受け取れるようにする。
Mordor Intelligenceのカタール通信市場推計と他の公表推計との比較
カタール通信に関して公表されている市場規模が異なるのは、著者が必ずしも同一の収益プールを測定しているわけではないためである。また、バンドルサービスの取り扱いや会計上の再分類の方法も異なる。現地通貨報告を米ドルに換算する際、通貨タイミングや使用する基準年によって乖離が生じることがある。
主なギャップは、規制機関が報告する通信セクター収益を直接の代理指標として扱うか、小売通信サービスの外側に位置する項目を除外して調整するかにある。ここでMordor Intelligenceは、推計値を通信事業者の通信サービスラインに紐づけ、米ドルへの換算前に一時的な分類変更を正規化している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.12 ビリオン 米ドル(2025年) | |
| 業界規制機関A | 3.13 ビリオン 米ドル(2024年) | 現地通貨で開示された当該年度の通信セクター総収益を使用しており、報告定義の影響を含む可能性があり、本調査で使用する基準年やサービス範囲の正規化とは一致しない。 |
| 業界専門誌B | 6.60 ビリオン 米ドル(2025年) | エンタープライズ接続と隣接するデジタルラインの調整が限定的なまま通信事業者のヘッドライン収益を組み合わせることが多く、サービスレベルのミックスシフトを確認せずに単一の為替レート前提を適用している場合がある。 |
表全体にわたる乖離は主に、基礎的な需要の成熟度に関する見解の相違ではなく、年度の整合性と通信収益に含まれる項目の違いによって説明される。範囲ルールを明示し、加入者数およびARPUスタイルのチェックで検証し、繰り返し可能な換算ステップを適用することで、最終的な数値は新たな開示が出た際に再確認できる明確なインプットに紐づけられた状態を維持する。
レポートで回答される主要な質問
カタール通信市場の2026年における規模はどのくらいで、どのくらいの速さで成長していますか?
2026年には73億2,000万米ドルに達しており、主にデータサービスの収益化と企業向けデジタルトランスフォーメーション契約に牽引されて、2031年に向けてCAGR 2.8%で推移しています。
最も多くの収益を生み出しているサービスラインはどれですか?
データおよびインターネットサービスは、高使用量アプリケーションをサポートする広範な5GおよびファイバーフットプリントのおかげでUHD、2025年売上高のほぼ半分を生み出しています。
企業が消費者よりも速く成長しているのはなぜですか?
デジタルアジェンダ2030が官民両セクターにおけるクラウドおよびAI導入を義務付けており、企業が複数年にわたる高付加価値の接続およびマネージドサービス契約を締結するに至っています。
3G廃止はどのような影響をもたらしますか?
低帯域スペクトルをより高速なLTEおよび5G向けに解放し、容量を改善してビット単価を低下させることで、中期的にARPUを押し上げると見込まれています。