
モバイルブロードバンド市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.01 兆米ドル |
| 市場規模 (2031) | 1.39 兆米ドル |
| 成長率 (2026 - 2031) | 6.58 % |
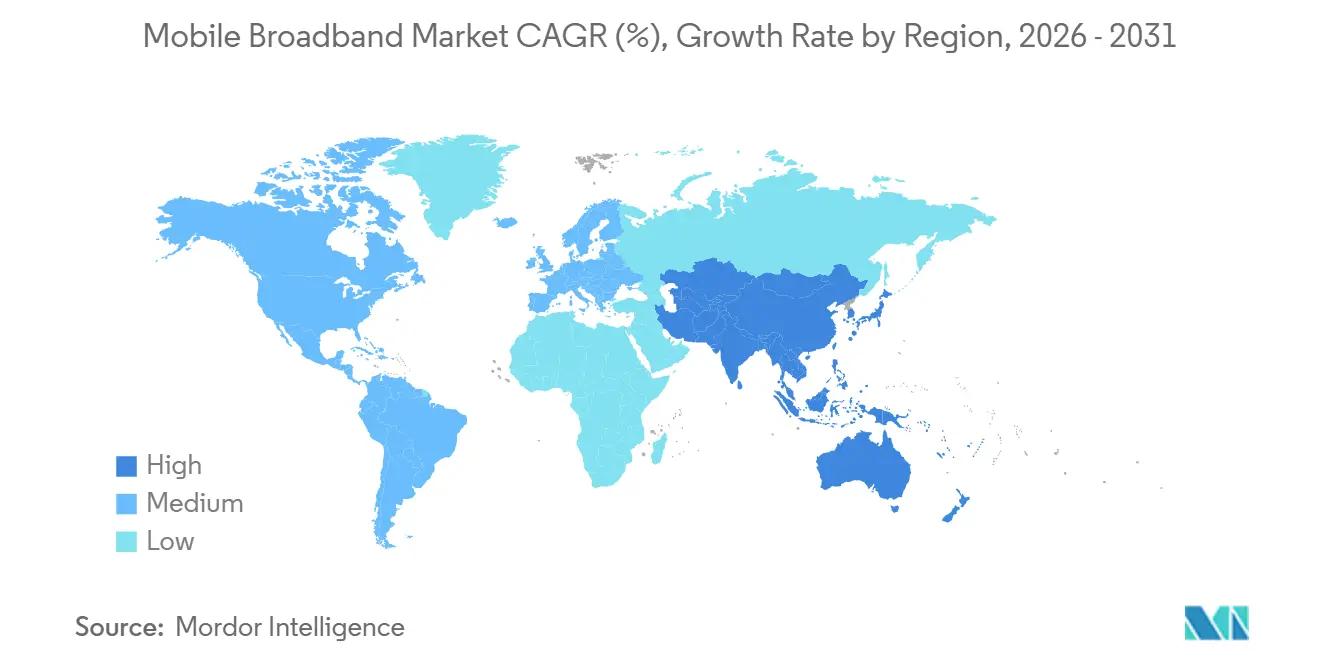
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
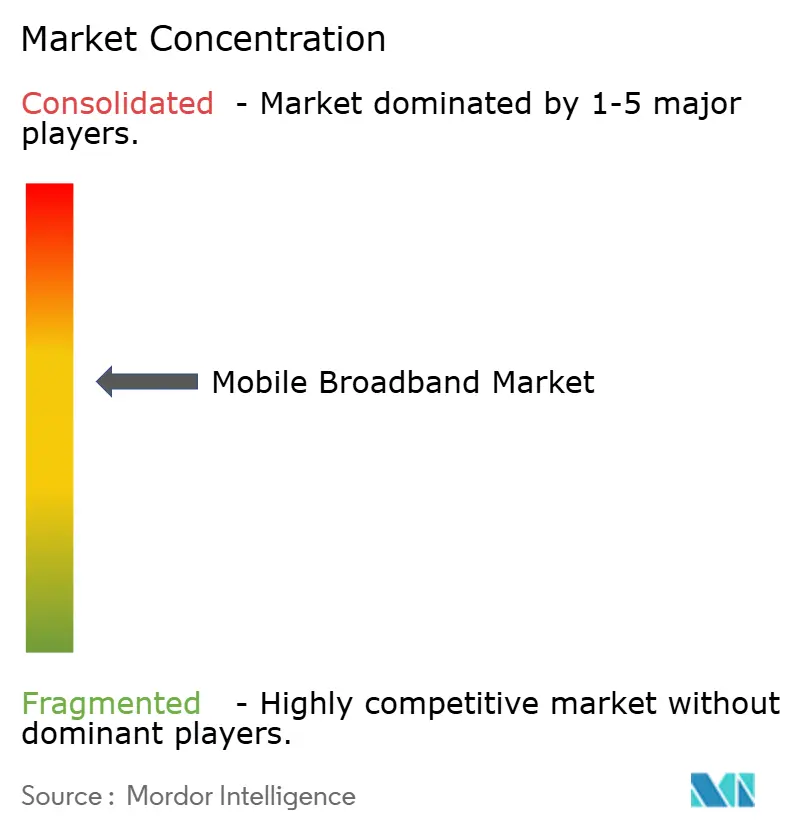
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルブロードバンド市場分析
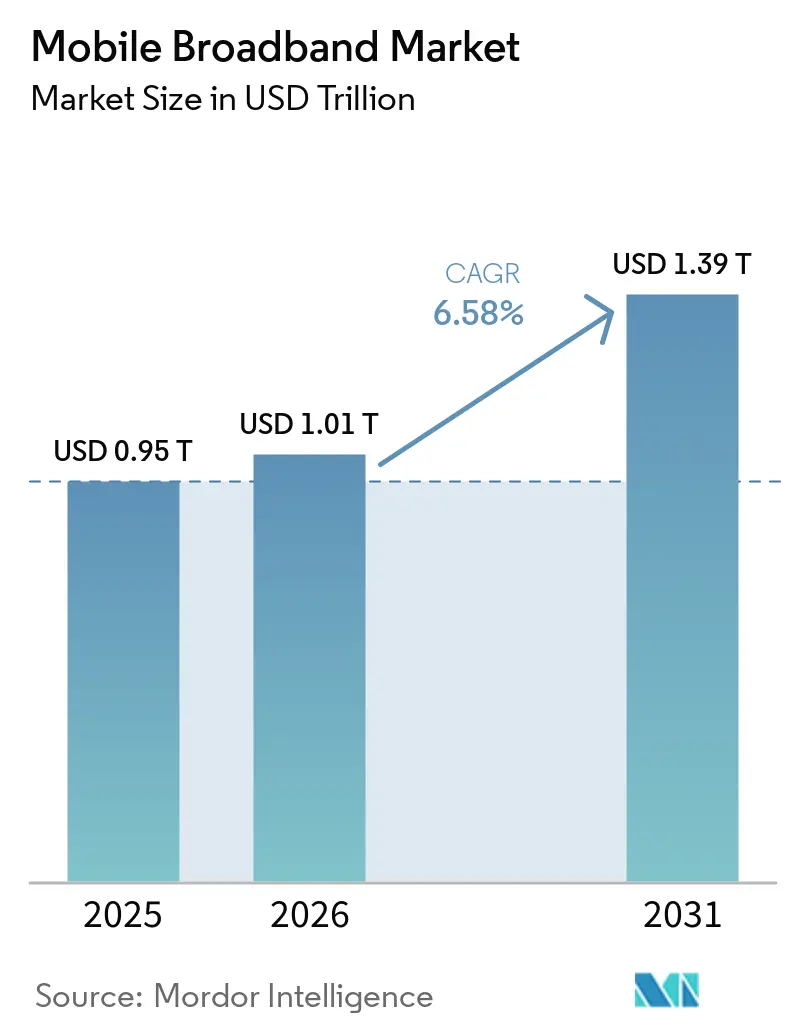
モバイルブロードバンド市場規模は、2025年の0.95 トリリオン 米ドルから2026年には1.01 トリリオン 米ドルへと拡大し、2031年までに1.39 トリリオン 米ドルに達る見込みで、2026年から2031年にかけてCAGR 6.58%で成長すると予測されています。5Gスタンドアロン展開の継続的な進展、映像トラフィックの増大、および政府主導の農村部向け接続支援施策が、この成長軌道を牽引する主要要因です。スペクトラムオークションの激化により、通信事業者の設備投資配分の優先順位が再編されつつある一方、エッジコンピューティングおよびネットワークスライシングの収益化モデルが収益の多様化を促進しています。欧州および北米におけるエネルギー効率化規制が、AI対応RANオートメーションへの投資を促しており、衛星と携帯電話バックホールの連携が遠隔地のカバレッジ課題への対応を開始しています。競争の激化は価格競争よりもサービスイノベーションへと徐々にシフトしており、通信事業者は成熟市場における利益率を守るためにクラウド、IoT、プライベートネットワークソリューションをバンドル提供しています。[1]
レポートの主要ポイント
- 技術別では、5Gが2025年のモバイルブロードバンド市場シェアの37.64%を占め、2031年にかけてCAGR 15.38%で拡大しています。
- サービスタイプ別では、モバイルデータプランが2025年のモバイルブロードバンド市場シェアの74.55%を占め、2031年にかけてCAGR 8.19%で成長すると予測されています。
- エンドユーザー別では、コンシューマーセグメントが2025年のモバイルブロードバンド市場シェアの72.91%を占め、ビジネス・エンタープライズセグメントは2031年にかけてCAGR 10.06%で成長すると予測されています。
- アプリケーション別では、エンターテインメント・メディア(ストリーミング、ゲーミング)セグメントが2025年のモバイルブロードバンド市場シェアの39.94%を占め、eコマース・小売セグメントは2031年にかけてCAGR 10.14%で成長すると予測されています。
- スペクトラム帯域別では、1〜6 GHz(ミッドバンド)セグメントが2025年のモバイルブロードバンド市場シェアの56.67%を占め、2031年にかけてCAGR 8.19%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のモバイルブロードバンド市場において44.73%の収益シェアを占め、2031年にかけてCAGR 7.47%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 5Gスタンドアロン(SA)コアネットワークの採用 | +2.1% | グローバル;北米、欧州、APACにおける早期成果 | 中期(2〜4年) |
| 動画ストリーミングおよびイマーシブメディアトラフィックの爆発的成長 | +1.8% | グローバル;北米および欧州で最も顕著 | 短期(2年以内) |
| モバイルネットワークのエネルギー効率化義務 | +0.9% | 欧州および北米;APACへの波及 | 長期(4年以上) |
| 農村部の固定無線アクセス(FWA)補助金 | +0.7% | 北米、欧州、新興APAC | 中期(2〜4年) |
| ユビキタスバックホールのための衛星・携帯電話融合 | +0.5% | グローバル;遠隔地および未整備地域 | 長期(4年以上) |
| AI駆動のRANオートメーションによるOPEX削減 | +0.4% | APACコア;北米および欧州への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンコアネットワークの採用
5Gスタンドアロン(SA)アーキテクチャへの移行は、ネットワーク機能仮想化からクラウドネイティブ実装へのシフトを意味し、ネットワークスライシングおよびエッジコンピューティングを可能にします。4Gインフラに依存する非スタンドアロン構成とは異なり、SAネットワークは独立して動作し、重要なアプリケーションに対して1ミリ秒未満の超低遅延を実現します。この進歩により、通信事業者は自律走行車通信、産業用IoT、拡張現実などのユースケースを収益化できます。2024年、Verizonは100都市にわたる5G SA展開によりネットワーク効率を40%改善し、23億米ドルの企業向け収益を創出しました。[2] 3GPPリリース17仕様はネットワークスライシングプロトコルを標準化し、通信事業者が顧客セグメント全体でサービスレベルアグリーメントを維持しながら専用仮想ネットワークを構築できるようにしました。
動画ストリーミングおよびイマーシブメディアトラフィックの爆発的成長
ストリーミングサービスは現在、主要都市におけるピーク時のモバイルデータ使用量の70%以上を占めており、4Kおよび8Kコンテンツならびに仮想現実アプリケーションの台頭がその要因となっています。この帯域幅需要の急増は、従来のネットワーク容量計画に課題をもたらしています。2024年、Netflixはモバイルストリーミングがグローバル視聴時間の25%を占めたと報告しており、2022年の15%から増加しています。[3] 一方、TikTokは月間1エクサバイトを超えるモバイルトラフィックを生成しています。特にライブイベント中のトラフィックスパイクは、ベースライン消費量の最大300%に達することがあります。これに対応するため、通信事業者はダイナミックスペクトル割り当てとエッジキャッシングを採用し、需要を管理しながら体験品質を維持しています。
モバイルネットワークのエネルギー効率化義務
欧州および北米の規制枠組みは、通信インフラに対して厳格なエネルギー消費制限を課しており、通信事業者はサービス品質を維持しながら持続可能性への適合に向けてネットワークを再設計することを余儀なくされています。欧州連合のグリーンディールは、2020年水準から2030年までにエネルギー消費量を45%削減することを義務付けています。[4] これにより、AI駆動のネットワーク最適化、再生可能エネルギーの統合、および設備統合の採用が加速し、コストとカーボンフットプリントの削減が図られています。2024年、Deutsche Telekomは低トラフィック時間帯における基地局のインテリジェントスリープモードの実装により、エネルギー消費量を25%削減し、コスト効率とのコンプライアンスを両立させました。さらに、カーボン報告および持続可能性認証が、ライセンスおよびスペクトル割り当て決定に影響を与えるようになっています。
農村部の固定無線アクセス補助金
政府の取り組みが、既存のモバイルインフラを活用した固定無線アクセス(FWA)技術による農村部ブロードバンドの展開を推進しています。米国では、農村デジタル機会基金が農村部の接続性のために204億米ドルを割り当て、光ファイバー並みの速度を提供する5GベースのFWAソリューションに重点を置いています。この補助金モデルにより、モバイル通信事業者はこれまで採算が取れなかった市場に参入しながら、未整備コミュニティからの収益を確保できます。2024年、T-Mobileは農村部のFWAサービスを210万拠点に拡大し、連邦補助金により光ファイバー設置と比較して展開コストを60%削減しました。複数年のコミットメントとパフォーマンス保証を必要とするこれらのプログラムは、デジタルデバイドに対処しながら通信事業者に安定した収益をもたらします。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| スペクトル取得および更新コストの高騰 | -1.4% | グローバル;先進市場で最も深刻 | 短期(2年以内) |
| 新興市場における光ファイバーバックホールのボトルネック | -0.9% | 新興APAC、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 5G機器に対する地政学的輸出規制 | -0.7% | 欧州およびAPAC | 長期(4年以上) |
| サイバーセキュリティコンプライアンス負担の増大(ゼロトラスト、NIS2) | -0.5% | 欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スペクトル取得および更新コストの高騰
5G展開に不可欠なミッドバンド周波数をめぐる通信事業者間の競争が激化するにつれ、スペクトルオークション価格が急騰しており、一部の市場では前回サイクルと比較して400%以上のコスト増が見られます。ドイツの2024年5Gスペクトルオークションは82億ユーロを生み出し、参加事業者の年間設備投資予算の約15%に相当します。これらの高コストは中小の地域事業者に課題をもたらし、市場統合を促進して競争を低下させています。2021年から2024年にかけて、Verizonはスペクトルに530億米ドルを投資し、総収益の23%を占めており、運営上の柔軟性に対する財務的負担が浮き彫りになっています。さらに、スペクトルの更新にはパフォーマンス義務とカバレッジ義務が伴うことが多く、初期取得コストを超えた継続的な財務負担が生じています。
新興市場における光ファイバーバックホールのボトルネック
新興市場では、地理的障壁、規制上のハードル、および限られた資本により、大容量光ファイバーインフラの展開に重大な課題が生じており、モバイル基地局とコアネットワーク間の接続ギャップが生まれています。インドの農村部では、モバイル鉄塔サイトの35%のみが光ファイバーに接続されており、マイクロ波および衛星バックホールへの依存が5Gパフォーマンスを制限しています。バックホール接続の不足はモバイルブロードバンドの品質と容量を制限しており、遠隔地や山岳地帯では光ファイバー設置コストが1キロメートルあたり5万米ドルを超えることがあります。さらに、多くの新興市場における非効率な通行権プロセスが光ファイバー展開を遅らせ、モバイル通信事業者の不確実性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
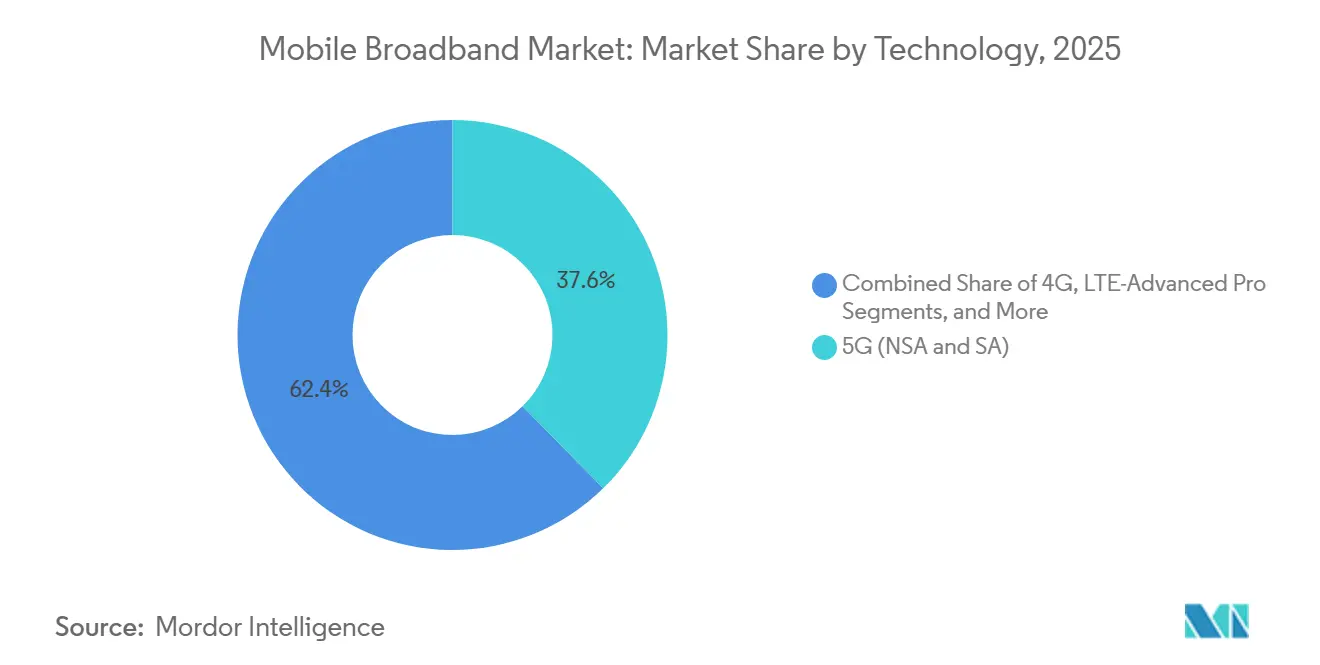
5Gがネットワーク変革を牽引5Gは2025年のモバイルブロードバンド市場シェアの37.64%を占め、LTE-Advanced Proのアップグレードやウィファイオフロードオプションを大きく上回っています。同セグメントは2031年にかけてCAGR 15.38%という堅調な成長を示しており、通信事業者が超低遅延サービスの収益化へと軸足を移していることを示しています。この動きは、モジュール型無線機によるスワップアップグレードが全面的な設備更新に代わることで、モバイルブロードバンド市場を後押ししています。4GはLTE-Advancedキャリアアグリゲーションを通じて引き続き重要な役割を果たし、投資寿命を延ばすとともにモバイルブロードバンド産業のローミング耐障害性を支えています。Qualcommなどのベンダーは、サブ6 GHzとミリ波モデムを統したチップセットを出荷しており、デバイスコストの低減と消費者普及を促進しています。
移行ペースは依然として不均一です。北米および欧州のプレーヤーはスタンドアロンコアを急速に展開している一方、価格に敏感なアジア太平洋地域の通信事業者は既存のスペクトラム投資を保護するためにノンスタンドアロンオーバーレイへの投資を続けています。ネットワーク機器サプライヤーは、1つのシェルフで3Gから5Gまでをサポートするソフトウェア定義無線機を提供しており、アフリカおよびラテンアメリカにおける農村部への展開を容易にしています。セルサイトに併設されたエッジコンピューティングノードがコンテンツデリバリーの経済性を強化し、モバイルブロードバンド市場全体における5Gの優位性を確固たるものにしています。

サービスタイプ別:
データプランが収益を支配モバイルデータプランは2025年の収益の74.55%を占め、CAGR 8.19%で成長しいます。無制限プランおよび動画優先の消費パターンが、り高いARPU(ユーザー一人当たり平均収益)を支え、コアコネクティビティがモバイルブロードバンド市場規模の中核であることを裏付けています。VoLTEはデータパイプ上で動作するようになり、スペクトラムの無駄を削減してOTT音声およびゲーミング向けの容量を再配分しています。ホットスポットのアドオンは、ラップトップやIoTデバイスをセルラー回線に接続するリモートワーカーの間で普及しており、データ中心の収益ストリームを強化しています。
通信事業者はロイヤルティ向上のためにストリーミング特典やクラウドストレージボーナスをバンドル提供しています。Verizonは2024年に顧客をプレミアムプランへ移行させた後、月額平均支出が55.10 米ドルに達したと報告しています。ネット中立性規制によって義務付けられた透明性のあるスロットリング閾値が反競争的な優先順位付けを抑制しており、ネットワーク品質が決定的な差別化要因となっています。トラフィック指標が上昇するにつれ、通信事業者はAI駆動の利用状況分析を精緻化して輻輳を事前に防ぎ、アップセルオファーをターゲティングすることで、データプランの収益支配力をさらに強固なものにしています。
エンドユーザー別:
企業の加速が消費者成長を上回るコンシューマーは2025年の収益の72.91%を依然として占めていますが、エンタープライズは2031年にかけてCAGR 10.06%で急速に拡大しており、モバイルブロードバンド市場を押し広げています。企業は工場ロボティクス、遠隔医療、自律型物流に必要な専用スライス、確定的レイテンシー、ゼロトラストセキュリティパッケージを調達しています。AT&Tは2024年のエンタープライズモビリティ収益が84 ビリオン 米ドルに達し、前年比14%増加したと報告しています。
ハンドセットの飽和が新規コンシューマー獲得を抑制する一方、通信事業者はサブスクリプション動画、サイバーセキュリティ、クラウドゲーミングのクロスセルによってライフタイムバリューを向上させています。一方、エンタープライズバイヤーは複数年にわたるマネージドサービス契約を締結し、キャッシュフローを安定させてプライベートネットワークパートナーシップを強固にしています。新興のアジア太平洋地域では、中小企業のデジル化プログラムがアドレス可能なエンタープライズ市場を拡大し、モバイルブロードバンド市場全体に占めるサービスレベルアグリーメント収益の割合を高めています。
アプリケーション別:
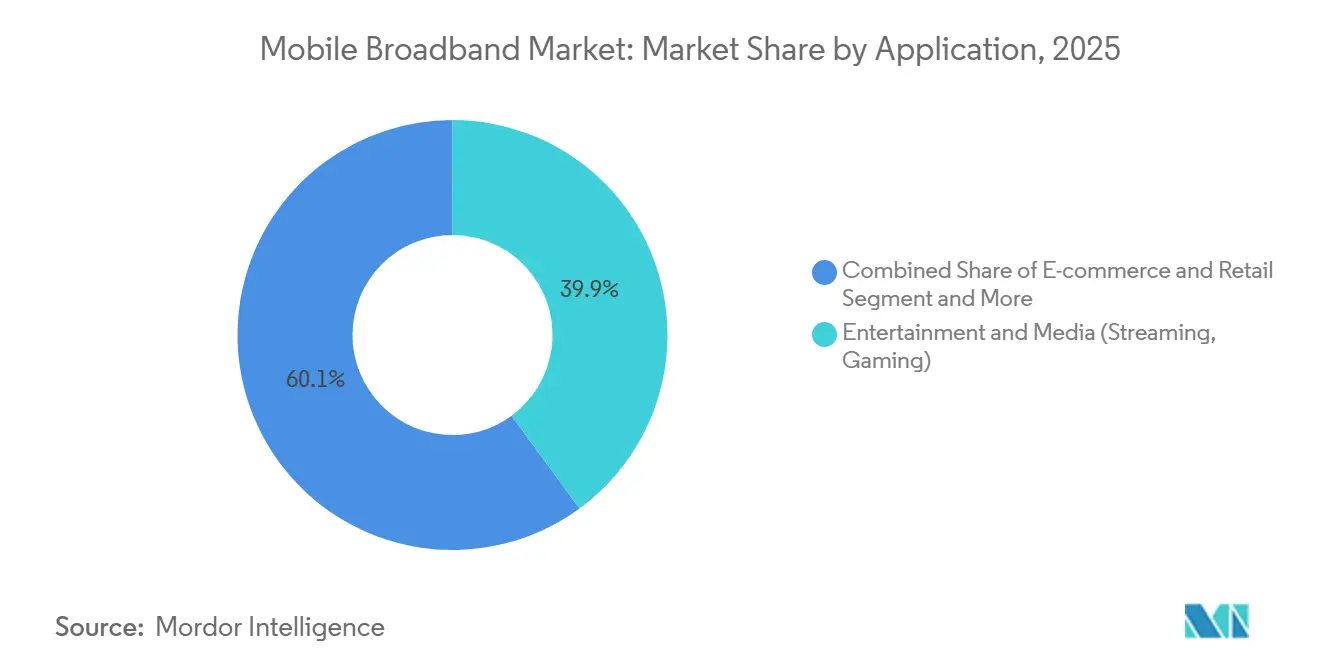
エンターテインメントが主導し、Eコマースが加速エンターテインメント・メディアは2025年の売上高の39.94%を占め、ネットワーク設計におけるピーク負荷パターンを引き続き支配しており、モバイルブロードバンド市場におけるその主要な影響力を裏付けています。4Kモバイルゲーミングの普及拡大とソーシャルメディアのライブコマースが持続的なトラフィック成長を後押ししています。Amazonは2024年の売上高の72%がハンドセットから生じたと開示しており、eコマースのCAGR 10.14%というリーダーシップを際立たせています。
ソーシャルプラットフォームはメッセージング、ショッピング、ショート動画ストリーミングを統合し、ユーザーセッションごとに複合的なデータバーストを生み出しています。ヘルスケアおよび教育アプリはパンデミック期の勢いを経て、現在は保険償還対象の遠隔医療やハイブリッド学習の義務化を通じて制度化されており、モバイルブロードンド産業のユースケースの幅を広げています。通信事業者は、レイテンシーに敏感な映像診察と大容量ファイルダウンロードのバランスを取るために、階層型サービス品質ティアで対応しています。
スペクトル帯域別:
ミッドバンドの優位性が継続ミッドバンド(1〜6 GHz)は2025年のトラフィック価値の56.67%を占め、CAGR 8.19%で拡大すると予測されており、容量とカバレッジの最適なバランスを持つことが確認されています。同セグメントは都市部の5Gプロジェクトの大半を支え、コンシューマーブロードバンドおよびエンタープライズスライスを提供しています。サブ1 GHzのローバンドは農村部への電波伝搬と屋内浸透において引き続き重要であり、通信事業者がユニバーサルサービス義務を果たすことを可能にしています。カバレッジは限定的ながら、ハイバンドのミリ波はアリーナ規模のマルチギガビットサービスやエンタープラズキャンパスホットスポットを支え、より広範なモバイルブロードバンド市場を補完しています。
米国におけるCバンドのクリアランスにより、通信事業者は2024年にミッドバンドの保有量を倍増させ、全国展開向けに連続した100 MHzチャネルを解放することが可能になります。国際電気通信連合の周波数調和によりスケールメリットを通じてデバイスコストが低減され、ダイナミックスペクトラムシェアリングソフトウェアにより、オフピーク時間帯に5Gが未活用の4Gブロックを活用できるようになり、スペクトラル効率が向上しています。
地域分析
アジア太平洋地域モバイルブロードバンド市場
アジア太平洋地域は2025年の世界収益の44.73%を占め、モバイルブロードバンド市場において最大の地域シェアを誇っています。中国は320 ミリオン基地局の5G基地局を展開し、5G加入者数が7 ビリオンを超え、トラフィック量においてリーダーシップを維持しています。インドのUPIモバイル決済エコシステムは年間1,000 ビリオン件の取引を突破し、日常商取引におけるスマートフォンの中心的役割を示しています。インドおよびインドネシアにおける農村部バレッジ補助金の政府義務化がアドレス可能な顧客基盤を拡大する一方、日本と韓国は6Gパイロットへの研究開発支出を投じており、アジア太平洋地域のイノベーション勢いを裏付けています。
北米モバイルブロードバンド市場
北米はユーザー一人当たりの平均収益の高さと5Gスタンドアローンの早期展開に牽され、価値において第2位にランクされています。連邦政府の農村部ブロードバンド補助金は低密度地域への固定無線アクセスを加速させ、国家レベルでモバイルブロードバンド市場規模を拡大しています。エンタープライズ向け採用は製造業およびヘルスケア分野におけるプライベートネットワーク契約を促進し、レガシーマイクロ波から光ファイバーバックホールへのスペクトル再編成は都市部のスループットを向上させています。
欧州・中東・アフリカおよびラテンアメリカモバイルブロードバンド市場
欧州の戦略的視点は、デジタルデケードアジェンダのもとでの持続可能性コンプライアンスおよび国境を越えたローミング最適化に集中しています。エネルギー効率目標はRANアップグレードサイクルを形成し、協調的な周波数オークションは低遅延サービス向けの連続ブロック取得を促進しています。中東およびアフリカは、モバイルが依然として主要なアクセス手段であることから、高成長ポテンシャルを示しています。インフラ共有および鉄塔のセール・リースバック取引に関する規改革はカバレッジ拡大のための資本を解放しています。ラテンアメリカでは5Gライセンス付与が加速しているものの、光ファイバーバックホールの遅れが実現速度を制限しており、近期においてはマイクロ波および衛星によるブリッジングが不可欠となっています。
競合環境
既存の通信事業者はスペクトルポートフォリオ、バックホール、および加入者基盤において規模の優位性を持ち、自然な参入障壁を形成しています。Verizon、AT&T、China Mobile、Vodafoneは広範なミッドバンド保有量を誇り、低遅延アプリケーションを共同開発するためにハイパースケーラーとのエッジクラウドアライアンスを追求しています。T-Mobileの早期600MHz展開により、現在は全国スタンドアロンサービスに転用されているカバレッジ上の優位性が確立されました。
戦略的方向性は、価格割引からクラウドストレージ、サイバーセキュリティ、XRコンテンツパスなどの差別化されたサービスバンドルへとシフトしており、ユーザーあたり平均収益の向上を目指しています。RANオートメーションプロジェクトが運営費を削減し、追加スペクトル購入のための資金を解放しています。農村部の固定無線アクセスは、資本効率の良い拡大が先行者優位をもたらす可能性のある未開拓の領域として残っています。
ベンダーエコシステムも同様に活発です。EricssonとNokiaが無線機にAIオーケストレーションを統合する一方、Qualcommの新世代チップセットはトライバンド5Gをサポートしてハンドセットの部品表コストを削減しています。StarlinkやOneWebなどの衛星参入者がモバイル通信事業者とハイブリッドバックホールのパートナーシップを結び、地上系の既存事業者に農村部の光ファイバー展開加速を迫っています。プライベートネットワークインテグレーターは、特に製造業および物流回廊におけるキャンパス展開において専門的なニッチを開拓し、グローバルモバイルブロードバンド市場に競争上の複雑さを加えています。
モバイルブロードバンド産業リーダー
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
T-Mobile US, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルブロードバンド市場
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Vodafone Group Plc
- Deutsche Telekom AG
- T-Mobile US, Inc.
- Orange S.A.
- Telefónica S.A.
- Reliance Jio Infocomm Ltd.
- BT Group plc
- América Móvil S.A.B. de C.V.
- Telstra Corp. Ltd.
- SK Telecom Co., Ltd.
- KT Corp.
- NTT DOCOMO Inc.
- China Telecom Corp. Ltd.
- China Unicom (Hong Kong) Ltd.
- Turkcell Iletisim Hizmetleri A.S.
- Etisalat by eand
- MTN Group Ltd.
Recent Industry Developments in モバイルブロードバンド市場
- 2025年10月:AT&Tが全国的な5Gスタンドアロン有効化を完了。Verizonは最終展開に近づき、T-Mobileは再農業化のための4Gスペクトルの廃止を準備しています。
- 2025年6月:VodafoneがThree UKとの合併を完了し、350億米ドル超の価値を持つ英国最大のモバイル通信事業者を誕生させ、設備投資のシナジーと5Gカバレッジの加速を目指しています。
グローバルモバイルブロードバンド市場レポートの調査範囲
モバイルブロードバンド市場は、4G、LTE、5G技術を含むモバイルネットワークを通じた高速インターネットサービスの提供を包含しています。都市部と農村部の両方をカバーし、増加するモバイルユーザー基盤の接続性とデータ速度の向上に重点を置いています。市場の調査範囲には、サービスプロバイダー、インフラ開発者、デバイスメーカー、テクノロジーイネーブラーが含まれ、これらすべてがグローバルなモバイルブロードバンドアクセスの拡大に貢献しています。
モバイルブロードバンド市場は、技術(4G、5G、LTE、Wi-Fi、その他の技術)、サービスタイプ(モバイルデータ、ボイスオーバーLTE(VoLTE)、モバイルホットスポット)、エンドユーザー(個人消費者、企業・法人、政府および公共部門)、アプリケーション(エンターテインメントおよびメディア(ストリーミング、ゲーミング)、Eコマースおよび小売、ソーシャルメディアおよびコミュニケーション、ヘルスケアおよび教育、その他のアプリケーション)、および地域(北米、欧州、アジア太平洋、ラテンアメリカ、中東およびアフリカ)別にセグメント化されています。市場規模および予測は、上記すべてのセグメントについて金額(米ドル)ベースで提供されます。
| 4G |
| 5G(NSAおよびSA) |
| LTEアドバンストプロ |
| Wi-Fi |
| その他の技術(NB-IoT、LoRaWANなど) |
| モバイルデータプラン |
| ボイスオーバーLTE(VoLTE) |
| モバイルホットスポット・テザリング |
| 消費者 |
| 企業・法人 |
| エンターテインメントおよびメディア(ストリーミング、ゲーミング) |
| Eコマースおよび小売 |
| ソーシャルメディアおよびコミュニケーション |
| ヘルスケアおよび教育 |
| その他のアプリケーション |
| 1GHz未満(カバレッジ帯域) |
| 1〜6GHz(ミッドバンド) |
| 6GHz超ミリ波およびテラヘルツ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東およびアフリカ |
| 技術別 | 4G | |
| 5G(NSAおよびSA) | ||
| LTEアドバンストプロ | ||
| Wi-Fi | ||
| その他の技術(NB-IoT、LoRaWANなど) | ||
| サービスタイプ別 | モバイルデータプラン | |
| ボイスオーバーLTE(VoLTE) | ||
| モバイルホットスポット・テザリング | ||
| エンドユーザー別 | 消費者 | |
| 企業・法人 | ||
| アプリケーション別 | エンターテインメントおよびメディア(ストリーミング、ゲーミング) | |
| Eコマースおよび小売 | ||
| ソーシャルメディアおよびコミュニケーション | ||
| ヘルスケアおよび教育 | ||
| その他のアプリケーション | ||
| スペクトル帯域別 | 1GHz未満(カバレッジ帯域) | |
| 1〜6GHz(ミッドバンド) | ||
| 6GHz超ミリ波およびテラヘルツ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
モバイルブロードバンド市場の現在の価値はいくらですか?
2025年に9,500億米ドルと評価されています。
市場はどのくらいの速さで成長すると予測されていますか?
当セクターは2031年にかけてCAGR 6.58%で拡大すると予測されています。
最大の収益シェアを持つ地域はどこですか?
アジア太平洋地域は2025年に44.73%でトップを占め、他の地域を引き続き上回っています。
通信事業者がミッドバンドスペクトルに注力する理由は何ですか?
ミッドバンドは最良のカバレッジ・容量バランスを提供し、2025年の市場シェアの56.67%を占めています。
企業のモバイルブロードバンド需要を牽引しているものは何ですか?
企業のデジタル化と安全で低遅延の接続性の必要性が、企業セグメントのCAGRを10.06%に引き上げています。
スペクトルコストの高騰は通信事業者にどのような影響を与えていますか?
オークション価格の上昇が資本予算を消費し、コストに敏感な市場でのネットワーク拡大を遅らせる可能性があります。