
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
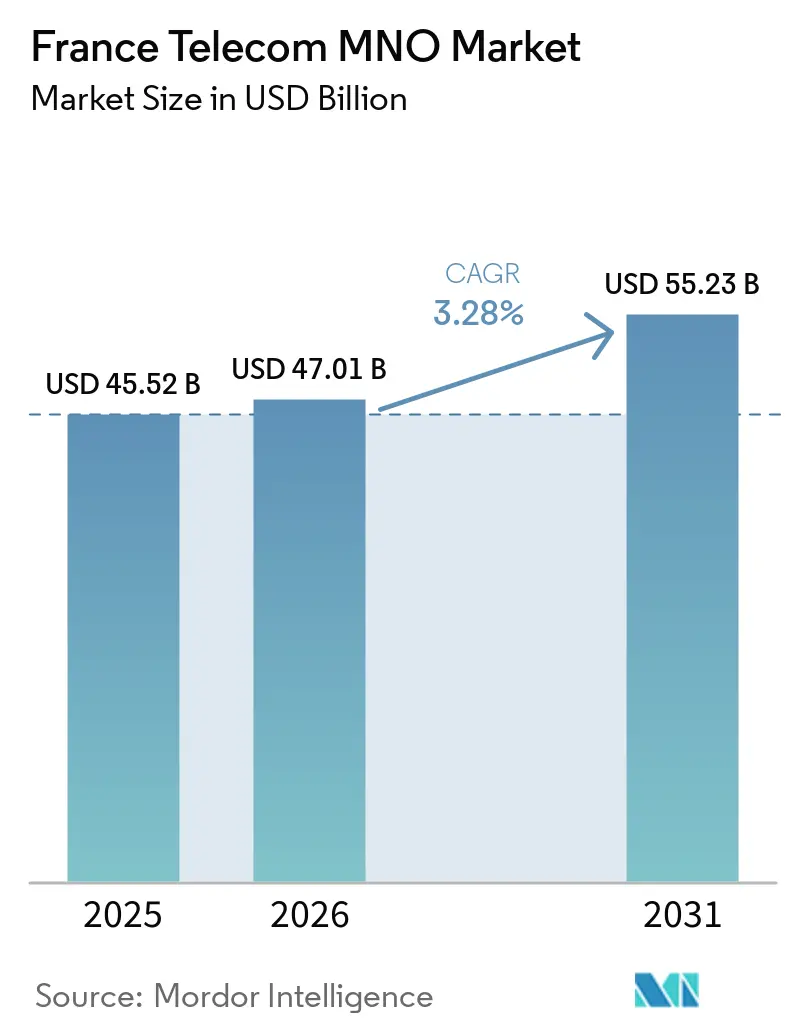
| 基準年の市場規模 (2025) | 45.52 十億米ドル |
| 市場規模 (2026) | 47.01 十億米ドル |
| 市場規模 (2031) | 55.23 十億米ドル |
| 成長率 (2026 - 2031) | 3.28 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるフランステレコムMNO市場分析
フランス通信MNO市場規模は、2025年に455.2 ビリオン 米ドル、2026年に470.1 ビリオン 米ドルと予測され、2031年までに552.3 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 3.28%で成長する見込みです。加入者数の観点では、市場は2025年に9,734万加入者と評価され、2026年の9,982万加入者から2031年には1億1,322万加入者へと、予測期間(2026年〜2031年)においてCAGR 2.55%で成長する見込みです。
近期的な勢いは、急速な5Gスタンドアローン展開、ファイバーを基盤とした固定・モバイル統合バンドル、そして企業デジタル化サービスへの軸足移行から生まれており、これらすべてが収益構成を再形成しています。通信事業者は、データ集約型アプリケーションに対する差別化された品質を可能にする3.5 GHz帯域、プライベート5Gゾーン、およびエッジプラットフォームへ資本を投入しています。ネットワーク共有とエコデザインに関する規制指令がコスト規律を強化する一方、サイバーレジリエンスおよびエネルギー効率化要件が投資優先順位を変えています。Orange、SFR、Bouygues Telecom、Free Mobile間の競争激化は、データ使用量が増加する中でも価格圧力を持続させており、通信事業者はIoT、クラウドコネクティビティ、およびマネージドサービスから新たな価値を引き出すことを余儀なくされています。
主なレポートのポイント
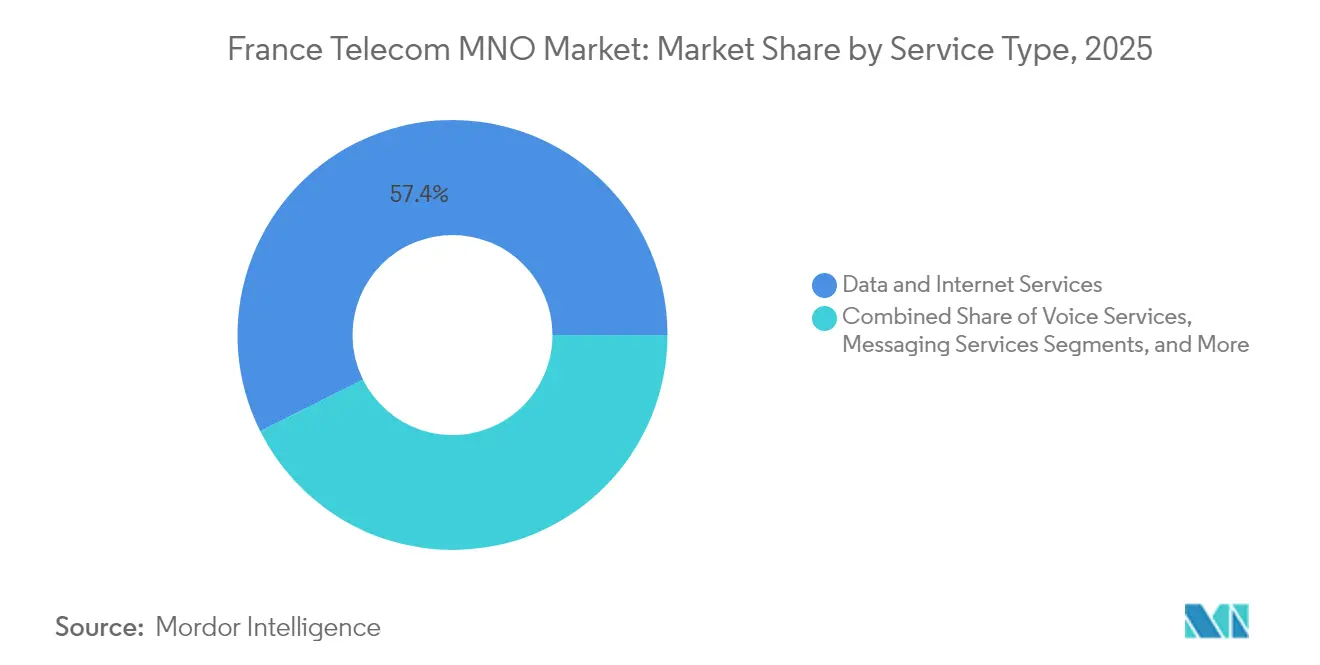
- サービスタイプ別では、データ・インターネットサービスが2025年のフランステレコムMNO市場シェアの57.39%を占め、IoTおよびM2Mサービスは2031年にかけてCAGR 3.39%で成長する見込みです。
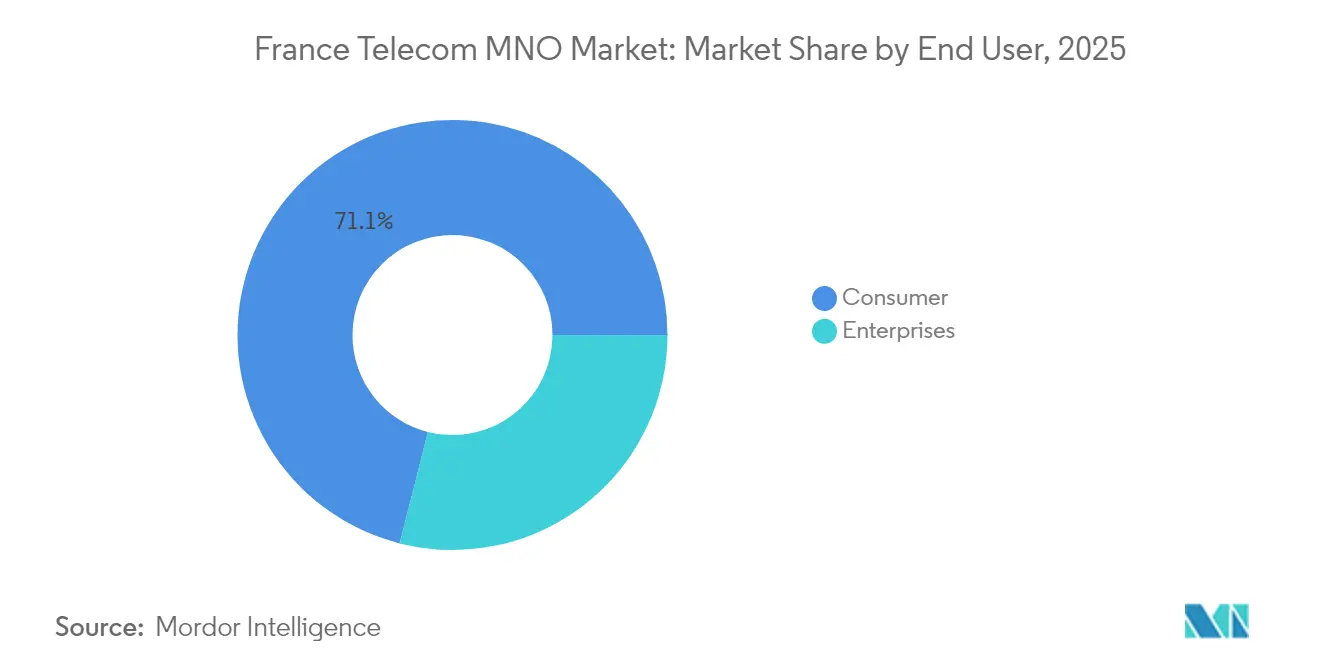
- エンドユーザー別では、コンシューマーセグメントが2025年のフランステレコムMNO市場規模の71.05%を占め、企業セグメントは2031年に向けてCAGR 3.62%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの概算影響率(%) CAGR予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 5Gカバレッジ拡大とFWAがデータ中心の 収益構造を推進 | +0.8% | 全国、パリ・リヨン・ マルセイユでの初期効果 | 中期(2〜4年) |
| ファイバーを基盤としたFMCバンドルが固定・モバイル ARPUの向上を促進 | +0.6% | 全国、農村部での加速 | 短期(2年以下) |
| 動画ストリーミングおよびクラウドゲーミングが モバイルデータ需要を牽引 | +0.5% | 全国、都市部への集中 | 短期(2年以下) |
| 企業のインダストリー4.0プロジェクトが IoT SIMの普及を加速 | +0.4% | 工業地帯、イル=ド=フランス、 オーヴェルニュ=ローヌ=アルプ | 中期(2〜4年) |
| プライベート5G SAネットワーク向け 3.5 GHz帯域の解放 | +0.3% | 主要工業地帯 | 長期(4年以上) |
| eSIM専用端末チャネルが解約率と 獲得コストを低減 | +0.2% | 全国、プレミアムセグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gカバレッジ拡大とFWAがデータ中心の収益構造を推進
早期の5Gスタンドアローン展開は、プレミアムネットワークスライシングがARPUを向上させピーク時の輻輳を緩和することで、モバイル経済を転換させています[1]。固定無線アクセス(FWA)は既存の無線資産を活用して光ファイバーが届かない農村世帯にサービスを提供し、通信事業者が帯域を効率的に収益化しながら競争範囲を拡大することを可能にしています。OrangeのコアネットワークのサービスとしてのNaaS(Network-as-a-Service)提供は、地域通信事業者の参入コストを引き下げ、全国カバレッジの加速とサービスイノベーションの促進をもたらしています。レイテンシーが重要なワークロードがエッジに移行するにつれ、フランステレコムMNO市場では低レイテンシーアクセスとクラウド隣接性を組み合わせられる事業者が優位に立つでしょう。
ファイバーを基盤としたFMCバンドルが固定・モバイルARPUの向上を促進
ギガビットFTTHと5Gのシームレスなバンドル化により、2,060万世帯がFTTHに加入し普及率78%に達した現在、世帯支出の増加と解約率の低下が実現しています[2]。Bouygues Telecomは、オールインクルーシブプランの促進によって固定ARPUをEUR 33に維持しながらモバイル価格を安定させており、コンバージェント提供が純粋な価格競争から収益を守れることを実証しています[3]。インテリジェントなサービスオーケストレーションとクロスチャネルケアを統合する通信事業者が、最も高いライフタイムバリューを獲得するでしょう。
動画ストリーミングおよびクラウドゲーミングがモバイルデータ需要を牽引
2024年の月平均消費量はユーザーあたり14.3 GBに増加し、前年比18%増となり、トラフィックの大部分を動画が占めています。クラウドゲーミングはレイテンシーおよびジッターの要件を高め、通信事業者はエクスペリエンス品質を維持するためにエッジキャッシングおよびEutelsatとのサテライトバックホールパートナーシップを採用するよう促されています[4]。価格帯の設定が成功するかどうかは、無制限のボリュームだけでなく保証された速度とバンドルコンテンツにかかっており、フランステレコムMNO市場における詳細なネットワーク分析の必要性を強めています。
企業のインダストリー4.0プロジェクトがIoT SIMの普及を加速
製造業および物流企業は、リアルタイムモニタリングと自動化を実現するためにプライベート5Gおよびセンサーネットワークのパイロット導入を進めています。Orange Businessは、デバイス管理・分析・セキュリティを一つのスタックに統合したLive Objectsプラットフォームでこれらの展開を支援しています。グローバルのセルラーIoT回線が2029年までに64億本に達すると見込まれる中、垂直ソリューションを習得したフランスの通信事業者は、コネクティビティをマージンを高める多層契約へと転換するでしょう。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響率(%) CAGR予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 激しい価格競争が混合ARPUを 横ばいに抑制 | -0.9% | 全国、都市部で最も顕著 | 短期(2年以下) |
| 110%超のSIM普及率が有機的な 加入者成長を制限 | -0.5% | 全国、全地域で飽和状態 | 長期(4年以上) |
| エコデザインおよびエネルギー効率化規制が 運用費を引き上げ | -0.3% | 全国、コンプライアンス主導 | 中期(2〜4年) |
| ミリ波オークションの時期をめぐる不確実性が 設備投資計画を遅延 | -0.2% | 全国、5G戦略に影響 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
激しい価格競争が混合ARPUを横ばいに抑制
Free Mobileが価格体系を変革して以来、典型的なバンドルの名目価格は2011年から2016年の間に45%下落し、通信事業者は依然としてネットワーク品質プレミアムを消費者に転嫁することに苦労しています。Opensignalはダウンロード速度とカバレッジでOrangeをトップにランク付けし続けていますが、価格に敏感なユーザーはプロモーションが登場するとすぐに乗り換えるため、モバイルARPUは概ね横ばいのままです。この絶え間ない値引きにより、通信事業者はフランステレコムMNO市場全体で料金の値上げではなく、効率化とサービス多様化を追求せざるを得ない状況になっています。
110%超のSIM普及率が有機的な加入者成長を制限
人口6,800万人に対してアクティブSIMが8,340万枚あり、新規加入者の余地はなく、加入者の獲得はゼロサムのシェア争いに転じています。SFRが最近経験した130万加入者の損失は、飽和した環境でいかに迅速に解約が規模を侵食するかを示しています。したがって、通信事業者はフランステレコムMNO市場内でIoT回線、プライベートネットワーク、サイバーセキュリティサービスなど、ARPUを向上させる製品に軸足を移し、成長をSIM数という生の指標から切り離す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データの優位性がIoTイノベーションを牽引データ・インターネットサービスは2025年のフランステレコムMNO市場シェアの57.39%を獲得し、主要な収益の柱として音声を押しのけました。IoTおよびM2MのフランステレコムMNO市場規模は、接続機械やスマートシティグリッドに対する企業の需要を反映し、2031年にかけてCAGR 3.39%で拡大する見込みです。OTTおよびペイTVバンドルは、通信事業者がNetflix、Disney+、および地元のストリーミングアプリを統一されたインターフェースに統合することでバンドル外解約を抑制し、粘着性を高めています。音声とメッセージングの収益は、顧客がOTT代替手段に移行するにつれて減少していますが、インバウンドローミングや規制上の緊急義務においては依然として重要な役割を果たしています。
継続的なデータトラフィックの増加により、通信事業者は無線基地局を高密度化しエッジコンピュートを導入することを余儀なくされており、IoTプロジェクトの勢いは軽量コアおよびデバイス管理プラットフォームへの投資を促しています。パリオリンピックや産業キャンパス向けにプライベート5Gネットワークが登場するにつれ、フランステレコムMNO市場では専用スライスのビットあたり収益がベストエフォートのモバイルブロードバンドを上回るでしょう。コネクティビティと並んで分析、セキュリティ、クラウド統合をバンドルする通信事業者が、フランステレコムMNO市場のこの成長セグメントにおける価値の大部分を獲得するでしょう。


注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
エンドユーザー別:
企業の成長がデジタルトランスフォーメーションを加速コンシューマーセグメントは依然として2025年収益の71.05%を占めていますが、価格競争とSIM飽和により成長は緩やかです。対照的に、インダストリー4.0の展開、SD-WANの採用、クラウド移行により、企業サービスに関連するフランステレコムMNO市場規模はCAGR 3.62%で拡大しています。Orange Businessは、中小規模のオフィス向けにセキュリティとAIベースのパフォーマンス管理を組み込んだSD-WAN エッセンシャルズのローンチでこの転換を体現しています。
マネージドジェネレーティブAI、ハイブリッドクラウド、ゼロトラストセキュリティなどのテクノロジー中心のオファーは、2027年までにB2Bテレコムウォレットの87%を獲得すると推定されています。企業が統一されたコネクティビティとITスタックを求める中、コンサルティング専門知識を提供する通信事業者は純粋な帯域提供者を凌駕するでしょう。したがって、フランステレコムMNO市場は、インフラのレジリエンスとセクター固有のニーズに合わせたソリューション中心の市場開拓能力を融合できる既存事業者に有利に働きます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
地理分析
全国的に見て、フランステレコムMNO市場は高度なインフラと全国的な4Gカバレッジの恩恵を受けていますが、地域格差が収益プロファイルを形成しています。イル=ド=フランスは、密集した都市部での利用とプレミアム企業コネクティビティを採用する本社の集中により、最高のARPUを生み出しています。オーヴェルニュ=ローヌ=アルプとオー=ド=フランスは、製造業のデジタル化、物流ハブ、スマートモビリティのパイロット導入を通じて大きく貢献しています。農村部の県は「モバイル新協定(ニューディール・フォー・モバイル)」によってカバレッジが向上し、2018年から2023年の間に4Gカバレッジ率が45%から88%に引き上げられました。
光ファイバーの展開が加速する中、通信事業者は孤立した集落に対応するために固定無線アクセス(FWA)を活用しながら、帯域に対する投資回収を維持しています。海外領土におけるフランステレコムMNO市場規模は依然として小さいものの、マルティニークとグアドループでの新たな帯域放出が改善された4Gおよび初期段階の5G展開を支援することから、突出した成長ポテンシャルを示しています。人口加重の5Gカバレッジは大きく異なり、Free Mobileは94%のリーチを主張する一方、Orangeはより高速なミッドバンド層で都市圏の60%に到達することを目指し、高トラフィック回廊における深度に注力しています。
銅線廃止計画は、低密度地域でニッチな企業ユースケースにレガシーPSTNが対応しているため、地域的な移行の複雑さをもたらしています。そのため通信事業者は、サービスのギャップや規制上の罰則を避けるために、光ファイバーの構築と並行して移行を段階的に実施しています。したがって、地理的要因はサービスイノベーションと規制上の義務と交差し、固定と移動の相乗効果がフランステレコムMNO市場内のライフタイム収益を最大化する地域へ資本を誘導しています。
規制環境
フランスの通信MNO市場はArcepによって監督されており、Arcepは競争、カバレッジ義務、相互接続、市場モニタリングに関する規則を定めている。Arcepは2025年1月21日に「Ambition 2030」戦略を正式に策定し、超高速ブロードバンドの展開、企業向け接続、環境規制という明確な重点分野を設け、事業者の報告義務や投資判断を形作っている。
EU規則2024/1309(ギガビットインフラ法)は、インフラ管理者に対して2026年5月12日に発効し、MNOのファイバーおよびバックホールの経済性に影響を与える許認可およびインフラアクセスの仕組みを強化する。銅線ネットワークの閉鎖および2G/3Gの終了は予定通り進んでおり、Orangeの銅線ネットワーク閉鎖は2030年に計画され、終了は2028年から2029年頃を目標としており、移行計画や顧客への周知を促している。
競争環境
市場集中度
フランステレコムMNO市場は4事業者が支配していますが、いずれも3分の1のシェアを超えておらず、競争は激しい状況が続いています。Orangeはモバイルで31%、固定で39%のシェアを持ちリードしており、優れたネットワーク指標と企業向けの幅広いサービスを活用して選択的なプレミアム料金を設定しています。SFRは24%のシェアを持ちますが、負債の重荷と最近の解約増加に直面しており、市場統合を触媒しうる資産見直しを進めています。Bouygues Telecomは品質重視の差別化を追求し、最近La Poste Telecomを買収して230万顧客を獲得し小売りリーチを強化しました。Free Mobileは低価格の破壊者として残り、無制限プランと広範な5G提供を推進して乗り換えを誘引しています。
戦略的な取り組みは各社の強みを反映しています。Orangeのサテライトアライアンス(Eutelsat)は、海事、航空、遠隔政府サイトへのカバレッジを拡張し、地上フットプリントを超えた収益の多様化を図っています。Bouygues TelecomはB.IGブランドを発表し、ファミリーバンドルの強化とミッドマーケットへのアップセルを追求しています。SFRのネットワーク近代化は潜在的な帯域共有協定による設備投資軽減にかかっており、Free Mobileはインフラ軽量の拡張と競争力のある卸売契約を活用しています。IoT、プライベート5G、サイバーセキュリティへの多様化は、フランステレコムMNO市場においてコモディティデータを超えたレジリエンスを求めるすべての事業者に共通しています。
フランステレコムMNO業界リーダー
-
Orange S.A.
-
SFR (Altice France)
-
Bouygues Telecom
-
Free Mobile (Iliad)
- 注:主要企業の掲載順は順位を示すものではありません。
フランス通信MNO市場 このレポートでカバーされる企業
- Orange S.A.
- SFR (Altice France)
- Bouygues Telecom
- Free Mobile (Iliad)
市場機会と将来展望
2030年までの銅線閉鎖と2028年から2029年頃の2G/3G終了は、単独のアクセスではなく、ファイバーを基盤とした接続、マネージドセキュリティ、固定・モバイルバンドルを軸に、中小企業や複数拠点を持つ企業向けの移行の道筋をパッケージ化する余地を生み出している。2026年5月12日に発効するギガビットインフラ法により、事業者はギガビットネットワークの展開障壁を減らすための実践的な手段を得て、より密なバックホール、迅速な拠点展開、そして産業ゾーンにおける5Gスタンドアロンおよびプライベートネットワーク展開の経済性向上を支えることになる。
IPv6への移行は2025年末までに固定顧客の94%、モバイル顧客の83%で対応が完了し、IPv4依存を減らすIPv6専用マネージドサービス、IoT接続、企業向けネットワーク設計の展開を後押ししている。エネルギー効率とサイバーレジリエンスに対する継続的な規制上の重視も、ネットワーク設計の優先事項や報告要件を形作っている。
最近の産業開発事情 フランス通信MNO市場
- 2026年7月:欧州委員会による付託を受け、Autorite de la concurrenceがSFR Altice France資産の買収提案の審査を開始した。この規制審査は承認リスクをもたらし、資本支出計画への影響を含め、市場構造変化が発効する時期に影響を与える可能性がある。
- 2026年6月:コンソーシアム(Bouygues Telecom、Free-Iliad、Orange)がSFR Altice Franceを買収するための覚書に署名した。この合意は、フランスのMNO市場における統合の動きを示しており、ネットワーク投資の優先順位や価格設定の動向を変える可能性がある。
- 2026年4月:コンソーシアム(Bouygues Telecom、Free-Iliad、Orange)がSFR買収に関してAltice Franceと独占交渉に入った。この動きは、取引完了後に国内MNOが3社体制となる可能性への道筋を狭めるものである。
フランス通信MNO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、フランス通信市場を、フランス国内の顧客に販売された通信ネットワークサービスから生じる年間収益として定義しており、モバイルおよび固定ネットワークを通じて提供される接続サービスおよび関連オペレーターサービスを対象としています。
対象外の範囲:端末・デバイスの製造収益、純粋な機器販売、およびフランス国外で計上されるその他の国の活動は除外しています。
セグメンテーション概要
- テレコム総収益とARPU
- サービスタイプ
- 音声サービス
- データ・インターネットサービス
- メッセージングサービス
- IoTおよびM2Mサービス
- OTTおよびペイTVサービス
- その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等)
- エンドユーザー
- 企業
- コンシューマー
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、フランス通信需要と価格動向の全体像を明確に把握することから始まり、次にオペレーター側の収益シグナルと照合します。ARCEPオブザバトリーおよびTelconomicsリリース、OECD通信統計、ITU指標、Eurostat家庭接続テーブル、INSEEインフレおよび家計支出シリーズなどの公開データセットおよび公式刊行物を活用し、前提条件を根拠のあるものに保っています。
さらに、年次報告書、投資家向け資料、プレスリリースを精査し、サービス開始、光ファイバーへの移行、4Gから5Gへの普及状況を追跡しました。これらの変化は、加入者数の伸びが横ばいであっても、ユーザー一人当たりの平均収益(ARPU)に影響を与える可能性があるためです。必要に応じて、企業財務、ニュース・財務報道、特許活動、出荷レベルの貿易フローを追跡する有料サブスクリプションを活用し、タイムラインの相互確認や小さなデータギャップの解消に役立てました。上記のソースは例示であり、収集、検証、および明確化のために他の多くの公開・有料参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、価格変動、プロモーションの強度、固定ブロードバンド・モバイルデータ・エンタープライズ接続間のミックスシフトを検証するために活用しました。デスクリサーチのギャップを縮小し、最終的な前提条件がサービスのパッケージングおよび価格設定の実態と一致していることを確認するため、フランス全土のオペレーター側リーダー、流通・チャネル担当者、エンタープライズITおよび調達担当者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:31% | CXO:14% |
| 中堅企業:53% | 部門・ユニットリーダー:38% |
| 中小企業:16% | マネージャー:48% |
市場規模の算定と予測
市場規模は、オペレーターの収益プールを公式市場合計から再構築し、加入者ミックスおよび利用動向に基づいてサービスラインごとに分割するトップダウンアプローチを用いて算定しています。合計値を根拠のあるものに保つため、サンプリングされたプラン価格に加入者数を乗じた値や、合計値を調整する前の実効割引に関するチャネルチェックなど、選択的なボトムアップ推計と照合しています。
モデルは、公開情報およびインタビューを通じて得られる実用的な変数によって駆動さており、モバイルSIMおよび5G加入動向、固定ブロードバンドおよび光ファイバーの普及、月次平均請求額およびARPUの動向、価格指数の変化、データ消費量の変化をもたらす傾向があるネットワーク投資・展開のペースなどが含まれます。予測には、コア収益の推移にARIMAベースの時系列レイヤーを用いたシナリオ分析を採用し、価格規律、プロモーションサイクル、エンタープライズ契約更新行動に関する専門家の見解を用いてシナリオを調整しています。詳細な分割が公開ソースで報告されていない場合は、最も近い開示合計値に基づく比例配分を使用し、オペレーターが実際に販売しているものと一致するようインタビューを通じて検証しています。
データ検証と更新サイクル
承認前に、規制当局が公表する合計値、ARPUの動向、加入者数の動向などの独立したシグナルと照合し、再確認が必要な不一致を検出します。年度間および各サービスカテゴリー間で分散チェックを実施し、価格・ミックス・タイミングなどの単一の前提条件まで外れ値を遡ることができるようにしています。
ギャップが発見された場合は、デスクソースを再確認し、必要に応じて一部のインタビュー対象者に再連絡して変更内容を確認します。レポートは年次で更新され、主要な関税リセットや光ファイバーカバレッジの大幅な変化など、需要または価格のベースラインを大きく変える重要なイベントが発生した場合には中間更新が実施されます。納品前に最終的なアナリストレビューを完了し、数値が最新の公開資料および直近の市場動向を反映していることを確認します。
Mordor Intelligenceのフランス通信市場推計と他の公表推計との比較
フランス通信市場の規模について異なる数値が見られるのは通常のことであり、各出版社がカウント対象の時期、通貨換算、収益の境界を独自に設定しているためです。同じ高レベルのトピックが名称として挙げられている場合でも、小売サービス収益、隣接するデジタルサービス、またはデバイス販売が含まれるかどうかの違いにより、合計値が大きく変わる可能性があります。
更新タイミングによるギャップも一般的です。通信価格はプロモーションやバンドル変更によって変動し、それらの変化が収益に反映されるのは必ずしも開始された四半期と同じではないためです。モデルのカットオフ直前にARPUおよび平均請求額のシグナルを再確認し、一貫した為替レートウィンドウを用いて米ドルに換算することで、Mordor Intelligenceは古いユーロ建て数値と新しい加入者・価格インプットを混在させることによる変動を低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 455.2 ビリオン 米ドル(2025年) | |
| 業界規制当局ブリーフA | 411.0 ビリオン 米ドル(2024年) | 前年のユーロ建て小売オペレーター収益合計として提示されることが多く、米ドル換算のタイミングや新しい価格・ミックスの変化が適用された後の当年度の見通しを過小評価する可能性があります。 |
| 業界誌サマリーB | 508.0 ビリオン 米ドル(2025年) | 隣接する収益ストリーム(例えば、より広範なデジタルサービスやデバイス関連のオペレーター売上)を含む可能性があり、ARPUおよび請求額トレンドシリーズへの同水準のクロスチェックなしに、より積極的なASP上昇の前提を使用している可能性があります。 |
この比較は、ほとんどの差異がタイミング、通貨の取り扱い、および通信サービス収益として計上されるものと近接カテゴリーとの区別から生じていることを示しています。当社のアプローチは、規模を明確な需要プールに結びつけ、観測された価格および加入者シグナルを使用し、予測パスが確定する前に独立した合計値と照合することで、再現性を維持しています。
レポートで回答される主な質問
フランステレコムMNO市場の現在の価値はいくらですか?
市場は2026年にUSD 470億1,000万相当であり、2031年までにUSD 552億3,000万に達すると予測されています。
フランスでの5Gカバレッジはどの程度の速さで拡大していますか?
Free Mobileは人口の94%のリーチを主張し、Orangeは現在都市圏の60%に到達しているより高速なミッドバンド層での深度に注力しています。
どのサービスセグメントが最も急速に成長していますか?
IoTおよびM2Mサービスは2031年にかけてCAGR 3.39%で拡大しており、音声およびメッセージングセグメントを上回るペースで成長しています。
データトラフィックの増加にもかかわらず混合ARPUが横ばいなのはなぜですか?
4つの全国通信事業者間での長引く価格競争が、使用量増加の影響を相殺し、価格を引き上げる能力を制限しています。
企業向けコネクティビティ需要が最も強い地域はどこですか?
イル=ド=フランス、オーヴェルニュ=ローヌ=アルプ、オー=ド=フランスは、プライベート5GとIoTソリューションを必要とする密集した製造業および物流活動により先頭に立っています。
光ファイバーの展開はモバイル事業者にどのような影響を与えますか?
ファイバーを基盤としたFMCバンドルは、顧客のライフタイムバリューを高め、プレミアム5GおよびOTTサービスのクロスセルを可能にし、マージンのレジリエンスを向上させます。