
マレーシア テレコム MNO 市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
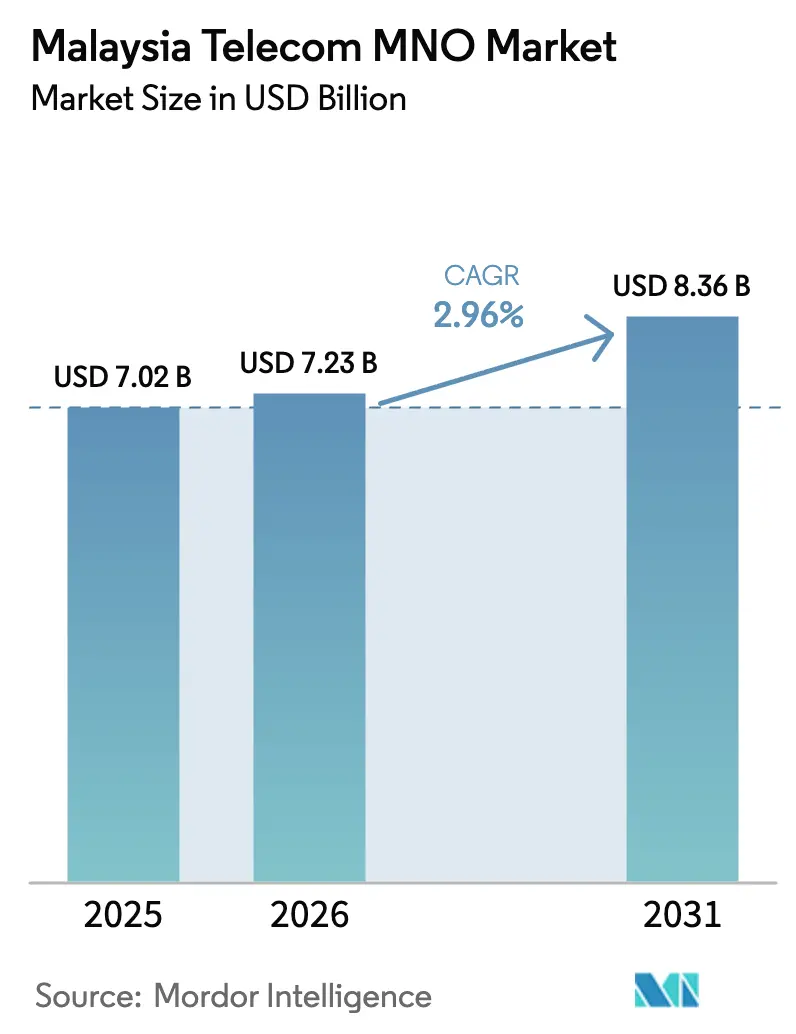
| 基準年の市場規模 (2025) | 7.02 十億米ドル |
| 市場規模 (2026) | 7.23 十億米ドル |
| 市場規模 (2031) | 8.36 十億米ドル |
| 成長率 (2026 - 2031) | 2.96 % |
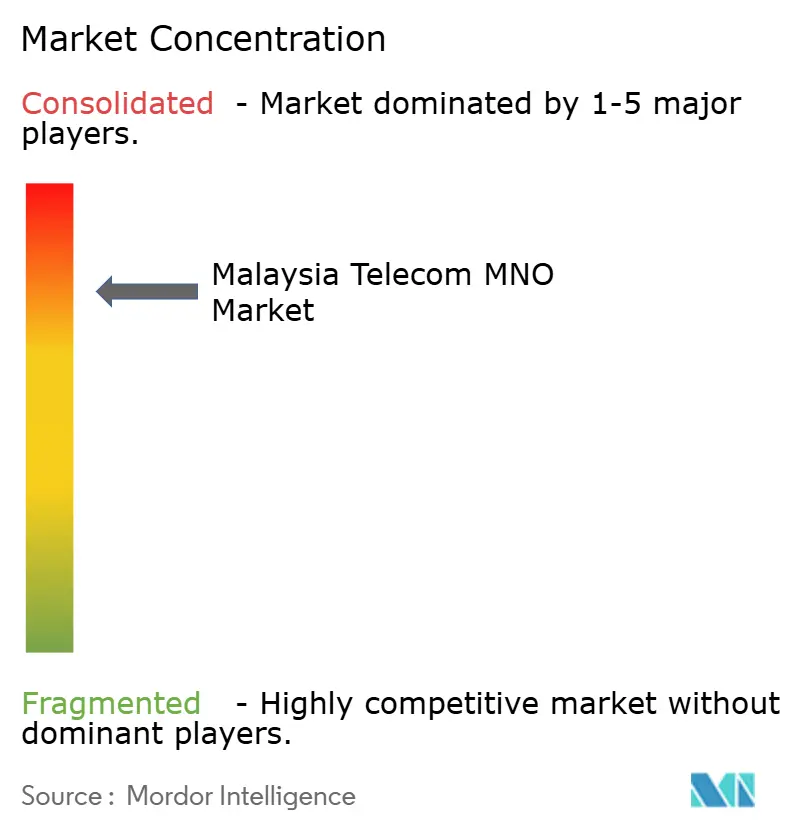
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマレーシア テレコム MNO 市場分析
マレーシア テレコム MNO 市場規模は2025年に70億2,000万 USD と評価され、2026年の72億3,000万 USD から2031年には83億6,000万 USD に達すると推定されており、予測期間(2026年〜2031年)における CAGR は2.96%です。
デュアルネットワーク 5G 体制への移行、大規模なファイバー展開、および高まるエンタープライズのデジタル化が、この安定した成長をもたらす最も主要な三つの原動力です。通信事業者はレガシーな音声中心のビジネスモデルから果断に脱却し、全国規模の 5G カバレッジとクラウド、コンテンツ、エッジコンピューティングにおけるパートナーシップを組み合わせたデータファーストの戦略を優先しています。JENDELA(ジェンデラ)および国家ファイバー化・接続計画などの政府プログラムは、タワーのアップグレードとバックホールファイバーを支援することで必要な資本支出の多くのリスクを軽減し、通信事業者が付加価値の高いエンタープライズ向け提案にキャッシュを再配分できるよう支援しています。同時に、無制限データプランにおける価格競争が消費者マージンを圧縮し続けており、通信事業者はプライベート 5G、IoT、固定・モバイル統合において収益性の高い機会を追求せざるを得ない状況に置かれています。こうした背景のもと、マレーシア テレコム MNO 市場はスケールゲームから、ネットワークスライシング、AI 駆動の自動化、および垂直産業特化型ソリューションにおける差別化された能力が競争優位を定義するフェーズへと進化しています。
主要レポートの要点
- サービスタイプ別では、データ・インターネットサービスが2025年にマレーシア テレコム MNO 市場シェアの53.62%を占め、IoT・M2M は2031年にかけて最速となる3.11%の CAGR を記録しました。
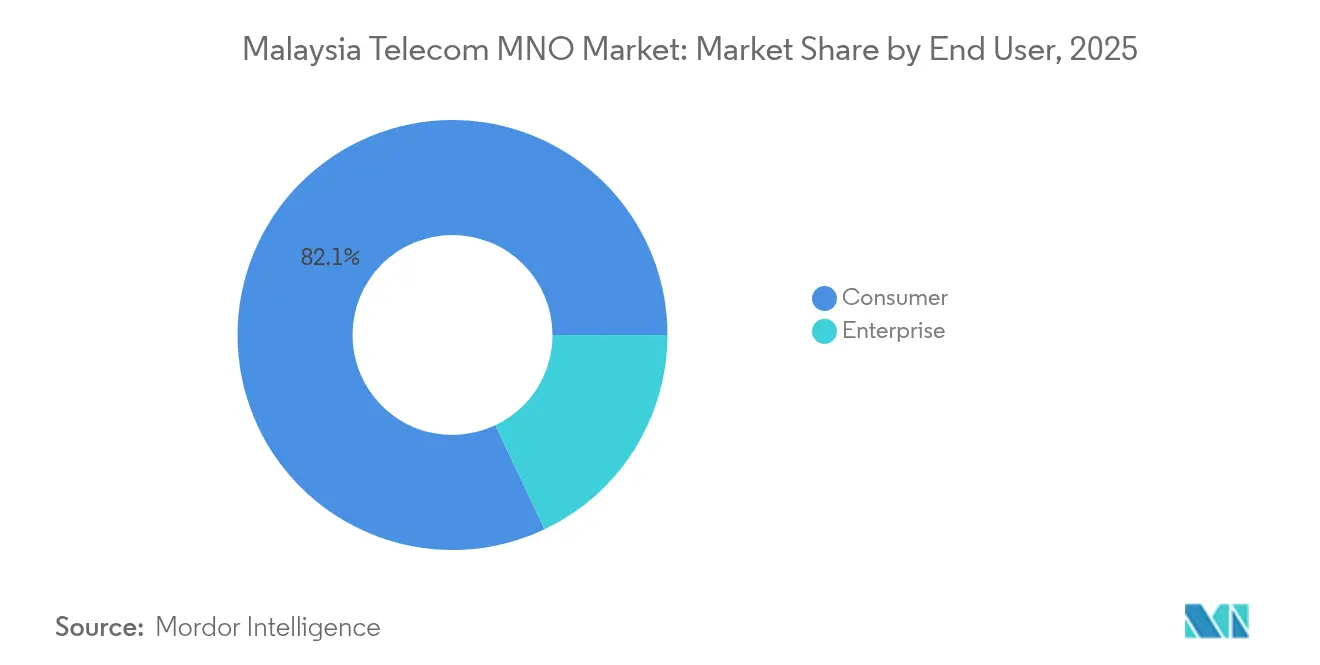
- エンドユーザー別では、エンタープライズセグメントが最高の3.45% CAGR を達成した一方、消費者は2025年のマレーシア テレコム MNO 市場規模の82.05%を依然として占めています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マレーシア テレコム MNO 市場のトレンドとインサイト
促進要因のインパクト分析*
| 促進要因 | (〜) CAGR 予測へのインパクト(%) | 地理的 関連性 | インパクトの 期間 |
|---|---|---|---|
| JENDELA・デュアルネットワークモデルによる 5G カバレッジ拡大 | +0.8% | クランバレー、 ジョホール、ペナン | 中期 (2〜4年) |
| 一人あたりモバイルデータ消費量の増加・ ARPU 向上 | +0.6% | 全国、 主要都市で最も顕著 | 短期 (2年以内) |
| 政府支援によるファイバー展開プログラム (NFCP、JENDELA) | +0.5% | 全国、 未整備地域を優先 | 長期 (4年以上) |
| 製造業クラスターにおけるプライベート 5G・IoT ソリューションへの需要 | +0.4% | スランゴール、 ジョホール、ペナンの工業地帯 | 中期 (2〜4年) |
| テレコム・OTT コンテンツバンドリングによる ペイテレビ・データアップセルの促進 | +0.3% | 都市部中心 | 短期 (2年以内) |
| eSIM による観光客・移民向けプランによる プリペイド ARPU の増分上乗せ | +0.2% | クアラルンプール、 観光スポット | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
JENDELA・デュアルネットワークモデルによる 5G カバレッジ拡大
単一の卸売ネットワークから競争的なデュアルネットワーク構造への飛躍は、すべての通信事業者にとってインフラ経済を書き換えるものです。Digital Nasional Berhad(DNB)は2024年12月までに人口カバレッジ80.2%を達成し、U Mobile が第2の全国グリッドを構築する使命を帯びたことで、卸売料金を引き下げサービス品質を向上させるべき冗長性がもたらされます。U Mobile は China Mobile International との提携のもと、18か月以内に5,000〜7,000か所の 5G サイト建設を公約しており、この積極的なスケジュールは普及を加速させつつ、瓶頸となるモノポリーへの懸念を緩和します。デュアルトラックのロールアウトはまた、プライベート 5G スライス向けスペクトラムを解放し、工業地帯を機械ビジョン検査や自律的マテリアルハンドリングなどレイテンシに敏感なアプリケーション向けに位置づけます。単一サプライヤー制約を排除することで、マレーシア テレコム MNO 市場の参加者は価格のみでの競争ではなく、差別化された 5G 料金体系やサービスレベルアグリーメントにおけるイノベーションの余地を獲得します。
一人あたりモバイルデータ消費量の増加・ARPU 向上
月間データ使用量は2024年の21.6 GB から2029年には51.9 GB に急増すると見込まれており、4K 動画ストリーミング、クラウドゲーミング、AI 強化モバイルアプリがその主な原動力です。この急増を取り込むため、通信事業者は速度が絞られた「無制限」プランを段階的に廃止し、上限なしの速度を収益化する段階的な 5G パッケージへと移行しています。Netflix および Disney+Hotstar との Astro のバンドルに代表される OTT アライアンスは、解約を抑制し在籍期間を延ばす粘着性の高いコンテンツエコシステムをもたらします。しかし通信事業者は微妙なバランスを取る必要があり、現在全ネットワークで一般的となっている RM 50 未満の無制限データプランは、速度に基づく差別化が不十分に実施された場合、潜在的な ARPU 向上を損なうリスクがあります。成功のカギは、加入者をプレミアム速度ティアに移行させながら、より高価格のプランに対してエッジホスト型ゲーミングや UHD スポーツストリームなどの独自サービス機能を確保することにかかっています。
政府支援によるファイバー展開プログラム(NFCP、JENDELA)
220億 RM の国家ファイバー化・接続計画は、5G 高密度化および固定・モバイル統合に不可欠なバックホールを提供します。JENDELA はすでに4G カバレッジ96.9%を達成しており、2025年までに5G 人口カバレッジ80%を目標とし、農村部のブラックスポットの大部分を解消します。Telekom Malaysia はこの建設を活用し、5G バックホール向けに DNB へファイバーを卸売りし、今後10年間で20億 RM を確保します。ファイバーの普及は、エッジクラウド、データセンター相互接続、ハイパースケールクラウドプロバイダー向け卸売アクセスにおける新たな収益源を下支えし、マレーシア テレコム MNO 市場の通信事業者を東南アジアの新興デジタルハブ回廊の中核に位置づけます。
製造業クラスターにおけるプライベート 5G・IoT ソリューションへの需要
スランゴール、ジョホール、ペナンの工場は、生産の自動化、安全性の向上、リアルタイム分析の実現に向けてプライベート 5G の採用を牽引しています。YTL Communications のクラリオン マレーシアへの導入は手作業によるエラーをゼロに削減し、資材のスループットを80%向上させた一方、PETRONAS と CelcomDigi は炭素回収モニタリングを支援するオフショアプラットフォームネットワークの試験運用を行っています。これらのプロジェクトは保証されたレイテンシと冗長性を備えた専用スライスに依存しているため、高い料金を要求できます。エンタープライズの事例が蓄積されるにつれ、需要は物流パーク、アグリテックのプランテーション、スマートシティの地区にまで拡大し、単発プロジェクトを安定した卸売ネットワーク収益へと転換させることが期待されます。
抑制要因のインパクト分析*
| 抑制要因 | (〜) CAGR 予測へのインパクト(%) | 地理的 関連性 | インパクトの 期間 |
|---|---|---|---|
| 無制限データの積極的な価格競争による マージン圧縮 | -0.7% | 全国、 都市部中心 | 短期 (2年以内) |
| 高いスペクトラム費用・USO 賦課金による キャッシュフローへの圧力 | -0.4% | 全国 | 長期 (4年以上) |
| 外資規制による 資金調達の柔軟性の制限 | -0.3% | 全国 | 中期 (2〜4年) |
| 農村部の慢性的なカバレッジ格差による デジタルデバイドの長期化 | -0.2% | サバ、 サラワク、内陸部 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
無制限データの積極的な価格競争によるマージン圧縮
RM 50 未満の無制限プランは、ちょうど 5G の資本的支出がピークに達する時期に収益性を圧迫する低水準を設定しています。U Mobile のウィークエンドに 5G 対応で RM 25 のプリペイドオファーと、CelcomDigi の同価格での3 Mbps プランは、すべての通信事業者に類似のプロモーションを追随させることを強いています。結果的なマージン圧縮は深刻であり、ベースライン料金に無制限データが含まれる場合、速度に基づくプレミアムは消失します。フェアユース・スロットリングは約200 GB 使用後のネットワーク輻輳を制限するのに役立ちますが、顧客はますます速度低下を約束違反と見なすようになっており、解約やソーシャルメディアでの批判のリスクが高まっています。経済性を回復するため、通信事業者は現在、弾力性が低く支払意欲が高いエンタープライズ契約、コンテンツバンドリング、フィンテック隣接領域に軸足を移しています。
高いスペクトラム費用・USO 賦課金によるキャッシュフローへの圧力
スペクトラムの更新および普遍的サービス義務(USO)支払いは、5G カバレッジの加速に充てられるべき資本を消費します。5社の免許取得者(新参のアルテルを含む)への700 MHz の売却は、低帯域周波数に対する競争を激化させ、入札額を押し上げました。追加の 5G サーチャージを禁止する規制上の規定は、価格決定力をさらに制約し、通信事業者はすでにタイトな料金体系の中でスペクトラム償却を吸収せざるを得ない状況に追い込まれています。U Mobile にとっては、外資比率を48%から20%に引き下げながら6億8,100万 USD の新規インフラに投資するという課題もあり、アセットライト・パートナーシップやセールアンドリースバック取引を必要とするかもしれない微妙なバランスを強いられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データが収益の勢いを支配
データ・インターネットサービスは2025年にマレーシア テレコム MNO 市場シェアの53.62%を獲得し、2031年にかけて2.99%の CAGR で先行しています。UHD ストリーミング、生成 AI スマートフォン、クラウドゲーミングからのトラフィック増大により、通信事業者はバックホールのアップスケールとキャリアグレードのエッジノード展開を推進しています。音声はマレーシア テレコム MNO 市場規模の19.18%を維持しており、ローミングの回復とエンタープライズアカウントへのユニファイドコミュニケーション・バンドル販売に支えられていますが、その2.70%の CAGR はデータ主導の垂直産業に遅れをとっています。メッセージング、付加価値サービス、卸売トランジットは合わせて収益の16.04%を占め、ハイパースケール・データセンター事業者からの帯域需要の高まりに後押しされて2.98%の成長率を記録しています。
IoT・M2M は総収益の5.05%にとどまるものの、インダストリー4.0 のロードマップと JENDELA 回廊内のスマートシティ試験運用に牽引され、最高の3.11% CAGR を記録しています。IoT モジュールに関するマレーシア テレコム MNO 市場規模は、製造現場の管理者が高密度センサーグリッドに依存した予知保全システムへ移行するにつれて拡大すると予測されています。OTT・ペイテレビサービスは3.05%の軌道で収益の6.11%を占めており、Netflix および Disney+Hotstar との Astro のダイレクトビリング・パートナーシップは、通信事業者がコンテンツアグリゲーションを通じて ARPU の増分を確保する方法を示しています。

注記: 各セグメントの個別シェアはレポート購入時に入手可能


エンドユーザー別:エンタープライズがデジタルトランスフォーメーションを加速
消費者は2025年に収益の82.05%を占めましたが、その2.80%の CAGR は飽和の進行と料金圧力を反映しています。このセグメントの将来は、プリペイドユーザーをストリーミング、クラウドゲーミング、ライフスタイル・フィンテックサービスをバンドルした 5G バリュー・ティアに転換できるかどうかにかかっています。Unifi Mobile の Uni5G Wow 35 と Yes のプリペイド 5G パックは、高使用量のプリペイド顧客を中位のポストペイドへ移行させる点で初期の成功を示していますが、広範な転換には生の速度を超えた更なる差別化が必要です。
エンタープライズは現在のトップラインの17.95%という小さな割合にとどまっていますが、プライベート 5G ネットワーク、クラウドコネクト、ミッションクリティカルな IoT に支えられ、2031年にかけて最速の3.45% CAGR を記録しています。Maxis とマレーシア小売チェーン協会との覚書は、通信事業者がコネクティビティ、アナリティクス、エッジセキュリティにまたがるターンキーソリューションをパッケージ化し、より高いサービスマージンを引き出す方法を示しています。エネルギー、製造、物流などの新興垂直産業は、保証されたアベイラビリティと確定的なレイテンシを重視しており、通信事業者はこれをプレミアム料金で収益化できます。より多くの産業プレイヤーが炭素削減・自動化目標を追求するにつれ、マレーシア テレコム MNO 市場の通信事業者にとってエンタープライズ収益は消費者価格競争に対する主要なヘッジとなるでしょう。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
地理的分析
マレーシアの通信収益はクランバレー、ジョホールバル回廊、ペナン島に集中しており、高密度な都市需要と強固な工業クラスターが新たなネットワーク能力の迅速な収益化を可能にしています。JENDELA は2024年までに4G の人口カバレッジ96.9%を達成し、Digital Nasional Berhad は5G で80.2%に達し、マレーシアはセクター最高水準の97.3%の5G コンシステンシースコアと中央値451.79 Mbpsのダウンロード速度を実現しています。デュアルネットワークへの移行は地理的冗長性をもたらし、都市部のサービス信頼性を高めながら中堅都市への新たなカバレッジ経路を開きます。
農村部および半都市部の地域は現在、220億 RM のファイバー投資の恩恵を受け、750万世帯がギガビット速度に接続され、今後の5G スモールセルのバックホール整備が進んでいます。東マレーシアでは600か所の休眠タワーが再稼働し、郡庁所在地以外のサラワク地域社会が4G、そして最終的には中帯域 5G を利用できるようになっています。ハイブリッドファイバー・5G ホームブロードバンドを含む固定・モバイル統合サービスは、サバ内陸部の家庭普及率を向上させると期待されています。
ランカウイやキャメロンハイランドなど観光・農業ハブは eSIM 対応の訪問者パッケージから恩恵を受け、短期滞在者からの増分収益を解放します。パハンの NB-IoT 土壌センサーを用いたスマート農業試験は、低電力ネットワークが地理的に収益を多様化できる方法を示しており、全国にわたるマレーシア テレコム MNO 市場のフットプリントを確固たるものにしています。
規制環境
マレーシアの通信MNO市場は1998年通信・マルチメディア法のもとで運営されており、ライセンス供与、競争行為、サービス品質義務についてマレーシア通信マルチメディア委員会(MCMC)が監督を行っている。重要な構造的政策転換は、Digital Nasional Berhad(DNB)を通じた従来の単一卸売方式に代わる、政府主導のデュアルネットワーク5Gフレームワークへの移行である。この変更は卸売アクセスの取り決めや事業者のネットワーク投資の方向性に影響を与えている。
2026年7月、下院(Dewan Rakyat)はマレーシア通信マルチメディア委員会(改正)法案2026を可決し、MCMCのガバナンスと執行力を強化した。この改正には、国会議員および州議会議員がMCMC議長または委員を務めることを禁止する規定、追加承認なしで実施できるMCMCの調達上限をRM500万からRM5,000万に引き上げる規定、および通信サービス提供者、インフラの相互運用性、ネットワークおよび情報資産の安全性と耐障害性を対象とするMCMCの監査・監督権限の拡大が含まれる。
競争環境
CelcomDigi は加入者シェア47%でリードしており、合併後のシナジーを小売フットプリント、スペクトラム保有、バックホールファイバーにおいて活用しています。2024年のネットワーク統合プログラムは75%完了に達し、2026年までに年換算で11億 RM の運営費削減を生み出すと予測されています。Maxis は確固たる26%のシェアを維持し、Google とのクラウドアライアンスを活用してエンタープライズサービスバンドルに生成 AI 機能を組み込んでおり、この取り組みは計画期間中にエンタープライズ ARPU を向上させると期待されています。
U Mobile は約20%のシェアを主張し、第2の全国 5G ネットワーク構築によって卸売収益に向けて軸足を移しています。同社は Maxis からの100億 MYR の買収提案を拒否し、2025年末前の IPO を目指しており、インフラ共有の収益化モデルへの自信を示しています。Yes (YTL Communications) は価格リーダーシップと早期の 5G 無制限オファーで差別化を図り、Telekom Malaysia は卸売ファイバーリーチを活用して両 5G グリッドの事実上のバックホールサプライヤーになることを目指しています。
戦略的な動きは、純粋なネットワーク規模からエコシステムパートナーシップへの移行を示しています。Astro は複数の OTT アプリを統合請求エンジンに統合し、CelcomDigi はインライン AI を活用したサービスとしてのサイバーセキュリティ(CyberSecurity-as-a-Service)を提供し、Maxis はコンピュータービジョンワークロードをサポートするために工業団地にエッジクラウドノードの試験運用を行っています。3つの支配的なプレイヤーによるこの寡占市場では、イノベーションは従来のスペクトラムオークションではなく、プラットフォームコラボレーションから生まれています。
マレーシア テレコム MNO 産業リーダー
Celcomdigi Berhad
Maxis Berhad
U Mobile
Yes (YTL Communications)
Unifi Mobile (Telekom Malaysia)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
マレーシアがデュアルネットワーク5G環境へ移行することで、消費者向け価格主導型オファーを超えた差別化の余地が生まれており、特に企業向け高品質接続、プライベート5Gのユースケース、固定・移動融合型バンドルにおいてその機会が拡大している。製造業回廊(セランゴール、ジョホール、ペナン)やエネルギー事業における企業のデジタル化プログラムも、プレミアムSLAやマネージドサービスへの実践的な道筋を提供しており、YTL CommunicationsによるClarion Malaysiaでの5G展開や、PETRONASとCelcomDigiによる海洋接続の実証実験など、既存のプライベートネットワーク事例を基盤としている。
ネットワークおよびクラウドエコシステムの構築は、卸売および相互接続における隣接機会をさらに拡大している。5G向けファイバーバックホールにおけるTelekom Malaysiaの役割や、固定ブロードバンドおよび卸売(海底ケーブルのIRU販売を含む)における継続的な勢いを指摘する業界コメントは、従来の移動通信ARPUを超えたマネタイズ経路を支えている。5G卸売の側面では、政府によるDNBに対するプットオプションの行使において、CelcomDigi、Maxis、YTL Communicationsが各社RM3億2,790万をMinistry of Finance Inc.に支払ったことが、市場がより高価値のプラン構成と企業主導の成長レバーへ移行する中で、事業者が5G容量、データ枠、付加価値サービスをどのように構成するかに影響を与え続ける資本・ガバナンス上の節目を示している。
最近の業界動向
- 2026年7月:U MobileはDNBとの卸売アクセスを終了し、自社の全国規模ULTRA5Gネットワークでの独占サービス運営を開始した。これはデュアルネットワーク展開を前進させ、独立した5Gインフラと価格設定の柔軟性の拡大を支えるものである。
- 2026年6月:U MobileはDNBの5Gネットワークから完全に撤退した。この変更により単独での5G運用が可能となり、DNBの代替先との新たな卸売条件が生まれる。
- 2026年4月:CelcomDigi、Maxis、YTL Communicationsは、5G運用およびスペクトルコミットメントを支えるため、Digital Nasional Bhdに株主前払金として各社RM2億200万を投じた。この資金供与はデュアルネットワークの枠組みと5G拡張のための卸売容量を維持するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場とはマレーシアの移動通信事業者が消費者および法人ユーザーに販売する接続性および関連通信サービスから得るサービス収益の総額を指す。
対象範囲外:携帯端末・機器の販売、純粋な機器および構築収益、事業者の通信サービス課金の範囲外にあるデジタル広告収益は対象外とする。
セグメンテーション概要
- テレコム総収益および ARPU
- サービスタイプ
- 音声サービス
- データ・インターネットサービス
- メッセージングサービス
- IoT・M2M サービス
- OTT・ペイテレビサービス
- その他のサービス(付加価値サービス、ローミング・国際サービス、エンタープライズ・卸売サービス等)
- エンドユーザー
- エンタープライズ
- 消費者
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開統計と規制当局の報告を用いてマレーシアの通信需要と価格動向についての明確な視点を構築することから始まり、それを事業者のサービス区分に対応付けた。加入者数および利用動向の基準として、マレーシア通信マルチメディア委員会(業界業績報告書および統計)、ITU指標、世界銀行の人口・所得データ、および公開概要で入手可能な範囲でのGSMA Intelligence方式の指標などを参照した。
その後、上場事業者の年次報告書、監査済み財務諸表、投資家向け説明資料に加え、JENDELAおよび5G展開の節目に関連する政府の政策発表を用いて、収益の状況を相互確認した。整合性チェックのため、企業財務・ニュース向けの有料サブスクリプションおよび特許データベースも利用し、資本支出やサービスの推移の変化を説明できるネットワーク技術動向を追跡した。ここに挙げたソースは例示にすぎず、検証および明確化のためにその他の公開・内部参考資料も使用された。
一次インタビューおよび調査
一次調査は、加入者動向とサービス収益の関連性を検証することに重点を置いた。これは、プロモーションバンドルやプリペイドからポストペイドへの移行がARPUを急速に変化させる可能性があるためである。マレーシア各地の事業者側リーダー、ネットワーク計画・営業担当マネージャー、チャネルパートナー、および法人向け接続サービスの購入担当者に聞き取りを行い、その回答をもとにサービスミックスの前提、価格動向、および5Gマネタイズの時期を確認した。
また、通話から得られた知見を用いて、解約率、SIM統合、固定・移動代替に関するデスクリサーチの読み取りを検証し、予測変数を微調整して、公表目標のみではなく実際の購買行動を反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:38% | CXO:13% |
| ミッドティア:44% | 機能部門/事業部門リーダー:35% |
| 小規模プレイヤー:18% | マネージャー:52% |
市場規模算定と予測
規模算定はトップダウン方式を採用しており、全国レベルの接続需要の指標を事業者収益プールに変換し、観測されたミックスの変化に基づいてサービス種類別に分割している。マレーシアにおいて特に重要な入力要素には、移動通信契約数および普及率、4Gから5Gへのユーザー移行のタイミング、プリペイドとポストペイドの比率、プランタイプ別のARPU動向、アップセルとバンドル価格設定に影響するデータ使用量の増加が含まれる。
これらの合計値は、開示が許す範囲で事業者報告のサービス収益を積み上げるなどの選択的なボトムアップ近似値によって裏付けられ、サンプリングした価格プランの確認を用いて加入者数を予想月間支出額に変換している。開示が欠落している、または比較可能でない場合は、インタビューで合意された保守的な範囲を適用してギャップを処理し、その後過去の比率との差異チェックを行っている。
予測は主にシナリオ分析に依拠しており、これは卸売5Gアクセス、競争の激しさ、バンドル構成に関する政策決定が結果を急速に変化させる可能性があるためである。各シナリオにおいて、ARPUおよび加入者ミックスについて合意された推移を適用し、その後専門家の見解と結果を照合して商業化の可能なペースを見極めている。
データ検証と更新サイクル
成果物は複数のチェックを通じて検証され、1つの異常な入力が最終的な規模を歪めることのないようにしている。報告された業界収益の方向性、契約動向、事業者レベルのサービスミックス開示などの独立した指標と結果を比較し、大きな差異が見られた場合は内部承認の前に調査を行っている。
価格設定の動向で裏付けられないARPUの急上昇のような異常が見つかった場合は、前提を再確認し、必要に応じて回答者に再度連絡して変化の内容を確認する。レポートは年次で更新され、重大な事象が発生した場合には中間更新を行い、提出前にはアナリストが最新の公開情報が反映されているかを確認するための最終見直しを実施する。
Mordor Intelligenceによるマレーシア通信市場規模と他の公表推定値との比較
マレーシア通信市場に関する公表値は、あるソースが1つのサービス区分のみを規模算定の対象とし、別のソースが課金方式の異なる複数のセグメントを混在させているため、大きく異なって見えることがある。通貨のタイミング、基準年として選択された年、価格が公示プラン料金として扱われるか実際のARPUとして扱われるかも、最終的な数値に影響を与える傾向がある。
主な相違は、MNOのサービス収益のみを集計し、固定通信収益を除外している点から生じている。Mordor Intelligenceは、固定ブロードバンドと固定電話の収益(しばしば合算値として報告される)を組み込むのではなく、モデルを事業者課金の接続サービスに厳密に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.02 B (2025) | |
| 業界誌A | USD 5.10 B (2024) | この数値は単年の移動通信サービス収益のみを反映しているため、中核的な移動通信サービス課金を超える隣接事業者サービス区分を含む、より広範なMNOサービス収益モデルよりも低くなる可能性がある。 |
| 業界誌B | USD 1.90 B (2024) | この推定値は固定通信サービス収益(固定ブロードバンドおよび固定電話)に限定されているため、移動通信事業者のサービス収益を中心とするMNO重視の市場とは比較可能ではない。 |
総合すると、この差異は計算方法の違いよりも対象範囲の違いによって主に説明される。ある数値は移動通信サービス収益を捉え、別の数値は固定サービスを捉え、当社の値は定義されたMNOの枠組みにおける事業者サービス収益プールを対象としている。契約数、ARPU、5G普及率などの変数をインタビューでの回答や公開情報と整合させることで、新たな年次データが入手された際にも追跡可能かつ再現可能な結果を維持している。


レポートで回答される主要な質問
2026年におけるマレーシア テレコム MNO 市場の規模は?
72億3,000万 USD であり、2.96%の CAGR で2031年までに83億6,000万 USD に向けて推移しています。
最も収益を上げているサービスタイプは?
データ・インターネットサービスが53.62%のシェアで支配的であり、使用量と収益化の両面で他のすべてのカテゴリーを上回っています。
最も成長の速いセグメントは?
IoT・M2M が最速の3.11% CAGR を記録しており、製造業およびエネルギー分野におけるインダストリー4.0 の導入が牽引しています。
デュアルネットワークモデルは競争にどのような影響を与えますか?
卸売のボトルネックを削減し、価格上の競争圧力をもたらすとともに、通信事業者が特にエンタープライズ顧客向けに差別化された 5G オファーを創出できるようにします。
最終更新日:


