
Taille et part du marché de l'énergie solaire au Ghana
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.22 gigawatt |
| Volume du Marché (2026) | 0.3 gigawatt |
| Volume du Marché (2031) | 1.48 gigawatt |
| Growth Rate (2026 - 2031) | 37.42 % |
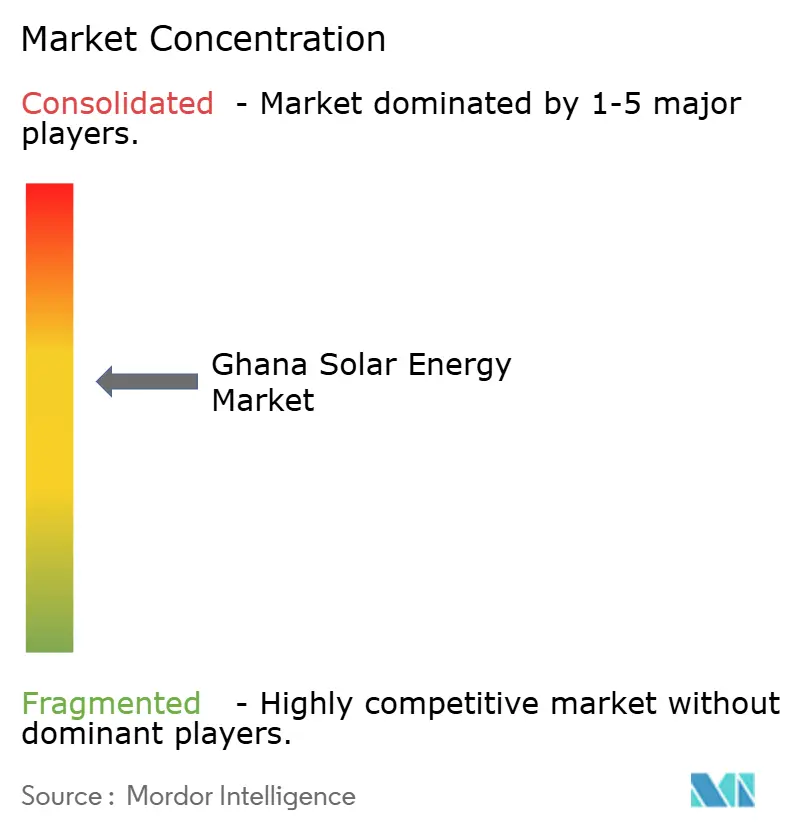
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie solaire au Ghana par Mordor Intelligence
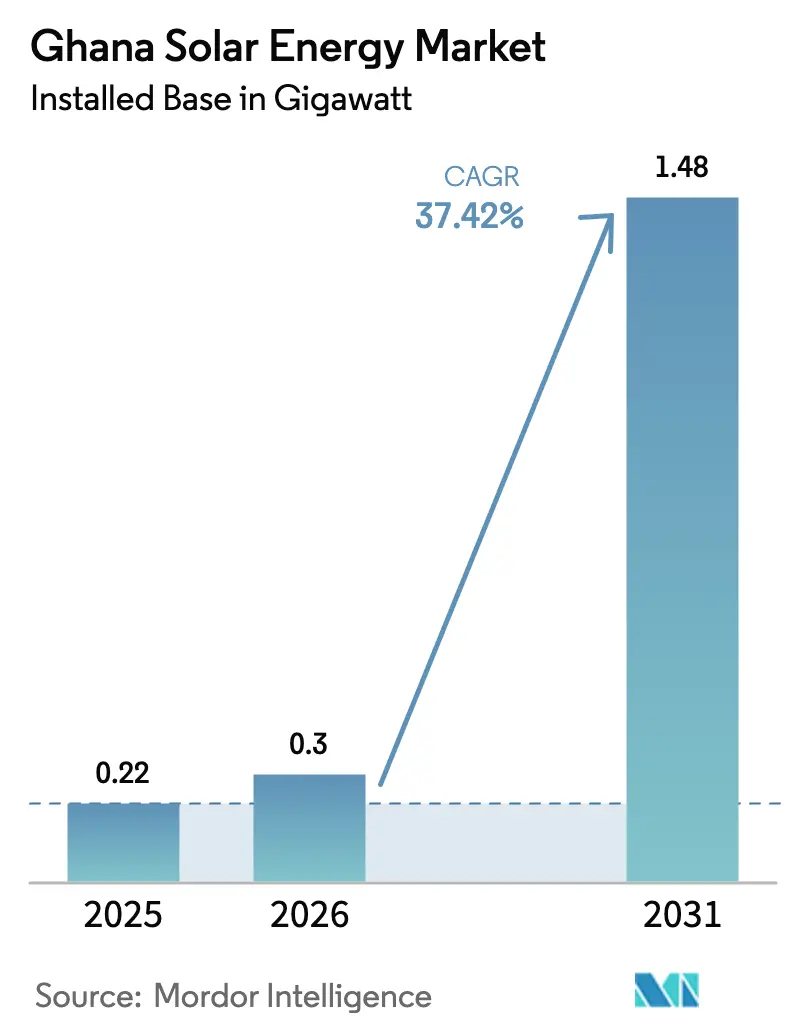
La taille du marché de l'énergie solaire au Ghana en 2026 est estimée à 0,3 gigawatt, en hausse par rapport à la valeur de 2025 de 0,22 gigawatt, avec des projections pour 2031 montrant 1,48 gigawatt, croissant à un TCAC de 37,42 % sur la période 2026-2031.
La baisse des prix des modules photovoltaïques (PV), l'objectif gouvernemental sur quatre ans d'ajouter 2 GW de nouvelle capacité solaire, et l'élargissement de l'accès aux financements concessionnels ont collectivement ramené les coûts nivelés du solaire en dessous des alternatives thermiques, même sans subventions.(1)Société financière internationale, "Dawa Solar Project Disclosure", ifc.orgLes développeurs à grande échelle utilitaire bénéficient d'exonérations de droits de douane et de taxe sur la valeur ajoutée sur les équipements importés, tandis que les clients commerciaux et industriels (C&I) accélèrent leur adoption pour se prémunir contre les pannes fréquentes du réseau et la hausse des tarifs. Les solutions hors réseau, les mini-réseaux et les systèmes solaires domestiques progressent le plus rapidement, car les agences d'électrification rurale ciblent les 11 % restants de ménages sans accès au réseau. Les risques d'exécution persistent néanmoins autour des limites d'absorption du réseau, de la dépréciation du cedi et d'un moratoire sur les nouveaux contrats d'achat d'électricité qui favorise les promoteurs bien capitalisés bénéficiant du soutien d'institutions de financement du développement.
Principaux enseignements du rapport
- Par technologie, le photovoltaïque solaire détenait 100,00 % de la part de marché de l'énergie solaire au Ghana en 2025, et le segment devrait maintenir un TCAC de 37,42 % jusqu'en 2031.
- Par type de réseau, les installations connectées au réseau représentaient 72,10 % de la part de marché de l'énergie solaire au Ghana en 2025, tandis que les systèmes hors réseau sont prêts à croître à un TCAC de 39,85 % jusqu'en 2031.
- Par utilisateur final, les centrales à grande échelle utilitaire représentaient 77,30 % de la taille du marché de l'énergie solaire au Ghana en 2025, tandis que les installations commerciales et industrielles progressent à un TCAC de 39,24 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'énergie solaire au Ghana
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Baisse des prix des modules PV et exonérations fiscales | +12.50% | National, avec concentration dans les régions du Grand Accra, de l'Ashanti et du Nord | Court terme (≤ 2 ans) |
| Financement concessionnel de la Banque Mondiale et de l'IFC | +10.80% | National, en priorité pour les projets à grande échelle utilitaire dans le Bono Est et l'Ouest Supérieur | Moyen terme (2-4 ans) |
| Électrification rurale par mini-réseaux et systèmes solaires domestiques | +8.20% | Communautés du Nord, de l'Est Supérieur, de l'Ouest Supérieur et du lac Volta | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des prix des modules PV et exonérations fiscales
Les prix des modules à la sortie d'usine au niveau mondial ont chuté à 0,10-0,12 USD par watt en 2024, soit une baisse de 60 % par rapport à 2022 en raison de la surproduction chinoise qui a frappé les canaux d'exportation. La loi ghanéenne sur les exonérations de 2022 (Loi 1083) maintient les droits d'importation à 0 %-5 %, réduisant les coûts des systèmes à l'arrivée de 15 % à 20 % par rapport aux niveaux d'avant 2022.(2)Ghana Revenue Authority, "Exemptions Act 2022", gra.gov.ghLa baisse des dépenses d'investissement a réduit les délais de remboursement des installations de toiture C&I à Tema et Kumasi de sept à moins de cinq ans. Plus de 100 normes PV alignées sur les standards IEC, adoptées par l'Autorité ghanéenne de normalisation en 2024, ont raccourci les cycles de diligence raisonnable des prêteurs, améliorant ainsi la bancabilité des projets. L'avantage est partiellement compensé par une baisse de 14 % du cedi depuis le début de l'année, qui gonfle les coûts des équipements en monnaie locale et souligne l'importance des stratégies de couverture et de contenu local.
Financement concessionnel de la Banque Mondiale et de l'IFC
Les institutions de financement du développement ont engagé plus de 400 millions USD pour des projets solaires ghanéens entre 2024 et début 2025, dont une facilité de 130 millions USD de l'IFC pour le parc solaire Dawa de 200 MW et un prêt de 250 millions USD de la Banque Mondiale pour l'efficacité du secteur énergétique qui regroupe des mises à niveau du réseau de transport. Les taux d'intérêt sont inférieurs de 300 à 500 points de base aux références nationales de 28 % à 32 %, augmentant les taux de rendement internes pour les projets à grande échelle utilitaire. Le Programme de développement des énergies renouvelables de la Banque Africaine de Développement (BAfD), doté de 85 millions USD, garantit 35 mini-réseaux et 12 000 systèmes à comptage net, tandis que la ligne SUNREF Ghana de l'Agence Française de Développement (AFD) achemine des dettes subordonnées via des banques locales pour élargir l'accès des PME. Le Fonds Vert pour le Climat a injecté 16,2 millions USD dans le Programme d'action solaire affirmative d'Ecobank pour 10 MW d'installations distribuées sur des installations publiques.(3)Fonds vert pour le climat, "Affirmative Solar Action Program", greenclimate.fund
Électrification rurale par mini-réseaux et systèmes solaires domestiques
Le plan national 2025 vise 35 mini-réseaux solaires et 381 installations publiques alimentées à l'énergie solaire pour faire passer le taux d'électrification de 89,03 % à 90 %. Les coûts nivelés des mini-réseaux sont tombés à 0,38 USD par kWh, contre des coûts diesel de 0,55 USD par kWh dans les communautés éloignées. Les fournisseurs de systèmes à paiement à l'utilisation tels que PEG Africa utilisent des plateformes de monnaie mobile et des fonctionnalités de coupure à distance pour réduire le risque de défaut et titriser les créances. Le financement de la BAfD couvre 12 000 systèmes autonomes, reflétant une stratégie rurale hybride qui associe l'extension du réseau, les mini-réseaux et les systèmes solaires domestiques pour une efficacité du capital. Les retards persistants dans l'acquisition de terrains et l'absence d'un tarif d'achat reflétant les coûts réels freinent encore la participation du secteur privé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau et capacité de transport limitée | -5.30% | National, particulièrement aigu dans les régions du Grand Accra et de l'Ashanti | Moyen terme (2-4 ans) |
| Dépréciation du cedi augmentant les coûts d'importation | -4.10% | National, affectant tous les développeurs de projets | Court terme (≤ 2 ans) |
| Déploiement lent du comptage net | -3.20% | National, concentré dans les zones de distribution urbaines et périurbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau et capacité de transport limitée
Les pertes de distribution de l'Électricité Company of Ghana (ECG) s'élevaient à 30 % en 2024, reflétant le vieillissement des actifs, le vol et le sous-dimensionnement des transformateurs. Les contraintes de transport dans les régions de l'Ashanti et du Nord obligent les développeurs à se regrouper près des postes côtiers, augmentant ainsi le risque de délestage lors des périodes de faible demande. Un moratoire de 2024 sur les nouveaux contrats d'achat d'électricité, imposé pour faire face à 1,6 milliard USD de créances, a gelé une grande partie du pipeline à grande échelle utilitaire. Bien que la Banque Mondiale ait alloué 80 millions USD pour la modernisation du réseau, des retards dans les marchés publics pourraient repousser la mise en service à 2027. Les règles de comptage net adoptées en 2023 permettent des exportations jusqu'à 1 MW, mais moins de 500 systèmes avaient été certifiés fin 2024 en raison de la capacité de comptage limitée de l'ECG.
Dépréciation du cedi augmentant les coûts d'importation
Le cedi a perdu 14 % face au dollar américain au cours des 11 premiers mois de 2024, après une baisse de 20,6 % en 2023, faisant passer les taux interbancaires de 11,97 GHS à 13,90 GHS par USD.(4)Banque du Ghana, "Interbank FX Rates", bog.gov.gh Les projets solaires importent jusqu'à 80 % de leur matériel, les exposant à des fluctuations de taux de change qui peuvent éroder 5 % à 10 % des rendements modélisés lorsque les instruments de couverture sont indisponibles ou coûteux. La Facilité de Crédit Étendu du FMI plafonne les emprunts non concessionnels, réduisant les marges budgétaires qui pourraient autrement atténuer le risque de change. Les prêts nationaux à 28 %-32 % ne sont pas économiquement viables pour des actifs solaires à 20 ans, poussant les développeurs vers des dettes libellées en dollars. La dépréciation gonfle également les dépenses d'exploitation et de maintenance pour les pièces de rechange des onduleurs et les composants des suiveurs, soulignant la valeur des partenariats d'assemblage local.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : dominance du photovoltaïque incontestée
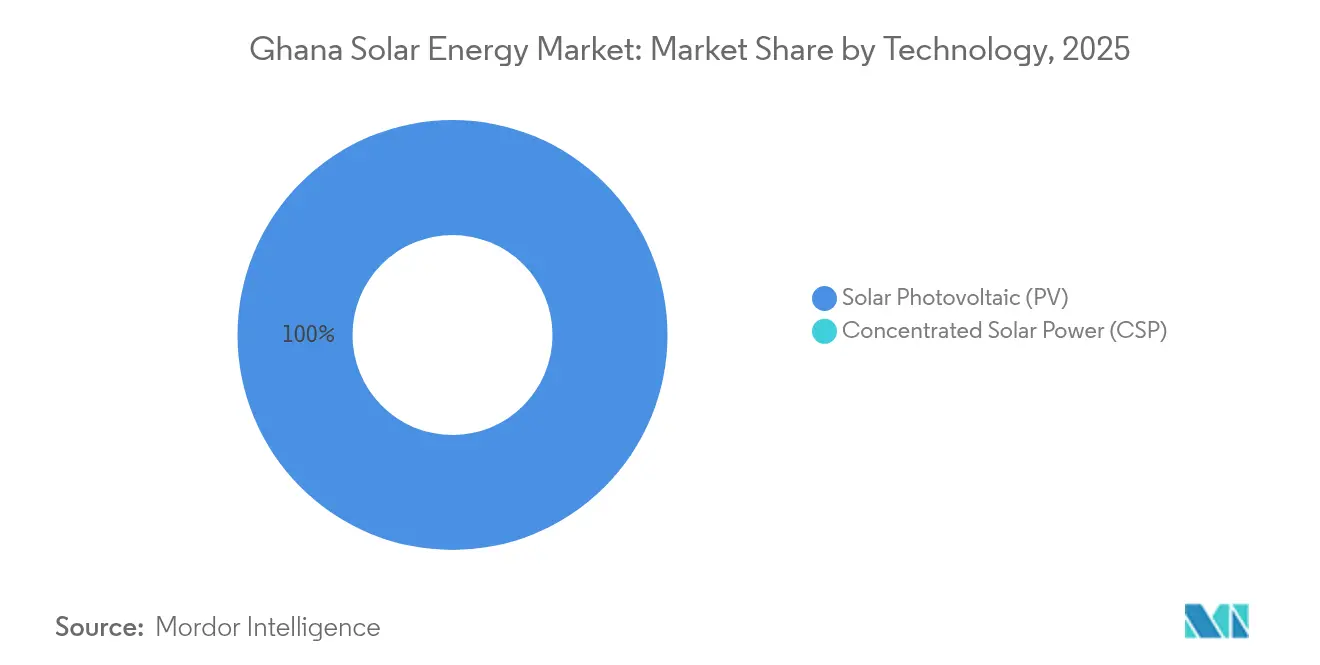
Le PV solaire a conservé 100,00 % de la part du marché de l'énergie solaire au Ghana en 2025 et devrait croître à un TCAC de 37,42 % jusqu'en 2031. Les modules en silicium cristallin, principalement les technologies monocristallines PERC et TOPCon, représentaient plus de 85 % des appels d'offres d'approvisionnement, reflétant la priorité accordée par les développeurs à une efficacité plus élevée et à une empreinte foncière réduite. L'énergie solaire concentrée reste absente car l'irradiance directe normale au Ghana est en moyenne de 4,5 à 5,5 kWh/m²/jour, en dessous du seuil de 6,0 nécessaire pour justifier des centrales à tour ou à capteurs cylindro-paraboliques selon WORLDBANK.ORG. Les modules bifaciaux, déployés au parc solaire Dawa, augmentent les rendements de 10 % à 15 % mais présentent une prime de prix de 15 % à 20 %. Les couches minces représentent moins de 5 % des livraisons, confinées aux façades photovoltaïques intégrées au bâtiment où l'esthétique prime sur la production.
Les onduleurs montrent une répartition entre les unités de chaîne pour les toitures C&I et les unités centrales pour les parcs à grande échelle utilitaire. Les onduleurs hybrides avec systèmes de gestion des batteries gagnent du terrain dans les schémas hors réseau et de mini-réseaux. Les suiveurs à axe unique peuvent ajouter 15 % à 20 % d'énergie mais coûtent 25 % à 30 % de plus que les supports à inclinaison fixe, limitant leur adoption aux grands projets. L'Instrument Législatif 2449 fixe des efficacités minimales des modules à 16 % pour les panneaux monocristallins et à 15 % pour les panneaux polycristallins, filtrant les importations sous-standard et alignant les installations locales sur les critères de qualité de niveau mondial.


Par type de réseau : l'accélération hors réseau surpasse la base connectée au réseau
Les installations connectées au réseau contrôlaient 72,10 % de la part du marché de l'énergie solaire au Ghana en 2025, portées par les contrats d'achat d'électricité avec l'ECG et les installations C&I captives qui exportent les surplus dans le cadre des directives de comptage net. La capacité hors réseau, cependant, croît à un TCAC de 39,85 % grâce aux mini-réseaux autour du lac Volta et aux systèmes solaires domestiques à paiement à l'utilisation dans la ceinture Nord. Les 35 mini-réseaux financés par la BAfD fournissent de l'électricité 24 heures sur 24 à 0,38 USD par kWh, réduisant les coûts du diesel de près de moitié. Les fournisseurs de systèmes à paiement à l'utilisation indexent les remboursements journaliers sur des micro-transactions de monnaie mobile qui s'alignent sur les flux de revenus ruraux et réduisent le risque de recouvrement.
L'expansion du réseau connecté est entravée par les pertes de l'ECG et le gel des contrats d'achat d'électricité. Les exportations avec comptage net restent limitées car l'ECG ne dispose pas de compteurs bidirectionnels ni de facturation automatisée. Les développeurs hors réseau font face à une incertitude dans la fixation des tarifs, mais les mini-réseaux hybrides qui combinent solaire, batteries et diesel offrent un profil équilibré coût-fiabilité. L'objectif 2025 de 35 nouveaux mini-réseaux et de 381 installations publiques équipées de panneaux solaires marque un tournant politique vers l'électrification décentralisée, sous réserve d'un permis environnemental plus rapide et d'approbations de baux fonciers.
Par utilisateur final : l'essor commercial et industriel remodèle la demande
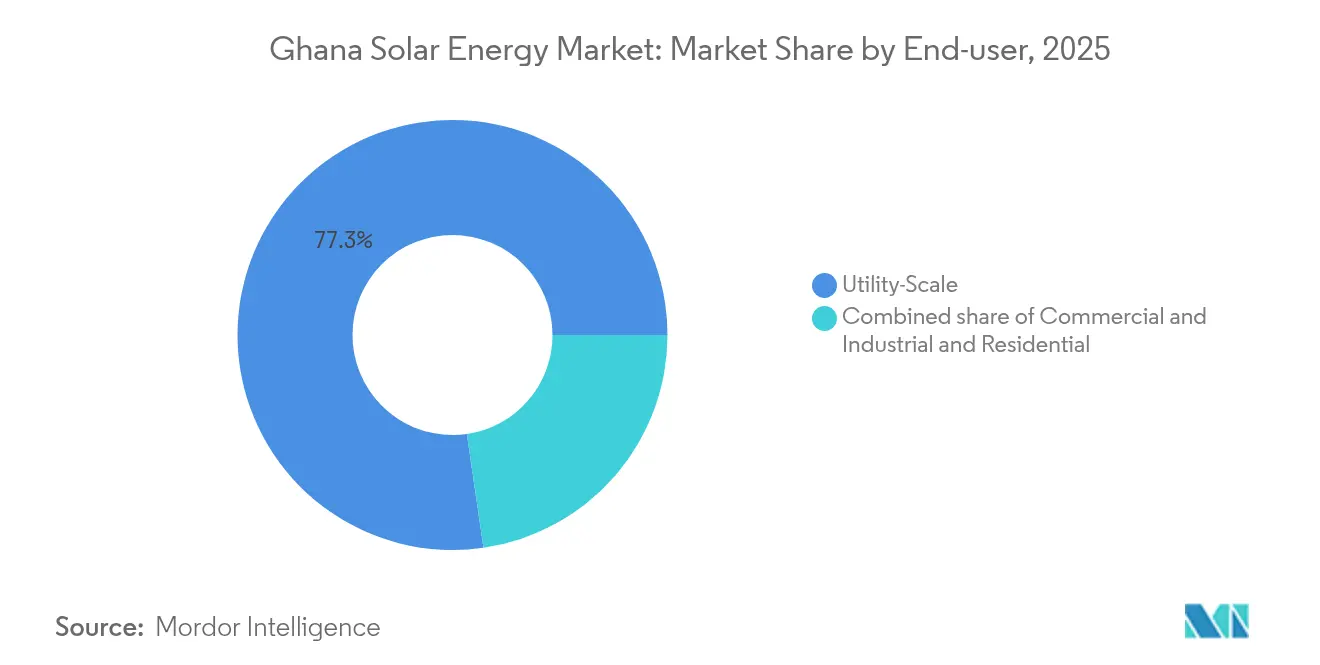
Les centrales à grande échelle utilitaire détenaient 77,30 % de la capacité installée en 2025, ancrées par le projet hybride de 45 MW de la Bui Power Authority et le parc solaire Dawa de 200 MW. Pourtant, les systèmes C&I se développent à un TCAC de 39,24 % alors que les mines, les tours de télécommunication et les transformateurs alimentaires installent des installations derrière le compteur pour contrer l'inflation tarifaire et les baisses de tension. AngloGold Ashanti et Newmont prévoient une pénétration de 20 % des énergies renouvelables dans les mines ghanéennes d'ici 2027, tandis que MTN et Vodafone équipent 3 000 tours cellulaires de systèmes solaires-batterie hybrides. Le modèle Solaire-en-tant-que-Service de Daystar Power Ghana a signé 27 MW de contrats C&I, prouvant que la propriété par un tiers peut débloquer la demande là où des contraintes de bilan existent.
L'adoption résidentielle reste inférieure à 5 % de la capacité, freinée par des coûts initiaux élevés et un déploiement lent du comptage net. Les contrats d'achat d'électricité à grande échelle utilitaire offrent 0,04 à 0,06 USD par kWh mais comportent un risque lié à l'acheteur en raison de l'arriéré de créances de l'ECG. Les délais de remboursement C&I de quatre à six ans sont acceptables car ils éliminent le carburant diesel à 0,30 USD par kWh. La plus grande installation de toiture d'Afrique, un système de 10 MW sur un entrepôt logistique de Tema, illustre comment les grandes toitures peuvent contourner la rareté des terrains. La croissance résidentielle devrait prendre de l'élan après 2027, une fois que les produits de financement à la consommation arriveront à maturité.
Analyse géographique
Le Grand Accra, l'Ashanti et le Bono Est accueillent environ deux tiers des mégawatts solaires du Ghana car ils combinent une irradiance supérieure à 5 kWh/m²/jour avec la proximité des centres de charge et des postes électriques. Le Grand Accra est en tête du marché de l'énergie solaire au Ghana avec le parc solaire Dawa de 200 MW et les toitures C&I dans la zone industrielle de Tema, où les tarifs proches de 1,20 GHS par kWh (0,09 USD) rendent le solaire compétitif en termes de coûts. Le Bono Est émerge comme un pôle de solaire flottant sur le réservoir de Bui de 400 km², où la Bui Power Authority prévoit de passer de 5 MW à 65 MW d'ici 2027. Les régions du Nord, de l'Est Supérieur et de l'Ouest Supérieur, où l'accès au réseau est en retard à 60 %-70 %, sont réservées aux mini-réseaux dans le cadre du plan d'électrification rurale 2025.
Les îles du lac Volta bénéficient de systèmes hybrides financés par la BAfD qui remplacent les groupes électrogènes coûtant 0,55 USD par kWh. Les régions côtières jouissent d'une forte irradiance et d'un réseau de transport existant, mais sont confrontées à des contraintes foncières, orientant les développeurs vers les toitures et les abris de voitures solaires. Les clusters miniers et de fabrication légère de l'Ashanti alimentent la demande C&I qui compense les pannes de l'ECG. La participation au Pool d'Énergie de l'Afrique de l'Ouest est actuellement limitée aux exportations hydrauliques et thermiques, bien que de futures mises à niveau des interconnecteurs pourraient faciliter les échanges d'énergie renouvelable. L'accès universel nécessitera 500 MW supplémentaires de solaire distribué d'ici 2030, concentrés dans la ceinture Nord. Le Plan Directeur des Énergies Renouvelables alloue 447,5 MW à la grande échelle utilitaire, 200 MW à la production distribuée et 20 MW aux systèmes autonomes dans l'ensemble des 16 régions, favorisant le solaire là où il peut remplacer le diesel ou différer une coûteuse extension du réseau.
Paysage réglementaire
Le secteur solaire du Ghana est principalement régi par l'Energy Commission (établie en vertu de l'Act 541, 1997), qui octroie les licences pour les activités liées à l'électricité renouvelable et fait appliquer les exigences techniques tout au long de la chaîne de valeur de l'électricité. Le fondement juridique plus large pour la promotion des énergies renouvelables relève du Renewable Energy Act, 2011 (Act 832), qui prévoit l'octroi de licences et des mécanismes tels que les tarifs de rachat, tandis que le cadre de politique énergétique nationale du ministère de l'Énergie donne la priorité au solaire distribué et aux applications hors réseau dans le cadre des objectifs d'électrification et de fiabilité.
La qualité des produits et l'accès au marché sont de plus en plus façonnés par les réglementations de 2022 de l'Energy Commission relatives aux produits d'énergie renouvelable, notamment le Renewable Energy (Standards and Labelling) (Solar Panels) Regulations, 2022 (L.I. 2449) et les exigences relatives aux onduleurs (L.I. 2461). Le Energy Commission Net Metering Code 2023 plafonne les installations individuelles de renouvelable en autoconsommation avec compensation à 500 kW par client, ce qui renforce l'orientation actuelle vers les systèmes de petite et moyenne échelle en aval du compteur. Une feuille de route d'application publiée permet aux stocks conformes et hérités de coexister jusqu'en juillet 2026, resserrant la discipline d'approvisionnement pour les EPC, les distributeurs et les financeurs, tout en augmentant la prime accordée aux composants certifiés et aux installateurs agréés.
Paysage concurrentiel
Le marché de l'énergie solaire au Ghana est modérément fragmenté ; aucune entreprise ne contrôle plus de 15 % de la capacité installée. La Bui Power Authority, appartenant à l'État, dirige les constructions à grande échelle utilitaire en s'appuyant sur des garanties souveraines et des financements concessionnels, ayant mis en service 45 MW en 2024 et planifiant 65 MW de PV flottant d'ici 2027. Les fournisseurs de modules de premier rang Trina Solar, JinkoSolar et REC Solar captent 80 % à 85 % des appels d'offres en satisfaisant aux règles d'efficacité et de sécurité de l'Instrument Législatif 2449. Les spécialistes locaux en ingénierie-approvisionnement-construction tels que Meinergy Ghana et SunPower Innovations Ghana s'associent à des fabricants d'équipements d'origine internationaux pour se conformer aux quotas croissants de contenu local.
Les espaces de croissance inexploités incluent : les contrats d'achat d'électricité C&I pour les mines et les entreprises de télécommunications cherchant des couvertures tarifaires, les systèmes solaires domestiques à paiement à l'utilisation dans les districts du nord, et les mini-réseaux hybrides sur les îles du lac Volta. Le modèle sans dépenses d'investissement de Daystar Power Ghana démontre la viabilité de la propriété par des tiers pour les PME, tandis que PEG Africa exploite l'intégration de la monnaie mobile pour développer des portefeuilles à paiement à l'utilisation. La différenciation technologique autour des modules bifaciaux, des suiveurs et des onduleurs hybrides reste limitée en capital car le marché manque d'incitations basées sur la performance qui récompenseraient des rendements plus élevés.
Leaders du secteur de l'énergie solaire au Ghana
Trina Solar Ltd
JinkoSolar Holdings Co. Ltd
SunPower Innovations
Translight Solar
Redavia Solar Power
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent dans les configurations distribuées et hybrides qui réduisent l'exposition aux coupures de réseau et aux goulots d'étranglement de distribution. Le Energy Commission's Net Metering Code 2023 (plafond de 500 kW par client) favorise une voie plus normalisée pour les déploiements en toiture et en carport C&I, tandis que l'orientation politique plus large met l'accent sur le solaire distribué, les systèmes hybrides et l'électrification hors réseau, en phase avec les besoins de continuité d'activité dans les pôles industriels tels que Tema et Kumasi. Les plateformes commerciales qui associent production, stockage et O&M dans le cadre de modèles de service ou de location (y compris les offres commercialisées par Translight Solar et Redavia Solar Power) peuvent élargir l'adoption parmi les PME confrontées à un coût du capital élevé et préférant des dépenses énergétiques mensuelles prévisibles.
Le solaire hors réseau et à usage productif constitue également un domaine d'opportunité visible, soutenu par l'accent mis par la politique nationale sur l'électrification rurale et l'approvisionnement décentralisé dans les communautés où l'extension du réseau est coûteuse. La transformation agricole alimentée par le solaire et les applications de chaîne du froid offrent un cas d'usage concret pour réduire les pertes post-récolte, en particulier lorsqu'elles sont associées à des systèmes hybrides assurant la stabilité nécessaire aux moteurs et à la réfrigération. Du côté de l'offre, les initiatives de localisation et les grands projets de parcs industriels indiquent un potentiel pour un assemblage domestique plus approfondi, l'assurance qualité/les tests, et le renforcement des capacités des installateurs, parallèlement à une demande de composants conformes aux normes IEC respectant les réglementations ghanéennes sur les panneaux solaires et les onduleurs.
Développements récents du secteur
- Juillet 2026 : Solex Energy Ltd a proposé d'établir un écosystème de fabrication solaire entièrement intégré au Ghana, comprenant des lignes de production pour les modules photovoltaïques et les onduleurs. Le plan renforcerait la capacité de fabrication localisée et réduirait la dépendance aux importations, consolidant la production nationale de composants et la sécurité de la chaîne d'approvisionnement.
- Juin 2026 : United Terra Enterprises PLC a annoncé un accord définitif pour former une coentreprise basée au Ghana, United Terra TC Energy, afin de construire jusqu'à 500 MWp de solaire photovoltaïque et 500 MWp d'énergie houlomotrice, soutenue par un PPA de 1 gigawatt avec ECG. Cette initiative représente un projet d'énergie hybride et de grande envergure pour les services publics qui diversifie le mix énergétique et renforce la relation avec l'acheteur d'État.
- Juin 2026 : Risen Energy a signé un accord de coopération pour fournir 70 MW de sa série de modules HJT Hyper-ion pour des projets photovoltaïques au Ghana, faisant suite à un raccordement de projet de 40 MW en 2025. Cet accord assure un approvisionnement en modules à l'échelle du MW pour les projets ghanéens et renforce la résilience de la chaîne d'approvisionnement pour 2026-2027.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les ajouts de capacité solaire et la base installée au Ghana, suivis en tant que capacité (GW) à travers les systèmes connectés au réseau et hors réseau utilisés par les clients des services publics, des entreprises et des ménages.
Exclusions du périmètre : Nous excluons les usages solaires non électriques tels que le chauffe-eau solaire et ne comptabilisons pas les ventes de générateurs diesel purs qui ne sont pas associées à une production solaire.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire concentrée (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- Grande échelle utilitaire
- Commercial et industriel (C&I)
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (de chaîne, centraux, micro)
- Systèmes de montage et de suivi
- Équilibre du système et composants électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par les statistiques énergétiques publiques et les documents de planification du secteur de l'électricité afin de comprendre la quantité de solaire déjà raccordée, et la manière dont les pipelines de projets sont rapportés. Les sources utilisées comprennent des publications officielles telles que les statistiques énergétiques et les perspectives de planification de l'Energy Commission of Ghana, les ensembles de données sur les capacités renouvelables de l'IRENA, ainsi que des indicateurs de réseau et de production provenant d'institutions telles que la Banque mondiale et l'Agence internationale de l'énergie (lorsque des séries relatives au Ghana sont disponibles).
Nous avons également examiné des éléments de preuve complémentaires provenant de sources telles que les annonces des services publics et des régulateurs, les avis d'appels d'offres, les communiqués de presse de projets, ainsi que les dépôts d'entreprises et les documents destinés aux investisseurs pour les calendriers de mise en service des capacités. Si nécessaire, des abonnements payants ont été utilisés uniquement pour accélérer les vérifications des données financières des entreprises et des flux d'actualités, ainsi que pour les signaux au niveau des brevets et des expéditions import-export concernant les mouvements d'équipements solaires. Les sources de recherche documentaire mentionnées ici sont illustratives, et de nombreux autres documents et ensembles de données publics ont également été consultés pour collecter des données, valider des hypothèses et clarifier les incohérences.
Entretiens et enquêtes primaires
Des entretiens et enquêtes avec des développeurs solaires, installateurs, distributeurs, services publics, financiers, agences publiques et utilisateurs commerciaux basés au Ghana permettent de clarifier les ajouts de capacité, les dates de mise en service, les prix des systèmes, les délais d'importation, les conditions de financement et la demande hors réseau. Les contributions des répondants sont utilisées lorsque les données secondaires ne précisent pas si un projet a été mis en service, retardé ou est encore en développement, et elles éclairent les hypothèses appliquées dans le modèle final.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28% | Cadres dirigeants : 14% |
| Rang intermédiaire : 52% | Responsables fonctionnels/d'unité : 33% |
| Acteurs plus petits : 20% | Managers : 53% |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où les séries de capacité électrique et de capacité renouvelable du Ghana sont reconstruites par technologie et par type de raccordement au réseau, puis filtrées pour ne retenir que le photovoltaïque solaire et les systèmes associés effectivement mis en service au cours de l'année. Ces totaux sont corroborés par des approximations ascendantes sélectives, telles que l'agrégation des capacités de projets suivis, des vérifications auprès des canaux de distribution sur les tailles de systèmes typiques, et des hypothèses échantillonnées de prix par watt pour les principaux cas d'usage afin de maintenir des totaux de marché réalistes.
Les principales données d'entrée du modèle incluent les tendances de capacité de production installée et fiable, les signaux annuels de production solaire et de pénétration du réseau, les calendriers de mise en service des projets à l'échelle des services publics, les moteurs d'adoption C&I (tarifs, besoins de fiabilité et attentes de retour sur investissement), ainsi que les mouvements indicatifs des prix des modules et onduleurs qui influencent les décisions de dimensionnement des systèmes. Lorsque les preuves ascendantes sont incomplètes pour les systèmes informels et les petits systèmes hors réseau, les lacunes sont traitées via des hypothèses de taux d'adoption qui sont examinées avec les installateurs et ajustées en fonction des signaux d'importation et de déploiement.
Les prévisions utilisent l'analyse de scénarios, car les résultats dépendent fortement des contraintes de réseau, de la disponibilité du financement et du calendrier de mise sous tension des projets. Les hypothèses sont révisées à partir d'un consensus d'experts sur la conversion du pipeline, les calendriers attendus de permis et d'accès au foncier, et la capacité d'exécution réaliste de l'écosystème de livraison local.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les chiffres finaux s'alignent sur des signaux indépendants, et pas seulement sur un seul ensemble de données. Nous comparons les ajouts de capacité modélisés avec les séries de capacité officielles, les actualités relatives à la mise en service des projets, et les indicateurs côté demande, puis examinons les écarts importants d'une année sur l'autre avant validation finale. Tout écart majeur déclenche une nouvelle vérification de la liste du pipeline et un rappel auprès des contacts primaires pour confirmer ce qui a changé.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique, des retards importants de projets, ou des annonces majeures de mise en service. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent une vue actualisée utilisant les dernières statistiques publiques disponibles et des données de marché validées.
Comparaison de l'estimation de Mordor Intelligence du marché de l'énergie solaire au Ghana avec d'autres estimations publiées
Les estimations publiées pour le solaire au Ghana peuvent sembler très éloignées les unes des autres, car certaines sources mesurent des éléments différents, même lorsqu'elles utilisent des termes similaires comme la taille du marché. Les différences proviennent généralement du fait que le chiffre représente une vue en capacité (MW ou GW), une vue en investissement (USD), ou une vue mixte combinant la base installée avec les pipelines planifiés.
Les principaux facteurs d'écart au Ghana concernent l'inclusion ou non des systèmes hors réseau, la manière dont les projets sont comptabilisés avant leur mise sous tension, et la manière dont le remplacement et le repowering sont traités dans les ajouts annuels. Le calendrier des devises et les hypothèses de prix par watt influencent également fortement les conversions en USD, en particulier lorsque les prix des équipements importés évoluent rapidement. Dans notre dimensionnement, les chiffres de capacité installée ne sont comptabilisés qu'une fois la mise en service démontrée et sont distingués entre raccordé au réseau et hors réseau, ce qui explique pourquoi la valeur de référence diffère de certains totaux fortement axés sur le pipeline, un choix méthodologique appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,22 milliard USD (2025) | |
| Association sectorielle A | 0,30 milliard USD (2025) | Convertit souvent les objectifs en MW et les projets annoncés en taille de marché avant leur mise en service, et peut inclure des dispositifs hors réseau plus larges et des comptages de solaire thermique qui gonflent le total équivalent en capacité. |
| Cabinet de conseil régional B | 0,18 milliard USD (2025) | Peut se concentrer principalement sur les projets de réseau à l'échelle des services publics et utiliser des scénarios d'exécution et de financement conservateurs, ce qui peut sous-estimer les toitures C&I et les déploiements décentralisés plus petits. |
Le tableau montre que l'écart provient principalement de ce qui est considéré comme une capacité livrée par rapport à ce qui est encore planifié, et de la mesure dans laquelle les installations décentralisées sont pleinement prises en compte. Un modèle clair axé sur la capacité, avec des vérifications explicites de mise en service, des conversions d'unités cohérentes et une vérification primaire répétée, aide à maintenir l'estimation traçable par rapport à l'activité de construction réelle au Ghana.


Questions clés auxquelles répond le rapport
Quelle était la capacité solaire installée au Ghana fin 2026 ?
La taille du marché de l'énergie solaire au Ghana a atteint 300 MW en 2026.
À quelle vitesse la capacité solaire du Ghana devrait-elle croître entre 2026 et 2031 ?
La capacité totale devrait se développer à un TCAC de 37,42 %, atteignant 1 480 MW d'ici 2031.
Quel segment solaire connaît la croissance la plus rapide par utilisateur final ?
Les systèmes commerciaux et industriels sont en tête de la croissance avec un TCAC de 39,24 %, alors que les mines, les tours de télécommunication et les usines adoptent des installations derrière le compteur.
Quelle part de la capacité solaire ghanéenne en 2025 provenait de projets connectés au réseau ?
Les centrales connectées au réseau représentaient 72,10 % de la capacité installée en 2025.
Pourquoi les mini-réseaux sont-ils attrayants pour le Ghana rural ?
Les mini-réseaux solaires hybrides fournissent de l'électricité à 0,38 USD par kWh, battant les groupes électrogènes diesel jusqu'à 50 %, tout en soutenant le plan gouvernemental de combler le déficit d'accès en milieu rural.
Quelle politique offre le plus grand allègement des coûts pour les importations solaires ?
La loi sur les exonérations de 2022 dispense des droits de douane et de la TVA sur les équipements PV, réduisant les coûts à l'arrivée de 15 % à 20 %.
Dernière mise à jour de la page le:


