
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.22 ギガワット |
| 市場取引高 (2026) | 0.3 ギガワット |
| 市場取引高 (2031) | 1.48 ギガワット |
| 成長率 (2026 - 2031) | 37.60 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガーナ太陽エネルギー市場分析
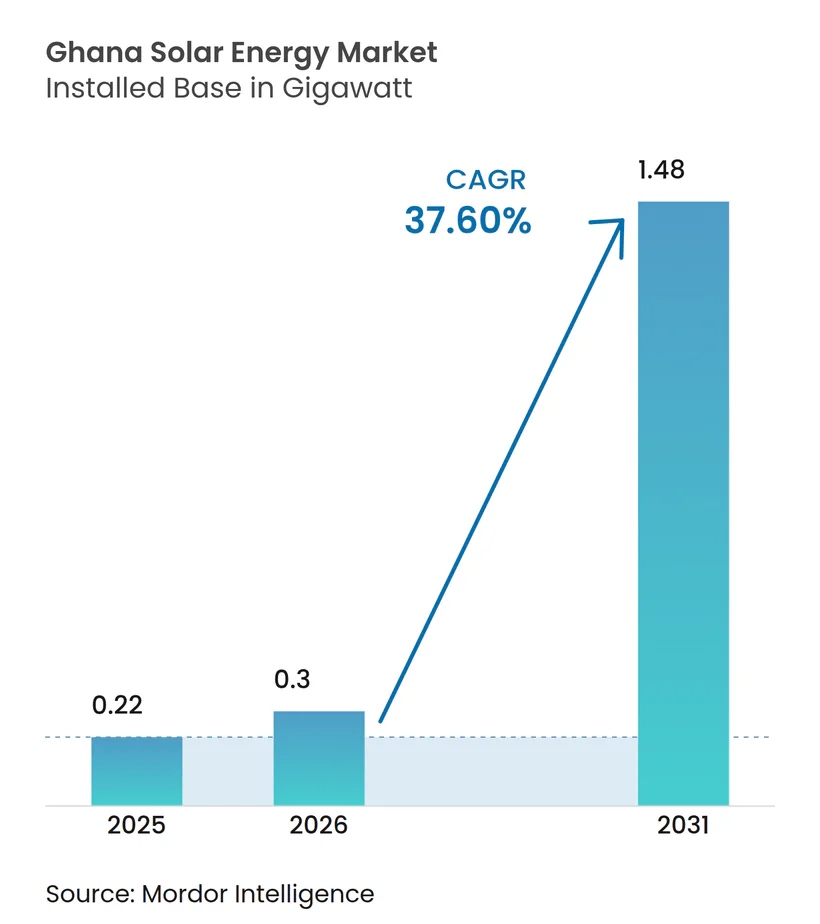
ガーナ太陽エネルギー市場規模は2026年に0.3ギガワットと推定され、2025年の0.22ギガワットから成長し、2031年には1.48ギガワットに達する見通しで、2026年から2031年にかけてCAGR 37.60%で成長します。
太陽光発電(PV)モジュール価格の低下、新たに2GWの太陽光容量を追加するための4年間の政府目標、および優遇融資へのアクセス拡大が相まって、補助金なしでも太陽光の均等化発電原価は熱源代替電力を下回る水準にまで低下しました。(1)ユーティリティスケールの開発業者は輸入機器に対する関税および付加価値税の免除恩恵を受ける一方、商業・工業(C&I)顧客は頻繁な系統停電および上昇する電力料金に対するヘッジとして導入を加速させています。独立型ソリューション、ミニグリッド、および太陽光家庭用システムは、農村電化機関が系統アクセスのない残り11%の世帯を対象とするなか、最も速いペースで普及が進んでいます。しかしながら、系統吸収限界、セディ安、および開発金融機関の支援を持つ資本力の強いスポンサーに有利な新規電力購入契約に対するモラトリアムをめぐる実行リスクは依然として残っています。
主要レポートのポイント
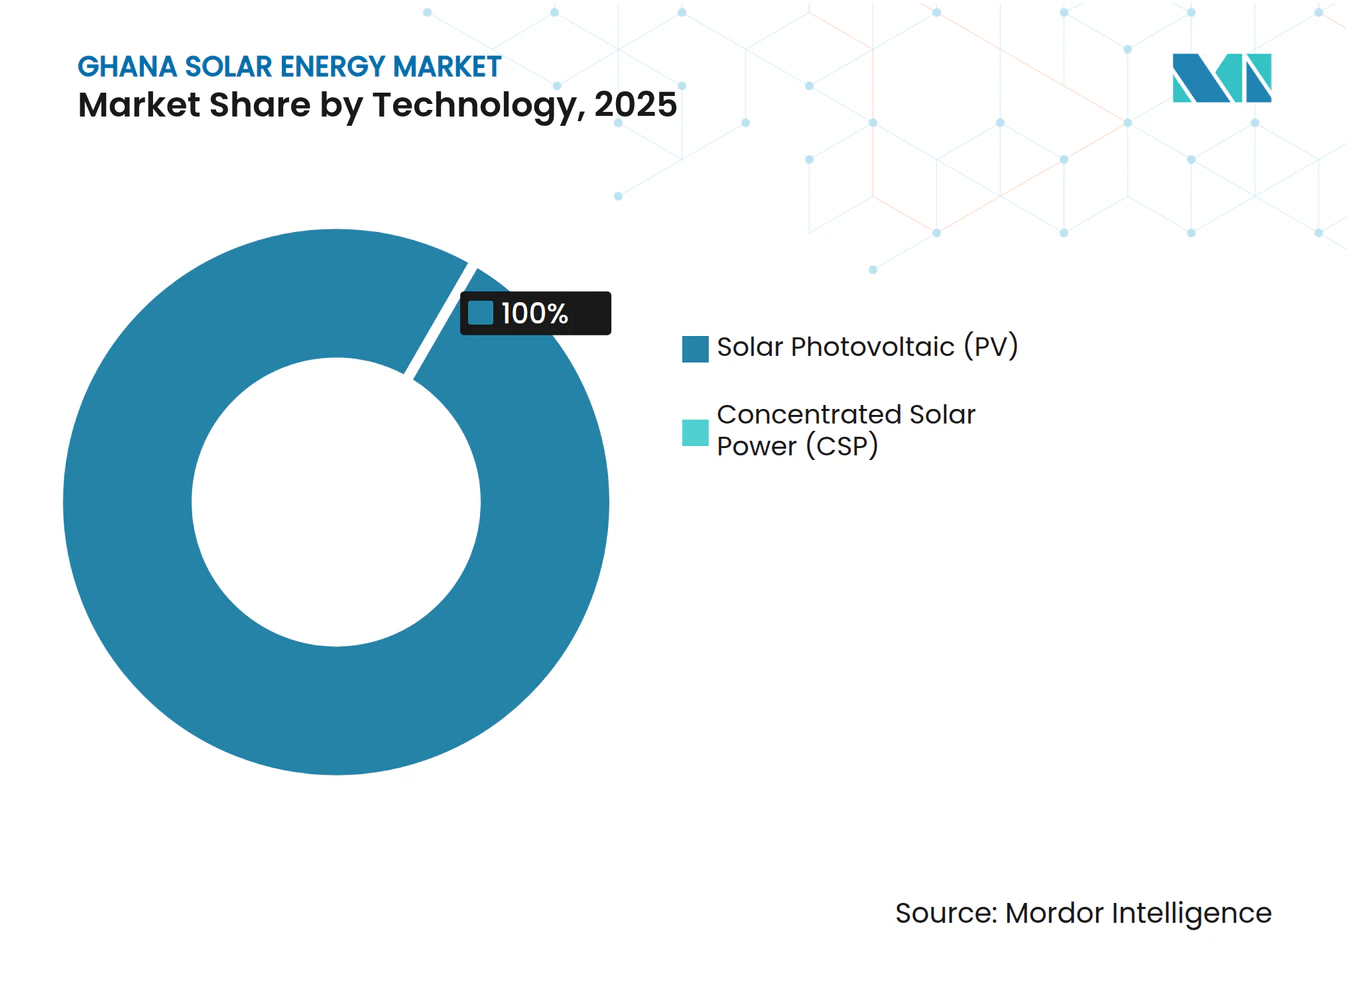
- 技術別では、太陽光発電(PV)が2025年のガーナ太陽エネルギー市場シェアの100.00%を占め、同セグメントは2031年まで37.42%のCAGRを維持する見込みです。
- グリッドタイプ別では、系統連系設備が2025年のガーナ太陽エネルギー市場シェアの72.10%を獲得し、独立型システムは2031年まで39.85%のCAGRで成長する見込みです。
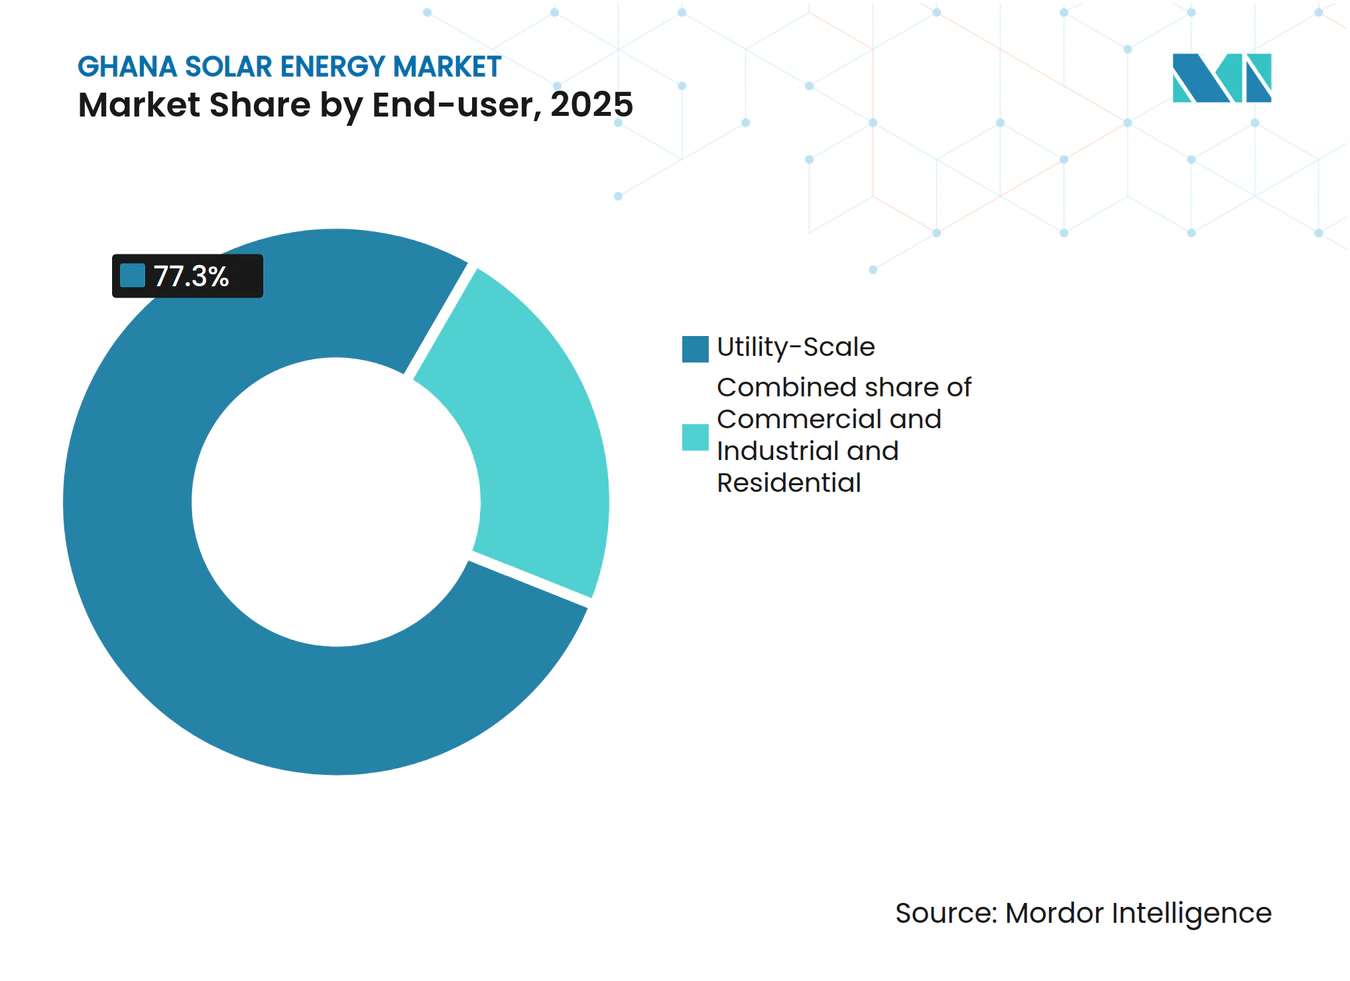
- エンドユーザー別では、ユーティリティスケール発電所が2025年のガーナ太陽エネルギー市場規模の77.30%を占め、商業・工業用アレイは2031年まで39.24%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| PVモジュール価格の低下と税制優遇措置 | +12.50% | 大アッコラ、アシャンティ、北部地域に集中する国内全域 | 短期(2年以内) |
| 世界銀行およびIFCからの優遇融資 | +10.80% | ボノ東部および上西部のユーティリティスケールプロジェクトを優先する国内全域 | 中期(2〜4年) |
| ミニグリッドおよび太陽光家庭用システムによる農村電化 | +8.20% | 北部、上東部、上西部、ボルタ湖コミュニティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVモジュール価格の低下と税制優遇措置
世界の工場出荷モジュール価格は2024年に1ワットあたり0.10〜0.12米ドルに低下し、中国の供給過剰が輸出チャネルに打撃を与えたことで2022年比60%下落しました。ガーナの免除法2022年(法律第1083号)により輸入関税は0%〜5%に維持され、2022年以前の水準と比較してシステムの水揚げコストが15%〜20%削減されています。(2)資本支出の低下により、テマおよびクマシのC&I屋上アレイの回収期間は7年から5年未満に短縮されました。2024年にガーナ規格局が採用した100以上のIEC準拠PV規格により、貸し手のデュー・ディリジェンスサイクルが短縮され、資金調達適格性が向上しています。上振れ余地は、現地通貨建て機器コストを押し上げる年初来14%のセディ安によって部分的に相殺されており、ヘッジおよびローカルコンテンツ戦略の重要性が浮き彫りになっています。
世界銀行およびIFCからの優遇融資
開発金融機関は2024年から2025年初頭にかけてガーナの太陽光案件に4億米ドル以上を拠出しており、200MWのダワ太陽光パーク向けIFCの1億3,000万米ドルファシリティおよび送電アップグレードを組み込んだ2億5,000万米ドルの世界銀行エネルギーセクター効率化ローンが含まれます。金利は国内基準の28%〜32%を300〜500ベーシスポイント下回り、ユーティリティスケールプロジェクトの内部収益率を押し上げています。アフリカ開発銀行の8,500万米ドルの再生可能エネルギー拡大プログラムは35のミニグリッドおよび12,000の系統連系計量システムを支援しており、フランス開発庁のSUNREFガーナ枠組みは劣後債務を地域銀行を通じて振り向け、中小企業のアクセスを拡大しています。グリーン気候基金はエコバンクのアファーマティブ太陽光アクション・プログラムに1,620万米ドルを注入し、公共施設への分散型設置10MWに充当しています。(3)
ミニグリッドおよび太陽光家庭用システムによる農村電化
2025年の国家計画は、35の太陽光ミニグリッドおよび381の太陽光活用公共施設を整備し、電化率を89.03%から90%に引き上げることを目標としています。ミニグリッドの均等化発電原価は1kWhあたり0.38米ドルに低下しており、遠隔地のディーゼル発電コスト1kWhあたり0.55米ドルを下回っています。PEG Africaのような従量課金制プロバイダーは、モバイルマネープラットフォームとリモートシャットオフ機能を活用してデフォルトリスクを軽減し、売掛債権を証券化しています。アフリカ開発銀行の資金調達は12,000の独立型システムをカバーしており、系統延伸、ミニグリッド、および太陽光家庭用システムを組み合わせた資本効率の高いハイブリッド農村戦略を反映しています。根強い土地取得の遅れとコスト反映型固定価格買取制度の不在は、依然として民間セクターの参加を制約しています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 系統混雑と限られた送電容量 | -5.30% | 大アッコラおよびアシャンティ地域で深刻な国内全域 | 中期(2〜4年) |
| 輸入コストを押し上げるセディ安 | -4.10% | 全プロジェクト開発業者に影響する国内全域 | 短期(2年以内) |
| 系統連系計量の普及の遅れ | -3.20% | 都市部および準都市部の配電ゾーンに集中する国内全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統混雑と限られた送電容量
ガーナ電力会社(ECG)の配電損失は2024年に30%に達しており、老朽化した設備、盗電、および過小サイズのトランスフォーマーを反映しています。アシャンティおよび北部地域の送電制約により、開発業者は沿岸部の変電所付近に集中せざるを得ず、オフピーク需要時のカーテールメントリスクが高まっています。16億米ドルの未払金問題に対処するため2024年に課された新規電力購入契約に対するモラトリアムにより、ユーティリティスケールパイプラインの大部分が凍結されています。世界銀行が系統アップグレードに8,000万米ドルを割り当てているものの、調達の遅れにより稼働開始が2027年にずれ込む可能性があります。2023年に採用された系統連系計量規則は最大1MWの余剰電力輸出を認めているものの、ECGの計量容量が限られているため2024年末時点で認定を受けたシステムは500未満にとどまっています。
輸入コストを押し上げるセディ安
セディは2024年の最初の11ヶ月間で米ドルに対して14%下落しました。2023年には20.6%下落しており、インターバンクレートはGHS 11.97からGHS 13.90(1米ドルあたり)に上昇しました。(4)太陽光プロジェクトはハードウェアの最大80%を輸入しており、ヘッジ手段が利用不可または高コストの場合、モデル収益の5%〜10%を侵食しかねない為替変動にさらされています。IMFの拡大信用供与は非優遇借入を上限規制し、通貨リスクを補完できる財政バッファーを縮小させています。28%〜32%で設定された国内ローンは20年間の太陽光資産には経済的に成り立たず、開発業者は米ドル建て債務に頼らざるを得ません。セディ安はインバーターのスペアパーツやトラッカー部品の保守・運用支出も押し上げており、現地組立パートナーシップの価値を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
太陽光発電の優位性は揺るぎない太陽光発電(PV)は2025年のガーナ太陽エネルギー市場シェアの100.00%を維持し、2031年まで37.42%のCAGRで成長すると予測されています。主に単結晶PERCおよびTOPConによる結晶シリコンモジュールが調達入札の85%以上を占めており、開発業者が高効率化と土地面積削減を重視していることを反映しています。集光型太陽熱発電(CSP)は依然として導入されていません。これはガーナの直達法線放射量の平均が1日あたり4.5〜5.5 kWh/m²であり、タワー型またはトラフ型発電所を正当化するために必要な6.0の閾値を下回っているためです(世界銀行)。ダワ太陽光パークで採用された両面モジュールは発電量を10%〜15%向上させますが、価格プレミアムは15%〜20%です。薄膜モジュールは出荷量の5%未満にとどまり、美観が出力を上回る建物一体型ファサードに限定されています。
インバーターはC&I屋上向けのストリング型と、ユーティリティスケール向けのセントラル型に分かれています。バッテリー管理システムを備えたハイブリッドインバーターは独立型およびミニグリッドスキームで普及が進んでいます。単軸トラッカーはエネルギーを15%〜20%増加させますが、固定傾斜ラッキングより25%〜30%高コストであるため、大規模プロジェクトに導入が限定されています。法令文書第2449号は単結晶パネルに16%、多結晶パネルに15%のモジュール最低効率を設定しており、粗悪な輸入品を排除し現地設備をグローバルティア1品質基準に合わせています。


注記: 各セグメントのシェアはレポート購入後にご覧いただけます
グリッドタイプ別:
独立型の加速が系統連系の基盤を上回る系統連系設備は2025年のガーナ太陽エネルギー市場シェアの72.10%を掌握しており、ECGとの電力購入契約および系統連系計量ガイドラインの下で余剰電力を輸出するC&I自家発電アレイが牽引しています。しかしながら、独立型容量はボルタ湖周辺のミニグリッドおよび北部地帯の従量課金制太陽光家庭用システムを背景に39.85%のCAGRで成長しています。アフリカ開発銀行資金による35のミニグリッドは1kWhあたり0.38米ドルで24時間電力を供給し、ディーゼルコストをほぼ半減させています。従量課金制プロバイダーは、農村の収入フローに合わせてモバイルマネーのマイクロ取引に日次返済を連動させ、回収リスクを低減しています。
系統連系の拡大はECGの損失とPPA凍結によって妨げられています。ECGが双方向メーターと自動請求を欠いているため、系統連系計量による輸出は依然として限定的です。独立型開発業者は料金設定の不確実性に直面していますが、太陽光、バッテリー、ディーゼルを組み合わせたハイブリッドミニグリッドはバランスの取れたコスト信頼性プロファイルを提供しています。35の新規ミニグリッドと381の太陽光設備公共施設に向けた2025年目標は、より迅速な環境許認可と土地賃貸承認を条件に、分散型電化への政策転換を示しています。
エンドユーザー別:
商業・工業の急増が需要を再形成ユーティリティスケール発電所は2025年の設置容量の77.30%を保持しており、ブイ電力庁の45MWハイブリッドプロジェクトおよび200MWのダワ太陽光パークが中核を担っています。しかしC&Iシステムは、鉱山、通信タワー、食品加工業者が電力料金インフレと停電に対抗するためメーター内アレイを設置するなか、39.24%のCAGRで拡大しています。AngloGold AshantiとNewmontは2027年までにガーナの鉱山で再生可能エネルギー普及率20%を計画しており、MTNとVodafoneは3,000基の携帯電話タワーに太陽光・バッテリーハイブリッドを後付け中です。Daystar Powerのサービスとしての太陽光(Solar-as-a-Service)モデルは27MWのC&I契約を締結しており、バランスシートの制約がある場合でもサードパーティ所有権が需要を解放できることを実証しています。
住宅の普及率は容量の5%未満にとどまっており、高い初期費用と系統連系計量の普及の遅れが制約となっています。ユーティリティスケールのPPAは1kWhあたり0.04〜0.06米ドルを実現していますが、ECGの未払いバックログによりオフテイカーリスクが生じています。C&Iの回収期間は4〜6年であり、1kWhあたり0.30米ドルのディーゼル燃料を排除できるため許容可能です。アフリカ最大の屋上アレイであるテマの物流倉庫の10MWシステムは、広大な屋根が土地の希少性を回避できることを示しています。消費者向けファイナンス商品が成熟する2027年以降に住宅の成長は弾みをつける見通しです。

注記: 各セグメントのシェアはレポート購入後にご覧いただけます
地理的分析
大アッコラ、アシャンティ、ボノ東部はガーナの太陽光メガワットのほぼ3分の2を占めており、1日あたり5 kWh/m²を超える日射量と負荷センターおよび変電所への近接性を兼ね備えているためです。大アッコラは200MWのダワ太陽光パークとテマ工業地帯のC&I屋上設備を持ち、1kWhあたりGHS 1.20(0.09米ドル)近くの電力料金が太陽光のコスト競争力を高め、ガーナ太陽エネルギー市場を牽引しています。ボノ東部は400 km²のブイ貯水池に浮体式太陽光のハブとして台頭しており、ブイ電力庁は2027年までに5MWから65MWへの拡大を計画しています。系統アクセスが60%〜70%にとどまる北部、上東部、上西部地域は、2025年農村電化計画の下でミニグリッド整備の対象に指定されています。
ボルタ湖の離島は、1kWhあたり0.55米ドルの発電機に代わるアフリカ開発銀行資金のハイブリッドシステムの恩恵を受けています。沿岸地域は強い日射量と既存の送電設備を享受していますが、土地制約が開発業者を屋上やカーポートへと誘導しています。アシャンティの鉱山・軽工業クラスターはECGの停電を相殺するC&I需要を牽引しています。西アフリカ電力プールへの参加は現在水力および火力輸出に限られていますが、将来のインターコネクターアップグレードにより再生可能エネルギーの取引が促進される可能性があります。 ユニバーサルアクセスの達成には、2030年までに北部地帯を中心にさらに500MWの分散型太陽光が必要です。再生可能エネルギーマスタープランは全16地域で、ユーティリティスケールに447.5MW、分散型発電に200MW、独立型システムに20MWを割り当てており、ディーゼルを代替し高コストな系統延伸を先送りできる地域において太陽光を優先しています。
規制環境
ガーナの太陽光発電セクターは主にエネルギー委員会(1997年法律第541号に基づき設立)によって規制されており、同委員会は再生可能電力事業のライセンスを発行し、電力バリューチェーン全体にわたって技術的要件を執行しています。再生可能エネルギー推進の広範な法的根拠は2011年再生可能エネルギー法(法律第832号)にあり、ライセンス制度やフィードインタリフなどの仕組みを規定しています。一方、エネルギー省の国家エネルギー政策枠組みは、電化と信頼性の目標の一環として、分散型太陽光発電とオフグリッド用途を優先しています。
製品品質と市場アクセスは、エネルギー委員会が2022年に定めた再生可能エネルギー製品に関する規制、すなわち2022年再生可能エネルギー(規格・ラベリング)(ソーラーパネル)規則(L.I. 2449)およびインバーター関連要件(L.I. 2461)によってますます形作られています。2023年エネルギー委員会ネットメータリング規約は、顧客1件あたりの個別ネットメータリング対応再生可能施設を500kWに制限しており、これはビハインド・ザ・メーターシステムにおける現状の小中規模志向を強化するものです。公表された執行ロードマップでは、2026年7月まで規制適合品と既存在庫の並行運用を許可しており、EPC事業者、流通業者、金融機関に対する調達規律を強化しつつ、認証済みコンポーネントと認定インストーラーへの需要プレミアムを高めています。
競合環境
市場集中度
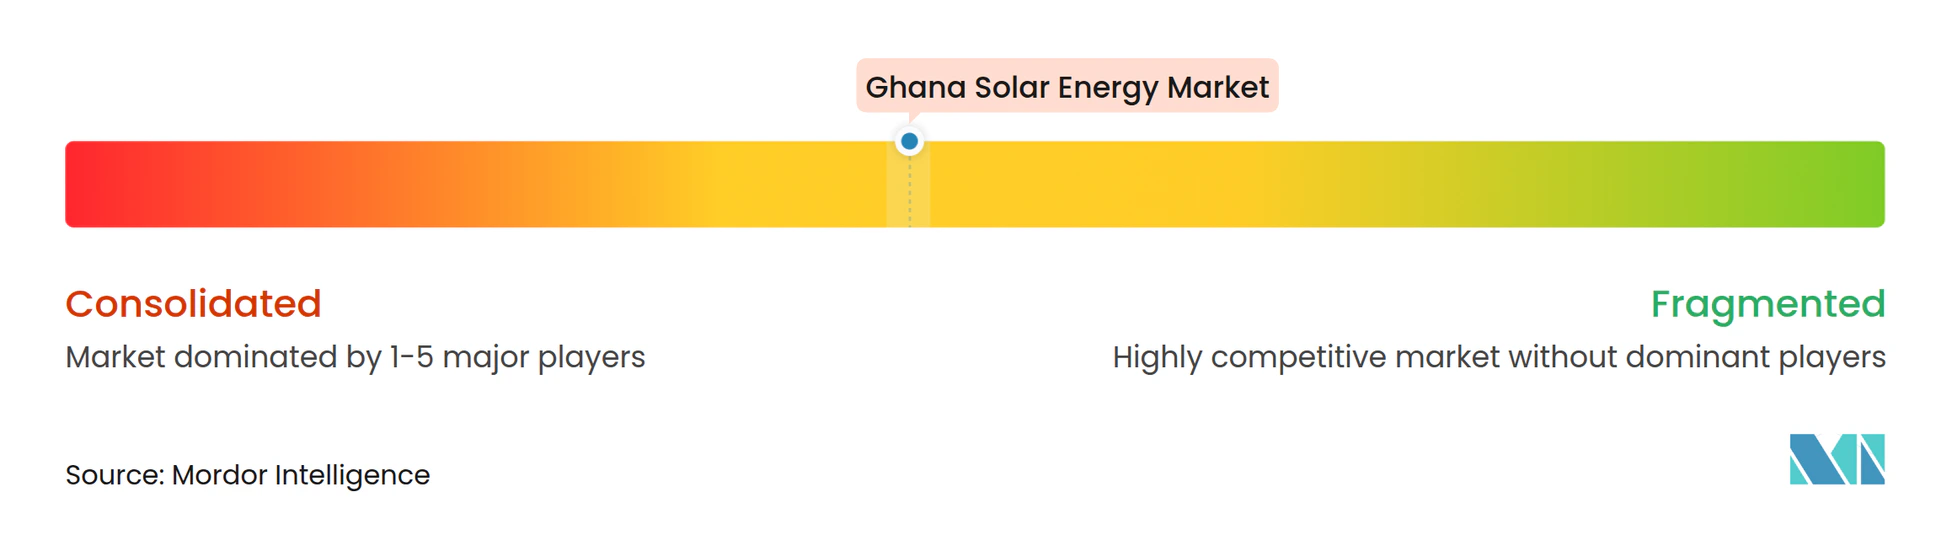
ガーナ太陽エネルギー市場は適度に分散しており、単独企業が設置容量の15%以上を掌握することはありません。国営のブイ電力庁はソブリン保証と優遇融資を活用してユーティリティスケール建設をリードし、2024年に45MWを稼働させ、2027年までに65MWの浮体式PVを計画しています。ティア1モジュールサプライヤーであるTrina Solar、JinkoSolar、REC Solar Holdingsは、法令文書第2449号に基づく効率・安全規制を満たすことで入札の80%〜85%を獲得しています。MeinergにガーナやSunPower Innovations Ghanaなどの現地エンジニアリング・調達・建設専門業者は、高まるローカルコンテンツ割当を遵守するために国際OEMと提携しています。
成長の余白としては、電力料金ヘッジを求める鉱山・通信会社向けC&I PPA、北部地区の従量課金制太陽光家庭用システム、およびボルタ湖離島のハイブリッドミニグリッドが挙げられます。Daystar Powerのゼロ資本支出モデルは中小企業向けサードパーティ所有の実行可能性を実証しており、PEG Africaはモバイルマネー統合を活用して従量課金制ポートフォリオを拡大しています。両面モジュール、トラッカー、ハイブリッドインバーターをめぐる技術差別化は、より高い発電量に報いる成果連動型インセンティブが市場に欠如しているため、依然として資本制約を受けています。
ガーナ太陽エネルギー産業のリーダー企業
-
Trina Solar Ltd
-
JinkoSolar Holdings Co. Ltd
-
SunPower Innovations
-
Translight Solar
-
Redavia Solar Power
- 注:主要企業の掲載順は順位を示すものではありません。
ガーナ太陽エネルギー市場 このレポートでカバーされる企業
- Trina Solar Ltd
- Abengoa SA
- Chint Power Systems Ghana
- PEG Africa
- Yingli Solar Ghana
- JinkoSolar Holding Co Ltd
- Engie SA
- Meinergy Ghana Ltd
- Daystar Power Ghana
- Jos. Hansen & Soehne GmbH
- SunPower Innovations Ghana
- REC Solar Holdings AS
- Bui Power Authority
- AxEnergy Ltd
- Ecosolar & Partners
市場機会と将来展望
短期的な空白地帯は、グリッド停電や配電の制約に対する脆弱性を低減する分散型・ハイブリッド構成に集中しています。エネルギー委員会の2023年ネットメータリング規約(顧客1件あたり500kW上限)は、商業・産業用屋上設置やカーポート設置向けのより標準化された道筋を後押ししており、一方でより広範な政策方向は分散型太陽光発電、ハイブリッドシステム、オフグリッド電化を重視し、テマやクマシなどの産業集積地における事業継続性の必要性と整合しています。発電をストレージやO&Mと組み合わせ、サービスまたはリース形態で提供する商業プラットフォーム(Translight SolarやRedavia Solar Powerが展開するオファリングを含む)は、資本コストが高く予測可能な月次エネルギー支出を好む中小企業の間で導入を拡大できる可能性があります。
オフグリッドおよび生産的用途の太陽光発電もまた明確な機会分野であり、グリッド延伸コストが高い地域における農村電化と分散型供給を重視する国家政策によって支えられています。太陽光発電による農業加工とコールドチェーン用途は、収穫後損失の削減に向けた実用的な事例を提供しており、特にモーターや冷蔵に安定性をもたらすハイブリッドシステムと組み合わせた場合に有効です。供給側では、国産化イニシアチブや大規模産業団地プロジェクトが、国内組立、品質保証・試験、インストーラー能力構築の深化の余地を示しており、ガーナのソーラーパネル・インバーター規制に準拠したIEC整合コンポーネントへの需要も伴っています。
最近の産業開発事情 ガーナ太陽エネルギー市場
- 2026年7月:Solex Energy Ltdは、PVモジュールとインバーターの生産ラインを含む、ガーナにおける完全統合型ソーラー製造エコシステムの設立を提案しました。この計画は現地製造能力を強化し輸入依存を低減するもので、国内コンポーネント生産とサプライチェーンの安全性を強化します。
- 2026年6月:United Terra Enterprises PLCは、ガーナを拠点とする合弁会社United Terra TC Energyを設立する最終契約を発表しました。同社はECGとの1ギガワットのPPAに支えられ、最大500MWpの太陽光発電と500MWpの海洋波力発電を建設する予定です。この取り組みは大規模な公益事業・ハイブリッドエネルギープロジェクトであり、エネルギーミックスを多様化し、国営引受業者との関係を強化するものです。
- 2026年6月:Risen Energyは、2025年の40MWプロジェクト接続に続き、ガーナのPVプロジェクト向けにHyper-ionシリーズHJTモジュール70MWを供給する協力契約を締結しました。この取り決めはガーナのプロジェクトにMW規模のモジュール供給を提供し、2026年から2027年にかけてのサプライチェーンの回復力を強化します。
ガーナ太陽エネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ガーナにおける太陽光発電の追加容量および導入済みベースを対象とし、電力系統連系システムおよびオフグリッドシステムにわたる容量(GW)として、電力会社・企業・家庭の各顧客向けに追跡しています。
対象外の範囲:太陽熱温水器などの非電力用途の太陽エネルギー利用は除外し、太陽光発電と組み合わせていない純粋なディーゼル発電機の販売はカウントしません。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- グリッドタイプ別
- 系統連系
- 独立型
- エンドユーザー別
- ユーティリティスケール
- 商業・工業(C&I)
- 住宅
- コンポーネント別(定性的分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- 系統接続・電気設備
- エネルギー貯蔵とハイブリッド統合
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、公的なエネルギー統計および電力セクターの計画文書から開始し、すでに系統に接続されている太陽光発電量とプロジェクトパイプラインの報告方法を把握しました。使用したソースには、ガーナエネルギー委員会のエネルギー統計・計画見通しなどの公式刊行物、IRENAの再生可能エネルギー容量データセット、世界銀行や国際エネルギー機関(ガーナのデータシリーズが利用可能な場合)などの機関による系統・発電指標が含まれます。
また、電力会社・規制当局の発表、調達・入札通知、プロジェクトのプレスリリース、容量稼働タイムラインに関する企業の開示資料や投資家向け資料などの補足的な証拠も検討しました。必要に応じて、有料サブスクリプションは企業財務・ニュースフローの確認の迅速化、および太陽光設備の移動に関する特許・輸出入貨物レベルのシグナル確認にのみ使用しました。ここに記載したデスクリサーチのソースは例示であり、データ収集・前提条件の検証・不整合の解消のために、他の多くの公開文書やデータセットも参照しています。
一次インタビューおよびサーベイ
ガーナを拠点とする太陽光発電デベロッパー、設置業者、販売代理店、電力会社、金融機関、公的機関、および商業ユーザーとのインタビューおよびサーベイにより、容量追加、稼働日、システム価格、輸入リードタイム、資金調達条件、オフグリッド需要を明確化しました。二次資料ではプロジェクトが稼働済みか、遅延中か、開発中かが判明しない場合に回答者の情報を活用し、最終モデルに適用する前提条件の策定に役立てています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:14% |
| 中位層:52% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:20% | マネージャー:53% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、ガーナの電力容量および再生可能エネルギー容量のシリーズを技術別・系統接続別に再構成し、当該年に実際に稼働した太陽光発電および関連システムに絞り込んでいます。これらの合計値は、追跡済みプロジェクト容量の積み上げ、代表的なシステム規模に関する販売チャネルの確認、主要ユースケースにおけるワット当たり価格の仮定のサンプリングなど、選択的なボトムアップ推計によって裏付けられ、市場合計値の現実性を担保しています。
モデルの主要インプットには、導入済みおよび信頼性のある発電容量のトレンド、年間太陽光発電量および系統浸透シグナル、大規模電力事業者向けプロジェクトの稼働スケジュール、C&I(商業・産業)の採用促進要因(電力料金・信頼性ニーズ・回収期待)、ならびにシステム規模の意思決定に影響するモジュールおよびインバーター価格の動向が含まれます。非公式・小規模オフグリッドシステムについてボトムアップの証拠が不完全な場合は、設置業者との協議を経て見直し、輸入・展開シグナルと照合して調整した採用率の仮定によってギャップを補完しています。
予測にはシナリオ分析を用いています。これは、結果が系統制約・資金調達の可否・プロジェクト稼働タイミングに大きく依存するためです。前提条件は、パイプライン転換に関する専門家のコンセンサス、許認可・土地取得の予想タイムライン、および現地デリバリーエコシステムの現実的な実行能力に基づいて改訂されます。
データ検証と更新サイクル
最終的な数値が単一のデータセットだけでなく独立したシグナルと整合するよう、アウトプットは複数のステップで確認されます。モデル化した容量追加値を公式容量シリーズ・プロジェクト稼働ニュース・需要側指標と比較し、承認前に年度間の大きな変動を調査します。大きな乖離が生じた場合は、パイプラインリストの再確認と一次コンタクトへのコールバックを行い、変更内容を確認します。
レポートは年次で更新され、政策変更・大規模プロジェクトの遅延・主要な稼働発表など重要なイベントが発生した場合には中間更新も実施します。納品前に最終レビューを完了し、クライアントが最新の公開統計と検証済み市場インプットを用いた最新の見解を受け取れるようにしています。
Mordor Intelligenceのガーナ太陽エネルギー市場推計と他の公表推計との比較
ガーナの太陽光発電に関する公表推計は、類似した「市場規模」という用語を使用していても、測定対象が異なるため、大きく乖離して見える場合があります。差異は通常、数値が容量ベース(MWまたはGW)、投資ベース(米ドル)、あるいは導入済みベースと計画パイプラインを混在させたブレンドビューのいずれであるかに起因します。
ガーナにおける最大の乖離要因は、オフグリッドシステムが含まれているかどうか、稼働前のプロジェクトのカウント方法、および年間追加量における更新・リパワリングの扱いです。通貨タイミングとワット当たり価格の仮定も、特に輸入設備価格が急変する場合に米ドル換算値を大きく動かします。当社の規模算定では、稼働が確認された時点でのみ導入容量を計上し、系統連系とオフグリッドを分離しています。これが、パイプライン重視の合計値と準値が異なる理由であり、Mordor Intelligenceが採用するモデリング上の選択です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.22 GW(2025年) | |
| 業界団体A | 0.30 ビリオン 米ドル(2025年) | 稼働前にMW目標値や発表済みプロジェクトを市場規模に換算することが多く、より広範なオフグリッド機器や太陽熱カウントを含む場合があり、容量換算合計値が過大になる可能性があります。 |
| 地域コンサルタントB | 0.18 ビリオン 米ドル(2025年) | 主に大規模電力事業者向けの系統連系プロジェクトに焦点を当て、保守的な実行・資金調達シナリオを使用する場合があり、C&I屋上設置や小規模分散型展開を過小評価する可能性があります。 |
この表は、乖離の大部分が、稼働済み容量として何をカウントするかと計画段階のものとの区別、および分散型設置が完全に捕捉されているかどうかによって生じていることを示しています。明確な容量主導モデルに稼働確認の明示的なチェック、一貫した単位換算、および繰り返しの一次検証を組み合わせることで、推計値をガーナにおける際の建設活動に対してトレーサブルに保つことができます。
レポートで回答する主要な質問
2026年末時点のガーナの設置済み太陽光容量はどのくらいでしたか?
ガーナ太陽エネルギー市場規模は2026年に300MWに達しました。
2026年から2031年にかけてガーナの太陽光容量はどのくらいの速度で成長すると予測されていますか?
総容量は37.60%のCAGRで拡大し、2031年までに1,480 MWに達する見込みです。
エンドユーザー別で最も成長が速い太陽光セグメントはどれですか?
商業・工業システムが39.24%のCAGRで成長をリードしており、鉱山、通信タワー、工場がメーター内アレイを導入しています。
2025年のガーナの太陽光容量に占める系統連系プロジェクトのシェアはどのくらいでしたか?
系統連系発電所は2025年の設置容量の72.10%を占めました。
農村部ガーナにおいてミニグリッドが魅力的な理由は何ですか?
ハイブリッド太陽光ミニグリッドは1kWhあたり0.38米ドルで電力を供給し、ディーゼル発電機より最大50%安価であり、農村アクセスギャップを解消するという政府計画を支援しています。
太陽光輸入において最大のコスト軽減をもたらす政策はどれですか?
免除法2022年はPV機器の関税と付加価値税を免除し、水揚げコストを15%〜20%削減しています。