
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.75 gigawatt |
| Volume do Mercado (2026) | 7.93 gigawatt |
| Volume do Mercado (2031) | 17.72 gigawatt |
| Taxa de crescimento (2026 - 2031) | 17.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar em Israel pela Mordor Intelligence
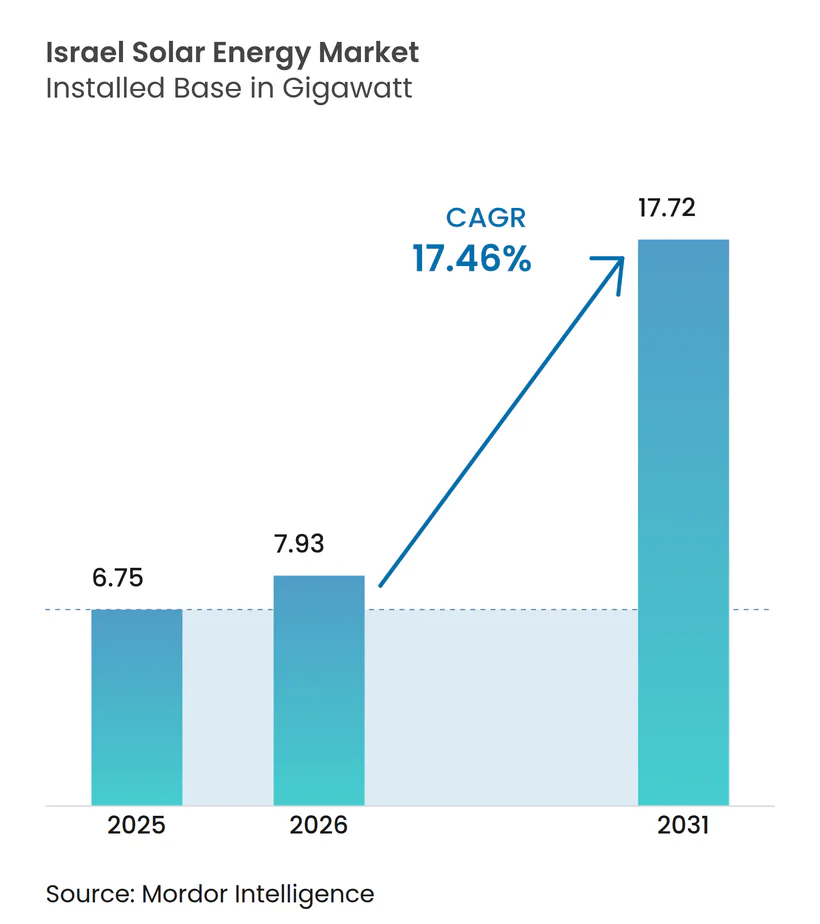
O tamanho do Mercado de Energia Solar em Israel em 2026 está estimado em 7,93 gigawatts, crescendo a partir do valor de 2025 de 6,75 gigawatts, com projeções para 2031 mostrando 17,72 gigawatts, crescendo a uma CAGR de 17,46% no período de 2026-2031.
A trajetória de crescimento do mercado de energia solar em Israel reflete uma transição acelerada do gás natural para a geração de energia de base renovável, apoiada pela Lei Climática de 2023 de Israel, licitações competitivas bienais e preços recordes baixos nos contratos de compra de energia (PPA). Os desenvolvedores em escala utilitária beneficiam-se de custos de módulos abaixo de USD 0,10 por watt, enquanto os instaladores de painéis em telhados desfrutam de reformas tarifárias que reduzem o período de retorno residencial para sete a nove anos. Entretanto, a queda dos preços do lítio-íon está catalisando a implantação de sistemas de armazenamento de quatro horas, sinalizando uma mudança para configurações híbridas de fotovoltaica mais baterias. As melhorias na rede elétrica, as obrigações relativas a painéis em telhados e os projetos-piloto emergentes de agrivoltaica ampliam coletivamente o conjunto de demanda endereçável, mesmo que os prémios de risco geopolítico e os gargalos de transmissão moderam a expansão a curto prazo.
Principais Conclusões do Relatório
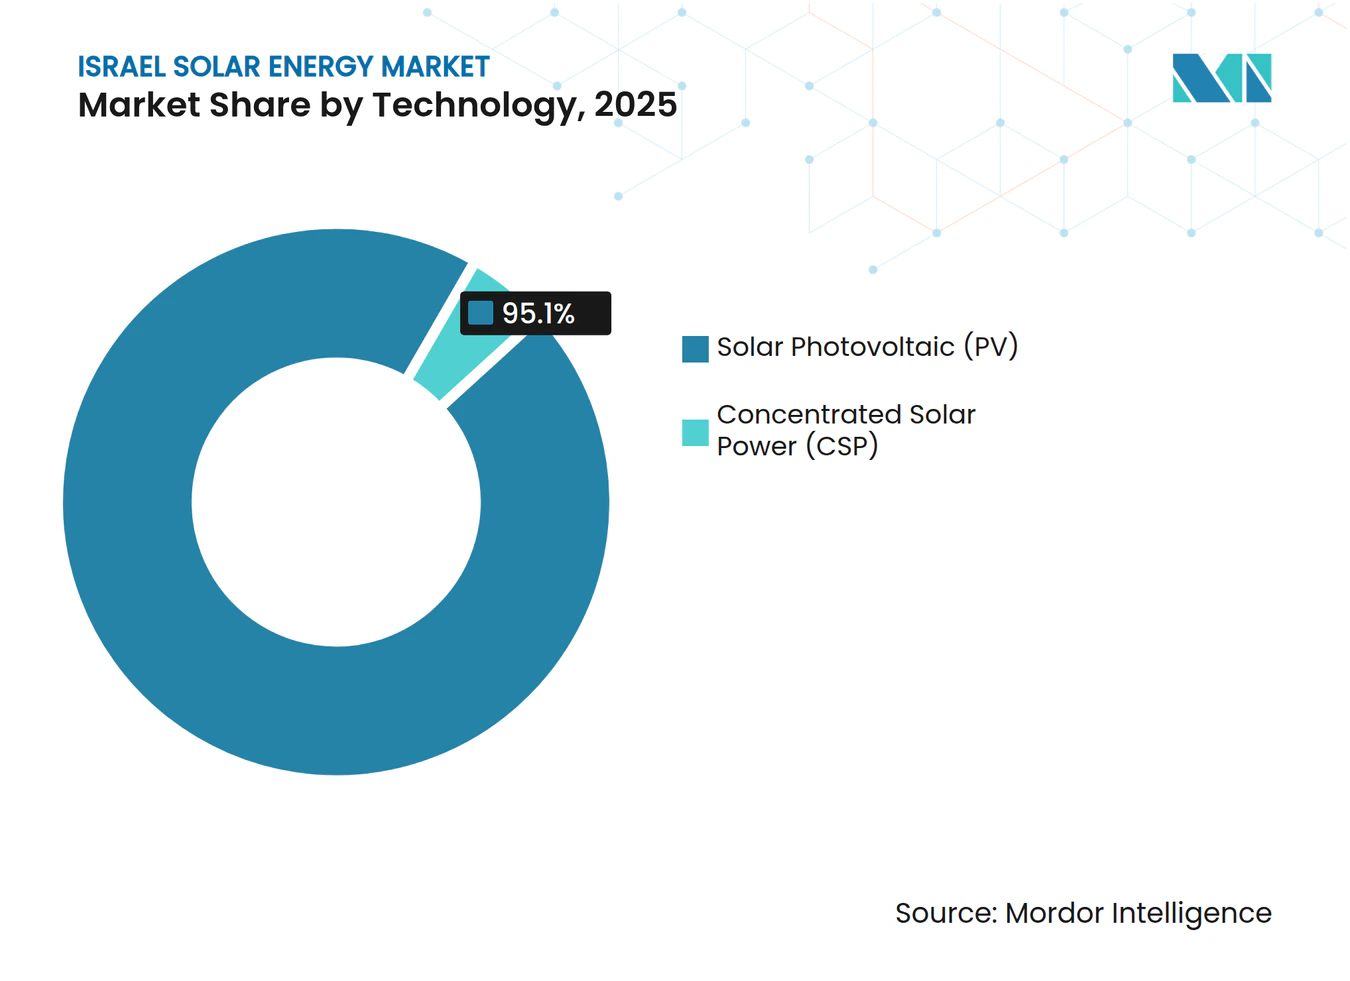
- Por tecnologia, a Fotovoltaica Solar representou 95,10% da participação do mercado de energia solar em Israel em 2025; a Energia Solar Concentrada permanece um nicho com armazenamento térmico distribuível.
- Por tipo de rede, os ativos Conectados à Rede representaram 98,55% da capacidade em 2025, enquanto as instalações Fora da Rede estão projetadas para expandir a uma CAGR de 19,25% até 2031.
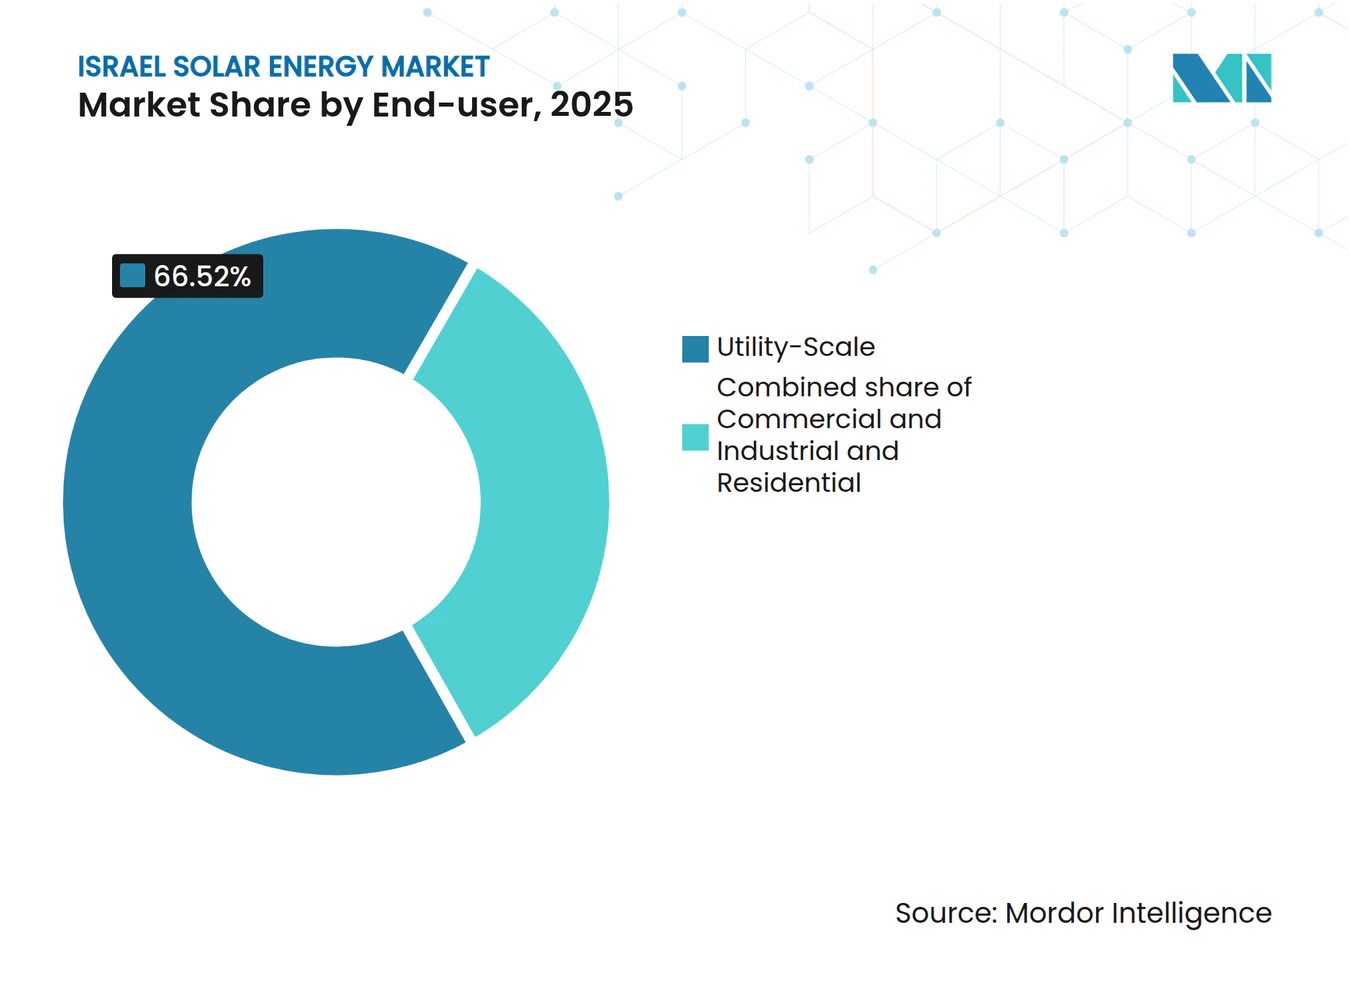
- Por utilizador final, as usinas em escala utilitária detinham 66,52% do tamanho do mercado de energia solar em Israel em 2025; o segmento residencial está previsto para crescer mais rapidamente a uma CAGR de 18,74% até 2031.
- Por região, o Negev e o Vale do Arava capturaram 71,30% da capacidade instalada em 2025, enquanto os telhados da área metropolitana de Telavive registaram as maiores adições incrementais.
- Enlight Renewable Energy, Doral, Nofar Energy, Shikun & Binui e EDF Renewables controlaram cerca de 54,35% da capacidade instalada em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tarifas de Alimentação Garantidas do Governo e licitações competitivas | 4.20% | Nacional, Zonas do Negev e Arava | Curto prazo (≤ 2 anos) |
| Alta irradiância solar no Deserto do Negev | 3.10% | Negev, Vale do Arava | Longo prazo (≥ 4 anos) |
| Descarbonização até 2050 e transição do gás para fontes de energia renovável | 5.30% | Nacional | Longo prazo (≥ 4 anos) |
| Queda nos custos de fotovoltaica e baterias | 3.80% | Nacional | Médio prazo (2-4 anos) |
| Código obrigatório de fotovoltaica em telhados (2024) | 2.90% | Áreas urbanas metropolitanas | Médio prazo (2-4 anos) |
| Iniciativas de agrivoltaica e acoplamento com dessalinização | 1.40% | Fazendas do Negev, usinas costeiras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Tarifas de Alimentação Garantidas do Governo e as Licitações Competitivas Reformulam a Economia Utilitária
Os leilões competitivos substituíram as tarifas de alimentação garantidas estáticas, empurrando os preços dos PPA para ILS 0,07 por kWh em 2024 e estabelecendo a paridade de rede sem subsídios para o mercado de energia solar em Israel.[1] Uma adjudicação de fevereiro de 2025 cobrindo 1,5 GW de armazenamento de quatro horas sublinha ainda mais o compromisso político de garantir a produção solar variável. As cláusulas de conteúdo local agora incorporadas nas regras de licitação estão criando espaço para empresas de engenharia nacionais, mesmo que os módulos permaneçam dependentes de importações. A cadência bienal de leilões visando 2 GW por ano até 2027 sustenta um pipeline robusto, embora as cooperativas menores enfrentem pressão de consolidação, uma vez que os baixos lances favorecem os desenvolvedores com solidez financeira.
Alta Irradiância Solar no Deserto do Negev Ancora a Concentração em Escala Utilitária
A irradiância anual de 2.200-2.500 kWh/m² no Negev permite fatores de capacidade fotovoltaica acima de 23% e concentra a maior parte da capacidade futura a sul de Berseba. O rastreamento de eixo único, módulos bifaciais e células TOPCon otimizam a colheita e reduzem a pegada de uso do solo. Apesar do complexo de Energia Solar Concentrada de 250 MW de Ashalim, os híbridos de fotovoltaica mais baterias dominam o design de novos projetos porque proporcionam despacho vespertino similar a um sexto do custo de capital. As salvaguardas ambientais, os corredores de vida selvagem e as medidas de preservação do solo acrescentam complexidade ao licenciamento, mas não inviabilizaram as grandes licitações.
A Descarbonização até 2050 e a Transição do Gás para Fontes de Energia Renovável Impulsionam o Compromisso Político
A Lei Climática de Israel visa cortes de 50% nas emissões até 2030 e neutralidade carbónica até 2050, posicionando o mercado de energia solar em Israel como o principal substituto para a geração a gás que forneceu 63% da eletricidade de 2024.[2] O "Caminho Amarelo" projeta 77% de penetração solar e 108 GW de fotovoltaica até meados do século, implicando um triplicar das taxas anuais de construção e um armazenamento extensivo em escala de rede. Os PPA corporativos estão a acelerar à medida que as medidas de fronteira de carbono da UE ameaçam os exportadores, enquanto metas municipais como o compromisso de energia 100% limpa de Telavive amplificam a procura local.
A Queda nos Custos de Fotovoltaica e Baterias Comprime os Períodos de Retorno
Os preços do polissilício caíram para USD 6,50/kg no final de 2024, impulsionando os módulos abaixo de USD 0,10/W e empurrando os projetos do mercado de energia solar em Israel abaixo de USD 750/kW para instalações de inclinação fixa.[3] Os pacotes de lítio-íon tiveram uma média de USD 139/kWh em 2024 e estão no caminho certo para USD 113/kWh em 2025, tornando as baterias de quatro horas complementos convencionais para redução de pico e serviços auxiliares. Os inversores de carboneto de silício e a robótica de limpeza sem água reduzem ainda mais os custos operacionais, embora a reestruturação da SolarEdge mostre que a concorrência de preços é intensa mesmo para os campeões tecnológicos nacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da rede elétrica e capacidade de transmissão limitada | −3.7% | Rede do Negev e do sul | Curto prazo (≤ 2 anos) |
| Obstáculos ao uso do solo e ao licenciamento ambiental | −2.4% | Corredores do Deserto do Negev | Médio prazo (2-4 anos) |
| Prémio de risco de segurança geopolítica no financiamento | −1.8% | Nacional | Curto prazo (≤ 2 anos) |
| Dependência de importações para módulos e equilíbrio do sistema | −1.3% | Cadeia de abastecimento nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Congestionamento da Rede Elétrica e a Capacidade de Transmissão Limitada Restringem a Implantação
As adições solares abrandaram para 900 MW em 2024, face a 1,1 GW em 2023, à medida que as filas de interligação do Negev se alongaram. Um plano da IEC de NIS 20 mil milhões (USD 5,4 mil milhões) para construir 3.000 km de linhas de alta tensão até 2030 aliviará as restrições, mas os prazos de construção de quatro a seis anos implicam que o corte de produção persiste até 2027. Os acordos de ligação dinâmica mitigam o risco, mas aumentam os custos de financiamento.
Os Obstáculos ao Uso do Solo e ao Licenciamento Ambiental Prolongam os Prazos dos Projetos
As avaliações de impacto ambiental, as reivindicações de terras beduínas e as proteções dos corredores de vida selvagem estendem o licenciamento em escala utilitária para dois a quatro anos e acrescentam até USD 50/kW em custos adicionais. O escrutínio do uso da água para a limpeza de painéis acelerou a adoção de sistemas robóticos com maior custo operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Fotovoltaica Domina enquanto a Energia Solar Concentrada Permanece um Nicho DistribuívelA Fotovoltaica Solar representou 95,10% da participação do mercado de energia solar de Israel em 2025 e crescerá a uma CAGR de 17,83% até 2031, graças ao investimento inicial inigualável e aos ganhos contínuos de eficiência. A demonstração de 250 MW de Energia Solar Concentrada em Ashalim valida a distribuição de seis horas, mas situa-se em USD 4.500/kW, muito acima dos híbridos de fotovoltaica mais baterias. Os módulos bifaciais e TOPCon sustentam agora a maioria das novas propostas, enquanto os projetos-piloto de tândem de perovskita-silício exploram eficiências superiores a 33% para implantações pós-2028.
O tamanho do mercado de energia solar de Israel para a Energia Solar Concentrada está projetado para estagnar abaixo de 1,05 GW até 2031, a menos que surjam pagamentos por capacidade. Em contrapartida, a fotovoltaica flutuante em reservatórios e lagoas de águas residuais oferece expansão neutra em termos de uso do solo, proporcionando rendimentos 5-8% mais elevados graças ao arrefecimento por evaporação, apesar das interligações mais caras.



Por Tipo de Rede:
A Rede Elétrica Ainda Domina, a Instalação Fora da Rede Avança para ResiliênciaAs usinas Conectadas à Rede representaram 98,55% da capacidade instalada em 2025, graças a licitações competitivas e à capacidade de financiamento simplificada dos PPA. Os sistemas Fora da Rede, que abrangem bases das Forças de Defesa de Israel, microrredes de kibutz e bombas agrícolas, crescerão a uma CAGR de 19,25% até 2031, à medida que os objetivos de segurança e poupança de combustível se intensificam. Os preços dos pacotes de lítio-íon abaixo de USD 113/kWh em 2025 são fundamentais para a autonomia de quatro horas, enquanto a clareza regulatória sobre microrredes em modo ilha permanece uma lacuna.
Por Utilizador Final:
A Escala Utilitária Lidera enquanto os Painéis Residenciais em Telhados Ganham ImpulsoOs ativos em escala utilitária capturaram 66,52% do tamanho do mercado de energia solar de Israel em 2025, alavancados por PPA de destaque de ILS 0,07/kWh. O crescimento dos painéis residenciais em telhados acelera ao abrigo do mandato de 2024 e da reforma tarifária, com os residentes de Telavive a instalar sistemas 20% maiores do que o mínimo para maximizar as reduções fiscais. Os telhados Comerciais e Industriais registam períodos de retorno inferiores a cinco anos, embora a escassez de instaladores e as barreiras de financiamento para famílias de rendimento médio possam moderar a perspetiva de CAGR de 18,74%.

Análise Geográfica
O cinturão Negev-Arava alberga 71,30% da capacidade em 2025 devido à irradiância de classe mundial e aos baixos custos do terreno, mas também suporta o maior corte de produção e o escrutínio de licenciamento mais intenso. Os corredores de dessalinização costeiros apostam na osmose inversa alimentada por energia solar para se protegerem da volatilidade dos preços do gás. Os centros urbanos de Telavive, Jerusalém e Haifa lideram a penetração dos painéis em telhados, apoiados por licenças agilizadas e incentivos fiscais sobre a propriedade. As regiões da fronteira norte implantam microrredes híbridas para reduzir a dependência do gasóleo, refletindo prioridades de defesa e resiliência.
Panorama regulatório
A implantação de energia solar em Israel é regida principalmente pela Autoridade de Serviços Públicos (Autoridade de Eletricidade) por meio da definição de tarifas, do desenho de licitações e das regras de conexão à rede, com leilões competitivos substituindo as tarifas-prêmio (feed-in) legadas e impulsionando preços recordes de baixa, com contratos adjudicados a ILS 0,07/kWh em 2024. Uma âncora política importante é o código de construção obrigatório de energia solar fotovoltaica em telhados de 2024, com regulamentações entrando em vigor em 11 de dezembro de 2025 para novos edifícios residenciais e grandes edifícios não residenciais (área de telhado superior a 250 m²), deslocando a capacidade incremental para centros urbanos onde o terreno é limitado.
Em 2026, as regras de planejamento e uso do solo ampliaram ainda mais o marco de conformidade para a nova expansão da energia solar. O Conselho Nacional de Planejamento e Construção aprovou regras de agrivoltaica (fevereiro de 2026), estabelecendo requisitos de uso duplo, como cobertura máxima de painéis e alturas mínimas de instalação por tipo de cultura. Isso cria um caminho mais claro para a energia solar fotovoltaica em terras agrícolas, ao mesmo tempo que adiciona obrigações mensuráveis de desempenho e monitoramento. Paralelamente, o Ministério da Energia e Infraestrutura publicou seu plano estratégico Energia Renovável 2035 (maio de 2026), e a simplificação digital liderada pelo governo avançou com o lançamento de um portal de energia renovável em julho de 2026 para centralizar os requisitos de licenciamento e orientar proprietários de projetos e incorporadores no processo de aprovações.
Panorama Competitivo
Concentração do Mercado
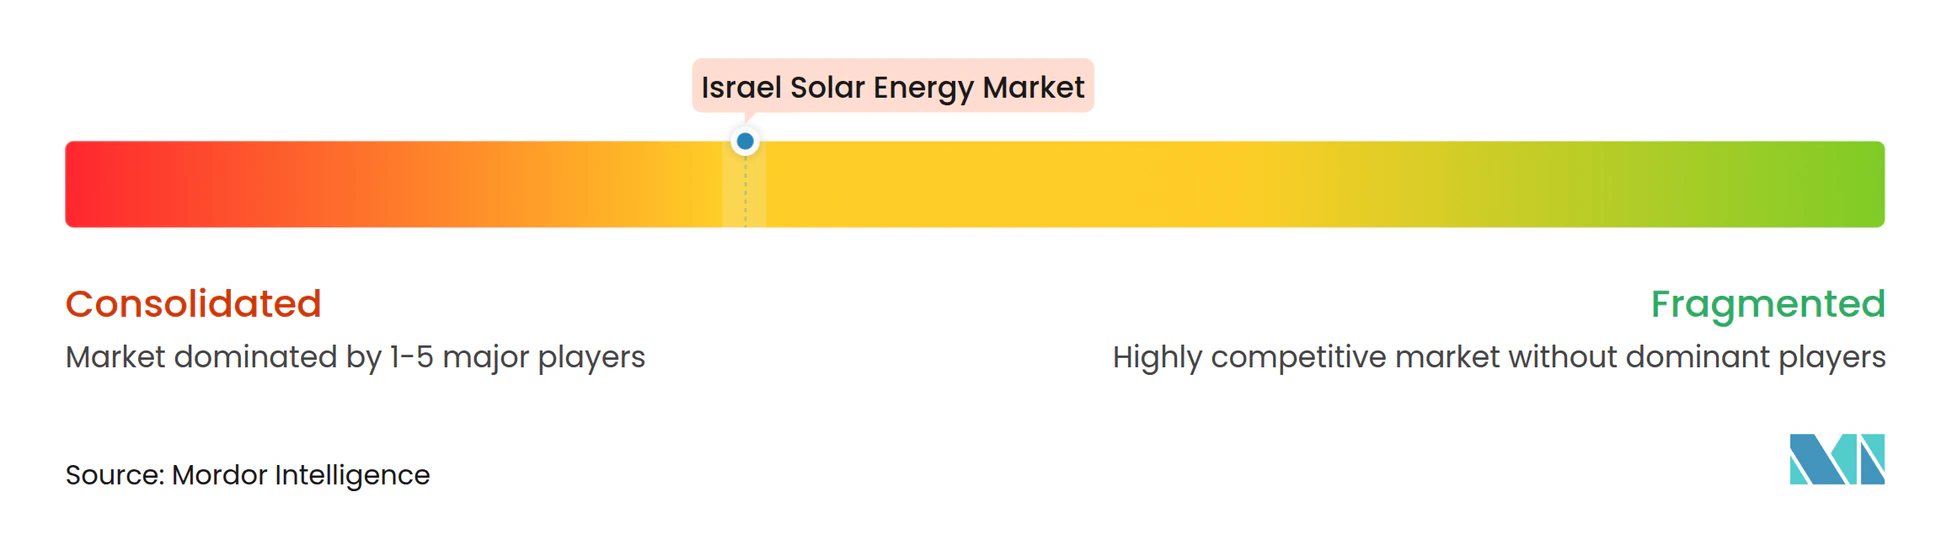
O mercado de energia solar em Israel é moderadamente concentrado: Enlight, Doral, Nofar, Shikun & Binui e EDF Renewables detêm conjuntamente 55% da capacidade instalada. Os operadores internacionais como a Greencells e a BELECTRIC competem agressivamente nos preços de engenharia, aquisição e construção, empurrando os preços dos PPA para mínimos históricos. A adoção precoce de tecnologias bifaciais e TOPCon diferencia os líderes em custos, enquanto a SolarEdge retém uma quota de 40% no segmento de equipamentos residenciais, apesar de uma queda de receita de 64% em 2024. Os projetos-piloto de agrivoltaica e os projetos acoplados à dessalinização apresentam novas oportunidades de espaço em branco tanto para os desenvolvedores nacionais como para os fabricantes de equipamentos.
Líderes do Setor de Energia Solar em Israel
-
Shikun & Binui Ltd
-
EDF Renewables
-
Enlight Renewable Energy
-
Doral Energy
-
Nofar Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar de Israel Empresas cobertas neste relatório
- Enlight Renewable Energy
- Shikun & Binui Renewable Energy
- Doral Renewable Energy Resources
- Nofar Energy
- EDF Renewables Israel
- Solegreen
- Meshek Energy
- SolarEdge Technologies
- Arava Power (Kibbutz Ketura)
- Solaer Renewable Energies
- BrightSource Energy
- BELECTRIC Solar & Battery
- Siemens Israel
- General Electric Israel
- Greencells Group
- Ashtrom Renewable Energy
- Nextcom
- Noy Infrastructure & Energy Fund
- Mekorot National Water Co.
- EDF ENR’s Kibbutzim Solar SPVs
Oportunidades de mercado e perspectivas futuras
A política atualizada e a atividade de financiamento de Israel em 2026 destacam oportunidades de curto prazo em segmentos que reduzem as restrições de terreno e de rede, ao mesmo tempo que melhoram a despachabilidade. O plano Energia Renovável 2035 do Ministério da Energia e Infraestrutura, de maio de 2026, delineia um pipeline maior abrangendo agrivoltaica, instalações de uso duplo (telhados, coberturas de estacionamento e outros ativos construídos) e parques instalados no solo, reforçando a demanda por serviços de EPC, conexão à rede e capacidades de integração híbrida capazes de alinhar a geração solar aos picos noturnos. As regras de agrivoltaica de fevereiro de 2026 também fornecem um caminho definido para projetos de terreno de uso duplo, criando oportunidades para incorporadores e investidores capazes de atender aos requisitos de produção agrícola e monitoramento.
A combinação híbrida de energia solar fotovoltaica com armazenamento está deixando de ser uma opção de design para se tornar uma abordagem padrão em grandes projetos e na participação em licitações, sustentando gastos em BESS de quatro horas, controles e serviços de rede. Evidências de mercado são visíveis no financiamento e no progresso dos projetos em 2026, com a EDF Renewables alcançando o fechamento financeiro de uma usina solar de 265 MW perto de Dimona sob uma estrutura de PPP (maio de 2026), e a Shikun and Binui Energy avançando em um projeto de 150 MW em Ashalim combinado com 460 MWh de armazenamento por meio de acordos de financiamento (junho de 2026). No lado distribuído, o código obrigatório de energia solar fotovoltaica em telhados, em vigor a partir de dezembro de 2025, amplia a base endereçável para telhados residenciais e comerciais. Além disso, a direção do governo em 2026 de substituir aquecedores solares de água por sistemas fotovoltaicos integrados com bombas de calor em novas construções cria demanda adicional para energia solar fotovoltaica em telhados, inversores inteligentes e serviços de integração energética de edifícios.
Desenvolvimentos industriais recentes em Mercado de Energia Solar de Israel
- Junho de 2026: A Shikun & Binui Energy e o Noy Infrastructure & Energy Fund concluíram o fechamento financeiro do projeto fotovoltaico de 150 MW em Ashalim, com 460 MWh de armazenamento de energia, apoiado por 577 milhões de ILS em financiamento do Bank Leumi. A transação avança um grande ativo de energia solar combinada com armazenamento rumo à execução no Neguev, reforçando a mudança do mercado em direção a uma capacidade solar firme que pode se adequar melhor às restrições de rede e à demanda noturna.
- Maio de 2026: A EDF Renewables alcançou o fechamento financeiro de uma usina de energia solar de 265 MW perto de Dimona após vencer o projeto por meio de uma licitação de parceria público-privada. A obtenção de financiamento para uma instalação de várias centenas de megawatts fortalece o pipeline em escala de serviço público a custos de leilão em níveis recordes de baixa e adiciona escala no corredor Neguev-Arava, onde a maior parte da capacidade está concentrada.
- Fevereiro de 2025: A Autoridade de Eletricidade de Israel adjudicou uma licitação de 1,5 GW para armazenamento de energia de íon-lítio de quatro horas. A adjudicação ampliou o volume financiável de armazenamento em escala de rede vinculado à expansão da energia solar, apoiando projetos híbridos e criando demanda de compras para baterias, inversores, EPC e serviços de integração.
Mercado de Energia Solar de Israel Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a capacidade de energia solar em Israel que está instalada e conectada à rede ou em operação, medida em gigawatts. O escopo inclui adições de energia solar fotovoltaica (FV) e energia solar concentrada (CSC), bem como a base instalada resultante em sistemas de escala utilitária e instalados pelo cliente.
Exclusões do escopo: Excluímos fontes renováveis não solares, a comercialização de equipamentos solares autônomos que não resulte em capacidade instalada, e gastos com infraestrutura de rede não relacionados, a menos que sejam inseparáveis do comissionamento de projetos solares.
Visão Geral da Segmentação
- Por Tecnologia
- Fotovoltaica Solar (FV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectada à Rede
- Fora da Rede
- Por Utilizador Final
- Escala Utilitária
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Instalações Elétricas
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão clara da demanda de energia de Israel, do mix de geração instalado e da direção das políticas, uma vez que a capacidade solar é fortemente orientada pela disponibilidade da rede e pela regulamentação. Baseamo-nos em fontes públicas, como publicações governamentais israelenses sobre energia e atualizações do regulador, materiais de planejamento e avisos de conexão à rede da Israel Electric Corporation, séries estatísticas da AIE e da IRENA, e artigos de periódicos revisados por pares que descrevem irradiância, índices de desempenho e impactos de curtailment.
Para evitar dupla contagem, os pipelines de projetos são triados por meio de avisos de adjudicação de licitações, divulgações de licenciamento e cobertura jornalística confiável sobre cronogramas de comissionamento, seguidos de verificações cruzadas com filas de interconexão de concessionárias, quando disponíveis. Registros contábeis de empresas, apresentações a investidores e demonstrações financeiras auditadas são utilizados principalmente para verificar o ritmo de execução de projetos e a atividade de EPC. Para fins de consistência, também utilizamos assinaturas pagas para informações financeiras e de inteligência de empresas, bases de dados de patentes e registros de importação e exportação em nível de remessa, quando as tendências de entrada de equipamentos ajudam a validar as taxas de construção. As fontes aqui mencionadas são ilustrativas, e muitos outros documentos públicos foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Utilizamos entrevistas com especialistas e pesquisas com concessionárias israelenses, desenvolvedores, instaladores, financiadores, reguladores e grandes consumidores de energia. As respostas testam o cronograma dos projetos, o acesso à rede, as mudanças tarifárias, os preços de EPC, o pareamento com armazenamento e os fatores de capacidade, ajudando-nos a preencher lacunas nos dados públicos e a triangular o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | CXOs: 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 20% | Gerentes: 55% |
Dimensionamento e Previsão do Mercado
O modelo central é construído com uma abordagem de cima para baixo, na qual as estatísticas nacionais de capacidade, os volumes licitados e os marcos de conexão à rede são reconstruídos em adições e retiradas anuais da base instalada. Para manter os números fundamentados, corroboramos os totais com verificações seletivas de baixo para cima, como consolidações de MW em nível de projeto a partir de anúncios públicos, verificações de canal sobre entradas de módulos e inversores, e algumas verificações de consistência usando MW típicos por local para programas de telhados.
Os principais insumos que moldam o dimensionamento incluem a capacidade adjudicada em programas governamentais, cronogramas de conexão e comissionamento, sinais de curtailment e congestionamento da rede, mix de construção entre telhados e escala utilitária, e faixas típicas de fator de capacidade e índice de desempenho utilizadas pelos participantes do mercado. Quando surgem lacunas de dados para instalações menores, lidamos com elas aplicando taxas de adoção vinculadas à atividade de licenciamento de telhados e às taxas históricas de instalação, validando em seguida os totais implícitos com o feedback de especialistas. Para as previsões, utilizamos análise de cenários com uma sobreposição de regressão simples que vincula as adições anuais às metas de política, à prontidão esperada da rede e à maturidade do pipeline de projetos. A trajetória final é então ajustada após a reconciliação do consenso das entrevistas sobre os riscos de cronograma.
Ciclo de Validação de Dados e Atualização
A validação é realizada em vrias etapas para que valores discrepantes não se infiltrem na série final. Comparamos os resultados do modelo com sinais independentes, como divulgações nacionais de capacidade instalada, notícias de comissionamento de projetos e tendências de atividade de importação, e revisamos qualquer variação para determinar se se trata de um evento pontual ou de uma mudança persistente.
Antes da aprovação final, as premissas e os cálculos são verificados por outro analista, e recontatamos as fontes quando uma mudança no pipeline ou uma atualização de política altera materialmente o comissionamento esperado. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando grandes licitações, mudanças tarifárias ou regras de acesso à rede alteram significativamente as perspectivas. Imediatamente antes da entrega, uma verificação final de atualidade é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Energia Solar de Israel da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para a energia solar de Israel frequentemente divergem porque a unidade de medida nem sempre é a mesma, e algumas fontes misturam capacidade instalada com métricas de receita, como gastos com equipamentos ou projetos. O momento também importa, pois alguns números refletem os MW comissionados ao final do ano, enquanto outros incluem projetos adjudicados, mas ainda não conectados.
O ciclo de atualização e a data utilizada para conversão de moeda podem alterar o valor final, especialmente quando insumos como preços de equipamentos e atrasos no comissionamento são atualizados no meio do ano. As diferenças também decorrem da forma como as adições em telhados são tratadas, de como os sistemas fora da rede são contabilizados e de se o curtailment e os gargalos da rede são utilizados como um limite prático para as realizações de curto prazo. É por isso que o ciclo de atualização e as verificações de validação utilizados pela Mordor Intelligence podem levar a uma trajetória de capacidade diferente da de fontes que acompanham principalmente as metas de política.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,75 GW (2025) | |
| Publicador do Setor A | 1,19 bilhões de USD (2020) | Utiliza um único ponto de dados de capacidade instalada ancorado a um ano-base anterior, podendo subestimar o mercado atual quando as adições posteriores em telhados e de escala utilitária não são incorporadas a uma base instalada atualizada. |
| Analista de Mercado B | 7,93 bilhões de USD (2026) | Trata a estimativa de capacidade do ano seguinte como o número de referência principal, o que pode superestimar o ano corrente se os atrasos no comissionamento e as restrições de conexão à rede não forem aplicados como ajustes de cronograma. |
Analisando a tabela, a maior parte da dispersão é explicada pela seleção do ano-base e pela questão de se a capacidade do pipeline é contabilizada antes de ser comissionada. Ao manter o escopo vinculado à capacidade instalada e ao reverificar as premissas quando novos sinais de conexão e licitação surgem, o número final permanece rastreável a taxas de construção claras, em vez de uma linguagem de metas otimista.
Principais Questões Respondidas no Relatório
A que ritmo se espera que a capacidade instalada cresça no mercado de energia solar em Israel?
Prevê-se que a capacidade suba de 7,93 GW em 2026 para 17,72 GW até 2031, refletindo uma CAGR de 17,46%.
Por que razão os preços dos PPA em Israel estão agora entre os mais baixos a nível global?
Os leilões competitivos, a alta irradiância solar e a queda nos custos dos módulos empurraram os lances dos PPA de 2024 para ILS 0,07/kWh (USD 0,019/kWh).
Qual o segmento que se expandirá mais rapidamente até 2031?
Prevê-se que os sistemas residenciais em telhados cresçam a uma CAGR de 18,74%, impulsionados pelo código de construção obrigatório de fotovoltaica de 2024 e pelas maiores taxas de medição líquida.
Qual é o principal obstáculo a uma expansão mais rápida em escala utilitária?
O congestionamento da rede elétrica nas regiões do Negev e do Arava atrasa as ligações e provocou um corte de produção de 4,2% da geração potencial em 2024.
Como é que os preços das baterias estão a influenciar a economia dos projetos?
Os preços dos pacotes de lítio-íon caíram para USD 139/kWh em 2024 e estão projetados para atingir USD 113/kWh em 2025, tornando o armazenamento de quatro horas viável para a redução de pico e os serviços auxiliares.
Quais as tecnologias que os desenvolvedores estão a privilegiar para novos projetos?
Os módulos fotovoltaicos bifaciais TOPCon combinados com baterias de lítio-íon de quatro horas dominam as propostas atuais devido ao maior rendimento e ao menor custo nivelado de energia.