
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
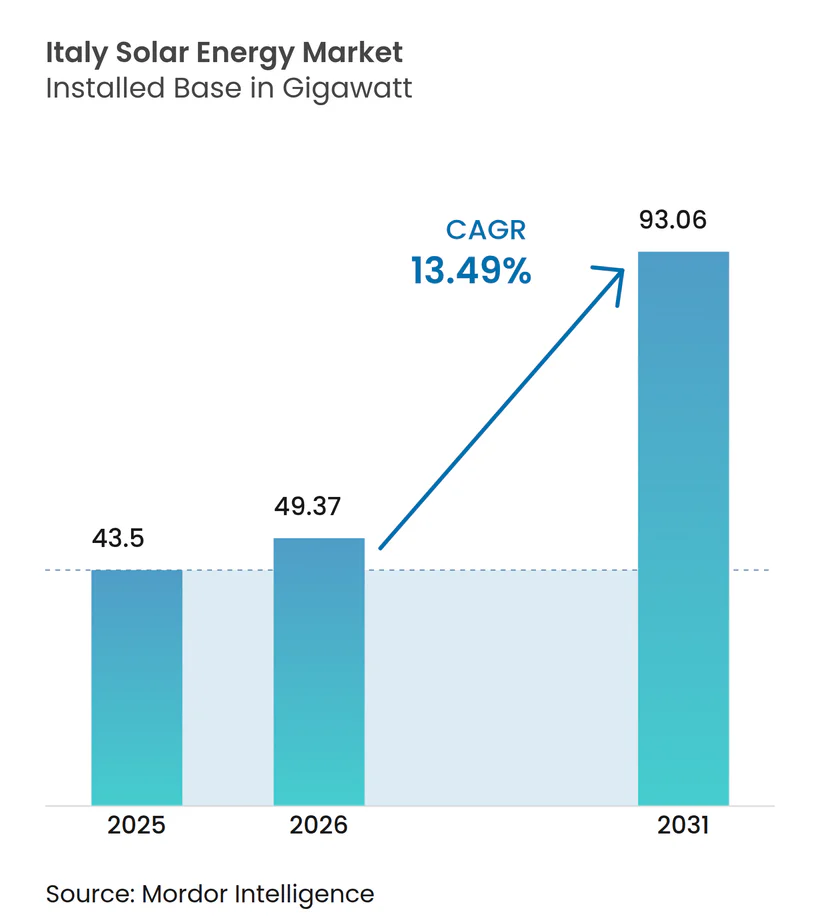
| Tamanho do mercado no ano base (2025) | 43.5 gigawatt |
| Volume do Mercado (2026) | 49.37 gigawatt |
| Volume do Mercado (2031) | 93.06 gigawatt |
| Taxa de crescimento (2026 - 2031) | 13.49 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar na Itália por Mordor Intelligence
O tamanho do Mercado de Energia Solar na Itália, em termos de base instalada, foi avaliado em 43,5 gigawatts em 2025 e estima-se que cresça de 49,37 gigawatts em 2026 para atingir 93,06 gigawatts até 2031, a uma CAGR de 13,49% durante o período de previsão (2026-2031).
A redução do custo nivelado de energia elétrica, o mandato REPowerEU da União Europeia e a meta do PNIEC 2030 da Itália se combinam para oferecer aos desenvolvedores visibilidade de longo prazo, enquanto os abundantes fluxos de capital sustentam o momentum mesmo com a redução gradual dos subsídios. Os projetos de escala utilitária atingem atualmente um custo nivelado de energia médio inferior a EUR 0,040/kWh nas ensolaradas províncias do sul, superando a geração a gás em todas as horas do dia.(1) Acordos de compra de energia corporativos (PPAs) no valor de EUR 2,8 bilhões foram assinados apenas em 2024, indicando que grandes fabricantes veem os contratos solares a preço fixo como uma proteção contra a volatilidade das commodities. No âmbito residencial, o incentivo Superbonus está estimulando a demanda residencial, embora sua próxima redução gradual crie urgência que pode levar à antecipação de instalações para 2025.
Principais Conclusões do Relatório
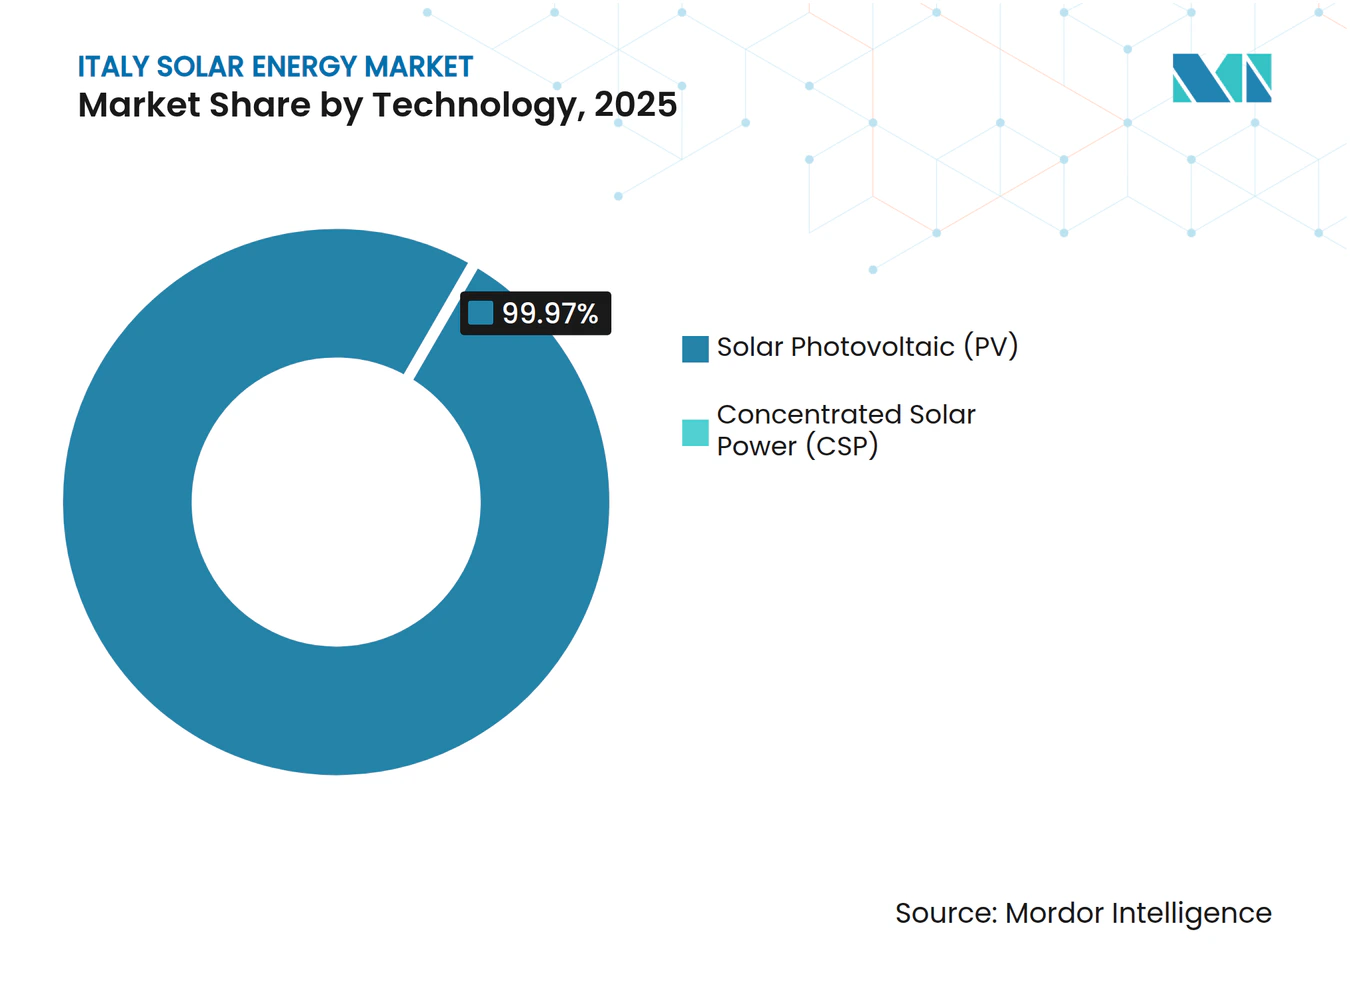
- Por tecnologia, os sistemas fotovoltaicos detinham 99,97% da participação do mercado de energia solar da Itália em 2025; a energia solar concentrada tem previsão de expansão a uma CAGR de 104,7% até 2031.
- Por tipo de rede, as instalações conectadas à rede representaram uma participação de 97,55% no tamanho do mercado de energia solar italiano em 2025, enquanto o segmento isolado da rede tem projeção de avançar a uma CAGR de 26,9% até 2031.
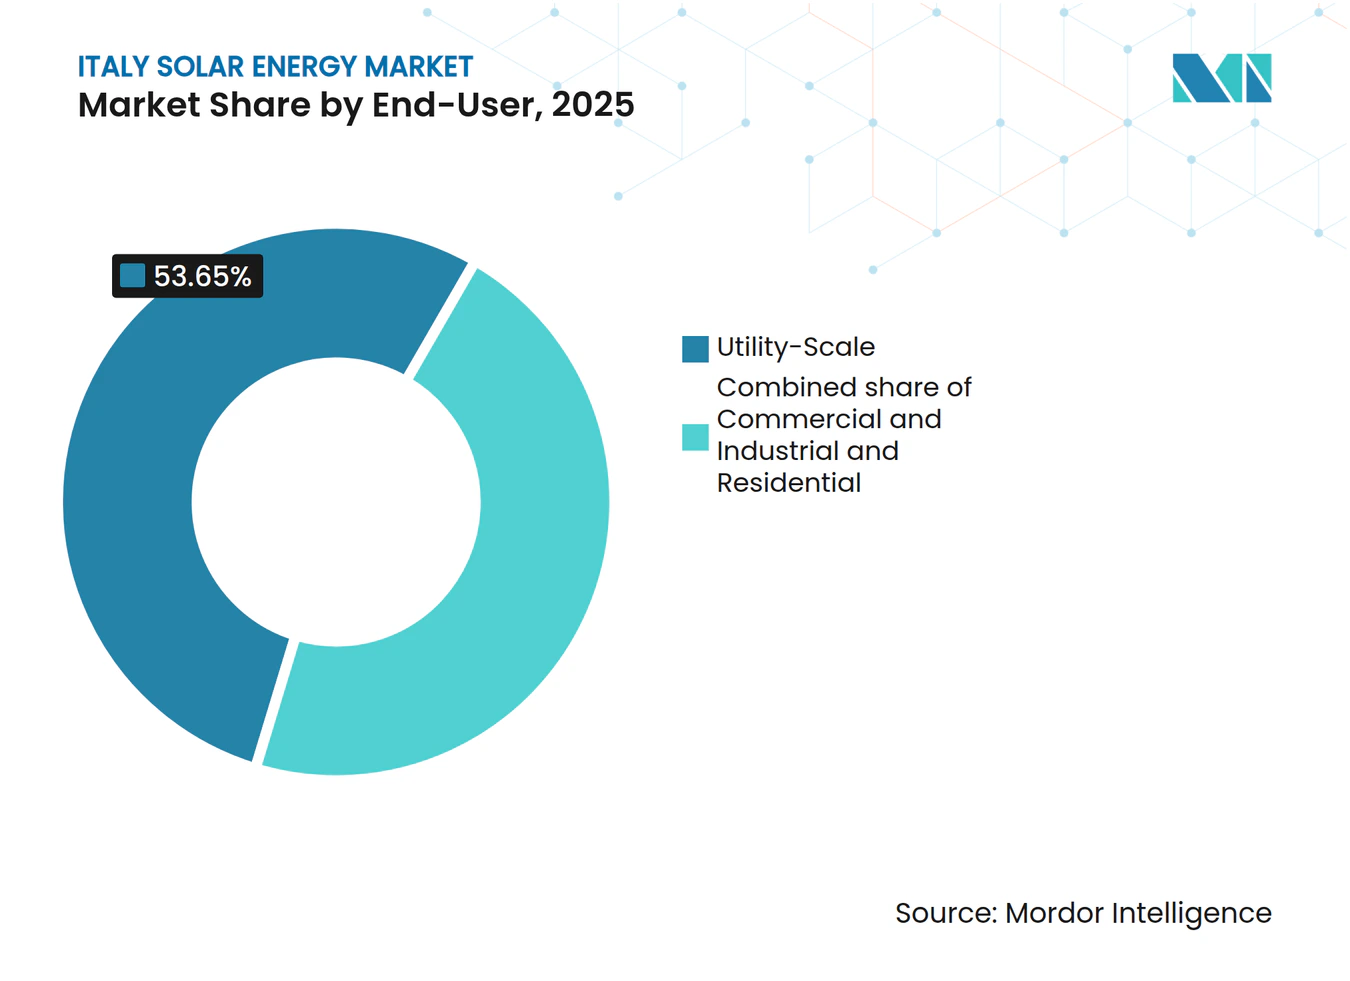
- Por usuário final, as usinas de escala utilitária representaram 53,65% do tamanho do mercado de energia solar da Itália em 2025 e estão previstas para crescer a uma CAGR de 14,21% durante o período de previsão.
- Enel Green Power, EF Solare Italia e Sonnedix controlaram coletivamente aproximadamente 34,60% da participação do mercado de energia solar italiano em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Solar na Itália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Redução do custo nivelado de energia da geração fotovoltaica | +3.2% | Nacional, maior no Sul | Médio prazo (2-4 anos) |
| Metas do REPowerEU da UE e do PNIEC 2030 | +2.8% | Nacional, acelerado no Mezzogiorno | Longo prazo (≥ 4 anos) |
| Expansão dos acordos de compra de energia corporativos entre industriais | +2.1% | Corredores industriais do Norte | Curto prazo (≤ 2 anos) |
| Créditos fiscais residenciais "Superbonus" | +1.9% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Agrivoltaico valorizando o uso da terra | +1.4% | Puglia, Sicília, Emília-Romanha | Médio prazo (2-4 anos) |
| Paridade de custo de armazenamento atrás do medidor | +1.1% | Regiões de alta tarifa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução do Custo Nivelado de Energia da Geração Fotovoltaica
O custo nivelado de energia solar médio da Itália caiu para EUR 0,045/kWh em 2024, marcando a primeira instância de paridade sem subsídio com a geração convencional.(2) A eficiência dos módulos atingiu 22,5% para painéis cristalinos convencionais, e o suporte padronizado reduziu ainda mais as despesas com o equilíbrio do sistema. Os projetos de escala utilitária no Sul alcançam agora um custo nivelado de energia tão baixo quanto EUR 0,040/kWh, tornando as usinas a gás de pico em geração residual. A fabricante doméstica de inversores Fimer introduziu modelos de inversores de cadeia com eficiência de 99,2% que reduzem as perdas de conversão, consolidando reduções de custos que provavelmente se aprofundarão até 2027.
Metas do REPowerEU da UE e do PNIEC 2030
Bruxelas elevou a obrigação solar da Itália para 2030 a 85 GW, quase dobrando o valor anterior do PNIEC e incorporando revisões trimestrais de conformidade que mantêm o foco político.(3) Roma reservou EUR 6,9 bilhões em fundos do PNRR, com 60% dedicados à expansão solar no Sul. Os "corredores verdes" regionais reduziram os ciclos de licenciamento para locais superiores a 50 MW de 24 meses para aproximadamente 8 meses, enquanto os novos edifícios comerciais acima de 1.000 m² são obrigados a instalar sistemas em telhado, criando um pipeline de demanda garantida.
Expansão dos Acordos de Compra de Energia Corporativos entre Industriais Italianos
Os compradores industriais firmaram 2,3 GW de novos acordos de compra de energia solar durante 2024, um salto de 340% em relação ao ano anterior. A siderúrgica Arvedi assinou um contrato de 180 MW com preço fixo por 15 anos, e o produtor de materiais magnéticos Bekaert contratou 95 MW para conter as oscilações nos custos de insumos. Os bancos tratam agora os acordos de compra de energia como instrumentos quase de cobertura de risco, oferecendo dívida com spreads inferiores aos do financiamento de projetos tradicional, pois o crédito corporativo sustenta os fluxos de caixa.
Incentivos Residenciais "Superbonus" e Esquemas de Crédito Fiscal
O Superbonus de 110% impulsionou 4,2 GW de capacidade em telhados residenciais até 2024, democratizando o acesso em todas as faixas de renda. O incentivo começa a ser reduzido para 90% em 2025, provocando uma corrida que estendeu as listas de espera dos instaladores para 12 meses na Lombardia. Embora a complexidade adicione EUR 2.000-4.000 ao custo médio do sistema, as comunidades de energia desfrutam de um crédito adicional de 20%, acelerando a implantação em escala de vizinhança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Saturação da rede e licenciamento demorado | -2.3% | Regiões do Norte, expandindo-se para o Centro | Curto prazo (≤ 2 anos) |
| Redução gradual dos incentivos Superbonus | -1.8% | Residencial em todo o país | Curto prazo (≤ 2 anos) |
| Restrições à instalação de painéis em solo em terras agrícolas | -1.2% | Paisagens rurais protegidas | Médio prazo (2-4 anos) |
| Oposição local e normas paisagísticas | -0.9% | Áreas de patrimônio histórico e costeiras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Saturação da Rede e Licenciamento Demorado
As redes do Norte enfrentam 23 GW de projetos em fila de espera, o que atrasa as conexões em até dois anos e aumenta as taxas de interconexão para EUR 80.000/MW em pontos críticos. O plano de expansão de EUR 18 bilhões da Terna ainda está em fase de implementação. Os desenvolvedores precisam navegar por 14 aprovações; apenas as avaliações de impacto ambiental podem levar até 12 meses. As regras de tramitação acelerada para usinas abaixo de 10 MW aliviam a pressão, mas pouco auxiliam as grandes fazendas que dominam a nova capacidade.
Redução Gradual dos Incentivos Superbonus
A redução do Superbonus para 90% em 2025 diminui os períodos de retorno e cria incerteza nos pipelines dos instaladores, com muitos prevendo quedas de receita de 40-60% após 2025. A escassez de materiais já acrescenta 15-20% aos custos dos componentes durante os picos atuais de demanda, e os bancos estão endurecendo as condições de crédito diante de um futuro incerto para as economias. Programas regionais tentam preencher as lacunas, mas frequentemente acrescentam camadas administrativas que podem confundir os consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Domínio do Fotovoltaico Mascara o Renascimento da Energia Solar Concentrada
As instalações fotovoltaicas representaram 99,97% do total das adições em 2025, impulsionadas por cadeias de suprimentos maduras e pela facilidade de instalação em telhados. A energia solar concentrada, embora com apenas 0,02 GW hoje, está acelerando a uma CAGR de 104,7% e poderá abastecer os picos noturnos com seis horas de armazenamento em sais fundidos. A elevada irradiância direta normal da Sicília, superior a 2.000 kWh/m²/ano, permite que a energia solar concentrada distribua energia a tarifas fixas que rivalizam com as das unidades a gás, e a taxonomia da UE favorece suas características de estabilização da rede. O projeto híbrido de energia solar concentrada-fotovoltaica da Enel Green Power combina os rendimentos fotovoltaicos iniciais com a produção térmica armazenada após o pôr do sol, um modelo que poderia remodelar as energias renováveis de carga base.
O tamanho do mercado de energia solar italiano para a energia solar concentrada permanece modesto, mas as condições favoráveis de endividamento sob títulos verdes reduzem o custo de capital. Os produtores independentes de energia asseguram contratos de alimentação na rede por 25 anos que cobrem tanto a eletricidade quanto os pagamentos de disponibilidade do tipo "capacidade", melhorando os retornos ajustados ao risco. Uma política que exige que projetos com ≥50 MW demonstrem serviços de suporte à rede implicitamente recompensa o armazenamento térmico, direcionando os desenvolvedores para o perfil despachável da energia solar concentrada. O crescimento de médio prazo depende, portanto, menos do risco tecnológico e mais da velocidade com que os fornecedores de componentes conseguem ampliar a escala dos receptores e sais especializados.


Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Rede: A Aceleração do Segmento Isolado da Rede Desafia a Hegemonia da Rede Conectada
Os sistemas conectados à rede desfrutam de 97,55% de participação de mercado graças à simplicidade da medição líquida e a um processo simplificado para conexões abaixo de 20 kW. No entanto, o segmento isolado da rede avança a uma CAGR de 26,9%, catalisado por programas de micro-redes em ilhas onde os custos do diesel superam EUR 0,35/kWh. As ilhas menores da Sicília planejam substituir inteiramente os geradores antigos até 2028, e as fábricas do continente afetadas pelos choques energéticos de 2022 estão instalando micro-redes solares com armazenamento que reduzem o risco de interrupções.
O tamanho do mercado de energia solar italiano para o segmento isolado da rede permanece pequeno, mas a inovação em baterias o torna viável para minas, centros de dados e processadores de alimentos que desejam cortar a dependência da rede. Os projetos contornam as longas filas de interconexão, reduzindo o tempo de desenvolvimento para menos de um ano. As baterias de fluxo de vanádio são adequadas para perfis de 10 horas comuns em resorts isolados, enquanto as unidades de fosfato de ferro e lítio dominam as aplicações industriais de ciclo mais curto. Os reguladores agora permitem que as usinas isoladas da rede exportem excedentes para as redes de distribuição locais até 5 GWh por ano, um modelo híbrido que borra ainda mais os limites da rede.
Por Usuário Final: O Momentum da Escala Utilitária Remodela a Dinâmica do Mercado
As usinas de escala utilitária capturaram 53,65% de participação de mercado em 2025, avançando a uma CAGR de 14,21% com base no capital barato e no apetite por acordos de compra de energia corporativos. Os esquemas de banco de terras em Puglia e Basilicata pré-licenciam brownfields, removendo uma barreira fundamental e permitindo que os projetos cheguem ao aviso de início em menos de nove meses. O novo código de rede da Terna compensa os grandes locais por fornecer suporte de energia reativa, acrescentando uma fonte de receita pequena, mas confiável.
O tamanho do mercado de energia solar italiano vinculado aos telhados comerciais e industriais continua a expandir-se, embora em ritmo mais lento que as fazendas de escala utilitária, pois muitas pequenas e médias empresas ainda alugam suas instalações. A adoção residencial depende da evolução dos incentivos, embora os bônus das comunidades de energia mantenham um nível base de interesse. Os investidores de escala utilitária agora integram rotineiramente agrivoltaico ou pastagem de ovelhas para mitigar conflitos de uso do solo, e os conjuntos combinados de energia fotovoltaica mais armazenamento alcançam um fator de capacidade médio de 30% quando a otimização do despacho é incluída.

Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
O Sul da Itália mantém a mais forte economia solar, com fatores de capacidade de 22-25% em comparação com 15-17% no Norte. Puglia lidera com 3,8 GW de capacidade instalada, impulsionada por faixas rápidas agrivoltaicas dedicadas no licenciamento regional. A Sicília e a Sardenha acrescentam um caso de uso laboratorial, com projetos-piloto de solar flutuante e híbridos de energia solar concentrada que informam as implantações no continente. As províncias centrais, como Abruzzo, equilibram boa irradiação e proximidade com os centros de carga de Roma, tornando-as favoritas dos desenvolvedores respaldados por acordos de compra de energia.
As regiões do Norte sofrem com o congestionamento da rede, mas abrigam os maiores consumidores industriais da Itália; apenas a Lombardia registrou 7 TWh de acordos de compra de energia solar assinados em 2024. Os desenvolvedores dispostos a financiar conexões de atualização de 150 kV desbloqueiam zonas de despacho lucrativas. A Terna orça EUR 3,2 bilhões até 2028 para o reforço da transmissão Norte-Sul a fim de transferir o excesso de energia solar do meio-dia do Sul para o Norte. Novos corredores de corrente contínua de alta tensão (HVDC) mitigam o risco de curtailment, reduzindo a volatilidade dos preços de mercado, particularmente na Emília-Romanha.
O comércio interno de garantias de origem (GO) está emergindo: os geradores do Sul monetizam certificados excedentes para empresas do Norte que não têm potencial de telhado local. Molise e Basilicata, anteriormente negligenciadas, capitalizam sobre terreno plano e câmaras municipais amigáveis, oferecendo mais de 1.000 hectares de terra pré-zoneada para locais superiores a 50 MW. As regras de patrimônio costeiro direcionam os distritos turísticos para formatos em telhado; portanto, a Ligúria prioriza as telhas de fotovoltaico integrado à construção (BIPV), evitando a intrusão visual. O ritmo regulatório díspare entre as províncias incentiva os desenvolvedores a diversificar os pipelines geograficamente, distribuindo o risco de aprovação.
Panorama regulatório
A expansão da energia solar na Itália é moldada pela legislação nacional alinhada à UE, por decisões tarifárias do regulador de energia e por simplificações no licenciamento. Em janeiro de 2026, a Lei 4/2026 (publicada no Gazzetta Ufficiale) converteu o Decreto-Lei 175/2025 com medidas urgentes vinculadas ao Piano Transizione 5.0 e à produção de eletricidade renovável, refletindo a transposição contínua das regras da UE para os quadros nacionais de licenciamento e apoio. Paralelamente, as diretrizes Italia Semplice e o caminho PAS (Procedura Abilitativa Semplificata) mantêm prazos de autorização mais curtos para determinadas usinas fotovoltaicas, incluindo prazos simplificados e limites definidos que determinam quando uma avaliação de impacto ambiental regional (VIA) é exigida.
Em relação às tarifas e fluxos de receita, as ações da ARERA em 2026 atualizaram os componentes usados para financiar o apoio às renováveis. A Deliberação 98/2026/R/com (em vigor a partir de 1º de abril de 2026) revisou componentes tarifários da rede, incluindo ASOS e ARIM, e a ARERA também definiu o preço médio da eletricidade de 2025 usado para calcular os incentivos substitutivos de 2026 para mecanismos legados. O Decreto-Lei 21/2026 (o Decreto de Energia de 2026) introduziu mecanismos voluntários para usinas fotovoltaicas acima de 20 kW que recebem tarifas feed-in do Conti Energia, vinculando o apoio legado a escolhas de modernização e caminhos de repotenciação, o que, por sua vez, afeta a grande base instalada à medida que o mercado avança em direção à repotenciação e à hibridização.
Cenário Competitivo
Concentração do Mercado
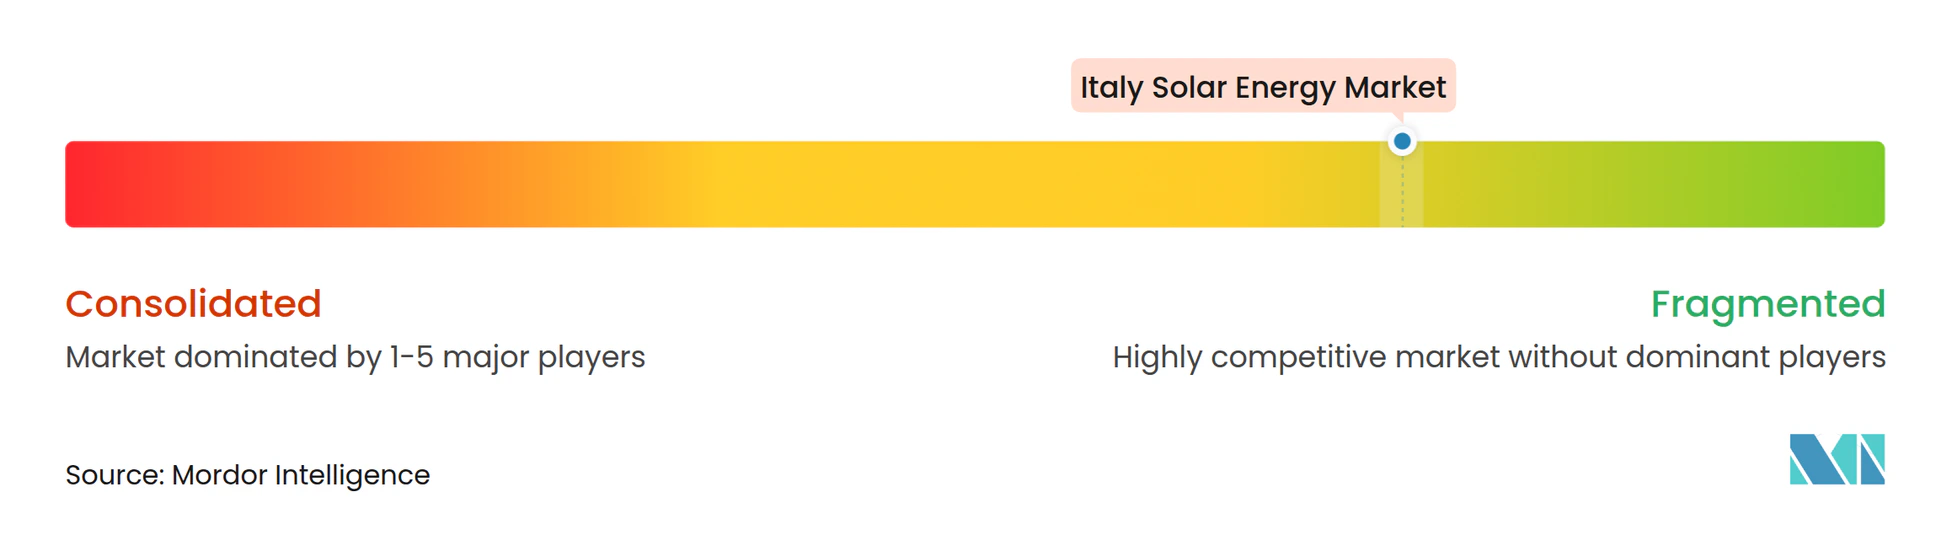
Os cinco principais operadores detêm conjuntamente cerca de 40% de participação, indicando uma concentração moderada que ainda deixa espaço para novos entrantes em nichos. A Enel Green Power aproveita a expertise de sua afiliada de rede para garantir interconexão prioritária e reservou EUR 1,2 bilhão para 2,1 GW de novos locais no Sul até 2027.(4) A EF Solare Italia concentra-se na excelência operacional, reportando 99,5% de disponibilidade da frota por meio de manutenção preditiva. A Sonnedix expandiu-se adquirindo 450 MW de ativos de pipeline, ressaltando que a escala pode ser comprada assim como construída.
A integração vertical é a estratégia dominante: as empresas líderes agora possuem braços de Engenharia, Aquisição e Construção (EPC), fabricantes de seguidores solares e suítes de software de Operações e Manutenção (O&M), capturando mais valor e reduzindo o risco dos cronogramas. Os inversores de alta eficiência da Fimer ganham participação graças à conformidade com os mais recentes mandatos de suporte à rede, enquanto a planejada fábrica de painéis de 2 GW da Canadian Solar visa encurtar as cadeias de suprimento europeias e proteger contra o risco tarifário. Novos participantes digitais, como a Otovo, oferecem pacotes completos para proprietários de residências por meio de portais on-line, comprimindo assim os custos indiretos e impulsionando as taxas de conversão.
Arenas especializadas — agrivoltaico, conjuntos flutuantes e fotovoltaico integrado à construção (BIPV) — oferecem espaço em branco onde inovadores menores com expertise agronômica ou marítima podem competir. Investidores institucionais alocam recursos de fundos de pensão em portfólios de médio porte (10-50 MW) para retornos estáveis vinculados à inflação, gerando um mercado secundário para ativos com risco reduzido. Enquanto isso, os agregadores de baterias cortejam os proprietários de residências com reembolsos antecipados em troca de direitos de ciclagem plurianuais, forjando novas alianças entre concessionárias e instaladores do setor de varejo.
Líderes do Setor de Energia Solar na Itália
-
Enel Green Power S.p.A.
-
EF Solare Italia S.p.A.
-
Sonnedix Power Holdings Ltd
-
Renantis S.p.A.
-
A2A S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A oportunidade em escala de utilidade está se ampliando no Sul da Itália à medida que o porte dos projetos cresce e as vias de contratação se tornam mais bancáveis por meio de contratação corporativa e parâmetros de referência para novos empreendimentos. Em junho de 2026, a Iberdrola inaugurou a usina fotovoltaica Fenix de 243 MW na Sicília, que estabelece um novo ponto de referência para escala em local único e reforça o papel da província para projetos de alto rendimento e relevância para a rede. As desenvolvedoras também estão migrando da geração isolada para portfólios de solar mais armazenamento e orientados ao despacho. Em julho de 2026, a Enfinity Global informou que ultrapassou 535 MW de capacidade fotovoltaica operacional em 18 usinas na Itália e tinha 600 MW de capacidade de armazenamento em baterias autorizada, destacando onde o valor está sendo criado em torno de serviços de rede e gestão de congestionamento.
Uma segunda oportunidade está surgindo em programas estruturados de aquisição e autoconsumo que reduzem a exposição a preços de mercado voláteis, ao mesmo tempo em que se alinham às necessidades de carga industrial. As atualizações legais do início de 2026 na Itália, incluindo a Lei 4/2026 e medidas relacionadas publicadas na gazeta oficial, aprimoram o marco regulatório para o licenciamento e o desenho de esquemas de apoio, em linha com a Diretiva 2023/2413 da UE. Ao mesmo tempo, o mecanismo de leilão FerX da agência estatal GSE, com um plano de alocação declarado de 10 GW entre 2026-2027, fornece um canal de contratação definido para grandes projetos, enquanto janelas de incentivo geridas pelo governo sob programas como ações vinculadas ao PNRR continuam a direcionar capital para as regiões do sul e casos de uso de autoconsumo. Juntamente com a base existente de PPAs corporativos referenciada no contexto de mercado mais amplo, esses elementos criam espaço para desenvolvedoras e EPCs escalarem configurações padronizadas de fotovoltaico, agrivoltaico e fotovoltaico mais armazenamento em modelos de leilão e contratação bilateral.
Desenvolvimentos recentes do setor
- Julho de 2026: A Enfinity Global anunciou que seu portfólio operacional de energia solar fotovoltaica na Itália ultrapassou 535 MW em 18 usinas, e também citou 600 MW de capacidade de armazenamento em baterias autorizada. A combinação de capacidade fotovoltaica e de armazenamento aponta para uma mudança em direção à hibridização para melhor controle de despacho e gestão de congestionamento em zonas de alta penetração.
- Junho de 2026: A Iberdrola inaugurou a usina solar Fenix de 243 MW na Sicília, descrita como a maior usina fotovoltaica em operação da Itália na época. A entrada em operação elevou o parâmetro de referência para o dimensionamento de projetos em escala de utilidade e reforçou a posição da Sicília como província-chave para a implantação de fotovoltaico em grande formato.
- Outubro de 2025: A Enel Green Power anunciou um plano de 1,2 bilhão de euros para entregar 2,1 GW de capacidade solar em escala de utilidade até 2027, com uma parcela substancial estruturada como projetos agrivoltaicos. O programa acrescenta profundidade ao pipeline em estágio avançado e sinaliza a industrialização contínua do desenvolvimento de projetos no Mezzogiorno.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de energia solar da Itália é definido como o setor de energia solar em nível nacional, medido em capacidade instalada, abrangendo sistemas fotovoltaicos e de energia solar concentrada (CSP) em operação, conectados à rede elétrica ou implantados fora da rede.
Exclusões do escopo: Não contabilizamos sistemas solares térmicos de aquecimento sem geração de energia elétrica e também excluímos as atividades de transmissão de eletricidade e fornecimento varejista.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica (FV)
- Energia Solar Concentrada (ESC)
- Por Tipo de Rede
- Conectado à Rede
- Isolado da Rede
- Por Usuário Final
- Escala Utilitária
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (de Cadeia, Centrais, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Instalações Elétricas
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos construindo uma base de fatos sobre o desenvolvimento solar da Itália a partir de estatísticas públicas de energia e documentos de política energética, mapeando esses sinais em uma linha do tempo histórica estruturada. As fontes comuns incluem dados de rede da Terna, publicações da GSE, balanços energéticos do Eurostat, relatórios nacionais do IEA PVPS e comunicados oficiais do ministério e do regulador de energia italiano.
Em seguida, a pesquisa documental é utilizada para definir intervalos para adições anuais, capacidade acumulada, tamanhos típicos de sistemas e padrões de conexão à rede, que são então incorporados ao modelo de mercado. Registros contábeis de empresas, apresentações a investidores e publicações de imprensa de reputação também são analisados para compreender os pipelines de projetos, o ritmo das licitações de concessionárias e a direção dos preços de rastreadores e módulos. Uma assinatura paga de dados financeiros corporativos e uma base de dados de patentes são utilizadas seletivamente para verificar os níveis de atividade. As fontes de pesquisa documental listadas são meramente ilustrativas, e diversas outras referências públicas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Para testar as premissas documentais, realizamos entrevistas com especialistas e pesquisas estruturadas com instaladores, participantes de EPC, desenvolvedores de projetos, proprietários de ativos e fornecedores selecionados de componentes e serviços que atuam na Itália. O retorno obtido é utilizado para confirmar como a contagem de sistemas conectados à rede versus fora da rede é feita na prática, como os pipelines de escala utilitária se convertem em capacidade comissionada e qual o impacto dos prazos típicos e das restrições de licenciamento no cronograma anual. Mantemos cobertura nos principais polos de demanda no norte, centro e sul da Itália.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | CXOs: 20% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 34% |
| Empresas de menor porte: 22% | Gerentes: 46% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual as adições de capacidade nacional e os registros de conexão à rede são reconstruídos em uma base instalada anual, projetada para o futuro com base nos padrões esperados de comissionamento e desativação. Os totais são corroborados por aproximações seletivas de baixo para cima, como pipelines de projetos amostrados, verificações de volume de instaladores e divisões indicativas de capacidade por usuário final com base nas combinações de tamanho de sistema observadas.
Alguns dos insumos mais relevantes para a Itália são as adições anuais de fotovoltaico e CSP, a capacidade instalada acumulada, a participação de sistemas de escala utilitária versus sistemas distribuídos, os prazos de conexão e licenciamento, e a direção observada dos custos de equipamentos e EPC que influenciam a viabilidade dos projetos. Quando um conjunto de dados está ausente para um ano específico ou subescopo, as lacunas são preenchidas por meio de interpolação delimitada vinculada a adições de capacidade próximas e a deslocamentos de cronograma confirmados por especialistas, verificando-se em seguida se as variações implícitas de ano a ano permanecem realistas.
Para as previsões, utiliza-se análise de cenários, pois o apoio de políticas públicas, a velocidade de licenciamento e a prontidão da rede podem alterar a curva de comissionamento mesmo quando o pipeline de projetos parece robusto. Os cenários são ancorados no consenso de especialistas sobre taxas de construção e verificados em relação às metas oficiais e ao ritmo recente de adições, de modo que a trajetória final permaneça explicável e reproduzível.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de verificações passo a passo que comparam os níveis de capacidade modelados com sinais públicos independentes, e os valores discrepantes são revisados antes da aprovação final. Caso uma variação seja identificada, reabrimos as premissas relacionadas ao cronograma, à cobertura do tipo de sistema e à classificação de conexão à rede, seguido de recontato direcionado com os entrevistados para confirmar o que mudou.
O trabalho é revisado entre analistas para que os principais insumos e cálculos possam ser rastreados, e quaisquer revisões significativas são documentadas para garantir consistência. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças importantes de política, movimentos abruptos nos preços de equipamentos ou surtos inesperados de comissionamento. Antes da entrega, uma revisão final do analista é concluída para que a visão de mercado reflita os dados mais recentes disponíveis.
Tamanho do Mercado de Energia Solar da Itália da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para o mercado solar da Itália frequentemente não coincidem, principalmente porque a unidade de medida não é consistente e porque alguns estudos misturam capacidade e valor na mesma narrativa. As diferenças também surgem quando os autores incluem atividades solares adjacentes, como sistemas de aquecimento, ou aplicam critérios temporais distintos para o que é contabilizado como instalado versus contratado.
Os sinais de conexão à rede e de base instalada, juntamente com as adições oficiais reportadas nas estatísticas nacionais de energia elétrica, são as verificações que vinculam a estimativa de 2025 da Mordor Intelligence a um limite de mercado definido por capacidade (apenas fotovoltaico e CSP, contabilizados como GW instalados).
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 43,50 GW (2025) | |
| Consultoria Regional A | 32,56 bilhões de USD (2024) | Este valor é baseado em valor monetário e pode agrupar equipamentos, serviços de instalação e premissas de precificação em um total único. Isso o torna não diretamente comparável a uma visão de capacidade instalada, e pode ser sensível aos ciclos de preços de módulos. |
| Publicação Setorial B | 18,00 bilhões de USD (2024) | Esta estimativa parece se basear em indicadores de investimento ou gastos. Como resultado, o número pode se ampliar ou se reduzir dependendo do que é contabilizado como gasto relacionado ao setor solar, incluindo complementos de armazenamento ou categorias mais amplas de sistemas solares além do fotovoltaico e do CSP. |
Analisando os três números em conjunto, a dispersão é explicada mais pelas escolhas de definição do que pela atividade solar real no terreno. Ao manter o limite vinculado aos sinais de capacidade instalada e validar o cronograma por meio de verificações com especialistas, o tamanho de mercado resultante permanece mais fácil de conciliar com as estatísticas públicas de energia e as tendências de construção anuais.
Principais Questões Respondidas no Relatório
Qual é a capacidade instalada projetada para energia solar na Itália até 2031?
Espera-se que o país atinja 93,06 GW de capacidade solar cumulativa até 2031.
Qual é o ritmo de crescimento da energia solar de escala utilitária em comparação com outros segmentos na Itália?
Os projetos de escala utilitária avançam a uma CAGR de 14,21%, superando as instalações residenciais e de Comercial e Industrial (C&I).
O Superbonus ainda apoiará a energia solar em telhados após 2026?
Sim, mas a taxa de reembolso cai de 110% para 90% em 2025 e para 70% em 2026, prolongando os períodos de retorno.
Por que os acordos de compra de energia corporativos são importantes para as novas fazendas solares italianas?
Os acordos de compra de energia industriais asseguram receita de longo prazo, permitindo que os projetos captem dívida em condições atrativas e evitem o risco do preço no mercado atacadista.
Como o agrivoltaico beneficia os agricultores italianos?
Os sistemas de uso dual podem triplicar a receita por hectare, combinando a produção agrícola com a venda de eletricidade e reduzindo o estresse hídrico.