
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 32.62 gigawatt |
| Volume do Mercado (2026) | 35.67 gigawatt |
| Volume do Mercado (2031) | 55.77 gigawatt |
| Taxa de crescimento (2026 - 2031) | 9.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar da Coreia do Sul por Mordor Intelligence
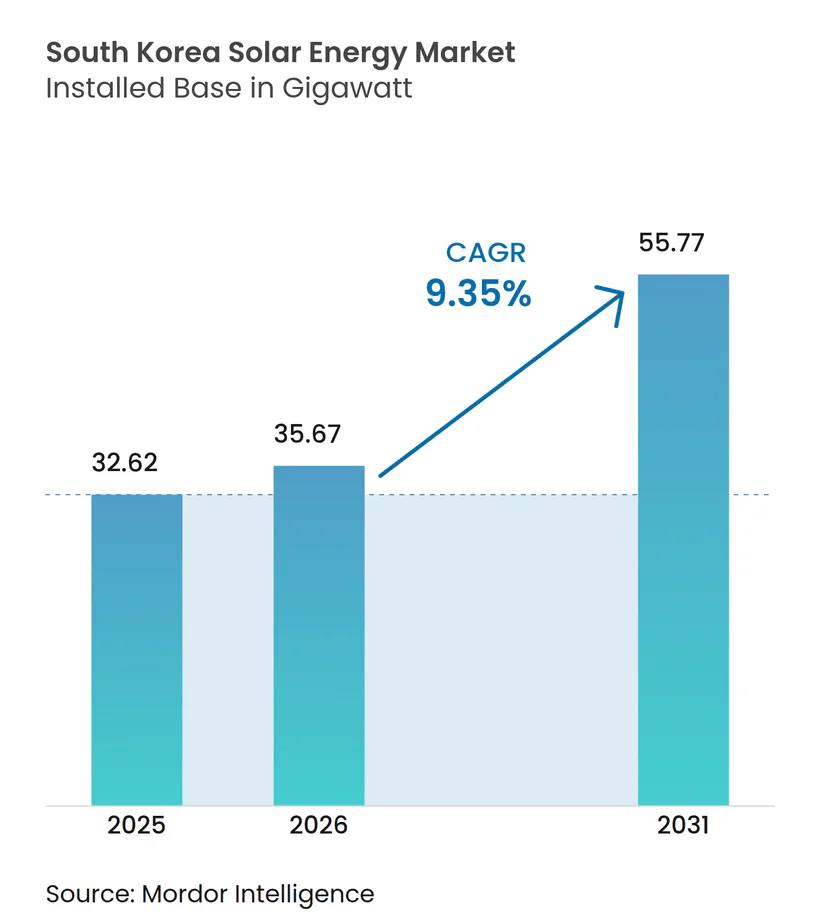
O tamanho do Mercado de Energia Solar da Coreia do Sul em 2026 é estimado em 35,67 gigawatts, crescendo a partir do valor de 2025 de 32,62 gigawatts, com projeções para 2031 de 55,77 gigawatts, crescendo a um CAGR de 9,35% no período 2026-2031.
Esta trajetória de crescimento é sustentada pelo 11º Plano Básico de Oferta e Demanda de Eletricidade, que eleva a meta nacional de geração renovável de aproximadamente 10% em 2025 para 30,2% até 2030 e aloca 72 GW exclusivamente para energia solar até o final da década. Três forças estruturais são centrais: as crescentes penalidades do Padrão de Portfólio de Energias Renováveis (RPS) que excedem o custo de novas aquisições de energia fotovoltaica (FV), os compromissos RE100 do setor exportador que intensificam a demanda por acordos de compra de energia de longo prazo, e a queda constante nos preços de módulos monocristalinos que empurrou o custo nivelado de eletricidade (LCOE) em escala utilitária abaixo de KRW 80 por kWh (USD 0,06 por kWh) para muitos projetos. Restrições de uso do solo que variam de 300 m a 1.000 m, a limitação de gastos de capital da Korea Electric Power Corporation (KEPCO) impulsionada pelo endividamento, e o aumento do corte de geração nas províncias de Jeolla e Chungcheong, no entanto, moderam fundamentos que de outra forma seriam robustos.
Principais Conclusões do Relatório
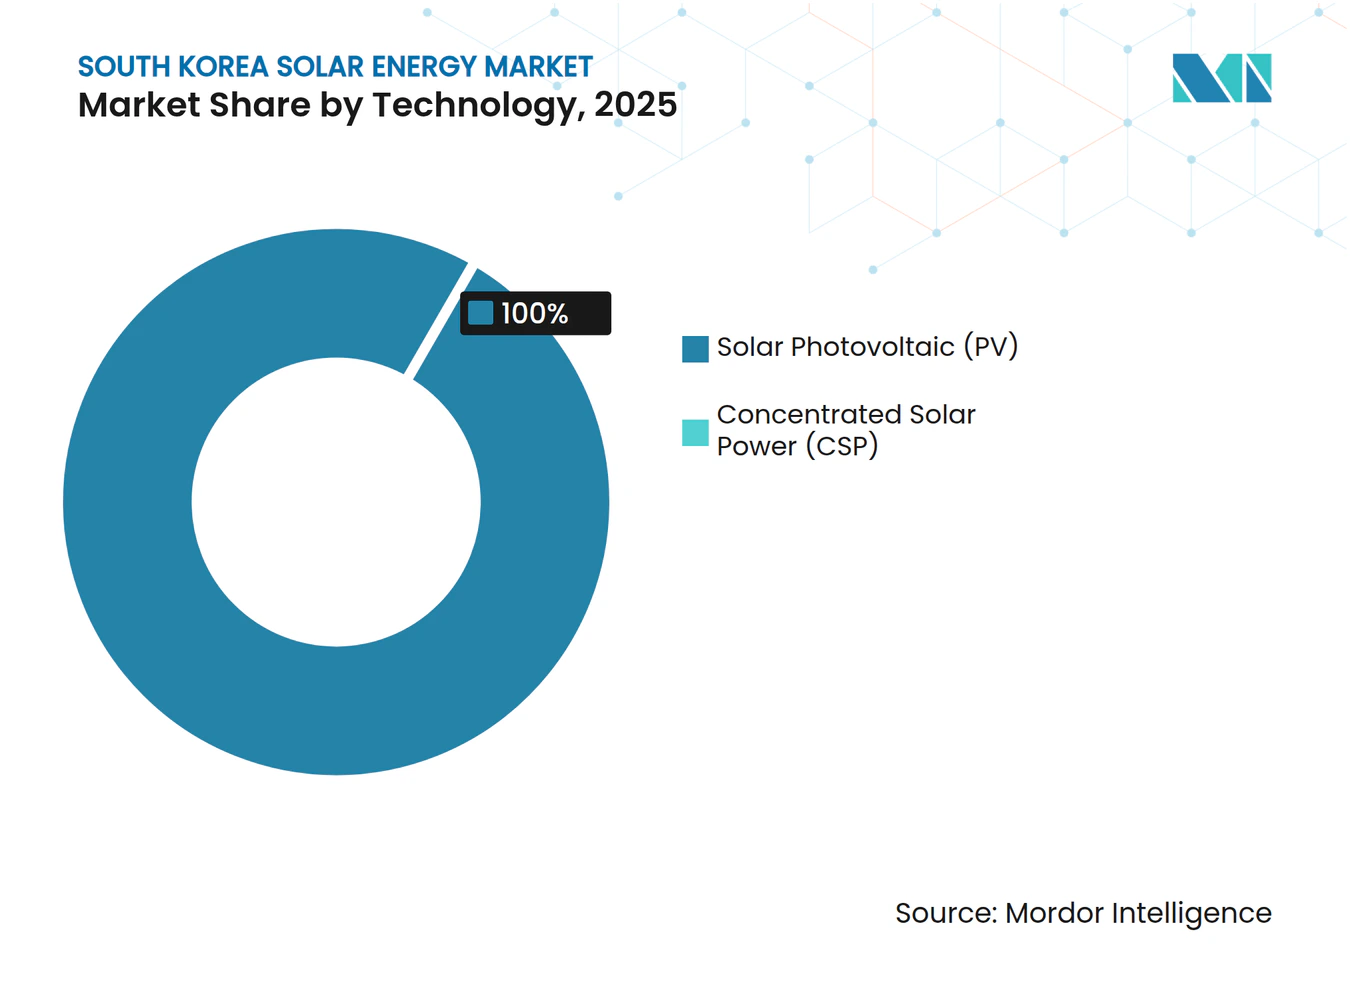
- Por tecnologia, os sistemas fotovoltaicos detinham 100,00% da participação do mercado de energia solar da Coreia do Sul em 2025; prevê-se que sua base instalada se expanda a um CAGR de 9,55% até 2031.
- Por tipo de rede, os projetos conectados à rede controlavam 99,44% do tamanho do mercado de energia solar da Coreia do Sul em 2025, enquanto o nicho fora da rede avança a um CAGR de 13,3% impulsionado pela demanda de eletrificação de ilhas.
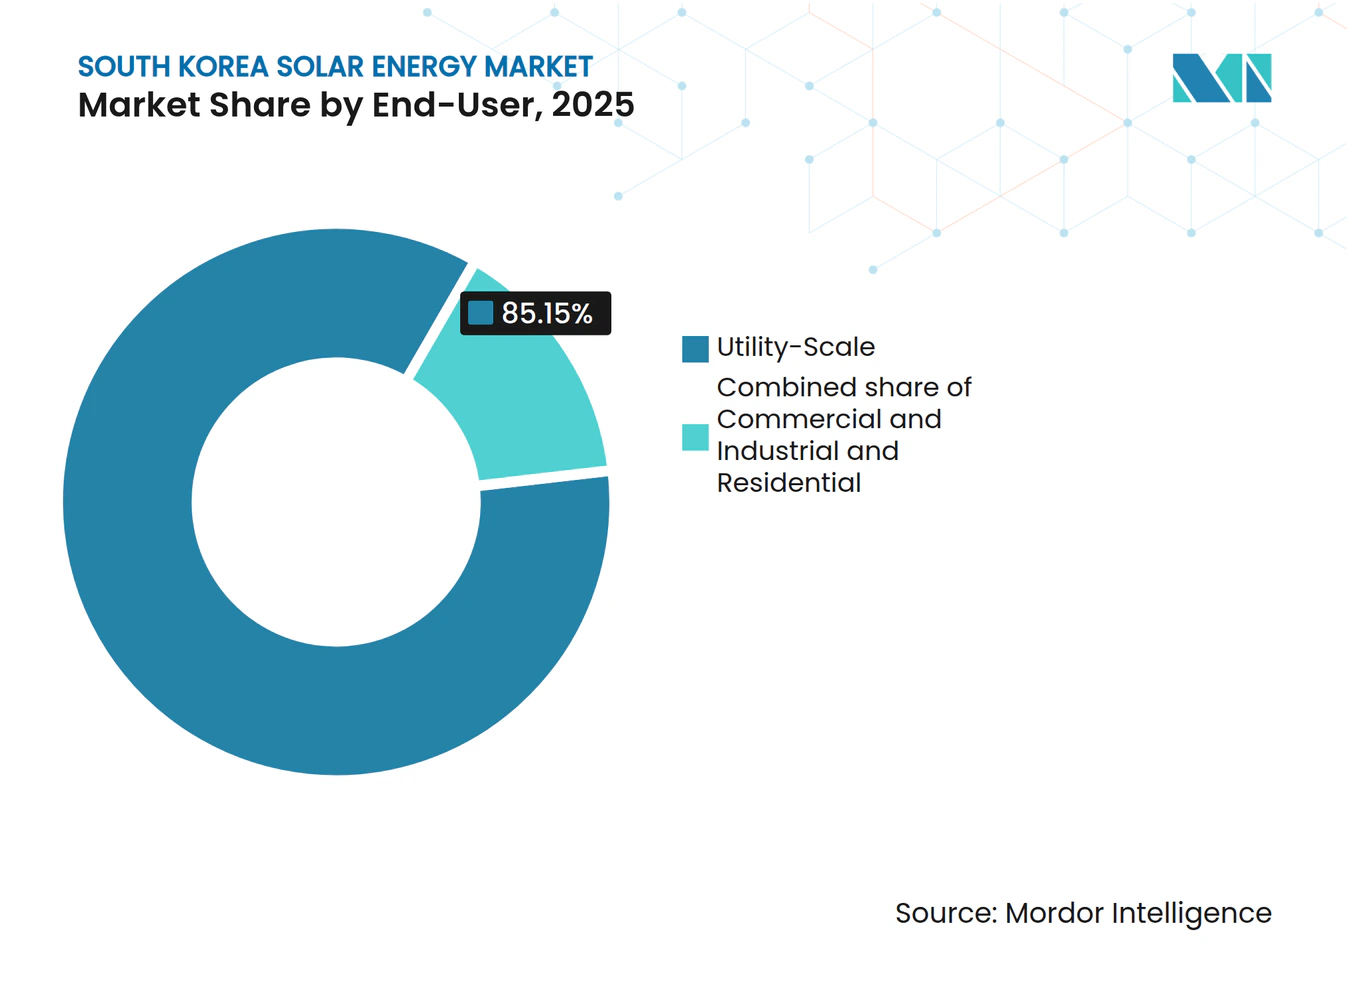
- Por usuário final, as instalações em escala utilitária responderam por 85,15% da participação do mercado de energia solar da Coreia do Sul em 2025 e devem crescer 10,2% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Solar da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas agressivas do Padrão de Portfólio de Energias Renováveis até 2030 | +2.8% | Nacional; mais elevado em Jeolla, Gyeongsang, Chungcheong | Médio prazo (2-4 anos) |
| Demanda corporativa RE100 de exportadores de semicondutores e baterias | +1.9% | Nacional; clusters industriais em Gyeonggi, Chungcheong | Curto prazo (≤ 2 anos) |
| Declínio do LCOE de módulos FV de alta eficiência | +2.1% | Nacional | Curto prazo (≤ 2 anos) |
| Comercialização de células de tandem de perovskita-silício | +1.4% | Nacional; centros de P&D em Ulsan, Daejeon | Longo prazo (≥ 4 anos) |
| Inovações de uso do solo com solar flutuante e agrofotovoltaico | +1.2% | Províncias costeiras e agrícolas | Médio prazo (2-4 anos) |
| Licitações de solar combinado com armazenamento no âmbito do 11º Plano | +1.5% | Regiões com restrições de rede | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Metas agressivas do Padrão de Portfólio de Energias Renováveis (RPS) até 2030
O Padrão de Portfólio de Energias Renováveis revisado eleva a obrigação mínima de compra de energias renováveis para geradores acima de 500 MW de 12,5% em 2025 para 25% em 2026, criando um piso imediato e executável para a demanda de energia solar. As concessionárias correm o risco de penalidades superiores aos custos de aquisição de energias renováveis, por isso a contratação antecipada de certificados solares se intensificou. O mercado de energia solar da Coreia do Sul se beneficia porque a demanda por conformidade é baseada em volume, não em preço, isolando os projetos planejados da volatilidade dos preços das commodities. O Décimo Primeiro Plano Básico compromete-se ainda com 77,2 GW de energia solar até 2038, encorajando os desenvolvedores a acelerar os cronogramas de construção para capturar preços atrativos de certificados de energia renovável bem antes do ano-alvo.[1] Os governos provinciais de Gyeonggi e Jeolla já estão emitindo licitações competitivas alinhadas à trajetória do RPS, tornando essas regiões focos de crescimento de ciclo curto.
Demanda corporativa RE100 de exportadores de semicondutores e baterias
As indústrias voltadas para exportação agora vinculam o acesso ao mercado à aquisição de energias renováveis, e somente a Samsung Electronics consome mais energia a cada ano do que toda a produção renovável nacional de 2024. Oito afiliadas do Grupo SK formalizaram compromissos RE100 em 2025, sinalizando que o fornecimento de energias renováveis se tornou uma condição para a participação na cadeia de fornecimento, e não uma iniciativa de responsabilidade socioambiental.[2] Fabricantes de equipamentos originais europeus, notadamente BMW e Volvo, exigem conformidade com o RE100 de fornecedores de peças, e o mercado de energia solar da Coreia do Sul responde com demanda crescente por Garantias de Origem de Energia Renovável da Coreia (K-REGOs). Os acordos de compra de energia diretos permitem que as empresas contornem o mecanismo de tarifa regulada e garantam ativos solares no local ou próximos ao local que satisfaçam os protocolos globais de auditoria climática, consolidando um segmento premium de contratos de offtake de longo prazo.
Declínio do LCOE dos módulos mono-PERC e TOPCon
Os preços médios de venda dos módulos mono-PERC e TOPCon caíram após o excesso de oferta de polissilício em 2024, e os fabricantes sul-coreanos aproveitaram as conversões de linhas de produção compatíveis que reduzem os custos por watt para 0,44 CNY/W sem novos gastos de capital. Preços mais baixos de módulos comprimem os orçamentos gerais dos projetos, reduzem o custo nivelado de eletricidade e ampliam os limites da taxa interna de retorno, o que por sua vez atrai novos grupos de capital previdenciário doméstico. Os patrocinadores de projetos estão agora agrupando instalações em telhados e coberturas de estacionamentos com sistemas de baterias atrás do medidor para atender a perfis de carga complexos, demonstrando que os declínios de custo se traduzem em maior diversidade de aplicações, além de preços atacadistas mais baixos.
Comercialização de células de tandem de perovskita-silício (vantagem em P&D local)
A Hanwha Q cells anunciou uma eficiência de conversão validada de 28,6% em uma célula de tandem comercialmente escalável, elevando a produção potencial em 15% em relação aos módulos mono-PERC convencionais. Uma linha piloto em Jincheon visa à produção em massa em 2026, e o Ministério do Comércio, Indústria e Energia coordena o financiamento entre institutos públicos de pesquisa e fornecedores para garantir vantagens de propriedade intelectual. Os fabricantes domésticos consideram as células de tandem essenciais para preservar a competitividade nas exportações frente à liderança de custo chinesa em produtos de silício padrão. O mercado de energia solar da Coreia do Sul, portanto, ganha uma alavanca tecnológica que pode reduzir a intensidade de uso do solo, um benefício vital dada a resistência doméstica ao uso do solo e as normas de afastamento.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de uso do solo com "distanciamento solar" (afastamentos de 300-1.000 m) | -1.6% | Nacional, crítico nas províncias de Gyeonggi e Gangwon | Curto prazo (≤ 2 anos) |
| Déficit tarifário da KEPCO limitando upgrades de rede | -1.3% | Nacional, crítico em Jeolla, Chungcheong | Médio prazo (2-4 anos) |
| Participação renovável inferior a 10% mantém ambição política modesta | -0.7% | Nacional | Médio prazo (2-4 anos) |
| Risco de corte de geração FV em Jeolla e nas províncias de Chungcheong | -0.9% | Regional, concentrado em Jeolla, Chungcheong | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de uso do solo com "distanciamento solar" (afastamentos de 300-1.000 m)
Ordenanças locais introduzidas em 2024 exigem afastamentos de 300-1.000 m entre projetos solares e a residência mais próxima, eliminando 17.000 km² de locais potenciais e reduzindo o terreno implantável em 69,6%.[3] O Ministério do Comércio, Indústria e Energia não encontrou impactos adversos à saúde ou ao meio ambiente decorrentes de arranjos FV, mas 112 dos 229 municípios aplicam as regras, muitas vezes influenciados por preocupações com o impacto visual, e não pela ciência. Os desenvolvedores devem concluir declarações adicionais de impacto ambiental e negociar referendos locais, acrescentando seis a nove meses aos cronogramas de licenciamento e aumentando os custos indiretos. Recursos constitucionais estão pendentes, e uma eventual resolução legal poderia liberar capacidade restringida, mas os cronogramas de curto prazo permanecem em risco.
Déficit tarifário da KEPCO limitando upgrades de rede
As tarifas reguladas de varejo não refletiram plenamente os aumentos dos preços de combustíveis fósseis em 2024, deixando a Korea Electric Power Corporation com perdas operacionais recordes de KRW 13,1 trilhões. A concessionária agora tem dificuldades para financiar upgrades de transmissão de 500 kV essenciais para escoar a produção solar das províncias sudoeste ricas em recursos. Os geradores de energias renováveis atualmente recebem avisos de corte de geração em Jeolla e Chungcheong sempre que a penetração solar excede 20% da demanda ao meio-dia, um cenário que já ocorreu em 42 dias de primavera em 2024. Sem um caminho previsível para tarifas que reflitam os custos, os gastos de capital para expansão da rede devem ficar aquém da expansão da capacidade renovável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Hegemonia Fotovoltaica em Meio à Expansão das Células de Tandem
Os sistemas fotovoltaicos responderam pelo tamanho total do mercado de energia solar sul-coreano em 2025 e deverão se expandir a um CAGR de 9,55% até 2031. A Energia Solar Concentrada permanece ausente porque a irradiância direta normal média é de apenas 3,8 kWh/m²/dia, bem abaixo do limiar de viabilidade de 5,5 kWh. Os módulos mono-PERC detinham 38% das remessas em 2024, enquanto a tecnologia TOPCon subiu para 62% com eficiência de célula de 22,5% e forte resposta bifacial. A Hanwha Q CELLS e a OCI estão pilotando linhas de produtos de tandem de perovskita-silício com lançamento comercial previsto para 2027. As soluções de película fina detêm menos de 1% de participação, prejudicadas por menor eficiência e cadeias de fornecimento locais limitadas.
O FV flutuante é o subsegmento de destaque. O projeto Saemangeum utiliza flutuadores de polietileno de alta densidade classificados para tempestades de 50 anos e espera a conclusão integral de 2,1 GW até 2026, suficiente para atender 1,2 milhão de residências. A produção em reservatórios obtém ganhos de 8%-12% com o resfriamento dos módulos, enquanto os projetos bifaciais capturam um incremento de albedo de 18%. Torres agrofotovoltaicas montadas a 3 m acima das culturas produziram 600 kWh por kW instalado e mantiveram 85% do rendimento de hortaliças nos ensaios em Chungcheong, ilustrando um caminho de uso dual em torno dos rígidos códigos de uso do solo.



Por Tipo de Rede: Supremacia Conectada à Rede com Impulso de Nicho Fora da Rede
As instalações conectadas à rede representaram 99,44% da capacidade de 2025, ancoradas por grandes parques utilitários e telhados comerciais monetizando créditos de alimentação à rede. Os arranjos fora da rede, apenas 0,56% hoje, estão crescendo a um CAGR de 13,3% à medida que as ilhas substituem o diesel por microrredes de solar combinado com baterias que alcançam um LCOE de cerca de KRW 120 por kWh (USD 0,09 por kWh) em comparação com KRW 250 por kWh do diesel. A microrrede de 8 MW de Ulleungdo reduziu o uso de diesel em 72% e diminuiu as tarifas dos residentes em 38% após o comissionamento em fevereiro de 2025. Bases militares em Gangwon adicionaram 12 MW de FV em telhados isolados em 2024 para garantir energia ininterrupta durante falhas na rede.
As conversões de torres de telecomunicações ampliam a economia fora da rede: SK Telecom e KT modernizaram 1.200 locais remotos em 2024, reduzindo os custos operacionais em KRW 18 milhões (USD 13.500) por torre. O financiamento permanece restrito para projetos abaixo de 5 MW, por isso o Banco de Desenvolvimento da Coreia abriu uma janela de empréstimo verde de KRW 500 bilhões a 2,5% para desriscar as microrredes rurais.
Por Usuário Final: Dominância em Escala Utilitária, Recuperação Comercial e Industrial
Os parques em escala utilitária possuíam 85,15% da capacidade em 2025 e têm previsão de um CAGR de 10,2% até 2031, à medida que a conformidade com o RPS obriga os produtores de carvão a adquirir energia verde. A fazenda de 500 MW de Yeongam utiliza seguidores de eixo único para elevar o rendimento em 18% e vende sob um acordo de compra de energia de 20 anos a KRW 92 por kWh (USD 0,07 por kWh), abaixo da paridade com a rede. Os complementos de armazenamento de quatro horas qualificam-se para um bônus de capacidade de KRW 15 por kWh, elevando a taxa interna de retorno para quase 9%.
Os telhados comerciais e industriais (C&I) estão ganhando ritmo devido às necessidades de conformidade com o RE100. A megafábrica de Pyeongtaek da Samsung ativou 50 MW de painéis bifaciais em março de 2025, atendendo a 12% de sua carga interna. A SK Hynix fechou 2 GW de fornecimento solar por meio de acordos de compra de energia em novembro de 2024 a KRW 95 por kWh (USD 0,07 por kWh). O despacho direto ainda está proibido, mas a plataforma piloto de Gyeonggi do MOTIE poderia abrir um caminho em torno da sobretaxa administrativa da KEPCO. A adoção residencial está atrasada, limitada por um limite de medição líquida de 10 kW que paga no atacado, cerca de 40% abaixo do varejo, e estende o retorno do investimento para aproximadamente 12 anos.

Análise Geográfica
As províncias de Jeolla e Chungcheong respondem por mais de 38% da geração solar acumulada porque as antigas planícies de salinas oferecem terrenos baratos, mas agora sofrem as maiores taxas de corte de geração do país durante os meses de entressafra de primavera. O mercado de energia solar sul-coreano responde com a implantação de baterias co-localizadas em novas fazendas solares, uma estratégia reforçada por solicitações de propostas provinciais que recompensam projetos que propõem pelo menos 20% de capacidade de armazenamento em relação à capacidade solar. A Ilha de Jeju abriga um centro de testes tecnológicos onde a Korea Electric Power Corporation demonstra plataformas automatizadas de sistemas de gerenciamento de energia capazes de controle de taxa de variação em tempo real, fornecendo um modelo para adoção no continente em 2027.
Gyeonggi e Incheon, o coração industrial da Coreia do Sul, apresentam terreno vago limitado, mas alta demanda corporativa por energia. Sistemas em telhados e coberturas de estacionamentos anexados a fábricas de semicondutores e centros de logística dominam as novas adições de capacidade, complementados por acordos virtuais de compra de energia que transportam elétrons de usinas distantes de montagem no solo. O governo metropolitano de Seul adotou um "código de construção favorável ao solar" em 2024 que exige telhados preparados para FV em todos os novos edifícios públicos, uma política que deverá adicionar 500 MW de capacidade em média escala até 2028. O mercado de energia solar sul-coreano incorpora essas medidas urbanas nas previsões de demanda de longo prazo, reconhecendo que a adoção em telhados compensa parcialmente as aprovações mais lentas de instalações no solo em áreas rurais.
Regiões costeiras como Saemangeum e o Sul de Jeolla estão transitando para arranjos de solar flutuante. O projeto de 2,1 GW de Saemangeum está programado para o comissionamento completo em 2025 e abastecerá compradores comerciais localizados a centenas de quilômetros no interior por meio de ligações de corrente contínua de alta tensão. A usina de 3 MW de Cheongpung Lake da K-water fornece dados de monitoramento remoto que comprovam que as acelerações induzidas por ondas permanecem dentro dos limites mecânicos dos módulos, um pré-requisito para escalonamento a projetos de gigawatts. Os pilotos agrofotovoltaicos em Chungbuk revelam impacto desprezível no rendimento de variedades de uva tolerantes à sombra, sugerindo que 20.000 hectares de terras agrícolas poderiam abrigar arranjos de uso dual até 2030. Coletivamente, essas iniciativas regionais reforçam a diversificação específica por geografia necessária para cumprir a meta solar de 77,2 GW do Décimo Primeiro Plano.
Panorama regulatório
A implantação de energia solar na Coreia do Sul é moldada pelo planejamento nacional de energia e pelas estruturas de aquisição de energia renovável liderados pelo Ministério do Comércio, Indústria e Energia (MOTIE), com a administração do mercado abrangendo as regras de conexão à rede da Korea Electric Power Corporation (KEPCO) e os programas de aquisição da Korea Energy Agency (KEA). O Renewable Portfolio Standard (RPS) continua sendo um fator-chave de conformidade na estrutura atual, e a base do relatório reflete o aumento da obrigação de compra de energia renovável para geradores acima de 500 MW para 25% em 2026, reforçando a demanda baseada em volume por certificados solares e fornecimento contratado.
Em 2026, o Ministry of Climate, Energy and Environment (MCEE) avançou reformas que direcionam a aquisição de energia renovável para uma abordagem de leilão e mercado de contratos liderada pelo governo, deslocando a ênfase da receita vinculada a RECs para contratos adjudicados de prazo mais longo. Ao mesmo tempo, a KEA abriu inscrições para a licitação de contratos solares de preço fixo de 2026, adicionando a avaliação de emissões de carbono dos módulos como critério pontuado. O governo também sinalizou requisitos de localização para projetos solares com apoio estatal, a fim de reduzir a dependência da cadeia de suprimentos, aumentando as expectativas de conformidade e documentação para o fornecimento de módulos em aquisições públicas.
Cenário Competitivo
Concentração do Mercado
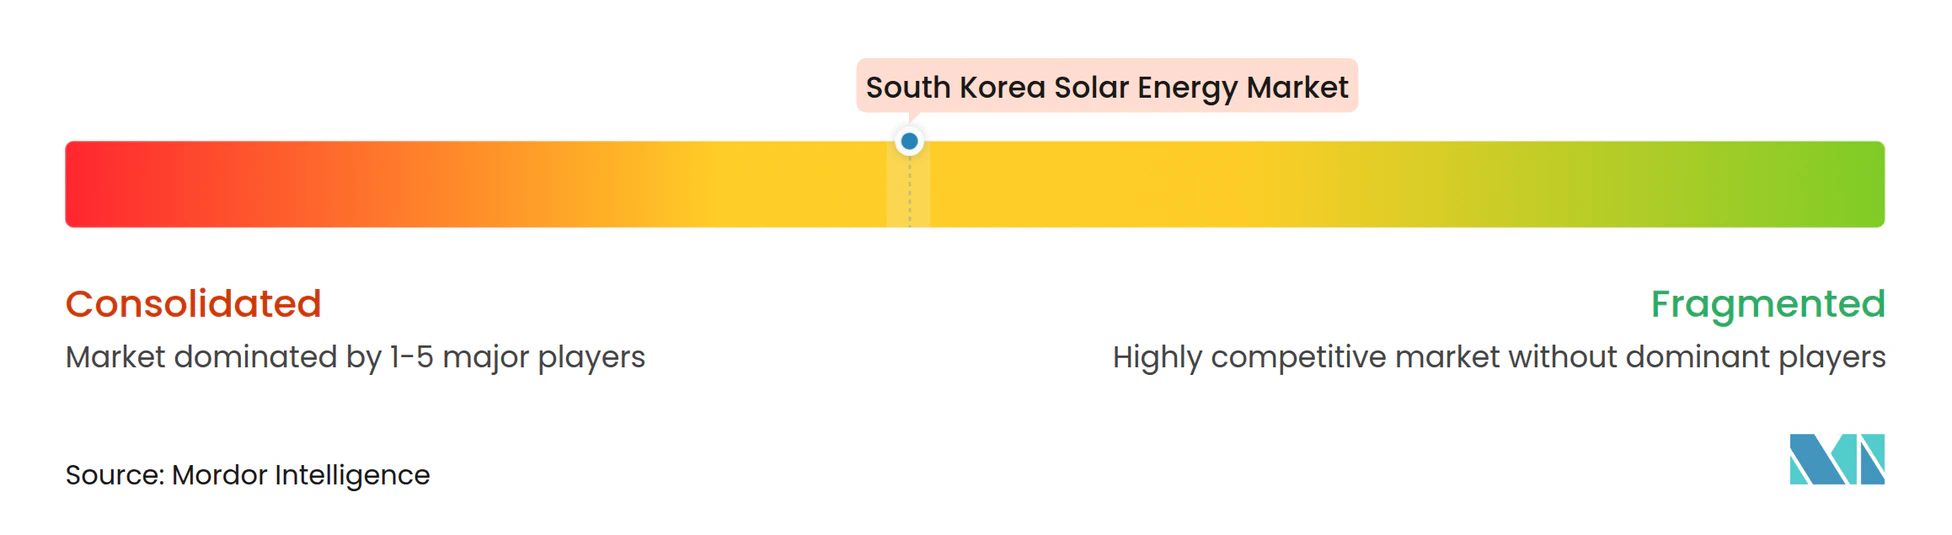
As cadeias de fornecimento domésticas são moderadamente concentradas em torno de conglomerados verticalmente integrados que alavancam a solidez de seus balanços para financiar P&D e expansão global. A Hanwha Q cells mantém 8,4 GW de produção anual e garante posicionamento diferenciado por meio de sua eficiência recorde de 28,6% em células de tandem. A OCI Holdings foca em polissilício de alta pureza e garantiu um contrato de EPC de 120 MW de solar combinado com 480 MWh de armazenamento com a CPS Energy no Texas, ilustrando o impulso de desenvolvimento de projetos no exterior. A LS Electric especializa-se em integração de sistemas e soluções de armazenamento de energia e recentemente fechou o maior portfólio industrial de sistemas de armazenamento de energia da Coreia com 175 MWh para o Grupo SeAH, ampliando sua presença doméstica.
A concorrência se intensifica à medida que as políticas apoiam a comercialização de perovskitas. O investimento planejado de USD 1,28 bilhão da Hanwha em células de tandem e sua oferta de USD 88 milhões pela REC Silicon indicam um impulso para garantir independência de matéria-prima a montante. Enquanto isso, a LG Energy Solution pivota das receitas centradas em veículos elétricos para células de fosfato de ferro e lítio em escala utilitária, evidenciado por um contrato de sistema de armazenamento de energia de 1 GWh na Polônia assinado em maio de 2025 que constrói conhecimento prático transferível para o mercado de energia solar da Coreia do Sul. As startups ocupam nichos tecnológicos, como diagnósticos de inversores string e análises de desempenho em tempo real, fornecendo serviços digitais críticos para EPCs maiores sem os confrontar em escala de gastos de capital.
A rivalidade do setor também se expande no âmbito das políticas. As agências domésticas vinculam o financiamento de P&D a depósitos globais de patentes, levando as empresas a acelerar as corridas de propriedade intelectual em encapsulamento de perovskita e tratamentos anticorrosão em plataformas flutuantes. Como as cinco principais empresas de módulos, materiais e integração de sistemas detêm aproximadamente 58% da receita nacional de hardware solar, o poder de mercado permanece equilibrado. Os compradores ainda se beneficiam de solicitações competitivas que regularmente atraem consórcios de EPC estrangeiros, especialmente para pacotes de solar flutuante sindicado e microrrede offshore.
Líderes do Setor de Energia Solar da Coreia do Sul
-
Hyundai Corporation
-
S Energy Co. Ltd
-
LS Electric Co. Ltd
-
Hanwha Q cells
-
OCI Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas onde mecanismos de política e demanda corporativa se traduzem em contratos de compra bancáveis e pipelines de desenvolvimento contratados. O canal corporativo RE100 já sustenta contratação de longa duração, com anúncios de PPAs diretos em 2026 (incluindo um PPA solar direto de 100 MW pela SK Eternix) e acordos de fornecimento de energia renovável intermediados com grandes construtoras e desenvolvedoras. Isso está criando espaço para sistemas de telhado e C&I próximos à carga, plataformas de agregação e estruturas contratuais padronizadas que atendem às necessidades de crédito, liquidação e rastreabilidade por meio de K-REGOs e fornecimento renovável verificado.
No lado da oferta e do desenvolvimento de projetos, a direção política de 2026 do MCEE enfatizou a ampliação da capacidade renovável nacional e a redução dos preços de contratos solares ao longo do tempo, enquanto as licitações da KEA que incluem pontuação de carbono criam uma via diferenciada para módulos de menor pegada e componentes de origem nacional. Em províncias com restrições de rede, onde o risco de corte é maior, a demanda de curto prazo também está crescendo por configurações de solar mais armazenamento que se encaixem nos formatos de licitação e na pontuação de RFPs provinciais vinculada à capacidade despachável. A energia solar flutuante e a agrofotovoltaica continuam sendo rotas práticas de desenvolvimento diante das restrições municipais de recuo, enquanto os editais de P&D apoiados pelo governo em 2026 para energia solar e eólica sustentam caminhos de comercialização para células de maior eficiência e inovações em BOS que reduzem a intensidade de uso da terra e melhoram os rendimentos em regiões industriais com restrição de espaço.
Desenvolvimentos recentes do setor
- Junho de 2026: a Bright Energy Partners e a Hyundai Engineering and Construction assinaram um memorando de entendimento para desenvolver e fornecer conjuntamente 1,6 GW de energia solar renovável para atender à demanda corporativa RE100. A parceria formaliza um canal de desenvolvimento em escala que vincula a originação de projetos, a execução de EPC e a estruturação de contratos de compra de longo prazo, apoiando volumes maiores de aquisição corporativa.
- Maio de 2026: a Hanwha Qcells foi selecionada para fornecer células e módulos solares de fabricação nacional para um projeto solar de 400 MW no condado de Haenam, província de Jeolla do Sul, citado como o maior projeto solar de site único da Coreia do Sul. A adjudicação fortalece o impulso das aquisições orientadas pela localização e eleva a barra competitiva para a qualificação de módulos em grandes construções em escala de serviço público.
- Outubro de 2024: o Ministério do Comércio, Indústria e Energia abriu leilões para 2,8 GW de renováveis, incluindo um lote solar de 1 GW. O desenho do leilão expandiu o pipeline de contratação de curto prazo para PV em escala de serviço público e reforçou a aquisição competitiva como uma via para adições de capacidade.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange a energia solar na Coreia do Sul medida pela capacidade de geração instalada, contabilizando sistemas fotovoltaicos e de energia solar concentrada (CSP) em operação, bem como a capacidade adicionada por meio de novas conexões à rede e projetos.
Exclusões do escopo: Não dimensionamos as receitas de fabricação de equipamentos upstream, o fornecimento de matérias-primas ou as margens de negociação de energia que estão fora da implantação de ativos solares.
Visão Geral da Segmentação
- Por Tecnologia
- Fotovoltaico Solar (FV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectada à Rede
- Fora da Rede
- Por Usuário Final
- Escala Utilitária
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo de mercado e para manter os movimentos anuais de capacidade realistas para a Coreia do Sul. Baseamo-nos em estatísticas públicas de energia e documentos de política, incluindo dados divulgados pela Korea Energy Agency, Korea Electric Power Corporation e pelo Ministério do Comércio, Indústria e Energia, seguidos por publicações de operadores de rede e de mercado, como a Korea Power Exchange.
Para verificar as taxas de construção e o mix tecnológico, também consultamos fontes como conjuntos de dados da AIE por país e de energias renováveis, séries de capacidade da IRENA e artigos de periódicos revisados por pares que acompanham o desempenho fotovoltaico e as restrições de uso do solo. Apresentações de empresas, anúncios de projetos e imprensa de reputação foram analisados para verificar os cronogramas de grandes projetos, e uma assinatura paga de dados financeiros de empresas e um banco de dados de patentes foram utilizados seletivamente quando as divisões públicas não estavam claramente indicadas. Essas fontes de pesquisa documental são ilustrativas, e muitos outros documentos públicos também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar a narrativa de capacidade da Coreia do Sul com pessoas que acompanham de perto as etapas de licenciamento, a atividade de EPC e as filas de conexão à rede. Conversamos com uma combinação de desenvolvedores, empreiteiros de EPC, fornecedores de componentes, financiadores e usuários finais em projetos de escala utilitária, coberturas comerciais e industriais (C&I) e instalações residenciais, e comparamos as respostas até que as mesmas premissas se repetissem em múltiplas entrevistas. Quando os dados divergiam, acompanhamentos foram realizados para confirmar quais projetos no pipeline eram firmes versus aspiracionais, e quais preços e prazos de entrega estavam sendo observados no mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 39% |
| Empresas de menor porte: 16% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O dimensionamento central utiliza uma abordagem de contabilidade de capacidade de cima para baixo, na qual a base instalada publicada, as adições anuais e as desativações são reconstruídas em uma série temporal consistente para a Coreia do Sul. Esses totais são então corroborados por meio de aproximações seletivas de baixo para cima, como a amostragem de capacidades de projetos anunciados, a verificação dos atrasos típicos de comissionamento e a comparação das adições anuais implícitas com os sinais de atividade de fornecedores e EPC, antes que os números finais sejam consolidados.
Os principais insumos que moldam o modelo incluem adições anuais de capacidade fotovoltaica e CSP, cronogramas de conexão à rede e comissionamento, mix entre escala utilitária e telhados, sinais de apoio político (incluindo obrigações de energia renovável e volumes de leilão) e a direção dos preços de módulos e BOS que afeta o ritmo dos projetos. Quando os pipelines de projetos foram divulgados sem datas claras, aplicamos curvas de comissionamento conservadoras e as ajustamos com base no feedback recorrente das entrevistas.
Para as previsões, a análise de cenários é utilizada porque o ritmo das políticas, as restrições de rede e a disponibilidade de terrenos podem alterar rapidamente a taxa de execução. O cenário base é construído a partir de uma trajetória estável de adições sustentada pelo consenso de especialistas sobre a velocidade de licenciamento, os atrasos de conexão e os volumes esperados de licitação, e então é submetido a um cenário mais lento e a um mais rápido para manter o intervalo de previsão prático.
Ciclo de Validação de Dados e Atualização
A validação é realizada em camadas para que uma única série de dados não determine o resultado. Os resultados do modelo são comparados com sinais independentes, como divulgações públicas de capacidade, notícias de comissionamento de grandes projetos e atividade de licitação observada, e verificações de variância são executadas para identificar saltos que não correspondam a eventos conhecidos de política ou de rede.
Antes da aprovação final, a lógica e os cálculos são revisados por outro analista, e qualquer movimento incomum aciona uma nova verificação das premissas e, quando necessário, um breve recontato com os participantes do mercado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Energia Solar da Coreia do Sul da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para a energia solar na Coreia do Sul podem parecer muito divergentes porque algumas fontes dimensionam receitas, enquanto outras dimensionam a capacidade instalada, e as duas não se movem em sincronia ano a ano. As diferenças também decorrem da forma como os projetos de telhado e de escala utilitária são cronometrados, e se o CSP é tratado como relevante ou amplamente excluído.
A principal diferença vem da escolha da unidade e do que é contabilizado como atividade de mercado, onde a Mordor Intelligence expressa o mercado em GW instalados e contabiliza a capacidade somente após o comissionamento e a conexão à rede, em vez de converter geração ou vendas de equipamentos em um valor em USD utilizando amplas premissas de preço.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 35,67 GW (2026) | |
| Editora Comercial A | 2,20 bilhões de USD (2024) | Utiliza dimensionamento por receita e incorpora premissas de precificação e cadeia de valor, o que pode inflar ou comprimir os totais dependendo dos ciclos de preço dos módulos e de como os serviços são contabilizados. |
| Grupo de Pesquisa do Setor B | 3,20 bilhões de USD (2024) | Concentra-se no mercado fotovoltaico em USD e pode incluir receitas de equipamentos e componentes, de modo que o total se altera com as mudanças no preço médio de venda (ASP), mesmo que o crescimento da capacidade instalada seja estável. |
A tabela mostra que a dispersão é explicada principalmente pela diferença entre medição de capacidade e de receita, e por quais partes da cadeia de valor solar estão incluídas. Ao manter o modelo ancorado em movimentos observáveis de comissionamento e de base instalada, o tamanho de mercado resultante permanece rastreável a drivers de capacidade claros e a verificações repetíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia solar da Coreia do Sul em 2026?
A capacidade instalada atingiu 35,67 GW em 2026 e tem previsão de subir para 55,77 GW até 2031.
Qual CAGR é esperado para a expansão solar da Coreia do Sul até 2031?
Projeta-se que a capacidade avance a um CAGR de 9,35% durante 2026-2031.
Qual segmento lidera as novas instalações?
As usinas em escala utilitária dominam com 85,15% de participação em 2025 e um CAGR prospectivo de 10,2%.
Por que o solar flutuante está crescendo rapidamente na Coreia do Sul?
Os arranjos montados em reservatórios contornam as restrições de uso do solo e fornecem 8%-12% a mais de rendimento de energia devido ao resfriamento evaporativo.
Como as penalidades do RPS afetam a economia dos projetos?
As concessionárias enfrentam multas de KRW 150 por kWh por déficits renováveis, tornando a aquisição de energia solar mais barata do que o não cumprimento.
Qual é o principal gargalo para novas adições de capacidade?
As restrições de gastos de capital da KEPCO impulsionadas pelo endividamento atrasam os upgrades de transmissão, provocando cortes de geração nas províncias com alta penetração.