
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.75 Gigawatt |
| Marktvolumen (2026) | 7.93 Gigawatt |
| Marktvolumen (2031) | 17.72 Gigawatt |
| Wachstumsrate (2026 - 2031) | 17.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des israelischen Solarenergiemarktes durch Mordor Intelligence
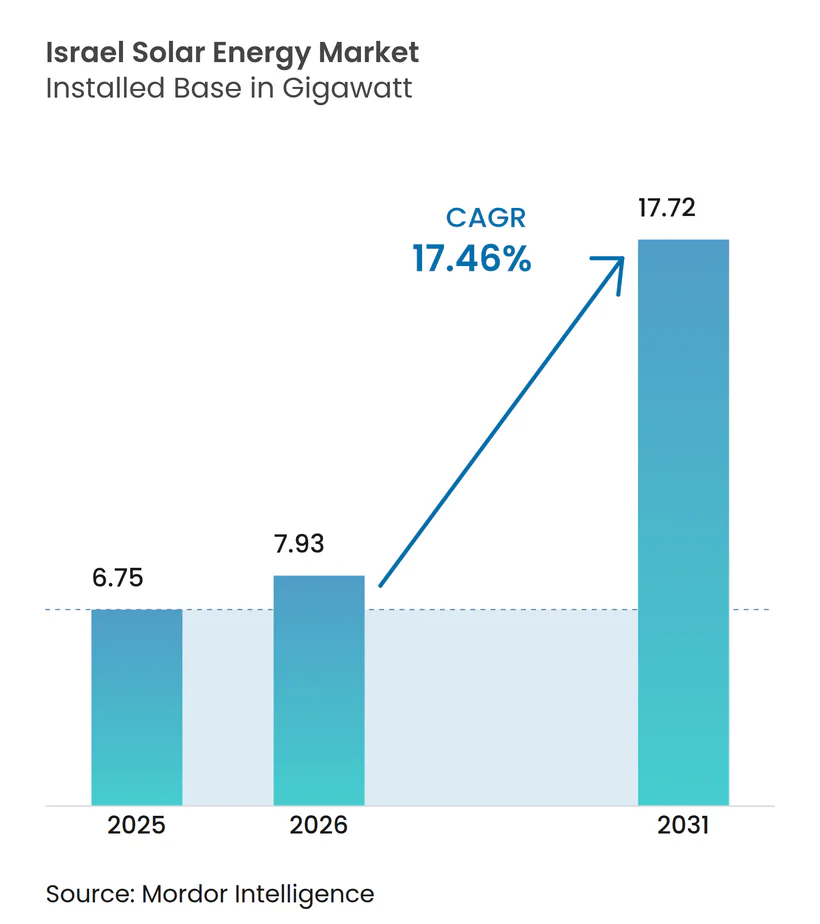
Die Größe des israelischen Solarenergiemarktes wird im Jahr 2026 auf 7,93 Gigawatt geschätzt, wächst gegenüber dem Wert von 6,75 Gigawatt im Jahr 2025 und soll bis 2031 17,72 Gigawatt erreichen, was einer CAGR von 17,46 % über den Zeitraum 2026-2031 entspricht.
Die Wachstumstrajektorie des israelischen Solarenergiemarktes spiegelt eine beschleunigte Abkehr von Erdgas hin zur erneuerbaren Grundlaststromerzeugung wider, unterstützt durch das israelische Klimaschutzgesetz von 2023, halbjährliche Wettbewerbsausschreibungen und historisch niedrige Stromabnahmepreise (PPA). Großmaßstäbliche Entwickler profitieren von Modulkosten unter 0,10 USD pro Watt, während Dachanlageninstallateure von Tariferhöhungen profitieren, die die Amortisationszeit für Wohngebäude auf sieben bis neun Jahre verkürzen. Unterdessen katalysieren sinkende Lithium-Ionen-Preise den Einsatz von Vier-Stunden-Speichersystemen und signalisieren eine Verlagerung hin zu hybriden PV-plus-Batterie-Konfigurationen. Netzaufrüstungen, Dachgebäudevorschriften und aufkommende agrivoltaische Pilotprojekte erweitern gemeinsam den adressierbaren Nachfragepool, auch wenn geopolitische Risikoprämien und Übertragungsengpässe den kurzfristigen Ausbau bremsen.
Wichtigste Erkenntnisse des Berichts
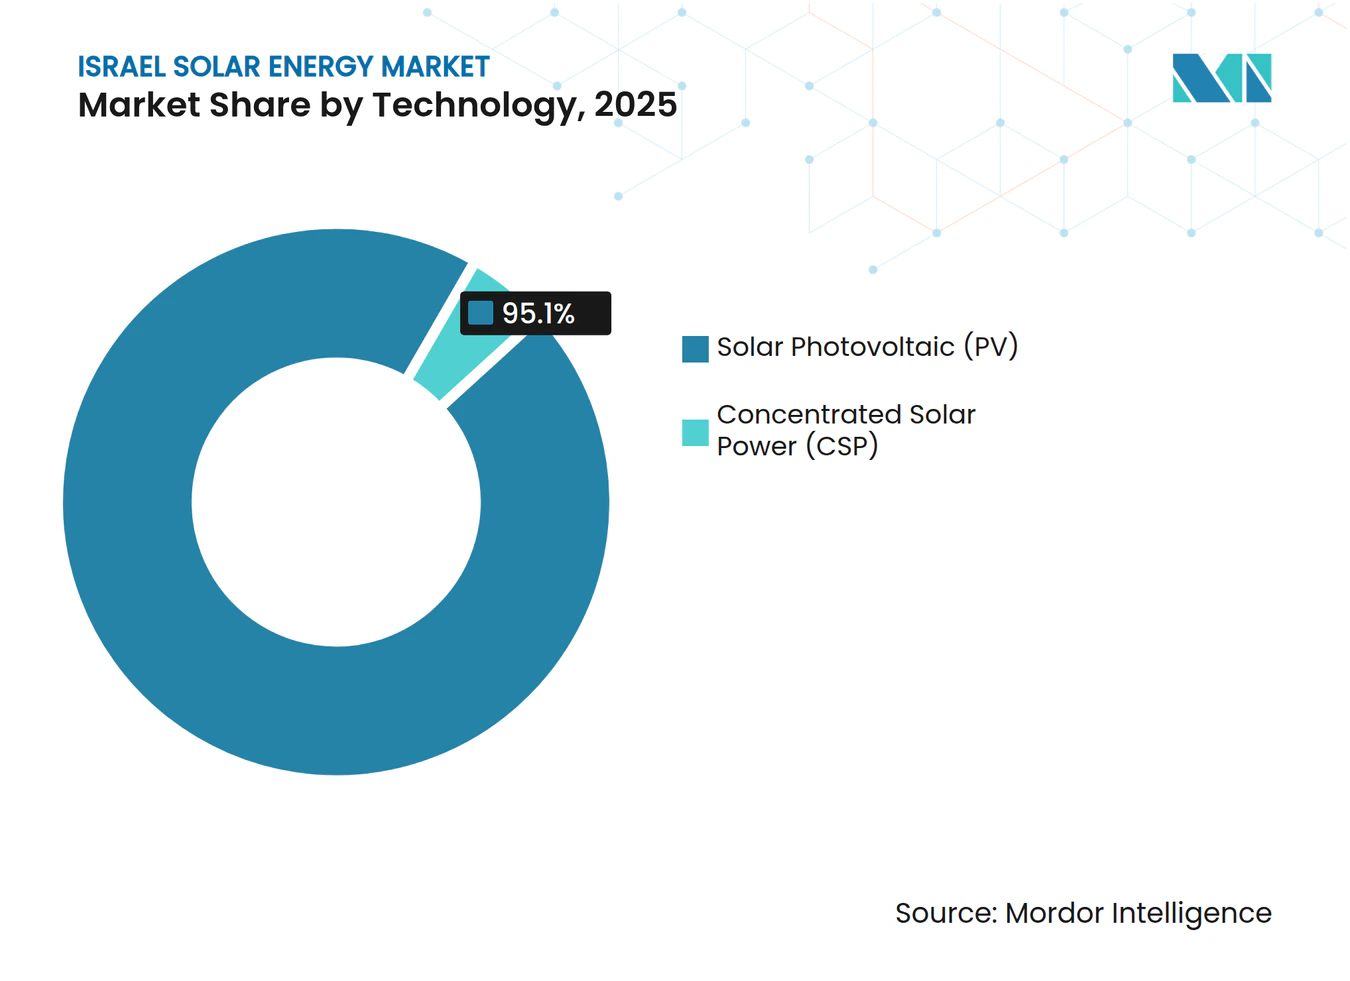
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 95,10 % des israelischen Solarenergiemarktes auf Solarphotovoltaik; konzentrierte Solarenergie verbleibt eine Nische mit disponibler thermischer Speicherung.
- Nach Netztyp entfielen im Jahr 2025 98,55 % der Kapazität auf netzgekoppelte Anlagen, während netzunabhängige Installationen bis 2031 voraussichtlich mit einer CAGR von 19,25 % wachsen werden.
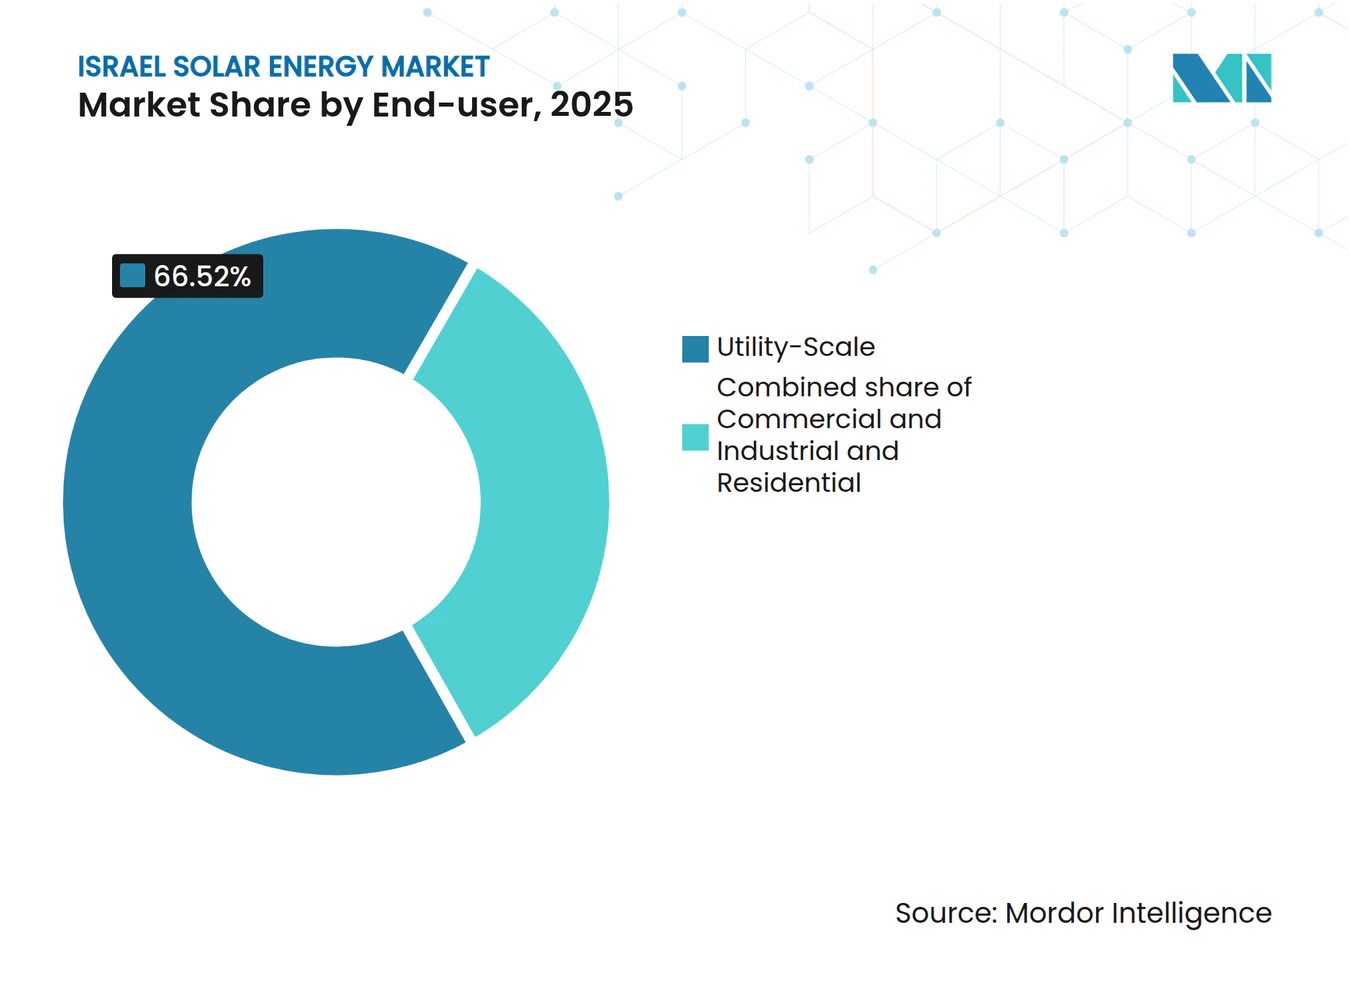
- Nach Endnutzer hielten versorgungsmaßstäbliche Anlagen im Jahr 2025 einen Anteil von 66,52 % der Größe des israelischen Solarenergiemarktes; das Wohnsegment wird voraussichtlich mit einer CAGR von 18,74 % bis 2031 am schnellsten wachsen.
- Nach Region erfassten der Negev und das Arava-Tal im Jahr 2025 71,30 % der installierten Kapazität, während Dachflächen im Großraum Tel Aviv die höchsten schrittweisen Zuwächse verzeichneten.
- Enlight Renewable Energy, Doral, Nofar Energy, Shikun & Binui und EDF Renewables kontrollierten im Jahr 2025 etwa 54,35 % der installierten Kapazität.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Staatliche Einspeisevergütungen und Wettbewerbsausschreibungen | 4.20% | National, Negev- und Arava-Zonen | Kurzfristig (≤ 2 Jahre) |
| Hohe Sonneneinstrahlung in der Negev-Wüste | 3.10% | Negev, Arava-Tal | Langfristig (≥ 4 Jahre) |
| Dekarbonisierung bis 2050 und Übergang von Gas zu erneuerbaren Energien | 5.30% | National | Langfristig (≥ 4 Jahre) |
| Sinkende PV- und Batteriekosten | 3.80% | Landesweit | Mittelfristig (2-4 Jahre) |
| Pflichtvorschrift für Dach-PV (2024) | 2.90% | Städtische Ballungsräume | Mittelfristig (2-4 Jahre) |
| Agrivoltaik- und Entsalzungskopplungsinitiativen | 1.40% | Negev-Farmen, Küstenanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Einspeisevergütungen und Wettbewerbsausschreibungen gestalten die Versorgungswirtschaft neu
Wettbewerbliche Ausschreibungen ersetzten statische Einspeisevergütungen und drückten die PPA-Preise im Jahr 2024 auf 0,07 ILS pro kWh, womit für den israelischen Solarenergiemarkt die subventionsfreie Netzparität hergestellt wurde.[1] Eine Ausschreibungsvergabe im Februar 2025, die 1,5 GW Vier-Stunden-Speicher abdeckt, unterstreicht zusätzlich das politische Bekenntnis zur Absicherung variabler Solarstromerzeugung. In Ausschreibungsregeln eingebettete Klauseln zum lokalen Inhalt schaffen Aufträge für inländische Ingenieurbüros, auch wenn Module weiterhin importabhängig bleiben. Der halbjährliche Ausschreibungsrhythmus mit einem Ziel von 2 GW pro Jahr bis 2027 sichert eine robuste Pipeline, obwohl kleinere Genossenschaften unter Konsolidierungsdruck geraten, da niedrige Gebote Entwickler mit starker Bilanz begünstigen.
Hohe Sonneneinstrahlung in der Negev-Wüste verankert die Konzentration versorgungsmaßstäblicher Kapazitäten
Eine jährliche Sonneneinstrahlung von 2.200-2.500 kWh/m² im Negev ermöglicht PV-Kapazitätsfaktoren von über 23 % und konzentriert den Großteil der künftigen Kapazität südlich von Be'er Sheva. Einachsige Nachführsysteme, bifaziale Module und TOPCon-Zellen optimieren die Erträge und verringern den Flächenverbrauch. Trotz des vielbeachteten 250-MW-Konzentrationssolarenergie-Komplexes Ashalim dominieren PV-plus-Batterie-Hybride das neue Projektdesign, da sie eine ähnliche Abendabrufleistung zu einem Sechstel der Kapitalkosten liefern. Umweltschutzauflagen, Wildtierkorridore und Bodenschutzmaßnahmen erhöhen die Genehmigungskomplexität, haben jedoch großangelegte Ausschreibungen nicht zum Scheitern gebracht.
Dekarbonisierung bis 2050 und Übergang von Gas zu erneuerbaren Energien treibt das politische Bekenntnis voran
Das israelische Klimaschutzgesetz zielt auf 50 % Emissionsreduzierungen bis 2030 und Netto-Null bis 2050 ab und positioniert den israelischen Solarenergiemarkt als primären Ersatz für die gasbasierte Stromerzeugung, die 2024 63 % des Stroms lieferte.[2] Der \"Gelbe Pfad\"prognostiziert 77 % Solarstromanteil und 108 GW PV bis zur Jahrhundertmitte, was eine Verdreifachung der jährlichen Ausbauraten und umfangreiche netzseitige Speicherung impliziert. Unternehmens-PPAs beschleunigen sich, da EU-Kohlenstoffgrenzmaßnahmen Exporteure bedrohen, während kommunale Ziele wie Tel Avivs Verpflichtung zu 100 % sauberem Strom die lokale Nachfrage verstärken.
Sinkende PV- und Batteriekosten verkürzen Amortisationszeiten
Die Polysiliziumpreise fielen bis Ende 2024 auf 6,50 USD/kg, was Module unter 0,10 USD/W drückte und Projekte im israelischen Solarenergiemarkt für feststehende Aufständerungsanlagen unter 750 USD/kW trieb.[3] Lithium-Ionen-Akkus lagen 2024 im Durchschnitt bei 139 USD/kWh und sind auf dem Weg zu 113 USD/kWh im Jahr 2025, womit Vier-Stunden-Batterien zu Standardergänzungen für Lastspitzenglättung und Systemdienstleistungen werden. Siliziumkarbid-Wechselrichter und wasserlose Reinigungsrobotik senken die Betriebskosten weiter, obwohl die Restrukturierung von SolarEdge zeigt, dass der Preiswettbewerb selbst für inländische Technologieführer intensiv ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzüberlastung und begrenzte Übertragungskapazität | −3.7% | Negev und südliches Netz | Kurzfristig (≤ 2 Jahre) |
| Flächennutzungs- und Umweltgenehmigungshürden | −2.4% | Negev-Wüsten-Korridore | Mittelfristig (2-4 Jahre) |
| Geopolitische Sicherheitsrisikoprämie bei der Finanzierung | −1.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit bei Modulen und Ausgleichssystem | −1.3% | Nationale Lieferkette | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und begrenzte Übertragungskapazität hemmen den Ausbau
Der Solarenergienzubau verlangsamte sich 2024 auf 900 MW gegenüber 1,1 GW im Jahr 2023, da sich die Netzanschluss-Warteschlangen im Negev verlängerten. Ein Plan der Israel Electric Corporation (IEC) im Umfang von 20 Milliarden NIS (5,4 Milliarden USD) zum Bau von 3.000 km Hochspannungsleitungen bis 2030 wird die Engpässe entschärfen, doch vier- bis sechsjährige Bauzeiten lassen auf Abregelung bis 2027 schließen. Dynamische Netzanschlussvereinbarungen mindern das Risiko, erhöhen jedoch die Finanzierungskosten.
Flächennutzungs- und Umweltgenehmigungshürden verlängern Projektlaufzeiten
Umweltverträglichkeitsprüfungen, Landansprüche der Beduinen und Wildtierkorridor-Schutzmaßnahmen strecken die Genehmigungsverfahren für versorgungsmaßstäbliche Projekte auf zwei bis vier Jahre und verursachen bis zu 50 USD/kW an zusätzlichen Kosten. Die Prüfung des Wasserverbrauchs bei der Modulreinigung hat die Einführung von Robotersystemen mit höheren Betriebsausgaben beschleunigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
PV dominiert, während konzentrierte Solarenergie eine disponierbare Nische bleibtSolarphotovoltaik hatte im Jahr 2025 einen Anteil von 95,10 % am israelischen Solarenergiemarkt und wird bis 2031 mit einer CAGR von 17,83 % wachsen, begünstigt durch unschlagbare Kapitalausgaben und kontinuierliche Effizienzsteigerungen. Das 250-MW-Vorzeigeprojekt Ashalim für konzentrierte Solarenergie validiert die Sechsstunden-Disponierbarkeit, liegt jedoch bei 4.500 USD/kW, weit über PV-Batterie-Hybriden. Bifaziale und TOPCon-Module bilden jetzt die Grundlage der meisten neuen Angebote, während Perowskit-Silizium-Tandem-Pilotprojekte Wirkungsgrade von über 33 % für Markteinführungen nach 2028 erkunden.
Die Größe des israelischen Solarenergiemarktes für konzentrierte Solarenergie wird bis 2031 voraussichtlich unter 1,05 GW stagnieren, sofern keine Kapazitätszahlungen eingeführt werden. Umgekehrt bietet schwimmende PV auf Stauseen und Abwasserteichen eine flächenneutrale Expansion mit 5-8 % höheren Erträgen durch Verdunstungskühlung, trotz teurerer Netzanschlüsse.



Nach Netztyp:
Netzgekoppelt dominiert weiterhin, netzunabhängige Systeme gewinnen für Resilienz an BedeutungNetzgekoppelte Anlagen repräsentierten im Jahr 2025 98,55 % der installierten Kapazität, begünstigt durch Wettbewerbsausschreibungen und optimierte PPA-Bankfähigkeit. Netzunabhängige Systeme, darunter Basen der israelischen Streitkräfte, Kibbuz-Mikronetze und landwirtschaftliche Pumpen, werden bis 2031 mit einer CAGR von 19,25 % expandieren, da Sicherheits- und Treibstoffeinsparziele zunehmen. Lithium-Ionen-Akkupreise unter 113 USD/kWh bis 2025 sind entscheidend für vier Stunden Autonomie, während die regulatorische Klarheit zu netzinselbetrieb-fähigen Mikronetzen noch eine Lücke bleibt.
Nach Endnutzer:
Versorgungsmaßstäbliche Anlagen führen, während Wohn-Dachanlagen an Dynamik gewinnenVersorgungsmaßstäbliche Anlagen erfassten im Jahr 2025 66,52 % der Größe des israelischen Solarenergiemarktes, begünstigt durch PPA-Richtwerte von 0,07 ILS/kWh. Das Wachstum bei Wohn-Dachanlagen beschleunigt sich durch die Pflichtvorschrift von 2024 und Tarifhöhungen, wobei Tel Aviver Anwohner Anlagen einbauen, die 20 % größer als das Minimum sind, um Steuererstattungen zu maximieren. Gewerbe- und Industrie-Dachflächen berichten über Amortisationszeiten unter fünf Jahren, doch Installationsmangel und Finanzierungsbarrieren für Haushalte mit mittlerem Einkommen könnten die steile CAGR-Prognose von 18,74 % dämpfen.

Geografische Analyse
Der Negev-Arava-Gürtel beherbergt im Jahr 2025 71,30 % der Kapazität dank weltklassiger Sonneneinstrahlung und niedriger Grundstückskosten, verzeichnet jedoch auch die stärkste Abregelung und die intensivste Genehmigungsprüfung. Küstenentsalzungskorridore verfolgen solarstromgespeiste Umkehrosmose zur Absicherung gegen volatile Gaspreise. Stadtzentren in Tel Aviv, Jerusalem und Haifa führen bei der Dachanlagendurchdringung, unterstützt durch beschleunigte Genehmigungen und Grundsteueranreize. Nördliche Grenzregionen setzen Hybrid-Mikronetze ein, um die Dieselabhängigkeit zu reduzieren, was Verteidigungs- und Resilienzprioritäten widerspiegelt.
Regulatorisches Umfeld
Der Solarausbau in Israel wird hauptsächlich von der öffentlichen Versorgungsbehörde (Elektrizitätsbehörde) durch Tariffestsetzung, Ausschreibungsgestaltung und Netzanschlussregeln gesteuert, wobei wettbewerbliche Auktionen die früheren Einspeisetarife verdrängen und zu Rekordtiefstpreisen bei den vergebenen Zuschlägen führen (0,07 ILS/kWh im Jahr 2024). Ein wichtiger politischer Ankerpunkt ist die 2024 eingeführte verpflichtende Bauvorschrift für Dach-PV-Anlagen, deren Regelungen ab dem 11. Dezember 2025 für neue Wohn- und große Nichtwohngebäude (Dachfläche über 250 qm) in Kraft treten und die zusätzliche Kapazität in Richtung städtischer Zentren mit begrenzten Flächen verschieben.
Im Jahr 2026 erweiterten Planungs- und Flächennutzungsvorschriften den Compliance-Rahmen für den Ausbau neuer Solaranlagen weiter. Der Nationale Rat für Planung und Bauwesen genehmigte Agri-Photovoltaik-Regeln (Februar 2026), die duale Nutzungsanforderungen wie maximale Modulabdeckung und Mindestinstallationshöhen je Kulturart festlegen. Dies schafft einen klareren Weg für Photovoltaik auf landwirtschaftlichen Flächen und fügt zugleich messbare Leistungs- und Überwachungspflichten hinzu. Parallel dazu veröffentlichte das Ministerium für Energie und Infrastruktur seinen strategischen Plan Erneuerbare Energien 2035 (Mai 2026), und die von der Regierung geführte digitale Vereinfachung machte Fortschritte mit einem im Juli 2026 gestarteten Erneuerbare-Energien-Portal, das die Genehmigungsanforderungen zentralisiert und Projektträger und Entwickler durch die Genehmigungsverfahren führt.
Wettbewerbslandschaft
Marktkonzentration
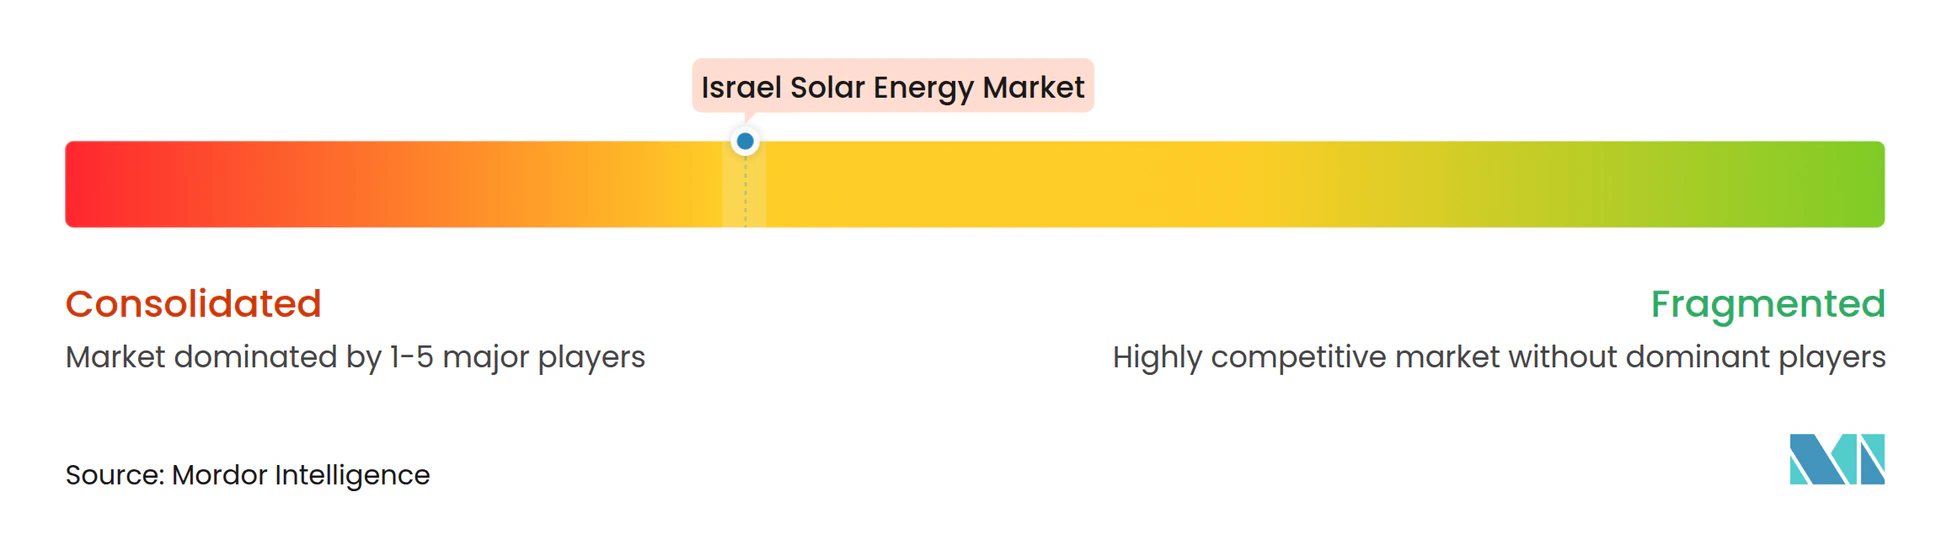
Der israelische Solarenergiemarkt ist mäßig konzentriert: Enlight, Doral, Nofar, Shikun & Binui und EDF Renewables halten zusammen 55 % der installierten Kapazität. Internationale Marktteilnehmer wie Greencells und BELECTRIC konkurrieren aggressiv bei Preis-Leistungsverhältnis im Bereich Ingenieurwesen, Beschaffung und Bau und treiben PPA-Raten auf historische Tiefststände. Die frühe Einführung von bifazialen und TOPCon-Technologien differenziert Kostenführer, während SolarEdge trotz eines Umsatzeinbruchs von 64 % im Jahr 2024 einen Marktanteil von 40 % im Wohnbereich-Hardware-Segment hält. Agrivoltaik-Pilotprojekte und entsalzungsgekoppelte Projekte eröffnen neue Weißraum-Chancen für inländische Entwickler und Gerätelieferanten gleichermaßen.
Führende Unternehmen der israelischen Solarenergiebranche
-
Shikun & Binui Ltd
-
EDF Renewables
-
Enlight Renewable Energy
-
Doral Energy
-
Nofar Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Israelischer Solarenergiemarkt Unternehmen in diesem Bericht
- Enlight Renewable Energy
- Shikun & Binui Renewable Energy
- Doral Renewable Energy Resources
- Nofar Energy
- EDF Renewables Israel
- Solegreen
- Meshek Energy
- SolarEdge Technologies
- Arava Power (Kibbutz Ketura)
- Solaer Renewable Energies
- BrightSource Energy
- BELECTRIC Solar & Battery
- Siemens Israel
- General Electric Israel
- Greencells Group
- Ashtrom Renewable Energy
- Nextcom
- Noy Infrastructure & Energy Fund
- Mekorot National Water Co.
- EDF ENR’s Kibbutzim Solar SPVs
Marktchancen und Zukunftsaussichten
Israels aktualisierte Politik- und Finanzierungsaktivitäten im Jahr 2026 verdeutlichen kurzfristige Freiräume in Segmenten, die Flächen- und Netzbeschränkungen verringern und zugleich die Steuerbarkeit verbessern. Der Plan Erneuerbare Energien 2035 des Ministeriums für Energie und Infrastruktur vom Mai 2026 skizziert eine größere Projektpipeline über Agri-Photovoltaik, duale Nutzungsinstallationen (Dächer, Parkplatzüberdachungen und andere bebaute Flächen) sowie freistehende Solarparks und verstärkt die Nachfrage nach EPC-, Netzanschluss- und Hybridintegrationsleistungen, die die Solarerzeugung an Abendspitzen anpassen können. Die Agri-Photovoltaik-Regeln vom Februar 2026 bieten außerdem einen klar definierten Weg für duale Landnutzungsprojekte und schaffen Chancen für Entwickler und Investoren, die landwirtschaftliche Ertrags- und Überwachungsanforderungen erfüllen können.
Hybride PV-plus-Speicher-Lösungen entwickeln sich von einer optionalen Designentscheidung zu einem Basisansatz für große Projekte und die Teilnahme an Ausschreibungen, was Ausgaben für vierstündige BESS-Systeme, Steuerungen und Netzdienstleistungen unterstützt. Marktbeweise zeigen sich in den Finanzierungs- und Projektfortschritten des Jahres 2026: EDF Renewables erreichte den finanziellen Abschluss für ein 265-MW-Solarkraftwerk in der Nähe von Dimona im Rahmen einer PPP-Struktur (Mai 2026), und Shikun and Binui Energy trieb ein 150-MW-Projekt in Ashalim gekoppelt mit 460 MWh Speicherkapazität durch Finanzierungsvereinbarungen voran (Juni 2026). Auf der dezentralen Seite erweitert die ab Dezember 2025 geltende verpflichtende Dach-PV-Vorschrift die adressierbare Basis für Wohn- und Gewerbedächer. Zusätzlich schafft die Richtung der Regierung von 2026, Solarwarmwasseranlagen bei Neubauten durch mit Wärmepumpen kombinierte PV zu ersetzen, zusätzliche Nachfrageimpulse für Dach-PV, Smart-Wechselrichter und Gebäudeenergieintegrationsdienste.
Neueste Industrielle Entwicklungen in Israelischer Solarenergiemarkt
- Juni 2026: Shikun & Binui Energy und der Noy Infrastructure & Energy Fund schlossen den finanziellen Abschluss für das 150-MW-PV-Projekt Ashalim mit 460 MWh Energiespeicher ab, unterstützt durch eine Finanzierung der Bank Leumi in Höhe von 577 Millionen ILS. Die Transaktion bringt einen großen PV-plus-Speicher-Vermögenswert in der Negev näher zur Umsetzung und verstärkt den Marktwandel hin zu gesicherter Solarkapazität, die besser zu Netzbeschränkungen und Abendbedarf passt.
- Mai 2026: EDF Renewables erreichte den finanziellen Abschluss für ein 265-MW-Solarkraftwerk in der Nähe von Dimona, nachdem das Projekt über eine öffentlich-private Partnerschaftsausschreibung gewonnen wurde. Die Sicherung der Finanzierung für eine Anlage im mehrere-hundert-Megawatt-Bereich stärkt die Pipeline im Utility-Scale-Bereich bei Rekordtief-Auktionspreisen und erhöht den Umfang im Negev-Arava-Korridor, in dem die meiste Kapazität konzentriert ist.
- Februar 2025: Die israelische Elektrizitätsbehörde vergab eine 1,5-GW-Ausschreibung für vierstündige Lithium-Ionen-Energiespeicher. Die Vergabe erweiterte das bankfähige Volumen netzweiter Speicherkapazität im Zusammenhang mit dem Solarausbau, unterstützte Hybridprojektdesigns und schuf Beschaffungsnachfrage für Batterien, Wechselrichter, EPC- und Integrationsdienstleistungen.
Israelischer Solarenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Israel installierte und ans Netz angeschlossene bzw. in Betrieb befindliche Solarstromkapazität, gemessen in Gigawatt. Der Umfang umfasst Ergänzungen durch Photovoltaik (PV) und konzentrierte Solarthermie (CSP) sowie die daraus resultierende installierte Basis über Versorgungsmaßstab- und kundenseitige Systeme hinweg.
Ausschlüsse aus dem Geltungsbereich: Wir schließen nicht-solare erneuerbare Quellen, den eigenständigen Handel mit Solarausrüstung, der nicht zu installierter Kapazität führt, sowie nicht damit zusammenhängende Netzinfrastrukturausgaben aus, sofern diese nicht untrennbar mit der Inbetriebnahme von Solarprojekten verbunden sind.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgekoppelt
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstäblich
- Gewerbe und Industrie (G&I)
- Wohngebäude
- Nach Komponente (qualitative Analyse)
- Solarmodule/Paneele
- Wechselrichter (Strang-, Zentral-, Mikro-)
- Montage- und Nachführsysteme
- Ausgleichssystem und Elektrik
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über die israelische Stromnachfrage, den installierten Erzeugungsmix und die politische Ausrichtung, da die Solarkapazität stark durch die Netzverfügbarkeit und die Regulierung gesteuert wird. Wir stützen uns auf öffentliche Quellen wie israelische Regierungspublikationen zum Energiebereich und Regulierungsbehörden-Updates, Planungsunterlagen und Netzanschlussbekanntmachungen der Israel Electric Corporation, statistische Reihen der IEA und IRENA sowie begutachtete Fachartikel, die Einstrahlung, Leistungsverhältnisse und Auswirkungen von Abregelungen beschreiben.
Um eine Doppelzählung zu vermeiden, werden Projektpipelines anhand von Ausschreibungszuschlagsbekanntmachungen, Genehmigungsoffenlegungen und seriöser Presseberichterstattung zu Inbetriebnahmezeitplänen geprüft, gefolgt von Gegenprüfungen mit den Netzanschluss-Warteschlangen der Versorgungsunternehmen, sofern verfügbar. Unternehmensberichte, Investorenpräsentationen und geprüfte Jahresabschlüsse werden hauptsächlich zur Plausibilitätsprüfung des Projektumsetzungstempos und der EPC-Aktivität herangezogen. Zur Konsistenz nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import-Export-Aufzeichnungen, wenn Ausrüstungszuflusstrends zur Validierung von Baugeschwindigkeiten beitragen. Die hier genannten Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit israelischen Versorgungsunternehmen, Projektentwicklern, Installateuren, Finanzierern, Regulierungsbehörden und großen Energieverbrauchern durch. Die Antworten testen Projektzeitpläne, Netzzugang, Tarifänderungen, EPC-Preisgestaltung, Speicherkopplung und Kapazitätsfaktoren und helfen uns, Lücken in öffentlichen Daten zu schließen und das endgültige Modell zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 15 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell wird mithilfe eines Top-down-Ansatzes erstellt, bei dem nationale Kapazitätsstatistiken, ausgeschriebene Volumina und Netzanschlussmeilensteine in jährliche Ergänzungen und Stilllegungen der installierten Basis rekonstruiert werden. Um die Zahlen zu erden, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige MW-Zusammenfassungen auf Projektebene aus öffentlichen Bekanntmachungen, Kanalprüfungen zu Modul- und Wechselrichterzuflüssen sowie einige Plausibilitätsprüfungen anhand typischer MW pro Standort für Dachprogramme.
Zu den wichtigsten Eingangsgrößen, die die Größenbestimmung beeinflussen, gehören die im Rahmen von Regierungsprogrammen vergebene Kapazität, Anschluss- und Inbetriebnahmepläne, Abregelungs- und Netzüberlastungssignale, der Baumix aus Dach- und Versorgungsmaßstabsanlagen sowie typische Kapazitätsfaktor- und Leistungsverhältnisbereiche, die von Marktteilnehmern verwendet werden. Wenn Datenlücken bei kleineren Installationen auftreten, werden diese durch die Anwendung von Adoptionsraten, die an Dachgenehmigungsaktivitäten und historische Installationsraten geknüpft sind, geschlossen und die impliziten Gesamtwerte anschließend mit Expertenfeedback validiert. Für die Prognose verwenden wir eine Szenarioanalyse mit einer einfachen Regressionsüberlagerung, die jährliche Ergänzungen mit politischen Zielen, der erwarteten Netzbereitschaft und der Reife der Projektpipeline verknüpft. Die endgültige Entwicklung wird dann nach Abstimmung des Interview-Konsenses zu Terminrisiken angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit Ausreißer nicht in die endgültige Reihe einfließen. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie nationalen Veröffentlichungen zur installierten Kapazität, Nachrichten zur Projektinbetriebnahme und Importaktivitätstrends und überprüfen dann etwaige Abweichungen, um festzustellen, ob es sich um ein einmaliges Ereignis oder eine anhaltende Verschiebung handelt.
Vor der Freigabe werden Annahmen und Berechnungen von einem weiteren Analysten überprüft, und wir nehmen erneut Kontakt zu Quellen auf, wenn eine Pipeline-Änderung oder eine politische Aktualisierung die erwartete Inbetriebnahme wesentlich verschiebt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn große Ausschreibungen, Tarifänderungen oder Netzzugangsregeln den Ausblick wesentlich verändern. Unmittelbar vor der Lieferung wird ein abschließender Aktualitätsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des israelischen Solarenergiemarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für die israelische Solarenergie weichen häufig voneinander ab, da die Maßeinheit nicht immer dieselbe ist und einige Quellen die installierte Kapazität mit Umsatzkennzahlen wie Ausrüstungs- oder Projektausgaben vermischen. Der Zeitpunkt spielt ebenfalls eine Rolle, da einige Zahlen die zum Jahresende in Betrieb genommenen MW widerspiegeln, während andere Projekte einschließen, die vergeben, aber noch nicht angeschlossen wurden.
Der Aktualisierungsrhythmus und das für die Währungsumrechnung verwendete Datum können die endgültige Zahl verschieben, insbesondere wenn Eingangsgrößen wie Ausrüstungspreise und Inbetriebnahmeverzögerungen unterjährig aktualisiert werden. Unterschiede entstehen auch dadurch, wie Dachinstallationen behandelt werden, wie netzferne Systeme gezählt werden und ob Abregelungen und Netzengpässe als praktische Obergrenze für kurzfristige Realisierungen verwendet werden. Deshalb kann der von Mordor Intelligence verwendete Aktualisierungszyklus und die Validierungsprüfungen zu einem anderen Kapazitätspfad führen als Quellen, die hauptsächlich politische Ziele verfolgen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,75 GW (2025) | |
| Branchenpublisher A | 1,19 Milliarden USD (2020) | Verwendet einen einzigen Datenpunkt zur installierten Kapazität für ein Jahr, der an ein früheres Basisjahr geknüpft ist, und kann den aktuellen Markt unterschätzen, wenn spätere Dach- und Versorgungsmaßstabsergänzungen nicht in eine aktualisierte installierte Basis fortgeschrieben werden. |
| Handelsanalyst B | 7,93 Milliarden USD (2026) | Behandelt die Kapazitätsschätzung für das nächste Jahr als Hauptreferenzzahl, was das laufende Jahr überschätzen kann, wenn Inbetriebnahmeverzögerungen und Netzanschlussbeschränkungen nicht als zeitliche Anpassungen angewendet werden. |
Ein Blick über die Tabelle hinweg zeigt, dass der größte Teil der Streuung durch die Auswahl des Basisjahres und die Frage erklärt wird, ob Pipeline-Kapazität vor ihrer Inbetriebnahme gezählt wird. Indem der Geltungsbereich an die installierte Kapazität geknüpft und die Annahmen bei neuen Anschluss- und Ausschreibungssignalen überprüft werden, bleibt die endgültige Zahl auf klare Baugeschwindigkeiten zurückführbar und nicht auf optimistische Zielformulierungen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die installierte Kapazität im israelischen Solarenergiemarkt voraussichtlich wachsen?
Die Kapazität wird voraussichtlich von 7,93 GW im Jahr 2026 auf 17,72 GW bis 2031 steigen, was einer CAGR von 17,46 % entspricht.
Warum gehören die PPA-Preise in Israel nun zu den niedrigsten weltweit?
Wettbewerbliche Ausschreibungen, hohe Sonneneinstrahlung und sinkende Modulkosten drückten die PPA-Gebote im Jahr 2024 auf 0,07 ILS/kWh (0,019 USD/kWh).
Welches Segment wird bis 2031 am schnellsten wachsen?
Wohn-Dachanlagen werden voraussichtlich mit einer CAGR von 18,74 % wachsen, gefördert durch die Pflichtbauvorschrift für PV-Anlagen aus dem Jahr 2024 und höhere Nettomessungstarife.
Was ist das Haupthindernis für einen schnelleren versorgungsmaßstäblichen Ausbau?
Netzüberlastungen in den Regionen Negev und Arava verzögern Netzanschlüsse und verursachten im Jahr 2024 eine Abregelung von 4,2 % der potenziellen Stromerzeugung.
Wie beeinflussen Batteriepreise die Projektökonomie?
Lithium-Ionen-Akkupreise fielen 2024 auf 139 USD/kWh und sollen 2025 113 USD/kWh erreichen, womit Vier-Stunden-Speicher für Lastspitzenglättung und Systemdienstleistungen wirtschaftlich werden.
Welche Technologien bevorzugen Entwickler für neue Projekte?
Bifaziale TOPCon-PV-Module in Kombination mit Vier-Stunden-Lithium-Ionen-Batterien dominieren aktuelle Angebote aufgrund höherer Erträge und niedrigerer Stromgestehungskosten.