
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 27.72 gigawatt |
| Volume do Mercado (2026) | 32.94 gigawatt |
| Volume do Mercado (2031) | 78.1 gigawatt |
| Taxa de crescimento (2026 - 2031) | 18.84 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar na França por Mordor Intelligence
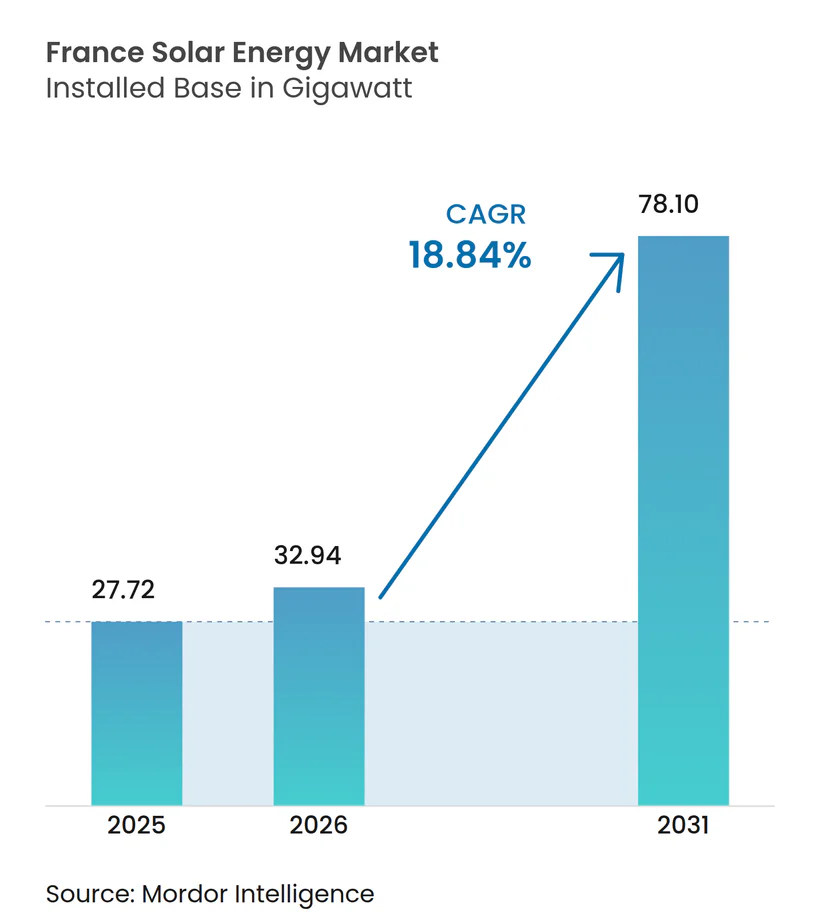
O tamanho do Mercado de Energia Solar na França em 2026 é estimado em 32,94 gigawatts, crescendo a partir do valor de 27,72 gigawatts de 2025, com projeções para 2031 mostrando 78,1 gigawatts, crescendo a uma CAGR de 18,84% no período de 2026 a 2031.
As políticas governamentais que passaram das tarifas feed-in para leilões de contrato por diferença (CfD) de 20 anos preservaram os retornos dos desenvolvedores mesmo quando os preços de liquidação caíram abaixo de EUR 60/MWh, reforçando a confiança dos investidores. A implantação obrigatória de fotovoltaica (FV) em grandes estacionamentos e telhados comerciais sob a lei APER de 2023, combinada com a meta nacional de 60 GW no projeto do plano PPE3, adiciona impulso estrutural ao mercado de energia solar na França. As curvas de aprendizado tecnológico que reduziram o custo nivelado de eletricidade (LCOE) em escala de utilidade para EUR 42-48/MWh em 2024, bem como os crescentes acordos de compra de energia corporativa (PPA), estimulam ainda mais as adições de capacidade.[1] A intensidade competitiva está aumentando à medida que as concessionárias integradas e produtores independentes de energia pivotam em direção a módulos bifaciais, rastreadores de eixo único e armazenamento de bateria co-localizado para atender aos requisitos de estabilidade da rede.
Principais Conclusões do Relatório
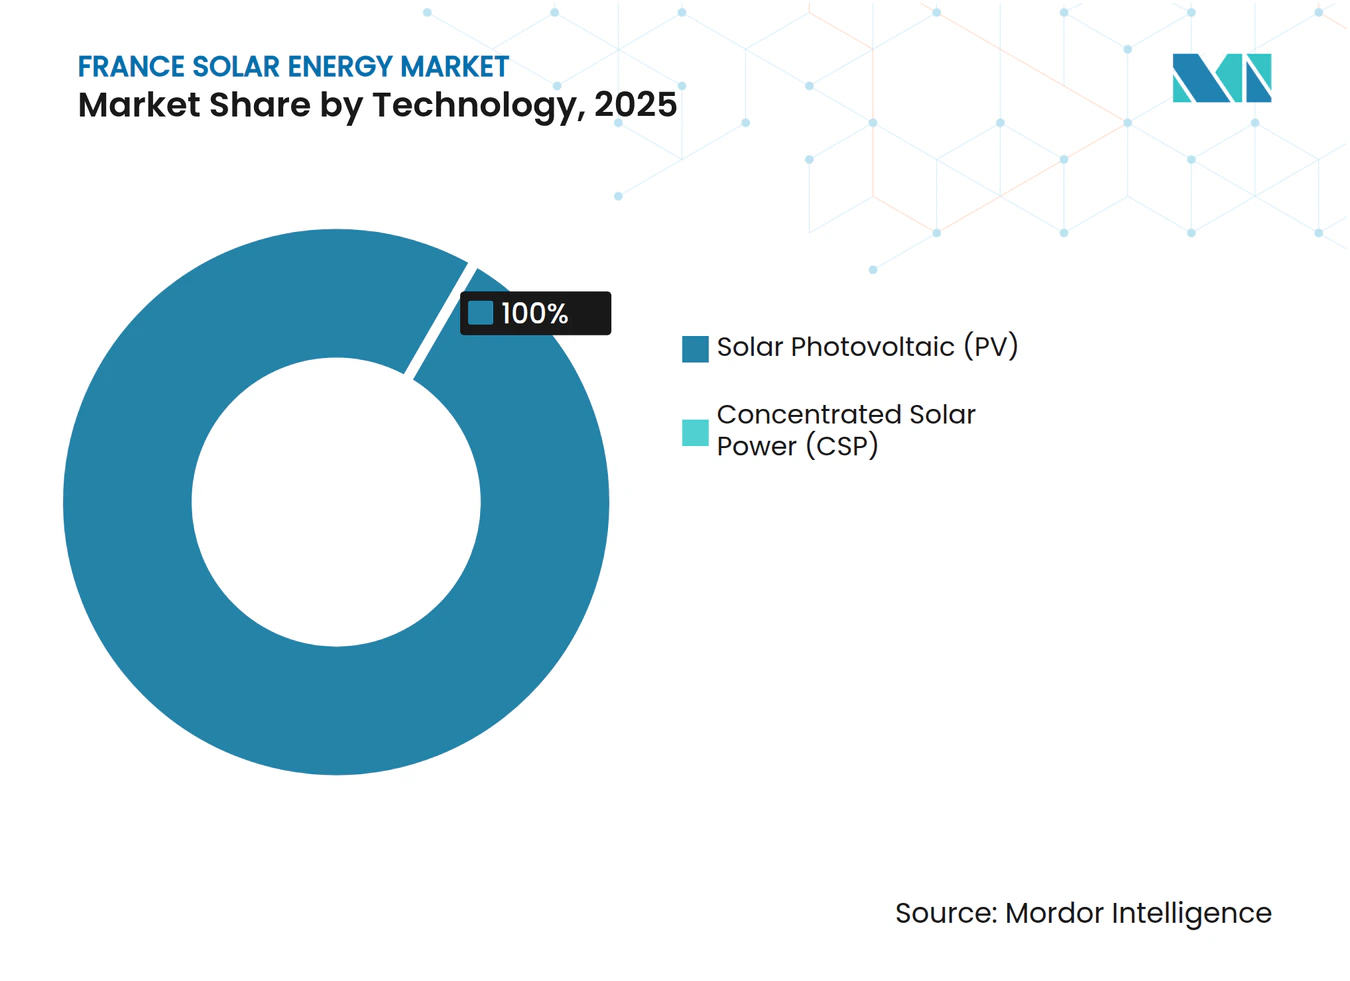
- Por tecnologia, a fotovoltaica solar deteve 100,00% da participação do mercado de energia solar na França em 2025 e está se expandindo a uma CAGR de 18,84% até 2031.
- Por tipo de rede, os sistemas conectados à rede comandaram 99,03% do tamanho do mercado de energia solar na França em 2025 e estão acelerando a uma CAGR de 20,02% entre 2026 e 2031.
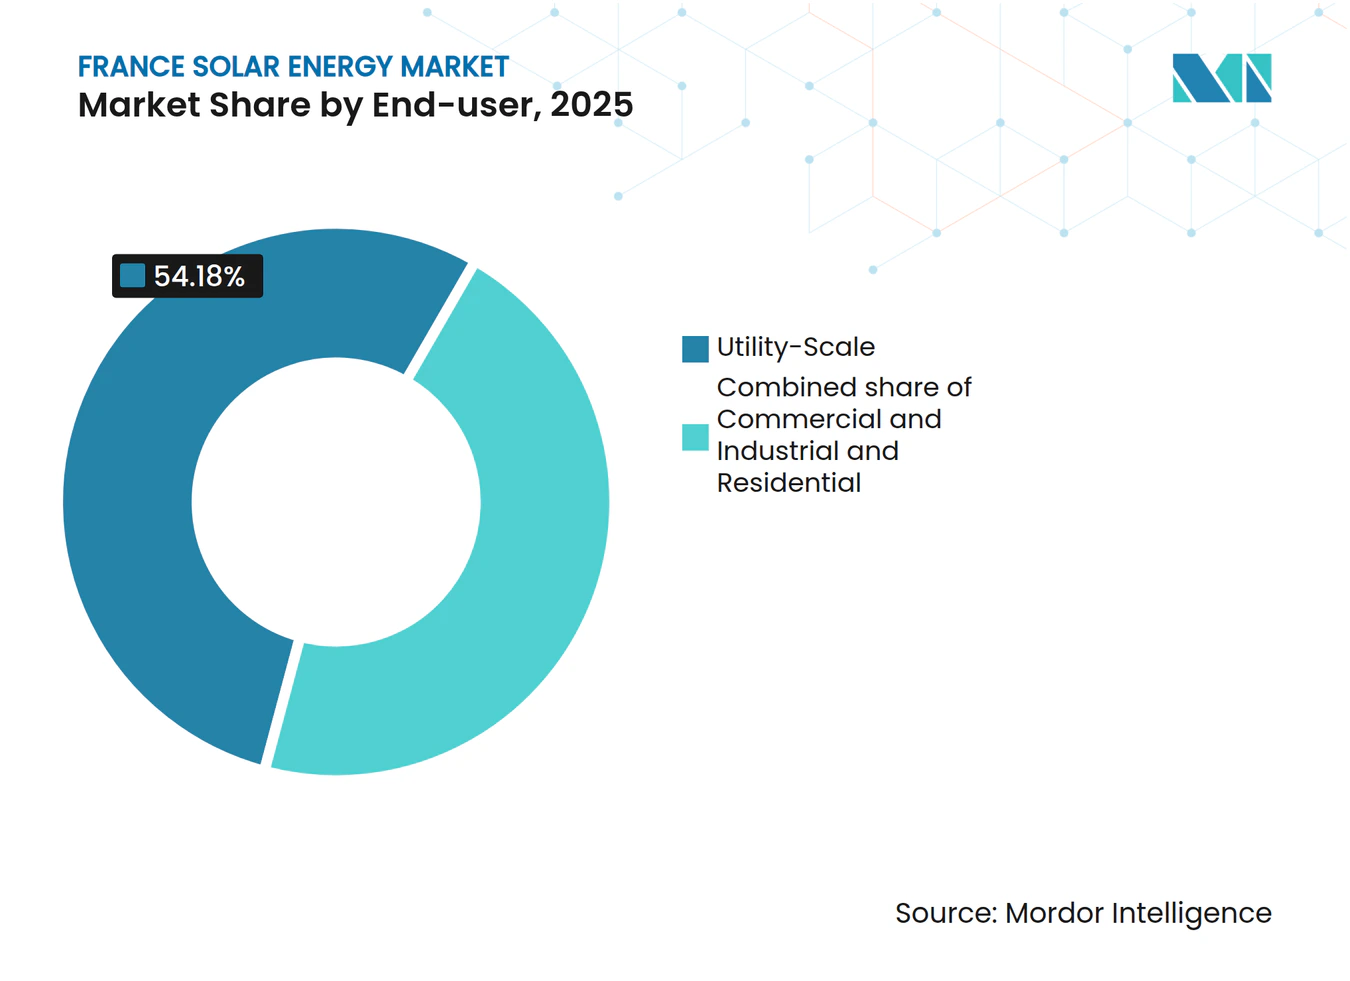
- Por usuário final, as instalações comerciais e industriais estão crescendo a uma CAGR de 24,05% até 2031, enquanto os projetos em escala de utilidade retiveram 54,18% do mercado de energia solar na França em 2025.
- EDF Renewables, ENGIE, TotalEnergies, Neoen e Voltalia controlaram coletivamente quase 40% do portfólio de projetos em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Solar na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição de tarifas feed-in para CfD sustentando a TIR dos investidores | +3.20% | Nacional, com ganhos antecipados em Occitanie, Nova Aquitânia, Provença-Alpes-Costa Azul | Médio prazo (2-4 anos) |
| Declínio do LCOE e preços de liquidação em leilões | +4.10% | Nacional, concentrado em regiões do sul com alta irradiância | Curto prazo (≤ 2 anos) |
| Plano Solar 2030: meta de 60 GW | +5.80% | Nacional, aceleração orientada por políticas em todas as regiões | Longo prazo (≥ 4 anos) |
| FV obrigatória em estacionamentos e grandes telhados | +2.70% | Nacional, zonas urbanas e periurbanas com alta densidade comercial | Médio prazo (2-4 anos) |
| Projetos-piloto de agri-FV desbloqueando portfólio de terras agrícolas | +1.90% | Regiões rurais: Occitanie, Nova Aquitânia, País do Loire | Longo prazo (≥ 4 anos) |
| Projetos híbridos FV-armazenamento em licitações da CRE | +1.60% | Nacional, áreas com restrições de rede priorizando despacho | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Transição de Tarifas Feed-in para CfD Sustentando a TIR dos Investidores
A mudança de tarifas estabelecidas administrativamente para leilões competitivos de CfD reduziu a exposição dos contribuintes enquanto oferecia aos desenvolvedores certeza de receita por 20 anos. A licitação de instalação no solo de 2024 foi liquidada a EUR 54,45/MWh versus EUR 63,3/MWh um ano antes, mas as taxas internas de retorno não alavancadas se mantiveram próximas de 7-8% à medida que os bancos subscrevem fluxos de caixa contratados em vez de preços de mercado. Os produtores independentes de energia capturaram 48% do volume adjudicado, provando que os CfDs democratizam a participação e diversificam o mercado de energia solar na França. As cláusulas de confisco de garantia de proposta agora obrigam os desenvolvedores a alcançar o fechamento financeiro em 18 meses, promovendo reservas antecipadas de conexão à rede e práticas de diligência prévia mais rigorosas. A estrutura também permite ao Estado recuperar receitas excedentes se os preços à vista ultrapassarem o preço de exercício, preservando o apoio público às energias renováveis.
Declínio do LCOE e dos Preços de Liquidação em Leilões
O LCOE em escala de utilidade caiu para EUR 42-48/MWh em 2024 à medida que as eficiências bifaciais atingiram 21-22% e a adoção de rastreadores impulsionou os rendimentos em 15-20%. Os leilões de telhados espelharam esse declínio, com média de EUR 89/MWh para sistemas de 100-500 kW em 2024, abaixo de EUR 105/MWh em 2023. Os desenvolvedores responderam simplificando cadeias de suprimentos e padronizando projetos para proteger margens de dois dígitos. Os compradores corporativos aproveitaram rapidamente a oportunidade: um PPA de 15 anos assinado pela TotalEnergies em 2024 precificou a energia a EUR 52/MWh, mais barato do que as tarifas de varejo e abaixo da paridade com a rede.[2] Os custos de geração mais baixos encurtaram os períodos de retorno para sistemas instalados no lado do consumidor para menos de seis anos, catalisando a adoção distribuída no mercado de energia solar na França.
Meta de 60 GW do Plano Solar 2030
O projeto do plano PPE3 obriga a França a triplicar a capacidade solar instalada até 2030, o que se traduz em 6-8 GW de adições anuais. A CRE aumentou os volumes de leilão de instalação no solo para 3 GW por ano, com 2 GW adicionais destinados a instalações em telhados e agri-FV, garantindo visibilidade do portfólio de projetos. As regiões adaptam a implementação: a ensolarada Occitanie planeja 12 GW até 2030, enquanto a densamente populada Île-de-France depende da implantação em telhados para equilibrar o uso do solo. A RTE estima que EUR 100 bilhões em fortalecimento da rede são necessários até 2035 para absorver a penetração de renováveis acima de 50%, destacando a importância do investimento sincronizado na rede. Sem isso, até 10 GW de projetos adjudicados correm o risco de ficarem encalhados, moderando a perspectiva de outro modo robusta para o mercado de energia solar na França.
FV Obrigatória em Estacionamentos e Grandes Telhados
Sob a legislação APER de 2023, estacionamentos acima de 1.500 m² e telhados maiores que 500 m² devem instalar FV entre 2026 e 2028. A regra pode liberar 3-5 GW de capacidade distribuída, especialmente para locais de varejo, logística e industriais. Empresas como a Carrefour anunciaram um programa de 200 MW em 2024, enquanto a Amazon tem como alvo 150 MW em sua rede francesa de centros de distribuição. Modelos de locação turnkey e propriedade por terceiros permitem que os proprietários de imóveis cumpram sem investimento de capital. Barreiras técnicas persistem - limites de carga de telhados, códigos de incêndio e melhorias na rede -, mas os projetos conformes se beneficiam de regras de autoconsumo que permitem aos compradores usar até 80% da geração no local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fila de conexão à rede e atrasos em licenciamentos | -2.80% | Nacional, crítico em Occitanie, Nova Aquitânia, Provença-Alpes-Costa Azul | Curto prazo (≤ 2 anos) |
| Oposição ao uso do solo e à biodiversidade | -1.40% | Zonas rurais e periurbanas com designações de terra agrícola ou protegida | Médio prazo (2-4 anos) |
| Volatilidade dos preços de módulos em meio ao excesso de oferta global | -1.10% | Nacional, desenvolvedores dependentes da cadeia de suprimentos | Curto prazo (≤ 2 anos) |
| Crescentes requisitos de conteúdo local elevando o investimento de capital | -0.90% | Nacional, conformidade regulatória em nível da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fila de Conexão à Rede e Atrasos em Licenciamentos
Os tempos médios de conexão se prolongaram para 18-24 meses em 2024, pois as subestações da RTE não conseguiram acompanhar o aumento nas solicitações. As avaliações de impacto ambiental agora levam 12-18 meses sob regras de biodiversidade mais rígidas, enquanto os recursos acrescentam até mais um ano, colocando 20-25% da capacidade leiloada em risco de não cumprir os prazos de entrada em operação. Embora procedimentos de tramitação acelerada para projetos ao longo de ferrovias e rodovias tenham sido introduzidos em 2024, os custos mais elevados de terrenos desaceleraram a adoção. As restrições de financiamento também pairam; a RTE investe EUR 2-3 bilhões anualmente contra uma necessidade de EUR 100 bilhões até 2035, implicando gargalos sustentados que poderiam prejudicar o mercado de energia solar na França.
Volatilidade dos Preços de Módulos
O excesso de oferta de polissilício chinês derrubou os preços dos módulos em 35-40% entre 2023 e meados de 2024, ameaçando depois recuperar-se quando investigações antidumping começaram na Europa. As oscilações de preços prejudicaram contratos de engenharia, aquisição e construção de preço fixo assinados meses antes, comprimindo as margens em até 12% e provocando renegociações. Tarifas de até 25% poderiam elevar os custos dos módulos em EUR 0,03/W, inflando o investimento de capital em 5-7%. Os grandes players fizeram hedge assinando acordos plurianuais com fornecedores do Sudeste Asiático, mas os desenvolvedores menores carecem de poder de negociação, aumentando os custos de financiamento em 25-50 pontos base à medida que os credores exigem cláusulas de escalonamento de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Dominância da FV Reflete o Perfil de Insolação
A fotovoltaica solar representou 100,00% das instalações, destacando a dominância absoluta da FV no mercado de energia solar na França com 27,72 GW em 2025. A energia solar concentrada (CSP) permanece comercialmente ausente porque a irradiância normal direta raramente supera 1.400 kWh/m², bem abaixo do limiar de viabilidade para a CSP. Os módulos de silício cristalino detêm 95% de participação, enquanto os painéis bifaciais agora aparecem em 45% dos sistemas instalados no solo, melhorando os rendimentos em 10-15%. As células tandem de perovskita-silício atingiram 28% de eficiência em ambientes piloto, sugerindo futuras melhorias. A FV flutuante é pequena, mas crescente em reservatórios onde a terra é escassa, e as licitações da CRE continuam a priorizar projetos híbridos que integram armazenamento.
O mercado de energia solar na França se beneficia de uma rápida maturidade tecnológica, evidenciada pela penetração de rastreadores de eixo único de 60% nas províncias do sul e por ferramentas digitais de gestão de ativos que elevam os índices de desempenho em 2-3 pontos percentuais. As alavancas de política reforçam a vantagem da FV; 80% da capacidade de leilão é alocada para FV instalada no solo e em telhados, com o restante reservado para projetos híbridos ou agri-FV. Olhando para o futuro, fábricas de módulos nacionais como a instalação de heterojunção de 3,4 GW da Carbon melhoram a resiliência da cadeia de suprimentos e podem satisfazer as regras de conteúdo local até 2026.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tipo de Rede: Sistemas Conectados à Rede Impulsionam a Escala
Os ativos conectados à rede representaram 99,03% da participação do mercado de energia solar na França em 2025 e têm previsão de crescer a uma CAGR de 20,02% até 2031, superando o total de adições em razão dos volumes de leilão da CRE e dos PPAs corporativos. Usinas em escala de utilidade acima de 5 MW forneceram 54,50% da capacidade conectada à rede, enquanto os sistemas comerciais em telhados capturaram 35,00% e os residenciais 10,50%. Os desenvolvedores aproveitam os CfDs para fluxos de receita bancáveis, enquanto os clientes comerciais e industriais implantam sistemas no lado do consumidor para escapar das tarifas de varejo de EUR 0,18/kWh e das taxas de rede.
As implantações fora da rede permanecem abaixo de 1% do tamanho do mercado de energia solar na França, limitadas a territórios insulares e fazendas remotas. No entanto, o aumento dos custos do diesel incentiva mini-redes híbridas na Córsega, onde a EDF instalou 12 MW de capacidade solar-bateria em 2024. A medição líquida para geração excedente é limitada a EUR 0,10/kWh, uma taxa sob revisão à medida que os operadores de rede reavaliavam os mecanismos de recuperação de custos em meio à maior penetração distribuída.
Por Usuário Final: O Segmento Comercial e Industrial Acelera com a Economia dos PPAs
As usinas em escala de utilidade detiveram 54,18% da participação do mercado de energia solar na França em 2025, mas os locais comerciais e industriais apresentam a expansão mais rápida a uma CAGR de 24,05% até 2031, facilitada pelas regras obrigatórias de telhados e pelo financiamento acessível por terceiros. Os retornos agora estão abaixo de seis anos à medida que o LCOE da FV cai para EUR 0,08-0,10/kWh, bem abaixo das tarifas de varejo. Os PPAs corporativos subiram para 850 MW em 2024, fechando a lacuna entre a demanda e a oferta de energia verde.
Os sistemas residenciais adicionam diversidade, mas contribuem com apenas 10,00% da capacidade porque os tamanhos médios dos sistemas são inferiores a 5 kW e as opções de financiamento permanecem escassas. Ainda assim, as tarifas feed-in de EUR 0,13-0,17/kWh, combinadas com o aumento dos preços de eletricidade, favorecem uma CAGR de 14,58% na adoção doméstica. O crescimento em escala de utilidade continua a uma CAGR de 16,44%, mas os conflitos de uso do solo e os atrasos no licenciamento impõem maior risco de execução.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
As regiões do sul - Occitanie, Provença-Alpes-Costa Azul e Nova Aquitânia - representaram 54,65% da capacidade nacional em 2025, porque a irradiância supera 1.600 kWh/m² e há abundância de terra para sistemas em escala de utilidade instalados no solo. A Occitanie sozinha opera 8 GW e tem como alvo 12 GW até 2030 por meio de regras simplificadas de agri-FV que permitem o uso dual do solo, embora as filas de rede criem atrasos de entrada em operação de 12-18 meses. A Provença-Alpes-Costa Azul testa a FV flutuante e requer EUR 1,2 bilhão em melhorias de rede para absorver sua frota de 4,5 GW. A Nova Aquitânia é um polo para projetos-piloto de agri-FV, totalizando 250 MW de capacidade compatível com viticultura em 2024.
As províncias do norte - Île-de-France, Altos da França e Grande Leste - respondem por 40,35% das instalações. A Île-de-France adicionou 400 MW de telhados em 2024, apesar das menores horas de sol, impulsionada pela conformidade com a APER e pelos PPAs de centros de dados. A reconversão de terrenos baldios impulsiona o crescimento em escala de utilidade nos Altos da França e no Grande Leste, onde 600 MW entraram em operação em 2024 em terrenos industriais recuperados. A Córsega e os departamentos ultramarinos compõem 5,00% da capacidade, com licitações da CRE dedicadas e tarifas de EUR 0,18-0,22/kWh para compensar os custos logísticos mais elevados.
A composição locacional deve reequilibrar-se modestamente à medida que os mandatos de telhados elevam a participação do norte, mas a irradiância superior garante a liderança do sul. Os prazos de licenciamento regionais ainda variam consideravelmente: 10-12 meses em Occitanie versus até 18 meses em Île-de-France, uma disparidade que influencia a seleção de locais. O plano de investimentos da RTE destina 60% dos gastos de rede para os corredores do sul, reforçando o papel dominante dessas regiões no mercado de energia solar na França.
Panorama regulatório
A França apoia a energia solar principalmente por meio do regime de obligation d'achat e do complément de rémunération, aplicados via leilões competitivos. A Commission de Regulation de l'Energie (CRE) supervisiona o desenho dos leilões, as posições tarifárias e as expectativas de conformidade. Com o tempo, o mercado migrou das tarifas feed-in tradicionais para leilões no estilo contrato por diferença (contract-for-difference) de 20 anos, e a Lei nº 2023-175 (10 de março de 2023, aceleração das energias renováveis) adiciona instrumentos de planeamento, como zonas de aceleração renovável, que afetam os caminhos de localização e licenciamento.
Em 2026, as consultas da CRE apontaram para regras mais rígidas de elegibilidade e avaliação para novos volumes fotovoltaicos. Isso incluiu critérios relacionados à resiliência para leilões de instalações em solo, alinhados com os requisitos do Net-Zero Industry Act da UE (parecer da CRE de 16 de abril de 2026), e uma diretriz de atualização para o quadro tarifário S21 de edifícios/hangares/coberturas, que enfatiza o autoconsumo e uma remuneração menor pelos excedentes (parecer da CRE de 29 de abril de 2026). Além do desenho do apoio, as obrigações de conformidade permanecem um fator relevante: instalações sob contratos de compra apoiados exigem inspeções obrigatórias por organismos certificados, a expensas do produtor, reforçando a qualidade e a conformidade da conexão à rede à medida que os volumes crescem.
Cenário Competitivo
Concentração do Mercado
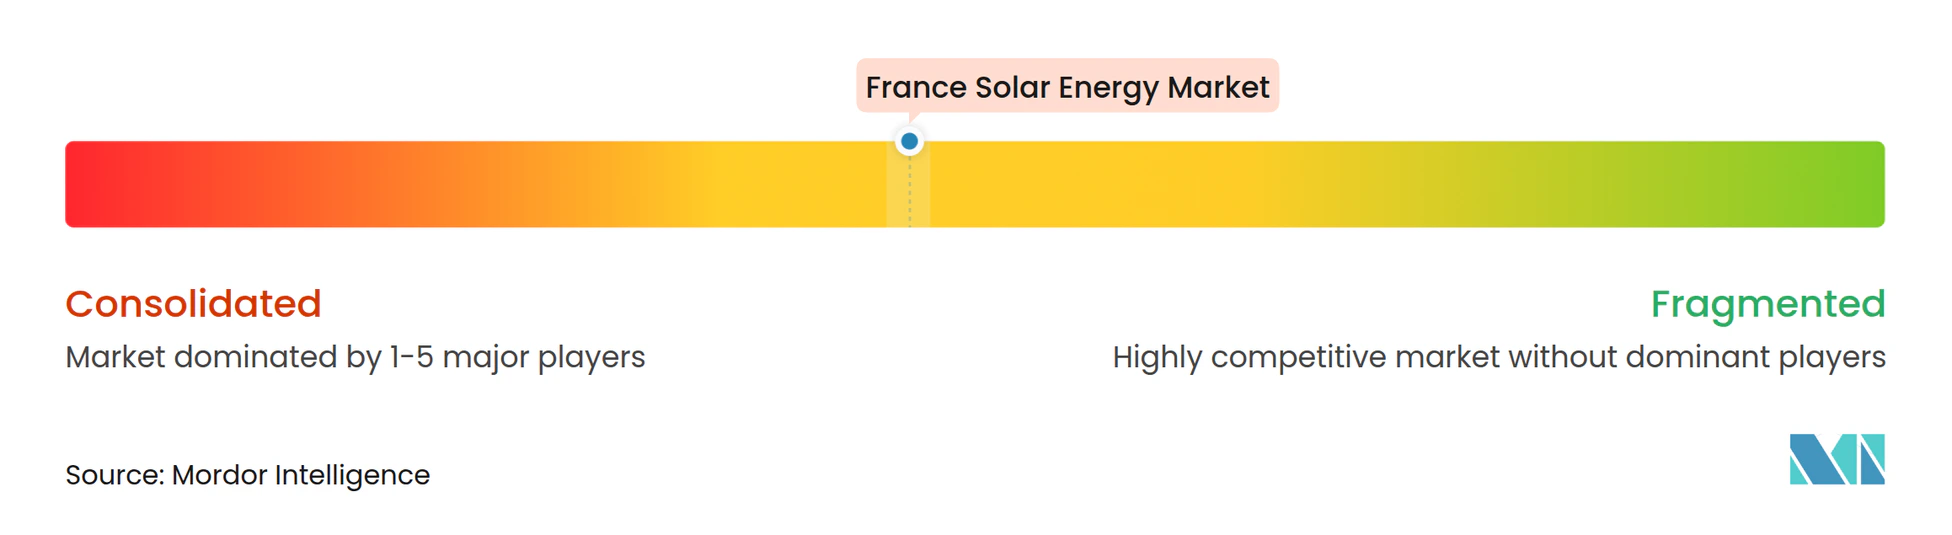
A concentração de mercado é moderada. EDF Renewables, ENGIE e TotalEnergies buscam escala via CfDs e PPAs, enquanto Neoen, Voltalia e Akuo Energy aproveitam o armazenamento híbrido para diferenciar as propostas. Os cinco maiores desenvolvedores controlam cerca de 40% do portfólio ativo, mas nichos como agri-FV e FV integrada a edifícios permitem que especialistas regionais - Urbasolar, Photosol - prosperem. A Neoen ganhou 1,2 GW de contratos desde 2022 ao co-localizar 100 MW de baterias com sistemas solares, atendendo aos critérios de despacho da RTE. A TotalEnergies aproveita seu braço de varejo para fechar PPAs a EUR 50-55/MWh, assegurando fluxos de caixa de 15 anos fora dos ciclos de leilão.
A agri-FV representa terreno fértil: Urbasolar e Photosol detêm 30% do portfólio de 2024 ao colaborar com cooperativas agrícolas sob as novas regras de uso dual. A FV integrada a edifícios (BIPV) permanece incipiente com 80 MW, prejudicada pelo fornecimento limitado de módulos, mas carrega promessa de longo prazo à medida que as reformas se aceleram. A digitalização é o novo campo de batalha; plataformas de gestão de ativos que utilizam algoritmos preditivos elevam os rendimentos de energia e reduzem as despesas operacionais, aumentando a TIR do projeto em até 30 pontos base. Os critérios de inovação da CRE reservam 20% da capacidade para projetos com armazenamento ou componentes reciclados, recompensando desenvolvedores com capacidade de P&D ou vínculos com fábricas europeias como a linha de heterojunção da Carbon ou a planejada usina de 5 GW da Holosolis.
Líderes do Setor de Energia Solar na França
-
Engie SA
-
EDF Renewables
-
Albioma SA
-
TotalEnergies SE
-
Meeco AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O decreto PPE3 de fevereiro de 2026 (programação energética plurianual para 2026-2035) redefine o quadro político para a energia solar francesa, com uma meta de 48 GW até 2030 e uma faixa indicada de 55 a 80 GW até 2035. Ele também estrutura o apoio público em torno de volumes anuais definidos, incluindo um limite de 2,9 GW por ano para novo apoio solar até 2028, abrangendo instalações em solo e em cobertura. Para os desenvolvedores, isso proporciona uma via de acesso ao mercado de curto prazo mais definida, quando conseguem garantir licenças e acesso à rede segundo os cronogramas de leilão da CRE. Também impulsiona o desenho de portfólios para um maior valor de sistema, incluindo despachabilidade e menor impacto na rede, à medida que as horas de preço negativo se tornam mais frequentes.
Também estão surgindo espaços em branco em áreas alinhadas às prioridades do PPE3 e da APER, particularmente por meio do uso de terrenos já artificializados (coberturas, estacionamentos e locais degradados ou brownfield) e da agrivoltaica. A atividade recente das empresas oferece uma leitura clara de onde as construções estão se concentrando: a Neoen anunciou o início da construção, em fevereiro de 2026, de três parques solares (147 MWp, 48 MWp e 35 MWp), com operação prevista para 2028. Grandes desenvolvedores como a TotalEnergies e a ENGIE Green continuaram a construir em tipos de terrenos não agrícolas com restrições, incluindo perímetros de aeródromos e antigas pedreiras. No lado distribuído, a janela de conformidade da APER para grandes estacionamentos e coberturas (2026-2028) apoia modelos turnkey e de propriedade de terceiros, mas a economia depende cada vez mais do autoconsumo, à medida que as estruturas tarifárias para injeção de excedentes enfrentam pressão descendente ligada às discussões em curso sobre a reforma S21.
Desenvolvimentos recentes do setor
- Junho de 2026: a TotalEnergies inaugurou a central solar Cere, de 45 MWc, na região de Landes, descrita como sua maior instalação na Nouvelle-Aquitaine. A entrada em operação de um ativo individual maior fortalece a sua presença regional de geração e adiciona escala que pode ser combinada com contratos de compra corporativos e ofertas mais amplas de fornecimento de renováveis.
- Abril de 2026: a ENGIE Green inaugurou a primeira etapa de 11 MWc de um parque solar no aeródromo de Montbeugny (Allier), dentro de um projeto planeado para atingir 31,5 MWc. O modelo de entrega em fases acelera a produção de energia nas etapas iniciais enquanto os marcos de licenciamento e conexão à rede avançam para as etapas seguintes, e ilustra o uso de terrenos com restrições (perímetro de aeródromo) para limitar conflitos de localização.
- Outubro de 2024: a ENGIE anunciou um investimento de 500 milhões de EUR para desenvolver 1 GW de projetos solares e de armazenamento híbrido em Occitanie e Nouvelle-Aquitaine até 2027, visando a participação em leilões da CRE e contratos de compra corporativos (PPA). A combinação do portfólio, com 600 MW de solar e 400 MW de armazenamento colocalizado, reforça a mudança do mercado para desenhos híbridos que atendem aos requisitos de estabilidade da rede, mantendo ao mesmo tempo lances competitivos nos leilões.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de energia solar da França é dimensionado com base na capacidade solar instalada em operação no país, rastreada em gigawatts (GW) em projetos conectados à rede e fora da rede.
Exclusões de escopo: Não contabilizamos receitas mais amplas do mercado de energia, créditos de carbono ou vendas de eletricidade no varejo a jusante, e também evitamos misturar valor (USD) com capacidade (GW) no mesmo total de mercado.
Visão Geral da Segmentação
- Por Tecnologia
- Fotovoltaica Solar (FV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Escala de Utilidade
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio de Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo, especialmente para adições históricas de capacidade e metas orientadas por políticas. Baseamo-nos em fontes públicas como publicações de pesquisas nacionais do IEA PVPS, estatísticas da IRENA, conjuntos de dados de energia do Eurostat e publicações oficiais do regulador de energia francês e dos órgãos de transição energética (por exemplo, relatórios de progresso em conexão à rede e em energias renováveis).
Também analisamos atualizações de operadores de rede, notas de licenciamento de projetos e resumos de adjudicação de licitações públicas para compreender o que provavelmente passará do pipeline para a capacidade comissionada. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram utilizados para verificar cronogramas de expansão e o mix tecnológico. Onde os dados públicos eram escassos, uma assinatura paga para dados financeiros de empresas, consultas de patentes e estatísticas de remessas ou comércio foi utilizada seletivamente para validar algumas premissas. Esses exemplos são meramente indicativos, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em confirmar a rapidez com que os projetos avançam da adjudicação à conexão à rede, e quais são as faixas de capacidade típicas em construções de escala utilitária e em telhados. Conversamos com uma combinação de desenvolvedores, participantes de EPC e instalação, fornecedores de equipamentos e serviços, e compradores nos segmentos residencial, comercial, industrial e utilitário para verificar premissas e preencher lacunas que as fontes documentais não resolvem de forma clara.
As contribuições dos respondentes também foram utilizadas para testar restrições de curto prazo, como filas de conexão e ritmo de licenciamento, e para verificar com que consistência os programas de política devem continuar. Esses pontos foram então utilizados para ajustar os pesos dos cenários e a visão final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 26% | CXOs: 14% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 18% | Gestores: 53% |
Dimensionamento de Mercado e Previsão
O dimensionamento central parte de uma construção de cima para baixo que reconstrói a capacidade solar instalada utilizando séries temporais de capacidade nacionais e internacionais, sinais de conexão à rede e marcos de licitação e comissionamento, que são então traduzidos em níveis anuais de base instalada em GW. Para manter os totais realistas, verificações seletivas de baixo para cima foram adicionadas, como a amostragem de pipelines de projetos por tipo, a aplicação de taxas típicas de atraso no comissionamento e a verificação cruzada das adições implícitas em relação à atividade de aquisição observada e ao volume de instaladores.
Os principais insumos utilizados no modelo incluem novas adições anuais de energia fotovoltaica, capacidade instalada acumulada, a participação de sistemas conectados à rede versus fora da rede, o mix entre implantações de escala utilitária e em telhados, e os prazos esperados de conexão. Onde faltavam pontos de dados para uma fatia específica, aplicamos interpolação conservadora ancorada em totais conhecidos e, em seguida, retestamos os resultados com base no feedback de especialistas.
Para a previsão, a análise de cenários foi utilizada para que as metas de política, o ritmo de licitações e a prontidão da rede pudessem ser traduzidos em uma faixa prática, que foi então reduzida a um caso base após o feedback primário convergir para o ritmo de construção mais provável. As premissas foram revisadas ano a ano, de modo que mudanças abruptas foram aplicadas apenas quando havia uma razão clara de programa ou licenciamento por trás delas.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de diversas verificações antes da aprovação final, incluindo a comparação das adições anuais implícitas com sinais independentes de instalação e conexão à rede, e a revisão de valores discrepantes que não se encaixam no ciclo esperado de licenciamento e construção. Quando uma variação é grande, verificamos novamente o rastro da fonte, reexecutamos os cálculos e reconectamos com especialistas relevantes para confirmar se a mudança é real ou um artefato de temporização.
Uma segunda revisão por analista é concluída para confirmar o alinhamento do escopo e a consistência aritmética, seguida de uma leitura final para identificar quaisquer eventos de mercado ausentes. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando mudanças materiais de política, grandes resultados de licitações ou restrições de rede alteram materialmente as perspectivas de curto prazo. Antes da entrega, uma nova revisão é realizada para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Energia Solar da França pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a energia solar da França podem parecer muito diferentes porque algumas fontes medem fluxos financeiros enquanto outras medem capacidade física, e os rótulos de ano nem sempre representam o mesmo ponto no ciclo do projeto. As diferenças também decorrem de os dados incluírem apenas implantações fotovoltaicas ou também contabilizarem atividades relacionadas ao mercado de energia que estão fora da capacidade solar.
Na prática, os maiores fatores de divergência são a unidade de medida (base instalada em GW versus valor em USD), se os sistemas em telhados são contabilizados no comissionamento ou na solicitação, e como a probabilidade do pipeline é tratada para licitações e projetos em fila de conexão à rede. Um ritmo de atualização mais rápido e o tratamento consistente das adições conectadas à rede e fora da rede também podem alterar um valor do ano corrente, especialmente quando o comissionamento é irregular entre trimestres.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,72 GW (2025) | |
| Editora de Pesquisa A | 11,96 bilhões de USD (2023) | Utiliza uma definição baseada em valor (USD) para o mercado solar e aplica um ano base diferente, o que pode incluir receitas de equipamentos e serviços em vez da capacidade instalada e em operação no país. |
| Editora de Pesquisa B | 2,50 bilhões de USD (2024) | Cobre um conjunto de valor exclusivamente fotovoltaico mais restrito e um horizonte diferente, o que normalmente exclui a energia solar de concentração (CSP) e pode tratar o reconhecimento do valor do projeto de forma diferente nas fases de desenvolvimento e comissionamento. |
A tabela mostra principalmente uma incompatibilidade de unidade e escopo, em vez de um simples desacordo sobre o crescimento. Ao manter o total do mercado vinculado à capacidade instalada que está comissionada e em operação, e ao verificar cruzadamente as adições anuais implícitas com sinais de rede e licitação, o valor permanece rastreável a etapas reproduzíveis, que é a abordagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia solar na França em 2026?
A capacidade instalada é de 27,72 GW em 2025 e está no caminho para atingir 32,94 GW em 2026.
Qual é a capacidade esperada de energia solar na França até 2031?
O tamanho do mercado de energia solar na França tem previsão de atingir 78,10 GW até 2031, com base na CAGR de 18,84% no período de 2026 a 2031.
Qual segmento está crescendo mais rapidamente nas implantações solares francesas?
Telhados comerciais e industriais e sistemas de instalação no solo expandem-se a uma CAGR de 24,05% até 2031.
Como os leilões de CfD beneficiam os desenvolvedores de energia solar?
Eles oferecem certeza de preço por 20 anos, estabilizam a TIR não alavancada em 7-8% e reduzem a dependência de tarifas feed-in.
Onde está localizada a maior parte da capacidade solar francesa?
As regiões do sul, Occitanie, Provença-Alpes-Costa Azul e Nova Aquitânia, detêm 54,65% das instalações.