
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.55 gigawatt |
| Volume do Mercado (2026) | 6.65 gigawatt |
| Volume do Mercado (2031) | 13.25 gigawatt |
| Taxa de crescimento (2026 - 2031) | 14.78 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar da República Tcheca por Mordor Intelligence
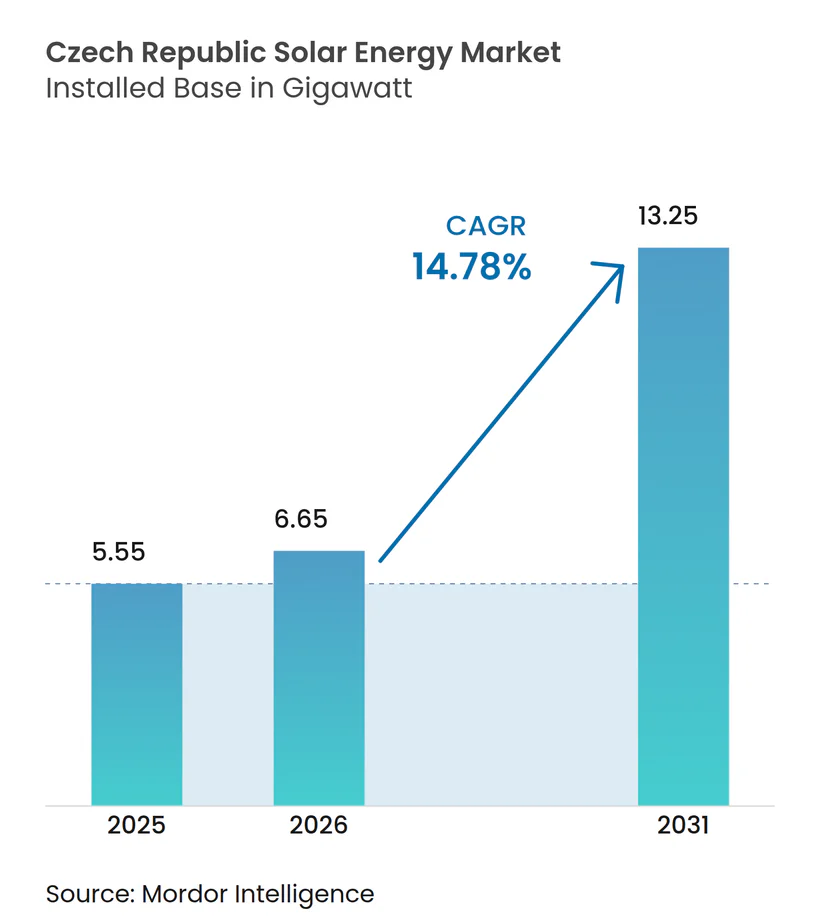
O tamanho do Mercado de Energia Solar da República Tcheca em termos de base instalada deve crescer de 5,55 gigawatts em 2025 para 6,65 gigawatts em 2026 e está previsto para atingir 13,25 gigawatts até 2031, a um CAGR de 14,78% no período 2026-2031.
A crescente demanda corporativa por certeza de preços a longo prazo, a meta de 10 GW do Plano Nacional de Energia e Clima para 2030 e as subvenções do Fundo de Modernização no valor de CZK 76,7 bilhões (USD 3,2 bilhões) são as forças centrais que impulsionam o mercado de Energia Solar da República Tcheca. Desenvolvedores de escala utilitária estão reaproveitando antigas áreas de mineração de carvão para contornar o licenciamento de terrenos virgens, enquanto especialistas em engenharia, aquisição e construção disputam contratos de instalação em telhados em meio a filas crescentes de conexão à rede no Sul da Morávia. A queda nos preços de leilão está direcionando os projetos para modelos de comercialização livre e de offtake corporativo, e uma onda de projetos compatíveis com baterias está emergindo à medida que os instaladores se preparam para oportunidades de arbitragem intradiária. A intensidade competitiva é moderada: ČEZ, Photon Energy e Solek lideram os pipelines de escala utilitária, mas mais de vinte empresas menores disputam o espaço de telhados comerciais.
Principais Conclusões do Relatório
- Por tecnologia, os sistemas fotovoltaicos detinham 100% da participação do mercado de Energia Solar da República Tcheca em 2025 e devem acompanhar o CAGR geral de 14,8% até 2031.
- Por tipo de rede, os sistemas conectados à rede representavam 98,4% do tamanho do mercado de Energia Solar da República Tcheca em 2025, enquanto o segmento fora da rede crescerá a um CAGR de 24,9% até 2031.
- Por usuário final, o segmento comercial e industrial liderou com 40,3% de participação na receita em 2025; as instalações residenciais devem registrar o CAGR mais rápido, de 27,5%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Energia Solar da República Tcheca
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Meta Ambiciosa do Plano Nacional de Energia e Clima de 10 GW Solar até 2030 | 3.5% | Nacional, com concentração no Sul da Morávia, Boêmia Central e regiões da Morávia-Silésia | Longo prazo (≥ 4 anos) |
| Queda nos Preços de Leilão para Prêmios de Alimentação na Rede | 2.8% | Nacional, projetos de escala utilitária em todas as regiões | Médio prazo (2-4 anos) |
| Proteção contra Preços de Energia Industrial por Compradores Comerciais e Industriais | 2.2% | Nacional, mais forte em zonas industriais (Brno, Ostrava, periferia de Praga) | Médio prazo (2-4 anos) |
| Financiamento de Recuperação e Resiliência da UE para Energia Fotovoltaica em Telhados | 2.0% | Nacional, alocação preferencial para Karlovy Vary, Morávia-Silésia, Ústí nad Labem | Curto prazo (≤ 2 anos) |
| Programa de Atualização da Rede ČEPS 2025-27 | 1.8% | Espinha dorsal de transmissão nacional, habilitando capacidade no Sul da Morávia e Norte da Boêmia | Médio prazo (2-4 anos) |
| Lei de Energia Comunitária de 2024 para Autoconsumo Coletivo | 1.5% | Nacional, edifícios urbanos com múltiplos inquilinos e cooperativas municipais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Meta Ambiciosa do Plano Nacional de Energia e Clima de 10 GW Solar até 2030
O Plano Nacional de Energia e Clima estabelece um piso para os volumes de leilão e as alocações do Fundo de Modernização, dobrando a capacidade instalada em cinco anos e oferecendo aos desenvolvedores certeza de pipeline. Os projetos de 126,7 MW em Tusimice e de 115,7 MW em Vysocany-Plato do ČEZ são exemplos típicos de conversões de áreas de carvão em terrenos industriais que reduzem o risco de licenciamento. A meta também intensifica a concorrência por arrendamento de terrenos no Sul da Morávia e na Boêmia Central, onde proprietários agrícolas cobram prêmios por parcelas próximas à rede. Empreiteiros internacionais de engenharia, aquisição e construção agora veem o mercado de Energia Solar da República Tcheca como uma oportunidade de escala, e não como um nicho. O Ministério da Indústria e Comércio consolidou a meta na atualização do Conceito Energético Estatal de 2023, integrando-a com os planos de energia nuclear e biomassa.[1]
Queda nos Preços de Leilão para Prêmios de Alimentação na Rede
Os preços de liquidação se aproximaram da paridade com a rede desde 2021, deslocando a economia dos projetos para estruturas de Acordo de Compra de Energia corporativo que fixam taxas de 10 anos abaixo das previsões do mercado à vista.[2] O programa RES+ limita os subsídios a 30% do custo elegível, obrigando os desenvolvedores a absorver o risco de comercialização livre. Licitações híbridas de solar mais armazenamento estão se materializando para monetizar a volatilidade intradiária. Os cortes retroativos de tarifas para usinas de 2009-2010, aprovados em dezembro de 2024, reforçam a transição para o apoio competitivo e desestimulam a dependência de esquemas legados de alimentação na rede.
Proteção contra Preços de Energia Industrial por Compradores Comerciais e Industriais
Instalações em telhados de parques logísticos próximos a Brno demonstram como os inquilinos utilizam a geração local para fixar tarifas abaixo das taxas da rede por 15 anos. O ČEZ ESCO financia a construção, assumindo o risco patrimonial, enquanto os inquilinos evitam despesas de capital. Entidades públicas como o Centro de Congressos de Praga adotaram o modelo, realizando economias anuais de CZK 5,5 milhões (USD 230.000). Os Acordos de Compra de Energia virtuais ainda são escassos, deixando espaço para agregadores combinarem energia solar fora do local com serviços de resposta à demanda.
Financiamento de Recuperação e Resiliência da UE para Energia Fotovoltaica em Telhados
O Mecanismo de Recuperação e Resiliência canaliza EUR 7 bilhões para atualizações verdes na República Tcheca, com CZK 500 milhões (USD 21 milhões) reservados para energia fotovoltaica em telhados em regiões menos desenvolvidas. O modelo "PV por 1 CZK" do ČEZ ESCO integra a administração de subvenções em pacotes completos, mas a exigência de alvará de construção no momento da candidatura retarda os instaladores menores. A parcela de 70% de autofinanciamento exclui telhados com orientação subótima, direcionando os instaladores para superfícies urbanas privilegiadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Licenciamento para Projetos Acima de 1 MWp | -1.2% | Nacional, mais agudo em terrenos virgens sem uso industrial anterior | Médio prazo (2-4 anos) |
| Congestionamento da Rede de Distribuição no Sul da Morávia | -0.9% | Sul da Morávia, localizado na periferia de Brno e no distrito de Hodonín | Curto prazo (≤ 2 anos) |
| Risco de Dependência de Importação de Módulos e Tarifas Logísticas | -0.7% | Nacional, exposição da cadeia de suprimentos a fabricantes asiáticos | Médio prazo (2-4 anos) |
| Prazos de Dívida Conservadores Comprimindo as Taxas Internas de Retorno | -0.5% | Nacional, afetando mais os produtores independentes de energia do que os desenvolvedores com balanço patrimonial próprio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Licenciamento para Projetos Acima de 1 MWp
Projetos acima de 1 MWp frequentemente passam mais de um ano em filas de aprovação municipal e ambiental, desestimulando pipelines especulativos e privilegiando incumbentes com equipes jurídicas internas. O ČEZ mitiga o problema reutilizando terrenos de usinas de carvão que já possuem zoneamento industrial, reduzindo os prazos de execução para oito meses. Novos entrantes pagam cada vez mais arrendamentos premium a proprietários que detêm parcelas pré-aprovadas.
Congestionamento da Rede de Distribuição no Sul da Morávia
A escassez de transformadores próximos a Brno gera atrasos de 6 a 12 meses na conexão, levando os desenvolvedores a migrar para a Boêmia Central, apesar da menor irradiação solar. Empresas sem alimentadores industriais legados precisam ou autofinanciar atualizações de CZK 10 milhões (USD 420.000) ou aguardar o reforço da distribuidora, favorecendo os grandes players com balanço patrimonial próprio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Monopólio Fotovoltaico Reflete o Clima Temperado
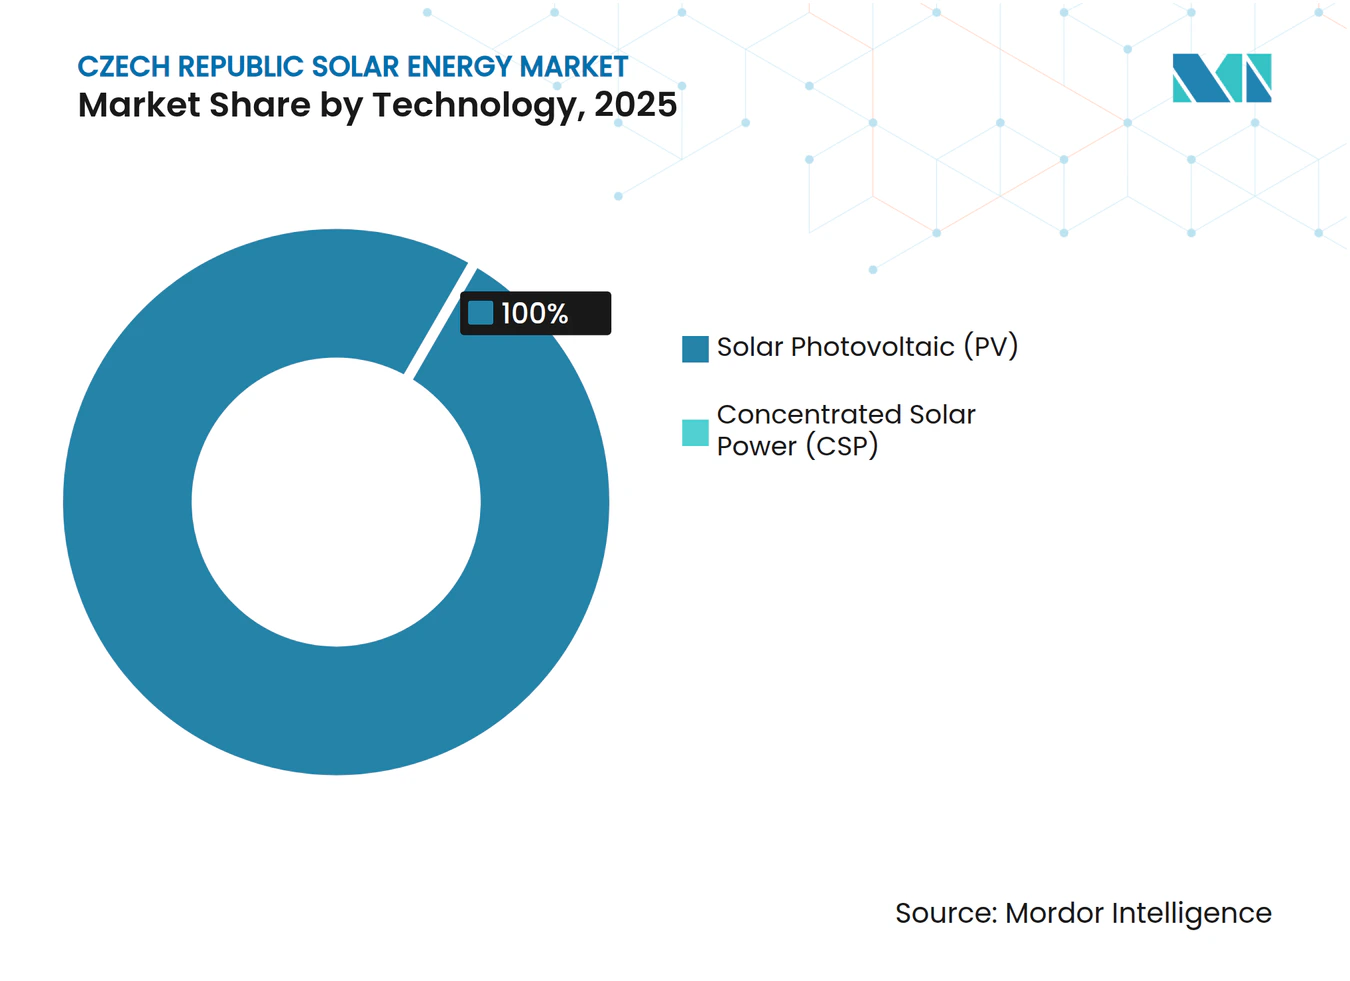
A energia fotovoltaica representou 100% do mercado de Energia Solar da República Tcheca em 2025 e acompanhará o CAGR geral de 14,8% até 2031, uma vez que a Energia Solar Concentrada permanece não competitiva nas latitudes tchecas. O Centro de Congressos de Praga optou por inversores SolarEdge e estruturas de lastro para cumprir os códigos de segurança urbana, revelando como a topologia de inversores se tornou um diferencial. Projetos em áreas de carvão como Mělník aproveitam as conexões de rede existentes, reduzindo tanto o capital quanto os prazos.
Eficiências de módulos superiores a 22% para fornecedores de primeira linha e estruturas de lastro mais baratas reduzem os custos de instalação em telhados em até 15%. Menos de 5% das usinas de escala utilitária utilizam rastreadores, pois o aumento de rendimento de 8 a 12% não compensa um prêmio de custo de 20 a 25% sob cobertura de nuvens frequente. A integração de armazenamento em baterias está se acelerando, com o ČEZ planejando células em Mělník para arbitrar spreads intradiários. Experimentos residenciais como a Casa Autossuficiente de Kyselov atingem 90% de autossuficiência, mas enfrentam horizontes de retorno de 10 anos que limitam a adoção em massa.[3]



Por Tipo de Rede: Crescimento Fora da Rede Impulsionado pela Economia do Armazenamento
Os sistemas conectados à rede detinham 98,4% da participação do mercado de Energia Solar da República Tcheca em 2025, mas as instalações fora da rede registrarão um CAGR de 24,9% até 2031, à medida que as baterias de LiFePO4 ficam mais baratas e a Lex OZE 3 facilita o licenciamento para usinas abaixo de 100 kW. Residências rurais priorizam a autonomia diante de interrupções na rede, enquanto projetos híbridos borram as fronteiras entre os modos conectado à rede e ilha.
O Battery Box do ČEZ ESCO permite que os usuários escalem o armazenamento de 5 kWh a 25 kWh, e kits completos como o MUST HBP1800 são comercializados abaixo de CZK 94.000 (USD 3.930) para capacidade de 10,24 kWh.[4] Licitantes industriais, incluindo a licitação Eurologis da CTP, agora exigem telhados compatíveis com baterias para garantir energia de backup. Fornecedores domésticos como a AERS utilizam células de veículos elétricos de segunda vida para vencer em termos de garantia e assistência técnica local.
Por Usuário Final: Aceleração Residencial Supera a Maturidade Comercial e Industrial
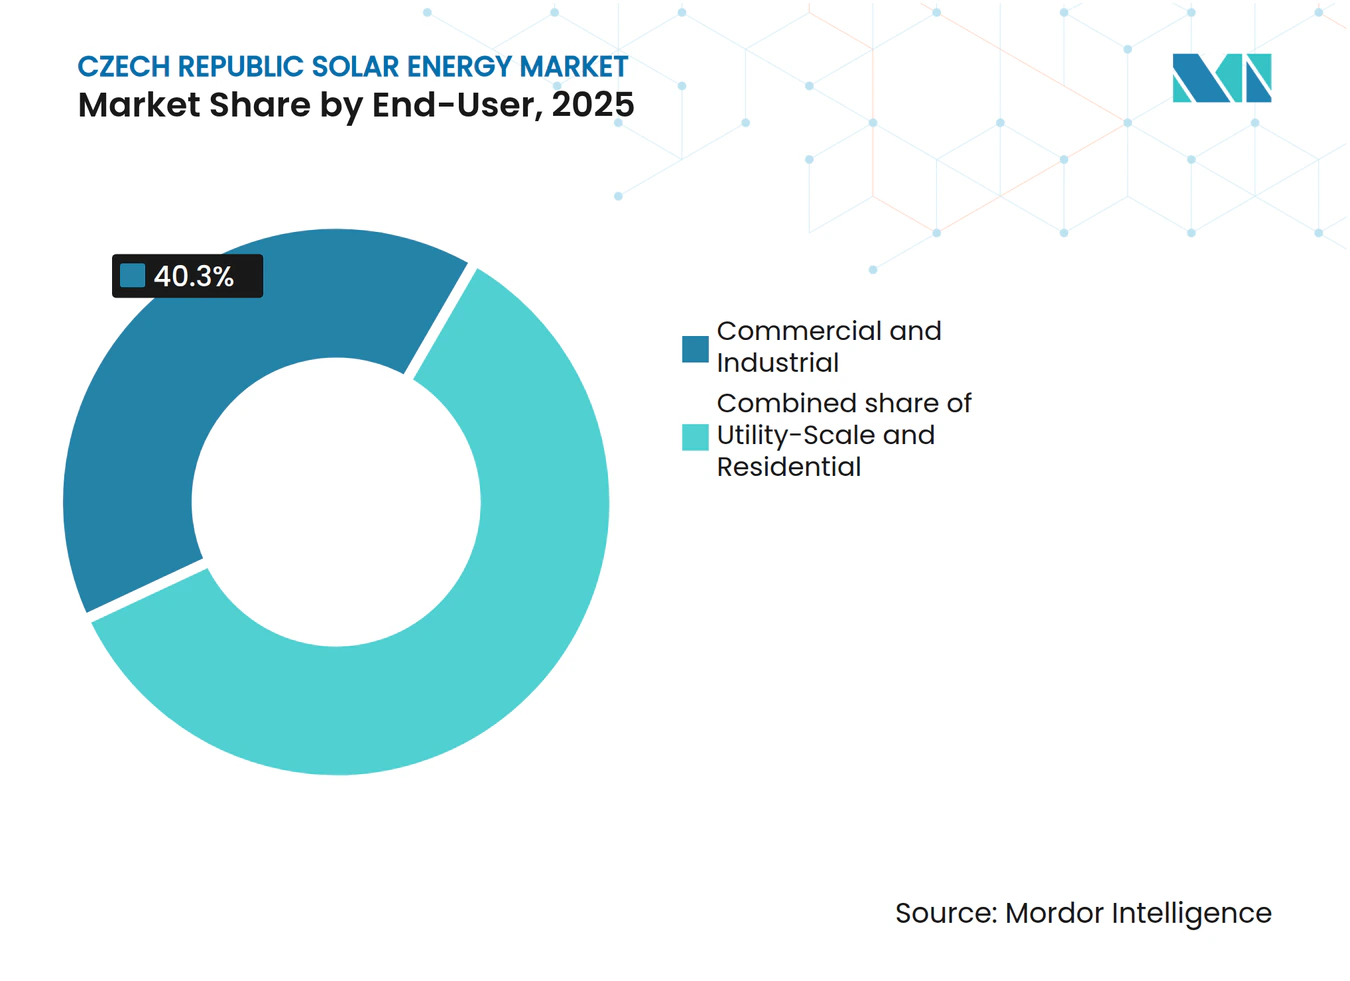
Os compradores comerciais e industriais responderam por 40,3% do mercado de Energia Solar da República Tcheca em 2025, aproveitando proteções contra preços de energia e financiamento de terceiros. O segmento residencial se expandirá a um CAGR de 27,5% até 2031, impulsionado pelas subvenções RES+ e pelas regras de autoconsumo coletivo.
Residências abastadas em Praga instalam sistemas de 5 a 10 kWp com armazenamento para atingir 80% de autoconsumo, enquanto residências de menor renda em Karlovy Vary instalam painéis de 3 a 5 kWp sem baterias. Os empreendimentos de escala utilitária, dominados pelo ČEZ, Photon Energy e Solek, exploram as subvenções do Fundo de Modernização que cobrem mais da metade do capital, amortecendo a exposição ao preço de comercialização livre.

Análise Geográfica
O Sul da Morávia, a Boêmia Central e a região da Morávia-Silésia juntos detêm aproximadamente 65% da capacidade instalada, com o Sul da Morávia superando 1.100 kWh/m² de insolação anual. Os parques logísticos de Brno abrigam o maior portfólio de telhados do país, com 5,5 MW, mas os gargalos de distribuição atrasam novas adições conectadas à rede. A Boêmia Central atrai capital de escala utilitária por meio de áreas de carvão reutilizadas, como Tusimice e Vysocany-Plato, que já possuem conexões de alta tensão.
A região da Morávia-Silésia está se afastando do carvão, com o ČEZ preparando 37 projetos fotovoltaicos totalizando 798 MWp ao lado de parques eólicos em Bruntál e Opava. Praga carece de área para instalações no solo, mas lidera em telhados complexos, como a instalação de 936 kWp no Centro de Congressos, que economiza CZK 5,5 milhões (USD 230.000) por ano. O RES+ reservou CZK 500 milhões (USD 21 milhões) para Karlovy Vary, Morávia-Silésia e Ústí nad Labem para estimular a adoção residencial, onde a penetração ficou abaixo de 2% em 2024.
Uma atualização de EUR 400 milhões do ČEPS eliminará os limites de transmissão até 2026, após o que as redes de distribuição, especialmente no Sul da Morávia, se tornarão o ponto de estrangulamento. Os municípios diferem significativamente: o Sul da Morávia agiliza o zoneamento, enquanto o Norte da Boêmia protege as terras agrícolas. A crescente interconexão transfronteiriça com a Eslováquia e a Áustria permite que os desenvolvedores arbitrem os spreads de preços regionais, integrando ainda mais o mercado de Energia Solar da República Tcheca no despacho da Europa Central.
Panorama regulatório
O mercado solar tcheco opera sob um marco regulatório liderado pelo Ministério da Indústria e Comércio (MPO) para o apoio às energias renováveis e pelo Escritório Regulador de Energia (ERU) para regulação de rede e regras de conexão. Uma inflexão importante em 2025-2026 é a transição para o VI período regulatório: o ERU implementou sua metodologia de controle de preços para 2026-2030 com efeito a partir de 1º de janeiro de 2026, trazendo elementos de regulação por incentivos e orientados à flexibilidade que afetam como os TSOs e DSOs recuperam custos e priorizam melhorias de rede relevantes para as filas de conexão fotovoltaica.
No que diz respeito ao desenvolvimento de projetos e ao acesso à rede, a Lei nº 249/2025 Coll. (ZOZE), em vigor desde 1º de agosto de 2025, introduziu conceitos de aceleração por meio de áreas definidas destinadas a simplificar o licenciamento de renováveis. As regras de conexão à rede foram atualizadas pelo Decreto nº 302/2025 Coll., em vigor desde 1º de outubro de 2025, que também incluiu definições para instalações de armazenamento de energia, apoiando a interconexão híbrida de fotovoltaica com armazenamento. Separadamente, o Decreto nº 248/2024 Coll. estabelece parâmetros de conexão à rede, com disposições selecionadas entrando em vigor a partir de 1º de abril de 2026, reforçando as expectativas de conformidade técnica para usinas novas e modificadas.
Cenário Competitivo
Concentração do Mercado
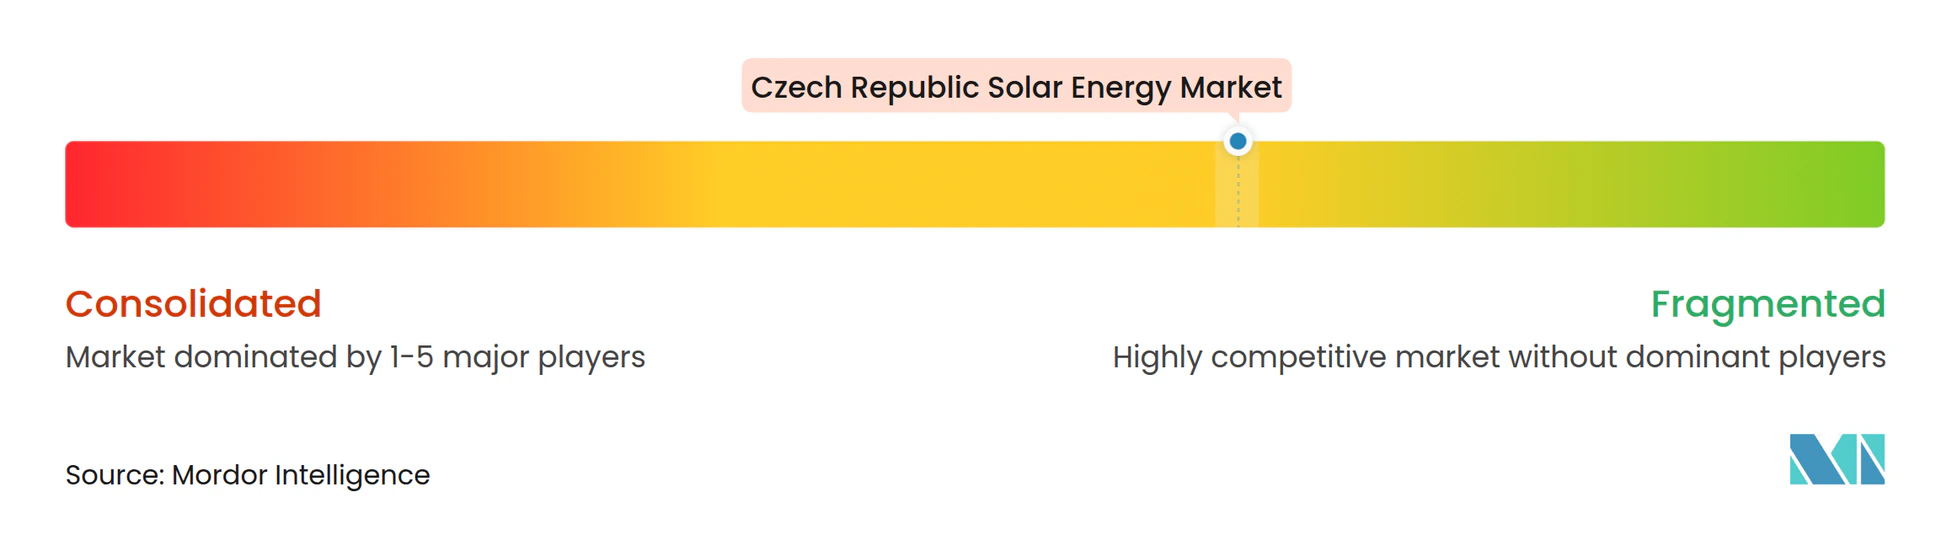
A concentração de mercado é moderada. O ČEZ, a Photon Energy e a Solek detinham uma estimativa de 55 a 60% da capacidade de escala utilitária em desenvolvimento em 2025, enquanto mais de vinte especialistas em engenharia, aquisição e construção dividiam o espaço de telhados comerciais. O ČEZ domina as conversões de áreas industriais; suas unidades de 126,7 MW em Tusimice e de 115,7 MW em Vysocany-Plato alcançam ciclos de construção inferiores a oito meses ao reutilizar licenças e conexões de rede de usinas de carvão. A Photon Energy gerencia um pipeline regional de 1,2 GWp e 130,4 MWp de ativos em operação, favorecendo a escala transfronteiriça para diluir o risco regulatório tcheco.
O projeto de 95,2 MW da Solek em Leyda, no Chile, financiado pelo BNP Paribas e pelo BlackRock, sinaliza como os players tchecos acessam dívida internacional quando os credores domésticos limitam os prazos a 10 anos. A rivalidade tecnológica gira em torno da arquitetura de inversores e do acoplamento de armazenamento; os documentos de licitação agora exigem compatibilidade com baterias, pressionando os fornecedores a incluir software de gestão de energia. Novos disruptores como a Greenbuddies se especializam em telhados urbanos com estruturas de lastro que exigem rigorosa conformidade com normas de segurança contra incêndio.
As oportunidades de espaço em branco incluem esquemas de autoconsumo coletivo em edifícios de grande altura em Praga, solar híbrido mais armazenamento para redundância industrial e Acordos de Compra de Energia virtuais, praticamente inexplorados apesar da popularidade na Europa Ocidental. Os cortes retroativos de tarifas de dezembro de 2024 desestabilizaram ativos antigos, mas inadvertidamente nivelaram o campo para novos entrantes pós-2020 que operam sob mecanismos de leilão.
Líderes do Setor de Energia Solar da República Tcheca
-
ČEZ Group
-
Photon Energy NV
-
Solar Global a.s.
-
Solartec Holding a.s.
-
Ekotechnik Czech s.r.o.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O autoconsumo corporativo e os portfólios complexos de telhados estão emergindo como um espaço em aberto de curto prazo, no qual as regras de licenciamento e uso do local estão sendo simplificadas. As emendas à Lei de Construção, em vigor no início de 2026, visam a implantação fotovoltaica em telhados existentes, áreas de estacionamento e espaços operacionais, com menos atrito de planejamento de zoneamento em muitos casos, o que se alinha com a mudança do mercado em direção ao offtake corporativo e à geração no local. O ritmo das adições recentes também fornece um parâmetro de referência de implantação para a capacidade de EPC e cadeias de suprimento, com 696 MW de energia solar adicionados durante 2025, levando a capacidade instalada acumulada a cerca de 5,5 GW até o final de 2025.
As reformas de aceleração e integração à rede também ampliam o espaço para projetos maiores, repotenciação e modelos de negócios ligados à flexibilidade. A Lei nº 249/2025 Sb. estabeleceu zonas de aceleração destinadas a simplificar o licenciamento, e os projetos fotovoltaicos de 15 MW ou mais são tratados como estruturas de segurança energética sob as emendas legislativas de 2025, melhorando a prioridade administrativa para construções em escala de utilidade e conversões de brownfield. Ao mesmo tempo, regras formais para sistemas de armazenamento de energia em baterias (incluindo tratamento diferenciado por tamanho do sistema) e regras de conexão atualizadas que reconhecem configurações focadas em armazenamento tornam os projetos de fotovoltaica com armazenamento mais bancáveis, podendo ser combinados com otimização intradiária e conceitos emergentes de agregação sob o marco Lex OZE.
Desenvolvimentos recentes do setor
- Maio de 2026: a ČEZ ESCO concluiu uma instalação solar de telhado de 725 kWp no shopping center EUROPARK Štěrboholy, em Praga. O projeto adiciona mais um local comercial de alta visibilidade à base fotovoltaica distribuída e reforça a entrega de telhados chave na mão como uma via de crescimento em áreas urbanas densas com opções limitadas de instalação no solo.
- Novembro de 2025: a CTP e a ČEZ ESCO lançaram um projeto solar de telhado de 5,5 MW em Brno e Blučina, descrito como a maior instalação industrial em telhado da Morávia do Sul. A área (quase 86.000 m2) e a produção planejada (cerca de 5,2 GWh anualmente) destacam como parques logísticos e industriais estão convertendo área de telhado em capacidade de geração, apesar das restrições locais de conexão à rede.
- Agosto de 2024: a KGAL adquiriu um projeto solar tcheco de 50 MW (PVPP Saxonie) por meio de seu fundo de impacto KGAL ESPF 5, com o local planejado perto de Most, próximo à fronteira alemã. A transação indica o apetite contínuo de gestores de ativos não domésticos por pipelines em escala de utilidade tchecos, apoiando a liquidez para desenvolvedores e reciclando capital em novas atividades de construção.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como a capacidade total instalada de energia solar na República Tcheca, medida em gigawatts, abrangendo sistemas fotovoltaicos solares em operação que fornecem eletricidade à rede ou atrás do medidor.
Exclusões de cobertura: Excluímos aquecimento solar térmico, energia solar de concentração e pequenos kits off-grid não registrados que não são capturados nos relatórios oficiais de capacidade.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica
- Energia Solar Concentrada
- Por Tipo de Rede
- Conectada à Rede
- Fora da Rede
- Por Usuário Final
- Escala Utilitária
- Comercial e Industrial
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Balanço de Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo, especialmente no que diz respeito ao histórico de capacidade instalada, adições anuais e aos tipos de sinais de política ou licenciamento que tipicamente influenciam os cronogramas de comissionamento na República Tcheca. Baseamo-nos em estatísticas públicas de energia e relatórios de sistemas de energia, como reguladores nacionais de energia e operadores de rede, balanços energéticos do Eurostat, estatísticas de renováveis da AIE e séries de capacidade renovável da IRENA, que auxiliam na verificação cruzada de totais e definições de capacidade.
Para aprimorar as premissas, também analisamos itens como anúncios de projetos, comunicados à imprensa, apresentações de empresas e relatórios anuais auditados que indicam claramente os MW comissionados e o status do pipeline. Em alguns casos, dados financeiros pagos de empresas, conteúdo de assinaturas de inteligência e uma assinatura paga de notícias e dados financeiros foram utilizados para verificar mudanças de propriedade e datas de comissionamento, que então alimentaram nossas verificações de consistência. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Realizamos entrevistas com especialistas e pesquisas de campo com desenvolvedores, instaladores, distribuidores, concessionárias, reguladores e grandes usuários de energia solar da República Tcheca. Os respondentes ajudam a testar pipelines de conexão, cronogramas de projetos, preços de sistemas, efeitos de subsídios e lacunas nos registros públicos. Seu feedback é utilizado para ajustar premissas e triangular o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual as séries temporais de capacidade nacional e as adições anuais são reconstruídas e, em seguida, ajustadas com base em sinais de comissionamento provenientes do progresso em licenciamentos e conexões à rede na República Tcheca. Os totais são corroborados por aproximações seletivas de baixo para cima, como a amostragem de MW de projetos anunciados, a verificação da atividade em telhados por meio do feedback de canais de instaladores e o teste de consistência das adições anuais implícitas em relação às restrições de conexão observadas.
Os insumos utilizados no modelo incluem a base instalada em GW, adições anuais de capacidade, prazos de conexão à rede, combinação típica de tamanho de projetos (telhados versus instalações em solo), premissas de repotenciação e vida útil, e gatilhos de política que afetam a economia (como mudanças em esquemas de apoio e regras de conexão). Onde havia lacunas nos relatórios públicos para instalações menores, a parcela ausente foi preenchida utilizando intervalos delimitados de entrevistas e, em seguida, submetida a testes de estresse, de modo que o número final permanecesse consistente com os agregados oficiais.
Para a previsão, foi utilizada análise de cenários, pois o crescimento pode mudar rapidamente com gargalos de licenciamento, filas de conexão e condições de financiamento. As premissas para cada cenário foram ancoradas no consenso de especialistas obtido nas discussões primárias e, em seguida, traduzidas em trajetórias de adição de capacidade que se projetam para a base instalada.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio da triangulação dos resultados do modelo com sinais independentes, como atualizações de conexão à rede, registros de capacidade dos reguladores e o ritmo de comissionamento de novos projetos comunicado pelos participantes do mercado. Quando um determinado ano apresentava um desvio acentuado, os fatores determinantes eram verificados novamente e ligações de acompanhamento eram realizadas para confirmar se a mudança decorria de atrasos no comissionamento, no momento do reporte ou de inícios pontuais de grandes projetos.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas que inclui verificações de unidades, verificações de variação ano a ano e verificações de consistência entre adições e a base instalada total. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Energia Solar da República Tcheca da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas para o mercado de energia solar da República Tcheca frequentemente divergem porque algumas fontes dimensionam a receita enquanto outras dimensionam a capacidade instalada, e porque as escolhas de temporalidade podem alterar o número que recai em um determinado ano. As diferenças também surgem quando as previsões assumem conexões à rede mais rápidas ou mais lentas, ou quando a conversão cambial é aplicada aos custos locais de projetos em diferentes momentos do ano.
Uma diferença decorrente de atualização é comum neste contexto, pois os preços de equipamentos e a economia dos projetos se movem rapidamente, o que pode alterar os preços médios de venda implícitos e os totais baseados em receita, mesmo que os mesmos MW sejam instalados. A tabela reflete essa dispersão, e a disciplina advém do uso dos registros de capacidade mais recentes e de sua reconciliação com verificações de comissionamento, uma cadência mantida atualizada na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,55 GW (2025) | |
| Publicador de Pesquisa Setorial A | 1,80 bilhões de USD (2024) | Este valor é baseado em receita e amplia o escopo além da capacidade instalada ao incorporar serviços e infraestrutura adjacente (incluindo armazenamento e camadas digitais), o que aumenta a incompatibilidade de definição em relação a uma visão baseada em capacidade e também altera os resultados conforme a temporalidade da moeda local e dos preços de equipamentos. |
| Publicador de Pesquisa Global B | 1,94 bilhões de USD (2025) | Esta estimativa é reportada em termos de valor em USD e é sensível aos preços de sistema assumidos, à combinação de módulos e à divisão entre projetos em telhados e de grande escala. Se o declínio do preço médio de venda ou o momento do comissionamento forem tratados de forma diferente, o mesmo pipeline de MW subjacente pode produzir um total em USD menor ou maior. |
No geral, as maiores lacunas decorrem da mistura de conceitos de capacidade e receita, além da velocidade com que as premissas de preços e o progresso das conexões são atualizados. Ao manter os insumos vinculados a movimentos de capacidade observáveis e verificá-los com os participantes do mercado, a visão final permanece transparente e reproduzível ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Energia Solar da República Tcheca em 2026?
A capacidade instalada atinge 6,65 GW em 2026 e está projetada para crescer até 13,25 GW até 2031, a um CAGR de 14,78%.
Qual segmento cresce mais rapidamente no setor solar tcheco?
Os sistemas residenciais devem registrar um CAGR de 24,9% até 2031, superando o crescimento dos sistemas conectados à rede.
Quem são os principais desenvolvedores de escala utilitária?
O ČEZ, a Photon Energy e a Solek controlam coletivamente cerca de 55 a 60% da capacidade de escala utilitária em desenvolvimento.
Quais políticas apoiam a adoção de energia fotovoltaica em telhados?
As subvenções RES+, as simplificações de licenciamento da Lex OZE 2 e 3 e os fundos do Mecanismo de Recuperação da UE incentivam coletivamente os projetos em telhados.
Por que os investidores preferem áreas industriais de carvão desativadas?
As conexões de rede existentes e o zoneamento industrial reduzem o licenciamento para oito meses e diminuem o capital vinculado a novas infraestruturas.