
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar por Mordor Intelligence
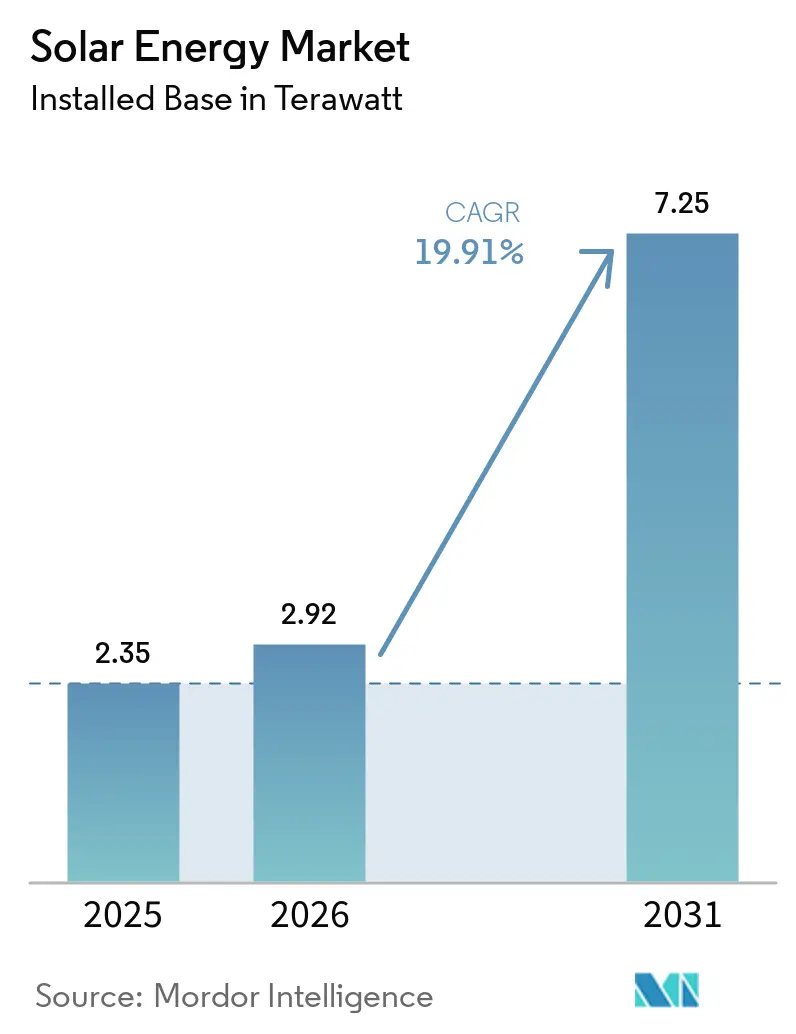
O tamanho do mercado de energia solar foi avaliado em 2,92 Terawatt em 2026 e estima-se que cresça de 3,5 Terawatt em 2027 para atingir 8,39 Terawatt até 2032, a um CAGR de 19,12% durante o período de previsão (2027-2032).
A aquisição de energia solar combinada com armazenamento na Índia e os contratos com centros de dados na Espanha e nos Estados Unidos sustentam a demanda por entregas de grandes projetos. Os fabricantes de módulos respondem vinculando o fornecimento à entrega dos projetos e à elegibilidade para créditos fiscais nos EUA, favorecendo fornecedores capazes de documentar o conteúdo doméstico qualificado. A otimização híbrida amplia as opções comerciais, mas as restrições de rede mantêm a eletricidade entregue como elemento central do valor dos ativos. A remoção do reembolso do IVA sobre exportações de energia fotovoltaica pela China a partir de abril de 2026 cria risco de custo para projetos africanos dependentes de importações chinesas. A disponibilidade de módulos por si só não pode garantir o crescimento quando o acesso à rede e os contratos de compra de longo prazo determinam se as novas usinas conseguirão vender sua geração.
Principais Conclusões do Relatório
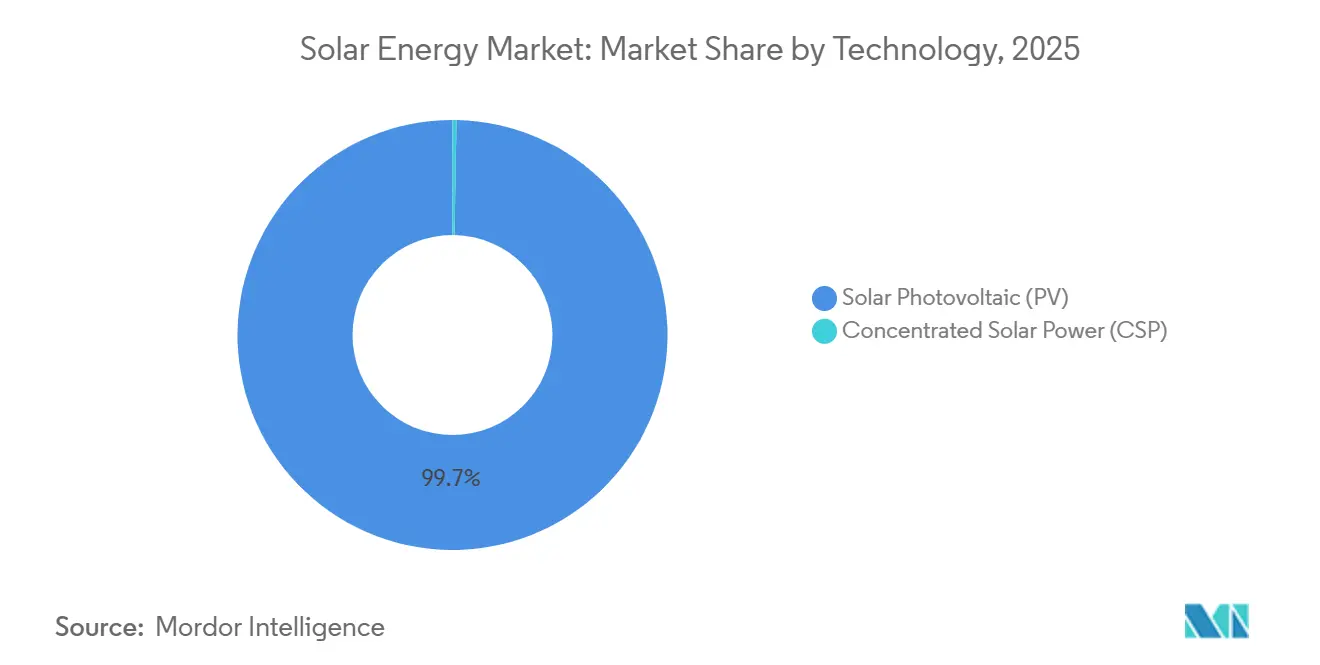
- Por tecnologia, a energia fotovoltaica solar (FV) detinha 99,72% da participação no mercado de energia solar em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 19,14% durante 2027-2032.
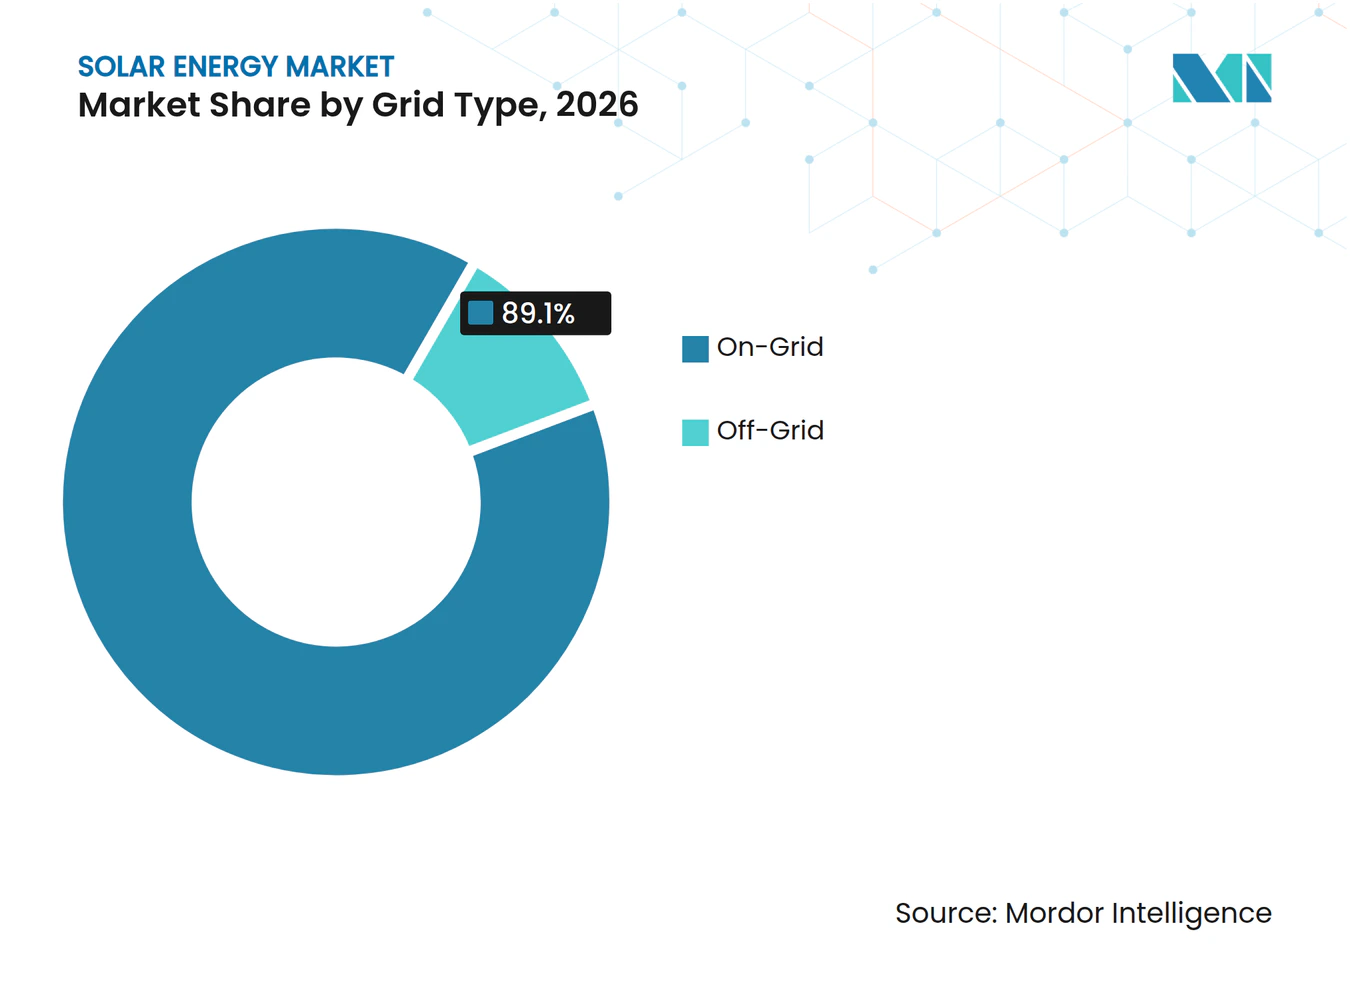
- Entre os tipos de rede, as instalações conectadas à rede detinham 89,1% da capacidade solar em 2026, enquanto as instalações fora da rede têm previsão de crescimento mais rápido, com um CAGR de 21,4% durante 2027-2032.
- Por usuário final, os projetos em escala de serviço público representaram 52,94% do tamanho do mercado de energia solar em 2026, enquanto a energia solar residencial é o segmento de crescimento mais rápido, com um CAGR de 20,8% durante 2027-2032.
- A seleção de componentes abrange módulos, inversores, sistemas de montagem e rastreamento, equipamentos elétricos e armazenamento de energia e integração híbrida, cada um impondo um requisito diferente de entrega de usina.
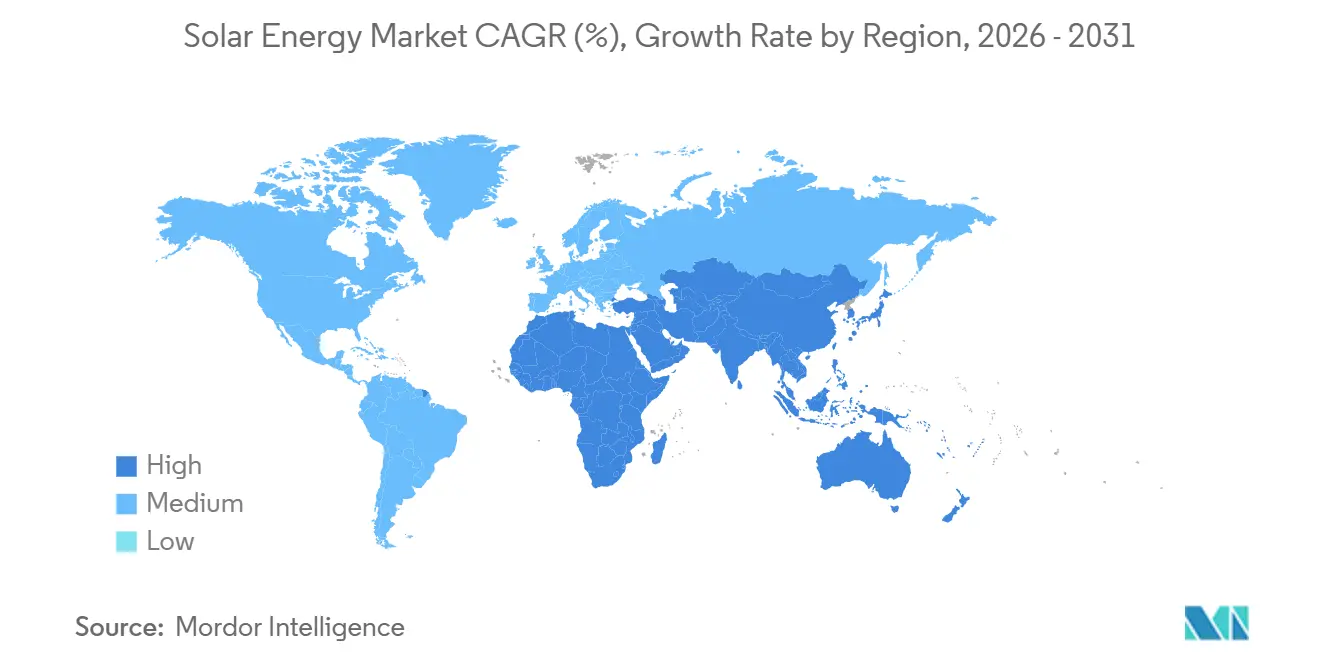
- Em termos geográficos, a Ásia-Pacífico liderou com 64,8% da capacidade solar em 2026, e a região do Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 22% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Paridade de Custos de Energia Fotovoltaica em Escala de Serviço Público Acelerando as Aquisições na Ásia | +8.5% | China e Índia | Curto prazo (≤ 2 anos) |
| Boom de Fabricação Doméstica Impulsionado pela IRA nos Estados Unidos | +4.5% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Demanda Corporativa por Acordos de Compra de Energia de IA e Centros de Dados na Europa e América do Norte | +5% | Estados Unidos e Espanha | Médio prazo (2-4 anos) |
| Projetos Híbridos de Energia Fotovoltaica com Bateria Desbloqueando Novos Modelos de Acumulação de Receitas | +4% | Estados Unidos e Polônia | Médio prazo (2-4 anos) |
| Instalações Flutuantes e Agrivoltaicas Abrindo Mercados com Restrição de Terreno (Japão, UE) | +2% | Japão e França | Longo prazo (≥ 4 anos) |
| Megaprojetos Solares Vinculados ao Hidrogênio Verde no Oriente Médio | +1.5% | Em toda a Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Paridade de Custo do PV de Escala de Serviço Público Acelerando as Aquisições na Ásia
A Índia adicionou um recorde de 44,61 GW de capacidade solar no ano fiscal de 2025-26, quase o dobro do recorde do ano fiscal anterior de 23,83 GW. A China respondeu por cerca de dois terços da nova capacidade solar em 2025. Em janeiro de 2026, a Corporação de Energia Solar da Índia (SECI) adjudicou 1,2 GW de energia solar combinada com 600 MW/3.600 MWh de armazenamento a tarifas tão baixas quanto INR 3.120 por MWh (USD 35 por MWh).[1] Os desenvolvedores selecionados assinaram acordos de compra de energia de 25 anos sob uma estrutura de construção, propriedade e operação. Os termos do edital exigiam pelo menos 0,5 MW/3 MWh de armazenamento por 1 MW de energia solar contratada e permitiam armazenamento próprio do projeto ou de terceiros. Essa estrutura permite que as concessionárias adquiram geração solar e armazenamento juntos a um único preço de licitação, sustentando a demanda por equipamentos por meio de adjudicações integradas.
Boom de Fabricação Doméstica Impulsionado pela IRA nos Estados Unidos
Os incentivos fiscais do lado do projeto criam um canal de aquisição para a fabricação solar doméstica qualificada. Para instalações solares elegíveis ao §48E que iniciem a construção em 2026, o bônus de conteúdo doméstico exige um limite de custo de conteúdo dos EUA de 50% para produtos manufaturados.[2] O limite intermediário era de 45% para construções iniciadas entre 16 de junho e 31 de dezembro de 2025. Os requerentes devem certificar a conformidade anexando uma declaração de conteúdo doméstico. Os fabricantes dos EUA produziram aproximadamente 15,7 GWcc de painéis fotovoltaicos no primeiro semestre de 2025, um aumento de 126% em relação ao ano anterior. O conteúdo qualificado fabricado nos EUA torna-se parte da oferta comercial do fabricante de módulos, pois contribui para o bônus do lado do projeto do desenvolvedor.
Demanda Corporativa por PPA de IA e Centros de Dados na Europa e América do Norte
Os compradores de centros de dados podem ancorar projetos solares por meio da escala e duração de sua demanda contratada de eletricidade. Em fevereiro de 2026, a Merlin Properties assinou um acordo de compra de energia de 40 anos com a Solaria para 426 MW de energia fotovoltaica solar para seus centros de dados em Madri, Espanha. Em outubro de 2025, a Meta concordou em comprar toda a produção do projeto solar Swenson Ranch de 600 MW da ENGIE no Texas para seus centros de dados nos EUA. O anúncio da ENGIE programou o comissionamento para 2027. Para os desenvolvedores, um compromisso de produção total como o da Meta garante um comprador antes do comissionamento, enquanto um contrato como o da Merlin estabelece um canal de longo prazo para a geração solar futura.
Projetos Híbridos de PV-Bateria Desbloqueando Novos Modelos de Acumulação de Receita
O arrendamento de longo prazo e a otimização em múltiplos mercados oferecem aos desenvolvedores diferentes formas de comercializar energia solar e armazenamento combinados. O projeto Arrowleaf da Ormat na Califórnia entrou em operação comercial em dezembro de 2025 com aproximadamente 42 MW de energia solar e 35 MW/140 MWh de armazenamento. A Ormat reportou um acordo de arrendamento de longo prazo com a San Diego Community Power para o projeto. A Photon Energy Trading PL e a R.Power Renewables assinaram um acordo em 1º de julho de 2025 para otimizar o ativo fotovoltaico-bateria Nehrybka da R.Power na Polônia, com vigência a partir de 1º de agosto de 2025. A estratégia acordada previa participação planejada no mercado do dia seguinte, intradiário e de serviços auxiliares com capacidade fotovoltaica e de bateria, permitindo o carregamento da bateria a partir da energia fotovoltaica ou da rede dependendo das condições de mercado. O arrendamento contratado no Arrowleaf e a participação planejada em múltiplos mercados no Nehrybka oferecem aos desenvolvedores rotas de receita para ativos combinados, sustentando o investimento em energia solar e baterias conjuntamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência Excessiva da Cadeia de Suprimentos de Polissilício e Wafers Chineses | -3% | China e países africanos dependentes de importações | Médio prazo (2-4 anos) |
| Congestionamento de Rede e Curtailment em Províncias com Alta Penetração (China, Espanha) | -2% | China e Espanha | Curto prazo (≤ 2 anos) |
| Ambiente de Taxas de Juros Crescentes Impactando a Economia da Energia Solar Residencial (EUA, UE) | -1% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Riscos de Fornecimento de Telúrio e Índio em Filmes Finos de Alta Eficiência | -0.4% | China e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência Excessiva da Cadeia de Suprimentos de Polissilício e Wafers Chineses
A concentração da capacidade upstream expõe as aquisições solares a mudanças além do local de montagem final dos painéis. A China respondeu por uma estimativa de 95% da capacidade global instalada de fabricação de wafers solares em 2025.[3] A remoção pela China dos reembolsos do IVA sobre exportações de energia fotovoltaica entrou em vigor em 1º de abril de 2026. Em março de 2026, o CEO do Conselho Solar Global alertou que a mudança poderia elevar ligeiramente os custos dos projetos e atrasar a construção em países africanos dependentes de importações chinesas. Os riscos identificados incluíam escassez, alterações contratuais, acumulação de estoques e congestionamento no transporte marítimo. A remoção do reembolso acrescenta um risco de custo de importação e de prazo para os desenvolvedores africanos, além da concentração de fornecedores que mantém o fornecimento de wafers vinculado a um único país.
Congestionamento de Rede e Curtailment em Províncias com Alta Penetração (China, Espanha)
O curtailment e as restrições de rede podem reduzir a eletricidade que uma nova usina solar consegue entregar, enfraquecendo seu valor comercial. Em 2025, o curtailment de energia fotovoltaica relacionado ao sistema atingiu 35,1% no Tibete, 16,6% em Qinghai, 13,7% em Xinjiang e 10,4% em Gansu, na China. A OCDE relatou que o curtailment solar no horário do meio-dia na Espanha aumentou de cerca de 2% para mais de 10% no segundo semestre de 2025, especialmente em áreas com alto potencial renovável. Em todas as tecnologias do sistema elétrico peninsular da Espanha, a energia utilizada para resolver restrições técnicas aumentou 33% em janeiro-agosto de 2026 em comparação com janeiro-agosto de 2025. O custo dessas medidas sistêmicas suportado pela demanda de eletricidade aumentou 43% no mesmo período. O contraste entre as regiões afetadas da China e o curtailment anteriormente limitado da Espanha torna as condições específicas de rede de cada localidade mais úteis para o posicionamento de novas usinas do que o potencial renovável isoladamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
O Crescimento da Implantação de Energia Fotovoltaica Coexiste com a Pressão na FabricaçãoA energia fotovoltaica solar (FV) representou 99,72% do tamanho do mercado de energia solar em 2026 e é o maior e mais rápido segmento em crescimento, com um CAGR previsto de 19,14% durante 2027-2032. O Programa de Pesquisa Global de Energia Fotovoltaica da AIE estimou que cerca de 690 GW de nova capacidade fotovoltaica foram instalados globalmente em 2025, 15% a mais do que em 2024. A produção global de módulos superou as instalações anuais naquele ano, permanecendo abaixo da capacidade de fabricação disponível. A JinkoSolar reportou uma margem bruta em nível corporativo de 2,2% em 2025, ante 10,9% em 2024, atribuindo o declínio principalmente à queda nos preços médios de venda de módulos. A erosão da margem da JinkoSolar mostra que o crescimento da implantação global não isolou seus retornos de fabricação dos preços mais baixos de módulos.
A energia solar concentrada (CSP) oferece uma proposta de despacho diferente quando combinada com armazenamento térmico. O projeto CSP de torre de sal fundido de 100 MW Redstone da POWERCHINA, na Província do Cabo do Norte da África do Sul, entrou em operação comercial em 30 de maio de 2025, após receber seu certificado da Empresa Nacional de Transmissão da África do Sul. A configuração modelada em 2025 do Laboratório Nacional das Rochosas utiliza uma torre de energia de sal fundido com 102 MW de capacidade elétrica líquida e 10 horas de armazenamento térmico em dois tanques. Nessa configuração modelada, o sal quente armazenado pode alimentar o bloco de energia após o pôr do sol, estendendo a janela de entrega da usina além da luz solar direta.



Por Tipo de Rede:
Escala Conectada e Entrega Fora da Rede Baseada em ProdutosAs instalações conectadas à rede foram o maior segmento, com 89,1% da capacidade solar em 2026. A Administração Nacional de Energia da China reportou 1.272 GW de capacidade fotovoltaica instalada ao final de junho de 2026, um aumento de 15,8% em relação ao ano anterior. A agência também reportou 71,77 GW de adições conectadas à rede no primeiro semestre de 2026, compreendendo 29,55 GW centralizados e 42,22 GW distribuídos. A mesma categoria conectada à rede pode abranger uma usina centralizada ou uma instalação distribuída, portanto o status de conexão define o segmento de forma mais direta do que o tamanho do projeto. As adições distribuídas superaram as centralizadas no primeiro semestre da China, oferecendo aos fornecedores conectados um canal substancial além das grandes usinas geradoras.
As instalações fora da rede são o segmento de crescimento mais rápido, com um CAGR previsto de 21,4% durante 2027-2032. As afiliadas participantes da GOGLA venderam 10,2 milhões de kits de energia solar fora da rede em 2025, 10% a mais do que em 2024 e seu maior volume anual registrado. Separadamente, as afiliadas participantes reportaram 143 MW de nova capacidade instalada por meio de kits de energia solar fora da rede globalmente em 2025. Esses resultados das afiliadas mostram uma rota de volume de produtos para a expansão da capacidade, oferecendo aos fornecedores de kits um canal comercial que não depende de ganhar um projeto de usina centralizada.

Por Usuário Final:
Portfólios de Serviços Públicos e Programas Residenciais Moldam a EntregaOs projetos em escala de serviço público representaram 52,94% da participação no mercado de energia solar em 2026 e foram o maior segmento. O Programa de Pesquisa Global de Energia Fotovoltaica da AIE estimou 410 GW de instalações fotovoltaicas globais em escala de serviço público em 2025. Em agosto de 2026, a Florida Power & Light operava 120 centros de energia solar na Flórida com aproximadamente 8.826 MW de capacidade solar. A frota incluía 12 centros adicionados em 2026, ilustrando como uma concessionária pode expandir por meio de uma sequência de projetos dentro de um portfólio operacional comum. Atender a uma concessionária em vários locais pode criar vendas repetidas de projetos para fornecedores de equipamentos, tornando a entrega coordenada parte da oferta comercial.
A energia solar residencial é o segmento de crescimento mais rápido, com previsão de CAGR de 20,8% durante 2027-2032. O programa PM Surya Ghar da Índia beneficiava 5,16 milhões de domicílios com instalações de energia solar em telhados em 12 de agosto de 2026. O programa havia comissionado 14,8 GW de capacidade em telhados até agosto de 2026. O crescimento da energia fotovoltaica solar comercial e industrial (C&I) na UE-27 estava concentrado em apenas alguns países em 2025. Esses exemplos oferecem aos fornecedores residenciais um grande canal domiciliar vinculado ao programa na Índia, enquanto a demanda empresarial da UE exige uma cobertura de países mais seletiva, em vez de presumir uma implantação uniforme em todo o bloco.
Por Componente (Análise Qualitativa):
Os Papéis dos Equipamentos Definem a Entrega da UsinaOs módulos e painéis solares são fornecidos como equipamentos manufaturados, enquanto os inversores podem fornecer uma interface elétrica separada para usinas conectadas à rede. A LONGi Green Energy Technology Co. Ltd embarcou 86,58 GW de módulos solares globalmente em 2025. A Sungrow Power Supply reportou 143 GW de embarques globais de inversores fotovoltaicos em 2025 e descreve os inversores como conectores de arranjos fotovoltaicos à rede. A consequência comercial para os desenvolvedores de usinas é a necessidade de coordenar diferentes funções de equipamentos, uma vez que grandes entregas de módulos por si só não estabelecem uma conexão de rede funcional ou a operação confiável da usina de energia resultante.
O posicionamento de painéis, a energização elétrica e o comissionamento híbrido podem criar diferentes requisitos de entrega dentro de uma usina solar. Os sistemas de montagem e rastreamento posicionam os painéis, e a Fazenda Solar Walla Walla em Nova Gales do Sul iniciou operação no segundo trimestre de 2025 usando rastreamento de eixo único horizontal. Os equipamentos elétricos de balanço de sistema incluíram 2 transformadores de alta tensão da Siemens energizados na Fazenda Solar Culcairn da Neoen em junho de 2025, e o fornecimento inicial de energia à rede ocorreu enquanto o comissionamento continuava. A Hoohana Solar, desenvolvida pela 174 Power Global em Kunia, Oahu, iniciou operação comercial em 11 de julho de 2025, com 52 MW de energia solar e 208 MWh de armazenamento em baterias, ilustrando o armazenamento de energia e a integração híbrida. A entrega inicial à rede e o comissionamento concluído são marcos separados, como ilustra a sequência de energização da Culcairn.
Análise Geográfica
Mercado de Energia Solar da Ásia-Pacífico
A Ásia-Pacífico respondeu por 64,8% do tamanho do mercado de energia solar em 2026, tornando-se a maior geografia em capacidade solar instalada. A SolarPower Europe reportou 487 GW de adições de capacidade solar na Ásia-Pacífico em 2025, incluindo 382 GW na China. A Vietnam Electricity inaugurou sua usina solar conectada à rede Phuoc Thai 2 na Província de Khanh Hoa em 19 de dezembro de 2025, ilustrando uma rota de entrega liderada por concessionária em outras partes da região. O total regional deixa 105 GW de adições anuais fora da China, de modo que os fornecedores enfrentam uma oportunidade substancial de equipamentos regionais ao lado do canal de entrega chinês.
Mercado de Energia Solar do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 22% para 2027-2032. A IRENA reportou capacidade solar de 38.945 MW no Oriente Médio e 22.188 MW na África ao final de 2025. Em 12 de agosto de 2026, a segunda fase Obelisk de 564 MW da Scatec entrou em operação comercial no Egito, completando 1,1 GW de energia solar com 100 MW/200 MWh de armazenamento. Seu acordo de compra de energia denominado em USD de 25 anos com a Empresa de Transmissão de Eletricidade do Egito oferece ao pacote solar e de armazenamento uma estrutura de receita contratada. No Estado Livre da África do Sul, o Springbok do SOLA Group entrou em operação comercial em setembro de 2025 com wheeling de múltiplos compradores e acordos de compra de energia de longo e curto prazo, abrindo um canal corporativo ao lado da compra por concessionárias.
Na América do Norte, os Estados Unidos geraram 296.000 GWh a partir de usinas solares em escala de serviço público em 2025, demonstrando um canal estabelecido de fornecimento de energia por grandes usinas. Na Europa, os projetos em escala de serviço público lideraram as novas instalações fotovoltaicas na UE-27 em 2025, enquanto a Ingka Investments inaugurou o parque Recz na Polônia, construído com a Enerparc, em 24 de abril de 2025. Na América do Sul, proprietários de residências e edifícios brasileiros haviam instalado mais de 3,7 milhões de sistemas de geração distribuída renovável até 30 de junho de 2025, com geração próxima ao consumo. O Programa de Pequena Geração Distribuída do Chile forneceu um canal para desenvolvedores, com o projeto solar Venezia da Eurus Energy Chile entrando em operação comercial em 9 de julho de 2025, completando seu portfólio de programa. A parceria de investidores polonesa e o programa chileno oferecem aos fornecedores rotas para portfólios de projetos além de pedidos diretos de concessionárias.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam incentivos a projetos, elegibilidade de equipamentos e regras de entrega de eletricidade sob a perspectiva de desenvolvedores de projetos solares. Os créditos fiscais e a remuneração de suporte afetam a economia dos projetos nos Estados Unidos e na Alemanha. As listas de equipamentos aprovados da Índia e as regras de compensação de geração distribuída do Brasil influenciam a elegibilidade e o valor da eletricidade exportada. A coluna da Arábia Saudita abrange o autoconsumo permitido de energia fotovoltaica solar nas mesmas instalações acima de 2 MW, utilizando a rota de conexão de transmissão publicada.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Índia | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Receita Federal dos Estados Unidos | Agência Federal de Redes da Alemanha | Ministério de Novas Energias e Energias Renováveis | Agência Nacional de Energia Elétrica (ANEEL) | Autoridade Reguladora de Eletricidade da Arábia Saudita (SERA); Rede Nacional SA para conexões de transmissão |
| Instrumentos ou direção principais | Créditos §§45Y e 48E com prazo condicional de 31 de dezembro de 2027 | EEG 2023 até 31 de dezembro de 2026; EEG 2027 proposto para 1º de janeiro de 2027, sujeito à aprovação | Lista Aprovada de Modelos e Fabricantes (ALMM); janela limitada de comissionamento para projetos especificados de medição líquida e acesso aberto até 31 de dezembro de 2026 | Lei 14.300 e Resoluções ANEEL 1.059/2023 e 1.000/2021 para micro e minigeração distribuída | Estrutura de autoconsumo de 2023 e procedimento de transmissão de março de 2025 para energia fotovoltaica permitida nas mesmas instalações acima de 2 MW |
| Efeito comercial | Instalações aplicáveis que iniciem a construção após 4 de julho de 2026 perdem esses créditos se colocadas em serviço após 31 de dezembro de 2027 | Remuneração de suporte publicada; comercialização direta proposta para novas usinas com pagamento de transição abaixo da antiga tarifa de alimentação por até 36 meses | Requisitos de equipamentos aprovados com uma rota de comissionamento limitada para projetos especificados | 60% dos componentes especificados de serviço de distribuição em 2026 e 75% em 2027 aplicam-se à eletricidade compensada fora do Artigo 26 | Capacidade de transmissão limitada a 30 MW ou à carga contratada das instalações, o que for menor; revisão de conexão e inspeção pelo prestador de serviços |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As condições de data de construção nos EUA tornam o prazo do crédito uma restrição de programação de projetos, enquanto a estrutura de remuneração da Alemanha apoia novas usinas antes de uma proposta de mudança para comercialização direta em 1º de janeiro de 2027. A janela limitada de comissionamento da Índia vincula os projetos afetados ao cronograma de elegibilidade de equipamentos, enquanto as condições publicadas de autoconsumo e carga contratada da Arábia Saudita apoiam a continuidade para sua rota de conexão de autoconsumo definida. A implementação gradual do Brasil eleva os encargos de componentes de distribuição sobre a eletricidade compensada para unidades fora do Artigo 26, criando um cenário de receita mais difícil para projetos não protegidos. As unidades beneficiárias brasileiras qualificadas retêm a proteção do Artigo 26 até 31 de dezembro de 2045, sujeitas à elegibilidade de unidade existente ou solicitação de acesso oportuna e aos prazos de conexão aplicáveis.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de módulos, a entrega de projetos e a produção de energia operacional por meio da receita que cada atividade pode gerar. As operações de fabricação da JinkoSolar em 2025 abrangeram wafers, células e módulos, enquanto a First Solar fabrica módulos internamente. A Canadian Solar reportou 3,38 bilhões de USD em receita de módulos solares para 2025. Suas atividades de entrega de projetos e o negócio operacional de sua subsidiária Recurrent Energy ampliam a participação comercial do grupo além dos equipamentos manufaturados.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de módulos solares | Fabricantes de módulos como First Solar Inc., JinkoSolar Holding Co. Ltd e Canadian Solar Inc. | Vendas de módulos | Correspondência dos lançamentos de produção com as datas de entrega dos projetos | Coordenar marcos de produção e entrega |
| Entrega de projetos e EPC | Fornecedores de engenharia, aquisição e construção como Canadian Solar Inc. | Receita combinada de EPC e outras fontes | Tarefas interdependentes de equipamentos e comissionamento | Sequenciar aquisição e comissionamento em relação aos marcos do projeto |
| Fornecimento de energia operacional | Operadores de projetos como Recurrent Energy, subsidiária da Canadian Solar Inc. | Receita combinada de eletricidade, operações de armazenamento em baterias e outras fontes | Dependência da receita recorrente de eletricidade em relação à disponibilidade de geração | Vincular planos operacionais à disponibilidade e às metas de entrega de eletricidade |
| Fonte: Mordor Intelligence | ||||
A captura de valor muda à medida que a oferta passa de equipamentos manufaturados para uma usina entregue e, em seguida, para eletricidade operacional. A participação em múltiplas etapas pode conectar essas atividades, mas uma venda de módulo isolada não entrega o projeto de engenharia nem sustenta sua produção operacional. A resiliência depende de corresponder os lançamentos de produção às entregas, os marcos de construção ao comissionamento e as metas operacionais à disponibilidade de geração. Um grupo integrado pode manter um interesse em receita operacional após a construção, ampliando sua participação comercial além da entrega dos equipamentos.
Cenário Competitivo
Concentração do Mercado
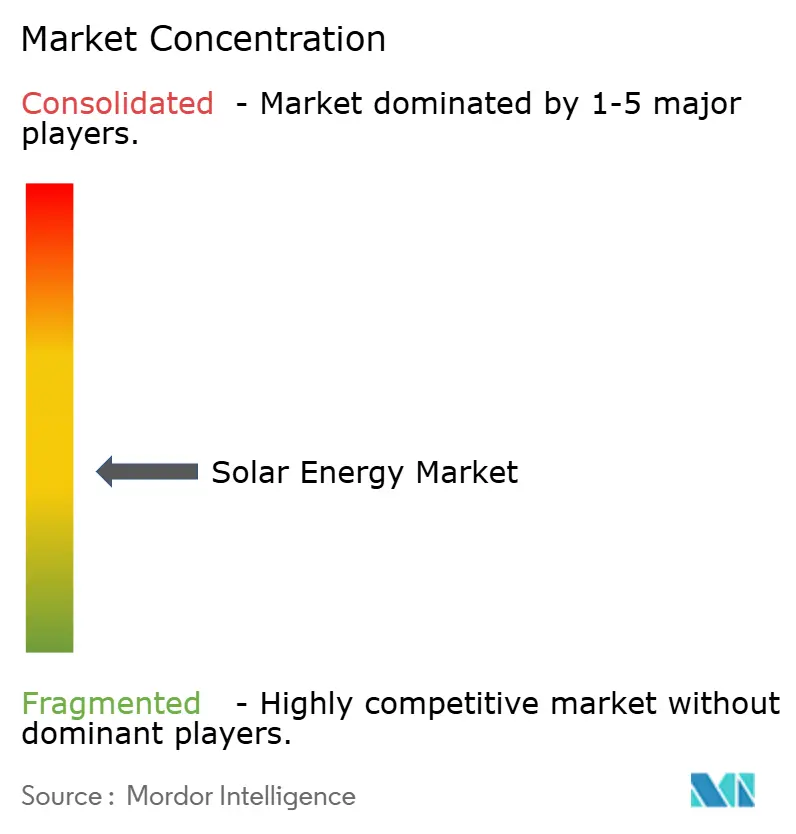
A LONGi Green Energy Technology Co. Ltd e a JinkoSolar Holding Co. Ltd estão entre vários grandes fabricantes internacionais que competem no fornecimento global de módulos solares. A Trina Solar Co. Ltd fornece módulos fotovoltaicos, a Canadian Solar Inc. combina a fabricação de módulos com o negócio de projetos separado da Recurrent Energy, e a First Solar Inc. fabrica módulos solares. A JinkoSolar reportou embarques globais consolidados de 86.056 MW de módulos solares para o ano completo de 2025, queda de 7,3% em relação ao ano completo de 2024. Os embarques mundiais de módulos da Canadian Solar caíram de 31,1 GW em 2024 para 24,3 GW em 2025, enquanto as entregas nos EUA atingiram um recorde de 8,1 GW. Os resultados contrastantes da Canadian Solar nos EUA e no mundo tornam a exposição ao mercado de destino um atributo competitivo separado da escala geral de embarques.
A estratégia de produto é visível na comercialização de tecnologias específicas de módulos e na capacidade de entregar esses produtos em projetos solares reais. A estratégia de contato traseiro da LONGi ao final de 2025 incluía 46 GW de capacidade interna de células HPBC 2.0 e 11 GW de capacidade colaborativa de células com Yingfa Deyao e Pingmei LONGi. A Trina forneceu módulos Vertex N para uma usina solar-armazenamento de 1,3 GW conectada à rede no noroeste da China em 2025. Para os compradores de projetos, a capacidade de células da LONGi oferece uma base de fornecimento específica para uma arquitetura, enquanto a implantação concluída da Trina fornece uma grande referência de solar-armazenamento para comparar fornecedores de módulos.
O posicionamento regulatório acrescenta outra camada competitiva ao conectar a atividade de fabricação com o acesso ao valor dos créditos fiscais. Em junho e julho de 2025, a First Solar concordou em vender 701,9 milhões de USD em créditos §45X gerados durante 2025 por 668,1 milhões de USD em receitas em dinheiro, que recebeu até o final do ano. Em 29 de dezembro de 2025, a T1 Energy celebrou transações com a Trina Solar e outras partes destinadas a apoiar a conformidade com as restrições de créditos fiscais de energia limpa dos EUA. Em 2025, a T1 Energy operava a G1_Dallas em Wilmer, Texas, uma fábrica com capacidade nominal anual de produção de módulos de 5 GW anteriormente pertencente à Trina Solar. A venda de créditos da First Solar e a reestruturação da T1 Energy mostram por que a atividade qualificada nos EUA e a estrutura corporativa importam comercialmente ao lado da capacidade da usina.
Líderes do Setor de Energia Solar
-
LONGi Green Energy Technology Co. Ltd
-
JinkoSolar Holding Co. Ltd
-
Trina Solar Co. Ltd
-
Canadian Solar Inc.
-
First Solar Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar Empresas cobertas neste relatório
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd
- Trina Solar Co. Ltd
- LONGi Green Energy Technology Co. Ltd
- First Solar Inc.
- JA Solar Technology Co. Ltd
- SunPower Corporation
- REC Solar Holdings AS
- Hanwha Q Cells Co. Ltd
- Risen Energy Co. Ltd
- Seraphim Solar System Co. Ltd
- Tata Power Solar Systems Ltd
- Sunrun Inc.
- Enphase Energy Inc.
- SMA Solar Technology AG
- Array Technologies Inc.
- Nextracker Inc.
- Siemens Energy (CSP)
- Abengoa SA
- BrightSource Energy Inc.
- ACCIONA Energía
- ENGIE SA
- ACWA Power
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam os requisitos de novas construções na UE com as aquisições abertas de energia solar na Índia sob a perspectiva de fornecedores de sistemas e desenvolvedores de projetos. O requisito de design solar da UE abrange novos edifícios com pedidos de licença após 29 de maio de 2026, enquanto o requisito de instalação em edifícios comerciais começa com licenças submetidas a partir de 1º de janeiro de 2027. A instalação depende de adequação e viabilidade, com critérios nacionais considerando o potencial técnico e econômico e a capacidade estrutural. A aquisição de Nova Delhi propõe um modelo de construção, propriedade e operação ou RESCO com responsabilidades do desenvolvedor para design, aprovação de rede, construção, operação e manutenção.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Instalações solares para novos edifícios comerciais na UE | Requisito de instalação para licenças a partir de 1º de janeiro de 2027, onde adequado e viável | Proprietários de novos edifícios comerciais | Combinar engenharia de telhado com instalação solar em conformidade | Capacidade estrutural do telhado e viabilidade econômica segundo critérios nacionais | Instaladores de energia solar em telhados e fornecedores de sistemas |
| Entrega de energia solar em edifícios municipais em Nova Delhi | Edital de 7 de outubro de 2026 para cerca de 3,68 MW de energia fotovoltaica em telhados e/ou instalada no solo; licitações online em 17 de novembro e licitações presenciais em 19 de novembro de 2026 | Conselho Municipal de Nova Delhi | Oferecer um serviço solar completo de construção, propriedade e operação | Compromissos de garantia de licitação e garantia de desempenho | Desenvolvedores qualificados de projetos solares |
| Pacotes de equipamentos e integração para desenvolvedores de energia solar em telhados na Índia | Seleção de 1º de outubro de 2026 para 11.159 kW no modo RESCO; licitações com prazo até 10 de novembro de 2026 | Desenvolvedores potenciais na seleção Tranche XIV da SECI | Cotar pacotes coordenados de equipamentos e integração antes da seleção do desenvolvedor | Custos de entrega compatíveis com licitações de tarifas competitivas | Fornecedores de equipamentos para telhados e contratantes de integração |
| Fonte: Mordor Intelligence | |||||
O edital municipal de Nova Delhi oferece uma abertura definida de construção, propriedade e operação, com licitações online com prazo até 17 de novembro de 2026. O projeto de acordo de compra de energia da SECI propõe pagamentos mensais pela produção solar medida real multiplicada pela tarifa licitada, independentemente do consumo do comprador ou da injeção na rede. Esse modelo conecta os ganhos futuros do desenvolvedor à geração medida, conferindo à operação da usina um papel comercial ao longo do prazo proposto do acordo de compra de energia. Ofertas que combinam desempenho de geração com manutenção se encaixam nessa abertura porque o pagamento proposto recompensa a produção operacional em vez da entrega de equipamentos.
Desenvolvimentos industriais recentes em Mercado de Energia Solar
- Set 2026: A Ørsted iniciou a construção da fazenda solar Blackwater de 200 MW no Condado de Roosevelt, Novo México, Estados Unidos.
- Set 2026: A Inox Solar Americas LLC assinou um acordo para fornecer módulos fotovoltaicos para 3 projetos em escala de serviço público totalizando aproximadamente 767 MW na Carolina do Norte e no Texas. As entregas ao desenvolvedor de energia renovável e produtor independente de energia dos EUA estavam programadas para começar em 2027.
- Ago 2026: A Scatec atingiu operação comercial para a segunda fase de 564 MW do projeto Obelisk no Egito, completando seu projeto solar de 1,1 GW com 100 MW/200 MWh de armazenamento em baterias.
Mercado de Energia Solar Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de energia solar mede a capacidade instalada cumulativa, em terawatts, de sistemas de geração de energia fotovoltaica solar e energia solar concentrada em operação em todo o mundo. Abrange instalações conectadas à rede e fora da rede que atendem a usuários em escala de serviço público, comercial e industrial, e residencial em todas as regiões do mundo, classificadas por seus módulos, inversores, sistemas de montagem e rastreamento, equipamentos elétricos de balanço de sistema e armazenamento de energia ou integração híbrida.
Exclusões de escopo: Aquecedores solares térmicos de água, equipamentos de fabricação solar, componentes solares vendidos separadamente e não instalados em uma usina em operação, e capacidade de bateria autônoma estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- Fotovoltaico Solar (PV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Escala de Serviço Público
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidências públicas de capacidade são extraídas de fontes como os relatórios de Tendências em Aplicações Fotovoltaicas do Programa Global de Pesquisa em Energia Fotovoltaica, estatísticas de capacidade renovável da IRENA, tabelas de capacidade solar da Administração de Informação de Energia dos EUA e relatórios de vendas e impacto de energia solar fora da rede da GOGLA. Essas fontes fornecem estoques históricos de capacidade e adições, padrões de implantação regional, atividade fora da rede e contexto tecnológico que ajudam a estabelecer a frota operacional e identificar mudanças no ritmo de instalação.
Registros de empresas, relatórios anuais, materiais para investidores, avisos públicos de licitação e reportagens confiáveis do setor de energia podem esclarecer o comissionamento de projetos, o contexto de embarques de empresas, cronogramas de aquisição e mudanças de política, enquanto conjuntos de dados públicos independentes fornecem verificações cruzadas dos totais reportados. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas teriam como alvo desenvolvedores de projetos, concessionárias, fornecedores de EPC, fornecedores de módulos e inversores, distribuidores de energia solar fora da rede e especialistas públicos em energia ou rede elétrica na Ásia-Pacífico, EMEA e nas Américas. Suas contribuições testariam a interpretação da capacidade operacional reportada, o cronograma de comissionamento, a conexão à rede, a implantação fora da rede e as classificações de segmentos em relação às evidências secundárias. Onde as evidências conflitam ou uma série regional ou de segmento apresenta lacunas, os analistas buscariam esclarecimentos junto aos respondentes relevantes e comparariam as estimativas resultantes com estatísticas nacionais, anúncios de projetos e evidências de fornecedores ou canais antes de selecionar um valor reconciliado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 45% |
| Nível médio: 40% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo utiliza uma estimativa de cima para baixo do estoque global de capacidade operacional de energia fotovoltaica e CSP, partindo de séries históricas de capacidade instalada e adicionando projetos à medida que entram em operação, levando em conta as desativações onde reportadas. As adições anuais de energia fotovoltaica e CSP, os pipelines de projetos anunciados e em construção, os registros de conexão à rede e comissionamento, e as evidências de instalação fora da rede indicam o ritmo e o cronograma do crescimento da capacidade. As mudanças de política e as restrições de rede informam os intervalos de cenários. Os analistas derivam as participações por tecnologia, tipo de rede, usuário final e regional a partir de desagregações de capacidade publicadas, registros de projetos e evidências de participantes do mercado, verificando se as classificações cobrem a mesma capacidade solar operacional sem contabilizar componentes ou armazenamento separadamente. As previsões utilizam análise de cenários ancorada em adições históricas e entrega esperada de projetos, com especialistas primários verificando a razoabilidade do cronograma dos projetos e dos impulsionadores em nível de segmento. Verificações pontuais de baixo para cima utilizam amostras de projetos ou totalizações de capacidade de fornecedores e evidências de canais, enquanto lacunas materiais são preenchidas com a série oficial comparável mais próxima e cenários explícitos de implantação baixa e alta.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam estatísticas oficiais, registros de projetos, divulgações de empresas e evidências de canais, comparando então as adições anuais e as mudanças implícitas de capacidade entre sinais independentes. Anomalias, projetos duplicados, mudanças na base de reporte e variações materiais de fontes são investigadas e resolvidas por meio de revisão de fontes ou recontato com respondentes antes da revisão analítica em múltiplas etapas e aprovação. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos de política, rede ou projetos alteram materialmente a implantação esperada, e verificado novamente em uma passagem pré-entrega. O recontato é acionado quando um projeto importante atrasa, uma fonte revisa dados históricos ou as evidências dos respondentes conflitam com o comissionamento reportado.
Estimativa do Mercado de Energia Solar da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de energia solar mede a capacidade instalada cumulativa, em terawatts, de sistemas de geração de energia fotovoltaica solar e energia solar concentrada em operação em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo utiliza uma estimativa de cima para baixo do estoque global de capacidade operacional de energia fotovoltaica e CSP, partindo de séries históricas de capacidade instalada e adicionando projetos à medida que entram em operação, levando em conta as desativações onde reportadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,5 Terawatt (2027) | |
| Programa Global de Pesquisa em Energia Fotovoltaica A | 2,96 Terawatt (2025) | Em sua base de 2025, esta estimativa está 15,4% abaixo do valor de 2027 deste relatório de 3,5 Terawatt, 2 anos depois. O ano de observação anterior e a cobertura exclusiva de energia fotovoltaica, que exclui a capacidade de CSP incluída neste mercado, contribuem para o valor mais baixo. |
| Agência Global de Estatísticas de Energias Renováveis B | 2,39 Terawatt (2025) | Em sua base de 2025, esta estimativa está 31,7% abaixo do valor de 2027 deste relatório de 3,5 Terawatt, 2 anos depois. O estoque oficial de capacidade solar é medido dois anos antes da estimativa de capacidade operacional de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam estatísticas oficiais, registros de projetos, divulgações de empresas e evidências de canais, comparando então as adições anuais e as mudanças implícitas de capacidade entre sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de energia solar?
O tamanho é estimado em 3,5 Terawatt em 2027 e previsto para atingir 8,39 Terawatt até 2032, a um CAGR de 19,12% durante 2027-2032.
O que está impulsionando a demanda por instalações de energia solar?
A Índia adicionou 44,61 GW de capacidade solar no ano fiscal de 2025-26. A aquisição de energia solar combinada com armazenamento, os incentivos de conteúdo doméstico dos EUA e os acordos de compra de energia com centros de dados na Espanha e nos Estados Unidos também sustentam a implantação.
Qual tecnologia tem a maior participação na capacidade de geração solar?
A energia fotovoltaica solar (FV) detinha 99,72% em 2026 e é a tecnologia de crescimento mais rápido, com um CAGR de 19,14% durante 2027-2032.
Quais empresas são os principais fabricantes de módulos solares?
Os principais fornecedores incluem LONGi Green Energy Technology Co. Ltd, JinkoSolar Holding Co. Ltd, Trina Solar Co. Ltd, Canadian Solar Inc. e First Solar Inc.
O que restringe as perspectivas para novas instalações solares?
O curtailment de energia fotovoltaica restringiu a entrega de geração em regiões chinesas em 2025. A remoção do reembolso do IVA sobre exportações de energia fotovoltaica pela China a partir de abril de 2026 também trouxe riscos de custos de projetos ligeiramente mais altos e atrasos na construção para projetos africanos dependentes de importações chinesas.
Quais regiões lideram a capacidade solar e o crescimento previsto?
A Ásia-Pacífico detinha 64,8% da capacidade solar em 2026. A região do Oriente Médio e África tem previsão de crescimento a um CAGR de 22% durante 2027-2032.