
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar na Malásia por Mordor Intelligence
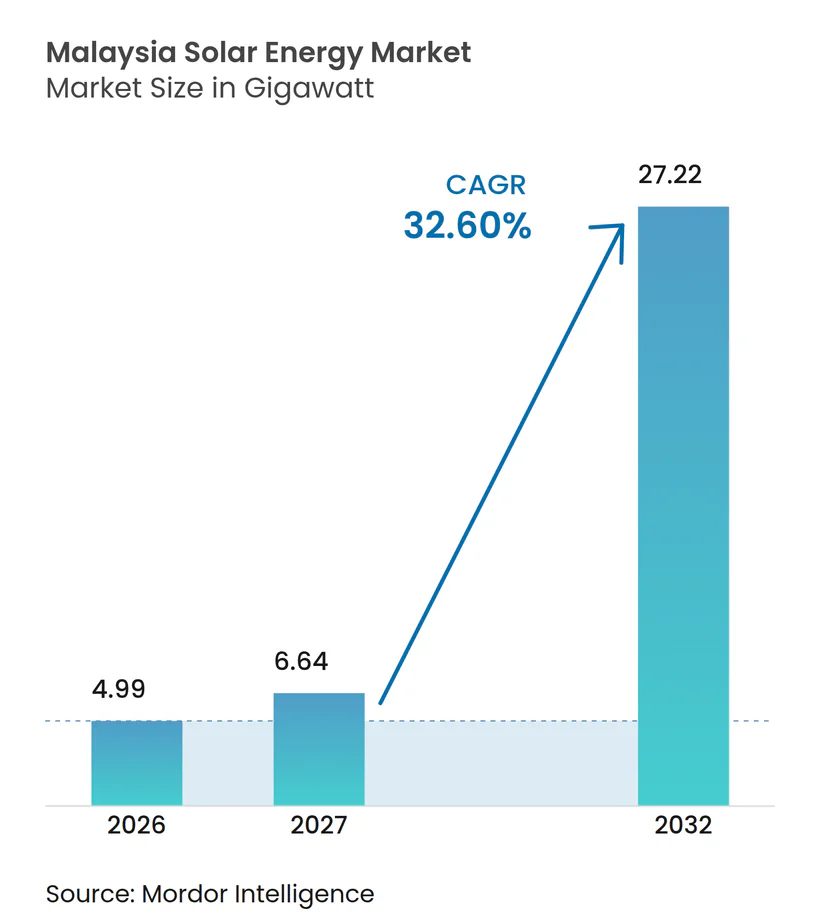
O tamanho do mercado de energia solar da Malásia deve expandir de 4,99 gigawatts em 2026 e 6,64 gigawatts em 2027 para 27,22 gigawatts até 2032, registrando um CAGR de 32,6% entre 2027 e 2032.
O pipeline de leilões da Malásia e os compromissos corporativos criam demanda em novas usinas e instalações de telhados. A crescente demanda de eletricidade dos centros de dados em Johor adiciona grandes compradores potenciais de eletricidade que os desenvolvedores solares podem buscar. A exposição ao preço de equipamentos, as obrigações de conexão e a preparação para financiamento tornam a execução um teste comercial separado da garantia de demanda. Os fornecedores podem garantir os preços dos módulos antes da entrega, reduzindo sua exposição a mudanças posteriores nos preços dos equipamentos. As alocações de leilões chegam à entrega por meio de seleção competitiva, enquanto os pedidos de telhados dependem da avaliação de conexão e da aprovação de financiamento de cada solicitante.
Principais Conclusões do Relatório
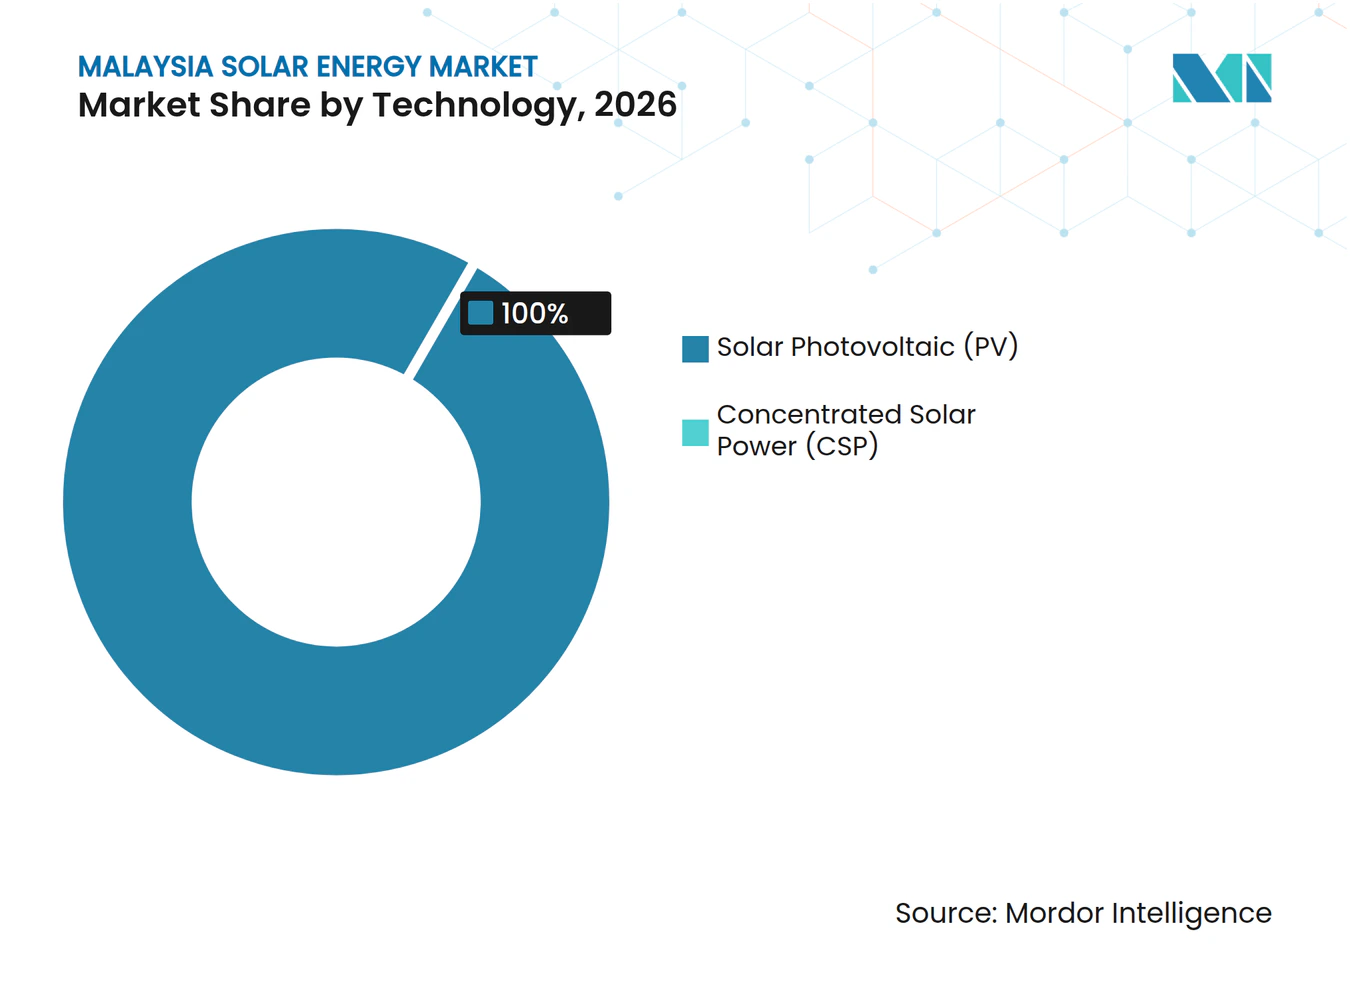
- A liderança tecnológica pertence à energia fotovoltaica solar (FV), que deteve 100% da participação do mercado de energia solar da Malásia em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 32,6% entre 2027 e 2032.
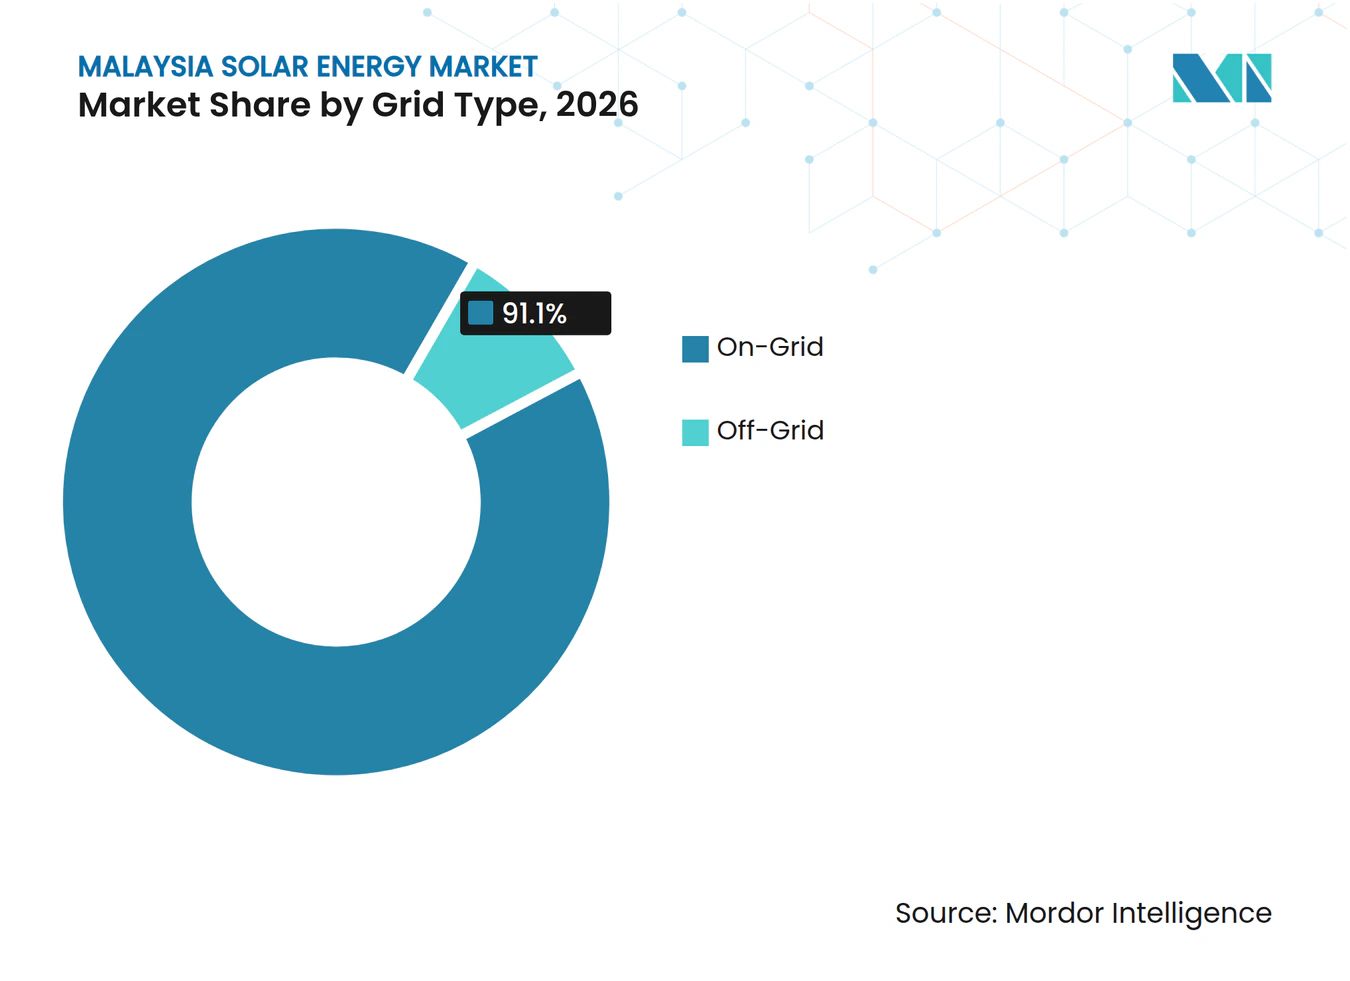
- Por tipo de rede, as instalações conectadas à rede detiveram uma participação de 91,1% do tamanho do mercado de energia solar da Malásia em 2026, enquanto a energia solar fora da rede deve crescer mais rapidamente, com um CAGR de 37,5% entre 2027 e 2032.
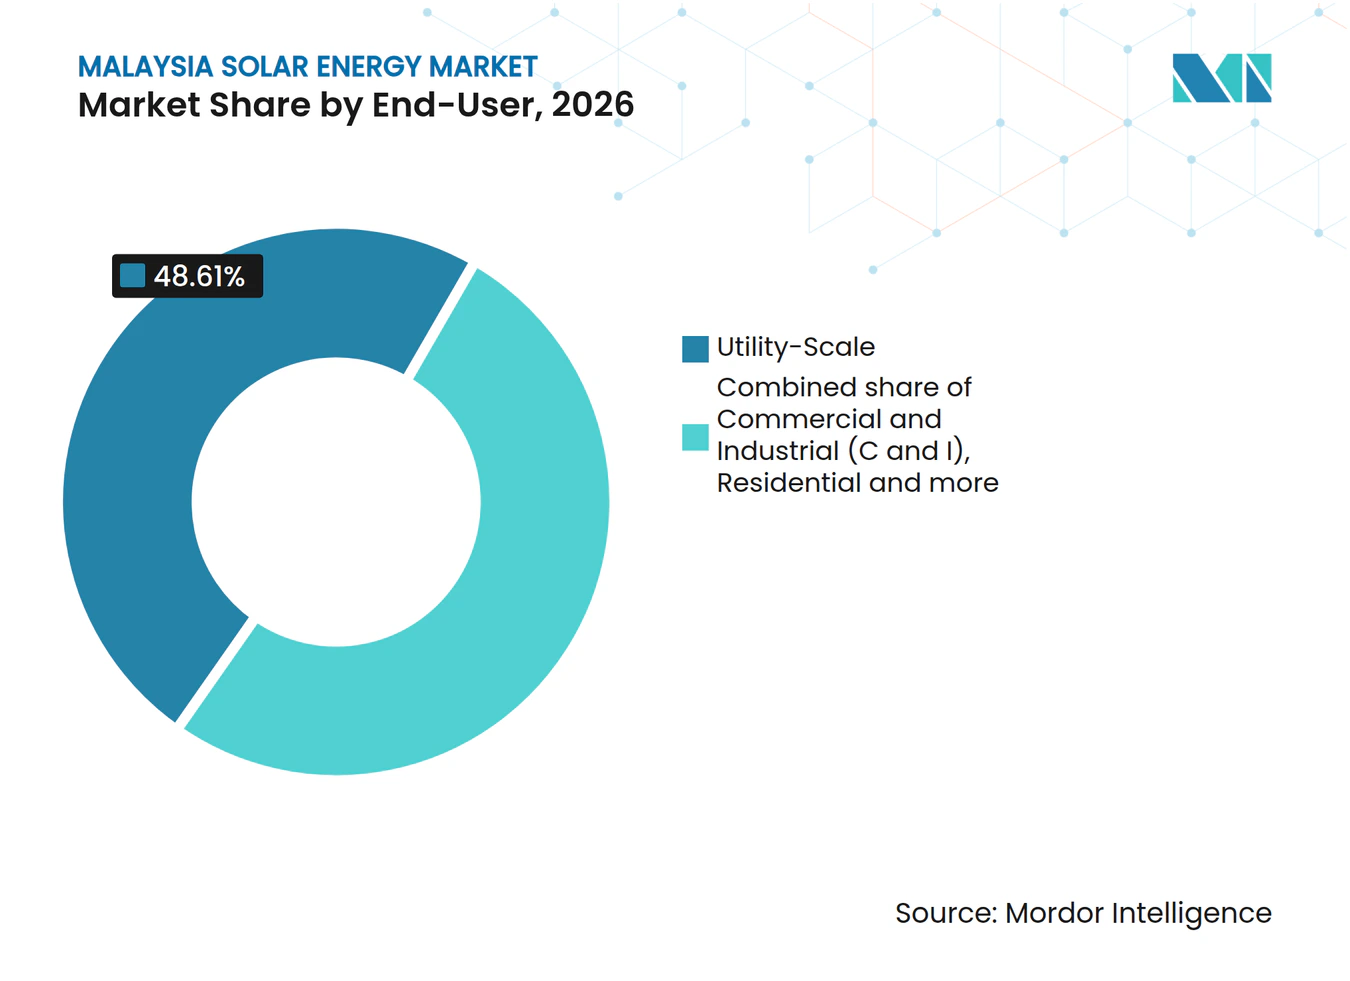
- Entre os usuários finais, as instalações de escala de utilidade lideraram com 48,61% da capacidade solar em 2026, enquanto a energia solar residencial deve crescer mais rapidamente, com um CAGR de 36,1% entre 2027 e 2032.
- A demanda por componentes conecta painéis, inversores, montagem e rastreamento, componentes elétricos de equilíbrio do sistema e integração de armazenamento por meio de funções distintas de geração, conexão e configuração do sistema.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansões dos leilões governamentais LSS | +14% | Em toda a Península da Malásia | Médio prazo (2 a 4 anos) |
| Queda nos custos de módulos PV | +5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Crescimento da demanda corporativa por PPA/RE100 | +8% | Cyberjaya, Mersing, Melaka, Iskandar Puteri e Gurun | Médio prazo (2 a 4 anos) |
| Pico de demanda de energia dos centros de dados (Johor e Selangor) | +7% | Campus de centros de dados de Johor | Médio prazo (2 a 4 anos) |
| Implementação da política de NEM Virtual (NOVA) sob contratos existentes | +4% | Em toda a Península da Malásia | Curto prazo (≤ 2 anos) |
| Impulso à energia solar flutuante em reservatórios | +3% | Reservatório de Kenyir, Terengganu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos leilões LSS do governo
A contratação pública cria um pipeline de desenvolvimento definido que pode sustentar pedidos solares além das decisões de compra corporativa individuais. A PETRA aprovou 13 projetos de energia solar em grande escala totalizando 1.975 MWac no âmbito do LSS PETRA 5+ em 2 de setembro de 2025. Esse leilão recebeu 37 candidaturas oferecendo 4.073 MW contra uma cota de 2.000 MWac, demonstrando participação além da alocação disponível. Em julho de 2026, a PETRA anunciou o LSS6 com 2.500 MW de energia solar, 1.250 MW de armazenamento em baterias e uma cota separada de 150 MW de energia solar para empresas Bumiputera na Península da Malásia. [1] A licitação com excesso de inscrições torna o acesso a uma alocação seletivo antes do início da fase de entrega. O emparelhamento anunciado torna a entrega de armazenamento parte da oferta do LSS6, ampliando a oportunidade de contratação além da geração isolada.
Queda nos custos dos módulos fotovoltaicos
Os baixos custos de equipamentos melhoram a acessibilidade da energia solar, embora o benefício comercial dependa do momento em que os projetos garantem seu fornecimento. O IEA PVPS relatou que os preços dos módulos fotovoltaicos solares na Malásia permaneceram baixos durante a maior parte de 2025, com aumentos graduais surgindo no final do ano. Atribuiu os preços baixos ao excesso de oferta chinês, à produção doméstica contínua e à intensa concorrência. Essas condições melhoram o lado dos equipamentos do caso de investimento de um projeto, tornando a proposta de capacidade mais acessível financeiramente no momento do fornecimento. Os aumentos no final do ano tornam o momento da aquisição uma variável comercial, de modo que o benefício de demanda é mais forte para projetos capazes de garantir equipamentos durante o período de preços baixos.
Crescimento da demanda corporativa por PPA/RE100
A demanda solar corporativa abrange o serviço de eletricidade para instalações e atributos de energia contratados separadamente, criando diferentes rotas para os fornecedores atenderem a um comprador identificado. Em 8 de maio de 2025, a Gentari Renewables, subsidiária integral da Gentari, assinou PPAs solares com a Telekom Malaysia cobrindo aproximadamente 4,3 MWp em 6 instalações. [2] A Gentari Renewables concordou em projetar, instalar e operar os sistemas, oferecendo ao comprador um arranjo de fornecimento contratado. Em novembro de 2025, a SM 01 Sdn Bhd alcançou o fechamento financeiro para seu projeto Gurun de 29,99 MWac e assinou um PPA com a Google para atributos de energia, com operação prevista para 2027. A venda de serviço de eletricidade em instalações corporativas e a venda de atributos de energia impõem diferentes obrigações de entrega aos fornecedores solares.
Pico de demanda de energia dos centros de dados (Johor e Selangor)
O crescimento dos centros de dados em Johor amplia a base de demanda de eletricidade que os desenvolvedores solares podem buscar atender. A Wood Mackenzie relatou que a carga dos centros de dados em Johor mais do que dobrou de 2024 para 2025. Em junho de 2026, estimou a demanda máxima dos centros de dados de Johor em aproximadamente 3,8 GW, quase 1,5 vezes a demanda atual de eletricidade do estado. O Yondr Group, desenvolvedor, proprietário e operador, entregou os primeiros 25 MW de capacidade de TI em seu centro de dados de Johor a um cliente em 5 de junho de 2025, dentro de um projeto de 98 MW de TI. Uma carga dessa escala torna Johor um local onde os desenvolvedores solares podem buscar grandes compradores de eletricidade, e a entrega inicial mostra um campus entrando em uso pelos clientes em etapas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Congestionamento da rede na Península da Malásia | -4% | Em toda a Península da Malásia | Médio prazo (2 a 4 anos) |
| Alto custo de financiamento para projetos de telhado de PME | -2.5% | Em todo o país | Médio prazo (2 a 4 anos) |
| Conflitos de uso do solo com a agricultura | -1.5% | Zonas de segurança alimentar designadas em Johor | Longo prazo (≥ 4 anos) |
| Volatilidade no fornecimento de importações de módulos PV | -0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da rede na rede da Península
O acesso à rede pode restringir um investimento solar mesmo quando os equipamentos de geração são acessíveis, pois a conexão pode exigir obras adicionais na rede. Em julho de 2025, a Aurora Energy Research identificou maior exposição a congestionamentos e cortes em áreas com alta concentração solar em Perak, Kedah, Terengganu e Pahang, atendidas por linhas de menor tensão. No âmbito do Solar ATAP na Península da Malásia, com vigência a partir de 1º de janeiro de 2026, os solicitantes arcam com todos os custos de modificação da concessionária ou do proprietário da rede quando a avaliação técnica constatar que essas obras são necessárias. A TNB comissionou seu projeto de armazenamento em baterias Santong de 100 MW/400 MWh em 17 de abril de 2026, para armazenar o excesso de eletricidade e apoiar a estabilidade da rede à medida que a geração solar aumenta. Quaisquer modificações na rede identificadas pela avaliação adicionam despesas financiadas pelo solicitante a um projeto de telhado antes da conexão.
Alto custo de financiamento para projetos de telhado de PMEs
Para empresas individuais, parcerias e parcerias de responsabilidade limitada que solicitam o Financiamento de Energia Renovável para PMEs-i da CIMB, uma proposta de energia solar em telhado deve ser acompanhada de registros financeiros empresariais. A CIMB exige que esses solicitantes forneçam seus últimos 3 anos de contas gerenciais. Eles também devem fornecer seus últimos 6 meses de extratos bancários, 3 anos de declarações de imposto de renda e uma proposta, acordo ou contrato de instalação de sistema fotovoltaico solar. Um acordo de projeto solar isolado deixa a solicitação incompleta, pois esses solicitantes também devem documentar seu histórico financeiro empresarial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Expansão Fotovoltaica Baseia-se em uma Base de Implantação ConsolidadaA energia fotovoltaica solar (FV) representou 100% do tamanho do mercado de energia solar da Malásia em 2026 e é o maior e mais rápido segmento em crescimento, com um CAGR de 32,6% entre 2027 e 2032. O IEA PVPS relatou que 60 MW de capacidade LSS foram comissionados em 2025 por meio das usinas de energia solar flutuante DTU 1 e DTU 2 em Pasir Mas, Kelantan. Sem capacidade de energia solar concentrada no mercado, a diferenciação dos fornecedores se volta para a entrega de projetos dentro da tecnologia FV, em vez de persuadir os compradores a mudar de tecnologia solar. As usinas flutuantes concluídas fornecem uma referência de entrega para instalações em superfícies aquáticas, permitindo que os contratantes demonstrem execução em um ambiente específico enquanto competem dentro da mesma tecnologia de geração.
A tecnologia FV também alcança compradores institucionais por meio de projetos que distribuem o trabalho de instalação em diferentes instalações governamentais. Até 24 de fevereiro de 2025, o Ministério das Obras havia concluído 5 dos seus 11 projetos de instalação de sistemas FV conectados à rede em edifícios governamentais da Malásia. Os demais projetos estavam então em construção ou em pré-aquisição. Essa combinação de etapas ilustra como um portfólio de edifícios governamentais pode distribuir a demanda entre aquisição, construção e entrega, em vez de entregar capacidade em um único bloco. Cronogramas separados por local transformam a execução de portfólios institucionais em uma tarefa de coordenação que vai além da entrega de qualquer usina individual.



Por Tipo de Rede:
A Integração à Rede e o Serviço Remoto Criam Demandas DistintasAs instalações conectadas à rede representaram 91,1% da participação do mercado de energia solar da Malásia em 2026, tornando este o maior segmento. A lista de participantes do Programa Corporativo de Energia Verde (CGPP) do Comprador Único indica 2 de abril de 2026 para o projeto de 29,99 MW da Cenergi Solar Kuala Ketil Sdn Bhd, conectado a 132 kV em Kuala Ketil, Kedah. Essa combinação de capacidade de geração e uma conexão de rede especificada ilustra a interface física por meio da qual um projeto solar participa do fornecimento à rede. A interface especificada de 132 kV torna a engenharia de conexão à rede uma tarefa concreta do projeto, além do fornecimento do conjunto solar.
A energia solar fora da rede é o segmento de crescimento mais rápido, com um CAGR de 37,5% entre 2027 e 2032. Em novembro de 2025, o Ministério das Obras concluiu e entregou sistemas solares híbridos em 15 escolas rurais de Sarawak dentro de seu programa de 121 escolas. O programa visava substituir geradores a diesel que eram caros e difíceis de manter em áreas remotas. Isso confere à energia solar fora da rede uma proposta de valor distinta, onde o serviço de eletricidade e a manutenibilidade do sistema fazem parte da mesma decisão de instalação. A entrega de um arranjo de energia utilizável em instalações dispersas torna a capacidade de serviço no local um complemento importante para os equipamentos de geração.

Por Usuário Final:
A Capacidade de Utilidade e os Sistemas Residenciais Comissionados Moldam a DemandaA energia solar de escala de utilidade foi o maior segmento, representando 48,61% da capacidade solar em 2026. Em 3 de junho de 2026, a TNB Power Generation Sdn Bhd e a Cypark Resources Berhad trocaram um contrato EPCC para um projeto híbrido de energia solar flutuante hidrelétrica de 785 MWp e um sistema de baterias de 1.190 MWh em Kenyir. O acordo integra geração e armazenamento na mesma atribuição de entrega, com cada um mantendo uma base de capacidade separada. A coordenação da entrega do conjunto flutuante com o pacote de baterias amplia o escopo comercial além da instalação e cria uma maior responsabilidade de integração dentro de um único projeto contratado.
A energia solar residencial é o segmento de crescimento mais rápido, com um CAGR de 36,1% entre 2027 e 2032. A PETRA lançou o SuRIA Home em 22 de maio de 2026, um subsídio para clientes individuais domésticos de baixa tensão do Solar ATAP da TNB na Malásia cujos sistemas sejam comissionados com sucesso junto à TNB, excluindo beneficiários anteriores de assistência solar ou subsídios. As solicitações foram programadas de 1º de junho a 31 de dezembro de 2026, sujeitas ao esgotamento antecipado da alocação, acesso por ordem de chegada e uma solicitação por indivíduo elegível. No lançamento, a PETRA esperava entre 45.000 e 50.000 residências e cerca de 250 MW de capacidade cumulativa de telhados residenciais. Vincular a elegibilidade ao comissionamento torna a instalação residencial concluída o marco comercialmente relevante para os fornecedores que buscam esse incentivo, conectando o benefício financeiro do cliente à entrega efetiva.
Por Componente (Análise Qualitativa):
As Funções dos Equipamentos Estendem-se à Integração à Rede e ao SistemaOs módulos/painéis solares formaram o conjunto gerador do sistema de telhado de 680 kWp que a TotalEnergies ENEOS comissionou na instalação da TechnipFMC em Johor Bahru em julho de 2025. O sistema utilizou mais de 1.100 módulos, com a TotalEnergies ENEOS financiando e instalando-o. A TechnipFMC concordou em comprar eletricidade sob um PPA de 18 anos sem investimento inicial, enquanto a TotalEnergies ENEOS comprometeu-se a operar e manter o sistema. Os inversores (string, central, micro) fornecem conversão de energia, enquanto as diretrizes NOVA de julho de 2026 descrevem o suporte de tensão e frequência de inversores inteligentes para participantes não domésticos na Península da Malásia. A proposta de componentes combina, portanto, hardware de geração com funções elétricas moldadas pelo arranjo de conexão da instalação.
Os sistemas de montagem e rastreamento na fazenda Kulim da TNB Renewables, comissionada em setembro de 2026 com capacidade CC de 45 MWp e capacidade de exportação CA de 29,99 MWac, envolveram a ERS Energy como contratante EPCC e a Nextpower como fornecedora de rastreadores de eixo único. O equilíbrio do sistema e os componentes elétricos incluem chaveamento, transformadores e cabos no local da usina, que o formulário NEDA de 2025 separa das instalações de interconexão fora da usina. O armazenamento de energia e a integração híbrida sob as diretrizes SELCO de junho de 2026 exigem que sistemas de autoconsumo não domésticos acima de 1 MWac na Península da Malásia, fora do NEM e do Solar ATAP, incluam pelo menos uma hora de armazenamento em baterias a 1 MWh por MWac, com acoplamento CA ou CC permitido. As instituições de ensino superior registradas estão isentas, e o requisito de bateria se aplicou somente após 30 de junho de 2026, onde a instalação foi concluída, os requisitos dos Formulários G e H foram atendidos e as solicitações de licenciamento foram submetidas até essa data. Essas diferenças tornam o projeto mecânico, a conexão elétrica e a configuração de armazenamento decisões de integração separadas dentro de uma instalação solar.
Análise Geográfica
A Península da Malásia contém canais solares distintos para edifícios públicos e facilitados pelo estado, ilustrados por Selangor e os estados do norte. Até junho de 2026, 70 edifícios governamentais em Selangor, incluindo instalações de autoridades locais, haviam se registrado no programa de Medição de Energia Líquida. Penang iniciou as obras da fazenda Byram LSS5 em 3 de abril de 2026, liderada pela Solar Voltech, subsidiária da Penang Development Corporation, com a Solarvest como contratante e 29,99 MWp esperados até julho de 2027. Os registros em instalações públicas distribuem o trabalho potencial de instalação em edifícios existentes, enquanto o projeto de Penang concentra o desenvolvimento e a construção em torno de um local de geração vinculado ao estado.
A direção de desenvolvimento de Johor conecta a escolha dos locais solares com a infraestrutura de rede necessária para integrar grandes projetos de energia renovável. A política de 2025 de Johor para o desenvolvimento de energia renovável até 2030 priorizou fazendas solares e energia solar flutuante em locais de projeto identificados. A política também recomendou uma rede de energia renovável no leste de Johor, denominada Corredor de Energia Renovável do Sul de Johor, para apoiar a integração de energia renovável em grande escala. O emparelhamento de um local solar identificado com a rede oriental proposta integra o planejamento de conexão à decisão de localização, permitindo que os desenvolvedores avaliem geração e integração juntos antes de se comprometerem com uma instalação de geração.
Sabah oferece uma rota diferente para o consumidor por meio do SELCO-PV SABAH 2.0, que inclui autoconsumo no local e uma categoria de sistema FV fora da rede. Os fornecedores de projetos podem, portanto, atender tanto à geração baseada em instalações quanto ao serviço fora da rede dentro de uma rota de programa específica do estado. Em 17 de setembro de 2026, a desenvolvedora reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, subsidiária da reNIKOLA Holdings, assinou um PPA de 30 anos com a Syarikat Sesco Berhad para uma instalação planejada de 250 MWac. A Syarikat Sesco Berhad é integralmente detida pela Sarawak Energy Berhad. A rota baseada em instalações de Sabah e o PPA de utilidade de Sarawak exigem estruturas comerciais diferentes, vinculando a entrega do sistema a um consumidor individual em um caso e a um comprador de energia contratado no outro.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam o quadro federal da Malásia para a Península da Malásia com as regras estaduais de Sabah, da perspectiva de um desenvolvedor de energia solar em telhados. Os participantes do Solar ATAP na Península da Malásia operam sob termos de programa com duração de até 10 anos a partir do início. A comparação pondera o valor da geração exportada em relação às obrigações de elegibilidade, aprovação e técnicas que os desenvolvedores devem incorporar em uma oferta solar.
Tabela Regulatória
| Fator de decisão | Malásia | Sabah |
|---|---|---|
| Autoridade principal | Comissão de Energia, para a Península da Malásia | Comissão de Energia de Sabah |
| Instrumentos ou diretrizes principais | Diretrizes do Solar ATAP | Diretrizes do SELCO-PV SABAH 2.0 e do Solar Rakyat Sabah |
| Efeito comercial | Créditos de exportação de excedente específicos por categoria de consumidor, sujeitos a requisitos de elegibilidade e capacidade de rede | Autoconsumo SELCO sem exportações à rede e com solicitações gerenciadas por contratantes; créditos de exportação residencial condicional separados |
| Atratividade atual da política | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Alta da Malásia reflete os créditos de exportação do Solar ATAP elegíveis na Península, com base na tarifa de energia doméstica ou no SMP médio não doméstico. A classificação Média de Sabah reflete a economia do SELCO sem exportação e as solicitações gerenciadas por contratantes em todas as capacidades conectadas à rede e acima de 5 kWp fora da rede. O Solar Rakyat Sabah permite créditos de conta para excedente residencial não utilizado devido a restrições operacionais ou variação de demanda mensal ou sazonal durante os primeiros 12 anos de contrato, com transferência de até 12 meses. A direção Sem alteração da Malásia baseia-se nos termos do Solar ATAP estabelecidos a partir de 1º de janeiro de 2026, enquanto a de Sabah baseia-se no SELCO-PV SABAH 2.0, emitido em 1º de março de 2026 para substituir a diretriz de 2024, e no período de crédito definido do Solar Rakyat, oferecendo aos desenvolvedores rotas operacionais nas quais basear suas ofertas.
Etapas da Cadeia de Valor
A cadeia de valor compara a fabricação de equipamentos, a integração de projetos e o suporte operacional por quem fornece o trabalho e como cada etapa gera receita. A MIDA descreve o ecossistema solar da Malásia como abrangendo células e módulos a montante, juntamente com componentes elétricos e integradores de sistemas a jusante. O valor comercial move-se de transações de equipamentos para a entrega contratada de projetos e serviços contínuos, com diferentes capacidades e obrigações em cada transferência.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de células e módulos | Fabricantes de células e módulos, como LONGi Green Energy Technology Co Ltd. | Vendas de células e módulos | Exposição a preços e entrega de fornecedores antes da instalação | Utilizar proteção de preços e salvaguardas de desempenho de fornecedores |
| Integração e comissionamento de projetos | Contratantes EPCC turnkey, como Solarvest Holdings Berhad | Honorários de projetos EPCC | Coordenação das obrigações de engenharia, aquisição e comissionamento | Atribuir responsabilidades de entrega de equipamentos e comissionamento a marcos definidos |
| Operações e manutenção | Fornecedores de O&M solar, como Powertrack | Honorários de serviços de manutenção, monitoramento e substituição | Manutenção da cobertura de campo em ativos solares dispersos | Combinar monitoramento de desempenho com equipes de serviço regionais |
| Fonte: Mordor Intelligence | ||||
A Solarvest afirmou ter assinado um pedido global de 2 GW a preços fixos no segundo semestre de 2025, protegido por depósitos reembolsáveis e garantias bancárias contra o não cumprimento do fornecedor. Tais salvaguardas abordam a exposição na transferência de equipamentos para projetos, mantendo a fabricação e a integração como fontes distintas de valor para o fornecedor. O trabalho de manutenção recorrente estende o relacionamento comercial além do comissionamento, permitindo que os fornecedores que combinam entrega e suporte de campo busquem receita de serviços além dos honorários de projetos.
Cenário Competitivo
Concentração do Mercado
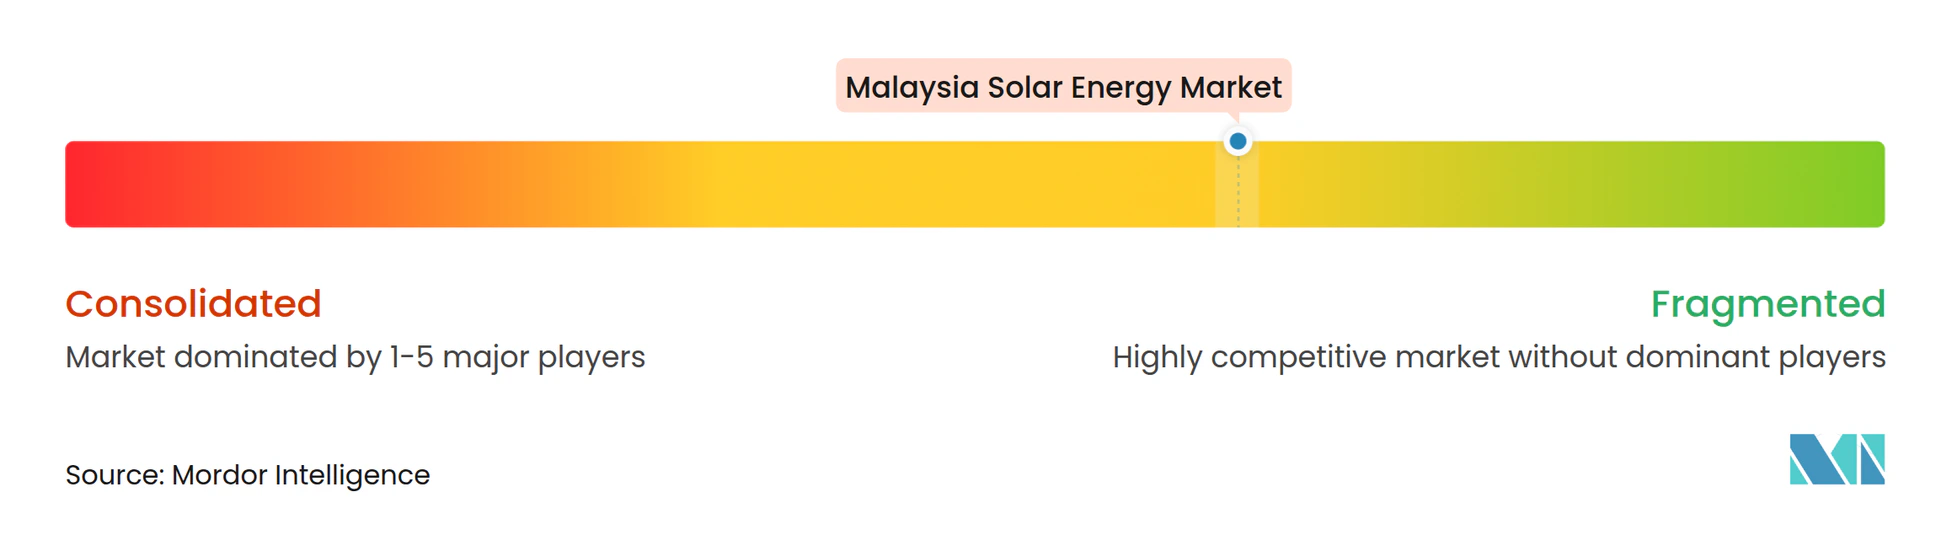
O campo competitivo é moderadamente fragmentado entre fabricantes, contratantes de projetos e prestadores de serviços, cujas funções os expõem a diferentes pressões comerciais. O IEA PVPS incluiu a JA Solar Technology Co. Ltd. em um grupo de fabricantes de módulos FV da Malásia que reduziram operações ou cessaram a fabricação em 2025. Em outubro de 2025, a joint venture com 60% de participação da Solarvest Holdings Berhad assinou um PPA de 30 anos com a Sarawak Energy para desenvolver uma usina solar de 100 MW em Mukah, Sarawak. Esse contraste separa a exposição fabril da oportunidade de projeto a jusante, mostrando por que a força competitiva na entrega solar depende de atividades diferentes das necessárias para manter uma presença de fabricação.
Outras empresas cobertas incluem TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. e Plus Xnergy Holding Sdn Bhd. Em agosto de 2025, a BM GreenTech Berhad informou que sua subsidiária integral indireta Plus Xnergy Services Sdn Bhd assinou contratos com a NEFIN V Power Sdn Bhd para desenvolver uma usina solar FV de 29,99 MWac na Malásia. Em 6 de julho de 2026, a BM GreenTech anunciou que sua subsidiária integral Plus Xnergy Holding adquiriu 100% da NEFIN V Power. A empresa adquirida detinha direitos para desenvolver uma fazenda de 29,99 MWac no âmbito do Programa Corporativo de Energia Verde. A propriedade do veículo de desenvolvimento amplia a exposição comercial do grupo além do trabalho de construção para o desenvolvimento do projeto planejado.
Em junho de 2026, a Plus Xnergy Services comissionou um sistema de armazenamento de energia em baterias de autoconsumo de 20 MWh em uma instalação de fabricação de alimentos em Perak. A implantação foi desenvolvida em colaboração com a HyperStrong, um fornecedor especializado em armazenamento. A Plus Xnergy anunciou-o como um dos maiores sistemas de baterias de autoconsumo de implantação única da Malásia até o momento. Separadamente, as regras do Investidor Registrado de FV de Sabah de março de 2026 exigem que fornecedores de arrendamento solar e PPA fora do LSS se registrem, limitando empresas não sabahanas a projetos não residenciais acima de 72 kWac e exigindo 80% de pessoal local sabahano durante todo o registro. O registro no SaRPVI restringe os concorrentes não sabahanos de arrendamento solar e PPA fora do LSS a projetos não residenciais acima de 72 kWac com pelo menos 80% de pessoal local, de modo que referências de entrega isoladas não podem garantir a entrada.
Líderes do Setor de Energia Solar da Malásia
-
JA Solar Technology Co. Ltd.
-
Solarvest Holdings Berhad
-
TNB Engineering Corporation Sdn Bhd
-
Canadian Solar Inc.
-
Plus Xnergy Holding Sdn Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar da Malásia Empresas cobertas neste relatório
- First Solar Inc.
- Canadian Solar Inc.
- Plus Xnergy Holding Sdn Bhd
- TNB Engineering Corporation Sdn Bhd
- Solarvest Holdings Berhad
- JA Solar Technology Co. Ltd.
- SunPower Corporation
- Hasilwan (M) Sdn Bhd
- TS Solartech Sdn Bhd
- Ditrolic Energy
- Cypark Resources Berhad
- Samaiden Group Berhad
- Gading Kencana Sdn Bhd
- Engie Services Malaysia
- Huawei Technologies Malaysia Sdn Bhd
- JinkoSolar Holding Co Ltd.
- LONGi Green Energy Technology Co Ltd.
- Hanwha Q CELLS
- Sunview Group Berhad
- Risen Energy Co Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o autoabastecimento em telhados, a contratação corporativa e o fornecimento comunitário pela forma como cada um converte a demanda do comprador em novos projetos solares. O Solar ATAP teve início em 1º de janeiro de 2026, oferecendo aos consumidores elegíveis da TNB na Península da Malásia uma rota de solicitação por meio de prestadores de serviços FV registrados na SEDA. [3] A escolha comercial é qual relacionamento com o consumidor e arranjo de conexão um desenvolvedor pode atender dentro das condições aplicáveis do programa.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Energia solar em telhado de host elegível | O Solar ATAP fornece uma rota de solicitação para telhados | Consumidores domésticos e não domésticos da TNB | Combinar o projeto de telhado com o suporte de solicitação de fornecedor registrado | Avaliações técnicas e exclusão de consumidores já registrados no SelCo ou NEM | Prestadores de serviços FV registrados |
| Fornecimento solar corporativo fora do local | A PETRA anunciou reduções nas tarifas de acesso de até 40% em relação aos valores anteriores em agosto de 2025, esperando maior demanda corporativa | Consumidores corporativos de eletricidade verde na Península da Malásia | Estruturar o fornecimento solar em torno da tarifa de acesso aplicável e do compromisso do comprador | As tarifas de acesso permanecem parte da economia do fornecimento | Desenvolvedores solares como Plus Xnergy Holding Sdn Bhd, subsidiária integral da BM GreenTech Berhad |
| Fornecimento comunitário de telhado próximo | As solicitações CREAM foram abertas em 1º de junho de 2025 | Consumidores próximos registrados de baixa ou média tensão na Península da Malásia | Agregar um comprador adequado com uma nova usina de telhado de propriedade e operada pelo gerador local | Alcance de aproximadamente 5 quilômetros determinado por meio de subestações de conexão, estudo do sistema de energia, registro NEDA e acordos necessários | Geradores de energia locais e agregadores |
| Fonte: Mordor Intelligence | |||||
O Solar ATAP oferece a abertura de curto prazo mais clara para prestadores de serviços FV registrados que atendem a consumidores domésticos e não domésticos elegíveis da TNB na Península da Malásia. Sua rota de solicitação coloca esses fornecedores diretamente entre um host de telhado interessado e as etapas de submissão e avaliação técnica do programa. Os fornecedores registrados podem transformar o interesse de um host elegível em uma solicitação para sua própria instalação de telhado, evitando a tarefa separada de correspondência de compradores necessária para o fornecimento comunitário próximo.
Desenvolvimentos industriais recentes em Mercado de Energia Solar da Malásia
- Set 2026: a reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, subsidiária da reNIKOLA Holdings, assinou um PPA de 30 anos com a Syarikat Sesco Berhad para uma instalação solar planejada de 250 MWac em Sarawak. A Syarikat Sesco Berhad é integralmente detida pela Sarawak Energy Berhad.
- Set 2026: a TNB Renewables comissionou sua primeira fazenda solar utilizando rastreamento de eixo único da Nextpower em Kulim, Kedah. A ERS Energy foi a contratante EPCC da usina, com capacidade CC de 45 MWp e capacidade de exportação CA de 29,99 MWac.
- Jul 2026: a subsidiária integral da BM GreenTech Berhad, Plus Xnergy Holding Sdn Bhd, adquiriu a NEFIN V Power Sdn Bhd. A empresa adquirida detinha direitos de desenvolvimento para uma fazenda solar FV de 29,99 MWac no âmbito do CGPP.
Mercado de Energia Solar da Malásia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de energia solar da Malásia mede a capacidade instalada de geração de eletricidade de sistemas de energia solar na Malásia. Abrange a capacidade em serviço em conexões de rede e classes de usuários finais, com os componentes do sistema classificados dentro da capacidade que suportam.
Exclusões de escopo: Sistemas de aquecimento e resfriamento solar, módulos solares vendidos separadamente, inversores, sistemas de montagem e rastreamento, equipamentos de equilíbrio do sistema e equipamentos de armazenamento, capacidade de armazenamento de energia autônoma e serviços de operação e manutenção de sistemas solares estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica (PV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectada à Rede
- Isolada da Rede
- Por Usuário Final
- Escala Utilitária
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio de Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências oficiais de implantação e política podem ser extraídas de fontes como a atualização de capacidade renovável operacional da Comissão de Energia, as declarações do programa LSS da PETRA e as orientações do Solar ATAP da SEDA Malásia para estabelecer a capacidade comissionada, o cronograma de aquisição, a elegibilidade e os requisitos de conexão. As atualizações por país do IEA PVPS fornecem instalações de módulos FV da Malásia em nível de programa, enquanto as perspectivas da Agência Internacional A para a Malásia fornecem contexto de cenário para a implantação solar e o investimento em rede.
Relatórios anuais de empresas, registros na Bursa Malásia, materiais para investidores e a imprensa empresarial e energética malaia de renome podem esclarecer o comissionamento de projetos, aquisição, financiamento e desenvolvimentos operacionais para verificação cruzada. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e questionários direcionados cobririam desenvolvedores de projetos de utilidade da Malásia, instaladores de telhados, fornecedores de equipamentos, compradores corporativos de energia e especialistas em rede ou programas, com respondentes selecionados entre diferentes tamanhos de empresa e funções operacionais e de liderança. Os analistas usariam essas discussões para testar evidências secundárias sobre comissionamento de projetos, conversão de licitações, adoção de telhados, restrições de conexão e atribuição de segmentos, investigando então contradições materiais com perguntas de acompanhamento. Onde evidências diretas não estiverem disponíveis, o modelo reteria um intervalo ou cenário respaldado por fontes e o triangularia com lançamentos oficiais de capacidade, registros de projetos e divulgações de empresas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 15% | |
| Segundo nível: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
Como os lançamentos de programas e as divulgações de empresas podem usar datas de status diferentes, o modelo atribui cada item de capacidade à data e ao estágio de comissionamento que sua fonte documenta. O modelo parte da capacidade total instalada de geração solar da Malásia e constrói uma estimativa de cima para baixo para a capacidade em serviço, usando totais oficiais de programas e registros de projetos comissionados como âncoras. Os indicadores principais incluem prêmios LSS que chegam à operação, registros e conclusões de programas de telhados, capacidade instalada relatada por rede e tipo de cliente, e condições de custo de módulos e conexão à rede. Estes distinguem as adições de curto prazo dos projetos que permanecem em desenvolvimento. Os analistas derivam as participações de tecnologia, tipo de rede e usuário final de registros de programas, atributos de projetos e divulgações de empresas, verificando então os totais seletivos de projetos e instaladores em relação ao total nacional. Um modelo de cenário leva o comissionamento esperado e a adoção de telhados adiante até 2032, com casos mais lentos e mais rápidos para entrega de licitações, cronograma de conexão e adoção de sistemas distribuídos, enquanto a capacidade de projetos amostrados e as evidências de comissionamento fornecem verificações de baixo para cima e as lacunas permanecem como intervalos até serem corroboradas. Especialistas do setor e de programas da Malásia revisariam a contribuição e o cronograma de cada fator, e discordâncias materiais acionariam verificações de fontes ou premissas de cenários alternativos.
Validação de Dados e Ciclo de Atualização
Quando as datas de comissionamento permanecem incertas, a verificação em nível de projeto mantém a adição fora do total em serviço até que uma data operacional confiável seja documentada. Os analistas triangulam estatísticas oficiais de capacidade, prêmios de programas, anúncios de comissionamento, registros de empresas e respostas primárias, verificando se cada figura se refere à capacidade de geração instalada e a uma data de medição consistente. Sinais de capacidade independentes e totais de segmentos são comparados com a série nacional, enquanto projetos duplicados, conversões de unidades, mudanças de cronograma e variações incomuns ano a ano recebem revisão de anomalias antes da aprovação. Um segundo analista revisa a rastreabilidade das fontes, os cálculos, a consistência dos limites e as explicações, e um primeiro analista resolve as diferenças sinalizadas. O recontato é acionado quando o relato de um respondente conflita com evidências documentais ou o status material de um projeto muda. O conjunto de dados é atualizado anualmente, atualizado entre ciclos após eventos materiais de política, licitação, rede ou projeto, e recebe uma nova revisão pré-entrega.
Tamanho do Mercado de Energia Solar da Malásia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de energia solar da Malásia mede a capacidade instalada de geração de eletricidade de sistemas de energia solar na Malásia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem prêmios LSS que chegam à operação, registros e conclusões de programas de telhados, capacidade instalada relatada por rede e tipo de cliente, e condições de custo de módulos e conexão à rede.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,64 gigawatts (2027) | |
| Agência Internacional A | 17,1 GW (2030) | O ano de medição posterior captura instalações adicionais, e o total publicado é uma trajetória modelada 1,5-S RE90. |
| Consultoria Global A | 29,7 GW (2035) | O horizonte de previsão inclui comissionamentos adicionais além do ano de medição do relatório. |
Para a Mordor Intelligence, quando as datas de comissionamento permanecem incertas, a verificação em nível de projeto mantém a adição fora do total em serviço até que uma data operacional confiável seja documentada.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de energia solar da Malásia?
O mercado deve expandir de 6,64 gigawatts em 2027 para 27,22 gigawatts até 2032, com um CAGR de 32,6% entre 2027 e 2032.
O que está impulsionando a demanda por energia solar na Malásia?
A contratação pública e os PPAs corporativos são os principais impulsionadores. A PETRA anunciou o LSS6 em julho de 2026 com 2.500 MW de energia solar, 1.250 MW de armazenamento em baterias e uma cota separada de 150 MW de energia solar para empresas Bumiputera na Península da Malásia.
Qual tecnologia solar lidera a capacidade instalada na Malásia?
A energia fotovoltaica solar (FV) deteve 100% da capacidade solar em 2026 e deve crescer a um CAGR de 32,6% entre 2027 e 2032.
Quais empresas se destacam no setor solar da Malásia?
As empresas cobertas incluem JA Solar Technology Co. Ltd., Solarvest Holdings Berhad, TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. e Plus Xnergy Holding Sdn Bhd.
O que pode retardar a entrega de projetos de energia solar em telhados na Malásia?
As regras do Solar ATAP de 2026 exigem que os solicitantes da Península da Malásia paguem todos os custos de modificação da rede da concessionária ou do proprietário da rede, caso a avaliação técnica constate que as obras são necessárias.
Como as rotas de desenvolvimento solar diferem entre os estados da Malásia?
Em Selangor, 70 edifícios governamentais haviam se registrado no programa de Medição de Energia Líquida até junho de 2026. Em setembro de 2026, a reNIKOLA Gedong Solar assinou um acordo de compra de energia de 30 anos com a Syarikat Sesco Berhad para uma instalação planejada de 250 MWac em Sarawak.