
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar nas Filipinas por Mordor Intelligence
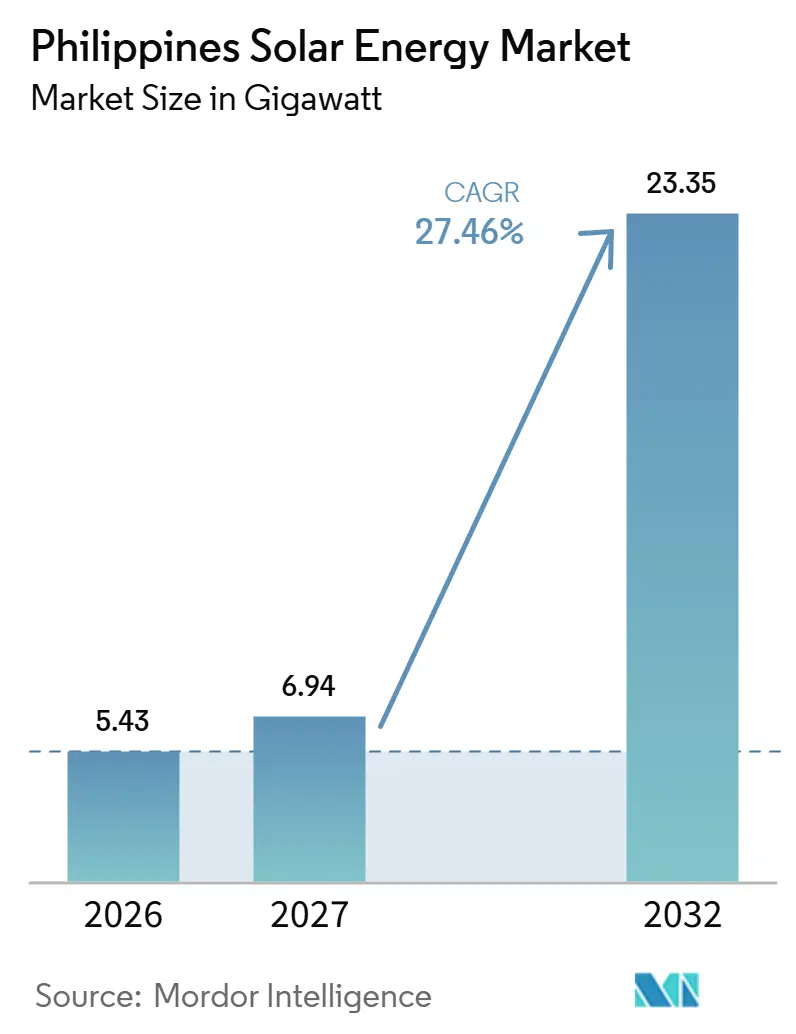
O tamanho do mercado de energia solar nas Filipinas tem projeção de expansão de 5,43 gigawatts em 2026 e 6,94 gigawatts em 2027 para 23,35 gigawatts até 2032, registrando um CAGR de 27,46% entre 2027 e 2032.
Os menores custos de instalação em telhados e as ofertas de leilões governamentais apoiam o investimento solar nas Filipinas, enquanto a aquisição corporativa de energia renovável abre potenciais rotas de receita. O solar combinado com armazenamento pode deslocar a produção diurna para outros horários, tornando o armazenamento e o acesso à rede partes complementares de uma oferta de fornecimento. Em setembro de 2026, interrupções simultâneas em unidades geradoras reduziram as reservas da rede de Visayas durante apagões rotativos. Essa lacuna de confiabilidade fortalece o argumento a favor de projetos solares conectados à rede com armazenamento, pois a produção armazenada pode chegar aos compradores após as horas de luz do dia.
Principais Conclusões do Relatório
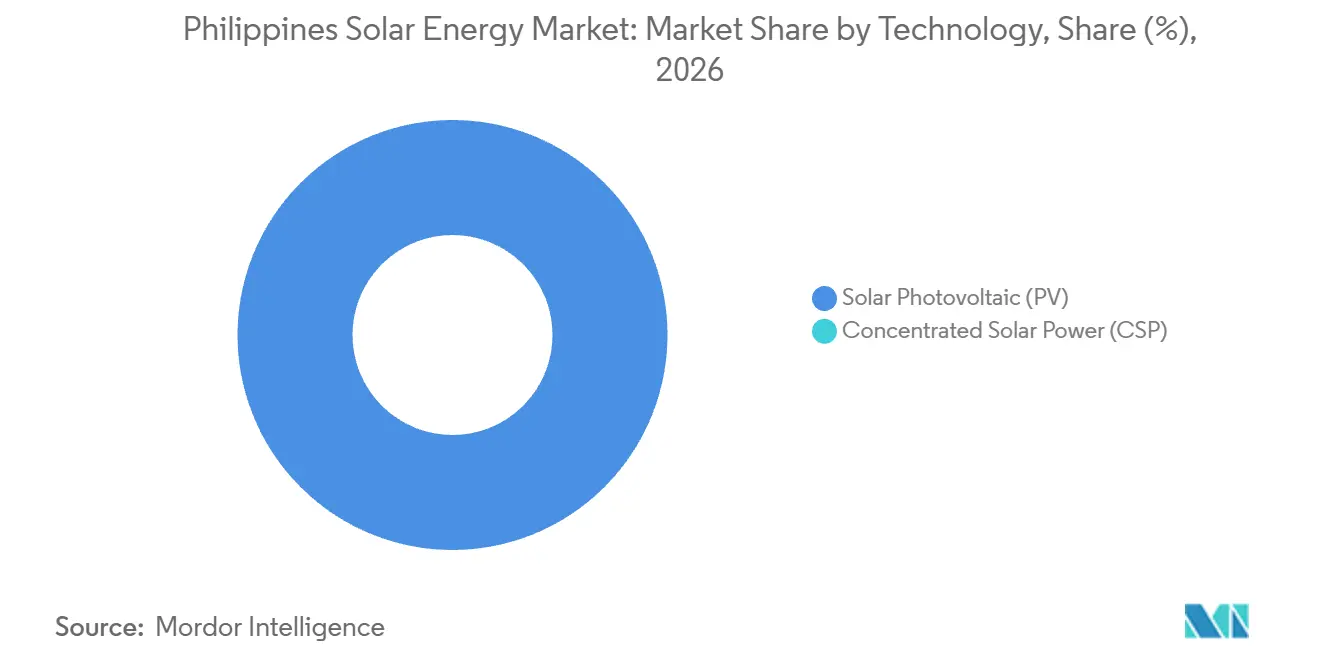
- Por tecnologia, a energia solar fotovoltaica (FV) detinha 100% da participação do mercado de energia solar nas Filipinas em 2026 e é o segmento de crescimento mais rápido, com um CAGR projetado de 27,46% entre 2027 e 2032.
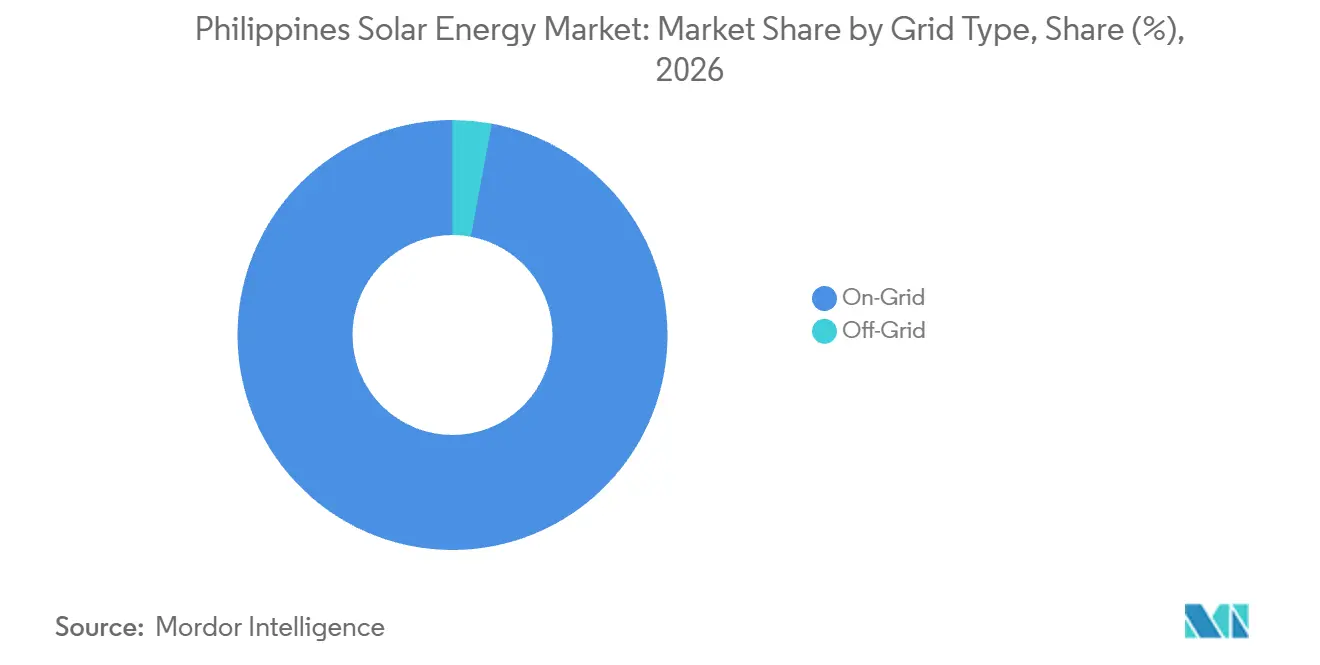
- Por tipo de rede, as instalações conectadas à rede lideraram com uma participação de 97,07% do tamanho do mercado de energia solar nas Filipinas em 2026, enquanto as instalações fora da rede são o segmento de crescimento mais rápido, com um CAGR de 30,85% entre 2027 e 2032.
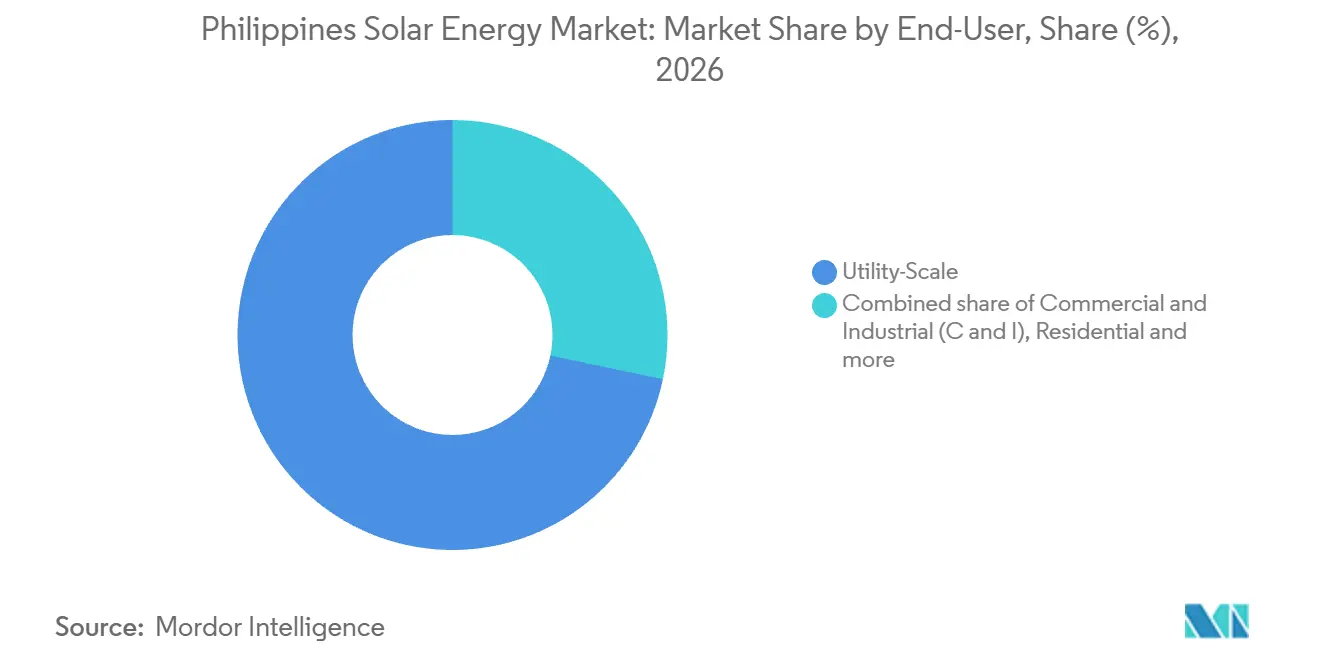
- Entre os usuários finais, as instalações em escala de serviço público representaram 71,7% da capacidade solar em 2026, enquanto as instalações residenciais são o segmento de crescimento mais rápido, com um CAGR de 31,25% entre 2027 e 2032.
- A análise de componentes distingue painéis, inversores, sistemas de montagem, conexões elétricas e armazenamento por suas funções de instalação, integração e entrega.
- Geograficamente, Luzon detinha uma participação de 78,24% da capacidade solar nacional em 2026, apoiada por uma base solar substancial conectada à rede.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida queda nos custos de módulos fotovoltaicos e de BOS | +14% | Em todo o país | Curto prazo (≤ 2 anos) |
| Leilões de energia verde (GEAP) desbloqueando um pipeline solar de ≥1 GW a partir de 2025 | +12% | Isabela e Bulacan | Médio prazo (2 a 4 anos) |
| PPAs corporativos de hiperscalers e BPOs que exigem energia limpa 24/7 | +7% | Fairview e Cavite | Médio prazo (2 a 4 anos) |
| Reforma de medição líquida do DOE elevando o limite de 100 kW para 1 MW (2024) | +4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Implantação de solar flutuante em reservatórios de irrigação (Acordo de Cooperação entre a Administração Nacional de Irrigação e o DOE) | +2.5% | Áreas de projeto de Pantabangan e do Rio Jalaur | Longo prazo (≥ 4 anos) |
| Pressão de ajuste de carbono nas fronteiras em toda a ASEAN sobre os fabricantes exportadores | +1.5% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida queda nos custos de módulos fotovoltaicos e de BOS
O efeito de acessibilidade do hardware solar mais barato depende do custo de transformá-lo em um sistema instalado. O Programa de Sistemas de Energia Fotovoltaica da AIE relatou que custos de módulos muito baixos apoiaram o crescimento adicional do mercado global de FV em 2025.[1] A Ember estimou que os custos de instalação solar nas Filipinas caíram aproximadamente 10% de maio de 2025 a maio de 2026. Para os compradores de telhados, essa redução local fortalece o argumento de investimento para uma instalação completa, enquanto os preços globais de módulos fornecem um contexto de custo de insumos. O potencial benefício de demanda se estende a instaladores e aos trabalhos elétricos e de montagem associados, à medida que mais residências podem considerar um sistema de telhado.
Leilões de energia verde (GEAP) desbloqueando um pipeline solar de ≥1 GW a partir de 2025
A seleção em leilão oferece aos desenvolvedores solares uma rota definida, desde uma proposta de projeto até um pipeline de desenvolvimento nacional nomeado. A lista de vencedores do GEA-4 de 2025 do DOE registrou capacidades oferecidas de 630 MW para o projeto solar de solo de Cauayan, Fase 2, da SMC Global Light and Power Corp., e 540 MW para seu projeto solar flutuante de Angat, Fase 1. Juntas, as ofertas totalizam 1.170 MW, superando 1 GW, com início de entrega previsto para janeiro de 2028 para ambos os projetos. Seu desenvolvedor comum concentra a exposição de execução, portanto, essas ofertas representam uma oportunidade de aquisição datada, condicionada ao progresso do projeto. O avanço desses projetos criaria demanda por módulos, estruturas de montagem, sistemas flutuantes e serviços de EPC em 2 formatos solares.
PPAs corporativos de hiperscalers e BPOs que exigem energia limpa 24/7
A demanda corporativa por energia renovável contratada oferece aos desenvolvedores solares um canal potencial de clientes com rotas distintas de fornecimento físico e venda de certificados. Em 2026, a STT GDC Philippines firmou um acordo de fornecimento de energia renovável de 40,5 MW com a MPower para seus data centers STT Fairview e STT Cavite.[2] O acordo de fornecimento de energia renovável cobriu um prazo de 10 anos com a MPower, braço de fornecimento de eletricidade da Meralco. A Circular do DOE DC2025-10-0024 estabeleceu regras para acordos de compra de energia virtual por meio dos quais desenvolvedores de energia renovável vendem RECs Voluntários a corporações para metas de Net-Zero ou RE100. Para os desenvolvedores solares, as vendas de RECs Voluntários podem apoiar o financiamento de projetos por meio da demanda corporativa por atributos renováveis, enquanto os acordos de fornecimento físico exigem um compromisso separado de entrega de geração.
Reforma de medição líquida do DOE elevando o limite de 100 kW para 1 MW (2024)
O compartilhamento de créditos oferece a um cliente solar com múltiplos locais um motivo para avaliar a geração em relação a várias de suas próprias contas de eletricidade. A circular do DOE de outubro de 2025 permitiu que usuários finais qualificados compartilhassem créditos de medição líquida entre contas dentro da área de concessão da mesma distribuidora. As distribuidoras seriam obrigadas a habilitar a alocação, com a circular entrando em vigor 15 dias após a publicação em pelo menos 2 jornais. Quando implementado, o mecanismo permitiria que um único titular de conta avaliasse uma instalação solar em relação a mais de uma de suas contas de eletricidade. A abertura comercial é, portanto, de ofertas solares coordenadas para portfólios de contas elegíveis dentro de uma única área de concessão de distribuidora.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade de rede fraca no corredor Visayas-Mindanao | -6% | Visayas, especialmente o corredor Leyte-Samar | Médio prazo (2 a 4 anos) |
| Altos custos de financiamento em comparação com Vietnã e Malásia (WACC ≥ 9%) | -4.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Disputas de aquisição de terras sob as regras agrárias do CARP | -2% | Em todo o país | Longo prazo (≥ 4 anos) |
| Interrupções de O&M relacionadas a tufões elevando o LCOE | -1% | Áreas expostas a tufões no norte de Luzon | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade de rede fraca no corredor Visayas-Mindanao
As restrições de transmissão complicam a forma como os desenvolvedores solares transformam um ativo gerador concluído em eletricidade que os compradores podem usar. Em 7 de setembro de 2026, o DOE informou que estava avaliando as restrições de transmissão em Visayas, incluindo o corredor Leyte-Samar, para possíveis melhorias de infraestrutura. Para um desenvolvedor, uma rede restrita pode separar a prontidão de uma usina solar da capacidade de entrega de sua produção. Uma usina concluída em Visayas incapaz de entregar produção não geraria receita com essa produção enquanto os custos de financiamento continuassem, reduzindo os retornos do projeto.
Altos custos de financiamento em comparação com Vietnã e Malásia (WACC ≥ 9%)
Um custo de capital elevado restringe o desenvolvimento solar ao aumentar o retorno que um projeto deve gerar antes que a construção possa prosseguir. Para desenvolvedores de escala de serviço público que financiam um ativo gerador, esse obstáculo mais alto pode excluir um projeto mesmo quando sua cotação de equipamentos é atraente. O ônus recai sobre a relação entre o investimento inicial e a receita de eletricidade disponível para recuperá-lo ao longo do período de financiamento do projeto. Uma redução nos gastos com módulos alivia a conta de equipamentos, mas não reduz automaticamente o retorno exigido por credores e investidores. Projetos com vendas de eletricidade garantidas podem, portanto, enfrentar atrasos de investimento quando suas receitas contratadas não conseguem suportar o retorno de capital exigido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Expansão do FV Depende da Entrega ComercialA energia solar fotovoltaica (FV) representou 100% do tamanho do mercado de energia solar nas Filipinas em 2026 e é o segmento de crescimento mais rápido, com um CAGR projetado de 27,46% entre 2027 e 2032. A IRENA registrou 3.892 MW de capacidade fotovoltaica filipina no final de 2025, acima dos 2.993 MW no final de 2024. Sem energia solar concentrada (CSP) na divisão tecnológica, todo o crescimento de capacidade previsto provém de adições de FV.
A adoção do FV também se estende por meio de arranjos que separam o consumo industrial de eletricidade dos gastos iniciais com equipamentos. A TotalEnergies ENEOS Renewables Distributed Generation Asia comissionou um sistema FV de telhado de 1,9 MWp na planta da SteelAsia em Meycauayan, Bulacan, em 4 de março de 2025. Sob o acordo de 10 anos, a TotalEnergies ENEOS financiou e instalou o sistema e comprometeu-se a operá-lo, enquanto a SteelAsia adquire a eletricidade sem custos iniciais adicionais. Essa estrutura amplia a proposta do FV, de aquisição de equipamentos para um serviço de eletricidade contratado, tornando a obrigação operacional de longo prazo do fornecedor central para a oferta ao cliente.



Por Tipo de Rede:
Escala de Conexão e Acesso a Ilhas Moldam a EntregaAs instalações conectadas à rede representaram uma participação de 97,07% do mercado de energia solar nas Filipinas em 2026, tornando-as o maior segmento. O DOE reportou 3.544 MW de capacidade solar instalada na rede nacional em 2025. Para os desenvolvedores conectados à rede, a principal tarefa comercial é alinhar os ativos geradores com sua rota de entrega, uma vez que os megawatts instalados descrevem a capacidade da usina, e não a eletricidade vendida.
As instalações fora da rede são o segmento de crescimento mais rápido, com um CAGR projetado de 30,85% entre 2027 e 2032. Em 26 de abril de 2026, a Corporação Nacional de Energia transportou 243 sistemas solares residenciais para o remoto Sitangkai, Tawi-Tawi, com o governo local e a 2ª Brigada de Fuzileiros Navais. Esse canal residencial torna o transporte para beneficiários dispersos uma tarefa distinta, além do fornecimento do sistema. O valor da entrega depende, em última análise, de transformar os equipamentos transportados em acesso utilizável à eletricidade para as residências pretendidas. A entrega da NPC coloca o transporte com uma agência pública e parceiros locais, oferecendo aos fornecedores de equipamentos uma contraparte institucional identificável.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Projetos de Serviço Público e Clientes Distribuídos Exigem Modelos DiferentesAs instalações em escala de serviço público foram o maior segmento, representando 71,7% da capacidade solar do mercado em 2026. O projeto de 27,12 MWDC da Dagohoy Green Energy Corporation em Bohol iniciou operações comerciais em 24 de junho de 2025. Seu acordo de fornecimento de energia com a SN Aboitiz Power-Magat, Inc. foi celebrado inicialmente pela PetroGreen e posteriormente cedido à Dagohoy Green Energy Corporation. A combinação de um ativo gerador e um comprador nomeado ilustra por que a competição em escala de serviço público depende da entrega do projeto e de um canal comercial para a produção juntos, tornando a execução do contrato tão consequente quanto a construção física.
As instalações residenciais são o segmento de crescimento mais rápido, com um CAGR projetado de 31,25% entre 2027 e 2032. A Helios Solar reportou que 108 de seus clientes residenciais geraram sua própria energia limpa a partir de solar de telhado residencial em 2025, ilustrando a rota cliente a cliente de um fornecedor para a adoção residencial. Os usuários comerciais e industriais (C&I) fornecem um canal de projeto separado, ilustrado pela PetroGreen Energy Corporation e pela Isuzu Autoparts Manufacturing Corp. inaugurando uma instalação de telhado de 3 MWp em Biñan, Laguna, em 26 de junho de 2025. Nesse local C&I, a PetroGreen financiou e construiu a instalação para o usuário final industrial. Esses exemplos implicam rotas distintas para escala, por meio da aquisição de clientes residenciais para fornecedores residenciais e relacionamentos de desenvolvimento de locais financiados para fornecedores industriais.
Por Componente (Análise Qualitativa):
A Integração Conecta Equipamentos ao Fornecimento ContratadoMódulos/painéis solares, inversores e sistemas de montagem e rastreamento envolvem diferentes responsabilidades de entrega dentro de uma instalação solar. A usina Palauig da Gurīn Energy em Zambales, de propriedade de sua subsidiária integral Shizen Inc., foi concluída em fevereiro de 2025 com 136.363 painéis FV montados no solo. Em parceria com a ib vogt, a Sineng Electric forneceu inversores de string de 350 kW para o projeto Apolaki Seven de 99 MWp em Tantangan em fevereiro de 2026, concluindo o teste de aceitação em fábrica de código de rede testemunhado pela Corporação Nacional de Rede Elétrica das Filipinas. A Solaracks forneceu estruturas de montagem de telhado para um sistema Toyota Manila Bay de 99,83 kWp em Dasmariñas, Cavite, em 2025, com a Solaren Power como parceira de engenharia, aquisição e construção. Esses exemplos tornam a seleção de componentes uma decisão de integração, pois a entrega de equipamentos, os testes elétricos e a instalação estrutural criam responsabilidades separadas para o fornecedor do projeto.
O balanço do sistema e os componentes elétricos estabelecem a conexão à rede, enquanto o armazenamento de energia e a integração híbrida apoiam o perfil de entrega contratada de uma instalação solar. O MTerra Solar Fase 1, parte de um investimento conjunto da Meralco PowerGen e da Actis, marcou a energização de seu sistema de baterias de 825 MW (3.300 MWh) em sua inauguração de 14 de julho de 2026. O projeto inclui uma linha de 500 kV para a Linha de Transmissão Nagsaag-San Jose. Estas são formas distintas de integração, combinando capacidade de armazenamento com uma rota física para a rede.
Análise Geográfica
Mercado de Energia Solar de Luzon
Luzon representou uma participação de 78,24% do tamanho do mercado de energia solar nas Filipinas em 2026. Seu negócio estabelecido conectado à rede é central para a expansão nacional. O DOE reportou 2.758 MW de capacidade solar instalada na rede de Luzon em 2025. Os ativos existentes oferecem aos fornecedores um relacionamento operacional que pode durar mais do que uma adjudicação de construção.
Em Mindanao, o faseamento do projeto torna a capacidade energizada em cada marco mais comercialmente útil do que o conceito total de desenvolvimento. O DOE e os parceiros do projeto energizaram a Fase 1 do Projeto de Energia Solar Tantangan de Mindanao em 23 de julho de 2026, entregando 74,5 MWp. A entrega faseada pode permitir que contratantes e potenciais compradores alinhem seus compromissos com a prontidão demonstrada, sem presumir que cada parte de um desenvolvimento atinge esse ponto ao mesmo tempo. A oportunidade resultante é estruturar contratos em torno de uma fase utilizável e seu próximo marco de entrega, oferecendo ao desenvolvedor uma rota mais clara da conclusão parcial para um ativo operacional maior.
O Palawan continental apresenta uma oportunidade de integração de sistemas moldada pela confiabilidade da eletricidade e pelos custos de combustível. Em setembro de 2026, o DOE apresentou um plano diretor para o Palawan continental abordando restrições de confiabilidade, altos custos de geração e dependência de combustível importado por meio de investimentos coordenados em transmissão, geração e distribuição. Para potenciais desenvolvedores solares, uma proposta de geração precisa, portanto, se encaixar nos requisitos de investimento do sistema elétrico circundante. O fornecimento solar pode abordar a preocupação do plano com o combustível importado, mas seu valor de confiabilidade depende da conexão à rede planejada.
Estrutura Regulatória e Perspectivas
A circular nacional rege as instalações micro-solares elegíveis para uso próprio em todo o país, incluindo em Cebu. A Circular DC2026-08-0017 do DOE de agosto de 2026 abrange sistemas FV de nível de consumidor, plug-and-play, não excedendo 1 kW de capacidade nominal em CC. Ela isenta os sistemas qualificados de alvarás de construção e certificados de conformidade (COCs) da Comissão Reguladora de Energia, sujeito à notificação do usuário final à distribuidora anfitriã e aos requisitos legais, técnicos e de segurança aplicáveis. Em Cebu, essas obrigações nacionais de notificação e segurança definem o mesmo processo de transferência do instalador para a distribuidora.
Tabela Regulatória
| Fator de decisão | Filipinas | Cebu |
|---|---|---|
| Autoridade primária | Departamento de Energia | Departamento de Energia e distribuidora anfitriã sob as regras nacionais |
| Principais instrumentos ou diretrizes | Circular DC2026-08-0017 para micro-solar qualificado de uso próprio | Requisitos nacionais de notificação e segurança para micro-solar |
| Efeito comercial | Isenções de licença especificadas para sistemas qualificados de até 1 kW CC | Notificação antecipada da distribuidora pelo usuário final e conformidade técnica e de segurança |
| Atratividade atual da política | Alta | Alta |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A estrutura nacional recebe avaliação Alta para instaladores de micro-solar elegíveis porque reduz os requisitos de entrada especificados, mantendo as obrigações de notificação e segurança. A circular orienta a ERC a estabelecer regras técnicas, comerciais e de interconexão dentro de 90 dias de vigência, permitindo a harmonização ou alteração das emissões existentes, se necessário. Sem alteração é a avaliação para instaladores em todo o país e em Cebu porque o processo de COC de transação única programado diz respeito a instalações de autogeração com exportação zero, enquanto os sistemas micro-solares já recebem a isenção de COC da circular. A diretriz acompanhante de impor sanções aplicáveis reforça a importância comercial de cumprir as obrigações contínuas de segurança, mesmo onde o licenciamento é mais simples.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha como os fornecedores de desenvolvimento, equipamentos, construção e serviços capturam receita à medida que um ativo solar avança para a operação. Em outubro de 2025, a Terra Solar Philippines, subsidiária da SP New Energy Corporation, celebrou acordos de engenharia, aquisição e construção (EPC) do Bloco Sul com a GEDI Construction Development Corporation e 2 entidades da China Energy. Os acordos cobriram garantia, resolução de defeitos e protocolos operacionais e de manutenção. Para o proprietário do projeto, o valor da construção inclui, portanto, uma rota definida para a transferência e resolução de falhas, além da instalação física.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de projetos | Desenvolvedores como a Bugallon Green Energy Corporation, uma empresa de projeto sob a Rizal Green Energy Corporation | Receita de desenvolvimento e operação | Alinhar as decisões de desenvolvimento com a operação eventual | Preservar a responsabilidade operacional por meio da transferência do projeto |
| Financiamento de projetos | Financiadores de projetos como BNP Paribas e DBS Bank Ltd. | Juros e taxas de financiamento | Concluir uma estrutura de projeto financiável | Coordenar as condições de financiamento com os marcos de construção |
| Fornecimento de módulos | Fornecedores de módulos FV como Trina Solar Ltd. | Vendas de equipamentos | Adequar a entrega de equipamentos à sequência de instalação | Faseamento das entregas em relação às necessidades de construção confirmadas |
| Engenharia e construção | Contratantes de EPC como GEDI Construction Development Corporation e China Energy International Group Co., Ltd. | Taxas de engenharia e construção | Resolução de defeitos entre interfaces de contrato | Atribuir responsabilidades de garantia e transferência explicitamente |
| Interconexão à rede | Contratantes de EPC de interconexão como MIESCOR | Taxas de construção de subestações e transmissão | Sincronizar as instalações de conexão com a prontidão da usina | Sequenciar as obras de rede com os marcos da usina geradora |
| Operações e manutenção | Fornecedores de serviços de usinas solares como Solenergy Systems Inc. | Receita de serviços de manutenção e monitoramento | Manter a responsabilidade de resposta a falhas após a construção | Contratar inspeção, monitoramento e solução de problemas contínuos |
| Fonte: Mordor Intelligence | ||||
A interconexão cria uma obrigação de entrega separada que um fornecedor de módulos não pode cumprir apenas por meio de vendas de equipamentos. O trabalho da MIESCOR no MTerra Solar incluiu subestações e 2 linhas de transmissão classificadas em 230 kV, com a Fase 1 concluída até julho de 2026.[3] O arranjo de serviço de 5 anos da Solenergy para o Raslag 3 ilustra como a manutenção pode sustentar um relacionamento com o fornecedor após a construção. A vantagem comercial reside em vincular essas responsabilidades distintas sem deixar o proprietário absorver lacunas não resolvidas entre a conclusão da construção, a conexão e o serviço contínuo da usina.
Cenário Competitivo
Concentração do Mercado
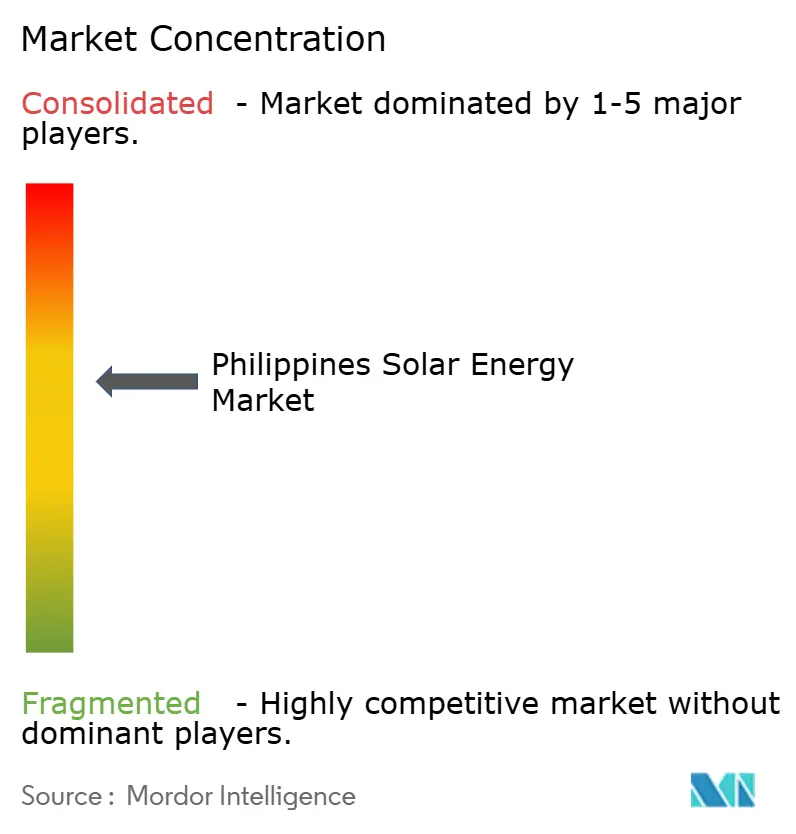
A concorrência está distribuída entre vários grupos de desenvolvimento que operam por meio de entidades corporativas e de projeto distintas, incluindo a Terra Solar Philippines, subsidiária da SP New Energy Corporation que desenvolve o MTerra Solar. A Solar Philippines Power Project Holdings detinha uma participação minoritária de 16,3% na SP New Energy Corporation (SPNEC), uma desenvolvedora de energia renovável listada, em 14 de janeiro de 2026, quando a MGEN Renewable Energy, Inc. detinha 57,33%. A ACEN Corp. e a Vena Energy participam por meio do desenvolvimento solar, com a Vena operando como o braço de energia renovável do Vena Group. A Citicore Power Inc. participa por meio da Citicore Renewable Energy Corp., enquanto o braço de energia renovável da Aboitiz Power Corp. é a Aboitiz Renewables, Inc., colocando as responsabilidades do projeto em entidades distintas.
Os desenvolvedores estão se diferenciando por meio da capacidade de financiamento e da capacidade de combinar geração solar com armazenamento. A Vena Energy anunciou o fechamento financeiro de seu projeto Opus de 300 MWp montado no solo em Ilocos Norte em 12 de dezembro de 2025. A Citicore Renewable Energy Corp. energizou sua usina Citicore Solar Batangas 1 de 197 MWp em Tuy, combinada com 320 MWh de armazenamento em baterias, em 15 de setembro de 2025. O Opus atraiu 7 instituições financeiras internacionais para seu financiamento de projeto, enquanto a combinação de armazenamento da Citicore fornece um meio de deslocar a entrega solar além das horas de luz do dia. Os compradores enfrentam diferentes escolhas de contratação entre um projeto novo financiado e uma usina energizada com capacidade de armazenamento.
O MTerra Solar Fase 1 iniciou operações comerciais para 600 MWac sob o acordo de mérito médio da Meralco em 26 de agosto de 2026, após o Certificado Final de Aprovação para Conexão da Corporação Nacional de Rede Elétrica das Filipinas, conforme relatado pela Meralco PowerGen. A Aboitiz Renewables energizou sua Usina Solar de Olongapo de 221 MWp em dezembro de 2025. A ACEN reportou 1.866 GWh de geração renovável filipina atribuível em 2025, queda de 4% em relação a 2024, principalmente devido a reparos em turbinas eólicas no norte de Luzon, menor irradiância solar e condições de baixo vento. A ACEN reportou disponibilidade de usinas no mesmo nível do ano anterior, mostrando que a geração variou com as condições de recursos mesmo onde a disponibilidade não se alterou. A aprovação de conexão é uma condição de entrada para a oferta de fornecimento de um concorrente, enquanto a variabilidade de recursos cria uma exposição de entrega contínua após a energização.
Líderes da Indústria de Energia Solar nas Filipinas
-
Solar Philippines Power Project Holdings
-
ACEN Corp.
-
Vena Energy
-
Citicore Power Inc.
-
Aboitiz Power Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar nas Filipinas Empresas cobertas neste relatório
- Solar Philippines Power Project Holdings
- ACEN Corp.
- Vena Energy
- Citicore Power Inc.
- Aboitiz Power Corp.
- Solenergy Systems Inc.
- SunAsia Energy
- Helios Solar Energy Corp.
- Cleantech Global Renewables
- Trina Solar Ltd.
- Canadian Solar
- JinkoSolar
- First Gen Corp.
- Meralco PowerGen (MGen)
- Shell Pilipinas – Solar
- TotalEnergies – Solar
- NextGen Power
- Enfinity Global
- Rizal Wind-Solar Energy Corp.
- Greenergy Holdings
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades contrasta o fornecimento integrado de eletricidade em ilhas com pequenas ofertas solares de uso próprio para consumidores qualificados. Em 4 de agosto de 2026, o DOE anunciou planos para um leilão competitivo de solar FV combinado com armazenamento para substituir a geração a diesel em ilhas fora da rede atendidas pela Corporação Nacional de Energia (NPC). Isso cria um canal potencial de desenvolvimento de projetos com uma obrigação de entrega diferente da de uma pequena instalação de uso próprio. Para os fornecedores, a seleção do canal do comprador determina se a oferta se concentra em um serviço completo de geração ou em uma instalação estritamente definida.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Solar e armazenamento integrados em ilhas | Plano de aquisição anunciado de solar combinado com armazenamento | Sistemas elétricos fora da rede atendidos pela NPC | Preparar uma proposta de fornecimento integrado para ilhas elegíveis confirmadas | A lista de ilhas elegíveis estava sendo finalizada no plano de agosto | Desenvolvedores de solar com armazenamento e integradores de projetos |
| Micro-solar residencial de uso próprio | Redução do ônus de licenciamento para sistemas qualificados | Residências com sistemas de uso próprio de até 1 kW | Combinar equipamentos conformes e instalação segura, ajudando os usuários finais a notificar a distribuidora | Concluir a notificação antecipada do usuário final à distribuidora | Instaladores de pequenos sistemas e fornecedores de equipamentos conformes |
| Solar de uso próprio para pequenas instalações | Entrada mais simples para instalações micro-solares qualificadas | Pequenas empresas e estabelecimentos de saúde elegíveis que utilizam sistemas de até 1 kW | Definir uma instalação de uso próprio limitada adequada às necessidades da instalação | Integração elétrica segura e conformidade técnica | Instaladores que atendem a clientes comerciais e institucionais de pequeno porte |
| Fonte: Mordor Intelligence | |||||
A isenção operativa para pequenos sistemas oferece aos instaladores uma base mais imediata para ofertas a clientes do que o plano de aquisição de ilhas de agosto. Esse cronograma favorece um serviço de instalação qualificada de uso próprio repetível para aquisição de clientes no curto prazo. O desenvolvimento em ilhas pode ser preparado separadamente, com o compromisso com uma oferta de fornecimento seguindo a confirmação do escopo de aquisição elegível.
Desenvolvimentos industriais recentes em Mercado de Energia Solar nas Filipinas
- Set 2026: A Bugallon Green Energy Corporation, empresa de projeto sob a Rizal Green Energy Corporation, iniciou operações comerciais em sua Usina Solar Bugallon de 25 MWp em Pangasinan.
- Ago 2026: O MTerra Solar Fase 1 iniciou operações comerciais para 600 MWac de capacidade de mérito médio sob seu acordo de fornecimento de energia com a Meralco, de acordo com a Meralco PowerGen.
- Jul 2026: O DOE e os parceiros do projeto energizaram a Fase 1 do Projeto de Energia Solar Tantangan em Mindanao em 23 de julho, entregando 74,5 MWp.
Mercado de Energia Solar nas Filipinas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de energia solar nas Filipinas mede a capacidade de energia solar instalada nas Filipinas. Ele contabiliza a capacidade instalada de sistemas de energia solar em operação em gigawatts, classificados por conexão à rede, tecnologia de geração, tipo de usuário final e componentes do sistema.
Exclusões de escopo: Capacidade instalada de energia eólica, hidrelétrica, biomassa e geotérmica, geração de eletricidade solar medida em gigawatts-hora, e serviços de varejo de eletricidade e transmissão estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- Fotovoltaico Solar (FV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Escala Utilitária
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (de String, Centrais, Microinversores)
- Sistemas de Montagem e Rastreamento
- Sistemas de Equilíbrio de Planta e Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As Estatísticas de Energia de 2025 do Departamento de Energia fornecem capacidade instalada e confiável por rede e tecnologia, enquanto as Estatísticas de Capacidade Renovável 2026 da Agência Internacional B registram a capacidade solar do país ao longo do tempo. Fontes como o Panorama Global do Mercado da SolarPower Europe fornecem contexto de cenário para a implantação solar, e a cobertura das Filipinas pela pv magazine verifica os totais nacionais em relação aos desenvolvimentos de projetos e sistemas distribuídos.
As tabelas de capacidade do DOE, os arquivos de empresas e apresentações para investidores, e relatórios confiáveis fornecem status de projetos, datas de operação, aquisição corporativa e verificações cruzadas em relação às séries de capacidade agregada. Esses exemplos são ilustrativos e as fontes nomeadas não são exaustivas, enquanto outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com desenvolvedores solares filipinos, fornecedores de EPC e operações, distribuidoras, instaladores de telhados e usuários de sistemas comerciais e industriais ou residenciais esclareceriam o status de comissionamento, conexão à rede, relatórios de capacidade e o tratamento de ativos híbridos. Os entrevistados revisariam as conclusões secundárias sobre adjudicações de leilões, atividade de medição líquida, pipelines de projetos, custos e condições regionais da rede, com perguntas focadas em como cada item afeta a capacidade operacional e o cronograma. Onde os registros públicos conflitam ou omitem detalhes fora da rede, de telhado ou de comissionamento, os analistas reconciliariam as definições com os entrevistados e triangulariam em relação aos registros do DOE, divulgações de projetos e outras evidências independentes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CEOs e diretores: 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima o estoque de capacidade solar operacional das Filipinas a partir de uma série de capacidade nacional de cima para baixo, depois verifica totais selecionados em relação a consolidações de fornecedores e projetos e capacidade instalada amostrada por status de projeto. Ele acompanha a base operacional, projetos de leilão adjudicados e comprometidos, cronogramas de interconexão e comissionamento, adições de telhado e medição líquida, e custos de módulos e balanço do sistema, porque esses indicadores estabelecem respectivamente o estoque inicial, as prováveis adições, o cronograma, o crescimento distribuído e a viabilidade do projeto. Os registros do DOE e as divulgações de projetos apoiam as participações por FV ou CSP, conexão à rede e segmento de serviço público, comercial e industrial ou residencial. As categorias de componentes descrevem equipamentos nesses sistemas e não adicionam capacidade ao total. A análise de cenários testa ritmos alternativos de comissionamento e caminhos de atraso de rede, enquanto as verificações seletivas de baixo para cima dependem de capacidades de projetos públicos e evidências de canais, em vez de presumir que cada adjudicação se torna operacional. Especialistas filipinos podem verificar se as premissas de previsão sobre execução de leilões, acesso à rede, adoção de telhados e conclusão de projetos são plausíveis no nível variável, sem tratar nenhuma opinião individual como um total de mercado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as séries de capacidade do DOE com as estatísticas da Agência Internacional B, anúncios de projetos, registros de interconexão e divulgações de empresas amostradas, depois investigam mudanças que não se alinham com adições independentes ou sinais de comissionamento. Uma segunda revisão verifica unidades, datas, status operacional, participações de segmento e drivers de previsão, com anomalias resolvidas em relação aos registros de origem e acompanhamento de entrevistados acionado por capacidade conflitante, comissionamento atrasado ou eventos materiais de política e rede. A série é atualizada anualmente, revisada entre ciclos quando um leilão material, evento de rede ou regulatório altera as perspectivas, e submetida a uma nova revisão de fonte e cálculo antes da entrega.
Tamanho do Mercado de Energia Solar nas Filipinas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de energia solar nas Filipinas mede a capacidade de energia solar instalada nas Filipinas.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo acompanha a base operacional, projetos de leilão adjudicados e comprometidos, cronogramas de interconexão e comissionamento, adições de telhado e medição líquida, e custos de módulos e balanço do sistema, porque esses indicadores estabelecem respectivamente o estoque inicial, as prováveis adições, o cronograma, o crescimento distribuído e a viabilidade do projeto.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,94 gigawatts (2027) | |
| Consultoria Global A | 19,6 gigawatts (2030) | Com sua base de 2030, esta estimativa está 182,4% acima do valor de 2027 deste relatório de 6,94 gigawatts, 3 anos antes. O horizonte de previsão mais tardio permite que capacidade FV adicional entre em operação após o estoque do ano corrente do relatório. |
| Agência Internacional B | 3,89 gigawatts (2025) | Com sua base de 2025, esta estimativa está 43,9% abaixo do valor de 2027 deste relatório de 6,94 gigawatts, 2 anos depois. A observação histórica de capacidade publicada é anterior ao estoque instalado do ano corrente do relatório. |
Os analistas da Mordor Intelligence triangulam as séries de capacidade do DOE com as estatísticas da Agência Internacional B, anúncios de projetos, registros de interconexão e divulgações de empresas amostradas, depois investigam mudanças que não se alinham com adições independentes ou sinais de comissionamento.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de energia solar nas Filipinas?
A capacidade tem projeção de expansão de 6,94 gigawatts em 2027 para 23,35 gigawatts até 2032, registrando um CAGR de 27,46% entre 2027 e 2032.
O que está impulsionando a demanda por energia solar nas Filipinas?
Os menores custos de instalação em telhados, a atividade de leilões e a aquisição corporativa de energia renovável apoiam a demanda, com a oferta de 630 MW da SMC Global Light and Power Corp. para o Cauayan Fase 2 entre os vencedores do GEA-4 de 2025 do DOE.
Qual tecnologia solar tem a maior participação nas Filipinas?
A energia solar fotovoltaica (FV) detinha uma participação de 100% em 2026 e é a tecnologia de crescimento mais rápido, com um CAGR projetado de 27,46% entre 2027 e 2032.
Quais empresas participam do setor solar filipino?
Os participantes incluem Solar Philippines Power Project Holdings, ACEN Corp., Vena Energy, Citicore Power Inc. e Aboitiz Power Corp. A holding detinha uma participação minoritária de 16,3% na desenvolvedora de energia renovável SPNEC em 14 de janeiro de 2026.
O que poderia desacelerar a implantação solar nas Filipinas?
As restrições de transmissão podem complicar a entrega de eletricidade. Em setembro de 2026, o DOE estava avaliando as restrições em Visayas, incluindo o corredor Leyte-Samar.
Qual região filipina tem a maior participação na capacidade solar instalada?
Luzon representou uma participação de 78,24% da capacidade solar nacional em 2026. O DOE reportou 2.758 MW de capacidade solar instalada na rede de Luzon em 2025.