
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
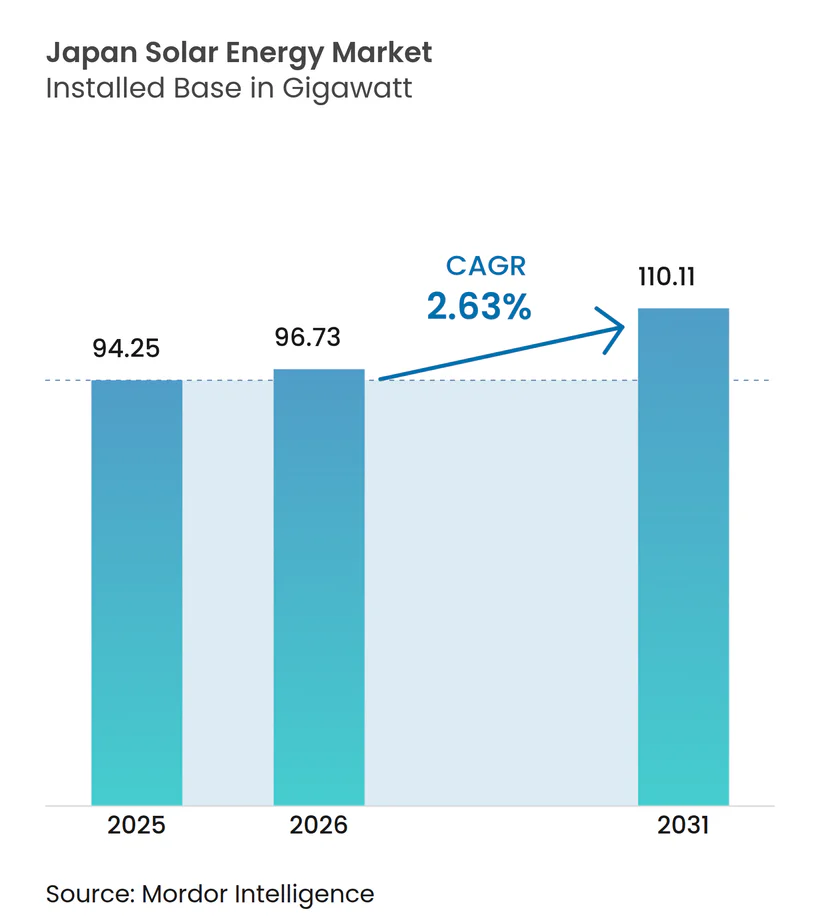
| Tamanho do mercado no ano base (2025) | 94.25 gigawatt |
| Volume do Mercado (2026) | 96.73 gigawatt |
| Volume do Mercado (2031) | 110.11 gigawatt |
| Taxa de crescimento (2026 - 2031) | 2.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar no Japão por Mordor Intelligence
O tamanho do Mercado de Energia Solar no Japão foi avaliado em 94,25 gigawatts em 2025 e estima-se que cresça de 96,73 gigawatts em 2026 para atingir 110,11 gigawatts até 2031, a um CAGR de 2,63% durante o período de previsão (2026-2031).
O crescimento continua mesmo após a transição do regime de Tarifa de Alimentação para o regime de Prêmio de Alimentação, que incentiva os desenvolvedores a seguir os sinais de preços do mercado atacadista, integrar armazenamento em baterias e reduzir os encargos ao consumidor.[1] A agilização do licenciamento para sistemas em telhados, as regras obrigatórias de geração no local em Tóquio e a queda nos preços de módulos e baterias ampliaram a base endereçável para sistemas distribuídos. A pressão competitiva de fabricantes estrangeiros reduz os custos de hardware, enquanto empresas domésticas aceleram a pesquisa em perovskita, armazenamento co-localizado e software de gestão de energia para preservar valor. O aumento da demanda de energia por centros de dados e as metas corporativas de descarbonização aprofundam o conjunto de financiamento de projetos por meio de contratos de compra de energia de longo prazo.
Principais Conclusões do Relatório
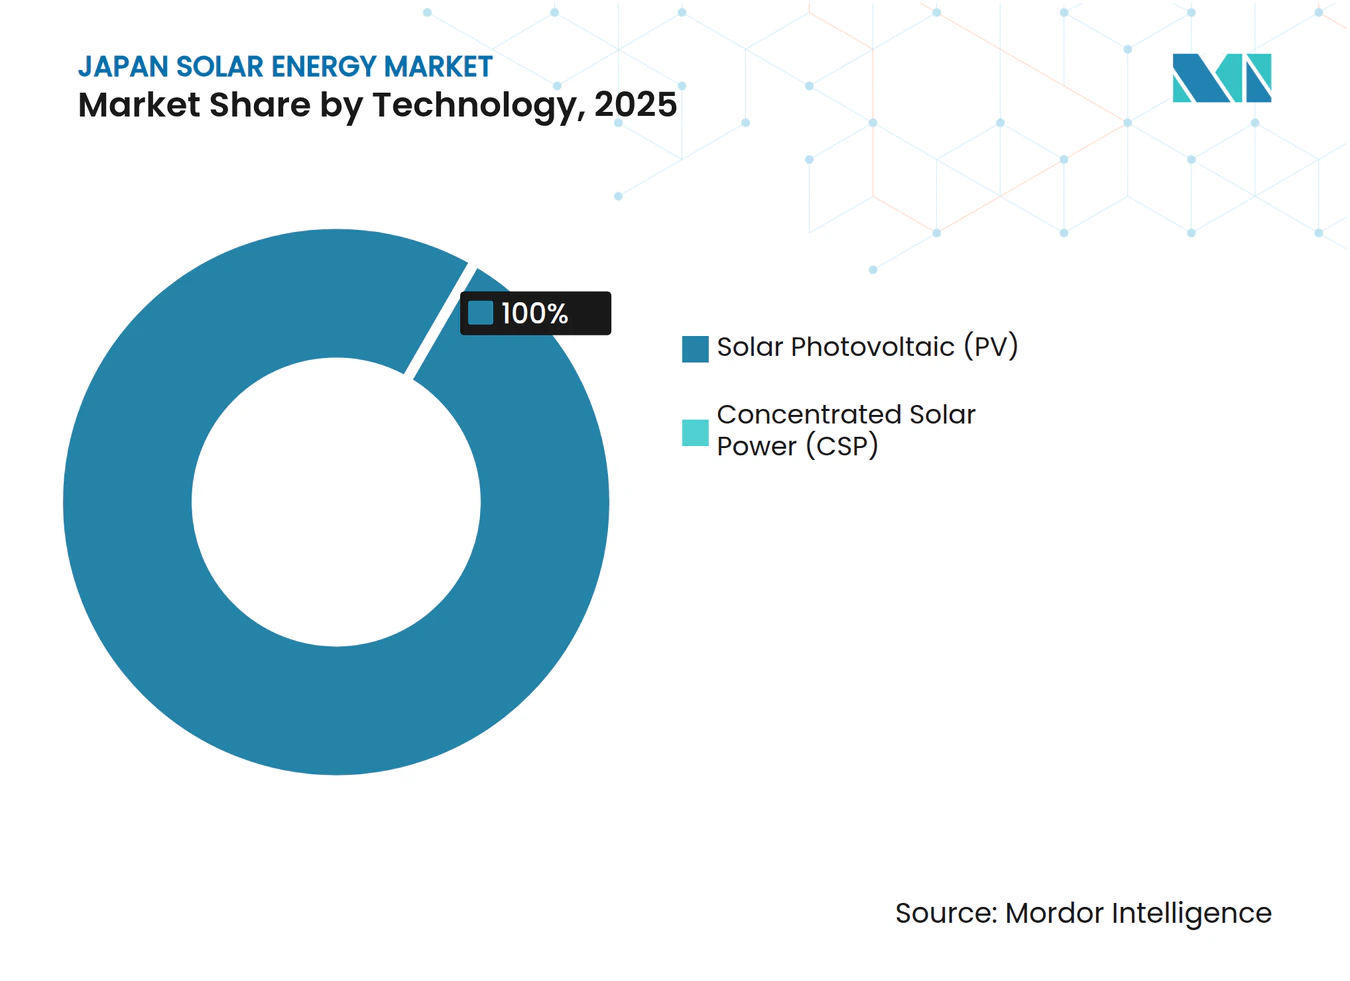
- Por tecnologia, a energia solar fotovoltaica manteve uma participação de 100,00% no mercado de energia solar do Japão em 2025 e tem previsão de crescer a um CAGR de 2,63% até 2031.
- Por tipo de rede, os ativos conectados à rede detinham 96,35% da capacidade de 2025, enquanto os sistemas fora da rede avançam a um CAGR de 6,95% até 2031, o mais rápido entre todos os segmentos.
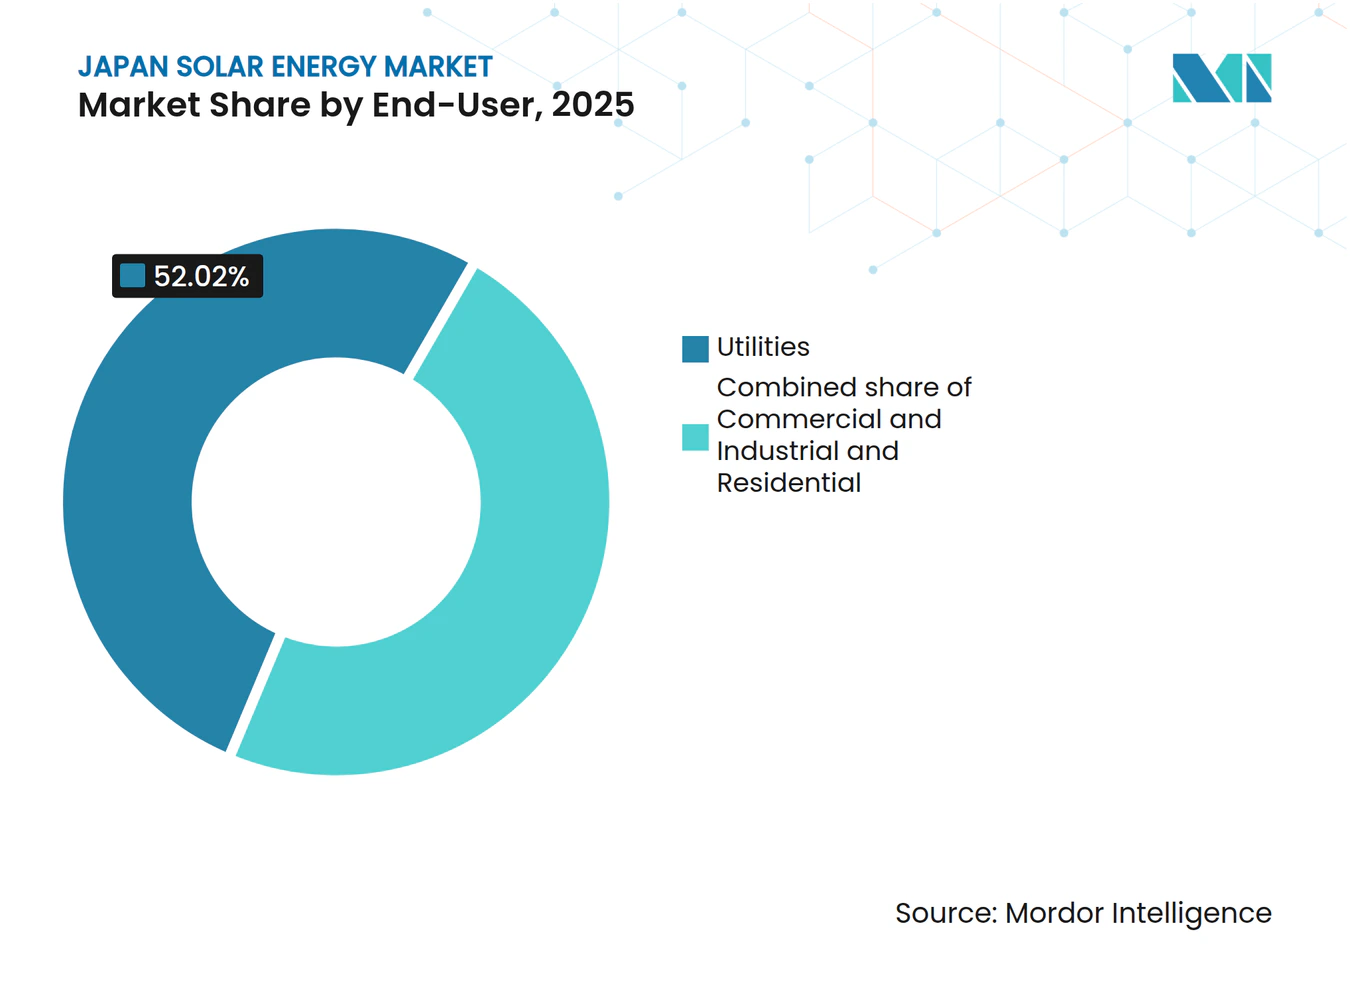
- Por usuário final, os projetos de escala de serviço público representaram 52,02% da capacidade instalada em 2025; os sistemas em telhados residenciais são o segmento de crescimento mais rápido, com um CAGR de 6,29% até 2031.
- Por geografia, Kyushu liderou as instalações, respondendo por 22,74% da participação no mercado de energia solar do Japão em 2025, mas enfrenta o maior risco de corte de geração. Em contraste, Tohoku registrou o ciclo de conexão à rede mais rápido, atraindo 2,8 GW de novos compromissos em 2024.
- Entre as empresas, a Shizen Energy tornou-se o maior produtor independente de energia após consolidar 758,4 MW de ativos operacionais em março de 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteiro de neutralidade de carbono até 2050 e incentivos de Tarifa de Alimentação para Prêmio de Alimentação | +0.8% | Nacional, com maior participação em leilões de Prêmio de Alimentação em Tohoku e Kyushu | Médio prazo (2 a 4 anos) |
| Códigos obrigatórios de instalação fotovoltaica em telhados (Tóquio, Kanagawa) | +0.5% | Prefeituras de Tóquio e Kanagawa; potencial expansão para Osaka e Aichi | Curto prazo (até 2 anos) |
| A queda nos preços de módulos e baterias melhora as taxas internas de retorno dos projetos | +0.6% | Nacional, com maior impacto nos segmentos de escala de serviço público e comercial e industrial | Curto prazo (até 2 anos) |
| Aumento do consumo de eletricidade por centros de dados impulsionando Acordos de Compra de Energia corporativos | +0.4% | Grandes áreas metropolitanas de Tóquio e Osaka; emergindo em Hokkaido | Médio prazo (2 a 4 anos) |
| A energia solar fotovoltaica de perovskita de baixo peso abre fachadas e superfícies de veículos | +0.3% | Nacional, adoção inicial no setor automotivo (parcerias com Toyota e Nissan) e no mercado imobiliário comercial | Longo prazo (4 anos ou mais) |
| O modelo de assinatura "Solar a Custo Zero" desbloqueia o mercado residencial | +0.4% | Prefeituras urbanas (Tóquio, Kanagawa, Saitama, Chiba); expansão para cidades regionais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Roteiro de neutralidade de carbono até 2050 e incentivos de Tarifa de Alimentação para Prêmio de Alimentação
A transição de uma tarifa garantida para um prêmio acima do preço atacadista realinhou o mercado de energia solar japonês com a economia padrão do mercado de energia. Até fevereiro de 2024, o programa de Prêmio de Alimentação havia credenciado 1.036 projetos, incluindo 518 MW de energia solar, levando os desenvolvedores a combinar módulos com baterias para capturar os diferenciais de preço nos horários de pico.[2] Os avisos governamentais divulgados para o exercício fiscal de 2025 confirmam novas linhas orçamentárias para investimentos em energia solar em estágio inicial, sinalizando o compromisso contínuo com a política. À medida que os desenvolvedores investem em capacidade despachável para proteger o risco de preço, as estruturas de projetos agora integram software de previsão, funções de usina virtual e receitas de serviços auxiliares. Essas adaptações ancoram a competitividade de longo prazo do mercado de energia solar japonês, ao mesmo tempo que reduzem a exposição a subsídios públicos.
Códigos obrigatórios de instalação fotovoltaica em telhados (Tóquio, Kanagawa)
A regulamentação de Tóquio que exige que todos os novos edifícios acima de 2.000 m² incluam painéis solares a partir de abril de 2025 alterou o padrão para a construção urbana. As obrigações de conformidade recaem sobre o construtor, e não sobre o proprietário final, simplificando a logística e estabelecendo um piso para os volumes anuais de instalação. O subsídio paralelo da cidade de até JPY 80.000 por kW apoia sistemas de alta eficiência, elevando ainda mais os perfis de retorno. Os dados iniciais de inspeção de obras indicam que os construtores agora incorporam a aquisição de energia solar nos fluxos de trabalho de projeto, normalizando a geração no local na capital. Várias prefeituras estão elaborando portarias semelhantes, apontando para uma potencial cascata regulatória nacional que sustentaria a demanda contínua no mercado de energia solar japonês.
A queda nos preços de módulos e baterias melhora as taxas internas de retorno dos projetos
O excesso de oferta de módulos de silício cristalino reduziu os custos para o usuário final para 200.000-400.000 ienes por kW, enquanto as baterias de fosfato de ferro-lítio seguem uma trajetória de queda semelhante. O lançamento, em 2024, de baterias residenciais pela Canadian Solar, projetadas para a rede elétrica japonesa, ilustra como os fabricantes estrangeiros aproveitam a escala para viabilizar reduções adicionais de custos. À medida que o hardware se torna mais barato, as propostas integradas de solar com armazenamento prosperam, permitindo que proprietários de imóveis e pequenas empresas reduzam encargos de demanda, vendam o excedente de energia e melhorem a resiliência. A economia melhorou mais rapidamente do que o CAGR de 2,63% indica, reforçando a adoção generalizada no mercado de energia solar japonês.
Aumento do consumo de eletricidade por centros de dados impulsionando Acordos de Compra de Energia corporativos
O crescimento do consumo de eletricidade pela economia digital leva hiperescaladores e fabricantes a garantir capacidade renovável por meio de contratos de longo prazo. O primeiro Acordo de Compra de Energia solar de 60 MW do Google no Japão e os mandatos de fornecedores da Apple mostram como os padrões de aquisição multinacionais estão migrando para a prática industrial doméstica. Os facilitadores de Acordos de Compra de Energia agora oferecem contratos renováveis anuais adaptados a pequenas e médias empresas, ampliando o acesso além dos clientes de grande porte. Essas estruturas de offtake reduzem o risco dos projetos, atraem dívida mais barata e constroem um pilar adicional sob a demanda no mercado de energia solar japonês.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da rede e corte de geração em Kyushu/Hokkaido | -0.6% | Kyushu, Hokkaido; risco de transbordamento para Tohoku se as melhorias na transmissão forem adiadas | Curto prazo (até 2 anos) |
| Escassez de terrenos e zoneamento restrito para projetos de instalação no solo | -0.5% | Nacional, agudo nas planícies de Kanto e Kansai; menos severo em Tohoku e Hokkaido | Médio prazo (2 a 4 anos) |
| Responsabilidade pela gestão de resíduos fotovoltaicos e aumento dos custos de reciclagem | -0.3% | Nacional, com impacto inicial em projetos que atingem o fim de vida de 20 anos a partir de 2032 | Longo prazo (4 anos ou mais) |
| Escassez de mão de obra qualificada para instalações de energia solar de alta tensão com armazenamento | -0.4% | Nacional, mais agudo em prefeituras rurais com força de trabalho de eletricistas envelhecida | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da rede e corte de geração em Kyushu/Hokkaido
O corte de geração saltou para 1,76 TWh no exercício fiscal de 2023, com Kyushu atingindo uma taxa de 6,7% porque as ligações inter-regionais limitadas e os reatores de carga base inflexíveis deixam pouco espaço para os picos solares do meio-dia. As concessionárias estão testando o controle de tensão baseado em inteligência artificial, que reduziu as ativações de estabilizadores em até 70%, mostrando um caminho técnico a seguir. Os formuladores de políticas também elaboram regras de preços negativos e despacho econômico, mas os prazos permanecem indefinidos. Até que a infraestrutura se alinhe, os desenvolvedores do mercado de energia solar japonês devem adicionar baterias, reposicionar usinas ou aceitar a canibalização de receitas durante eventos de excesso de oferta.
Escassez de mão de obra qualificada para instalações de energia solar de alta tensão com armazenamento
O emprego no setor de construção caiu 20% na última década, contribuindo para 350 falências em 2024, sendo um terço no setor de construção.[3] Os projetos de energia solar de alta tensão com armazenamento necessitam de eletricistas licenciados familiarizados com a proteção da rede, mas a força de trabalho envelhecida e os novos limites de horas extras restringem a oferta. O governo planeja dobrar as cotas de trabalhadores qualificados estrangeiros para resolver as escassezes estruturais, mas isso requer requalificação e integração cultural. Portanto, as empresas do mercado de energia solar japonês investem em equipamentos modulares, estruturas montadas em fábrica e orientação por realidade aumentada para reduzir a intensidade de mão de obra no local e encurtar os cronogramas de comissionamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância Fotovoltaica Confirma a Inviabilidade da Energia Solar ConcentradaO tamanho do mercado de energia solar do Japão para a tecnologia fotovoltaica foi de 94,25 GW em 2025, consolidando um CAGR de 2,63% em direção a 2031 e mantendo uma participação de segmento de 100,00%, uma vez que a energia solar concentrada permanece comercialmente ausente. Os módulos monocristalinos PERC atingiram eficiência média de 21,5% e continuaram a substituir os painéis de polissilício em projetos de serviço público e comerciais. As células de heterojunção e de contato traseiro, embora com preço premium, ganharam espaço no mercado de reformas residenciais, onde o espaço no telhado é escasso e os prêmios de eficiência justificam custos mais elevados.
As células tandem de perovskita situam-se na fronteira da inovação, com um consórcio visando 20 GW de capacidade de linha doméstica até 2040 para recuperar a competitividade na fabricação. Eficiências piloto de 15,6% e uma redução de peso de 60% ampliam as superfícies de montagem viáveis para fachadas e superfícies de veículos. A adoção comercial depende da resistência à umidade; testes de envelhecimento acelerado mostram degradação 15% mais rápida do que o silício em condições costeiras, impulsionando a pesquisa e desenvolvimento em encapsulamento. Os fabricantes domésticos veem a tecnologia como um caminho para recuperar o valor perdido para as importações de silício cristalino estrangeiras, que capturaram 68% do fluxo de módulos de 2024.



Por Tipo de Rede:
A Resiliência Fora da Rede Acelera, mas a Rede Conectada DominaOs sistemas conectados à rede representaram 96,35% da capacidade em 2025, sustentados pelos prêmios de alimentação e pelo acesso ao mercado atacadista. No entanto, as instalações fora da rede têm previsão de crescer a um CAGR de 6,95% até 2031, o mais rápido entre todos os tipos de rede, e são um beneficiário-chave dos mandatos de resiliência a desastres, pois as interrupções causadas por terremotos e tufões expuseram as vulnerabilidades da rede centralizada.
Municípios, como Ishikawa, instalaram 42 MW de microrredes autônomas em centros de evacuação em 2024, reduzindo assim o risco de interrupções para serviços essenciais. Ilhas remotas em Okinawa e Kagoshima substituíram geradores a diesel por sistemas híbridos de energia solar com baterias. O sistema de 1,2 MW de Yonaguni reduziu as importações de combustível em 680 quilolitros por ano, ilustrando o ponto de cruzamento econômico para o deslocamento de combustíveis fósseis. No entanto, as usinas conectadas à rede permanecem o principal motor para adições de capacidade, beneficiando-se de economias de escala e fluxos de receita no mercado livre da Bolsa de Energia Elétrica do Japão. O crescente risco de corte de geração está levando os desenvolvedores conectados à rede a adotar projetos híbridos capazes de operar de forma isolada durante eventos de preços negativos, diluindo as linhas tradicionais de segmento.
Por Usuário Final:
Telhados Residenciais Superam os Megawatts de Escala de Serviço PúblicoOs projetos de escala de serviço público representaram 52,02% do tamanho do mercado de energia solar do Japão em 2025, mas enfrentam escassez de terrenos e uma fila média de acesso à rede de 36 meses em regiões congestionadas. Os sistemas residenciais têm projeção de avançar a um CAGR de 6,29% até 2031, impulsionados por contratos de energia solar a custo zero e códigos de telhados que abrangem edifícios com mais de 2.000 m². Os instaladores por assinatura assumem o custo de capital e monetizam os certificados de energia renovável, permitindo que os domicílios fixem as contas de eletricidade abaixo das tarifas de varejo e cumpram as metas municipais de descarbonização.
Os compradores comerciais e industriais recorrem a Acordos de Compra de Energia de longo prazo para mitigar a volatilidade dos preços atacadistas; o acordo de 50 MW da Microsoft com a Shizen Energy exemplifica como os offtakers com grau de investimento desbloqueiam o financiamento para projetos no mercado livre. Os projetos agrivoltaticos oferecem renda agrícola suplementar, mas apresentam densidade de painéis 30% menor, elevando os custos nivelados acima de JPY 14 por kWh e limitando a adoção a cooperativas com mandatos de diversificação. Os sistemas solares flutuantes em reservatórios e lagoas industriais estão emergindo como uma via de nicho de escala de serviço público onde o acesso à rede está disponível, mas o terreno é limitado.

Análise Geográfica
Tóquio e as prefeituras vizinhas formam o maior nó do mercado de energia solar japonês, impulsionado por metas rigorosas de descarbonização, preços de eletricidade premium e mandatos de política que exigem geração no local em novas construções. O fundo de subsídios de 7,1 bilhões de ienes do governo metropolitano reduz ainda mais os obstáculos à instalação residencial. Os centros de carga densa e as redes de distribuição estabelecidas também significam perda mínima de transmissão e autoconsumo quase em tempo real, melhorando a economia dos projetos.
Kyushu possui excelente irradiação solar, mas enfrenta a maior taxa de corte de geração do país, de 6,7%, levando os desenvolvedores a incorporar sistemas de baterias, buscar projetos híbridos ou escalonar novas construções até que as interconexões planejadas se concretizem. Hokkaido oferece terreno amplo para fazendas de escala de serviço público e abriga o primeiro Acordo de Compra de Energia corporativo de 30 MW do Japão dedicado a um operador de centro de dados, mas a capacidade limitada de exportação para o sul limita os volumes de exportação. As regiões de Chubu e Kansai oferecem conjuntos de oportunidades equilibrados: a demanda industrial apoia os Acordos de Compra de Energia corporativos, e os projetos piloto de modernização da rede, como o controle de tensão habilitado por inteligência artificial, ilustram como os riscos de congestionamento podem ser mitigados.
Em 36 prefeituras, 73 "áreas avançadas de descarbonização" vinculam energias renováveis, agricultura e revitalização comunitária em planos de energia local personalizados. Os distritos costeiros replicam protótipos de energia solar flutuante para aproveitar reservatórios e bacias portuárias, enquanto as prefeituras rurais adotam estruturas agrivoltaticas para preservar os rendimentos agrícolas. Esses caminhos específicos por região reforçam a amplitude e a resiliência do crescimento no mercado de energia solar japonês.
Panorama regulatório
A política solar do Japão continua a migrar de um amplo apoio com preços garantidos para operações baseadas no mercado e um controlo de conformidade mais rígido sob a alçada do METI e da Agência de Recursos Naturais e Energia (ANRE). Em março de 2026, o METI definiu os termos do FIT/FIP para o ano fiscal de 2026 e sinalizou uma mudança estrutural ao planear excluir projetos solares instalados no solo com 10 kW ou mais do apoio FIT/FIP após o ano fiscal de 2027. Os leilões FIP do ano fiscal de 2026 para projetos de 250 kW ou mais foram definidos em quatro rondas, com um limite de preço de 9,6 JPY/kWh.
O escrutínio regulatório também se intensificou em torno das obrigações de segurança e de fim de vida. Em março de 2026, o Conselho de Ministros aprovou um projeto de lei para alterar parcialmente a Lei da Atividade Elétrica, adicionando requisitos de verificação de segurança por terceiros para instalações de geração de energia solar. Em abril de 2026, o METI apresentou um projeto de lei para promover a reciclagem de resíduos de baterias solares, orientando os operadores de escala comercial para vias de reciclagem padronizadas. A ANRE/METI também atualizou as Diretrizes de Formulação de Planos de Negócios solares em abril de 2026 e divulgou medidas de fiscalização referentes ao ano fiscal de 2025, incluindo 55 revogações de certificação FIT/FIP e 57 suspensões de subsídios, além das primeiras ordens de reembolso financeiro, elevando o nível de exigência de conformidade para proprietários de projetos e agregadores.
Cenário Competitivo
Concentração do Mercado
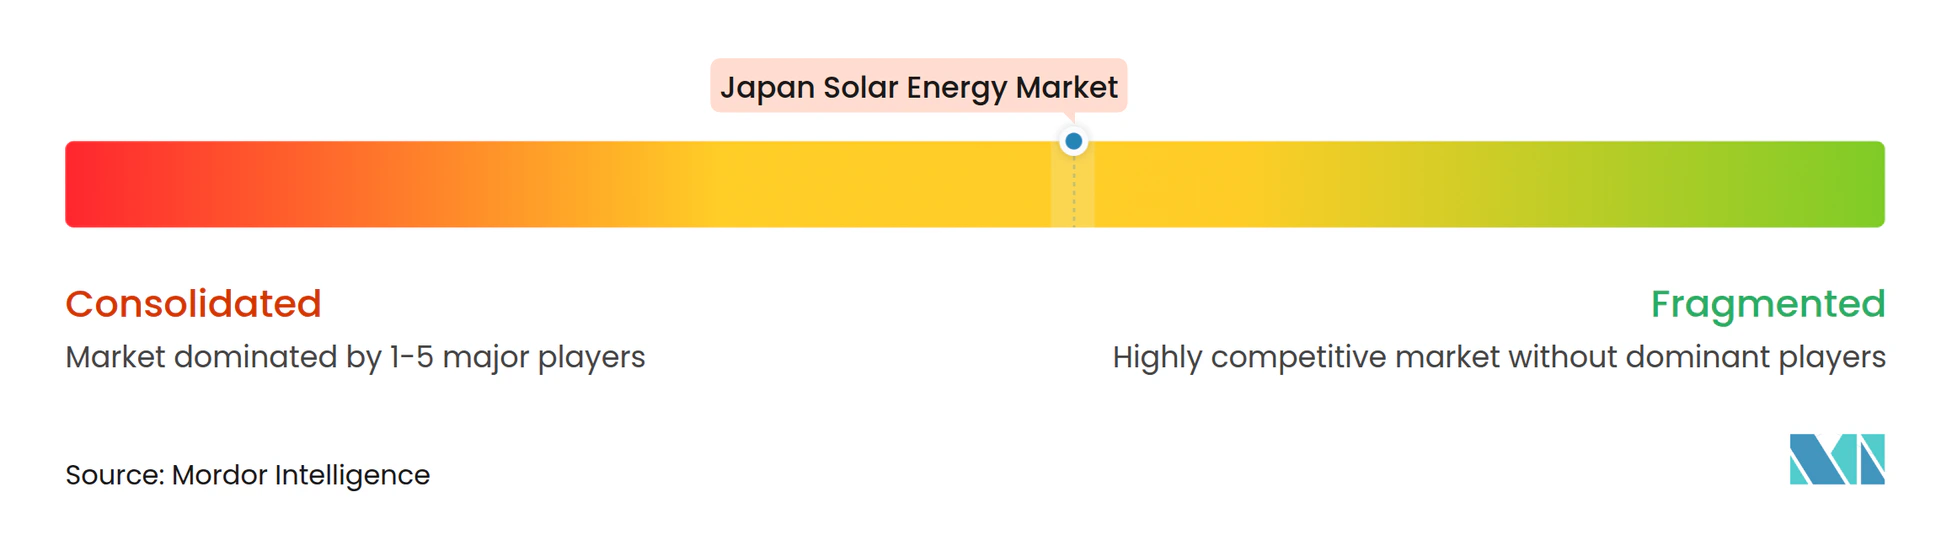
O mercado de energia solar japonês abriga uma combinação de participantes domésticos consolidados e entrantes globais orientados por custo. Sharp, Kyocera e Panasonic Energy concentram-se em segmentos premium e mantêm fortes redes de pós-venda, preservando a fidelidade dos clientes principais. LONGi, Trina Solar e JinkoSolar penetram nas faixas sensíveis a preços com formatos de maior potência e descontos agressivos. Essa estrutura dual sustenta a pressão descendente sobre os preços, ao mesmo tempo que estimula a pesquisa e desenvolvimento doméstica, como o roteiro de perovskita da Sekisui Chemical com meta de produção em massa até 2027.
O investimento estratégico ressalta o reposicionamento competitivo. A Mitsubishi Electric gastará USD 500 milhões para garantir suprimentos de carboneto de silício, protegendo a liderança em módulos de alta tensão para inversores solares e de armazenamento.[4] ENECHANGE, West Holdings e muitas startups de tecnologia energética oferecem pacotes integrados de financiamento, instalação e monitoramento que garantem receitas de serviços além das vendas iniciais de hardware. As parcerias combinam pontos fortes complementares: a Kyocera trabalha com a SolarEdge em otimizadores e tecnologia SafeDC, enquanto a Sungrow coopera com desenvolvedores locais em projetos de baterias de 500 MWh que reforçam a flexibilidade da rede.
Os participantes do mercado utilizam cada vez mais soluções integradas. Inversores, baterias, software e serviços de gestão de ativos convergem sob marcas únicas, elevando os custos de troca para os clientes e abrindo fluxos de receita recorrente de maior margem. As empresas japonesas aproveitam marcas domésticas confiáveis e familiaridade com os códigos de rede, enquanto os fornecedores internacionais importam economias de escala. Essa interação molda um equilíbrio competitivo que permanece intenso, mas tecnologicamente progressivo no mercado de energia solar japonês.
Líderes do Setor de Energia Solar no Japão
-
Sharp Corporation
-
Kyocera Corporation
-
Panasonic Energy Co.
-
Canadian Solar Inc.
-
Trina Solar Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar do Japão Empresas cobertas neste relatório
- Sharp Corporation
- Kyocera Corporation
- Panasonic Energy Co.
- Canadian Solar Inc.
- Trina Solar Co. Ltd.
- JinkoSolar Holding Co. Ltd.
- JA Solar Technology Co. Ltd.
- LONGi Green Energy Technology Co. Ltd.
- Hanwha Q CELLS
- First Solar Inc.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Omron Corporation
- Nihon Techno Co. Ltd.
- SoftBank Energy (SB Power)
- Eurus Energy Holdings
- RENOVA Inc.
- Shizen Energy Inc.
- West Holdings Corporation
- Sekisui Chemical (Perovskite R&D)
Oportunidades de mercado e perspectivas futuras
As mudanças de política e de aquisição estão a redirecionar o foco dos desenvolvedores para a energia solar distribuída e integrada em edifícios, a hibridização e os contratos no mercado livre. As decisões do METI em março de 2026 de interromper o apoio FIT/FIP para energia solar comercial instalada no solo (excluindo telhados) a partir do ano fiscal de 2027, juntamente com um quadro de leilões para o ano fiscal de 2026 com um limite de 9,6 JPY/kWh para projetos FIP de 250 kW ou mais, aumentam o prémio para telhados, repotenciação e conceções que monetizam o valor de mercado e de serviços auxiliares através de baterias e controlos. A obrigatoriedade de instalação em telhados de Tóquio, em vigor desde abril de 2025 para novos grandes edifícios, reforça a base endereçável para telhados residenciais e comerciais, consolidando vias como ofertas de subscrição sem custo inicial e financiamento agrupado, nas quais os instaladores monetizam o autoconsumo e os certificados.
O afastamento das tarifas garantidas está a expandir o espaço em branco para PPAs corporativos, otimização de ativos e soluções de flexibilidade da rede. As evidências de mercado incluem atividade de aquisição multinacional e ligada a centros de dados (por exemplo, a Google assinou um PPA solar de 60 MW no Japão) e aquisição orientada por infraestruturas (a Equinix assinou um PPA de 30 MW e 20 anos em abril de 2025 para um projeto em Hokkaido com início em 2028), apoiando a bancabilidade de projetos no mercado livre. À medida que os ativos FIT mais antigos se aproximam do vencimento, a repotenciação e o refinanciamento do parque legado estão a ganhar mais destaque, criando procura por módulos de maior eficiência, atualizações de inversores e retrofits de armazenamento, particularmente em regiões com restrições como Kyushu, onde o corte de produção já é elevado. O espaço em branco tecnológico de horizonte mais longo é definido pelo Plano Estratégico de Energia revisado de 2025, que estabelece uma meta de implantação de 20 GW para células solares de perovskita de próxima geração até 2040, alinhando os roteiros nacionais de I&D e fabrico com aplicações como superfícies de construção leves e outras instalações com espaço limitado.
Desenvolvimentos industriais recentes em Mercado de Energia Solar do Japão
- Junho de 2026: A Sharp Corporation assinou um Memorando de Entendimento com a Foxconn para colaborar em aplicações relacionadas com energia e ESG, infraestrutura de IA e iniciativas de cidades inteligentes. O quadro de parceria amplia o ecossistema para gestão digital de energia e otimização atrás do medidor, áreas cada vez mais associadas a uma maior penetração de energia solar em telhados e distribuída.
- Abril de 2026: A Panasonic iniciou a disponibilidade comercial no Japão de um novo sistema de cogeração de células de combustível Ene-farm, projetado para se integrar com Sistemas de Gestão de Energia Doméstica (HEMS) para aumentar a utilização de energia no local juntamente com energia solar em telhados. O lançamento apoia pilhas de energia doméstica mais integradas, nas quais a energia fotovoltaica, o armazenamento e as cargas controláveis são coordenados para aumentar o autoconsumo e reduzir a exposição à volatilidade dos preços da eletricidade no mercado retalhista.
- Dezembro de 2024: A Sekisui Chemical confirmou planos para produzir em massa células solares de perovskita até 2027. Este marco avança o esforço do Japão em direção a energia fotovoltaica leve e flexível em superfícies, capaz de expandir a implantação para fachadas e outras aplicações com espaço limitado, além dos telhados convencionais de silício cristalino.
Mercado de Energia Solar do Japão Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de energia solar do Japão é definido como a capacidade de energia solar instalada em todo o país que está conectada ou disponível para uso, reportada em gigawatts e monitorada ao longo da base instalada ativa.
Exclusões de escopo: Projetos-piloto fora do mercado que não foram comissionados e fontes renováveis não solares (como eólica, hídrica e biomassa) estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica
- Energia Solar Concentrada
- Por Tipo de Rede
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Escala de Serviço Público
- Comercial e Industrial
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a linha do tempo inicial de capacidade e para alinhar o modelo de mercado à forma como os relatórios são elaborados no Japão. Baseamo-nos em estatísticas públicas de energia e atualizações de políticas provenientes de fontes como publicações do ministério de energia do Japão, divulgações do operador nacional da rede elétrica e do sistema de eletricidade, e painéis da Agência Internacional de Energia e da IRENA para verificação cruzada.
Para manter as premissas realistas, também analisamos avisos de leilões e tarifas solares, orientações sobre licenciamento e conexão à rede, e divulgações públicas de desenvolvedores e concessionárias listados (relatórios anuais e apresentações para investidores). A literatura de patentes e acadêmica é utilizada de forma limitada para verificar mudanças tecnológicas que afetam as premissas de desempenho, e uma assinatura paga de dados financeiros e notícias de empresas auxilia na confirmação do comissionamento de projetos e de mudanças de propriedade. Essas fontes não são exaustivas, e muitos outros documentos públicos e dados também foram revisados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para verificar onde a pesquisa documental pode apresentar defasagem, especialmente lacunas de tempo entre projetos anunciados e a efetiva conexão à rede. Conversamos com equipes de EPC e desenvolvimento de projetos, compradores de concessionárias e do segmento C&I, consultores do setor e especialistas em operações em todo o Japão, e em seguida utilizamos pesquisas para confirmar os atrasos típicos de comissionamento, a atividade de repotenciação e a participação de instalações em telhados versus instalações em solo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 39% |
| Empresas de menor porte: 14% | Gerentes: 48% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução de cima para baixo da base instalada do Japão utilizando relatórios nacionais de capacidade e totais de conexão à rede, que são então alinhados à definição do estudo. Em seguida, aproximações seletivas de baixo para cima são realizadas para validar os totais, incluindo consolidações de pipelines de escala utilitária anunciados que chegaram ao comissionamento, e verificações amostradas de adições em telhados utilizando taxas de instalação e tamanhos típicos de sistemas.
Os principais insumos utilizados no modelo incluem novas adições anuais de capacidade versus desativações, prazos de comissionamento e interconexão, mudanças de políticas e tarifas que alteram a economia de construção, restrições de terreno e licenciamento que afetam a realização de projetos, e a divisão entre adições residenciais, C&I e de escala utilitária que altera o ritmo de crescimento. Onde a visibilidade de baixo para cima é incompleta (por exemplo, instaladores menores de telhados), as lacunas são tratadas utilizando faixas de taxa de adoção que foram testadas sob estresse com o feedback de instaladores e compradores.
Para a previsão, a análise de cenários é utilizada para que a direção das políticas, o risco de curtailment da rede e a conversão do pipeline de projetos possam ser ajustados sem forçar um único resultado linear. A previsão final está ancorada em faixas de consenso compartilhadas pelos especialistas entrevistados e é mantida consistente com o ciclo de construção observado no Japão.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de diversas verificações que buscam consistência lógica antes que qualquer número seja finalizado. Comparamos a base instalada modelada com sinais independentes, como relatórios de conexão à rede, anúncios de comissionamento de projetos e padrões históricos de adição, e investigamos quaisquer grandes variações que apareçam por ano.
Antes da aprovação final, o trabalho é revisado em etapas, com tabelas de premissas verificadas novamente e valores discrepantes sinalizados para ligações de acompanhamento quando necessário. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como ajustes importantes de políticas ou mudanças abruptas no ritmo de comissionamento de projetos. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do Mercado de Energia Solar do Japão pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para a energia solar do Japão frequentemente não se alinham porque a unidade subjacente e o método de contagem nem sempre são os mesmos. Algumas fontes dimensionam os gastos em USD, enquanto outras monitoram a capacidade instalada em GW, e isso por si só pode criar uma grande dispersão.
A principal lacuna decorre da mistura de gastos com sistemas baseados em valor com a base instalada baseada em capacidade, onde a Mordor Intelligence mantém o mercado estritamente como capacidade instalada (GW) e evita incorporar EPC, oscilações de preços de módulos ou valor de armazenamento agregado que podem inflar os totais em USD em determinados anos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 94,25 GW (2025) | |
| Publicador do Setor A | 6,50 bilhões de USD (2025) | Utiliza uma perspectiva de valor em USD que pode incluir vendas de sistemas e gastos com instalação, que variam com os preços de módulos e inversores e podem também agrupar serviços adjacentes. |
| Agregador de Dados B | 94,67 bilhões de USD (2025) | Utiliza uma visão de capacidade da base instalada, mas aplica uma janela de previsão e um momento de atualização diferentes, o que pode deslocar a reconciliação do ano-base em relação aos cortes de comissionamento. |
Quando o escopo é mantido consistente, a maior parte das diferenças restantes decorre do momento, como se um projeto é contabilizado no anúncio, na conclusão mecânica ou na conexão à rede. Ao manter o modelo vinculado ao comissionamento e à reconciliação da base instalada, a estimativa permanece rastreável a adições e desativações anuais claras, em vez de oscilações impulsionadas por preços.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho da frota solar do Japão em 2026 e para onde está se encaminhando?
O Japão opera 96,73 GW em 2026 e está no caminho para atingir 110,11 GW até 2031, refletindo um CAGR de 2,63% no período de 2026 a 2031.
Qual região enfrenta o maior risco de corte de geração?
Kyushu registra o maior índice de corte de geração, com 223 dias de redução forçada de produção em 2024 devido ao congestionamento da rede elétrica.
O que impulsiona o crescimento de telhados residenciais após 2026?
As assinaturas de energia solar a custo zero e os códigos obrigatórios de instalação em telhados em Tóquio e Kanagawa impulsionam os sistemas residenciais a um CAGR de 6,29%.
Como os centros de dados estão influenciando a expansão da energia solar?
Operadores de hiperescala em Tóquio, Osaka e Hokkaido assinam Acordos de Compra de Energia de múltiplos MW, criando demanda de longo prazo para projetos solares no mercado livre.
Qual tecnologia poderia remodelar a fabricação de módulos no Japão?
Células tandem de perovskita de baixo peso, com meta de 20 GW de capacidade doméstica até 2040, visam recuperar a participação na fabricação.
Quão rigorosas são as regras de reciclagem do Japão para painéis fotovoltaicos?
Projetos comissionados após 2022 devem depositar garantias de descomissionamento e cumprir cotas de reciclagem, acrescentando aproximadamente USD 0,03 por W ao custo de capital.