
Tamanho e Participação do Mercado de Energia Solar na Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
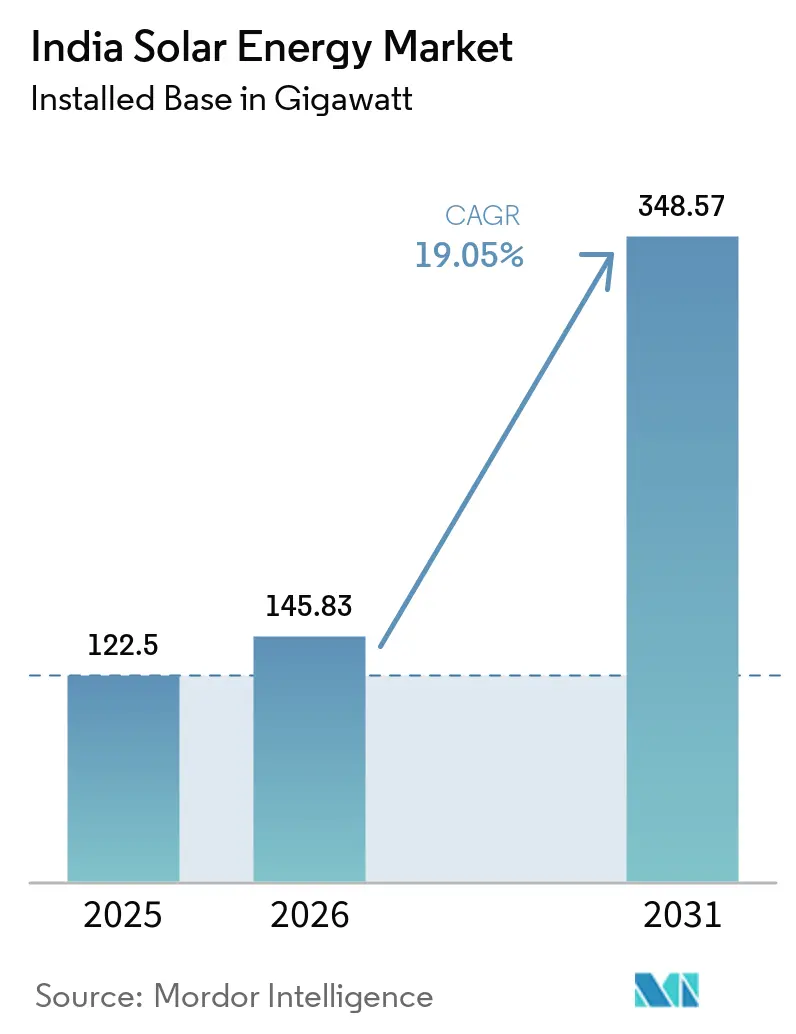
| Tamanho do mercado no ano base (2025) | 122.5 gigawatt |
| Volume do Mercado (2026) | 145.83 gigawatt |
| Volume do Mercado (2031) | 348.57 gigawatt |
| Growth Rate (2026 - 2031) | 19.05 % |
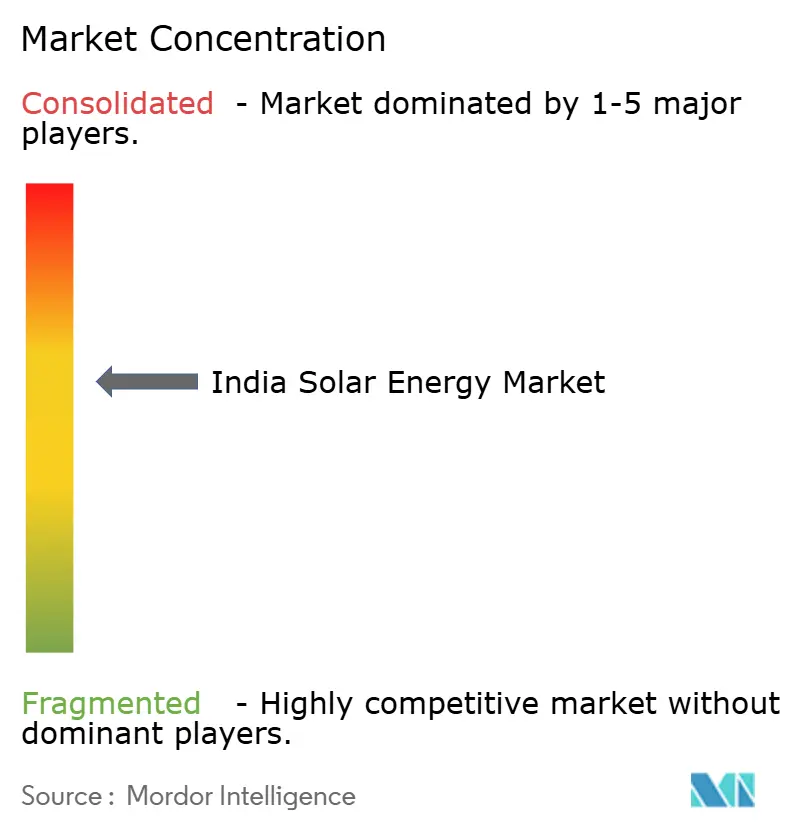
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Solar na Índia por Mordor Intelligence
O tamanho do Mercado de Energia Solar na Índia foi avaliado em 122,5 gigawatts em 2025 e estima-se que cresça de 145,83 gigawatts em 2026 para atingir 348,57 gigawatts até 2031, a uma CAGR de 19,05% durante o período de previsão (2026-2031).
O crescente impulso de implantação decorre da meta nacional de 500 GW em fontes não fósseis, da expansão da fabricação apoiada pelo PLI e de tarifas de leilão estáveis que continuam a superar o carvão.[1]Ministério de Novas e Renováveis Energias, "Energia Solar – Situação Atual," mnre.gov.in A integração retroativa na produção de células, lâminas e polissilício está reduzindo a exposição às importações, que antes superava 90%. Ao mesmo tempo, a queda dos custos nivelados, os subsídios padronizados para energia solar em telhados e as reformas de acesso aberto estão ampliando a demanda para além das usinas de escala utilitária. Os desenvolvedores estão respondendo com propostas híbridas de energia solar combinada com armazenamento que suavizam as curvas de demanda noturna, enquanto os estados com programas de painéis em canais e agrivoltaicos estão aliviando os gargalos de terrenos.
Principais Conclusões do Relatório
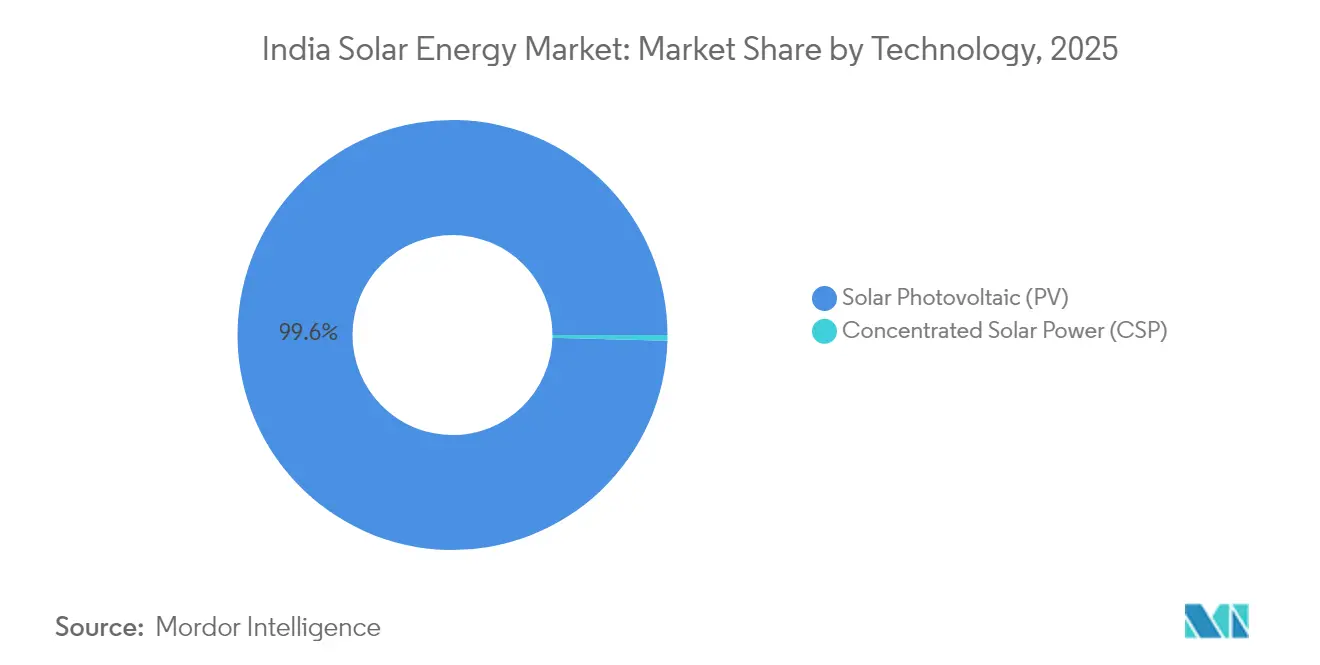
- Por tecnologia, a energia solar fotovoltaica deteve 99,58% da participação do mercado de energia solar na Índia em 2025 e avança a uma CAGR de 19,08% até 2031.
- Por tipo de rede, os sistemas conectados à rede detiveram uma participação de 96,85% em 2025, enquanto as instalações fora da rede devem registrar a CAGR mais rápida de 26,1% até 2031.
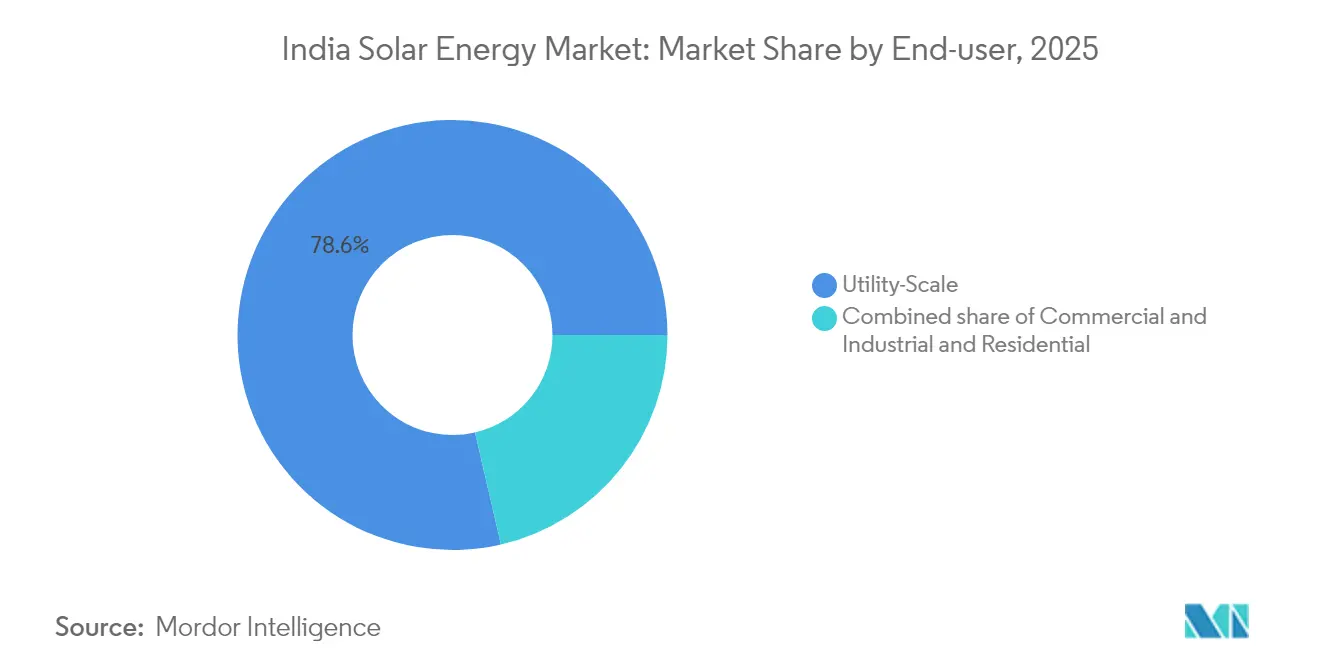
- Por usuário final, os projetos de escala utilitária responderam por 78,62% do tamanho do mercado de energia solar na Índia em 2025, enquanto o segmento residencial deve expandir a uma CAGR de 23,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Solar na Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos federais e estaduais favoráveis | +3.2% | Nacional, liderado por Gujarat, Tamil Nadu, Rajasthan | Médio prazo (2-4 anos) |
| Rápida queda no LCOE dos módulos | +4.1% | Nacional, mais forte nos segmentos Comercial e Industrial e residencial sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Meta nacional de 500 GW sustentando licitações | +5.3% | Nacional, com carteiras notáveis em Karnataka e Madhya Pradesh | Longo prazo (≥ 4 anos) |
| Demanda solar vinculada ao hidrogênio verde | +1.8% | Estados costeiros como Gujarat e Odisha | Longo prazo (≥ 4 anos) |
| Expansão doméstica da cadeia de polissilício ao módulo | +2.4% | Clusters em Gujarat, Andhra Pradesh, Tamil Nadu | Médio prazo (2-4 anos) |
| Programas estaduais de agrivoltaico e cobertura de canais | +1.5% | Punjab, Haryana, Uttar Pradesh, Gujarat | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Federais e Estaduais Favoráveis Aceleram a Localização
A expansão do mercado de Energia Solar na Índia é sustentada por regulamentos que recompensam a agregação de valor doméstico. A Lista Aprovada de Modelos e Fabricantes (ALMM) favorece módulos produzidos localmente, enquanto dois tranches do PLI estão subsidiando mais de 48 GW de capacidade integrada de célula a módulo programada para entrar em operação até 2026.[2]Rachit Chawla, "Vencedores do PLI-II planejam 48 GW de capacidade integrada," economictimes.indiatimes.com Tata Power, Waaree Energies e Goldi Solar comissionaram grandes plantas em 2025, mantendo as margens dos módulos domésticos na faixa de 12-14% apesar das tarifas de importação. Os desenvolvedores enfrentam custos iniciais 6-8% mais altos no curto prazo, mas a segurança de fornecimento a longo prazo e os potenciais créditos fiscais compensam o ônus. A expansão do ALMM para cobrir células a partir de junho de 2026 está projetada para triplicar as exportações para 8-9 GW no exercício fiscal de 2025, fortalecendo a resiliência do balanço de pagamentos e aprofundando a competitividade do mercado de Energia Solar da Índia.
A Rápida Queda no Custo Nivelado dos Módulos Desbloqueia Segmentos Distribuídos
O capital médio de projetos de escala utilitária caiu 28% em relação ao ano anterior em 2024, empurrando as tarifas descobertas para INR 2/kWh, um novo piso nacional. A compressão de custos decorre do excesso de oferta global, das mudanças tecnológicas em direção ao TOPCon e da ampliação das cadeias de fornecimento domésticas. Picos intermitentes devido a gargalos logísticos e direitos aduaneiros básicos ocasionalmente perturbam as propostas; ainda assim, a maioria dos desenvolvedores modela a energia a ≤ INR 2,4/kWh ao longo da vida útil do projeto. A manutenção desse referencial depende de ganhos contínuos de eficiência, da aceleração da expansão da cadeia de polissilício ao módulo e da moderação dos fretes. Se os fabricantes atingirem eficiências de célula anunciadas acima de 25%, o mercado de Energia Solar na Índia poderá ver tarifas abaixo de INR 2 até 2027, reforçando a demanda nas aplicações de escala utilitária, Comercial e Industrial, e residencial.[3] Uma Gupta, "Preços dos módulos atingem INR 19/Wp em meio ao excesso global," pv-magazine-india.com
Meta Nacional de 500 GW Sustenta o Pipeline de Licitações de Escala Utilitária
A meta nacional de 500 GW em renováveis ancora um calendário previsível de licitações multianual. A partir de 2025, 163 GW de projetos solares de grande escala encontram-se em várias etapas de desenvolvimento, oferecendo aos investidores visibilidade sobre a absorção da energia e a estabilidade das políticas. As agências centrais padronizaram os cronogramas de leilão, enquanto as concessionárias estaduais alinham as tarifas feed-in e os padrões de bankabilidade. No entanto, a concentração espacial das propostas vencedoras em Gujarat e Rajasthan sobrecarrega a capacidade de transmissão, aumentando o risco de corte de geração. Cláusulas de aquisição flexíveis, propostas híbridas de energia eólica-solar-armazenamento e as iminentes reformas de despacho econômico baseado no mercado devem distribuir as instalações para estados emergentes, aumentando a diversidade no mercado de Energia Solar na Índia.
A Demanda Solar Vinculada ao Hidrogênio Verde Cria Canais Dedicados de Absorção
As estratégias de descarbonização industrial estão impulsionando novos clusters de absorção. A ReNew visa produzir 1 milhão de toneladas de hidrogênio verde anualmente, alimentado por 25 GW de renováveis, enquanto a NTPC e a Adani visam instalações de eletrolisadores de múltiplos GW sincronizadas com energia solar de escala utilitária. Usinas co-localizadas de energia solar, armazenamento e hidrogênio permitem fatores de utilização de capacidade mais elevados e receitas diversificadas. As estruturas de financiamento de projetos agrupam cada vez mais as vendas mercantis de hidrogênio com contratos de compra de energia de longo prazo, reduzindo o custo de capital. À medida que a Índia finaliza os incentivos de sua Missão Nacional do Hidrogênio, a demanda de refinarias, plantas de fertilizantes e siderúrgicas ancorarão projetos maiores, consolidando o mercado de Energia Solar na Índia como a espinha dorsal da competitividade industrial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fraca flexibilidade da rede e risco de corte de geração | -2.8% | Tamil Nadu, Karnataka, Andhra Pradesh | Curto prazo (≤ 2 anos) |
| Gargalos na aquisição de terrenos | -1.9% | Rajasthan, Gujarat, Madhya Pradesh | Médio prazo (2-4 anos) |
| Dependência de importações de células e lâminas | -1.6% | Nacional | Curto prazo (≤ 2 anos) |
| Acesso limitado a crédito para projetos de energia solar em telhados de PMEs | -1.2% | Cidades de segundo e terceiro nível | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Fraca Flexibilidade da Rede e o Risco de Corte de Geração Ameaçam os Retornos dos Projetos
A penetração da energia solar nos estados líderes agora excede 25% da demanda de pico, expondo as redes a frequentes eventos de corte de geração. A limitação dos serviços auxiliares, os atrasos no lançamento do armazenamento em baterias e o congestionamento da rede corroem os fatores de carga das plantas em até 4 pontos percentuais. O programa Corredor de Energia Verde e o comissionamento da maior fábrica de BESS da Índia em Karnataka melhoram a flexibilidade, mas ficam aquém da velocidade de adição de capacidade. Os desenvolvedores incorporam previsões de geração, mas o corte de geração imprevisível complica o financiamento, especialmente para produtores independentes de médio porte. A adoção mais rápida do despacho econômico baseado no mercado e dos mercados de serviços auxiliares em tempo real é essencial para preservar a confiança dos investidores no mercado de Energia Solar na Índia.
Gargalos na Aquisição de Terrenos em Estados de Alta Irradiância Atrasam o Comissionamento
Os parques solares de Gujarat e Rajasthan destacam os desafios de agregação de terrenos. O uso concorrente de terras, os títulos fragmentados e as licenças ambientais podem atrasar os projetos em até 12 meses. O Parque Solar Pavagada de Karnataka utiliza acordos de arrendamento cooperativo que proporcionam aos agricultores uma renda anual indexada à inflação, oferecendo um modelo replicável.[4]Lulu Raghavan, "Obstáculos na aquisição de terrenos em parques solares de Rajasthan," wri.org A digitalização em nível estadual dos registros de terras e as aprovações de guichê único reduzem os custos de transação, mas as áreas próximas a santuários de vida selvagem e sítios culturais permanecem controversas. O setor de Energia Solar na Índia explora cada vez mais instalações flutuantes, em coberturas de canais e agrivoltaicas para contornar as restrições de terrenos enquanto apoia as economias locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Dominância do Fotovoltaico Mascara o Renascimento de Nicho da Energia Solar Concentrada
A energia solar fotovoltaica respondeu por 99,58% do mercado de energia solar na Índia em 2025 e está no caminho de uma CAGR de 19,08% até 2031. Dentro do segmento fotovoltaico, os módulos TOPCon já representam 35% da produção doméstica após Waaree, Adani e Premier ampliarem 18 GW de capacidade combinada. As regras de qualidade exigidas pelo BIS removeram as importações de baixa qualidade, levando os desenvolvedores em direção a designs bifaciais que aumentam os rendimentos em 10-20%. A energia solar concentrada, embora abaixo de 1 GW, reingressou no pipeline de licitações por meio de propostas híbridas que agrupam seis horas de armazenamento térmico. A planta de ESC de 50 MW da NTPC em Ladakh registra um fator de capacidade de 42%, demonstrando valor despachável em locais de alta altitude.
Os desenvolvedores avaliam a maior intensidade de capital da energia solar concentrada em relação à produção noturna superior ao avaliar portfólios mistos. Enquanto isso, a linha planejada de 10 GW de HJT da Reliance visa uma eficiência de célula de 25-26% até 2027, o que poderia reduzir as diferenças de LCOE com a energia solar concentrada. À medida que os spreads de custo se estreitam, a escolha da tecnologia dependerá das restrições específicas do projeto em relação a terrenos e armazenamento. O mercado de energia solar na Índia, portanto, permanece predominantemente fotovoltaico, mas tecnologicamente fluido, com formatos de nicho de ESC e fotovoltaico de próxima geração assumindo papéis diferenciados ao longo da década.


Por Tipo de Rede: Crescimento Acelerado Fora da Rede Impulsionado pela Eletrificação Agrícola
A capacidade conectada à rede representou 96,85% do tamanho do mercado de energia solar da Índia em 2025, sustentada por tarifas estáveis de serviços públicos e PPAs bancáveis. Os sistemas fora da rede, no entanto, devem crescer a um CAGR de 26,1%, impulsionados pelo mandato de 3,5 milhões de bombas solares do PM KUSUM e pela eletrificação de aldeias pelo programa Saubhagya. As bombas autônomas reduzem as contas de diesel em INR 30.000 a 50.000 anualmente para uma unidade de 5 HP, incentivando a adoção em Bihar e Uttar Pradesh.
A divergência no financiamento persiste. Os projetos conectados à rede obtêm dívida do setor público a 8-9%, enquanto os projetos fora da rede dependem de subsídios de 60-90% mais taxas de microfinanciamento de 12-15%. Projetos-piloto recentes em Ladakh e Arunachal comprovaram um deslocamento de diesel de 35-40% para minirredes solares com armazenamento. À medida que os custos das baterias caem e o apoio político se amplia, as opções fora da rede poderão erodir a dominncia da rede, adicionando amplitude à indústria solar na Índia.
Por Usuário Final: Energia Solar em Telhados Residenciais Supera o Crescimento de Escala Utilitária
As usinas de escala utilitária controlaram 78,62% do mercado de energia solar da Índia em 2025, sustentadas pelo robusto fluxo de leilões da SECI e por PPAs de 25 anos. No entanto, os telhados residenciais devem avançar a um CAGR de 23,4% até 2031, à medida que o PM Surya Ghar tem como meta 10 milhões de residências. Os subsídios reduzem os períodos simples de retorno para quatro a cinco anos em estados com tarifas elevadas, como Maharashtra.
Os compradores comerciais e industriais aproveitam as regras de cativo coletivo para evitar encargos de wheeling, acelerando os pipelines de telhados em 22-24% ao ano. Atrasos persistentes nos subsídios de quatro a seis meses podem moderar o impulso, mas os instaladores esperam que portais simplificados reduzam os tempos de aprovação. À medida que as famílias reconhecem as economias em relação às tarifas de varejo de INR 6-9 por kWh, a geração distribuída deverá capturar fatias cada vez maiores da indústria solar na Índia.
Análise Geográfica
Gujarat, Rajasthan e Karnataka juntos contribuíram com mais de 60% das adições de 2025, com base em recursos solares robustos, regimes simplificados de arrendamento de terras e forte credibilidade das concessionárias estaduais. O parque híbrido de 30 GW de Gujarat em Khavda ilustra a capacidade do estado de agregar terras, coordenar a transmissão e reduzir os riscos de offtake, enquanto Rajasthan lidera as tabelas de comissionamento com clusters de múltiplos GW conectados ao Corredor de Energia Verde.
Maharashtra, Punjab e Assam estão agora ampliando programas distribuídos, aproveitando projetos-piloto agrivoltaicos e esquemas em coberturas de canais para atender a objetivos duplos de renda rural e conservação da água. As melhorias na transmissão sob a Fase II do Corredor Interestadual de Energia Verde permitem que o excedente dos parques ocidentais flua para o leste, aliviando os desequilíbrios regionais. No entanto, a incidência de curtailment em Rajasthan e Gujarat sinaliza a necessidade de integração de armazenamento e programas flexíveis do lado da demanda.
Territórios da União, como Chandigarh e Lakshadweep, testam energia solar flutuante, enquanto os estados do nordeste implantam clusters de telhados sob financiamento de lacunas de viabilidade. Harmonizar as regulamentações estaduais, padronizar os períodos de compensação e acelerar os portais de aprovação digital continuam sendo pré-requisitos para o crescimento regional equilibrado em toda a indústria solar na Índia.
Panorama regulatório
O setor solar da Índia opera sob uma estrutura de políticas liderada pelo Ministério de Novas e Renováveis Energias (MNRE) e a supervisão do mercado de energia pela Comissão Central Reguladora de Eletricidade (CERC) para os marcos interestaduais. Uma importante ferramenta de conformidade é a Lista Aprovada de Modelos e Fabricantes (ALMM), que é obrigatória para projetos específicos apoiados pelo governo e conectados à rede. A partir de 01 de junho de 2026, os projetos de net-metering e de acesso aberto de energia renovável comissionados a partir dessa data devem adquirir módulos fotovoltaicos da Lista I da ALMM e células fotovoltaicas da Lista II da ALMM, o que reforça a rastreabilidade e o planejamento de aquisições.
A qualidade e a aplicação de conteúdo nacional são reforçadas pela Ordem de Bens de Sistemas, Dispositivos e Componentes Solares de 2025 e por mecanismos de verificação, como o Portal de Verificação DCR do Instituto Nacional de Energia Solar (NISE), usado para acompanhar a conformidade com o conteúdo nacional. Em maio de 2026, o MNRE emitiu um esclarecimento oficial focado em proteger os investimentos já feitos sob a Lista I da ALMM, sinalizando o ajuste contínuo das regras de transição e mantendo, ao mesmo tempo, a direção da conformidade para desenvolvedores, EPCs e fabricantes.
Cenário Competitivo
A concorrência no mercado de Energia Solar da Índia está se intensificando à medida que os conglomerados se integram verticalmente e novos fabricantes domésticos entram com capital respaldado por IPO. A Adani Green Energy ultrapassou 12 GW de capacidade operacional no início de 2025 e visa 45 GW até 2030; seu cluster Khavda integra energia solar fotovoltaica, eólica e armazenamento para compromissos de fornecimento 24/7. A Tata Power comissionou uma planta de célula a módulo de 4,3 GW em Tamil Nadu, sustentando a conformidade com o ALMM para seu pipeline e clientes externos. O plano de investimento de INR 31.500 crore da ReNew agrupa 40 GW de projetos com 6 GW de fabricação, sinalizando uma mudança em direção a cadeias de valor integradas.
Os fabricantes de médio porte Waaree, Goldi Solar, Saatvik e Jupiter International anunciaram coletivamente >20 GW de novas linhas de células utilizando TOPCon e HJT, abrindo canais de exportação para o Oriente Médio, Europa e Estados Unidos. Os OEMs estrangeiros JinkoSolar e LONGi estão formando joint ventures para navegar pelos requisitos do ALMM e acessar incentivos do PLI. A integração de armazenamento é a nova fronteira: a inauguração da maior fábrica de BESS da Índia em Karnataka revela sinergias entre produtores de módulos e OEMs de armazenamento, posicionando jogadores diversificados para propostas híbridas.
As margens de licitação em leilão permanecem apertadas, frequentemente ≤ INR 0,15/kWh, impulsionando a consolidação à medida que desenvolvedores menores saem ou mudam para nichos de energia solar em telhados. O acesso a capital de baixo custo, as curvas de aprendizado tecnológico e a influência política conferem, portanto, vantagens duradouras aos incumbentes, indicando uma trajetória moderadamente concentrada para o mercado de Energia Solar na Índia.
Líderes do Setor de Energia Solar na Índia
Adani Green Energy Ltd.
Tata Power Solar Systems Ltd.
ReNew Power Pvt. Ltd.
Azure Power Global Ltd.
NTPC Renewable Energy Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo tanto na geração quanto na cadeia de suprimentos nacional, à medida que a capacidade solar instalada superou a marca de 150 GW até 31 de março de 2026. O MNRE também relatou um progresso físico acumulado de 162,15 GW para energia solar em 30 de maio de 2026. A escala utilitária continua absorvendo grandes blocos de capacidade, apoiada por comissionamentos visíveis e projetos como o Projeto de Energia Solar Bikaner, de 1.000 MW, em Rajasthan (inaugurado em julho de 2026, desenvolvido pela SJVN Green Energy Limited). Formatos de aquisição que agregam despachabilidade também estão criando um mercado endereçável para híbridos e renováveis apoiadas por armazenamento, ilustrado pela assinatura, pela Serentica Renewables, de um PPA FDRE de 600 MW (2.400 MWh) com a SECI em julho de 2026.
A adoção distribuída e de telhados C&I tem espaço adicional onde a política permite sistemas atrás do medidor maiores e aprovações mais rápidas. A atualização de junho de 2026 do MNRE ao PM Surya Ghar Muft Bijli Yojana (incluindo um limite de net-metering mais alto, de até 500 kW) amplia a base elegível de consumidores para telhados comerciais e instalações em grupo. No lado da oferta, a localização da manufatura e as atualizações de produtos em direção a tecnologias de maior eficiência estão sendo sustentadas por nova capacidade e demanda de aquisições, incluindo a Premier Energies, que comissionou uma fábrica de módulos de 5,6 GW em Telangana em julho de 2026 e iniciou a construção de uma fábrica de BESS de 6 GWh, além de grandes pedidos de módulos, como a SAEL Industries fornecendo módulos TOPCon para o projeto Chitrakoot-1, de 585,8 MWp, da NTPC Renewable Energy Limited em Uttar Pradesh (julho de 2026).
Desenvolvimentos recentes do setor
- Julho de 2026: o Primeiro-Ministro Narendra Modi inaugurou o Projeto de Energia Solar Bikaner, de 1.000 MW, da SJVN Green Energy Limited, em Rajasthan, um comissionamento de escala utilitária de destaque, apoiado por um investimento de vários milhares de crores. O projeto se soma ao conjunto de grandes ativos solares conectados à rede que ancoram a comercialização interestadual e o planejamento de transmissão. Também reforça o papel dos desenvolvedores apoiados pelo setor público na agregação de terras, execução de EPC e financiamento de ativos em escala gigawatt.
- Junho de 2026: a NTPC concluiu o Projeto Fotovoltaico Solar Ramagundam, de 176 MW, após comissionar sua unidade final de 41,6 MW. A conclusão total fortalece a base operacional renovável da NTPC e fornece fornecimento solar contratado adicional de uma contraparte do setor central. Também sinaliza a continuidade da execução em projetos multiunidades, nos quais o comissionamento em etapas é usado para sincronizar a preparação da rede e a escoamento de energia.
- Junho de 2024: a Adani Green Energy comissionou 1 GW de capacidade solar no Parque de Energia Renovável de Khavda, em Gujarat, avançando na construção de um cluster renovável em escala de 30 GW. O marco acelerou a concentração de nova oferta solar na região de alta irradiância no oeste da Índia e elevou o prêmio estratégico sobre a construção de transmissão e a flexibilidade da rede na região. A escala de Khavda continua influenciando o desenho de licitações, a hibridização e o abastecimento na cadeia de suprimentos alinhados a pedidos grandes e recorrentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de energia solar da Índia é definido como a capacidade de eletricidade solar dentro da Índia, medida em gigawatts, e abrangendo sistemas conectados à rede e fora da rede para os principais usuários finais.
Exclusões do escopo: Excluímos as receitas de fabricação de módulos a partir de polissilício upstream, os valores de contratos de EPC, as receitas de serviços de O&M e o armazenamento em baterias, a menos que seja inseparável do sistema solar contabilizado como capacidade.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica (FV)
- Energia Solar Concentrada (ESC)
- Por Tipo de Rede
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Escala Utilitária
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Equilíbrio do Sistema e Componentes Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos com sinais públicos de rastreamento de capacidade e projetos para ancorar o pool de demanda em unidades físicas e, em seguida, usamos esses sinais para estruturar o modelo de mercado ano a ano. Os principais pontos de referência normalmente incluíam fontes como comunicados do MNRE, estatísticas do setor elétrico da CEA, painéis de renováveis da IEA e da IRENA, e registros de DISCOMs e reguladores onde adições de capacidade e cronogramas de comissionamento são discutidos.
Após o estabelecimento da linha de base, o contexto de suporte foi adicionado a partir de relatórios anuais de empresas, apresentações a investidores e imprensa de renome para entender o impulso das licitações, as restrições de execução e a direção dos preços de módulos e inversores. Uma assinatura paga de informações financeiras e de inteligência empresarial foi usada seletivamente para verificar a escala dos desenvolvedores, mudanças de propriedade e credibilidade do pipeline de projetos, e um banco de dados de remessas de importação e exportação foi consultado onde os fluxos comerciais ajudaram a validar a disponibilidade de fornecimento. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram revisados para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
Validamos as informações documentais por meio de discussões com especialistas e pesquisas estruturadas com desenvolvedores, equipes de EPC, fornecedores de componentes, financiadores e grandes compradores comerciais, industriais e de serviços públicos. Essas conversas nos ajudaram a confirmar os atrasos no comissionamento, as práticas típicas de dimensionamento de CC para CA, as barreiras à adoção de telhados e como as condições de política e licitação estão se traduzindo em inícios reais de projetos nos principais estados indianos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 13% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 14% | Gerentes: 51% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído principalmente usando uma abordagem de cima para baixo, na qual as séries de capacidade nacional, as adições anuais e o progresso do comissionamento foram reconstruídos em uma base instalada e uma construção líquida anual, e então divididos em impulsionadores de demanda significativos. Em seguida, usamos aproximações seletivas de baixo para cima, como capacidade de projeto amostrada por estado e aplicação, verificações de fornecedores e canais, e normas típicas de dimensionamento de sistemas, para confirmar que os totais não estavam se afastando do que o mercado pode entregar na prática.
Os insumos utilizados no modelo incluíram adições anuais de energia solar, capacidade instalada acumulada, volumes de licitações e adjudicações em leilões, mix de implantação de telhados versus serviços públicos, razões típicas de CC para CA e a direção observada dos preços de módulos e inversores, que juntos explicam por que a capacidade cresce mais rapidamente em alguns anos do que em outros. Para a previsão, a análise de cenários foi aplicada em torno da execução de políticas, prontidão da rede e condições de financiamento, com pesos de cenários ajustados com base no que os respondentes primários descreveram como o caminho mais provável. Onde as visões de baixo para cima tinham lacunas, os bolsões ausentes foram preenchidos usando padrões de comissionamento estaduais e taxas de adoção já visíveis nos conjuntos de dados nacionais, e somente então reintegrados ao total.
Ciclo de Validação e Atualização de Dados
Verificamos a consistência comparando a base instalada modelada e as adições com sinais independentes, como estatísticas oficiais do setor elétrico, calendários de comissionamento anunciados e restrições de comércio e fornecimento, e então revisamos quaisquer saltos incomuns antes da aprovação final. Se uma variação parecesse relevante, as premissas eram revisitadas e contatos primários selecionados eram reengajados para entender se a mudança era de timing, definição ou uma mudança genuína de mercado.
Antes do lançamento, o trabalho passa por mais de uma revisão analítica para que os insumos, a matemática e a lógica escrita estejam alinhados, e para que a narrativa final corresponda à direção observada do mercado. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por mudanças materiais de política, grandes mudanças em licitações ou revisões significativas nos relatórios oficiais de capacidade. Logo antes da entrega, uma nova passagem de dados é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Energia Solar da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para energia solar da Índia frequentemente não se alinham porque alguns estudos medem a capacidade em gigawatts enquanto outros relatam receitas em USD, e o enquadramento temporal pode ser ano fiscal versus ano calendário. As diferenças também surgem do que é contabilizado como solar (por exemplo, se projetos híbridos, sistemas vinculados a armazenamento ou instalações cativas comerciais e industriais são tratados como parte do mesmo pool).
Os principais fatores de lacuna tendem a ser a unidade de medida, o tratamento da capacidade em pipeline versus capacidade comissionada, as regras de contagem de telhados e fora da rede, e como os atrasos no comissionamento são tratados nos anos de previsão. O timing da conversão de moeda e se os preços são modelados explicitamente também podem mover os valores em USD mesmo quando o caminho de capacidade subjacente parece semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 122,50 bilhões de USD (2025) | |
| Editora Comercial A | 92,00 bilhões de USD (2024) | Este valor é apresentado como capacidade, mas está vinculado a um ano base diferente, e também pode refletir a base instalada do ano calendário sem separar claramente os sistemas comissionados do pipeline em estágio avançado. |
| Portal de Dados do Setor B | 33,09 bilhões de USD (2032) | O número é declarado em USD para um horizonte de previsão de ano fiscal, o que implica premissas de preço e receita que não são diretamente comparáveis com o dimensionamento baseado em capacidade, a menos que o ASP e o escopo do sistema sejam declarados e validados. |
A tabela mostra que a escolha da unidade e o timing criam a maior parte da dispersão. No modelo da Mordor Intelligence, o mercado é medido como capacidade solar instalada em gigawatts, o que evita misturar preços de equipamentos e timing de câmbio no que é fundamentalmente uma história de expansão de capacidade. Uma vez que a mesma unidade e o mesmo ano estejam alinhados, as diferenças restantes geralmente são explicadas por se os sistemas fora da rede e de telhados são contabilizados de forma consistente e como os atrasos no comissionamento são tratados na previsão.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia solar na Índia em 2026?
A capacidade instalada atingiu 145,83 GW em 2026 e prevê-se que aumente para 348,57 GW até 2031.
O que está impulsionando a adoção de energia solar em telhados entre as famílias?
Os subsídios do PM Surya Ghar de até INR 78.000 por sistema de 3 kW e o aumento das tarifas de varejo reduzem os paybacks para quatro a cinco anos em muitos estados.
Qual tecnologia domina as novas adições de capacidade?
A energia solar fotovoltaica detém 99,58% de participação e se beneficia da queda nos custos dos módulos TOPCon e bifaciais.
Por que os desenvolvedores estão adicionando baterias aos projetos solares?
As licitações para fornecimento ininterrupto exigem quatro horas de armazenamento para atender aos picos noturnos, obtendo prêmios de tarifa de 15-20% em relação à energia solar pura.
Quais desafios desaceleram o crescimento solar nos estados de alta irradiância?
As licenças de terrenos e o congestionamento da transmissão atrasam 8-10 GW de projetos e desencadeiam cortes de geração que corroem os retornos dos projetos.
Página atualizada pela última vez em:


