
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
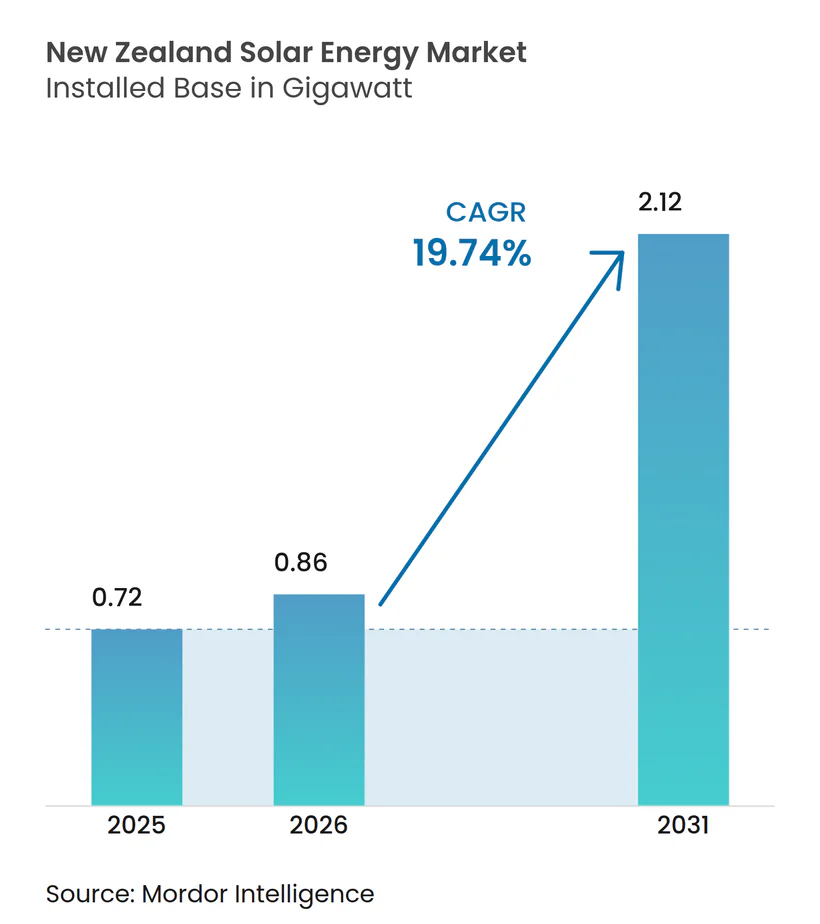
| Tamanho do mercado no ano base (2025) | 0.72 gigawatt |
| Volume do Mercado (2026) | 0.86 gigawatt |
| Volume do Mercado (2031) | 2.12 gigawatt |
| Taxa de crescimento (2026 - 2031) | 19.74 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bangladesh
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar na Nova Zelândia por Mordor Intelligence
O tamanho do Mercado de Energia Solar na Nova Zelândia foi avaliado em 0,72 gigawatt em 2025 e estima-se que cresça de 0,86 gigawatt em 2026 para atingir 2,12 gigawatts até 2031, a uma CAGR de 19,74% durante o período de previsão (2026-2031).
A queda dos custos nivelados de geração, o crescente processo de aquisição corporativa de energia renovável e os programas acelerados de modernização da rede estão reposicionando a tecnologia fotovoltaica (FV) solar como um pilar central da transição energética do país. O impulso dos investimentos sinaliza uma mudança estrutural em relação à matriz dominada pela energia hidráulica em direção a um portfólio diversificado, no qual a capacidade solar está projetada para triplicar dentro do período. Os contratos de compra de energia (PPAs) para centros de dados, liderados pelo investimento de NZD 4,3 bilhões (USD 2,6 bilhões) da Microsoft em infraestrutura de nuvem, estão remodelando os perfis de demanda e, ao mesmo tempo, estimulando implantações em escala de serviços públicos.[1] Enquanto isso, a penetração nacional de medidores inteligentes apoia a liquidação granular, que aumenta os retornos para a geração distribuída, e o modelo de Zona de Energia Renovável (REZ) da Transpower New Zealand reduz o risco de conexão à rede para projetos agrupados.[2] No geral, as instalações conectadas à rede dominam, mas o robusto crescimento fora da rede destaca o espectro de aplicações cada vez mais amplo do mercado.
Principais Conclusões do Relatório
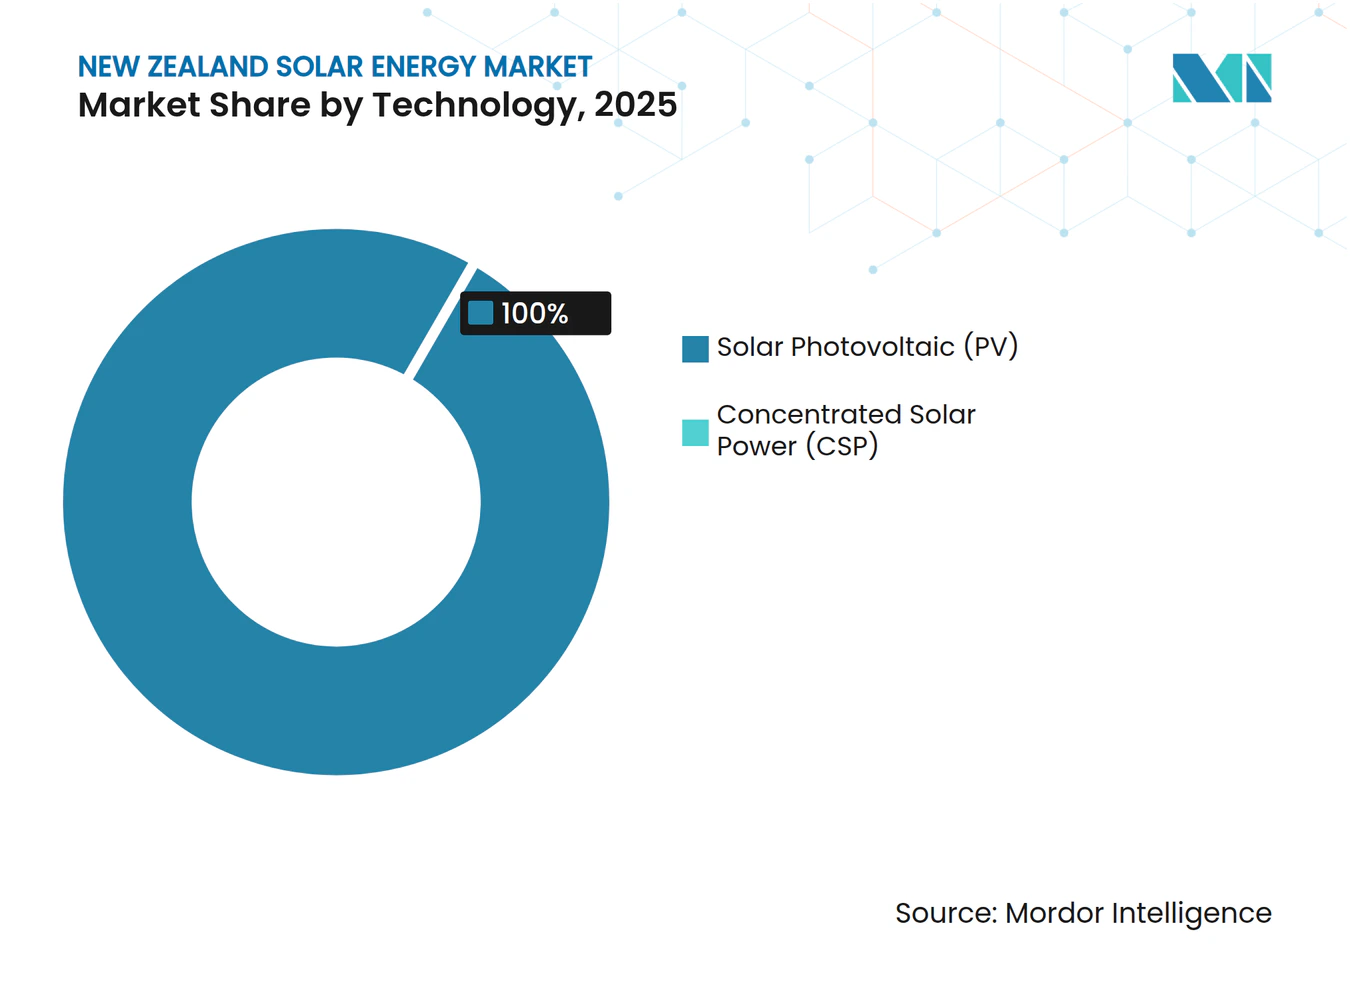
- Por tecnologia, a energia solar fotovoltaica detinha 100,00% da participação do mercado de energia solar da Nova Zelândia em 2025 e está projetada para crescer a uma CAGR de 19,85% até 2031.
- Por tipo de conexão, os sistemas conectados à rede lideraram o mercado de energia solar da Nova Zelândia com 97,65% do tamanho do mercado em 2025, enquanto as instalações fora da rede devem registrar o crescimento mais rápido, a uma CAGR de 22,10%, até 2031.
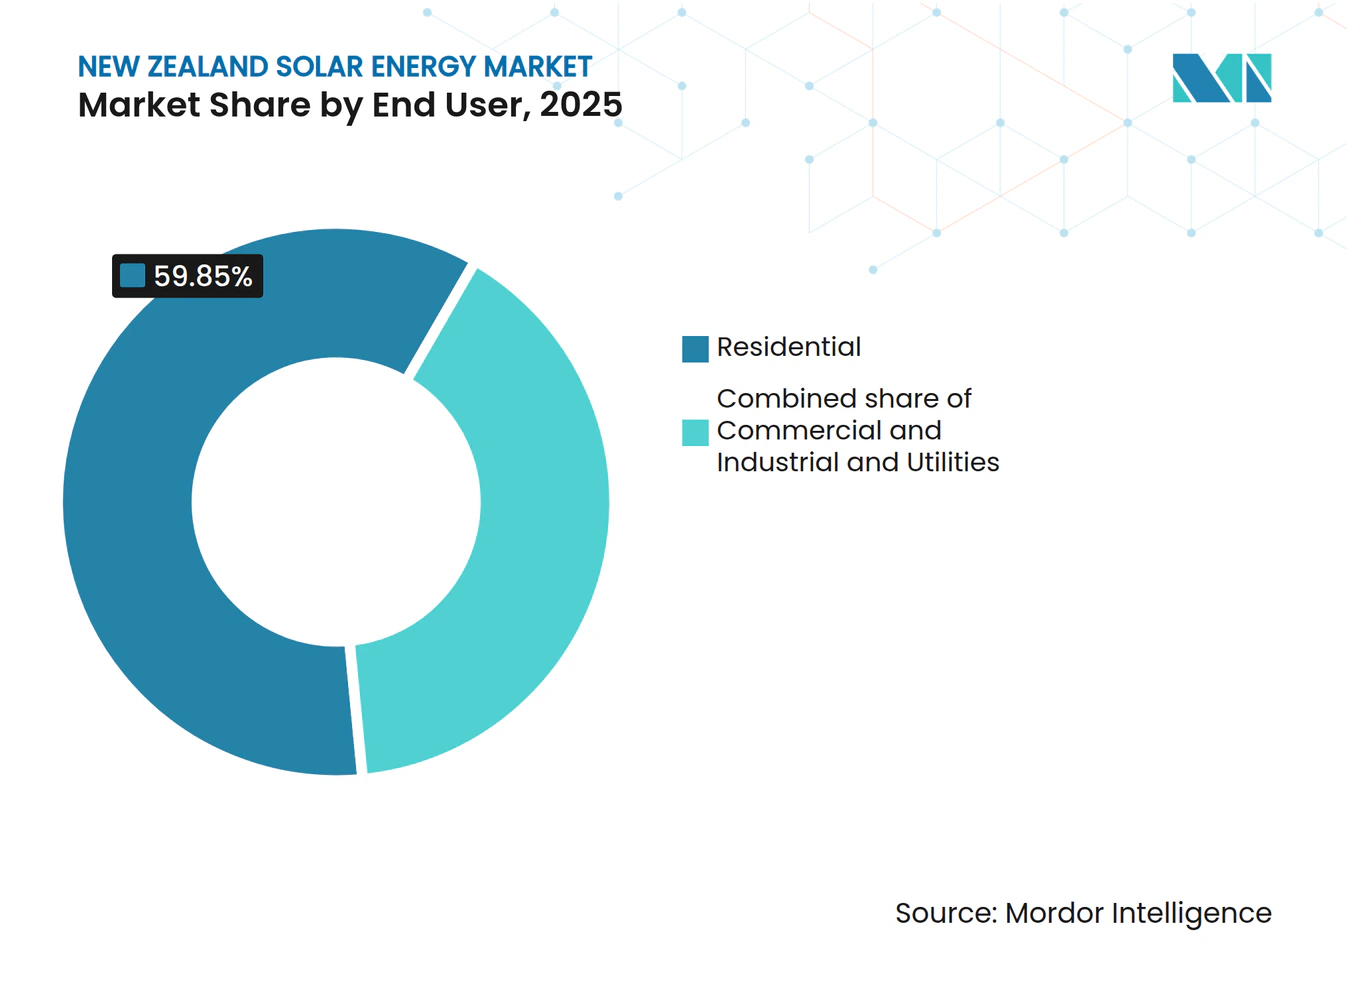
- Por usuário final, os telhados residenciais corresponderam a 59,85% do mercado de energia solar da Nova Zelândia em 2025; os projetos em escala de serviços públicos têm previsão de expansão a uma CAGR de 21,90% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido declínio no custo nivelado da eletricidade solar | +4.2% | Nacional com ênfase em Auckland e Canterbury | Curto prazo (≤ 2 anos) |
| Boom de PPAs corporativos provenientes de centros de dados e hiperescaladores | +3.8% | Concentrado na Ilha Norte com extensão para a Ilha Sul | Médio prazo (2 a 4 anos) |
| Implantação de medidores inteligentes que possibilitam a liquidação semestral | +2.1% | Implantação nacional com áreas urbanas como prioridade | Médio prazo (2 a 4 anos) |
| Projetos-piloto emergentes de solar combinado com agrivoltaica em fazendas leiteiras | +1.4% | Regiões leiteiras de Canterbury, Waikato e Taranaki | Longo prazo (≥ 4 anos) |
| Modelo de Zona de Energia Renovável (REZ) da Transpower | +2.9% | Zonas designadas em ambas as ilhas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Declínio no Custo Nivelado da Eletricidade Solar
O custo nivelado da eletricidade para sistemas fotovoltaicos caiu para NZD 0,08-0,12 por kWh (USD 0,048-0,072) em 2024, igualando os preços spot no mercado atacadista pela primeira vez. Os ganhos decorrem de economias de escala globais e eficiências de módulos que superam 22%, criando uma economia viável nos segmentos residencial e comercial. Programas de arrendamento solar, como o modelo de serviço da solarZero, reduzem os custos iniciais e aumentam a adoção. À medida que os preços de armazenamento diminuem, as taxas de autoconsumo melhoram, reforçando a competitividade frente às importações de pico hidráulico durante anos secos. A trajetória apoia a liderança de custo sustentada frente aos geradores de pico a combustíveis fósseis.
Boom de PPAs Corporativos Provenientes de Centros de Dados e Hiperescaladores
O PPA de longo prazo da Microsoft com a Meridian Energy ancora um aumento nos compromissos de aquisição de hiperescala. A AWS e o Google Cloud estão avaliando acordos semelhantes, oferecendo estabilidade de receita de 15 a 20 anos para os desenvolvedores solares, ao mesmo tempo que proporcionam às empresas certeza de custos. Esses contratos bilaterais reduzem o risco mercantil, catalisam o financiamento e realocam a geração da exposição spot. Os projetos em escala de serviços públicos vinculados a PPAs estão, portanto, emergindo como os principais veículos de crescimento.
Implantação de Medidores Inteligentes que Possibilitam a Liquidação Semestral
A medição avançada agora cobre 87% dos domicílios, possibilitando a liquidação semestral que recompensa os recursos distribuídos flexíveis. Os proprietários de energia solar podem arbitrar os preços de pico vespertino por meio de baterias acopladas, elevando as taxas internas de retorno dos projetos em até 18% em relação aos casos simples de medição líquida. As análises da Vector demonstram como os sinais de precificação granular incentivam o deslocamento de carga e a agregação de usinas virtuais, fortalecendo a economia da fotovoltaica em telhados.
Projetos-Piloto Emergentes de Solar Combinado com Agrivoltaica em Fazendas Leiteiras
Projetos-piloto em Canterbury e Waikato demonstram o uso duplo da terra, onde as estruturas elevadas reduzem a evapotranspiração em 15% a 20% e geram de 800 a 1.200 kWh por kW anualmente.[3] Os dados iniciais sugerem que o sombreamento pode prolongar as temporadas de pastagem e mitigar o estresse térmico do rebanho, alinhando-se às metas de redução de metano na pecuária leiteira. A implantação comercial depende de financiamento personalizado e licenças simplificadas, mas o sucesso dos projetos-piloto sinaliza cobenefícios promissores nas regiões rurais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de capacidade de hospedagem da rede de distribuição | -2.7% | Zonas urbanas de Auckland, Wellington e Christchurch | Curto prazo (≤ 2 anos) |
| Processo prolongado de licença de recursos sob a Lei de Gestão de Recursos (RMA) | -1.8% | Nacional com impacto acentuado em distritos sensíveis | Médio prazo (2 a 4 anos) |
| Escassez de mão de obra doméstica treinada em fotovoltaica | -1.2% | Escassez em todo o país, mais aguda em áreas rurais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capacidade de Hospedagem da Rede de Distribuição
As redes da Vector, em Auckland, e da Orion, em Christchurch, impuseram moratórias onde a penetração de energia solar em telhados satura os transformadores locais, causando violações de tensão. A reforço da infraestrutura e a modernização com inversores inteligentes podem levar até 24 meses, o que pode retardar as aprovações para novos sistemas residenciais. Mapas de capacidade de hospedagem e envelopes operacionais dinâmicos estão em fase de teste, mas os gargalos de curto prazo persistem.
Processo Prolongado de Licença de Recursos sob a Lei de Gestão de Recursos (RMA)
Os projetos em escala de serviços públicos normalmente enfrentam períodos de aprovação de 12 a 18 meses, que podem se estender por mais de três anos se recursos forem apresentados.[4] A legislação de tramitação acelerada promulgada em 2024 encurta os prazos para projetos designados, mas a complexidade processual permanece, especialmente em terras agrícolas de alto valor. Os desenvolvedores de menor porte, com recursos jurídicos mais limitados, percebem um risco elevado, o que reduz a diversidade do pipeline.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância da Fotovoltaica Solar Reflete as Restrições de RecursosA fotovoltaica solar detém 100,00% de participação do mercado de energia solar da Nova Zelândia em 2025 e avança a uma CAGR de 19,85% até 2031. Os módulos de silício cristalino representam 85% da capacidade instalada, com as configurações mono-PERC ganhando espaço devido à sua maior densidade de potência e apelo estético. O tamanho do mercado de energia solar da Nova Zelândia para projetos fotovoltaicos deve crescer em paralelo com a implantação das REZs da Transpower, enquanto a energia solar concentrada permanece subutilizada devido aos altos níveis de radiação difusa.
As células tândem de perovskita-silício, com previsão de atingir mais de 30% de eficiência até 2028, poderiam acelerar os ciclos de repotencialização e aumentar o potencial de rendimento urbano. As soluções de película fina mantêm posições de nicho em contextos integrados a edificações, onde a flexibilidade e a tolerância ao sombreamento parcial compensam a menor eficiência dos módulos. As taxas de aprendizado tecnológico garantem o contínuo declínio de custos da fotovoltaica e a liderança sustentada no mercado.



Por Tipo de Conexão:
Aceleração Fora da Rede Apesar da Dominância Conectada à RedeOs sistemas conectados à rede controlavam 97,65% da participação do mercado de energia solar da Nova Zelândia em 2025, sustentados pelas políticas de medição líquida e pelo extenso alcance da rede elétrica. Os sistemas interligados à rede exibem fatores de capacidade de 15% a 20% mais elevados em comparação aos sistemas autônomos, graças ao carregamento otimizado dos inversores e à ausência de perdas por ciclos de bateria.
A implantação fora da rede, embora representando apenas 2,35% do tamanho do mercado de energia solar da Nova Zelândia, está crescendo a uma CAGR de 22,10%. Fazendas remotas, repetidoras de telecomunicações e microrredes adotam unidades híbridas de fotovoltaica com baterias onde as extensões de linhas custam mais de NZD 50.000 por km. A queda nos preços de armazenamento e os requisitos de resiliência fortalecem o caso de negócios, mesmo que as conexões à rede dominem a capacidade agregada.
Por Usuário Final:
O Impulso em Escala de Serviços Públicos Desafia a Liderança ResidencialA categoria residencial reteve 59,85% das instalações de 2025, impulsionada por subsídios, períodos de retorno de sete a dez anos e contratos de solar como serviço. Os sistemas típicos têm em média 5 kW e aproveitam a liquidação com medidores inteligentes para monetizar as exportações de pico.
Os ativos em escala de serviços públicos, impulsionados por PPAs de hiperescala, estão projetados para acelerar a uma CAGR de 21,90%, superando todos os demais segmentos. Projetos como o de 130 MW de Ruakākā, da Meridian, e o de 63 MW em Canterbury, da Genesis Energy, demonstram economias de escala e capacidade de serviço à rede. Os telhados comerciais e industriais continuam a crescer de forma constante à medida que a mitigação de encargos de demanda e os relatórios de ESG impulsionam a adoção atrás do medidor.

Análise Geográfica
A Ilha Norte abriga aproximadamente 69,60% da capacidade fotovoltaica acumulada, liderada pela base distribuída de 180 MW de Auckland, que conta com uma irradiância anual de 1.650 a 1.750 kWh/m². O tamanho regional do mercado de energia solar da Nova Zelândia se expande em função da demanda de centros de dados, mas enfrenta restrições de capacidade de hospedagem que saturam os alimentadores urbanos. O planejamento das REZs da Transpower prioriza pontos adicionais de fornecimento a granel para aliviar o congestionamento.
Canterbury se destaca como o polo emergente da Ilha Sul, desfrutando de irradiância superior a 1.800 kWh/m² e abundante terra plana. Prevê-se que a província capture de 35,10% a 39,90% das novas adições de capacidade em escala de serviços públicos até 2031, apoiada por projetos-piloto de agrivoltaica e licenças simplificadas. Grandes operações leiteiras integram estruturas elevadas que preservam a umidade das pastagens enquanto fornecem cargas no local, ilustrando modelos de duplo benefício.
Otago e Hawke's Bay são nós secundários de crescimento devido aos robustos recursos solares e à proximidade com o processamento hortigranjeiro de alta demanda. A Costa Oeste e Southland ficam para trás devido à cobertura persistente de nuvens e à escassa população, embora projetos de nicho fora da rede em turismo e aquicultura estejam surgindo para atender a locais isolados. No geral, a implantação geográfica reflete o alinhamento entre recursos e carga, e a disponibilidade de capacidade de rede, com o mercado de energia solar da Nova Zelândia continuando sua tendência de difusão no sentido norte-sul.
Panorama regulatório
A implantação de energia solar na Nova Zelândia é regida principalmente pela Electricity Authority (EA) e pelo Electricity Industry Participation Code 2010, incluindo as regras da Parte 6 para conexões de geração distribuída e as expectativas de conformidade vinculadas à AS/NZS 4777.2:2020 (com Emendas). Em maio de 2026, mudanças no Código introduziram um limite padrão de exportação de 10 kW para geração distribuída de pequena escala em redes de baixa tensão, formalizando a forma como as empresas de linhas gerenciam o refluxo de energia e os impactos de tensão à medida que a penetração de painéis em telhados aumenta.
As configurações de planejamento e concessão também estão mudando para permitir explicitamente as energias renováveis. A Emenda de 2025 à National Policy Statement for Renewable Electricity Generation (NPS REG) entrou em vigor em 15 de janeiro de 2026, orientando os tomadores de decisão a prever ativos e atividades de geração de eletricidade renovável em diversos locais, tanto para projetos em escala de serviço público quanto para infraestrutura habilitadora. Junto com essas mudanças, uma revisão setorial liderada pelo Ministério, lançada em 7 de maio de 2026, visa reduzir os custos regulatórios e a complexidade para energia solar residencial e de pequeno e médio porte, enquanto as reformas de conexão de rede da EA estão programadas para serem implementadas em etapas a partir de 1 de dezembro de 2026 para conexões de geração distribuída.
Cenário Competitivo
Concentração do Mercado
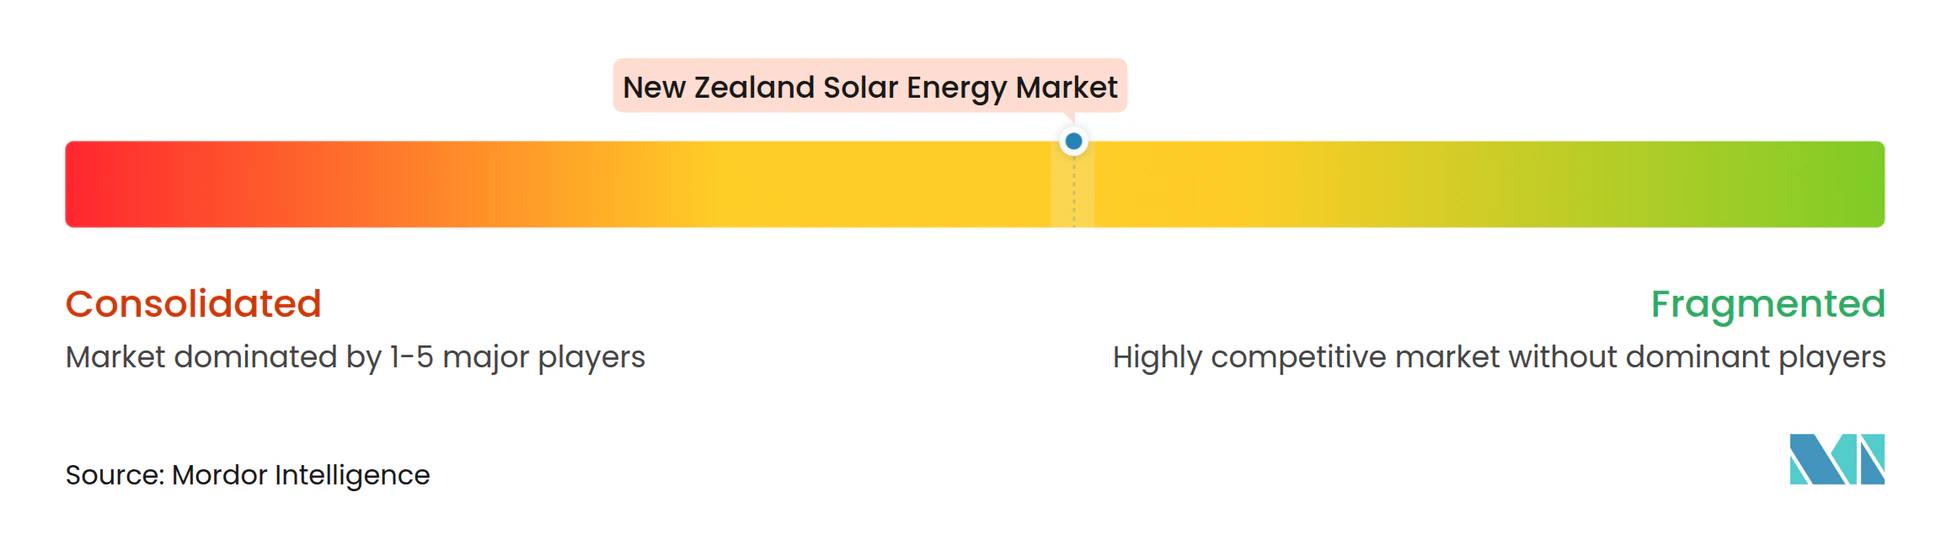
O setor é moderadamente fragmentado, mas a consolidação se acelera à medida que as empresas incumbentes buscam a integração vertical. Meridian Energy, Mercury NZ e Genesis Energy aproveitam sua solidez patrimonial para desenvolver, possuir e comercializar energia solar, capturando margens ao longo de toda a cadeia de valor. Empresas especializadas como solarZero e Lodestone Energy competem por meio da inovação em serviços, oferecendo planos de arrendamento e conceitos de agrivoltaica que atendem às necessidades de clientes em nichos específicos.
A diferenciação de hardware é limitada porque a maioria dos instaladores adquire produtos de fornecedores globais de primeiro nível, incluindo JinkoSolar, Trina Solar e Canadian Solar. Consequentemente, a concorrência se volta para a criatividade no financiamento, plataformas digitais de monitoramento e armazenamento integrado. Agregadores emergentes reúnem fotovoltaica distribuída e baterias em usinas virtuais que vendem serviços de reserva, sinalizando uma mudança em direção a modelos de receita baseados em plataformas. As concessionárias respondem adquirindo redes de instaladores e investindo em análises do lado do cliente para proteger os relacionamentos a jusante.
Fusões, joint ventures e PPAs corporativos impulsionam a crescente concentração do mercado. A parceria da Contact Energy com a Lightsource bp no projeto de 400 MW Te Rahui exemplifica como as alianças locais e internacionais aceleram a escala e o acesso ao capital. As iniciativas de capacitação da força de trabalho lançadas pela Associação de Energia Solar da Nova Zelândia abordam a escassez de instaladores, sustentando a capacidade de execução em meio ao rápido crescimento do setor.
Líderes do Setor de Energia Solar na Nova Zelândia
-
Meridian Energy Ltd
-
Mercury NZ Ltd
-
solarZero Ltd
-
Lodestone Energy Ltd
-
Genesis Energy Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar da Nova Zelândia Empresas cobertas neste relatório
- Meridian Energy Ltd
- Mercury NZ Ltd
- Genesis Energy Ltd
- Contact Energy Ltd
- Lodestone Energy Ltd
- solarZero Ltd
- Vector Ltd
- New Zealand Solar Power Ltd
- ZEN Energy Systems NZ Ltd
- Sunergise International Ltd
- SkySolar Holdings
- Lightsource bp
- JinkoSolar Holding Co Ltd
- Trina Solar Co Ltd
- JA Solar Technology Co Ltd
- Canadian Solar Inc
- First Solar Inc
- Endless Energy Ltd
- Harrisons Solar
- Solarcraft Ltd
Oportunidades de mercado e perspectivas futuras
As aquisições corporativas e as expansões em escala de serviço público criam espaço além da base historicamente liderada pelo setor residencial. Em 2025, a Nova Zelândia superou 96% de geração de eletricidade renovável no período de outubro a dezembro, enquanto a produção solar em escala de serviço público cresceu mais de 70% em relação a 2024, o que indica capacidade para a energia solar contribuir para a diversidade energética em um sistema dominado por renováveis. As ações de desenvolvedores em 2026 reforçam ainda mais esse momentum, incluindo a Lightsource bp e a Contact Energy alcançando o fechamento financeiro da planta de 171 MWdc Glorit perto de Auckland (junho de 2026), e a Contact Energy concluindo a instalação de módulos no projeto de 150 MW Kowi Park no Aeroporto de Christchurch (junho de 2026). Esses desenvolvimentos sustentam um mercado endereçável em EPC, O&M, serviços de conexão à rede e contratação de longa duração.
As ofertas de energia solar distribuída e orientadas para flexibilidade também estão se expandindo à medida que o arcabouço regulatório se torna mais rigoroso em relação a exportações e gerenciamento de rede. A mudança da Electricity Authority para um limite padrão de exportação de 10 kW (anunciada em abril de 2026 e efetiva a partir de maio de 2026) aumenta o valor de soluções de autoconsumo, como baterias, inversores inteligentes e gerenciamento dinâmico de exportação, particularmente em redes urbanas restritas. A concessão em via rápida também está viabilizando grandes projetos, exemplificado pela aprovação em via rápida da Lodestone Energy para o Haldon Solar Farm na Bacia Mackenzie (julho de 2026) e o início da construção viabilizado pelo fechamento financeiro da Harmony Energy e da First Renewables para o Tauhei Solar Farm de 202 MWp (janeiro de 2026), sustentando um pipeline mais profundo para atualizações de rede, pareamento com armazenamento e estruturas de compra bancáveis, como PPAs corporativos.
Desenvolvimentos industriais recentes em Mercado de Energia Solar da Nova Zelândia
- Junho de 2026: A Contact Energy concluiu a instalação de módulos solares na planta fotovoltaica de 150 MW Kowi Park no Aeroporto de Christchurch. O marco avança um dos maiores empreendimentos solares do país rumo à conclusão e amplia a demanda de curto prazo por trabalhos de conexão à rede e capacidades de O&M em escala de serviço público.
- Setembro de 2025: A Meridian Energy e a Nova Energy concordaram em formar uma joint venture para construir e operar o parque solar de 400 MW Te Rahui em Rangitaiki, perto de Taupo. A estrutura de parceria reúne capacidades de desenvolvimento e varejo, apoiando a expansão da energia solar em escala de serviço público e adicionando profundidade ao mercado de compra apoiado por empresas e varejistas.
- Agosto de 2024: O Aeroporto de Christchurch iniciou as obras de um projeto solar de 162 MW adjacente ao aeródromo. A instalação de uma grande planta fotovoltaica ao lado de uma grande carga e infraestrutura existente destaca o valor da estratégia de localização para reduzir o risco de conexão e acelerar a entrega de capacidade em escala de serviço público.
Mercado de Energia Solar da Nova Zelândia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Neste relatório, dimensionamos o mercado de energia solar da Nova Zelândia como a capacidade de energia solar instalada e em operação no país, expressa em gigawatts e vinculada a sistemas conectados à rede e sistemas fora da rede.
Exclusões de escopo: Não contabilizamos o valor mais amplo da geração renovável, as tarifas de eletricidade no varejo nem as margens de negociação de energia a jusante como parte do tamanho do mercado de energia solar.
Visão Geral da Segmentação
- Por Tecnologia
- Fotovoltaica Solar (FV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Conexão
- Conectado à Rede
- Fora da Rede
- Por Usuário Final
- Residencial
- Comercial e Industrial
- Serviços Públicos
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a base factual sobre implantações solares, configurações de políticas e restrições de integração à rede na Nova Zelândia antes do início de qualquer modelagem. Baseamo-nos em estatísticas públicas e publicações técnicas, como o balanço energético nacional e dados de eletricidade de agências governamentais, documentos de planejamento de operadores de rede, e orientações relacionadas à conexão solar e à geração distribuída.
Para evitar a dependência excessiva de um único conjunto de dados, contexto adicional é obtido de fontes como publicações nacionais sobre construção e licenciamento, estatísticas alfandegárias e de comércio para categorias de equipamentos relevantes, periódicos revisados por pares sobre desempenho e degradação de sistemas fotovoltaicos em climas oceânicos, e atualizações de associações do setor sobre tendências de instalação. Registros de empresas, apresentações a investidores e imprensa de reputação são então utilizados para verificar pipelines de projetos, atividades de licitação e cronogramas de grandes implantações, com suporte de assinaturas pagas para dados financeiros de empresas e triagem de patentes, quando isso contribui para esclarecer a direção tecnológica. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar como a demanda está se formando em telhados residenciais, instalações comerciais e projetos de escala utilitária na Nova Zelândia, e para refinar premissas que não são visíveis em conjuntos de dados públicos. Conversamos com instaladores, desenvolvedores de projetos, participantes de EPC, distribuidores e grandes compradores, e as discussões são equilibradas entre os principais centros de demanda e também regiões menores, onde restrições de rede e licenciamento podem alterar cronogramas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | CXOs: 12% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 37% |
| Empresas de menor porte: 18% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O modelo central parte de uma reconstrução de cima para baixo da capacidade solar instalada, em que as adições anuais são construídas com base em cronogramas de comissionamento de projetos, sinais de adoção de geração distribuída e fatores de desempenho dos sistemas que afetam a capacidade efetiva ao longo do tempo. Para manter os totais realistas, os resultados são corroborados por aproximações seletivas de baixo para cima, como verificações de volume de instaladores amostrados, discussões com fornecedores e canais sobre a direção de remessas, e combinações típicas de tamanho de sistema aplicadas à atividade de conexão observada.
Os principais insumos utilizados incluem variações na participação entre sistemas conectados à rede e fora da rede, pipeline de projetos de escala utilitária e atrasos no comissionamento, penetração de telhados por pool de demanda de residências e pequenas empresas, tendências de tamanho médio dos sistemas e movimentação de custos de equipamentos que altera o prazo de retorno do investimento. Quando os dados estão ausentes para regiões menores ou anos mais antigos, as lacunas são tratadas por meio de interpolação conservadora vinculada a mudanças de políticas conhecidas e ciclos de atualização da rede, e então verificadas novamente com entrevistas para que a curva não apresente saltos sem explicação. As previsões são geradas por meio de análise de cenários, em que os casos base, de construção mais rápida e de rede com atraso são definidos com feedback de especialistas, e as adições anuais de capacidade são então traduzidas no caminho futuro do tamanho do mercado.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em várias etapas para que saltos incomuns sejam identificados precocemente e para que os números finais permaneçam explicáveis com base em fatores simples. Os analistas comparam o caminho de capacidade modelado com sinais independentes, como notícias de comissionamento, datas de vigência de políticas e restrições de conexão à rede, e as variações são investigadas antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando um projeto, política ou mudança de fornecimento relevante é confirmado. Antes da entrega, uma revisão atualizada é concluída para que as publicações públicas mais recentes e o feedback primário sejam refletidos na visão final recebida pelos clientes.
Estimativa do Mercado de Energia Solar da Nova Zelândia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para a energia solar da Nova Zelândia frequentemente não coincidem porque diferentes estudos combinam o dimensionamento baseado em capacidade com o dimensionamento baseado em receita, aplicando diferentes janelas temporais e premissas de conversão. As diferenças também surgem quando uma estimativa trata armazenamento, serviços ou valor da eletricidade como parte do mercado solar, embora o sinal central do mercado seja a capacidade fotovoltaica instalada.
Alguns números externos são expressos em USD e parecem agrupar equipamentos solares, serviços de instalação e, por vezes, receitas de armazenamento de energia em um total único. Na Mordor Intelligence, o tamanho do mercado é expresso como capacidade instalada na Nova Zelândia, o que mantém o valor ancorado à atividade de comissionamento e conexão, em vez de oscilações de preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,72 GW (2025) | |
| Consultoria Global A | 1,00 bilhão de USD (2024) | Expresso em USD e aparentemente dimensiona um conjunto mais amplo de valor solar que pode incluir equipamentos, atividade de instalação e efeitos de incentivos de políticas, o que pode inflar os totais em comparação com uma leitura baseada em capacidade. |
| Consultoria Regional B | 1,10 bilhão de USD (2024) | Utiliza uma abordagem de avaliação por receita e pode incorporar componentes adjacentes, como receitas de armazenamento e serviços, e o ano base é diferente, de modo que o momento da conversão cambial e as premissas de preços podem alterar o número final. |
A dispersão observada na tabela é explicada principalmente pela escolha da unidade e pelo que é contabilizado dentro do mercado. Quando o escopo é mantido na capacidade instalada e verificado em relação aos cronogramas de projetos e sinais de conexão, o resultado permanece mais fácil de validar ano a ano e mais simples de reproduzir com insumos claros.
Principais Questões Respondidas no Relatório
Com que rapidez a capacidade solar está crescendo na Nova Zelândia?
Prevê-se que a capacidade fotovoltaica instalada triplique de 860 MW em 2026 para 2.120 MW até 2031, equivalendo a uma CAGR de 19,74%.
Qual região adicionará os novos projetos solares em maior número até 2031?
Espera-se que Canterbury abrigue de 35,10% a 39,90% das novas adições em escala de serviços públicos, aproveitando a alta irradiância e o acesso à rede habilitado pelas Zonas de Energia Renovável (REZ).
Qual é a participação das instalações conectadas à rede versus fora da rede?
Os sistemas conectados à rede detinham 97,65% de participação em 2025, embora os sistemas fora da rede estejam se expandindo a uma CAGR de 22,10% a partir de uma base pequena.
Quais são as principais empresas em solar de grande escala?
Meridian Energy, Mercury NZ, Genesis Energy e Contact Energy lideram o desenvolvimento em escala de serviços públicos, frequentemente em parceria com especialistas internacionais em fotovoltaica.
Que mudança de política mais beneficia os adotantes residenciais?
A implantação nacional de medidores inteligentes permite a liquidação semestral, elevando os retornos da energia solar em telhados em até 18% em comparação com a medição líquida simples.