
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Áustria
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Equador
- Eslováquia
- Espanha
- Estados Unidos
- Filipinas
- França
- Gana
- Grécia
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nova Zelândia
- Países Baixos
- Paquistão
- Polônia
- Portugal
- Romênia
- Sudeste Asiático
- Suécia
- Suíça
- Tailândia
- Tchéquia
- Trinidad e Tobago
- Turquia
- Venezuela
- Vietnã
Análise do Mercado de Energia Solar em Bangladesh pela Mordor Intelligence
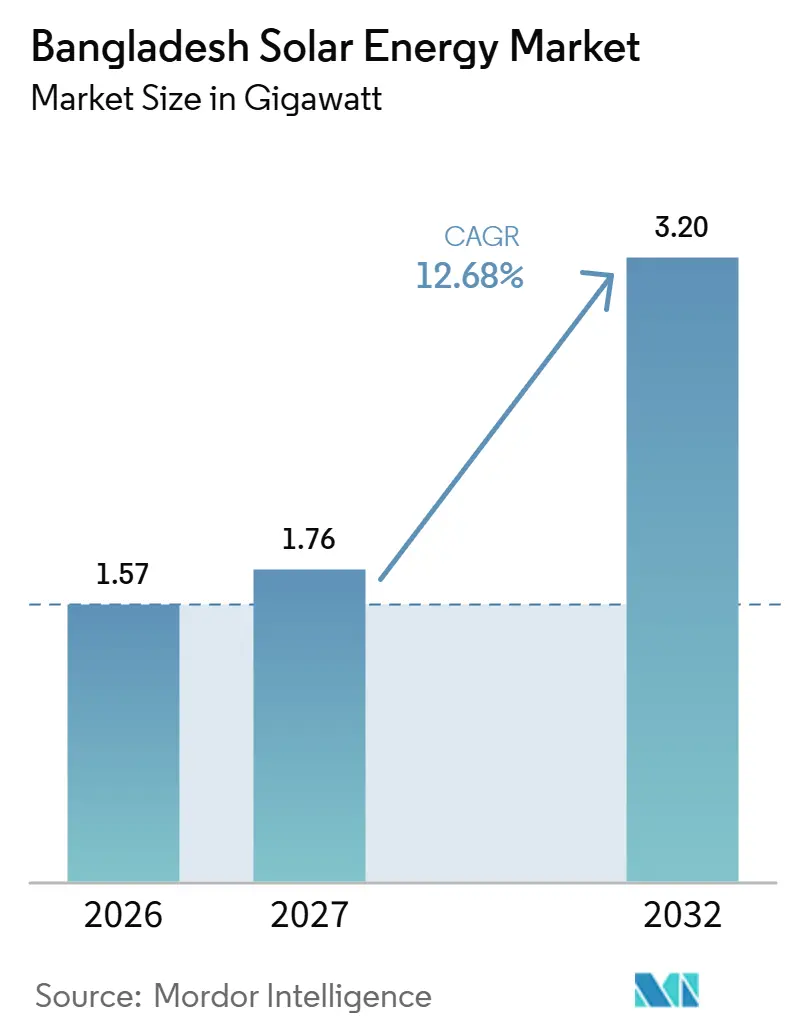
O tamanho do mercado de energia solar de Bangladesh deve crescer de 1,57 gigawatt em 2026 para 1,76 gigawatt em 2027 e tem previsão de atingir 3,2 gigawatt até 2032, a um CAGR de 12,68% no período 2027-2032.
O caso de investimento em energia solar em telhados de Bangladesh combina requisitos de instalação vinculados à conexão com preços de módulos mais baixos e apoio dos compradores de exportação. A guerra no Oriente Médio iniciada em fevereiro de 2026 perturbou as cadeias de abastecimento de combustível e aumentou a pressão sobre os custos de importação de Bangladesh para GNL, carvão e óleo combustível utilizados na geração de eletricidade. O aumento dos custos de eletricidade da rede eleva o valor da energia gerada no local, o que fortalece o argumento para telhados comerciais e industriais em Bangladesh. Fornecedores que combinam financiamento com execução de instalação e conexão podem converter essas forças em projetos, enquanto restrições de terreno e rede retardam a entrega em escala de utilidade.
Principais Conclusões do Relatório
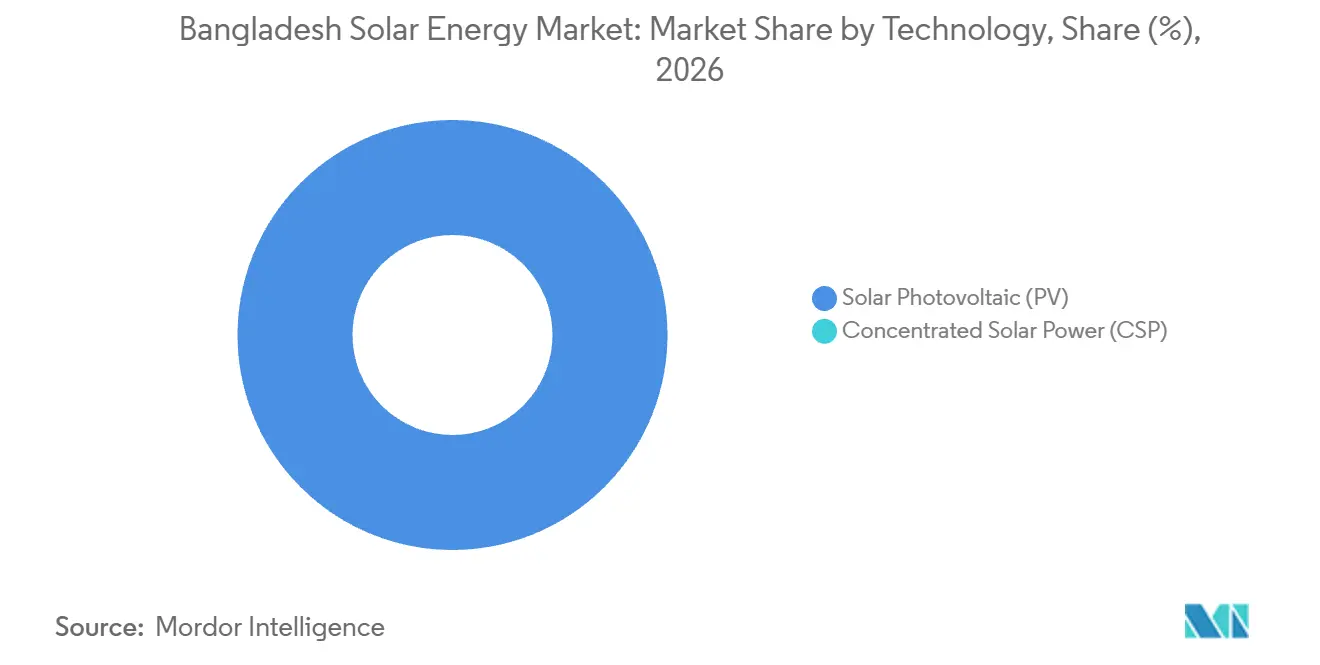
- Por tecnologia, a energia solar fotovoltaica (FV) liderou com 100% de participação no mercado de energia solar de Bangladesh em 2026 e tem previsão de crescimento a um CAGR de 12,68% no período 2027-2032, sendo o segmento de crescimento mais rápido.
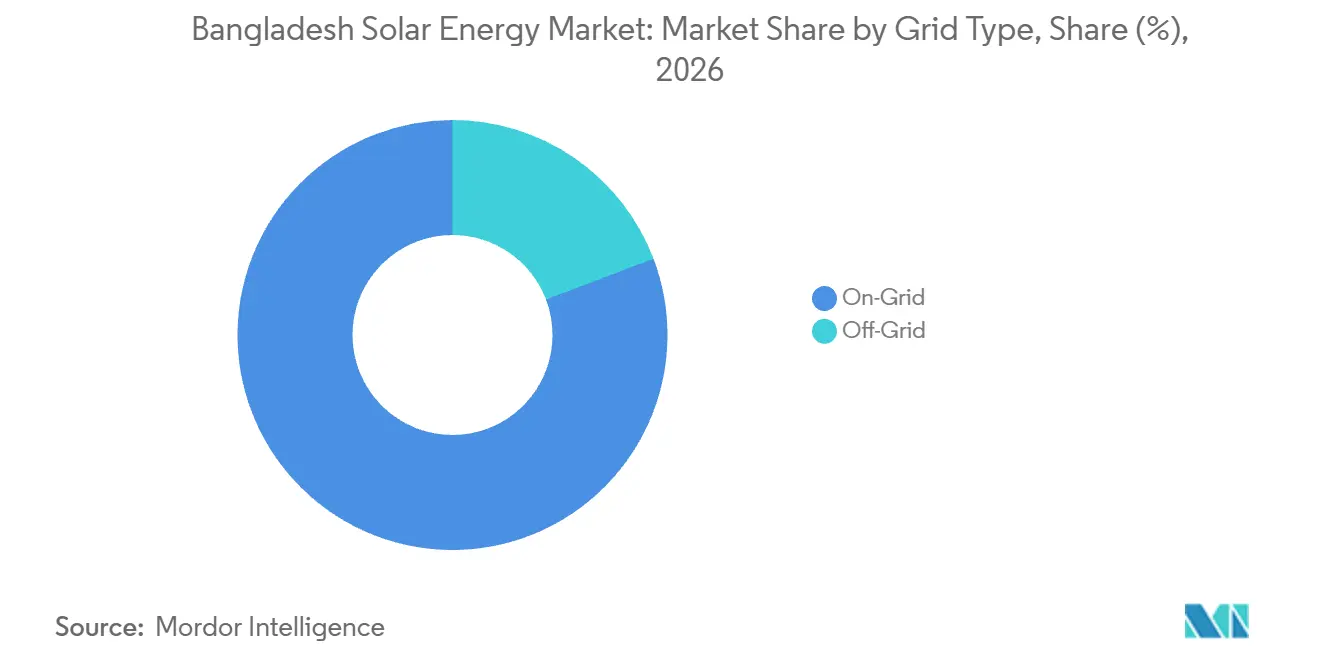
- O tipo de rede é liderado pelos sistemas conectados à rede, que detinham 80,77% do tamanho do mercado de energia solar de Bangladesh em 2026 e têm previsão de crescimento a um CAGR de 14,82% no período 2027-2032, sendo o segmento de crescimento mais rápido.
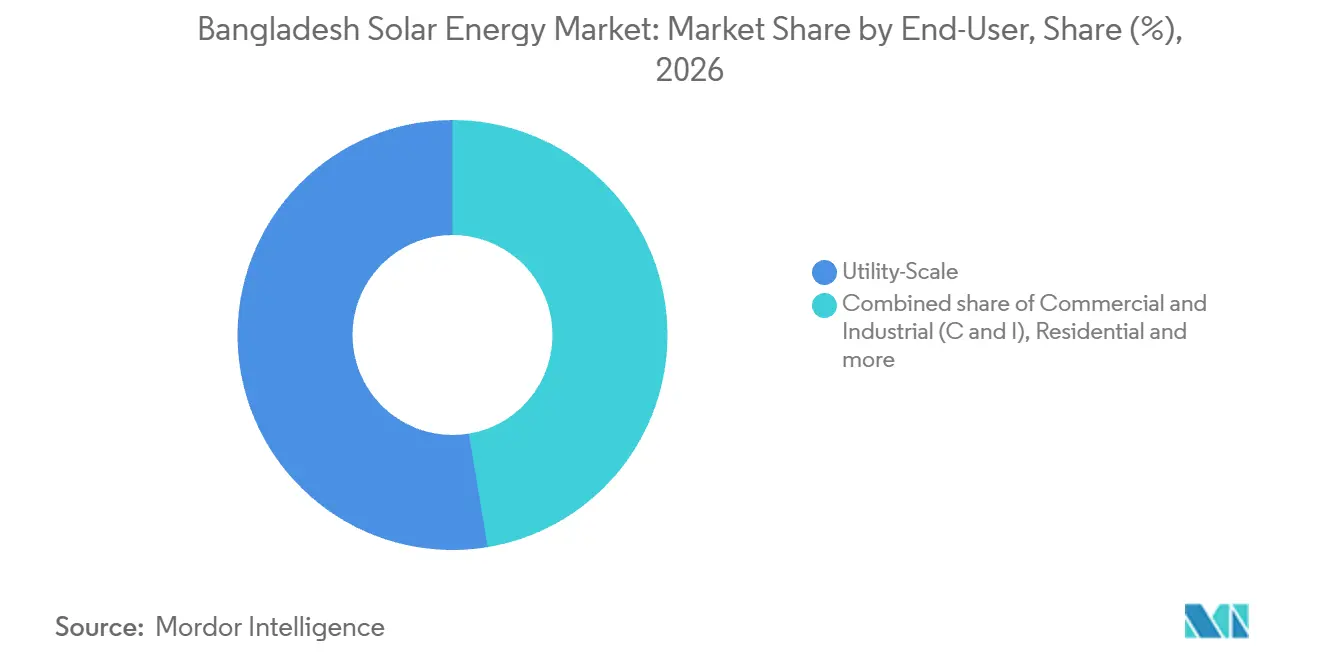
- Entre os usuários finais, as instalações em escala de utilidade lideraram com 52,62% da capacidade solar instalada em 2026, enquanto a energia solar residencial é o segmento de crescimento mais rápido, com previsão de CAGR de 32,6% para 2027-2032.
- As escolhas de componentes distinguem a qualificação de módulos, a conversão de inversores, o trabalho de montagem, as conexões elétricas e o cronograma de entrega de eletricidade habilitado por armazenamento.
- Geograficamente, a Divisão de Dhaka liderou com 37,6% da capacidade solar instalada em 2026.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentação obrigatória de energia solar em telhados para novas conexões à rede | +6% | Nacional | Curto prazo (≤ 2 anos) |
| Queda rápida nos preços de módulos FV e despesas de capital de BOS | +4.5% | Nacional | Curto prazo (≤ 2 anos) |
| Pressão de descarbonização dos compradores de exportação sobre a indústria RMG | +2% | Savar, Ashulia e Gazipur | Médio prazo (2-4 anos) |
| Aumento das faturas de importação de GNL/petróleo inflacionando as tarifas da rede | +4% | Nacional | Curto prazo (≤ 2 anos) |
| Influxos de financiamento climático concessionário via bancos multilaterais de desenvolvimento | +1.5% | Nacional | Médio prazo (2-4 anos) |
| Pressão da escassez de terrenos em direção a projetos-piloto de FV flutuante e agrovoltaico | +0.5% | Áreas agrícolas em Chuadanga | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação obrigatória de energia solar em telhados para novas conexões à rede
Novas conexões elétricas industriais e comerciais podem criar demanda por energia solar no momento em que um estabelecimento assegura seu fornecimento de energia. Uma circular da Divisão de Energia divulgada em 21 de dezembro de 2025 exigiu que novas conexões industriais e comerciais de pelo menos 10 kW instalassem energia solar em telhados com medição líquida em um mínimo de 20% da carga aprovada, sujeito à disponibilidade de espaço suficiente no telhado.[1] A circular entrou em vigor imediatamente, com os sistemas obrigados a seguir a Diretriz de Medição Líquida 2025. Vincular a instalação solar ao pedido de conexão cria um gatilho de investimento específico para clientes elegíveis. Os fornecedores podem atender a esse gatilho alinhando a avaliação do telhado e o dimensionamento do sistema com a carga aprovada do cliente. A condição de espaço no telhado torna a qualificação do local decisiva para converter o requisito em um projeto instalável.
Queda rápida nos preços de módulos FV e despesas de capital de BOS
Preços de módulos mais baixos podem reduzir o capital comprometido com painéis antes que um projeto comece a gerar eletricidade. O Programa de Sistemas de Energia Fotovoltaica da AIE relatou que os preços de módulos na China em 2025 estavam mais de 60% abaixo dos níveis de 2023.[2] O trabalho elétrico, as estruturas de suporte e a integração devem ser financiados antes que o sistema possa entrar em operação. A oportunidade comercial, portanto, vai além de obter painéis mais baratos para adequar a instalação completa ao envelope de investimento do cliente.
Pressão de descarbonização dos compradores de exportação sobre a indústria RMG
A pressão de descarbonização dos compradores pode apoiar a demanda por energia solar sem ser o motivo dominante pelo qual um exportador de vestuário adota energia renovável. A pesquisa do International Growth Centre realizada entre 19 de abril e 6 de maio de 2025 constatou que 12% dos adotantes de energia renovável entre os exportadores de vestuário de Bangladesh citaram a pressão direta dos compradores como seu principal motivo de adoção. O relatório de due diligence de 2025 da BESTSELLER afirmou que sua controladora, HEARTLAND, financiou a compra e instalação de sistemas solares nos telhados de fábricas de fornecedores em Bangladesh por meio de uma iniciativa com a SOLShare. Isso conecta o objetivo de descarbonização de um comprador com o apoio financeiro para o equipamento gerador. Como a maioria dos adotantes indicou um motivo principal diferente, um desenvolvedor que vende para exportadores de vestuário precisa estabelecer o caso energético próprio da fábrica, com financiamento apoiado pelo comprador, como a iniciativa da HEARTLAND, complementando esse caso.
Aumento das faturas de importação de GNL/petróleo inflacionando as tarifas da rede
O aumento das tarifas da rede eleva o valor da eletricidade solar que um cliente comercial pode consumir no local. A Comissão Reguladora de Energia de Bangladesh (BERC) elevou as tarifas médias ponderadas de eletricidade no varejo e no atacado com vigência a partir do faturamento de junho de 2026. O regulador afirmou que o ajuste era necessário para reduzir o requisito de subsídio do governo ao setor elétrico. Autoridades de Bangladesh afirmaram que a guerra no Oriente Médio iniciada em 28 de fevereiro de 2026 perturbou as cadeias de abastecimento de combustível e aumentou acentuadamente os custos de importação de GNL, carvão e óleo combustível utilizados na geração de eletricidade. Para um projeto de telhado comercial, o ganho relevante é o valor da eletricidade comprada deslocada pela geração utilizável. A avaliação do projeto pode capturar esse aumento promulgado sem depender de outro ajuste tarifário para tornar o investimento viável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de aquisição de terrenos para parques em escala de utilidade | -2.5% | Áreas ao redor de subestações de rede designadas | Médio prazo (2-4 anos) |
| Atrasos na evacuação da rede gerando risco de corte | -2% | Madarganj, Ghatail e sul de Chattogram | Médio prazo (2-4 anos) |
| Direitos de importação e IVA sobre inversores/BOS | -0.5% | Locais de instalação solar industrial em todo o país | Curto prazo (≤ 2 anos) |
| Bancabilidade limitada de projetos solares para credores locais | -1% | Áreas industriais em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de aquisição de terrenos para parques em escala de utilidade
Garantir um local solar próximo a uma subestação cria um problema combinado de acesso ao terreno e conexão para desenvolvedores de utilidade. Em sua revisão de 2025, a Transparência Internacional Bangladesh (TIB) constatou que os produtores independentes de energia que desenvolviam projetos solares terrestres eram frequentemente obrigados a garantir o terreno por conta própria, enquanto os requisitos de proximidade de subestações elevavam os preços locais dos terrenos e perturbavam a implementação oportuna. Locais eletricamente convenientes podem, portanto, tornar-se mais caros precisamente porque ajudam a atender aos requisitos de conexão de um projeto. Em 7 de abril de 2026, a Divisão de Energia emitiu uma diretriz de efeito imediato facilitando o desenvolvimento de energia renovável em terrenos públicos não utilizados ou subutilizados por meio de parcerias público-privadas. O terreno adequado torna-se, consequentemente, uma despesa de desenvolvimento e uma dependência de cronograma para o produtor independente de energia, com o acesso ao local sendo necessário antes da construção.
Atrasos na evacuação da rede gerando risco de corte
A entrega de projetos solares depende do alinhamento da usina geradora com sua infraestrutura de evacuação. Em setembro de 2026, o projeto de 100 MW de Madarganj da Rural Power Company Limited sofreu atrasos, afetando seu componente de linha de transmissão. A linha de 47 quilômetros até Ghatail estava próxima da conclusão, enquanto a construção e o comissionamento restantes eram necessários antes da geração. O Centre for Policy Dialogue (CPD) relatou, para o período de julho a setembro de 2025, que a usina de 30 MW de Tetulia da Korotoa Solar Limited em Panchagarh estava paralisada no desenvolvimento da linha de transmissão desde abril de 2024, após quase 3 anos em desenvolvimento de terreno. A Power Grid Bangladesh PLC relatou 3,10% de progresso físico em 1º de outubro de 2026 em um projeto de transmissão para usinas renováveis planejadas no sul de Chattogram, com data de conclusão estimada para 30 de junho de 2030. Até que a usina e a linha estejam ambas prontas, os desenvolvedores carregam capital comprometido sem receita de geração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tecnologia:
A Entrega de Projetos FV Determina a Expansão da CapacidadeA energia solar fotovoltaica (FV) representou 100% do tamanho do mercado de energia solar de Bangladesh em 2026 e tem previsão de crescimento a um CAGR de 12,68% no período 2027-2032, tornando-a tanto o maior quanto o segmento de crescimento mais rápido. A Agência Internacional de Energia Renovável relatou 1.146 MW de capacidade FV instalada em Bangladesh em 2025. Com a capacidade instalada inteiramente em FV, trabalhos adicionais de engenharia, aquisição e construção (EPC) expandiriam uma base tecnológica estabelecida, tornando a execução de projetos central para o crescimento da capacidade.
A estrutura modular da FV torna o tamanho de um projeto para o cliente uma escolha de design comercial dentro da mesma tecnologia solar. O Departamento de Energia dos EUA explica que os arranjos FV podem ser montados para atender a necessidades de energia elétrica pequenas ou grandes. Para um fornecedor que atende Bangladesh, isso suporta uma plataforma tecnológica comum em instalações de tamanhos separados, enquanto o requisito de eletricidade do comprador define o pacote gerador. Em junho de 2026, a usina de 2,49 MWp na Área de Serviço 2 da Ponte Padma forneceu eletricidade diurna sob medição líquida e exportou o excedente para compensar o uso da rede à noite ou durante períodos de baixa geração solar. O dimensionamento modular pode, assim, corresponder ao papel de geração e exportação de um local sem exigir que a energia solar forneça todas as horas de consumo.


Nota: As participações por segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tipo de Rede:
Conexões e Contabilidade de Eletricidade Moldam a OfertaOs sistemas conectados à rede constituíram o maior segmento com 80,77% da capacidade solar instalada em 2026 e têm previsão de crescimento a um CAGR de 14,82% no período 2027-2032, sendo o segmento de crescimento mais rápido. No início de 2026, mais de 4.490 sistemas de telhado com medição líquida totalizando cerca de 214 MW estavam conectados às 6 redes de distribuição de energia de Bangladesh. Essa base instalada fornece um canal por meio do qual sistemas adicionais em locais de clientes podem ser conectados em projetos separados. O gerenciamento de pedidos nas 6 redes torna-se parte do serviço do desenvolvedor, pois cada instalação precisa da inspeção e aprovação de sua concessionária de distribuição.
A economia da medição líquida torna o consumo do cliente e os termos de crédito de exportação centrais para a proposta do sistema conectado. Sob a diretriz de 2025, 90% da eletricidade líquida exportada é creditada e transportada entre períodos de faturamento, com pagamento no período de liquidação a tarifas de atacado restrito a consumidores com acordos do Anexo 4. Os sistemas fora da rede atendem a um comprador diferente, e a Infrastructure Development Company Limited (IDCOL) apoia minirredes solares para residências e pequenos usuários comerciais em áreas remotas onde a expansão da rede é improvável no futuro próximo. Seu relatório anual de 2025 descreveu 26 minirredes fornecendo eletricidade semelhante à da rede para mais de 16.000 beneficiários. A diferença comercial está entre liquidar eletricidade em relação a uma conta de concessionária e fornecer acesso a uma comunidade remota, exigindo ofertas construídas em torno desses serviços distintos.


Por Usuário Final:
Contratos de Utilidade Ancoram a Escala enquanto a Demanda Residencial se ExpandeAs instalações em escala de utilidade representaram 52,62% da participação no mercado de energia solar de Bangladesh em 2026, tornando-as o maior segmento. A IDCOL relatou o financiamento de 132 MW de energia solar em escala de utilidade durante o exercício fiscal de 2025.[3] Separadamente, em janeiro de 2026, o Conselho de Desenvolvimento de Energia de Bangladesh (BPDB) assinou contratos de compra de energia de 20 anos para 7 projetos solares conectados à rede totalizando 523 MW, com o prazo de fornecimento iniciando na operação comercial. Os termos da IDCOL para grandes produtores independentes de energia renovável conectados à rede fornecem financiamento comercial e possível elegibilidade a empréstimos em USD. Como o prazo de fornecimento contratado começa na operação comercial, a conclusão de uma usina ativa tanto sua contribuição de capacidade quanto a vida comercial de longo prazo do acordo.
A energia solar residencial é o segmento de crescimento mais rápido, com previsão de CAGR de 32,6% para 2027-2032. Em uma apresentação do CPD em agosto de 2026, Hasan Mehedi, CEO da CLEAN, relatou que o setor residencial de Bangladesh consumiu 51,94 TWh de eletricidade em 2024-25. Essa demanda residencial fornece uma base de carga potencial para projetos em nível de propriedade, com a conversão comercial dependendo de instalações correspondentes a residências individuais. Em 18 de outubro de 2026, a IDCOL afirmou que estenderia o financiamento de energia solar em telhados por meio de agregadores de demanda a uma taxa de juros máxima de 6% para residências, empresas, indústrias e pequenas empresas. O canal de agregadores anunciado permitiria que instaladores abordassem residências dispersas por meio de compras financiadas, uma rota de vendas diferente dos contratos de usinas em escala de utilidade.
Nota: As participações por segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Componente (Análise Qualitativa):
A Integração Conecta o Equipamento ao Serviço PretendidoO Instituto de Padrões e Testes de Bangladesh (BSTI) inaugurou um laboratório em Dhaka em 5 de novembro de 2025 para medir a eficiência de módulos solares e testar painéis de até 2.700 mm × 1.600 mm. Os inversores convertem a corrente contínua gerada pelos painéis em corrente alternada compatível com a rede, com unidades centrais atendendo a arranjos, unidades de string atendendo a grupos de painéis e microinversores atendendo a painéis individuais. A Electricity Generation Company of Bangladesh Limited (EGCB) relatou 24 inversores Sungrow com classificação de 3.125 kVA/3.427 kVA a 50/45°C em sua usina de 75 MW em Sonagazi no exercício fiscal 2024-25. Os sistemas de montagem e rastreamento diferem em se os arranjos permanecem fixos ou se movem para seguir o sol, conforme descrito nas orientações técnicas do Laboratório Nacional de Energia Renovável. Os compradores de módulos podem comparar a eficiência medida, enquanto os compradores de inversores podem avaliar as classificações em temperaturas especificadas, fornecendo aos fornecedores critérios de desempenho distintos a demonstrar.
O balanço do sistema e os componentes elétricos fornecem o caminho de conexão de uma usina à rede de distribuição. O sistema Sonagazi da EGCB incluiu 12 transformadores de média tensão e 2 de alta tensão e uma linha de 13,33 quilômetros, 230 kV até a subestação Mirsarai da Power Grid Bangladesh PLC no exercício fiscal 2024-25. O armazenamento de energia e a integração híbrida foram ilustrados pela GoodWe, pelo distribuidor ACI Renewable Energy e pelo parceiro EPC Greefinity, que comissionaram um sistema totalmente fora da rede de energia solar mais armazenamento para um resort-cum-villa em Jessore Sadar em 19 de junho de 2026. A instalação usou energia solar durante o dia e baterias à noite em uma área onde a disponibilidade da rede era frequentemente limitada a algumas horas por dia. Atender às cargas noturnas, consequentemente, requer um briefing de integração diferente daquele centrado na entrega de eletricidade por meio de uma conexão à rede.
Análise Geográfica
Mercado de Energia Solar da Divisão de Dhaka
A Divisão de Dhaka representou 37,6% do tamanho do mercado de energia solar de Bangladesh em 2026. Em sua apresentação de 2 de agosto de 2026, o CPD identificou a divisão como a principal concentração de instalações de telhado com medição líquida em sua revisão nacional de 4.551 sistemas. Esse padrão de instalação cria um canal comercial potencial para fornecedores que podem entregar projetos repetidos em locais de clientes, com coordenação ocorrendo no nível da propriedade e da conexão de distribuição.
Em Gazipur, a instalação do centro de dados da Banglalink ilustra como o espaço de instalação existente pode hospedar um investimento solar definido. A operadora instalou um sistema de 80 kW em 9.000 pés quadrados de espaço de telhado não utilizado em agosto de 2025. Esperava-se que o sistema gerasse cerca de 0,13 GWh anualmente, reduzisse as emissões de carbono em 60 toneladas métricas por ano e economizasse cerca de USD 12.600 em custos anuais de energia. A vantagem comercial é a conversão de espaço de telhado não utilizado em uma área geradora, permitindo que um investimento em local de telecomunicações seja estruturado em torno de economias de energia esperadas sem desenvolver um local separado de parque solar.
O exemplo de hospitalidade de Chattogram destaca um cliente cujo projeto solar inclui tanto uma instalação predial quanto uma função de exportação voltada para a concessionária. A Galleria inaugurou um sistema de telhado com medição líquida de 80 kW em setembro de 2025. A instalação usou inversores Sofar Solar e alimentou eletricidade de volta à rede nacional por meio de medição líquida. O sistema vincula o equipamento gerador de uma propriedade à liquidação de conta da concessionária, tornando a integração de exportação parte da instalação de hospitalidade. Fornecedores focados em hospitalidade podem buscar locais comerciais por meio de pacotes completos de geração e exportação organizados em torno da instalação solar de uma propriedade específica.
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas por meio da estrutura nacional de medição líquida de Bangladesh e sua implementação pela concessionária de distribuição do requerente, da perspectiva de um proprietário de sistema de telhado que busca interconexão. A Autoridade de Desenvolvimento de Energia Sustentável e Renovável (SREDA) emitiu a diretriz, enquanto o portal online da Divisão de Energia encaminha os requerentes à sua concessionária de distribuição. A elegibilidade depende do status de cliente da concessionária, ausência de inadimplências, direitos legais ao local, autoconsumo antes da exportação e conformidade com as regras de interconexão. A permissão de instalação segue o processo de inspeção e aprovação da concessionária.
Tabela Regulatória
| Fator de decisão | Estrutura nacional de Bangladesh | Aplicação na Divisão de Dhaka |
|---|---|---|
| Autoridade principal | SREDA e Divisão de Energia | Concessionária de distribuição competente sob a estrutura nacional |
| Instrumentos ou diretrizes principais | Diretriz de Medição Líquida 2025 | Diretriz nacional e padrões de interconexão da concessionária |
| Efeito comercial | Elegibilidade condicional para solicitar medição líquida | Inspeção e aprovação da concessionária antes da instalação |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
Para a estrutura nacional, Média reflete uma rota de solicitação definida combinada com condições substantivas de elegibilidade e interconexão. A implementação em nível de concessionária mantém a mesma leitura Média porque a concessionária de distribuição do requerente inspeciona e aprova a instalação sob a diretriz nacional. A circular de conexão divulgada em dezembro de 2025, o incentivo de setembro de 2026 para excedente de energia em telhados com base em baterias e a estratégia de rascunho aprovada pelo gabinete em julho de 2026 acrescentam disposições de instalação, pagamento e metas. Para a decisão de interconexão deste proprietário, a rota de solicitação à concessionária sob a diretriz de 2025 continua, apoiando Sem alteração apesar dessas medidas comerciais separadas.
Etapas da Cadeia de Valor
A cadeia de valor compara como a produção de módulos, o financiamento de projetos, a construção e as atualizações de sistemas capturam ganhos em torno da entrega de energia solar. A Radiant Alliance, afiliada do East Coast Group, anteriormente produzia para sistemas solares domésticos nacionais e enviou sua primeira remessa para a CleanGrid, com sede nos EUA, em 19 de junho de 2025, sob um acordo de exportação de 4 anos. A IDCOL fornece financiamento de longo prazo, arranjos de dívida e capital e assistência técnica por meio de uma plataforma de energia renovável que inclui energia solar. A controladora de Singapura e a subsidiária de Bangladesh da Solaric desenvolvem projetos de telhado industrial sob modelos de despesas de capital e despesas operacionais.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e fornecimento de módulos | Fabricantes de módulos de Bangladesh, como a Radiant Alliance (2025) | Vendas de módulos | Verificação de qualidade sob concorrência de preços | Especificar critérios de aceitação de módulos verificáveis |
| Desenvolvimento e financiamento de projetos | Desenvolvedores como a Solaric; financiadores como a IDCOL | Honorários de desenvolvimento e receita de financiamento | Alinhar a estrutura do projeto com os compromissos de financiamento | Definir marcos de entrega e financiamento em conjunto |
| Engenharia e construção | Principais contratantes EPC como a CMC; contratantes de construção locais como a SEDCOL | Pagamentos de contratos de engenharia e construção | Coordenar responsabilidades separadas de contratante principal e trabalho local | Definir limites de trabalho e marcos de aceitação |
| Integração híbrida e atualizações de sistemas | Contratantes de integração de sistemas como a Rahimafrooz Renewable Energy Ltd | Pagamentos de contratos de integração e comissionamento | Integrar armazenamento a um sistema solar existente conectado à rede | Vincular a aceitação do projeto ao comissionamento contratado |
| Fonte: Mordor Intelligence | ||||
Em junho de 2025, fabricantes locais de módulos relataram que importações de baixa qualidade estavam prejudicando a produção nacional. Isso dá aos fornecedores uma base para competir com base na qualidade verificável dos módulos juntamente com o preço do equipamento. Sob o modelo OpEx da Solaric, o proprietário do telhado paga em parcelas anuais enquanto o provedor mantém o sistema por 20 anos, estendendo a captura de valor para o serviço de longo prazo. Na etapa de financiamento, os empréstimos subsidiados para telhados da IDCOL fornecem um canal de receita de financiamento, enquanto seu suporte consultivo, técnico e de monitoramento de desempenho vincula esse papel ao desempenho do projeto.
Panorama Competitivo
Concentração do Mercado
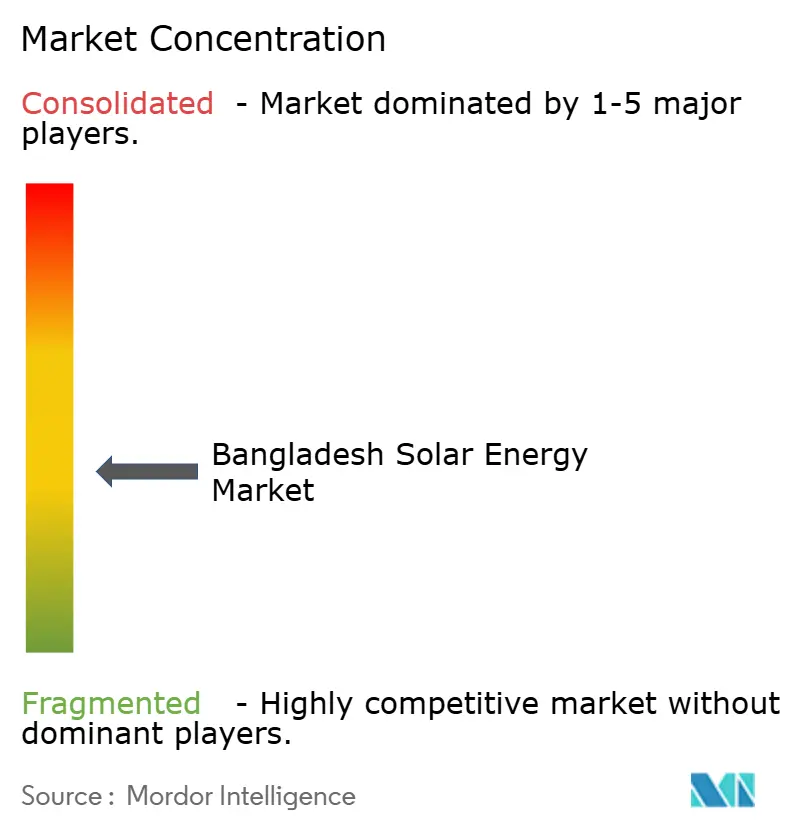
O campo é moderadamente fragmentado, com desenvolvedores de projetos e contratantes especializados competindo por meio de diferentes capacidades para financiar e entregar ativos solares. Os participantes estabelecidos incluem Solarland Bangladesh Co. Ltd, Bangladesh-China Renewable Energy Co. (Pvt.) Ltd (BCRECL), Joules Power Ltd, Rahimafrooz Renewable Energy Ltd e Trina Solar Co. Ltd, cujos painéis de 700 Wp a Galleria instalou em setembro de 2025. A entidade operacional de Bangladesh da Solarland, Solarland Engineering & Development Co., Ltd. (SEDCOL), atuou como contratante da parte C para o projeto de Pabna da BCRECL, com a China National Machinery Import & Export Corporation (CMC) como principal contratante EPC. Em 2025, a usina entrou em operação comercial após testes e certificação do BPDB. A propriedade conjunta da BCRECL pela North-West Power Generation Company Limited e pela CMC combina investimento com entrega, enquanto o escopo de construção limitado da SEDCOL oferece uma rota comercial separada para o projeto.
O refinanciamento da Technaf Solartech mostra como um histórico operacional pode mudar o acesso de um projeto ao capital local após seu desenvolvimento e comissionamento iniciais. Em 2025, um banco local assumiu o financiamento da usina desenvolvida pela Joules Power, quitando seu empréstimo original 10 anos antes do prazo. O Private Infrastructure Development Group atribuiu a confiança do novo credor a melhorias de crédito e ao histórico operacional tranquilo da usina. Melhorias de crédito e um histórico operacional podem, assim, tornar um ativo solar existente financiável para uma contraparte diferente, dando aos desenvolvedores uma opção comercial além de continuar o arranjo de financiamento original.
A reforma do Gabinete do Primeiro-Ministro mostra como um escopo de integração definido pode trazer um contratante especializado para trabalhos solares no setor público. Em 27 de agosto de 2026, a Rahimafrooz Renewable Energy Ltd assinou um contrato para atualizar o sistema solar conectado à rede de 36,9 kWp do Gabinete do Primeiro-Ministro em Dhaka para um sistema solar híbrido com armazenamento em baterias. A entidade contratante do BPDB agrupou projeto, fornecimento, instalação e comissionamento no pacote adjudicado. Para concorrentes especializados, esse tipo de escopo definido permite a competição em torno da responsabilidade de integração e dos sistemas de propriedade do cliente. A qualificação para o incentivo de setembro de 2026 para excedente de energia em sistemas baseados em baterias requer equipamentos que atendam aos padrões técnicos do BSTI e da Autoridade de Desenvolvimento de Energia Sustentável e Renovável, tornando a conformidade documentada comercialmente importante em licitações de telhados elegíveis.
Líderes do Setor de Energia Solar em Bangladesh
-
Solarland Bangladesh Co. Ltd
-
Bangladesh-China Renewable Energy Co. (Pvt.) Ltd
-
Joules Power Ltd
-
Rahimafrooz Renewable Energy Ltd
-
Trina Solar Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar de Bangladesh Empresas cobertas neste relatório
- Solarland Bangladesh Co. Ltd
- Solar Electro Bangladesh Ltd
- Green Power Ltd
- Alfanar Group
- Bangladesh-China Renewable Energy Co. (Pvt.) Ltd
- Joules Power Ltd
- Symbior Solar
- Trina Solar Co. Ltd
- ib vogt GmbH
- Rahimafrooz Renewable Energy Ltd
- Gazi Renewable Energy Ltd
- Spectra Solar Park Ltd
- ACWA Power
- Pertamina NRE
- S. Alam Group
- Energon Renewables
- LONGi Solar Technology Co. Ltd
- Sungrow Power Supply Co. Ltd
- Canadian Solar Inc.
- Adani Solar (Adani New Industries Limited)
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam investimentos em telhados ativados por incentivos de exportação de excedente para sistemas baseados em baterias, requisitos de edifícios públicos e financiamento de fábricas. As duas primeiras rotas têm prazos de instalação, tornando o projeto e o comissionamento oportunos centrais para uma decisão de cliente elegível. A rota de fábricas torna os termos de financiamento parte da oferta do fornecedor solar, porque os locais tecnicamente viáveis são mais numerosos do que o grupo pronto para investimento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Telhados qualificados para exportação de excedente | Incentivo de setembro de 2026 para sistemas instalados até 28 de fevereiro de 2027, com pagamentos de energia excedente até 28 de fevereiro de 2030 | Proprietários de telhados que exportam excedente após o autoconsumo | Entregar sistemas que atendam aos padrões técnicos do BSTI e da SREDA e ao prazo de instalação | Concluir a instalação antes do prazo de elegibilidade | Proprietários qualificados e provedores de instalação em telhados |
| Edifícios governamentais locais cobertos | Diretiva de 16 de setembro de 2026 exige instalação até 31 de janeiro de 2027 | Zila Parishads e escritórios especificados em nível de distrito e upazila | Oferecer pacotes repetíveis de projeto e comissionamento de telhados | Entregar instalações nos edifícios cobertos dentro do prazo | Provedores de engenharia e construção de telhados |
| Telhados financiáveis de vestuário e têxteis | A avaliação do CPD de 2026 identificou 2.303 fábricas viáveis, incluindo 509 prontas para investimento a uma taxa de financiamento combinada de 9,8% | Fábricas avaliadas de vestuário e têxteis | Combinar a entrega de telhados com financiamento correspondente aos compradores prontos para investimento | Altos custos de empréstimo | Fábricas participantes, desenvolvedores solares e financiadores de projetos |
| Fonte: Mordor Intelligence | |||||
Para telhados de fábricas, os termos de financiamento ajudam a definir o grupo de compradores endereçável. O modelo do CPD de agosto de 2026 de 3.320 fábricas de vestuário pronto para uso (RMG) não colocou nenhuma fábrica no nível pronto para investimento no cenário de financiamento comercial de 10,5%, com níveis separados para projetos que precisam de suporte ou intervenção. O financiamento concessionário ou combinado, portanto, determina se o grupo de clientes modelado inclui fábricas capazes de prosseguir sem condições especiais.
Desenvolvimentos industriais recentes em Mercado de Energia Solar de Bangladesh
- Out 2026: A IDCOL anunciou financiamento de energia solar em telhados por meio de agregadores de demanda a até 6% de juros para residências, empresas, indústrias e pequenas empresas.
- Set 2026: A Divisão de Energia de Bangladesh introduziu um incentivo de exportação de excedente para telhados com base em baterias instalados sob as Diretrizes de Medição Líquida 2025 até 28 de fevereiro de 2027. Os pagamentos pelo excedente após o autoconsumo se estendem até 28 de fevereiro de 2030, com painéis, baterias, inversores e medidores obrigados a atender aos padrões técnicos do BSTI e da SREDA.
Mercado de Energia Solar de Bangladesh Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Energia Solar de Bangladesh mede a capacidade nominal instalada de sistemas de energia solar comissionados em Bangladesh. Abrange sistemas fotovoltaicos e de energia solar concentrada em conexões à rede, usuários finais e configurações de sistemas.
Exclusões de escopo: Energias renováveis não solares, como eólica e hidráulica, armazenamento de energia em baterias independente, sistemas de energia solar térmica utilizados apenas para calor, projetos solares não comissionados e equipamentos solares vendidos separadamente e componentes de reposição estão excluídos.
Visão Geral da Segmentação
- Por Tecnologia
- Energia Solar Fotovoltaica (FV)
- Energia Solar Concentrada (CSP)
- Por Tipo de Rede
- Conectada à Rede
- Fora da Rede
- Por Utilizador Final
- Escala de Serviços Públicos
- Comercial e Industrial (C&I)
- Residencial
- Por Componente (Análise Qualitativa)
- Módulos/Painéis Solares
- Inversores (String, Central, Micro)
- Sistemas de Montagem e Rastreamento
- Balanço de Sistema e Sistemas Elétricos
- Armazenamento de Energia e Integração Híbrida
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as estatísticas de medição líquida da SREDA e o índice de documentos do programa de telhados da Divisão de Energia ajudam a mapear as instalações conectadas e os instrumentos de política aplicáveis, enquanto o IEA-PVPS fornece uma estrutura consistente para rastrear a implantação fotovoltaica. Os relatórios de projetos do Banco Mundial e o relatório anual da IDCOL acrescentam verificações sobre a capacidade de projetos comissionados, sistemas distribuídos, atividade de financiamento e marcos de implementação.
Relatórios anuais públicos, registros de empresas e materiais para investidores, avisos de comissionamento de projetos e cobertura energética de reputação podem verificar o status do projeto, a capacidade instalada, a aquisição e as datas de entrega em relação ao registro institucional. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas abrangem desenvolvedores de projetos solares, instaladores, fornecedores de equipamentos, concessionárias, financiadores e especialistas públicos em energia, com perguntas vinculadas ao comissionamento, conexão à rede, pipeline de projetos e demanda dos usuários finais. Os analistas usam as respostas para testar as classificações de fontes secundárias e os impulsionadores de previsão, resolver lacunas buscando outra fonte independente ou retendo um intervalo baseado em evidências, e triangular afirmações materiais entre respondentes, registros de projetos e estatísticas oficiais sem tratar estimativas individuais como totais nacionais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima o estoque de capacidade nominal comissionada de Bangladesh em gigawatts, partindo da base operacional e adicionando projetos à medida que atingem o comissionamento, levando em conta as desativações onde as evidências as suportam. Uma série nacional de cima para baixo é prevista por meio de análise de cenários, usando pipelines de comissionamento e licitação de projetos, registros de sistemas com medição líquida, implementação de políticas de telhados e medição líquida, custos de módulos FV e balanço do sistema, e restrições de terreno ou evacuação da rede para definir o ritmo e o cronograma das adições. Os registros de projetos e as séries de capacidade estabelecem o total nacional, enquanto as participações de tecnologia, tipo de rede e usuário final são construídas a partir de instalações documentadas, registros de conexão, adjudicações de projetos e dados de financiamento ou programas. Verificações seletivas de baixo para cima consolidam projetos de concessionárias e sistemas de telhados amostrados usando evidências de capacidade e comissionamento. As categorias de componentes permanecem qualitativas porque descrevem equipamentos dentro de sistemas contados, em vez de capacidade geradora adicional, e nenhuma série de valor de mercado separada é modelada. Onde os registros de projetos estão incompletos, os analistas reconciliam a capacidade e o status de projetos obtidos de forma independente, evitam contar projetos anunciados como comissionados e usam cenários delimitados para datas de comissionamento incertas. Os entrevistados com base em Bangladesh verificam a relevância das premissas individuais de pipeline, custo, política e rede antes de a previsão ser finalizada.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam o estoque instalado em relação aos registros oficiais de capacidade, evidências de comissionamento de projetos, instalações com medição líquida e adições de projetos divulgadas, verificando então se as participações de tecnologia, rede e usuário final se reconciliam com o total nacional. Eles investigam movimentos abruptos, projetos duplicados, conflitos de unidade ou data de comissionamento e variação material em relação a indicadores independentes, documentam as evidências que resolvem cada exceção e concluem revisões sucessivas de fonte, modelo e analista sênior antes da aprovação. O recontato é acionado quando um status de projeto material, capacidade, política ou insumo de custo permanece inconsistente ou muda após a coleta. A série é atualizada anualmente, atualizada entre ciclos para eventos materiais e verificada em uma nova revisão pré-entrega.
Tamanho do Mercado de Energia Solar de Bangladesh da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos insumos usados para modelar a demanda. O Mercado de Energia Solar de Bangladesh mede a capacidade nominal instalada de sistemas de energia solar comissionados em Bangladesh.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem especficas do mercado. O modelo estima o estoque de capacidade nominal comissionada de Bangladesh em gigawatts, partindo da base operacional e adicionando projetos à medida que atingem o comissionamento, levando em conta as desativações onde as evidências as suportam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,76 gigawatt (2027) | |
| Consultoria Global A | 1,3 GW (2025) | Sua estimativa registra o estoque de FV instalado antes das adições de capacidade no período de medição posterior do relatório. |
| Periódico do Setor B | 3,7 GW (2030) | Sua previsão cumulativa posterior inclui comissionamentos adicionais de FV além do período de medição atual do relatório. |
Os analistas da Mordor Intelligence triangulam o estoque instalado em relação aos registros oficiais de capacidade, evidências de comissionamento de projetos, instalações com medição líquida e adições de projetos divulgadas, verificando então se as participações de tecnologia, rede e usuário final se reconciliam com o total nacional.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de energia solar de Bangladesh?
Espera-se que o mercado cresça de 1,57 gigawatt em 2026 para 1,76 gigawatt em 2027 e atinja 3,2 gigawatt até 2032, a um CAGR de 12,68% no período 2027-2032.
O que está impulsionando a adoção de energia solar em telhados?
Sob uma circular da Divisão de Energia divulgada em dezembro de 2025, novas conexões industriais e comerciais qualificadas de pelo menos 10 kW devem instalar energia solar em telhados com medição líquida equivalente a pelo menos 20% da carga aprovada onde houver espaço suficiente no telhado.
Qual tecnologia solar lidera a capacidade instalada?
A energia solar fotovoltaica detinha 100% da capacidade solar instalada em 2026 e é o segmento de tecnologia de crescimento mais rápido, com previsão de CAGR de 12,68% para 2027-2032.
Quais empresas são participantes estabelecidos do setor solar?
Os participantes incluem Solarland Bangladesh Co. Ltd, Bangladesh-China Renewable Energy Co. (Pvt.) Ltd, Joules Power Ltd, Rahimafrooz Renewable Energy Ltd e Trina Solar Co. Ltd.
O que poderia restringir a entrega de projetos solares?
A revisão de 2025 da Transparência Internacional Bangladesh identificou o acesso a terrenos próximos a subestações como uma restrição. Os atrasos de setembro de 2026 no projeto de 100 MW de Madarganj também afetaram sua linha de transmissão, que foi relatada como próxima da conclusão.
Qual área lidera a capacidade solar instalada?
A Divisão de Dhaka detinha 37,6% da capacidade solar instalada em 2026.