
UK Telecom MNO Marktgröße und Marktanteil
UK Telecom MNO Marktanalyse von Mordor Intelligence
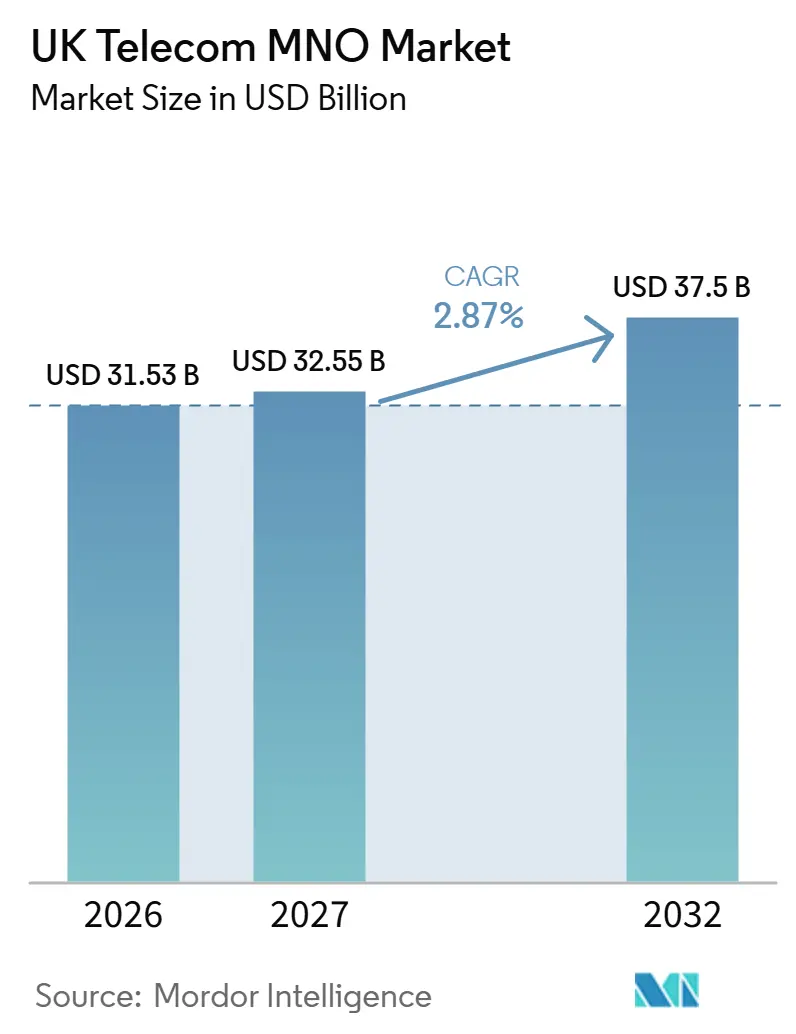
Die Größe des UK Telecom MNO-Markts wurde im Jahr 2026 auf 31,53 Milliarden USD geschätzt und soll von 32,55 Milliarden USD im Jahr 2027 auf 37,5 Milliarden USD bis 2032 wachsen, bei einer CAGR von 2,87 % während des Prognosezeitraums (2027–2032). Das Abonnementvolumen betrug im Jahr 2026 91,65 Millionen Abonnements und soll von 92,2 Millionen Abonnements im Jahr 2027 auf 95 Millionen Abonnements bis 2032 wachsen, bei einer CAGR von 0,6 % während des Prognosezeitraums (2027–2032).
Die Netzabdeckungserweiterung erschließt mehr Standorte für den Verkauf mobiler Dienste im Vereinigten Königreich. Haushaltsbündel und Unternehmenskonnektivität bieten unterschiedliche Möglichkeiten zur Monetarisierung dieser Reichweite. Preisbewerb und Betriebskosten begrenzen die für eine weitere Expansion verfügbaren Mittel. Netzwerksharing zwischen Betreibern und 5G-Slicing geben Mobilfunkanbietern Möglichkeiten, die Abdeckung zu erweitern und Geschäftskunden garantierte lokale Leistung zu verkaufen. Zusammen begünstigen diese Kräfte einen höheren Dienstleistungswert pro Verbindung innerhalb einer sich langsam ausdehnenden Abonnentenbasis.
Wichtigste Erkenntnisse des Berichts
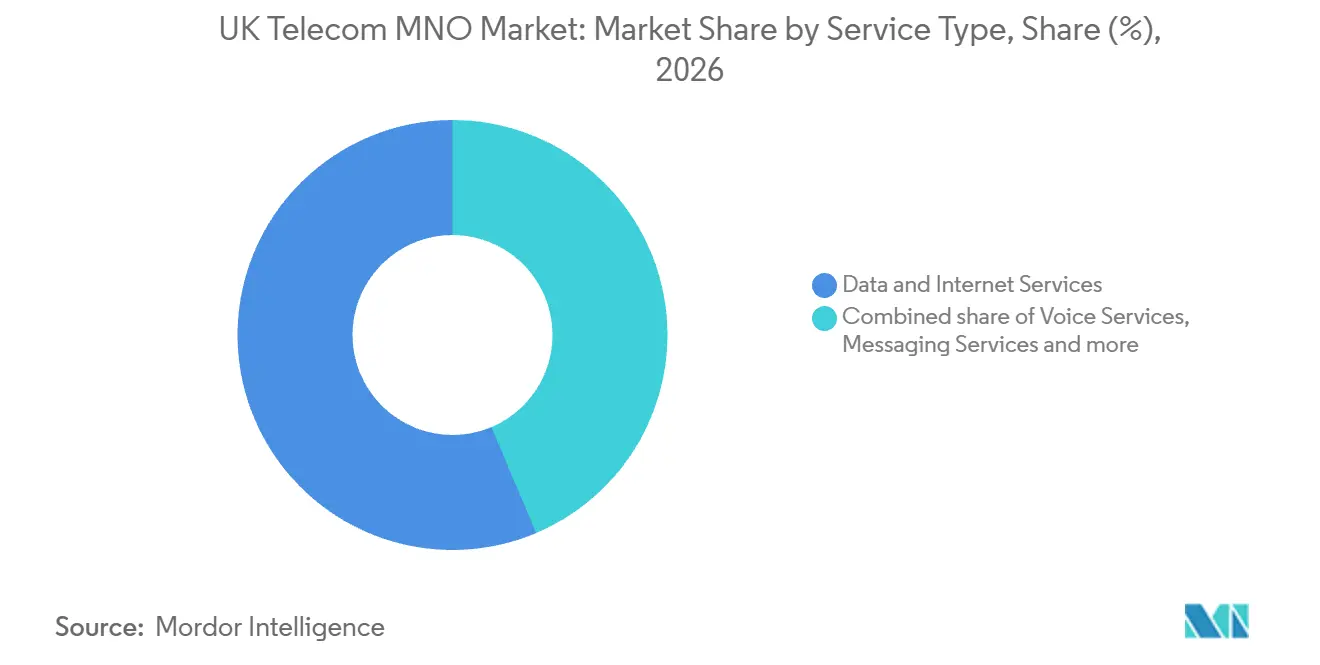
- Nach Dienstleistungstyp hielt Daten- und Internetdienste im Jahr 2026 einen Marktanteil von 56,36 % am UK Telecom MNO-Markt, während IoT- und M2M-Dienste mit einer CAGR von 4,2 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
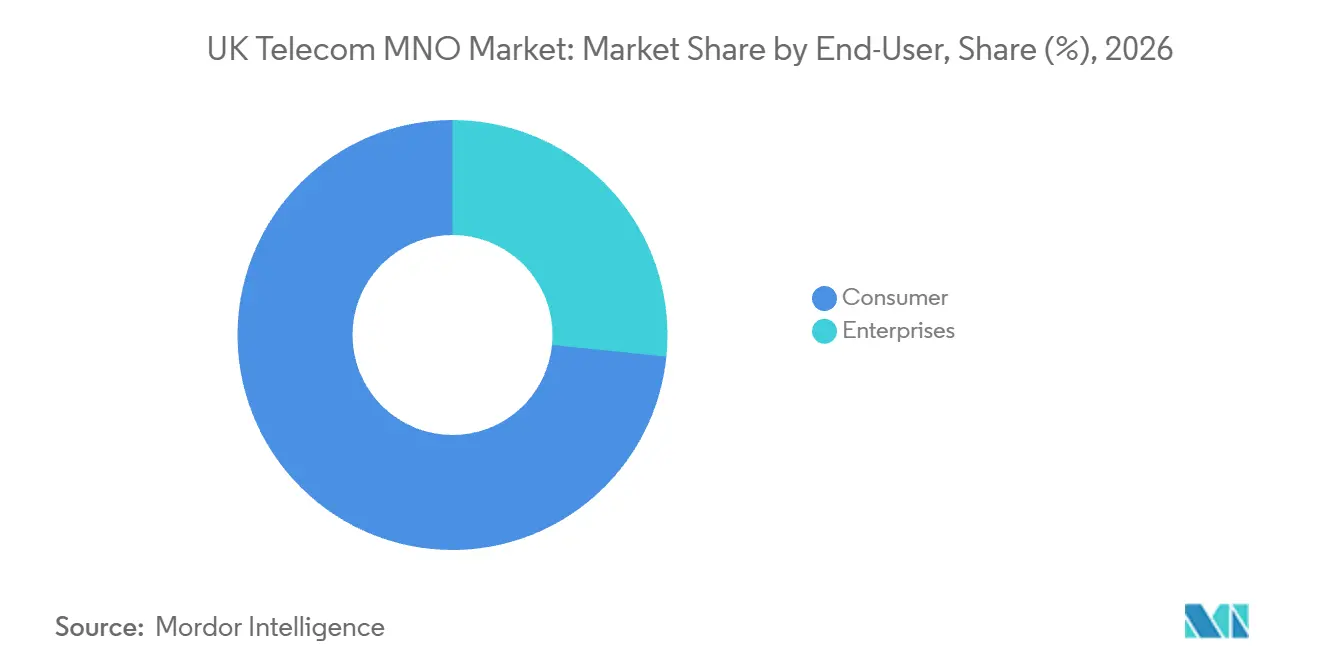
- Unter den Endnutzern entfiel auf das Verbrauchersegment im Jahr 2026 ein Anteil von 73,4 % an der Größe des UK Telecom MNO-Markts, wobei Unternehmen mit einer CAGR von 3,35 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
UK Telecom MNO Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von 5G Standalone beschleunigt die Steigerung des Premium-ARPU | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Festnetz-Mobilfunk-Konvergenzbündel vertiefen die Reduzierung der Kundenabwanderung | +1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Gemeinsames ländliches Netz erweitert die Abdeckung in neue Nachfragebereiche | +0.9% | Lake District, Snowdonia und Exmoor | Mittelfristig (2–4 Jahre) |
| Jährliche Tarifindexierung VPI+3,9 % schützte bisher das Umsatzwachstum | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Netzwerk-Slicing-Garantien für MEC-basierte vertikale Anwendungen erschließen neue Einnahmequellen | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ofcoms OpenRAN-Anforderungen zur Anbietervielfalt verkürzen die Genehmigungszeiten für die Bereitstellung von 5G-Kleinzellen | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eigenständiger 5G-Ausbau beschleunigt die Steigerung des Premium-ARPU
Die Expansion von Standalone-5G vergrößert den Bereich, in dem Betreiber einen differenzierten Mobilfunkdienst gegen einen Aufpreis anbieten können. Im Januar 2026 lag die Standalone-Abdeckung mit hoher Zuverlässigkeit außerhalb von Gebäuden im Vereinigten Königreich bei den 3 MNO-Netzen, die diese eingeführt hatten, zwischen 49 % und 85 %. Der vergleichbare Bereich für Juli 2025 lag zwischen 47 % und 65 %. Im September 2026 startete Vodafone Business einen Tarif für Unternehmen mit 1 bis 9 Mitarbeitern im nationalen Verbraucher-Slice, beginnend bei einem zusätzlichen Betrag von 3 GBP (4,02 USD) monatlich inklusive Mehrwertsteuer. Der Zugang erforderte eine entsprechende Abdeckung, ein geeignetes Gerät und einen kompatiblen Tarif. Ein Aufpreis wird damit zu einem konkreten kommerziellen Angebot, wobei der adressierbare Käuferpool durch die Standorte und Geräte begrenzt wird, an denen der Dienst genutzt werden kann.
Festnetz-Mobilfunk-Konvergenzbündel vertiefen die Reduzierung der Kundenabwanderung
Ein kombiniertes Haushaltsangebot kann die Kundenbindung stärken, selbst wenn der Mobilfunkdienst selbst eine kurze Mindestlaufzeit hat. Der Anteil von BT Group an Verbraucherhaushalten mit Mobilfunk oder Breitband, die sowohl Breitband als auch Postpaid-Mobilfunk nutzen, stieg von 24,6 % im Geschäftsjahr 2025 auf 26,6 % im Geschäftsjahr 2026. In seinen Ergebniskommentaren für das Geschäftsjahr 2026 berichtete BT Group, dass Mobilfunk über EE One, sein Konvergenzangebot, eine um 35 % unter dem Durchschnitt liegende Abwanderungsrate aufwies, obwohl das Angebot hauptsächlich mit 30-Tage-Verträgen verkauft wurde. Der EE One-Abwanderungsvergleich zeigt, dass eine niedrige Abwanderungsrate mit kurzen Mobilfunkverpflichtungen koexistieren kann, während der steigende Haushaltsanteil die Verbreitung des Bündelmodells zeigt. Virgin Media O2 verzeichnete im VMED O2 UK Holdings-Bericht am 31. Dezember 2025 1,8 Millionen UK Volt-Kunden, die Virgin Media-Breitband mit einem geeigneten O2-Mobilfunktarif kombinierten.
Gemeinsames ländliches Netz erweitert die Abdeckung in neue Nachfragebereiche
Die Erweiterung der ländlichen Abdeckung gibt Betreibern einen Weg zur Nachfrage an Orten, wo die Dienstverfügbarkeit den Nutzen eines Abonnements einschränkt. Bis August 2026 waren mehr als 150 staatlich finanzierte 4G-Mastaufrüstungen über das Gemeinsame Ländliche Netz in Betrieb, die eine zusätzliche Abdeckung über mehr als 5.684 Quadratkilometer im gesamten Vereinigten Königreich boten.[1] Die Aufrüstungen nutzten vorhandene Infrastruktur zum Schutz landschaftlich reizvoller Gebiete und umfassten den Lake District, Snowdonia und Exmoor. Die staatliche Finanzierung unterstützte die Mastaufrüstungen, während die Mobilfunkbetreiber die Netze bereitstellten, die die zusätzliche Abdeckung erhielten. Die Nachfrage in diesen Landschaften hängt daher von Bewohnern und Besuchern ab, die Dienste in den Netzen der aufgerüsteten Betreiber nutzen.
Jährliche Tarifindexierung VPI+3,9 % schützte bisher das Umsatzwachstum
Die bisherige Tarifindexierung unterstützte den Umsatz pro gehaltenem Vertrag, ohne ein zusätzliches Abonnement oder eine Änderung der Dienstnutzung zu erfordern. Im Jahr 2025 wandte BT eine Preisänderung von 6,4 % auf Kunden an, die bereits zu seinen VPI+3,9 %-Bedingungen abonniert waren, unter Verwendung des VPI-Satzes von 2,5 % für Dezember des Statistischen Amts des Vereinigten Königreichs. Im Januar 2026 kündigte BT an, berechtigte Kunden ohne laufenden Vertrag bei BT und EE ab dem 1. März 2026 auf Pfund-und-Pence-Bedingungen umzustellen. Das jeweilige Datum für jeden Kunden würde per Benachrichtigung bestätigt, ohne eine neue Mindestlaufzeit. BT erklärte, dass jährliche Preisänderungen für Kunden innerhalb ihrer Mindestlaufzeit nicht angepasst würden. Die angekündigte Umstellung segmentiert die Preisbasis nach Vertragsstatus, mit unterschiedlichen Bedingungen für berechtigte Kunden ohne laufenden Vertrag.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spektrum- und Energiekosten belasten die EBITDA-Margen | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| MVNO-Migration verwässert den ausgewiesenen ARPU in der Lebenshaltungskostenkrise | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Ziele belasten die Investitionsausgaben für umweltfreundlichere Netze vorab | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Netzneutralität und Umweltabgaben begrenzen die differenzierte Preisgestaltung für 5G-Anwendungsfälle mit hohem ARPU | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spektrum- und Energiekosten belasten die EBITDA-Margen
Spektrumgebühren und Netzstromkosten konkurrieren mit den Mitteln, die Betreiber für den Ausbau und die Verbesserung mobiler Dienste einsetzen können. VodafoneThrees Mobile Market Index vom Juli 2026 stufte britische Betreiber unter seinen 10 Ländermärkten an zweiter Stelle bei den Energiekosten ein. Der Index identifizierte auch hohe Spektrumgebühren als Belastung für britische Mobilfunknetzbetreiber. Zusammen schränken diese Belastungen die Expansion ein, da weniger von einem gegebenen Dienstleistungserlös für zusätzliche Netzkapazität zur Verfügung steht. BT Group berichtete im Geschäftsjahr 2026 von einer 6-prozentigen Reduzierung des Energieverbrauchs in seinen Netzen, was eine mögliche Effizienzreaktion auf Konzernebene veranschaulicht. Selbst bei geringerem Verbrauch müssen Betreiber Spektrumgebühren und die verbleibende Energierechnung absorbieren, bevor zusätzliche Einnahmen Dienstleistungsinvestitionen unterstützen können.
MVNO-Migration verwässert den ausgewiesenen ARPU in der Lebenshaltungskostenkrise
Günstigere Angebote virtueller Netzbetreiber schränken die Gebühren ein, die MNOs aufrechterhalten können, wenn Kunden dem Preis des Mobilfunkdienstes mehr Gewicht beimessen. Im März 2026 erklärte die britische Regierung, dass MVNOs weiter gewachsen seien und im Allgemeinen günstigere Angebote als MNOs böten. Sie identifizierte den Abwärtsdruck auf die Preise durch diese Angebote als eine Kraft, die die marktweiten Einnahmen begrenzen könnte. Da MVNOs Dienste unter ihren eigenen Marken über die Netze der Host-MNOs verkaufen, bieten Netzbeteiligung und die Einzelhandelskundenbeziehung unterschiedliche kommerzielle Positionen. Ein Host kann nach dem Verlust einer direkten Kundenbeziehung möglicherweise weiterhin Konnektivität liefern, aber diese Möglichkeit beseitigt nicht den Druck auf sein konkurrierendes Einzelhandelsangebot.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekommunikationserlös und ARPU: Wachstum im Einzelhandel und Abonnentenmix erfordern separate Entscheidungen
Der mobile Einzelhandelsumsatz misst die Größe des Umsatzpools, während der durchschnittliche Umsatz pro Nutzer (ARPU) den Wert pro Abonnent misst. Ofcom meldete für das Kalenderjahr 2025 einen nominalen Umsatz des britischen Telekommunikationssektors von 34,7 Milliarden GBP (45,75 Milliarden USD), was einem Rückgang von 0,8 % gegenüber dem Vorjahr entspricht. Separat betrug der britische mobile Telefonie-Einzelhandelsumsatz im zweiten Quartal 2026 3,72 Milliarden GBP (2,77 Milliarden USD), ein Anstieg von 38 Millionen GBP (28,29 Millionen USD) bzw. 1 % gegenüber dem Vorjahr. Der durchschnittliche monatliche mobile Einzelhandelsumsatz betrug im zweiten Quartal 2026 13,63 GBP (10,15 USD) pro Abonnent, sodass jede hinzugefügte Verbindung den gemischten Durchschnitt erhöht oder verwässert, je nachdem, ob sie über oder unter diesem Niveau liegt.
Ofcoms Tabellen für das zweite Quartal 2026 zeigten einen durchschnittlichen monatlichen mobilen Einzelhandelsumsatz von 16,22 GBP (12,07 USD) pro Postpaid-Vertragsabonnent gegenüber 5,41 GBP (4,03 USD) für Prepaid. Bei diesen Durchschnittswerten tragen 3 Prepaid-Verbindungen ungefähr den monatlichen Einzelhandelsumsatz einer Postpaid-Verbindung bei. Kundenzahlenziele benötigen daher separate Postpaid- und Prepaid-Komponenten, um den mit Neuzugängen verbundenen Einzelhandelsumsatz zu beschreiben.
Nach Dienstleistungstyp: Datenvolumen und vernetzte Geräte prägen den Umsatzmix
Daten- und Internetdienste machten im Jahr 2026 einen Anteil von 56,36 % an der Größe des UK Telecom MNO-Markts aus. Dies machte sie zum größten Segment. Das britische mobile Datenverkehrsvolumen, ein Volumenmaß, belief sich im zweiten Quartal 2026 auf 3.294 PB, ein Anstieg von 13,2 % gegenüber dem Vorjahr.[2] Der wachsende Datenverkehrspool stärkt die Argumentation für datenfokussierte Kapazität, obwohl eine höhere Nutzung allein kein proportionales Umsatzwachstum sicherstellt. Der Betreiberwert hängt daher davon ab, wie kommerzielle Angebote eine intensivere Nutzung in Dienstleistungseinnahmen umwandeln und gleichzeitig die von dieser Nutzung benötigte Kapazität unterstützen.
IoT- und M2M-Dienste werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 4,2 % im Zeitraum 2027–2032. Ofcom zählte im Jahr 2025 auf britischen MNO-Netzen rund 27,7 Millionen aktive IoT-Verbindungen, ein Anstieg von 4 % gegenüber dem Vorjahr. Sprachdienste werden voraussichtlich schrumpfen, und die im Vereinigten Königreich von Mobilfunk ausgehenden Gesprächsminuten fielen im zweiten Quartal 2026 um 5,1 % gegenüber dem Vorjahr auf 35,2 Milliarden Minuten. Messaging-Dienste werden ebenfalls voraussichtlich schrumpfen, wobei mobile Nachrichten, einschließlich SMS und MMS, im zweiten Quartal 2026 um 17,1 % gegenüber dem Vorjahr auf 4,51 Milliarden zurückgingen. Dieser Kontrast macht die Aufrechterhaltung traditioneller Kommunikationseinnahmen zu einer separaten kommerziellen Aufgabe gegenüber dem Hinzufügen von Verbindungen zur wachsenden Basis vernetzter Geräte.

Nach Endnutzer: Verbrauchervolumen trifft auf institutionelle Verbindungsnachfrage
Das Verbrauchersegment repräsentierte im Jahr 2026 einen Marktanteil von 73,4 % am UK Telecom MNO-Markt. Als größtes Segment bildet es die wichtigste Umsatzbasis, auf der Betreiber zusätzliche Dienste und Kundenbeziehungen aufbauen können. VodafoneThree meldete im Geschäftsjahr 2026 insgesamt 219.000 Netto-Neuzugänge im Verbrauchersegment. Separat betreute BTs Verbrauchersparte im Geschäftsjahr 2026 4,2 Millionen Glasfaser-bis-zur-Wohnung-Breitbandkunden, nachdem sie im Jahresvergleich 976.000 Kunden hinzugewonnen hatte. Glasfaser-bis-zur-Wohnung-Kunden machten im Geschäftsjahr 2026 51 % von BTs gesamter Breitbandbasis aus, sodass bereits etwas mehr als die Hälfte seiner Haushaltsbreitbandbeziehungen auf Glasfaser bis zur Wohnung lief.
Unternehmen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 3,35 % im Zeitraum 2027–2032. Am 1. Mai 2025 unterzeichnete BT einen Vertrag mit dem britischen Ministerium für Umwelt, Ernährung und ländliche Angelegenheiten, damit EE 34.000 mobile Verbindungen für Mitarbeiter und Geräte bereitstellt. Der unterzeichnete Vertrag umfasste England, Schottland und Wales und hatte eine angegebene Laufzeit von bis zu 5 Jahren. O2 Daisy wurde im August 2025 gegründet, zu 70 % im Besitz von Virgin Media O2 und zu 30 % von Daisy Group, mit Hunderttausenden von Kunden aus KMU, Großunternehmen, Einrichtungen des öffentlichen Sektors und indirekten Partnern. Diese Beispiele stellen Konnektivität in institutionelle Kontobeziehungen, neben verwalteten Diensten und IT-Angeboten im Fall von O2 Daisy.
Geografische Analyse
London verdeutlicht, warum ein Mobilfunknetz die Orte erreichen muss, an denen Kunden reisen, sowie die Orte, an denen sie leben und arbeiten. Im Juli 2025 erweiterten Transport for London und Boldyn Networks die 4G- und 5G-Abdeckung entlang weiterer U-Bahn-Abschnitte, einschließlich der Northern Line zwischen Balham und South Wimbledon. Die Verkehrsbehörde und der Neutral-Host-Anbieter lieferten die Infrastruktur, während Mobilfunkbetreiber am weiteren Ausbau teilnahmen. Für Mobilfunkbetreiber kann die Verbindung dieser Reiseumgebungen den praktischen Wert bestehender Abonnements vertiefen, sodass eine städtische kommerzielle Chance durch die Beseitigung einer spezifischen Abdeckungsunterbrechung innerhalb einer bereits versorgten Stadt entstehen kann.
In abgelegenen Hochlandlagen kann eine gemeinsame Standortaufrüstung das Dienstleistungsangebot für Kunden mehrerer Betreiber gleichzeitig verbessern. Am 9. Juli 2026 aktivierte das Gemeinsame Ländliche Netz einen staatlich finanzierten 4G-Mast in der Nähe von Branault auf Ardnamurchan in Schottland. Der angegebene Zweck war, Bewohner, Besucher und lokale Unternehmen für Online-Dienste und Notfallhilfe besser zu vernetzen, unabhängig von ihrem Mobilfunknetz. Das macht eine gemeinsame ländliche Aufrüstung kommerziell anders als eine exklusive Kapazitätsinvestition, da Betreiber eine gemeinsame Abdeckungsverbesserung erzielen können, während sie durch den Rest ihres Dienstleistungsangebots konkurrieren.
Glasgow in Schottland und Newcastle im Norden Englands veranschaulichen den Unterschied zwischen dem Erwerb von Spektrum und dem Einsatz eines hochkapazitiven Mobilfunkdienstes. Virgin Media O2 erwarb im Oktober 2025 26-GHz- und 40-GHz-Spektrum, wobei Ofcoms Vergaben 68 dicht besiedelte britische Gebiete abdeckten, einschließlich dieser 2 Städte. Die erworbenen Frequenzen sollten zukünftige Mobilfunkdienste unterstützen, die sehr hohe Kapazität und Geschwindigkeiten erfordern. Für einen Betreiber schaffen Lizenzen in einem bestimmten städtischen Gebiet eine Bereitstellungsoption, deren kommerzieller Wert davon abhängt, zusätzliche Kapazität einem nützlichen Dienstleistungsstandort zuzuordnen. Glasgow und Newcastle stellen daher eine kapazitätsgetriebene städtische Chance dar, die sich von der ländlichen Abdeckungserweiterung rund um Branault unterscheidet.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen untersucht den UK-weiten Code-Rahmen und die Planungsregeln Schottlands aus der Perspektive eines Mobilfunknetzbetreibers bei der Bereitstellung. Ofcom wendet die Befugnisse des Elektronischen Kommunikationskodex durch Anweisung auf berechtigte Personen an. Diese Rechte erleichtern die Netzinstallation und -wartung, während Baugenehmigungen eine separate regulatorische Angelegenheit bleiben. Bereitstellungsentscheidungen müssen daher den Kodex-Status eines Betreibers von der planungsrechtlichen Behandlung des jeweiligen Standorts unterscheiden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigtes Königreich | Schottland |
|---|---|---|
| Zuständige Behörde | Ofcom | Schottische Planungsbehörden |
| Wesentliche Instrumente oder Anweisungen | Elektronischer Kommunikationskodex, angewendet durch Anweisung | Klasse 67 erlaubt bestimmte Arbeiten für Kodex-Betreiber, einschließlich neuer bodengestützter Masten bis zu 30 Metern außerhalb ausgewiesener Gebiete |
| Kommerzielle Wirkung | Erleichtert die Netzinstallation und -wartung für Inhaber von Kodex-Befugnissen | Definierter Weg für qualifizierende Masten, mit einer Vorabgenehmigungsentscheidung für neue bodengestützte Masten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die Bewertung des Vereinigten Königreichs spiegelt Kodex-Rechte wider, die die Installation für berechtigte Betreiber erleichtern, während die Planungsfrage separat bleibt. Schottlands Bewertung balanciert die politische Unterstützung für qualifizierende Vorschläge mit geringer Konnektivität gegen Standort-, Erscheinungsbild-, Alternativ- und Behinderungstests sowie den Klasse-67-Prozess. Keine Änderung spiegelt die fortgesetzte Kombination aus bedingten Kodex-Rechten und standortspezifischen Planungskontrollen wider, die die Bereitstellung durch definierte Wege unterstützt und gleichzeitig vorschlagsspezifische Anforderungen beibehält.
Stufen der Wertschöpfungskette
Diese Wertschöpfungskette vergleicht Lieferantenrollen, Einnahmen und Lieferabhängigkeiten beim Aufbau und Betrieb britischer Mobilfunknetze. Im September 2025 ernannte VodafoneThree Ericsson und Nokia als Technologiepartner für seinen angekündigten 8-jährigen Netzaufbau. Zu seinen Standortbaupartnern gehörten Beacon Communication Services Limited, Circet Wireless Limited, M Group Limited und WHP Telecoms Limited. Die Trennung von Technologielieferung und Bau schafft unterschiedliche Einnahmemöglichkeiten, wobei die Koordination bestimmt, wann geliefertes Equipment zu einem betrieblichen Dienst beitragen kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Netzwerktechnologieversorgung | Netzwerktechnologielieferanten wie Ericsson und Nokia | Geräteverkäufe und Integrationsdienstleistungen | Abstimmung der Technologielieferung mit der Standortbereitschaft | Stufenweise Lieferungen gegen vereinbarte Baumeilensteine |
| Standortbau und -aufrüstungen | Standortbauunternehmen wie Beacon Communication Services Limited, Circet Wireless Limited und WHP Telecoms Limited | Bau- und Aufrüstungsverträge | Koordination mehrerer Baupartner | Arbeitspakete und gemeinsame Abnahmekriterien zuweisen |
| Gemeinsamer Infrastrukturzugang | Infrastruktur- und Neutral-Host-Anbieter wie Cellnex, Freshwave und Wireless Infrastructure Group | Standortzugangs- und Hosting-Gebühren | Unterbringung mehrerer Netze an gemeinsamen Standorten | Gemeinsame Standortspezifikationen vor Aufrüstungen vereinbaren |
| Betrieb des Mobilfunkdienstes | Mobilfunknetzbetreiber wie VodafoneThree | Mobilfunkdiensteinnahmen | Abstimmung der Standortaktivierung mit nutzbarem Kundenzugang | Dienst über teilnehmende Kundenstämme hinweg verifizieren |
| Quelle: Mordor Intelligence | ||||
Bis November 2025 hatte Cellnex in Burnley einen konsolidierten Mast geliefert, der Vodafone- und Three-Kunden 4G- und 5G-Abdeckung bietet. Dieses Einzelstandortbeispiel verbindet die Infrastrukturlieferung mit der Fähigkeit separater Kundenstämme, den aufgerüsteten Standort zu nutzen. Ein gemeinsamer Standort kann daher Infrastruktureinnahmen und Einzelhandelsdiensteinnahmen parallel unterstützen und dem Standortanbieter eine kommerzielle Rolle über früher getrennte Kundenstämme hinweg geben.
Wettbewerbslandschaft
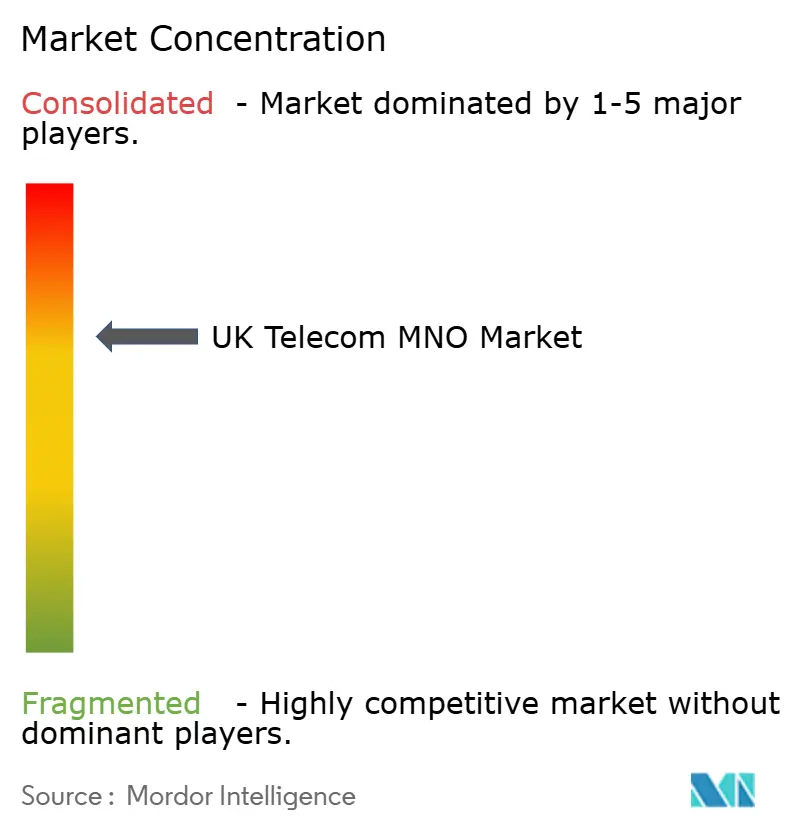
EE Limited (BT Group), Virgin Media O2 und VodafoneThree bilden eine konzentrierte Gruppe netzbesitzender Wettbewerber, wobei die Infrastrukturskala ihre Fähigkeit prägt, differenzierte Mobilfunkdienste zu liefern. Vodafone UK und Three UK schlossen ihre Fusion am 31. Mai 2025 ab und bildeten VodafoneThree. Bei Abschluss hielt Vodafone Group Plc 51 % und CK Hutchison Group Telecom Holdings Limited 49 % von VodafoneThree. Virgin Media O2 verzeichnete im Jahr 2025 382.400 Netto-Neuzugänge bei Wholesale-Mobilfunkverbindungen und demonstrierte damit seine Rolle als Netzeigentümer, der MVNOs versorgt.
EEs 5G+-Bevölkerungsabdeckung im Vereinigten Königreich stieg von 43 % im Geschäftsjahr 2025 auf 73 % im Geschäftsjahr 2026. In seinem Fortschrittsbericht vom 29. September 2026 gemäß den Fusionsverpflichtungen der Wettbewerbs- und Marktbehörde meldete VodafoneThree bis zum Ende seines ersten Berichtsjahres abgeschlossene Netzwerk-Sharing-Aktivierungen an mehr als 10.000 Standorten. Seine Aufrüstung im Mai 2026 kombinierte Core-Level-Sharing mit bestehender Funksharing-Infrastruktur über ein Multi-Vendor-4G- und 5G-Netz. Für Käufer erweitert EEs Expansion die potenzielle 5G+-Reichweite, während VodafoneThrees Integration gemeinsame Core- und Funkinfrastruktur zur Plattform für die Versorgung der Kunden der kombinierten Netze macht.
Vodafone Group Plc wurde am 30. Juli 2026 alleiniger Eigentümer von VodafoneThree. Nach dem Aufkauf bestätigte die Wettbewerbs- und Marktbehörde, dass Vodafones Verpflichtungen unverändert blieben, während CK Hutchison Group Telecom Holdings Limited nach dem Verlust der Kontrolle nicht mehr gebunden war.[3] Vodafones Verpflichtungen gelten, solange es das kombinierte Unternehmen kontrolliert, und umfassen die Netzverpflichtung sowie zeitlich begrenzte Einzelhandelsschutzmaßnahmen und Wholesale-Zugangsbedingungen. Ein antragstellender britischer MVNO muss sich vor dem Netzwerkverpflichtungs-Meilenstein des dritten Jahres, dem Ablaufdatum des Wholesale-Angebots, bewerben, mit einem Geschäftsplan, der sein technisches Modell, sein Zielsegment und den prognostizierten mobilen Datenverkehr spezifiziert, einer Streitbeilegung zustimmen, eine Vertraulichkeitsvereinbarung unterzeichnen und alle erforderlichen Kunden-Identifizierungs- und Bonitätsprüfungen bestehen. MVNO-Herausforderer haben daher einen abgestuften, zeitlich begrenzten Zugangsweg, wobei VodafoneThree angemessen bewertet, ob jeder Antragsteller ein inakzeptables finanzielles, rechtliches oder Reputationsrisiko darstellt.
UK Telecom MNO Branchenführer
-
EE Limited (BT Group)
-
Virgin Media O2
-
VodafoneThree
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wichtigste Chancen für Marktteilnehmer
Diese Chancen vergleichen Kufergruppen mit unterschiedlichem Bedarf an dedizierter mobiler Kapazität, priorisierter Konnektivität oder Kontinuität durch Netzmigration. Britische Mobilfunkbetreiber sind geplant, ihre 2G-Netze zwischen 2029 und 2033 abzuschalten, was Nutzer von ausschließlich 2G-fähigen Telefonen und intelligenten Geräten dazu zwingt, auf 4G- oder 5G-fähige Geräte umzusteigen. Dieser Zeitplan gibt betroffenen Nutzern einen definierten Grund, Ersatzkonnektivität vorzubereiten, bevor ihr eigenes Netz schließt. Die Differenzierung von Unternehmensdiensten schafft eine separate Möglichkeit, Konnektivität rund um eine spezifische Geschäftsanforderung statt allein um die Verbindungsanzahl zu verkaufen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Einführung dedizierter mobiler Unternehmenskapazität | Nationaler unternehmensexklusiver 5G+-Slice im September 2026 gestartet | Unternehmens-Mobilfunkkonten | Konten qualifizieren, die für Unternehmensverkehr reservierte Kapazität benötigen | Relevante Abdeckung, kompatibler Tarif und geeignetes Gerät sind erforderlich | Vodafone Business innerhalb von VodafoneThree, im Besitz von Vodafone Group Plc |
| Priorisierte Konnektivität für kritische Dienste | Separater Slice für kritische Dienste für 2027 geplant | Ersthelfer und kritische öffentliche Dienste | Dienstanforderungen vorbereiten und Nutzer vor der kommerziellen Einführung qualifizieren | Geplante Dienstverfügbarkeit und abdeckungsabhängiger Zugang | Vodafone Business innerhalb von VodafoneThree |
| Migration von Legacy-Mobilfunkverbindungen | Geplante 2G-Abschaltung schafft eine Ersatzfrist | Nutzer von ausschließlich 2G-fähigen Telefonen und intelligenten Geräten | Ersatzverbindungen dem betroffenen Gerätebestand und dem Betreiberzeitplan zuordnen | Geräteaufrüstungen müssen der jeweiligen Netzabschaltung vorausgehen | Britische Mobilfunkbetreiber wie VodafoneThree und Virgin Media O2 |
| Quelle: Mordor Intelligence | |||||
Dedizierte Unternehmenskapazität ist die nächstgelegene Möglichkeit, da Vodafone Business seinen unternehmensexklusiven Slice im September 2026 startete, während sein separater Slice für kritische Dienste für 2027 geplant war. Der Zugang erfordert relevante Abdeckung, einen kompatiblen Tarif und ein geeignetes Gerät, was die Kontoqualifizierung zum ersten Verkaufsschritt macht. Diese Abfolge stellt qualifizierte Unternehmens-Slice-Konten vor längerfristige 2G-Migrationsarbeiten, deren 2G-exklusive Geräteaufrüstungen jeder Betreiberabschaltung innerhalb des Fensters von 2029 bis 2033 vorausgehen müssen.
Aktuelle Branchenentwicklungen
- Sep 2026: Vodafone Business, der Unternehmensarm von VodafoneThree, startete seinen nationalen unternehmensexklusiven 5G+-Slice und reservierte Kapazität für Unternehmensverkehr. Der Zugang erforderte relevante Abdeckung, einen kompatiblen Tarif und ein geeignetes Gerät.
- Aug 2026: EE startete kommerzielles Fast Lane 5G+ für Verbraucher und Kleinunternehmen. Der Zugang erforderte kompatible Tarife, Geräte, SIM-Karten und aktivierte Abdeckung. Der Zugang für Kleinunternehmen umfasste zunächst neue oder erneut unterzeichnende EE Full Works-Geschäftskunden.
- Jul 2026: Vodafone Group Plc schloss am 30. Juli seinen Aufkauf von CK Hutchison Group Telecom Holdings Limited ab und wurde alleiniger Eigentümer von VodafoneThree.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der UK Telecom MNO-Markt misst den jährlichen Telekommunikationsdienstleistungsumsatz, der im Vereinigten Königreich aus Konnektivitäts- und Kommunikationsdiensten generiert wird, die an Verbraucher- und Unternehmenskonten verkauft werden. Er umfasst Einzel- und Wholesale-Dienstleistungsumsätze, die direkt mit der Erbringung von Telekommunikationsdienstleistungen verbunden sind.
Ausschlüsse aus dem Geltungsbereich: Verkäufe von Endgeräten, eigenständige Medieninhaltsabonnements, die unabhängig von Medienanbietern verkauft werden, reine IT-Dienstleistungen und nicht damit zusammenhängende Geräteinstallationserlöse sind ausgeschlossen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und International, Unternehmen und Großhandel usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Ofcoms Telekommunikationsmarktdaten liefern Dienstleistungsumsatz-, Abonnement-, ARPU-, Nutzungs- und Verkehrsindikatoren, während die Branchenstudie des Ministeriums für Wissenschaft, Innovation und Technologie den Kontext britischer Telekommunikationsunternehmen und des Ökosystems ergänzt. Weitere nützliche Quellen umfassen Preisindizes des Statistischen Amts des Vereinigten Königreichs und die Jahresberichte von BT Group, die bei der Beurteilung der Preisbedingungen und der Abstimmung von Lieferantendienstleistungs- und Betriebsoffenlegungen helfen.
Unternehmenseinreichungen, Investorenmaterialien, regulatorische Veröffentlichungen und seriöse britische Wirtschaftspresse können diese Reihen ergänzen, indem sie Dienstleistungsklassifizierungen, Abonnententrends, Netzinvestitionen und wesentliche kommerzielle Ereignisse klären. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews mit britischen Mobilfunknetzbetreibern, Wholesale-Anbietern, Unternehmenskonnektivitätskäufern und Telekommunikationsanalysten können testen, wie Dienstleistungsumsatz, Abonnentenaktivität und Käufernachfrage in der Betriebspraxis erscheinen. Analysten können diese Gespräche nutzen, um Sekundärquellen-Klassifizierungen zu hinterfragen und wesentliche Änderungen bei ARPU, Dienstleistungsmix oder Verbindungswachstum zu erklären. Wo Belege widersprüchlich sind oder einem Segment direkte Berichterstattung fehlt, können Folgefragen und Triangulation gegen öffentliche Einreichungen und Regulierungsdaten einen vertretbaren Bereich identifizieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 40 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen britischen Telekommunikationsdienstleistungsumsatzes und der Abonnements und überprüft das Ergebnis selektiv anhand von betreibergemeldeten Dienstleistungsumsätzen und des stichprobenartig ermittelten durchschnittlichen Umsatzes pro Abonnement multipliziert mit aktiven Verbindungen. Kernindikatoren umfassen Ofcoms Einzel- und Wholesale-Umsatzreihen, aktive Abonnements und ARPU, Datenverkehr und Aktivität vernetzter Geräte, Preisindizes des Statistischen Amts des Vereinigten Königreichs sowie gemeldete Netzabdeckungs- oder Rollout-Änderungen. Diese Eingaben zeigen, wie Kundenvolumen, Preis- und Dienstleistungsmix sowie neue Anwendungsfälle Wert und Volumen separat beeinflussen. Die Szenarioanalyse projiziert Umsätze unter verschiedenen ARPU-, Abonnenten- und Dienstleistungsmix-Pfaden, während Zeitreihentrendanalysen Abonnementprognosen informieren können. Dienstleistungs- und Endnutzeranteile beginnen mit dem zuletzt verfügbaren Dienstleistungs- und Käufermix, werden mit Umsatz-, Nutzungs-, Käufer- und Anbieterindikatoren aktualisiert und von Analysten auf Konsistenz mit dem Marktgesamtwert überprüft. Analysten können Interviews mit britischen Betreibern, Wholesale-Anbietern und Unternehmenskäufern nutzen, um Annahmen auf Variablenebene zu hinterfragen, und wenn eine stichprobenartige Lieferanten- oder Kanalprüfung unvollständig ist, können sie einen dokumentierten öffentlichen Proxy verwenden, einen Bereich beibehalten und das Ergebnis gegen den Top-down-Gesamtwert testen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreibereinreichungen, Ofcom-Reihen und unabhängige Nachfrageindikatoren und untersuchen dann Ausreißer, Jahresbrüche und wesentliche Unterschiede zwischen gemeldeten Umsätzen und Abonnenten- oder ARPU-Signalen. Ein zweiter Analyst überprüft Quelldefinitionen, Berechnungen, Segmentanteile und gelöste Anomalien vor der Freigabe. Ungelöste wesentliche Diskrepanzen lösen gezielte Quellenprüfungen oder erneuten Kontakt mit Befragten aus. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Preis-, Regulierungs-, Fusions- oder Netzereignissen aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligences Schätzung des Telekommunikationsmarkts im Vereinigten Königreich im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der UK Telecom MNO-Markt misst den jährlichen Telekommunikationsdienstleistungsumsatz, der im Vereinigten Königreich aus Konnektivitäts- und Kommunikationsdiensten generiert wird, die an Verbraucher- und Unternehmenskonten verkauft werden.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Dienstleistungs- und Endnutzeranteile beginnen mit dem zuletzt verfügbaren Dienstleistungs- und Käufermix, werden mit Umsatz-, Nutzungs-, Käufer- und Anbieterindikatoren aktualisiert und von Analysten auf Konsistenz mit dem Marktgesamtwert überprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 32,55 Milliarden USD (2027) / Volumen: 92,2 Millionen Abonnements (2027) | |
| Branchenforschungsverlag A | 36,83 Milliarden USD (2025) | Seine veröffentlichte Schätzung umfasst kabelgebundene Sprachdienste neben drahtlosen Sprach-, Daten- und Messaging-Diensten sowie OTT- und Pay-TV-Diensten. |
| Fachzeitschrift B | 24,48 Milliarden USD (2025) | Sein veröffentlichter Gesamtwert kombiniert Festnetz-Sprach- und Mobilfunkdienstleistungsumsätze, eine engere Gruppe gemeldeter Dienstleistungskategorien. |
Mordor Intelligences Analysten triangulieren Betreibereinreichungen, Ofcom-Reihen und unabhängige Nachfrageindikatoren und untersuchen dann Ausreißer, Jahresbrüche und wesentliche Unterschiede zwischen gemeldeten Umsätzen und Abonnenten- oder ARPU-Signalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UK Telecom MNO-Markt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 32,55 Milliarden USD geschätzt und soll bis 2032 auf 37,5 Milliarden USD wachsen, bei einer CAGR von 2,87 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach britischen Mobilfunknetzdienstleistungen?
Standalone-5G-Expansion und Festnetz-Mobilfunk-Bündel unterstützen die Nachfrage. BTs Anteil an Verbraucherhaushalten mit Mobilfunk oder Breitband, die sowohl Breitband als auch Postpaid-Mobilfunk nutzen, erreichte im Geschäftsjahr 2026 26,6 %.
Welche Mobilfunkdienstkategorie hat den größten Umsatzanteil?
Daten- und Internetdienste machten im Jahr 2026 56,36 % des Marktumsatzes aus. IoT- und M2M-Dienste werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 4,2 % im Zeitraum 2027–2032.
Wer sind die wichtigsten britischen Mobilfunknetzbetreiber?
EE Limited (BT Group), Virgin Media O2 und VodafoneThree sind wichtige Betreiber. Vodafone Group Plc wurde am 30. Juli 2026 alleiniger Eigentümer von VodafoneThree.
Was ist die wichtigste kommerzielle Herausforderung für britische Mobilfunkbetreiber?
VodafoneThrees Index vom Juli 2026 identifizierte hohe Energie- und Spektrumkosten, während generell günstigere MVNO-Angebote die Einnahmen begrenzen können.
Wie unterscheiden sich die regionalen britischen Mobilfunkkonnektivitätschancen?
Londons U-Bahn-Abdeckungserweiterungen adressieren die Passagierkonnektivität, während der Mast vom Juli 2026 in der Nähe von Branault auf Hochlandbewohner, Besucher und Unternehmen abzielte.