
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Austrália
- Bangladesh
- Barein
- Brasil
- Camboja
- Canadá
- Catar
- Chile
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Filipinas
- França
- Hong Kong
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nepal
- Nigéria
- Nova Zelândia
- Omã
- Oriente Médio e África
- Paquistão
- Polônia
- Singapura
- Sri Lanka
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de MNO de Telecom do Reino Unido pela Mordor Intelligence
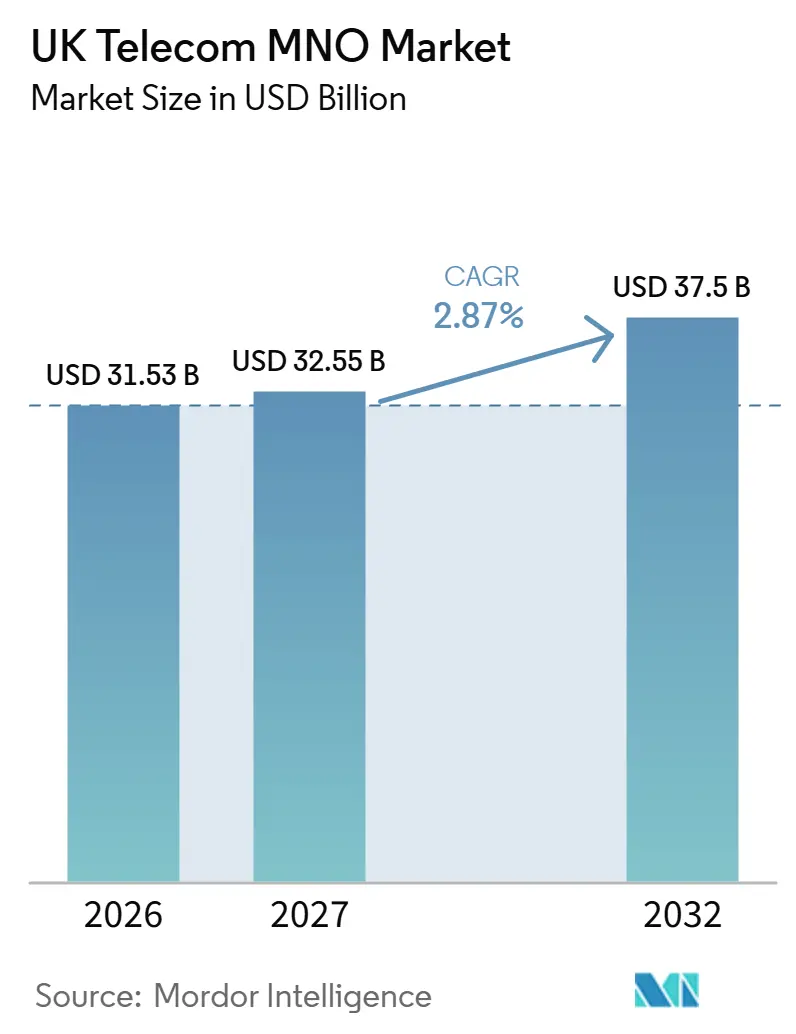
O tamanho do mercado de MNO de Telecomunicações do Reino Unido foi avaliado em 31,53 bilhões de USD em 2026 e estima-se que cresça de 32,55 bilhões de USD em 2027 para atingir 37,5 bilhões de USD até 2032, a um CAGR de 2,87% durante o período de previsão (2027-2032). O volume de subscrições foi de 91,65 milhões de subscrições em 2026 e estima-se que cresça de 92,2 milhões de subscrições em 2027 para atingir 95 milhões de subscrições até 2032, a um CAGR de 0,6% durante o período de previsão (2027-2032).
A expansão da cobertura abre mais locais para a venda de serviços móveis no Reino Unido. Os pacotes domésticos e a conectividade empresarial oferecem formas distintas de monetizar esse alcance. A concorrência de preços e os custos operacionais limitam os recursos disponíveis para uma expansão adicional. O compartilhamento de rede entre operadores e o fatiamento de rede 5G oferecem às operadoras formas de ampliar a cobertura e vender desempenho local garantido a compradores empresariais. Em conjunto, essas forças favorecem um maior valor de serviço por conexão dentro de uma base de subscrições em expansão lenta.
Principais Conclusões do Relatório
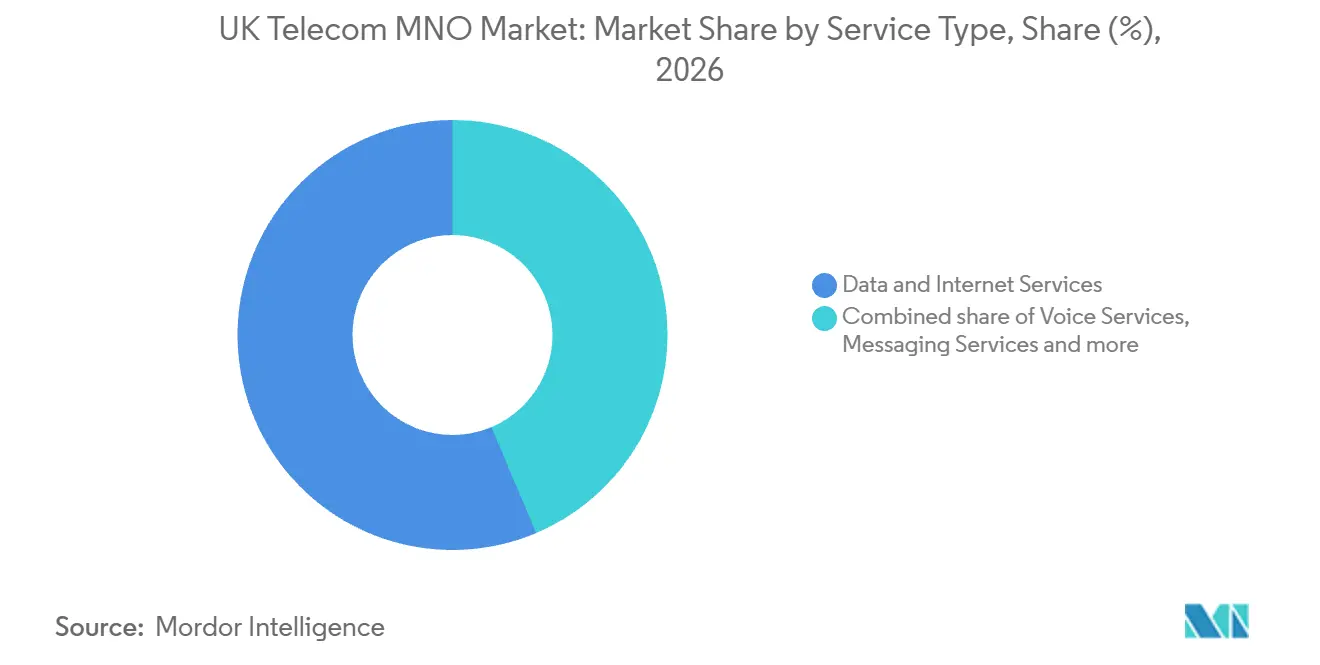
- Por tipo de serviço, os serviços de dados e internet detinham uma participação de 56,36% no mercado de MNO de Telecomunicações do Reino Unido em 2026, enquanto os serviços de IoT e M2M são previstos como o segmento de crescimento mais rápido, com um CAGR de 4,2% durante 2027-2032.
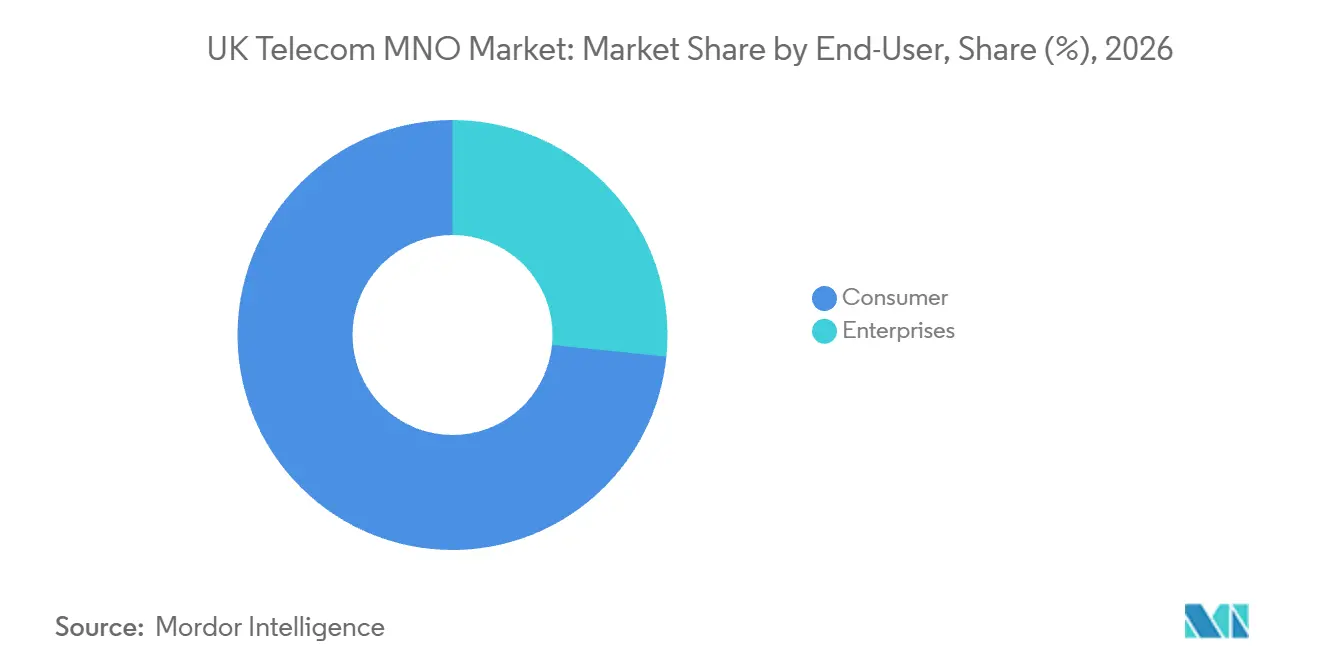
- Entre os utilizadores finais, o segmento de consumidores representou uma participação de 73,4% no tamanho do mercado de MNO de Telecomunicações do Reino Unido em 2026, com as empresas previstas como o segmento de crescimento mais rápido, com um CAGR de 3,35% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Implementação do 5G Autónomo Acelera o Aumento do ARPU Premium | +1.4% | Em todo o país | Médio prazo (2-4 anos) |
| Os Pacotes de Convergência Fixo-Móvel Aprofundam a Redução do Churn | +1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| A Rede Rural Partilhada Expande a Cobertura para Novos Nichos de Procura | +0.9% | Lake District, Snowdonia e Exmoor | Médio prazo (2-4 anos) |
| A Indexação Tarifária Anual de IPC+3,9% Protegia Anteriormente o Crescimento da Receita Total | +0.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| As Garantias de Fatiamento de Rede para Aplicações Verticais Baseadas em MEC Desbloqueiam Novos Fluxos de Receita | +0.5% | Em todo o país | Médio prazo (2-4 anos) |
| Os Requisitos de Diversidade de Fornecedores OpenRAN da Ofcom Reduzem os Prazos de Licenciamento para Implantação de Small Cells 5G | +0.2% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Implantação do 5G Autônomo Acelera o Aumento Premium de ARPU
A expansão do 5G autónomo alarga a área geográfica sobre a qual as operadoras podem oferecer um serviço móvel diferenciado mediante um custo adicional. Em janeiro de 2026, a cobertura autónoma de alta confiança fora de instalações no Reino Unido variava entre 49% e 85% nas 3 redes MNO que o tinham implementado. O intervalo comparável de julho de 2025 era de 47% a 65%. Em setembro de 2026, a Vodafone Business lançou um plano para empresas com 1 a 9 funcionários na fatia nacional de consumidores, a partir de um adicional de GBP 3 (USD 4,02) mensais incluindo IVA. O acesso exigia cobertura relevante, um dispositivo elegível e um plano compatível. Um serviço premium torna-se assim uma oferta comercial específica, com o conjunto de compradores potenciais delimitado pelos locais e dispositivos onde o serviço pode ser utilizado.
Os Pacotes de Convergência Fixo-Móvel Aprofundam a Redução de Churn
Uma proposta combinada para o agregado familiar pode reforçar a retenção mesmo quando o serviço móvel em si tem um período de compromisso curto. A participação do BT Group nos agregados familiares de consumidores com serviço móvel ou banda larga que adquirem tanto banda larga como móvel pós-pago subiu de 24,6% no exercício fiscal de 2025 para 26,6% no exercício fiscal de 2026. Nos comentários aos resultados do exercício fiscal de 2026, o BT Group reportou que o serviço móvel no EE One, a sua proposta de convergência, tinha um churn 35% abaixo da média, embora a oferta fosse maioritariamente vendida em contratos de 30 dias. A comparação de churn do EE One demonstra que um churn reduzido pode coexistir com compromissos móveis de curta duração, enquanto a crescente participação dos agregados familiares evidencia a disseminação do modelo de pacote. A Virgin Media O2, no seu relatório VMED O2 UK Holdings, registou 1,8 milhão de clientes UK Volt em 31 de dezembro de 2025, combinando banda larga da Virgin Media com um plano móvel O2 elegível.
A Rede Rural Compartilhada Expande a Cobertura para Novos Nichos de Demanda
A expansão da cobertura rural oferece às operadoras uma via para captar procura em locais onde a disponibilidade do serviço limita a utilidade de uma subscrição. Em agosto de 2026, mais de 150 atualizações de mastros 4G financiadas pelo governo estavam em funcionamento através da Rede Rural Partilhada, proporcionando cobertura adicional em mais de 5.684 quilómetros quadrados combinados em todo o Reino Unido.[1] As atualizações utilizaram infraestrutura existente para proteger locais de interesse paisagístico e incluíram o Lake District, Snowdonia e Exmoor. O financiamento governamental apoiou as atualizações dos mastros, enquanto as operadoras móveis forneceram as redes que receberam a cobertura adicional. A procura nessas paisagens depende, portanto, de residentes e visitantes que utilizam serviços nas redes das operadoras atualizadas.
Indexação Tarifária Anual de IPC+3,9% Protegia Anteriormente o Crescimento da Receita Total
A indexação tarifária legada apoiou a receita por contrato retido sem exigir uma subscrição adicional ou uma alteração na utilização do serviço. Em 2025, a BT aplicou uma alteração de preço de 6,4% aos clientes já sujeitos aos seus termos de IPC+3,9%, utilizando a taxa de IPC de dezembro de 2,5% do Gabinete de Estatísticas Nacionais. Em janeiro de 2026, a BT anunciou que começaria a transferir os clientes BT e EE elegíveis fora de contrato para condições em libras e pence a partir de 1 de março de 2026. A data efetiva de cada cliente seria confirmada por notificação, sem um novo prazo mínimo. A BT afirmou que as alterações anuais de preços para clientes dentro do seu prazo mínimo não seriam ajustadas. A transição anunciada segmenta a base de preços por estado contratual, com condições diferentes para clientes elegíveis fora de contrato.
Análise do Impacto dos Fatores de Contenção*
| Fator de Contenção | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os Custos de Espectro e Energia Comprimem as Margens de EBITDA | -0.8% | Em todo o país | Médio prazo (2-4 anos) |
| A Migração para MVNOs Dilui o ARPU Nominal em Contexto de Crise do Custo de Vida | -0.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| As Metas de Emissões Líquidas Zero Antecipam o Capex para Redes Mais Ecológicas | -0.3% | Em todo o país | Médio prazo (2-4 anos) |
| A Neutralidade da Rede e os Encargos Ambientais Limitam a Diferenciação de Preços para Casos de Uso 5G de Alto ARPU | -0.2% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Custos de Espectro e Energia Comprimem as Margens de EBITDA
Os encargos com espectro e os custos de energia da rede concorrem com os recursos que as operadoras podem destinar à expansão e melhoria dos serviços móveis. O Índice do Mercado Móvel da VodafoneThree de julho de 2026 classificou as operadoras do Reino Unido em segundo lugar nos custos de energia entre os seus 10 mercados nacionais. O índice também identificou os elevados encargos com espectro como uma pressão sobre as operadoras de redes móveis do Reino Unido. Em conjunto, estes encargos condicionam a expansão ao deixar uma menor parte de uma determinada receita de serviço disponível para financiar capacidade de rede adicional. O BT Group reportou uma redução de 6% no consumo de energia nas suas redes no exercício fiscal de 2026, ilustrando uma potencial resposta de eficiência ao nível do grupo. Mesmo com um consumo mais baixo, as operadoras têm de absorver os encargos com espectro e a restante fatura energética antes que a receita adicional possa suportar o investimento em serviços.
A Migração para MVNOs Dilui o ARPU Nominal em Contexto de Crise do Custo de Vida
As ofertas de redes virtuais a preços mais baixos condicionam os encargos que as MNOs podem sustentar quando os clientes atribuem maior peso ao preço do serviço móvel. Em março de 2026, o governo do Reino Unido afirmou que os MVNOs tinham continuado a crescer e geralmente ofereciam condições mais baratas do que as MNOs. Identificou a pressão descendente sobre os preços decorrente dessas ofertas como uma força que poderia limitar as receitas a nível de mercado. Como os MVNOs vendem serviços sob as suas próprias marcas utilizando as redes das MNOs anfitriãs, a participação na rede e a relação com o cliente de retalho oferecem posições comerciais distintas. Uma operadora anfitriã pode reter uma oportunidade de fornecer conectividade após perder uma relação direta com o cliente, mas essa oportunidade não elimina a pressão sobre a sua proposta de retalho concorrente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Receita Total de Telecomunicações e ARPU:
O Crescimento do Retalho e o Mix de Subscritores Requerem Decisões SeparadasA receita de retalho móvel mede a dimensão do conjunto de receitas, enquanto a receita média por utilizador (ARPU) mede o valor por subscritor. A Ofcom reportou uma receita nominal do setor de telecomunicações do Reino Unido de GBP 34,7 bilhões (USD 45,75 bilhões) no ano civil de 2025, uma queda de 0,8% em termos homólogos. Separadamente, a receita de retalho de telefonia móvel do Reino Unido foi de GBP 3,72 bilhões (USD 2,77 bilhões) no segundo trimestre de 2026, um aumento de GBP 38 milhões (USD 28,29 milhões), ou 1%, em termos homólogos. A receita média mensal de retalho móvel foi de GBP 13,63 (USD 10,15) por subscritor no segundo trimestre de 2026, pelo que cada ligação adicionada aumenta ou dilui a média ponderada consoante gere receita acima ou abaixo desse nível.
As tabelas da Ofcom do segundo trimestre de 2026 mostraram uma receita média mensal de retalho móvel de GBP 16,22 (USD 12,07) por subscritor de contrato pós-pago contra GBP 5,41 (USD 4,03) para pré-pago. Nessas médias, 3 ligações pré-pagas contribuem aproximadamente com a receita de retalho mensal de uma ligação pós-paga. Os objetivos de contagem de clientes necessitam, portanto, de componentes separados de pós-pago e pré-pago para descrever a receita de retalho associada às adições.
Por Tipo de Serviço:
A Escala de Dados e os Dispositivos Conectados Moldam o Mix de ReceitasOs serviços de dados e internet representaram uma participação de 56,36% no tamanho do mercado de MNO de Telecomunicações do Reino Unido em 2026. Este foi o maior segmento. O tráfego de dados móveis do Reino Unido, uma medida de volume, totalizou 3.294 PB no segundo trimestre de 2026, um aumento de 13,2% em termos homólogos.[2] O crescente volume de tráfego reforça o argumento a favor de capacidade orientada para dados, embora uma utilização mais elevada por si só não garanta um crescimento de receita proporcional. O valor para a operadora depende, portanto, de como as ofertas comerciais traduzem uma utilização mais intensa em receita de serviço, ao mesmo tempo que suportam a capacidade que essa utilização exige.
Os serviços de IoT e M2M são previstos como o segmento de crescimento mais rápido, com um CAGR de 4,2% durante 2027-2032. A Ofcom contabilizou aproximadamente 27,7 milhões de ligações IoT ativas nas redes MNO do Reino Unido em 2025, um aumento de 4% em termos homólogos. Os serviços de voz são previstos para contrair, e os minutos de chamadas originadas em redes móveis do Reino Unido caíram 5,1% em termos homólogos para 35,2 mil milhões de minutos no segundo trimestre de 2026. Os serviços de mensagens também são previstos para contrair, com as mensagens móveis, incluindo SMS e MMS, a cair 17,1% em termos homólogos para 4,51 mil milhões no segundo trimestre de 2026. Este contraste torna a manutenção das receitas de comunicação tradicionais uma tarefa comercial separada da adição de ligações à crescente base de dispositivos conectados.



Por Utilizador Final:
A Escala do Consumidor Encontra a Procura de Ligações InstitucionaisO segmento de consumidores representou uma participação de 73,4% no mercado de MNO de Telecomunicações do Reino Unido em 2026. Como o maior segmento, constitui a principal base de receitas sobre a qual as operadoras podem desenvolver serviços adicionais e relações com clientes. A VodafoneThree reportou 219.000 adições líquidas totais de consumidores no exercício fiscal de 2026. Separadamente, a divisão de Consumidores da BT serviu 4,2 milhões de clientes de banda larga de fibra até às instalações no exercício fiscal de 2026, após adicionar 976.000 clientes em termos homólogos. Os clientes de fibra até às instalações representaram 51% da base total de banda larga da BT no exercício fiscal de 2026, pelo que pouco mais de metade das suas relações de banda larga doméstica já funcionavam com fibra até às instalações.
As empresas são previstas como o segmento de crescimento mais rápido, com um CAGR de 3,35% durante 2027-2032. Em 1 de maio de 2025, a BT assinou um contrato com o Departamento do Ambiente, Alimentação e Assuntos Rurais do Reino Unido para que a EE fornecesse 34.000 ligações móveis para trabalhadores e dispositivos. O contrato assinado abrangia Inglaterra, Escócia e País de Gales e tinha um prazo declarado de até 5 anos. A O2 Daisy foi lançada em agosto de 2025, com 70% de propriedade da Virgin Media O2 e 30% do Daisy Group, com centenas de milhares de clientes abrangendo PMEs, grandes empresas, organismos do setor público e parceiros indiretos. Estes exemplos inserem a conectividade em relações de contas institucionais, juntamente com serviços geridos e ofertas de TI no caso da O2 Daisy.

Análise Geográfica
Londres demonstra por que razão uma cobertura móvel tem de alcançar os locais para onde os clientes viajam, bem como os locais onde vivem e trabalham. Em julho de 2025, a Transport for London e a Boldyn Networks alargaram a cobertura 4G e 5G a secções adicionais do Metro, incluindo a linha Northern entre Balham e South Wimbledon. A autoridade de transportes e o fornecedor de infraestrutura neutra entregaram a infraestrutura, com as operadoras móveis a participar na implementação mais ampla. Para as operadoras móveis, a ligação nesses ambientes de transporte pode aprofundar o valor prático das subscrições existentes, pelo que uma oportunidade comercial urbana pode surgir da eliminação de uma interrupção de cobertura específica numa cidade já servida.
Em locais remotos das Terras Altas, uma atualização de local partilhado pode melhorar a proposta de serviço para os clientes de várias operadoras simultaneamente. Em 9 de julho de 2026, a Rede Rural Partilhada ativou um mastro 4G financiado pelo governo perto de Branault em Ardnamurchan, na Escócia. O objetivo declarado era melhorar a conectividade de residentes, visitantes e empresas locais para serviços online e assistência de emergência, independentemente da sua rede móvel. Isto torna uma atualização rural partilhada comercialmente diferente de um investimento de capacidade exclusivo, porque as operadoras podem obter uma melhoria de cobertura comum enquanto competem através do restante da sua oferta de serviços.
Glasgow, na Escócia, e Newcastle, no norte de Inglaterra, ilustram a distinção entre a aquisição de espectro e a implementação de um serviço móvel de alta capacidade. A Virgin Media O2 adquiriu espectro de 26 GHz e 40 GHz em outubro de 2025, com as atribuições da Ofcom a abranger 68 áreas de alta densidade do Reino Unido, incluindo essas 2 cidades. As frequências adquiridas destinavam-se a suportar futuros serviços móveis que requerem capacidade e velocidades muito elevadas. Para uma operadora, as licenças numa determinada área urbana criam uma opção de implementação cujo valor comercial depende da correspondência entre capacidade adicional e um local de serviço útil. Glasgow e Newcastle apresentam, consequentemente, uma oportunidade urbana orientada para a capacidade, distinta da extensão de cobertura rural em torno de Branault.
Enquadramento Regulatório e Perspetivas
Esta comparação de jurisdições selecionadas examina o enquadramento do Código a nível do Reino Unido e as regras de planeamento da Escócia na perspetiva de implementação de uma operadora de rede móvel. A Ofcom aplica os poderes do Código de Comunicações Eletrónicas a pessoas elegíveis por direção. Estes direitos facilitam a instalação e manutenção de redes, enquanto as licenças de planeamento permanecem uma questão regulatória distinta. As decisões de implementação necessitam, portanto, de distinguir o estatuto de Código de uma operadora do tratamento de planeamento do local específico.
Tabela Regulatória
| Fator de decisão | Reino Unido | Escócia |
|---|---|---|
| Autoridade principal | Ofcom | Autoridades de planeamento escocesas |
| Instrumentos ou direção principais | Código de Comunicações Eletrónicas, aplicado por direção | A Classe 67 permite obras especificadas de operadores do Código, incluindo novos mastros de base até 30 metros fora de áreas designadas |
| Efeito comercial | Facilita a instalação e manutenção de redes para titulares de poderes do Código | Via definida para mastros elegíveis, com uma determinação de aprovação prévia para novos mastros de base |
| Atratividade da política atual | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação do Reino Unido reflete os direitos do Código que facilitam a instalação para operadoras elegíveis, deixando a questão do planeamento separada. A classificação da Escócia equilibra o apoio político a propostas elegíveis de baixa conectividade com testes de localização, amenidade, alternativas e obstrução, juntamente com o processo da Classe 67. A ausência de alteração reflete a combinação contínua de direitos condicionais do Código e controlos de planeamento ao nível do local, que apoia a implementação através de vias definidas, mantendo os requisitos específicos de cada proposta.
Etapas da Cadeia de Valor
Esta cadeia de valor compara os papéis dos fornecedores, os ganhos e as dependências de entrega na construção e operação de redes móveis no Reino Unido. Em setembro de 2025, a VodafoneThree nomeou a Ericsson e a Nokia como parceiros tecnológicos para a sua construção de rede de 8 anos anunciada. Os seus parceiros de construção de locais incluíam a Beacon Communication Services Limited, a Circet Wireless Limited, a M Group Limited e a WHP Telecoms Limited. A separação entre o fornecimento de tecnologia e a construção cria oportunidades de receita distintas, com a coordenação a determinar quando o equipamento fornecido pode contribuir para um serviço operacional.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de tecnologia de rede | Fornecedores de tecnologia de rede como a Ericsson e a Nokia | Vendas de equipamentos e serviços de integração | Alinhar a entrega de tecnologia com a prontidão do local | Entregas faseadas de acordo com marcos de construção acordados |
| Construção e atualização de locais | Empreiteiros de construção de locais como a Beacon Communication Services Limited, a Circet Wireless Limited e a WHP Telecoms Limited | Contratos de construção e atualização | Coordenar múltiplos parceiros de construção | Atribuir pacotes de trabalho e critérios de aceitação comuns |
| Acesso a infraestrutura partilhada | Fornecedores de infraestrutura e de infraestrutura neutra como a Cellnex, a Freshwave e o Wireless Infrastructure Group | Taxas de acesso a locais e de alojamento | Acomodar múltiplas redes em locais partilhados | Acordar especificações de locais partilhados antes das atualizações |
| Operação de serviços móveis | Operadoras de redes móveis como a VodafoneThree | Receita de serviços móveis | Alinhar a ativação do local com o acesso utilizável pelo cliente | Verificar o serviço nas bases de clientes participantes |
| Fonte: Mordor Intelligence | ||||
Em novembro de 2025, a Cellnex tinha entregue um mastro consolidado em Burnley que fornecia cobertura 4G e 5G aos clientes da Vodafone e da Three. Este exemplo de local único liga a entrega de infraestrutura à capacidade de bases de clientes separadas utilizarem o local atualizado. Um local partilhado pode, portanto, suportar receitas de infraestrutura e receitas de serviço de retalho em paralelo, conferindo ao fornecedor do local um papel comercial em bases de clientes anteriormente separadas.
Cenário Competitivo
Concentração do Mercado
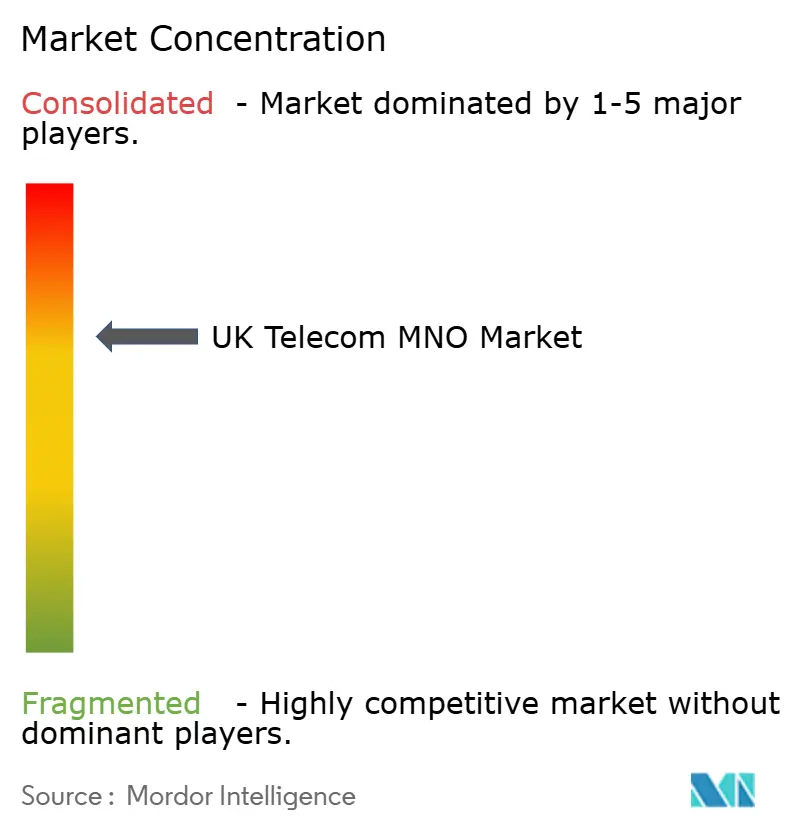
A EE Limited (BT Group), a Virgin Media O2 e a VodafoneThree formam um grupo concentrado de concorrentes proprietários de redes, com a escala de infraestrutura a moldar a sua capacidade de prestar serviços móveis diferenciados. A Vodafone UK e a Three UK concluíram a sua fusão em 31 de maio de 2025, formando a VodafoneThree. Na conclusão, a Vodafone Group Plc detinha 51% e a CK Hutchison Group Telecom Holdings Limited detinha 49% da VodafoneThree. A Virgin Media O2 registou 382.400 adições de ligações móveis grossistas em 2025, demonstrando o seu papel como proprietária de rede a fornecer MVNOs.
A cobertura populacional 5G+ da EE no Reino Unido subiu de 43% no exercício fiscal de 2025 para 73% no exercício fiscal de 2026. No seu relatório de progresso de 29 de setembro de 2026 ao abrigo dos compromissos de fusão da Autoridade de Concorrência e Mercados, a VodafoneThree reportou a ativação de partilha de rede concluída em mais de 10.000 locais até ao final do seu primeiro ano de reporte. A sua atualização de maio de 2026 combinou a partilha ao nível do núcleo com a infraestrutura de partilha de rádio existente numa rede 4G e 5G multi-fornecedor. Para os compradores, a expansão da EE alarga o alcance potencial do 5G+, enquanto a integração da VodafoneThree torna a infraestrutura de núcleo e rádio partilhada a plataforma para servir os clientes das redes combinadas.
A Vodafone Group Plc tornou-se a única proprietária da VodafoneThree em 30 de julho de 2026. Após a aquisição, a Autoridade de Concorrência e Mercados confirmou que os compromissos da Vodafone se mantinham inalterados, enquanto a CK Hutchison Group Telecom Holdings Limited deixou de estar vinculada após perder o controlo.[3] As obrigações da Vodafone aplicam-se enquanto controla a empresa combinada e incluem o compromisso de rede e as proteções de retalho por tempo limitado e as condições de acesso grossista. Um MVNO do Reino Unido solicitante deve candidatar-se antes do Marco de Compromisso de Rede do Ano 3, a data de expiração da oferta grossista, com um plano de negócios especificando o seu modelo técnico, segmento-alvo e previsão de tráfego de dados móveis, concordar com a resolução de litígios, assinar um acordo de não divulgação e passar as verificações de conhecimento do cliente e de crédito exigidas. Os candidatos MVNO têm, portanto, uma via de acesso limitada no tempo e com condições de entrada, com a VodafoneThree a avaliar razoavelmente se cada solicitante representa um risco financeiro, legal ou reputacional inaceitável.
Líderes do Setor de MNO de Telecom do Reino Unido
-
EE Limited (BT Group)
-
Virgin Media O2
-
VodafoneThree
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações do Reino Unido Empresas cobertas neste relatório
- EE Limited (BT Group)
- Virgin Media O2
- VodafoneThree
Principais Oportunidades para os Participantes do Mercado
Estas oportunidades comparam grupos de compradores com necessidades distintas de capacidade móvel dedicada, conectividade prioritária ou continuidade durante a migração de rede. As operadoras móveis do Reino Unido estão programadas para desligar as redes 2G entre 2029 e 2033, exigindo que os utilizadores de telemóveis e dispositivos inteligentes exclusivamente 2G atualizem para dispositivos com capacidade 4G ou 5G. Esse calendário dá aos utilizadores afetados uma razão definida para preparar a conectividade de substituição antes do encerramento da sua própria rede. A diferenciação de serviços empresariais cria uma oportunidade separada para vender conectividade em torno de um requisito de negócio específico, em vez de apenas a contagem de ligações.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Abordagem recomendada | Principal barreira | Beneficiários prováveis |
|---|---|---|---|---|---|
| Adoção de capacidade móvel empresarial dedicada | Fatia 5G+ exclusiva para empresas lançada a nível nacional em setembro de 2026 | Contas móveis empresariais | Qualificar contas que necessitam de capacidade reservada para tráfego empresarial | São necessários cobertura relevante, plano compatível e dispositivo elegível | Vodafone Business dentro da VodafoneThree, propriedade da Vodafone Group Plc |
| Conectividade prioritária para serviços críticos | Fatia separada para serviços críticos planeada para 2027 | Primeiros socorristas e serviços públicos críticos | Preparar os requisitos de serviço e qualificar os utilizadores antes da adoção comercial | Disponibilidade de serviço planeada e acesso dependente de cobertura | Vodafone Business dentro da VodafoneThree |
| Migração de ligações móveis legadas | O encerramento programado do 2G cria um prazo de substituição | Utilizadores de telemóveis e dispositivos inteligentes exclusivamente 2G | Corresponder as ligações de substituição à frota de dispositivos afetados e ao calendário da operadora | As atualizações de dispositivos devem preceder o encerramento da rede relevante | Operadoras móveis do Reino Unido como a VodafoneThree e a Virgin Media O2 |
| Fonte: Mordor Intelligence | |||||
A capacidade empresarial dedicada é a abertura mais próxima, porque a Vodafone Business lançou a sua fatia exclusiva para empresas em setembro de 2026, enquanto a sua fatia separada para serviços críticos estava planeada para 2027. O acesso requer cobertura relevante, um plano compatível e um dispositivo elegível, tornando a qualificação de contas o primeiro passo de vendas. Essa sequência coloca as contas qualificadas para a fatia empresarial à frente do trabalho de migração 2G de horizonte mais longo, cujas atualizações de dispositivos exclusivamente 2G devem preceder o encerramento de cada operadora dentro da janela de 2029 a 2033.
Desenvolvimentos industriais recentes em Mercado de MNO de Telecomunicações do Reino Unido
- Set 2026: A Vodafone Business, o braço empresarial da VodafoneThree, lançou a sua fatia 5G+ exclusiva para empresas a nível nacional, reservando capacidade para tráfego empresarial. O acesso exigia cobertura relevante, um plano compatível e um dispositivo elegível.
- Ago 2026: A EE lançou o Fast Lane 5G+ comercial para consumidores e pequenas empresas. O acesso exigia planos, dispositivos, SIMs e cobertura habilitada compatíveis. O acesso para pequenas empresas abrangia inicialmente novos clientes empresariais EE Full Works ou clientes a renovar.
- Jul 2026: A Vodafone Group Plc concluiu a sua aquisição da CK Hutchison Group Telecom Holdings Limited em 30 de julho e tornou-se a única proprietária da VodafoneThree.
Mercado de MNO de Telecomunicações do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Âmbito do Mercado
O Mercado de MNO de Telecomunicações do Reino Unido mede a receita anual de serviços de telecomunicações gerada no Reino Unido a partir de serviços de conectividade e comunicação vendidos a contas de consumidores e empresas. Abrange a receita de serviços de retalho e grossista diretamente ligada à prestação de serviços de telecomunicações.
Exclusões do âmbito: As vendas de dispositivos móveis, as subscrições de conteúdos de media autónomas vendidas de forma independente por fornecedores de media, os serviços de TI puros e as receitas de instalação de equipamentos não relacionados estão excluídos.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Roaming e Internacional, Empresarial e Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os dados do mercado de telecomunicações da Ofcom fornecem indicadores de receita de serviços, subscrições, ARPU, utilização e tráfego, enquanto o estudo setorial do Departamento de Ciência, Inovação e Tecnologia acrescenta contexto sobre empresas e ecossistema de telecomunicações do Reino Unido. Outras fontes úteis incluem os índices de preços do Gabinete de Estatísticas Nacionais e os relatórios anuais do BT Group, que ajudam a avaliar as condições de preços e a reconciliar as divulgações de serviços e operações dos fornecedores.
Os registos de empresas, materiais para investidores, comunicados regulatórios e imprensa empresarial britânica de reputação podem complementar estas séries, clarificando classificações de serviços, tendências de subscritores, investimento em rede e eventos comerciais relevantes. As fontes mencionadas não são exaustivas, e outras fontes informam a recolha, validação e clarificação.
Entrevistas Primárias e Inquéritos
As entrevistas com operadoras de redes móveis do Reino Unido, fornecedores grossistas, compradores de conectividade empresarial e analistas de telecomunicações podem testar como a receita de serviços, a atividade de subscritores e a procura dos compradores se manifestam na prática operacional. Os analistas podem utilizar essas discussões para questionar as classificações de fontes secundárias e explicar alterações relevantes no ARPU, no mix de serviços ou no crescimento de ligações. Quando as evidências são contraditórias ou um segmento carece de reporte direto, perguntas de acompanhamento e triangulação com registos públicos e dados do regulador podem identificar um intervalo defensável.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 15% | |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | |
| Participantes menores: 20% | Gestores: 45% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo da receita anual de serviços de telecomunicações do Reino Unido e das subscrições, verificando depois o resultado seletivamente em relação à receita de serviços reportada pelas operadoras e à receita média por subscrição amostrada multiplicada pelas ligações ativas. Os indicadores principais incluem as séries de receitas de retalho e grossista da Ofcom, subscrições ativas e ARPU, tráfego de dados e atividade de dispositivos conectados, índices de preços do Gabinete de Estatísticas Nacionais e alterações reportadas na cobertura de rede ou na implementação. Estes dados mostram como o volume de clientes, o preço e o mix de serviços, e os novos casos de uso afetam o valor e o volume separadamente. A análise de cenários projeta a receita sob diferentes trajetórias de ARPU, subscritores e mix de serviços, enquanto as tendências de séries temporais podem informar as previsões de subscrições. As participações de serviços e utilizadores finais partem do mix de serviços e compradores mais recente disponível, são atualizadas com indicadores de receita, utilização, compradores e fornecedores, e são revistas por analistas para verificar a consistência com o total do mercado. Os analistas podem utilizar entrevistas com operadoras do Reino Unido, fornecedores grossistas e compradores empresariais para questionar os pressupostos ao nível das variáveis e, quando uma verificação de fornecedor ou canal amostrada está incompleta, podem utilizar um proxy público documentado, manter um intervalo e testar o resultado em relação ao total de cima para baixo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os registos das operadoras, as séries da Ofcom e os indicadores de procura independentes, investigando depois os valores atípicos, as quebras de um ano para o outro e as diferenças relevantes entre as receitas reportadas e os sinais de subscritores ou ARPU. Um segundo analista revê as definições das fontes, os cálculos, as participações de segmento e as anomalias resolvidas antes da aprovação. As discrepâncias relevantes não resolvidas desencadeiam verificações de fontes direcionadas ou o recontacto de respondentes. O modelo é atualizado anualmente, revisto entre ciclos após eventos relevantes de preços, regulatórios, de fusão ou de rede, e sujeito a uma nova revisão de fontes e cálculos antes da entrega.
Estimativa da Mordor Intelligence para o Mercado de Telecomunicações do Reino Unido Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a procura. O Mercado de MNO de Telecomunicações do Reino Unido mede a receita anual de serviços de telecomunicações gerada no Reino Unido a partir de serviços de conectividade e comunicação vendidos a contas de consumidores e empresas.
Os principais fatores de diferença incluem o âmbito definido do estudo e as escolhas de modelação específicas do mercado. As participações de serviços e utilizadores finais partem do mix de serviços e compradores mais recente disponível, são atualizadas com indicadores de receita, utilização, compradores e fornecedores, e são revistas por analistas para verificar a consistência com o total do mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | Valor: 32,55 bilhões de USD (2027) / Volume: 92,2 milhões de Subscrições (2027) | |
| Publicador de Investigação do Setor A | 36,83 bilhões de USD (2025) | A sua estimativa publicada inclui voz com fio juntamente com voz sem fio, dados e mensagens, e serviços OTT e Pay-TV. |
| Jornal Especializado B | 24,48 bilhões de USD (2025) | O seu total publicado combina receitas de voz fixa e serviços móveis, um conjunto mais restrito de categorias de serviços reportadas. |
Os analistas da Mordor Intelligence triangulam os registos das operadoras, as séries da Ofcom e os indicadores de procura independentes, investigando depois os valores atípicos, as quebras de um ano para o outro e as diferenças relevantes entre as receitas reportadas e os sinais de subscritores ou ARPU.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de MNO de Telecomunicações do Reino Unido?
O tamanho é estimado em 32,55 bilhões de USD em 2027 e previsto para atingir 37,5 bilhões de USD até 2032, a um CAGR de 2,87% durante 2027-2032.
O que sustenta a procura de serviços de rede móvel no Reino Unido?
A expansão do 5G autónomo e os pacotes fixo-móvel sustentam a procura. A participação da BT nos agregados familiares de consumidores com serviço móvel ou banda larga que adquirem tanto banda larga como móvel pós-pago atingiu 26,6% no exercício fiscal de 2026.
Qual categoria de serviço móvel tem a maior participação de receita?
Os serviços de dados e internet representaram 56,36% da receita de mercado em 2026. Os serviços de IoT e M2M são previstos para crescer mais rapidamente, com um CAGR de 4,2% durante 2027-2032.
Quem são os principais concorrentes de redes móveis do Reino Unido?
A EE Limited (BT Group), a Virgin Media O2 e a VodafoneThree são as principais operadoras. A Vodafone Group Plc tornou-se a única proprietária da VodafoneThree em 30 de julho de 2026.
Qual é o principal desafio comercial para as operadoras móveis do Reino Unido?
O índice da VodafoneThree de julho de 2026 identificou os elevados custos de energia e espectro, enquanto as ofertas de MVNOs geralmente mais baratas podem limitar as receitas.
Como diferem as oportunidades de conectividade móvel regional no Reino Unido?
As extensões de cobertura no Metro de Londres abordam a conectividade dos passageiros, enquanto o mastro de julho de 2026 perto de Branault visava os residentes, visitantes e empresas das Terras Altas.